#cpi数据来袭能否触发9月加息
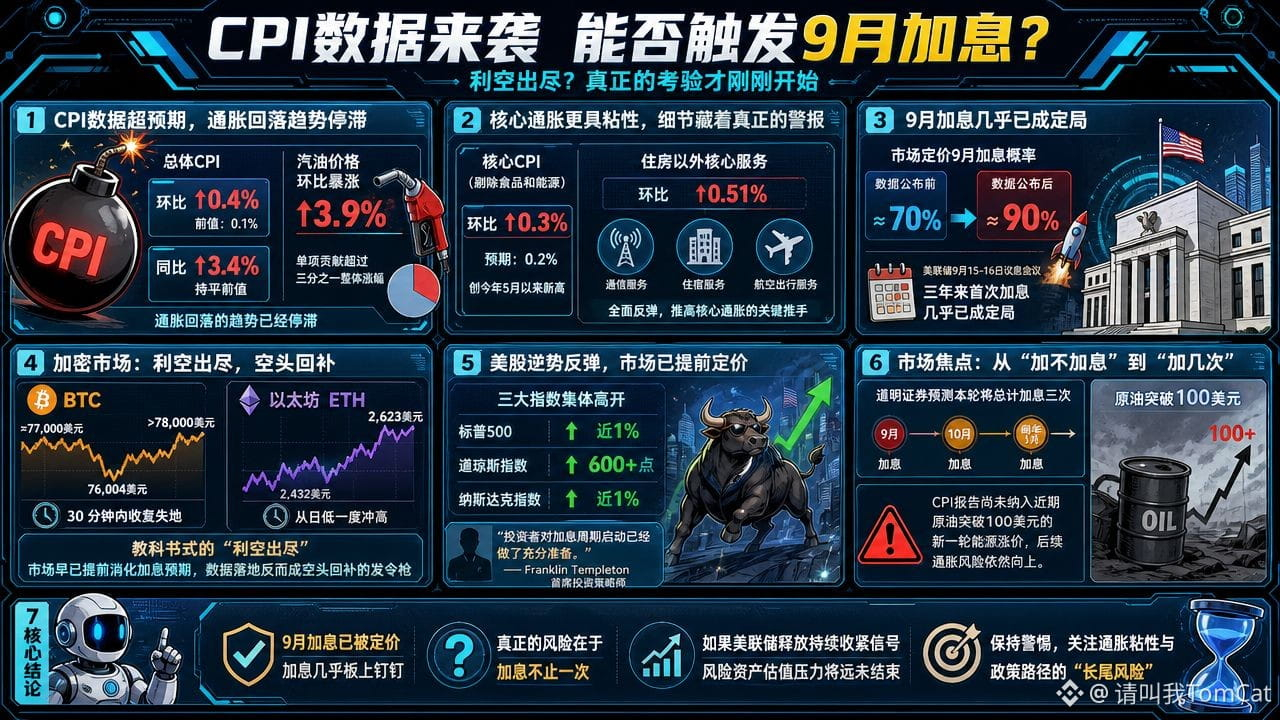
Ce soir, dès que les données d’inflation CPI d’août sont sorties, c’est comme une bombe — la variation d’un mois sur l’autre a bondi de 0,4 %, contre 0,1 % précédemment, marquant une forte accélération. Les prix de l’essence ont grimpé de 3,9 % en variation mensuelle, contribuant à plus d’un tiers de la hausse globale. Sur un an, l’inflation a progressé de 3,4 %, au même niveau que la valeur précédente, mais la tendance au ralentissement de l’inflation s’est déjà interrompue.
Le marché a d’abord réévalué la probabilité de hausse des taux de la Fed en septembre, la faisant passer d’environ 70 % à près de 90 %. Toutefois, une fois cette “mauvaise nouvelle” digérée, $BTC ,$ETH $SOL et les actions américaines rebondissent au lieu de baisser — le marché a déjà intégré le risque de hausse des taux ; la vraie menace n’est donc pas cette hausse-là, mais le fait que le marché commence à compter “plus d’une hausse”.
Le véritable signal d’alarme se cache dans les détails : le CPI core, hors alimentation et énergie, a augmenté de 0,3 % sur le mois, au-dessus des attentes du marché de 0,2 %, et atteint son plus haut niveau depuis mai de cette année. L’inflation des services core, hors logement, a bondi de 0,51 % sur le mois. Les prix des services de communication, d’hébergement et de transport aérien se sont nettement redressés : ce sont là les moteurs clés qui tirent l’inflation core.
Avant la publication des données, le marché tablait sur une probabilité d’environ 70 % de hausse des taux en septembre ; après la publication, cette probabilité a explosé pour frôler les 90 %. La réunion de politique monétaire de la Fed du 15 au 16 septembre — la première hausse de taux en trois ans — semble désormais quasi acquise.
Au moment de la publication, le BTC a chuté rapidement d’environ 77 000 dollars à 76 004 dollars, mais en l’espace de seulement une demi-heure, il a entièrement regagné ses pertes et est remonté au-dessus de 78 000 dollars. L’ETH a même accentué le mouvement : parti d’un plus bas du jour vers 2 432 dollars, il a brièvement atteint 2 623 dollars. C’est un exemple “livre de cours” de “mauvaise nouvelle déjà incluse” — le marché avait déjà anticipé le scénario de hausse de taux, et les données, une fois publiées, ont plutôt déclenché le rachat des positions vendeuses.
Regardons maintenant les actions américaines. Les trois grands indices ont tous ouvert en forte hausse ; le S&P 500 a progressé d’environ 1 % en séance, et le Dow Jones a brièvement bondi de plus de 600 points. Un mot suffit à résumer l’idée de Franklin Templeton, chef stratège investissement : les investisseurs ont déjà “préparé en profondeur” le démarrage du cycle de hausse des taux.
Aujourd’hui, le débat sur le marché ne porte plus sur “y aura-t-il une hausse ?”, mais sur “combien de hausses ?”. Selon la prévision de la banque TD Securities, le cycle actuel compterait au total trois hausses, avec deux autres décisions — en octobre et en janvier de l’année prochaine. Le rapport CPI n’a pas encore intégré la nouvelle vague de hausse de l’énergie liée au franchissement récent du cap des 100 dollars par le pétrole brut ; par la suite, le risque inflationniste demeure orienté à la hausse.
La hausse des taux de septembre est déjà intégrée dans les prix, mais ce que le marché n’a pas encore totalement intégré, c’est — la “queue de distribution” de ce cycle de resserrement. Si la Fed, lors de sa réunion de septembre, envoie des signaux de maintien d’un resserrement durable, la pression sur les valorisations des actifs risqués ne sera clairement pas terminée.
Ce soir, dès que les données d’inflation CPI d’août sont sorties, c’est comme une bombe — la variation d’un mois sur l’autre a bondi de 0,4 %, contre 0,1 % précédemment, marquant une forte accélération. Les prix de l’essence ont grimpé de 3,9 % en variation mensuelle, contribuant à plus d’un tiers de la hausse globale. Sur un an, l’inflation a progressé de 3,4 %, au même niveau que la valeur précédente, mais la tendance au ralentissement de l’inflation s’est déjà interrompue.
Le marché a d’abord réévalué la probabilité de hausse des taux de la Fed en septembre, la faisant passer d’environ 70 % à près de 90 %. Toutefois, une fois cette “mauvaise nouvelle” digérée, $BTC ,$ETH $SOL et les actions américaines rebondissent au lieu de baisser — le marché a déjà intégré le risque de hausse des taux ; la vraie menace n’est donc pas cette hausse-là, mais le fait que le marché commence à compter “plus d’une hausse”.
Le véritable signal d’alarme se cache dans les détails : le CPI core, hors alimentation et énergie, a augmenté de 0,3 % sur le mois, au-dessus des attentes du marché de 0,2 %, et atteint son plus haut niveau depuis mai de cette année. L’inflation des services core, hors logement, a bondi de 0,51 % sur le mois. Les prix des services de communication, d’hébergement et de transport aérien se sont nettement redressés : ce sont là les moteurs clés qui tirent l’inflation core.
Avant la publication des données, le marché tablait sur une probabilité d’environ 70 % de hausse des taux en septembre ; après la publication, cette probabilité a explosé pour frôler les 90 %. La réunion de politique monétaire de la Fed du 15 au 16 septembre — la première hausse de taux en trois ans — semble désormais quasi acquise.
Au moment de la publication, le BTC a chuté rapidement d’environ 77 000 dollars à 76 004 dollars, mais en l’espace de seulement une demi-heure, il a entièrement regagné ses pertes et est remonté au-dessus de 78 000 dollars. L’ETH a même accentué le mouvement : parti d’un plus bas du jour vers 2 432 dollars, il a brièvement atteint 2 623 dollars. C’est un exemple “livre de cours” de “mauvaise nouvelle déjà incluse” — le marché avait déjà anticipé le scénario de hausse de taux, et les données, une fois publiées, ont plutôt déclenché le rachat des positions vendeuses.
Regardons maintenant les actions américaines. Les trois grands indices ont tous ouvert en forte hausse ; le S&P 500 a progressé d’environ 1 % en séance, et le Dow Jones a brièvement bondi de plus de 600 points. Un mot suffit à résumer l’idée de Franklin Templeton, chef stratège investissement : les investisseurs ont déjà “préparé en profondeur” le démarrage du cycle de hausse des taux.
Aujourd’hui, le débat sur le marché ne porte plus sur “y aura-t-il une hausse ?”, mais sur “combien de hausses ?”. Selon la prévision de la banque TD Securities, le cycle actuel compterait au total trois hausses, avec deux autres décisions — en octobre et en janvier de l’année prochaine. Le rapport CPI n’a pas encore intégré la nouvelle vague de hausse de l’énergie liée au franchissement récent du cap des 100 dollars par le pétrole brut ; par la suite, le risque inflationniste demeure orienté à la hausse.
La hausse des taux de septembre est déjà intégrée dans les prix, mais ce que le marché n’a pas encore totalement intégré, c’est — la “queue de distribution” de ce cycle de resserrement. Si la Fed, lors de sa réunion de septembre, envoie des signaux de maintien d’un resserrement durable, la pression sur les valorisations des actifs risqués ne sera clairement pas terminée.