
Récemment, une histoire circule dans le milieu : en 1991, le professeur de Stanford Thomas Cover prend deux actions qui n’ont « quasiment pas monté », et chaque jour procède à un rééquilibrage entre les deux ; il obtient ainsi plus de 70 fois — la conclusion étant que le rendement vient de la volatilité elle-même.
L’histoire a un fondement réel, mais la version qui circule a déformé deux points. L’original correspond à l’exemple classique de l’article sur les portefeuilles universels (universal portfolios) de Cover : deux actions à la bourse du NYSE, Iroquois Brands et Kin Ark, sur 1963 à 1985, soit 22 ans. « Quasiment pas monté » est faux : acheter et conserver l’Iroquois qui a le mieux performé donne 8,9 fois ; la vraie comparaison est la suivante : avec un rééquilibrage quotidien 55/45, on obtient 73,6 fois sur la même paire d’actions. Les 8 fois manquantes, c’est précisément la volatilité qui les rapporte. Et les personnes qui relaient l’histoire oublient une chose : la volatilité a une « étiquette de prix » ; une simple formule permet de tout calculer.
la formule
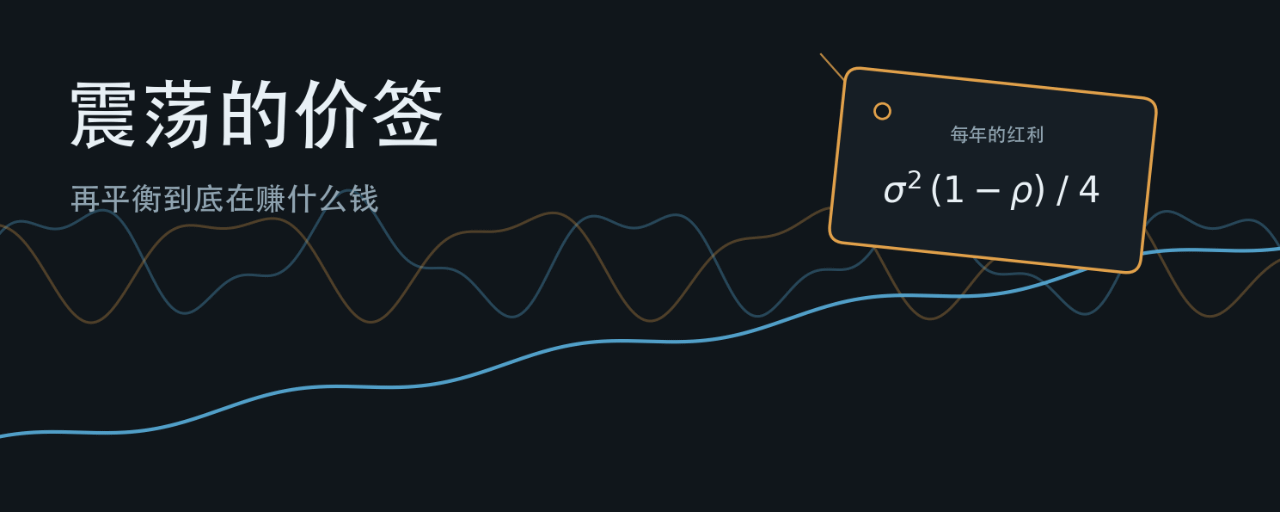
Deux actifs, chacun à moitié, avec rebalancement continu: le taux de croissance du portefeuille sera supérieur à la moyenne des deux. Quand la volatilité des deux actifs est égale, cet écart vaut:
Dividende = σ² × (1 - ρ) ÷ 4
σ est la volatilité annualisée, ρ est le coefficient de corrélation entre les deux actifs. C’est toute la motorisation: le rebalancement transforme la volatilité en croissance, et le taux de change correspond exactement à ce nombre; pas plus d’un point de base。
Ce 70 fois, il faut quoi
On remonte à l’original: en 22 ans, on passe de 8,915 fois à 73,619 fois, soit environ 9,6 points de pourcentage gagnés de plus par an. En déduire: même si la corrélation est nulle, chaque actif doit avoir au moins une volatilité annualisée d’un peu plus de 60%, et cela pendant vingt-deux ans. Cet exemple est la limite théorique du mécanisme: sélection parfaitement favorable, mais c’est une borne supérieure。
再喂进普通人拿的东西:两只 30% 波动率、相关性 0.5 的优质股,每年约 1.1%;两只 18% 波动率、相关性 0.9 的指数基金,约 8 个基点。引擎是真的,普通原料就是产不出多少东西。

Il fuit par trois fissures
一,成本。每天再平衡等于每天交易两者分歧的一半,年复一年;按零售端的点差和费率,这笔拖累和 1.1% 是同一个量级——公式给的钱,路上被收走大半。
Deux, la corrélation ne respecte pas ses promesses. La formule cherche quelque chose de très «agité» et surtout pas synchronisé, mais si le marché s’effondre, la corrélation de la majorité des actifs grimpe en même temps vers 1 — exactement au moment où la volatilité est la plus élevée, on annule le dividende jusqu’à zéro. Les deux facteurs de σ² × (1 - ρ), ils vont dans le sens inverse dans l’état où vous en avez le plus besoin。
三,再平衡是在赌均值回归。削涨补跌,震荡市是低买高卖,趋势市就是每一笔都在削强补弱——同样的规则用在一只慢牛和一只阴跌的资产上,就是常年卖掉赢家补输家。
Faut-il forcément faire du 50/50
Pas forcément. Soit w le poids de la «jambe» risquée, et l’autre jambe est du cash: dividende = ½ × σ² × w × (1 - w). C’est une parabole: le sommet est à 50/50, mais le haut est assez plat — en position 30% ou 70%, on conserve 84% du dividende maximal; en position 20% ou 80%, on conserve 64%; la configuration légère/forte est symétrique。
Valider avec trois actifs réels (de janvier 2020 à septembre 2026, rebalancement en fin de trimestre, jambe cash 1,8% annualisé, coûts actions A domestiques (unidirectionnel) 0,05%, crypto 0,1%, dividende = rendement annualisé du portefeuille en excès par rapport à la moyenne pondérée des rendements des deux jambes):
SSE STAR Market 50 (volatilité 34%): 20% du capital +1,3%, 50/50 +2,0%, 80% du capital +1,3%。
BTC(volatilité 61%): 20% du capital +4,6%, 50/50 +7,6%, 80% du capital +5,2%。
BNB (volatilité 82%): 20% du capital +9,3%, 50/50 +11,8%, 80% du capital +7,0%。

La parabole se reproduit sur trois actifs. Le rendement réalisé est supérieur d’un cran à la théorie: c’est de la chance de synchronisation historique offerte par l’adage «ça baisse finira toujours par remonter», ne l’érigez pas en espérance. Ce qu’il faut vraiment retenir, c’est l’ordre des décisions: lors du changement de pondérations, la variation du rendement total du portefeuille est un effet de premier ordre (pour le SSE STAR Market 50, de 20% à 80% on passe de 4,1% à 7,0%, et pour le BTC de 14,7% à 40,1%); le «dividende» de rebalancement n’est qu’un effet de second ordre. Donc, d’abord, fixez la taille des positions selon les replis que vous pouvez encaisser, et le dividende arrive automatiquement — 60/40, 70/30 reposent tous sur le sommet de la parabole, il ne vaut pas la peine de déplacer votre exposition au risque pour quelques points de pourcentage de plus. Par ailleurs, le dividende est la seule partie de l’équation qu’on peut obtenir sans avoir besoin de prédire le rendement — et c’est précisément pour cela qu’il mérite d’être valorisé séparément。
Cette stratégie ne demande pas de la bricoler soi-même: dans la liste de robots de trading de Binance, il y a déjà un robot spot «rebalancing», qui achète la baisse, vend la hausse, et maintient une proportion fixe de la valeur en marché — l’exécution correspond exactement aux règles de l’histoire. L’outil n’a rien de problématique; le problème, c’est que la plupart des gens ne calculent pas ce qu’il en coûte avant de monter à bord。
Qu’est-ce qui est vraiment le reste
所以诚实的版本是:再平衡红利真实、可事前算出,值得赚的前提是三样凑齐——高波动、低相关、便宜的执行。加密对有波动率,部分商品和股票对有低相关,散户手里三样俱全的几乎没有。这就是它更常出现在故事里、而不是对账单里的原因。
Avant de croire à toute histoire de «capture de la volatilité», donnez-lui un prix: σ² × (1 - ρ) ÷ 4, puis retranchez les véritables coûts de transaction annuels. Si la réponse ne dépasse pas un point de pourcentage, alors l’histoire que l’on vous raconte concerne les actions de 1963, et le compte qui va se dérouler, c’est votre compte。
#gestion du risque