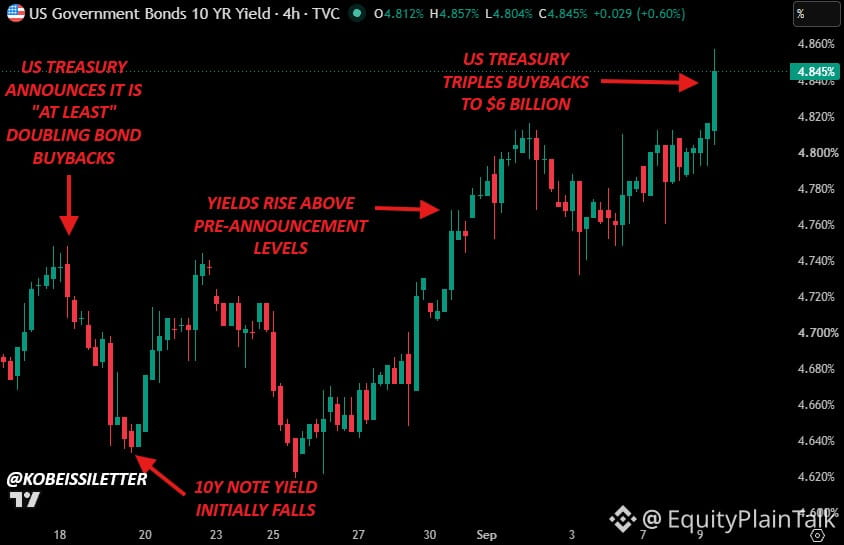
Le marché obligataire vient de dire au Trésor de s’asseoir.
Le Trésor a triplé ses rachats d’obligations à long terme, à 6 milliards de dollars. Normalement, cela devrait calmer les choses. Au lieu de ça ? Le rendement à 10 ans a bondi au-dessus de 4,85 % — le plus haut niveau depuis novembre 2023, en hausse de 15 points de base depuis l’annonce.
Réfléchissez-y. Le gouvernement essaie activement d’acheter des obligations pour faire baisser les rendements. Le marché vend quand même.
Depuis le début du conflit en Iran, le 10 ans a grimpé d’environ 100 points de base. Si cela continue, on pourrait voir des rendements à 5 % la semaine prochaine.
Qu’est-ce que cela signifie pour les gens ordinaires ?
Les taux des prêts hypothécaires augmentent. Les crédits automobiles deviennent plus chers. Les taux des cartes de crédit montent plus haut. Le refinancement devient un rêve inaccessible.
Le marché obligataire ne se soucie pas, pour l’instant, des annonces politiques. Il se préoccupe du risque géopolitique, des anticipations d’inflation et de la capacité réelle du gouvernement à gérer sa charge de dette.
Quand les rendements montent aussi vite malgré l’intervention, le marché dit en substance : « Nous n’achetons pas votre récit. »
Quiconque prévoit un gros achat ou un refinancement devrait surveiller cela de près. Le coût de l’emprunt vient de devenir beaucoup plus concret.
Le Trésor a triplé ses rachats d’obligations à long terme, à 6 milliards de dollars. Normalement, cela devrait calmer les choses. Au lieu de ça ? Le rendement à 10 ans a bondi au-dessus de 4,85 % — le plus haut niveau depuis novembre 2023, en hausse de 15 points de base depuis l’annonce.
Réfléchissez-y. Le gouvernement essaie activement d’acheter des obligations pour faire baisser les rendements. Le marché vend quand même.
Depuis le début du conflit en Iran, le 10 ans a grimpé d’environ 100 points de base. Si cela continue, on pourrait voir des rendements à 5 % la semaine prochaine.
Qu’est-ce que cela signifie pour les gens ordinaires ?
Les taux des prêts hypothécaires augmentent. Les crédits automobiles deviennent plus chers. Les taux des cartes de crédit montent plus haut. Le refinancement devient un rêve inaccessible.
Le marché obligataire ne se soucie pas, pour l’instant, des annonces politiques. Il se préoccupe du risque géopolitique, des anticipations d’inflation et de la capacité réelle du gouvernement à gérer sa charge de dette.
Quand les rendements montent aussi vite malgré l’intervention, le marché dit en substance : « Nous n’achetons pas votre récit. »
Quiconque prévoit un gros achat ou un refinancement devrait surveiller cela de près. Le coût de l’emprunt vient de devenir beaucoup plus concret.