
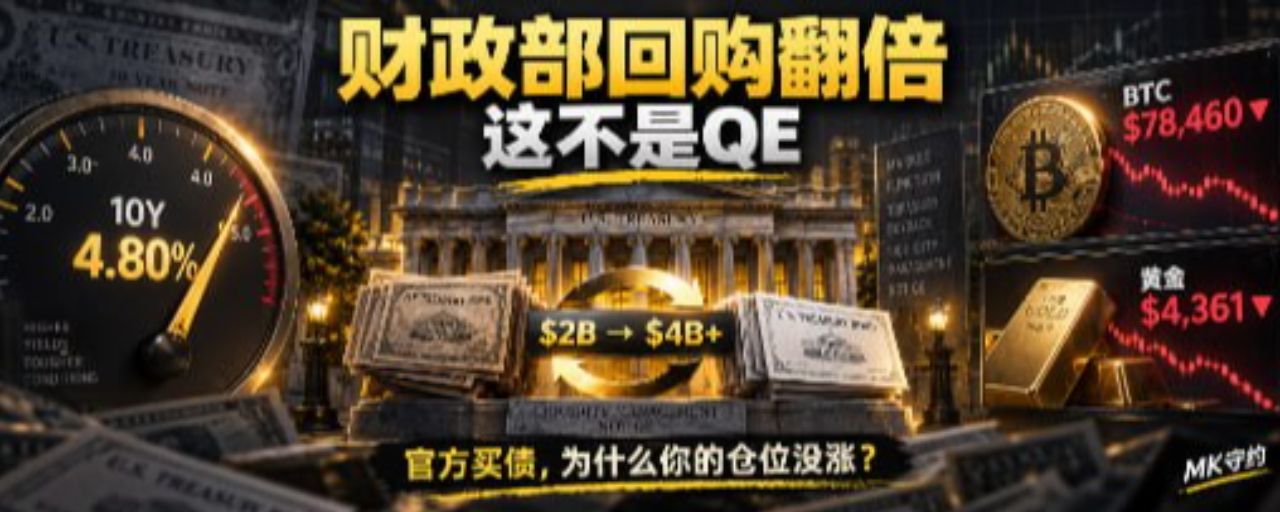


Rendement des bons du Trésor à 4,8 %, le Trésor double les rachats de bons à long terme : vous pensez que c’est un assouplissement quantitatif… alors pourquoi le BTC reste à 78 000 et l’or chute à 4 360 ?
Quand vous voyez « le Trésor américain rachète des bons du Trésor », quelle est votre première réaction ?
C’est l’arrosage qui arrive.
Le BTC devrait monter.
L’or est censé décoller.
Si vous ajoutez directement à votre position à cause de ces trois mots, vous devrez peut-être encore payer des “frais de scolarité” aujourd’hui.
Au 9 septembre à 06h13 CST, l’indice du dollar est déjà retombé autour de 98,84 ; le rendement des bons du Trésor à 10 ans reste à environ 4,80 % ; le BTC ne fait qu’environ 78 460 dollars, tandis que l’or a au contraire chuté vers 4 361 dollars.
Le Trésor américain veut vraiment augmenter les rachats de bons à long terme.
Mais ce n’est ni un QE de la Fed, ni une injection de liquidités sans contrepartie dans vos positions.
4 milliards de dollars peuvent racheter une partie d’anciennes obligations dont la liquidité est plus mauvaise.
Il n’achète pas l’inflation que provoque un baril d’huile proche de 100 dollars ; il n’achète pas non plus le déficit budgétaire américain ; et il ne peut même pas forcer les capitaux mondiaux à prêter à l’Amérique pendant trente ans au prix d’aujourd’hui.
Donc cette fois-ci, ne vous excitez pas en fixant seulement les deux mots “acheter des obligations”.
D’abord : le rendement veut-il vraiment baisser ?
I) Concrètement, que fait le Trésor ?
Le Trésor américain a annoncé qu’à partir du 9 septembre, la limite du rachat de soutien à la liquidité pour les obligations nominales de 10 à 20 ans et de 20 à 30 ans serait relevée, de 2 milliards de dollars par opération à au moins 4 milliards de dollars, avec une durée prévue jusqu’au 4 novembre.
Beaucoup de titres présentent ça comme “les États-Unis commencent à injecter des liquidités”.
Cette explication est trop grossière.
Ce que fait le Trésor, c’est racheter d’anciennes obligations avec une liquidité moins bonne, autrement dit les “off-the-run” que le marché appelle souvent ainsi. L’objectif de l’administration, pour ce type d’opération, est de donner aux participants un créneau périodique pour vendre ces anciennes obligations et ainsi améliorer la liquidité du marché secondaire.
Le QE de la Fed, lui, est un outil de politique monétaire du FOMC : l’objectif est de faire baisser les rendements à long terme et la prime de terme via de très grands achats d’actifs.
Les deux produisent l’image “d’achat officiel d’obligations”, mais la source des fonds, les objectifs de la politique et la signification pour le marché ne sont pas les mêmes.
Le rachat du Trésor ne fera pas disparaître la dette publique par magie.
Les anciennes obligations sont rachetées, mais cela ne change pas le fait que le Trésor doit toujours organiser le financement du gouvernement. Ce que ça améliore, c’est la liquidité du marché, pas l’abolition du besoin de financement budgétaire.
Faites aussi très attention au décalage dans le temps.
Le 9 septembre marque l’entrée en vigueur de la nouvelle limite : cela ne signifie pas que, le jour même, 4 milliards de dollars seront effectivement utilisés pour un rachat de long terme.
Le calendrier initial indiquait que, le 9 septembre à l’heure de l’Est, il s’agirait d’un rachat de gestion de trésorerie en cash allant d’1 mois à 2 ans, avec un plafond maximum de 12,5 milliards de dollars ; le premier rachat de la courbe entre 10 et 20 ans est prévu pour le 10 septembre à l’Est, avec un plafond initial de 2 milliards de dollars, ensuite relevé par la nouvelle annonce à au moins 4 milliards de dollars.
Donc aujourd’hui, le marché négocie des anticipations.
L’examen commence vraiment après l’exécution.
II) Est-ce que les bons du Trésor américains ne sont plus achetés par personne ?
L’enchère de la dette à 3 ans de la nuit dernière a fourni une excellente preuve inverse.
Le Trésor américain a vendu aux enchères pour 58 milliards de dollars d’obligations du Trésor à 3 ans : rendement maximum 4,474 %, multiple des offres 2,72. Les enchérisseurs indirects ont obtenu 62,1 % de la part allouée concurrentielle ; les enchérisseurs directs 26,9 % ; les primary dealers n’ont couvert que 10,9 %.
Ces données ne prouvent pas que les bons du Trésor sont à l’abri de tout souci.
Mais au moins, cela prouve une chose :
Le marché ne refuse pas tous les bons du Trésor américains.
Les acheteurs sont prêts à prêter de l’argent aux États-Unis pour trois ans.
Ils sont juste de moins en moins disposés à verrouiller leur argent avec le rendement d’aujourd’hui pendant 10, 20 voire 30 ans.
Les obligations à court terme négocient surtout la prochaine décision de la Fed.
Les obligations longues doivent aussi supporter le prix du pétrole, l’inflation, le déficit budgétaire, le volume futur d’émissions et la prime de terme.
Vous pouvez deviner quel sera le taux directeur après un an.
Mais qui ose garantir l’inflation et la discipline budgétaire sur les trente prochaines années ?
C’est là que la partie longue devient vraiment chère.
Le Trésor double aussi la limite de rachat : c’est une réponse à la pression de cette période sur le marché.
Toutes les obligations ne sont pas impossibles à vendre.
C’est la compensation du risque exigée par les investisseurs en obligations à long terme.
III) 4 milliards de dollars suffisent-ils à faire pression pour que le rendement à 4,8 % baisse ?
À court terme, ça peut servir.
Sur le long terme, on ne peut pas regarder uniquement les montants.
Quand le Trésor a annoncé l’extension du rachat, le rendement sur la partie longue a reculé temporairement, le dollar s’est affaibli, et l’or et le BTC ont tous deux connu des hausses marquées. La politique a déjà montré qu’elle pouvait changer l’humeur à court terme.
Mais tout le marché des bons du Trésor américain représente des billions de dollars.
À chaque rachat de 4 milliards de dollars, comparé à l’offre long terme et à la taille du stock, c’est encore très petit.
Le jugement de la CFR sur cette politique est très juste : son signal peut être plus important que le montant.
C’est quoi le signal ?
Le Trésor a déjà admis que la liquidité sur la partie longue mérite d’être soutenue spécifiquement par le niveau politique.
Cela donne au marché deux explications totalement opposées.
Les optimistes diront que le Trésor a mis une couche de protection pour les obligations à long terme, ce qui limitera le potentiel de hausse des rendements.
Les personnes prudentes diront : si le marché des obligations longues n’a pas de problème, pourquoi doubler brusquement la limite de rachat au milieu d’un trimestre ?
Il n’y a pas besoin de se disputer des deux côtés.
C’est le prix qui doit répondre.
Si, après l’exécution du rachat, le rendement à 10 ans baisse clairement en dessous de 4,8 % et que la partie à 30 ans recule en même temps : cela montre que la “marge de manœuvre” de la politique fonctionne.
Si le Trésor commence à acheter et que le rendement à 10 ans reste malgré tout au-dessus de 4,8 %, cela montre que le marché ne craint pas la liquidité : il craint l’inflation, le déficit et l’offre de nouvelles obligations.
La première option est favorable au BTC, à l’or et aux actions de croissance.
Ces dernières ne leur donneront qu’un rebond de courte durée.
IV) Le dollar est déjà en baisse : pourquoi le BTC reste à 78 000 ?
Au moment de la coupure des données, l’indice du dollar est d’environ 98,84, soit une baisse d’environ 0,32 % par rapport à la veille.
Avec la formule de trading la plus simple : si le dollar baisse, le BTC devrait monter.
Mais le BTC reste encore autour de 78 460 dollars.
La raison est la structure des positions.
Les positions en contrats globaux de BTC augmentent de 0,18 % sur 24 heures ; le ratio long/short des gros reste à 2,13. Dans le même temps, les flux nets de capitaux sur les contrats sur 24 heures s’élèvent à environ -548 millions de dollars.
Le prix n’a pas monté.
Les capitaux continuent de sortir.
Les positions acheteuses ne se retirent pas entièrement.
Le bon côté, c’est que sur les 15 dernières minutes et la dernière heure, les flux de capitaux sont revenus légèrement ; l’encours des positions sur Binance baisse de 0,87 % sur 24 heures, ce qui indique qu’un désendettement local est en train de se produire.
Le revers, c’est que les gros restent nettement acheteurs : autour de 78 000 dollars, l’assainissement complet n’est pas encore terminé.
Le niveau le plus concentré au-dessus se situe entre 79 150 et 79 350 dollars ; puis seulement entre 79 950 et 80 150 dollars. En dessous, regardez d’abord 77 550 à 77 650 dollars, puis autour de 77 000.
Si le rachat du Trésor pouvait vraiment faire baisser les rendements, le BTC devrait au moins reprendre 79 300 dollars d’abord, puis repasser au-dessus de 80 000.
Si le rendement baisse mais que le BTC n’arrive même pas à récupérer 79 300 dollars, ne cherchez plus d’excuses du côté de la macro.
Cela montre que le problème vient de la structure des capitaux dans la sphère crypto elle-même.
V) Les positions en or sont plus dangereuses que celles du BTC
L’or est déjà passé d’environ 4 400 dollars à 4 361.
Le dollar reste faible.
Le Trésor prépare encore à renforcer le rachat d’obligations longues.
À la logique, l’or devrait être à l’aise.
Les contrats mondiaux sur l’or ont vu leur encours grimper de 9,09 % en 24 heures, et les positions sur Binance augmentent de 7,49 %. Le ratio long/short des comptes des gros monte à 3,14, le taux de financement est d’environ 0,0152 %, et reste positif.
Ce n’est pas qu’il n’y a personne qui soit haussier.
C’est trop de gens qui augmentent leur exposition pendant la baisse.
La logique macro pourrait finalement être favorable à l’or.
Mais l’effet de levier bondé pourrait commencer par faire sortir les mauvaises personnes.
Pour l’or en dessous, regardez d’abord 4 350 à 4 360 dollars. Une fois en rupture : 4 320 à 4 330 dollars, puis en dessous 4 310 à 4 320 dollars.
Pour aller à la hausse, il faut d’abord reprendre 4 400 dollars.
Ce n’est que si l’on repasse au-dessus de 4 440 à 4 460 dollars que l’on saura que le marché recommence à négocier le recul des rendements et la faiblesse du dollar.
Si le Trésor achète des obligations et que les rendements baissent, mais que l’or continue de baisser, c’est que l’évacuation des positions acheteuses n’est pas terminée.
À ce moment-là, le geste le plus dangereux consiste à utiliser “le Trésor injecte de la liquidité” comme prétexte pour votre effet de levier.
VI) Il y a trois voies à venir
Première voie : après le rachat, le rendement de la partie longue baisse nettement
C’est la trajectoire la plus confortable pour le BTC et l’or.
Le dollar continue de s’affaiblir, le BTC reprend 79 300 dollars et défie 80 000, et l’or repasse au-dessus de 4 400 dollars.
Mais la première bougie haussière ne mérite pas d’être suivie.
Le rendement, le dollar et les flux de capitaux doivent au moins être confirmés par deux signaux en même temps.
Deuxième voie : le Trésor commence à racheter, mais le rendement à 10 ans reste au-dessus de 4,8 %
Cette voie est la plus à surveiller par prudence.
Cela montre que 4 milliards de dollars peuvent améliorer le trading, mais qu’ils ne peuvent pas changer la façon dont le marché fixe le prix de l’inflation et de l’offre budgétaire.
Le BTC continue de vérifier 77 600 et 77 000 dollars.
L’or vérifie 4 355 et 4 325 dollars.
Le “bon signal de politique” que vous voyez n’est peut-être qu’une opportunité de réduire un peu les positions longues en haut de cycle.
Troisième voie : le rendement baisse, mais le BTC et l’or ne montent toujours pas
C’est plus difficile à traiter que la hausse des rendements.
La pression macro s’est déjà atténuée, mais le prix ne réagit pas : cela signifie que l’effet de levier à l’intérieur des actifs, les flux de fonds et les ventes n’ont pas encore été “assainis”.
Ne vous précipitez pas pour acheter le point bas.
Attendez d’abord que le prix prouve quelque chose.
VII) Ne prenez pas “l’achat officiel d’obligations” comme votre stop-loss
Le marché adore utiliser des mots similaires : il vous vend des histoires entièrement différentes.
La Fed achète des obligations, le Trésor achète des obligations : on dirait que c’est pareil, “acheter des obligations”.
QE, soutien à la liquidité, gestion de trésorerie : on dirait que ce sont toutes des histoires d’argent.
Mais vos positions ne devraient pas gagner de l’argent grâce à des mots-clés.
Le Trésor peut racheter les anciennes obligations.
Il ne peut pas racheter la confiance du marché dans l’inflation et le déficit.
4 milliards de dollars peuvent ajouter une couche de protection aux obligations à long terme.
Cela ne garantit pas que le rendement sur 10 ans va forcément baisser, ni que le BTC reviendra forcément à 80 000 dollars, et encore moins qu’il pourra porter à la place des acheteurs d’or la pression des positions trop bondées.
Donc, ensuite, n’allez pas demander : “le Trésor a déjà agi, peut-on acheter le point bas ?”.
Commencez par regarder trois choses :
Le rendement à 10 ans passe-t-il en dessous de 4,8 % ?
Quand le dollar baisse, est-ce que le BTC repasse au-dessus de 79 300 dollars ?
Quand l’or rebondit, l’encours et le taux de financement se calment-ils aussi ?
La politique vous donne une fenêtre d’observation, pas une “carte joker”.
Le marché peut considérer le rachat comme un bon signal.
Vos positions doivent permettre que, au final, ce ne soit qu’une opération de maintenance de liquidité.
— MK守约

