
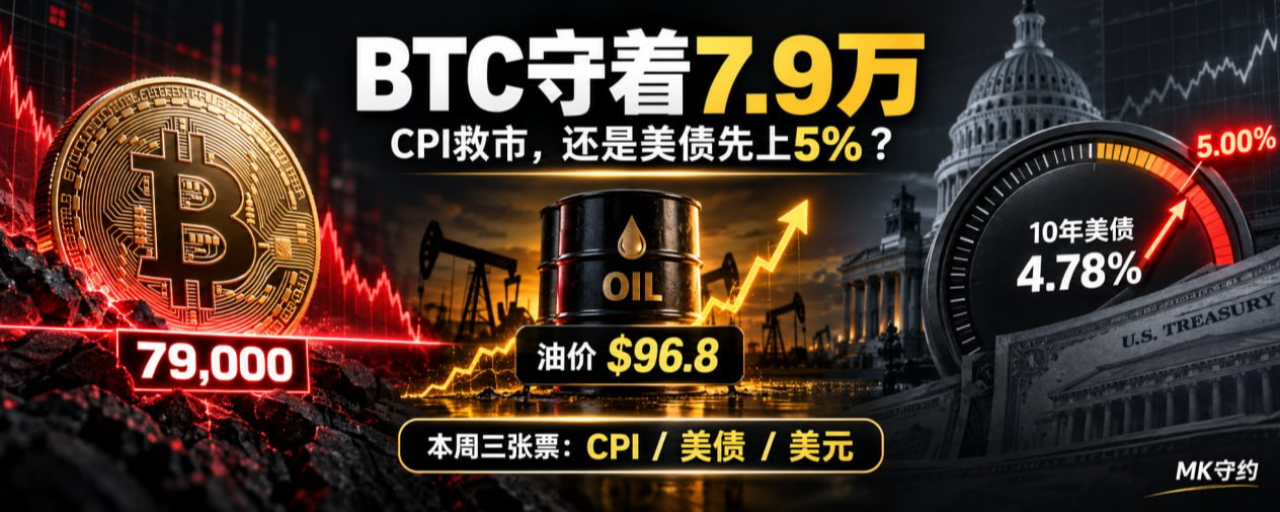


Le BTC reste autour de 79 000, le pétrole grimpe à 96 $ : le CPI de cette semaine va-t-il sauver la situation, ou est-ce que le Trésor US à 10 ans passera d’abord à 5 % ?
Vendredi dernier, vous pariez peut-être encore sur une baisse des taux.
Non-agricultural 16,2 mille de baisse à la publication : le BTC passe sous 80 000 $, et vous recommencez à croire que la hausse des taux aura bien lieu en septembre.
À l’heure actuelle, le BTC est encore autour de 79 000 $, le pétrole se rapproche déjà de 97 $, et le rendement des obligations US à 10 ans est aussi bloqué à 4,78 %.
L’erreur la plus facile que vous commettez maintenant, ce n’est ni d’être haussier, ni d’être baissier.
C’est qu’on vient juste de vous humilier avec une certitude, et vous vous accrochez immédiatement à une autre certitude.
Un très bon chiffre de l’emploi non agricole donne effectivement à la Fed de la marge pour relever ses taux.
Mais la probabilité d’une hausse des taux en septembre est actuellement d’environ 58 % : seulement quelques points de plus que les 52 % avant la publication des données, voire à peu près équivalente à celle d’il y a une semaine.
Le marché crie sur la hausse des taux, mais seulement en paroles.
Ceux qui prennent vraiment l’argent pour voter n’ont pas encore fait de la hausse de taux une issue actée.
L’enjeu clé de cette semaine n’est pas de deviner si le CPI sera un peu plus haut ou un peu plus bas.
Il faut voir si trois billets peuvent être orientés vers la même direction :
Les rendements des bons du Trésor.
Le dollar.
La structure des flux de capitaux pour le BTC et l’or.
Tant qu’ils ne s’alignent pas, tu ne fais pas face à une tendance : tu fais face à un marché de singe.
I. Le fort NFP ne résout que la question « peut-on augmenter ? », et non « faut-il augmenter ? ».
Le rapport sur l’emploi de vendredi était très solide.
Création d’emplois : +162 000, bien au-dessus des attentes ; le taux de chômage reste à 4,1 %, et les données des deux mois précédents ont aussi été révisées à la hausse.
Ce rapport renverse une hypothèse : l’emploi américain n’est pas assez faible pour « attacher » les mains de la Fed.
Mais ça n’a pas directement annoncé une hausse des taux en septembre.
Après la publication du NFP, le BTC est passé d’environ 81 300 $ à 78 700 $ ; le rendement des bons du Trésor à 2 ans a aussi monté, passant d’environ 4,36 % à 4,42 %.
La réaction a été très violente.
Mais la probabilité de hausse de taux n’est passée qu’environ de 52 % à 58 %.
Cela montre que le marché négocie vraiment :
La Fed peut « augmenter les taux » maintenant.
Quant à savoir s’il « faut augmenter les taux » ou non, cela dépend aussi de l’inflation de cette semaine.
Le PPI américain d’août sera publié à 20 h 30 (heure de Pékin) le 10 septembre, et le CPI à 20 h 30 le 11 septembre.
Le CPI est la réponse la plus importante à l’inflation avant la réunion de la Fed du 15 au 16 septembre.
Si tu écris maintenant 58 % comme 100 %, tu ne fais pas du trading de données.
Tu utilises ta position pour décider à la place de la Fed.
II. Le vrai danger cette semaine, ce n’est pas seulement le CPI : le prix du pétrole a déjà mis le feu à l’inflation en avance.
Le Brent a déjà clôturé vendredi à 96,28 $ ; aujourd’hui, il est monté jusqu’à environ 96,80 $. Sur la semaine dernière, il a progressé de 7,8 % ; le WTI est aussi au-dessus de 92 $.
L’escalade des conflits entre les États-Unis et l’Iran à l’encontre des pétroliers augmente encore les risques de transport dans le détroit d’Ormuz.
La hausse du prix du pétrole n’entrera pas entièrement dans le CPI d’août.
Donc, ne vois pas le brut approcher 97 $ et affirme directement que le CPI de vendredi va forcément exploser.
Mais il modifiera les anticipations d’inflation pour les prochains mois, et aussi la façon dont la Fed évalue un CPI modéré.
Supposons que le CPI core baisse juste comme prévu vendredi.
Dans un cas normal, le marché négocierait une baisse des rendements, un dollar plus faible et un rebond des actifs à risque.
Mais si, en même temps, le prix du pétrole se rapproche de 100 $, le marché continuera de poser la question :
Combien de temps ce refroidissement pourra-t-il durer ?
Le coût énergétique va-t-il de nouveau entrer dans les prix du transport, des biens et des services ?
La Réserve fédérale va-t-elle oser considérer une bonne donnée comme une tendance ?
Donc cette semaine, on ne peut pas se contenter de surveiller le CPI.
Ce que tu dois surveiller, c’est de savoir si, après la publication du CPI, le rendement des bons du Trésor US à 10 ans baisse réellement ou non.
Les données sont modérées, mais les rendements ne baissent pas : cela montre que le marché ne croit pas encore que le risque inflationniste soit levé.
Les données sont plutôt chaudes : une nouvelle percée des rendements au-dessus de 4,8 % constitue une pression plus directe sur le BTC, l’or et les actions américaines surévaluées.
Troisièmement : les bons US à 10 ans ne sont pas loin des 5 % ; c’est l’indicateur de pression commun de tous les actifs.
Au 4 septembre, le rendement des bons du Trésor à 2 ans est à 4,37 %, celui à 10 ans à 4,78 %, et le rendement réel à 10 ans à 2,43 % ; au vu d’aujourd’hui, l’indice du dollar est d’environ 99,17.
Ces données ont une différence importante.
À deux ans, c’est plus proche des anticipations de politique de la Fed.
Les rendements à 10 ans et réels déterminent la valorisation des actions, le coût d’opportunité de l’or et le prix du capital mondial.
Donc même si la probabilité de hausse de taux n’évolue pas clairement cette semaine, tant que le rendement sur la partie longue continue de se rapprocher de 5 %, les actifs risqués continueront de souffrir.
La raison n’est pas compliquée.
Le rendement sans risque devient de plus en plus élevé : le seuil pour détenir des actions tech surévaluées et des actifs crypto très volatils devient aussi de plus en plus élevé.
Avec la hausse des rendements réels, l’or doit aussi faire face à des coûts de détention plus élevés.
Si le dollar se raffermit en même temps, la pression passera des bons du Trésor aux actions américaines, à l’or et au BTC.
En outre, cette semaine, l’émission et les adjudications de bons du Trésor américain testeront aussi si le marché est disposé à continuer d’acheter à des niveaux de rendement actuels.
La demande aux enchères est forte : les rendements sur la partie longue pourraient obtenir un coussin temporaire.
La demande est faible : même si le CPI ne dépasse pas fortement les attentes, les rendements à 10 ans pourraient continuer de monter à cause de l’offre et de la prime de terme.
C’est pourquoi le chiffre le plus important cette semaine n’est peut-être pas le CPI lui-même.
Peut-être après la publication du CPI : est-ce que le rendement à 10 ans reste au-dessus de 4,8 % ?
IV. L’endroit le plus dangereux du BTC : le prix est faible, mais les positions longues n’ont pas vraiment capitulé
À 22 h 17 (CST) aujourd’hui, le BTC est d’environ 79 165 $.
Sur les 24 dernières heures, le volume de contrats BTC mondiaux augmente légèrement de 0,2 %, et sur Binance de 0,3 % ; le ratio long/short des gros investisseurs atteint 1,99, et celui des comptes de gros investisseurs est aussi autour de 1,20.
Dans le même temps, sur tout le marché, les flux nets de capitaux sur les futures BTC sur 24 heures sont en sortie d’environ 714 millions de dollars.
L’argent sort.
Le prix reste sous 80 000 $.
Les positions ne baissent pas nettement.
Les gros investisseurs restent plutôt acheteurs.
Ce n’est pas une structure propre après une capitulation des positions longues.
C’est plutôt comme si quelqu’un ne voulait pas admettre qu’il a tort, et attend que le CPI lui permette de se sortir.
Les flux d’ordres à court terme ne se sont pas non plus réellement renforcés. À 22 h 33 (CST), le BTC est d’environ 79 015 $ ; sur les 5 dernières minutes, la part des ventes initiées par les vendeurs est d’environ 71,9 %, et sur 15 minutes, d’environ 58,0 %.
Un ordre d’achat sur une minute peut tirer une bougie haussière.
Mais tant que la fenêtre la plus longue reste nette en vendeuse, ne transformez pas un rebond en retournement de tendance.
Ensuite, d’abord regarder 80 000 $.
Pour y repasser, il faut seulement prouver que le prix a arrêté de chuter.
Si le prix repasse 80 000 $, que les capitaux passent de la sortie à l’entrée, et que le volume des positions ne s’enflamme pas soudainement, alors cela indique que le véritable support revient.
Si on repasse à nouveau sous le plus bas de vendredi d’environ 78 700 $, et que le volume des positions reste élevé, les positions longues ont encore le risque d’une deuxième vague de réduction passive.
Donc, ce que tu ne dois surtout pas faire maintenant, c’est de voir que 79,0k est moins cher que 82,0k et d’en déduire automatiquement que c’est sans risque.
Bon marché, c’est seulement le prix.
La sécurité dépend de la structure.
V. L’or non plus n’est pas « si le prix du pétrole monte, alors l’or monte forcément ».
L’or est actuellement d’environ 4 410 $ ; le rendement réel à 10 ans est de 2,43 %.
Les conflits géopolitiques et la hausse du pétrole devraient au contraire donner à l’or un support de valeur refuge.
…alors que les anticipations de hausses de taux, le dollar et les rendements réels réelles le maintiennent de l’autre côté.
Sur les 24 dernières heures, les positions sur les contrats mondiaux d’or ont baissé de 1,55 %, mais les positions sur Binance ont au contraire augmenté de 5,3 % ; le ratio long/short des comptes des gros investisseurs atteint 2,61.
Ce n’est pas non plus une structure parfaitement identique.
Les capitaux mondiaux se contractent.
Les positions à effet de levier sur une seule bourse augmentent.
Si le CPI est plutôt chaud et que les rendements réels continuent de monter, l’or pourrait d’abord tester un support autour de 4 400 $, plutôt que d’atteindre directement de nouveaux sommets juste à cause de la guerre et de la hausse du pétrole.
Si le CPI se calme, et que le dollar et les rendements réels baissent simultanément, l’or aura alors plus de facilité à transformer la logique de valeur refuge en flux acheteurs de tendance.
Souviens-toi que :
Le risque géopolitique donne une raison à l’or.
Le taux d’intérêt réel détermine si les capitaux sont prêts à payer immédiatement.
VI. Cette semaine, les trois scénarios : ta position doit pouvoir survivre dans chacun d’eux.
Premier cas : un refroidissement modéré de l’inflation
Si l’inflation core se calme nettement, que les rendements à 2 et à 10 ans baissent en synchronisation, et que le dollar faiblit : c’est le chemin le plus confortable pour les actifs à risque.
Observer d’abord si le BTC arrive à repasser la barre des 80 000 $, puis vérifier si les flux de capitaux reviennent.
Pour l’or, il faut voir s’il arrive à établir un nouvel ancrage au-dessus de 4 400 $.
Attention : ne te contente pas de regarder les données, et ne poursuis pas la première bougie haussière.
Tant que les obligations et le dollar ne confirment pas, le rebond pourrait n’être qu’un départ précipité.
Deuxième cas : l’inflation core redevient plutôt chaude
Si l’inflation core atteint ou dépasse une zone à haut risque de 0,3 %, la probabilité de hausse de taux continue de monter ; si le rendement à 10 ans dépasse 4,8 % et que le dollar se renforce en même temps, le marché réévaluera et négociera à nouveau un resserrement.
Le BTC d’abord vérifie autour de 78 700 $.
Vérifier l’or à 4 400 $.
Les actions tech surévaluées feront elles aussi face à une pression liée aux taux d’actualisation.
Le scénario le plus dangereux ici n’est pas que tu n’aies pas shorté à l’avance.
C’est que, avant même la publication des données, tu gardes un long à fort effet de levier qui ne te laisse qu’une seule issue possible.
Troisième cas : le CPI n’est pas chaud, mais le pétrole et les rendements sur la partie longue ne baissent pas
C’est le chemin de singe le plus facile à faire perdre de l’argent aux gens.
Les chiffres de l’inflation ne sont pas « assez mauvais » pour confirmer une hausse de taux.
Mais le pétrole reste à des niveaux élevés.
L’offre en bons du Trésor et la prime de terme font encore que les rendements à 10 ans ne peuvent pas redescendre.
Alors le BTC ne baisse pas vraiment en profondeur, mais il ne tient pas non plus au-dessus de 80 000 $.
L’or a un support de valeur refuge, mais il se fait repousser sans cesse par les rendements réels.
À chaque rebond du marché actions, quelqu’un y court ; à chaque hausse des rendements, quelqu’un coupe ses pertes.
Si tu ne réduis pas l’effet de levier, ce marché n’a même pas besoin que tu choisisses la bonne direction : il peut te cueillir dans les deux sens.
VII. Comment faire cette semaine, pour ne pas parier sur un seul chiffre
D’abord, réduire l’effet de levier avant la publication des données.
Tu peux avoir un avis, mais ne laisse pas une erreur de 0,1 point de pourcentage décider de la vie ou de la mort de ton compte.
Deuxième point : d’abord regarder les bons du Trésor, ensuite le dollar, et enfin le prix.
Le BTC monte, mais les rendements des bons US ne baissent pas, et le dollar reste fort : considère-le d’abord comme un rebond.
L’or monte, les rendements réels continuent aussi de monter : ne vous précipitez pas pour crier à un nouveau plus haut.
Troisièmement : vérifier si, pendant la hausse, l’argent revient.
Si le BTC repasse les 80 000 $ et que les capitaux continuent de sortir alors que les positions continuent d’augmenter, ce n’est pas une percée saine : c’est davantage de gens qui s’entassent dans la même porte.
Quatrième : ne traite pas trois actifs comme trois poches de diversification distinctes.
Si tu détiens en même temps du BTC, de l’or et des actions tech, et que tous ces actifs parient sur une baisse des rendements, en réalité tu n’as qu’une seule transaction.
La semaine dernière, beaucoup de gens ont considéré le fait de ne pas augmenter les taux comme une certitude.
Après le NFP, certains se dépêchent encore d’assimiler une hausse de taux « inévitable » à une certitude.
Le marché n’a pas changé de mode de jeu.
On a juste changé de groupe de gens qui commettent la même erreur au même endroit.
Ne te contente pas de deviner si le CPI sera haut ou bas cette semaine.
D’abord regarder le rendement, ensuite le dollar, et enfin voir si l’argent revient lorsque le BTC monte.
Les données peuvent n’apporter qu’une seule réponse.
Ta position doit te permettre trois issues.
—MK respecte sa parole


Point de données : 7 septembre 2026 à 22 h 33 (CST). Le BTC, XAU et les données macro proviennent d’une capture standardisée MarketSignal ; les rendements des bons du Trésor proviennent des données journalières les plus récentes du 4 septembre du Département du Trésor américain, pas en temps réel ; la qualité des flux d’ordres en courte fenêtre pour XAU est « YELLOW », non utilisée comme base de jugement officiel. Les scénarios, les positions et la discipline de trading mentionnés dans le texte servent à la gestion du risque et ne constituent pas un conseil en investissement.