
Que se passe-t-il lorsque l’emprunt et le prêt ne nécessitent plus une banque traditionnelle pour faire l’intermédiaire entre les deux parties ?
Cette question est l’une des raisons pour lesquelles Aave continue de se démarquer à mes yeux dans la finance décentralisée. Plutôt que de simplement créer un autre jeton ou une autre plateforme d’échange, Aave se concentre sur l’une des fonctions les plus fondamentales de la finance : le prêt et l’emprunt.
À la base, Aave est un protocole de prêt décentralisé où les utilisateurs peuvent fournir des actifs numériques à des pools de liquidité et gagner des intérêts, tandis que d’autres utilisateurs peuvent emprunter des actifs en apportant des garanties. Le processus est géré par des contrats intelligents plutôt que de s’appuyer sur une institution centralisée traditionnelle pour approuver chaque transaction.
La partie intéressante, c’est la mesure dans laquelle on peut représenter une infrastructure financière au moyen de règles programmables.
Dans la finance traditionnelle, le prêt implique des évaluations de crédit, des intermédiaires, des dépositaires (custodians), des accords juridiques et des processus opérationnels. La DeFi aborde le problème différemment. Aave utilise la sur-collatéralisation et des mécanismes automatisés pour gérer les marchés de prêt. Les emprunteurs doivent généralement déposer plus de valeur en garantie qu’ils ne peuvent emprunter, ce qui aide le protocole à gérer le risque associé à des actifs numériques volatils.
Ce modèle établit une distinction importante entre le crédit traditionnel et le prêt décentralisé. Aave ne cherche pas simplement à copier une banque. Au contraire, il explore à quoi peut ressembler le prêt lorsque les garanties, les calculs d’intérêt et les liquidations sont gérés de manière transparente par des smart contracts.
Un autre aspect que je trouve important, c’est la liquidité. Un protocole de prêt devient utile lorsqu’il y a suffisamment de liquidité pour que les prêteurs et les emprunteurs interagissent efficacement. Cela crée un effet de réseau : plus de liquidité peut améliorer l’utilité des marchés, tandis que des marchés utiles peuvent attirer davantage de participants.
Mais le prêt DeFi n’est pas sans risque.
Les vulnérabilités des smart contracts, la volatilité des actifs, les événements de liquidation, les dépendances aux oracles et l’évolution des conditions de marché peuvent tous affecter les utilisateurs. Comprendre donc les mécanismes derrière un protocole est bien plus important que de simplement regarder ses dépôts totaux ou le prix du token.
Ce qui rend Aave intéressant pour moi, c’est l’expérience plus vaste qu’il représente. Les services financiers ne doivent pas nécessairement disparaître ; certaines de leurs fonctions sous-jacentes peuvent potentiellement devenir programmables, transparentes et accessibles via une infrastructure décentralisée.
Si ce modèle continue de mûrir, le prêt décentralisé pourrait devenir un élément important d’un système financier plus large “on-chain”, dans lequel les actifs, la liquidité et les applications financières interagissent de manière plus fluide.
La question la plus importante n’est pas de savoir si la DeFi peut recréer le crédit traditionnel. C’est de savoir si une infrastructure financière programmable peut, à terme, fournir des services plus accessibles, transparents et interopérables (composables) que les systèmes que nous utilisons aujourd’hui.
Pensez-vous que le prêt décentralisé finira par devenir un outil financier grand public, ou restera-t-il principalement un produit natif de la crypto ?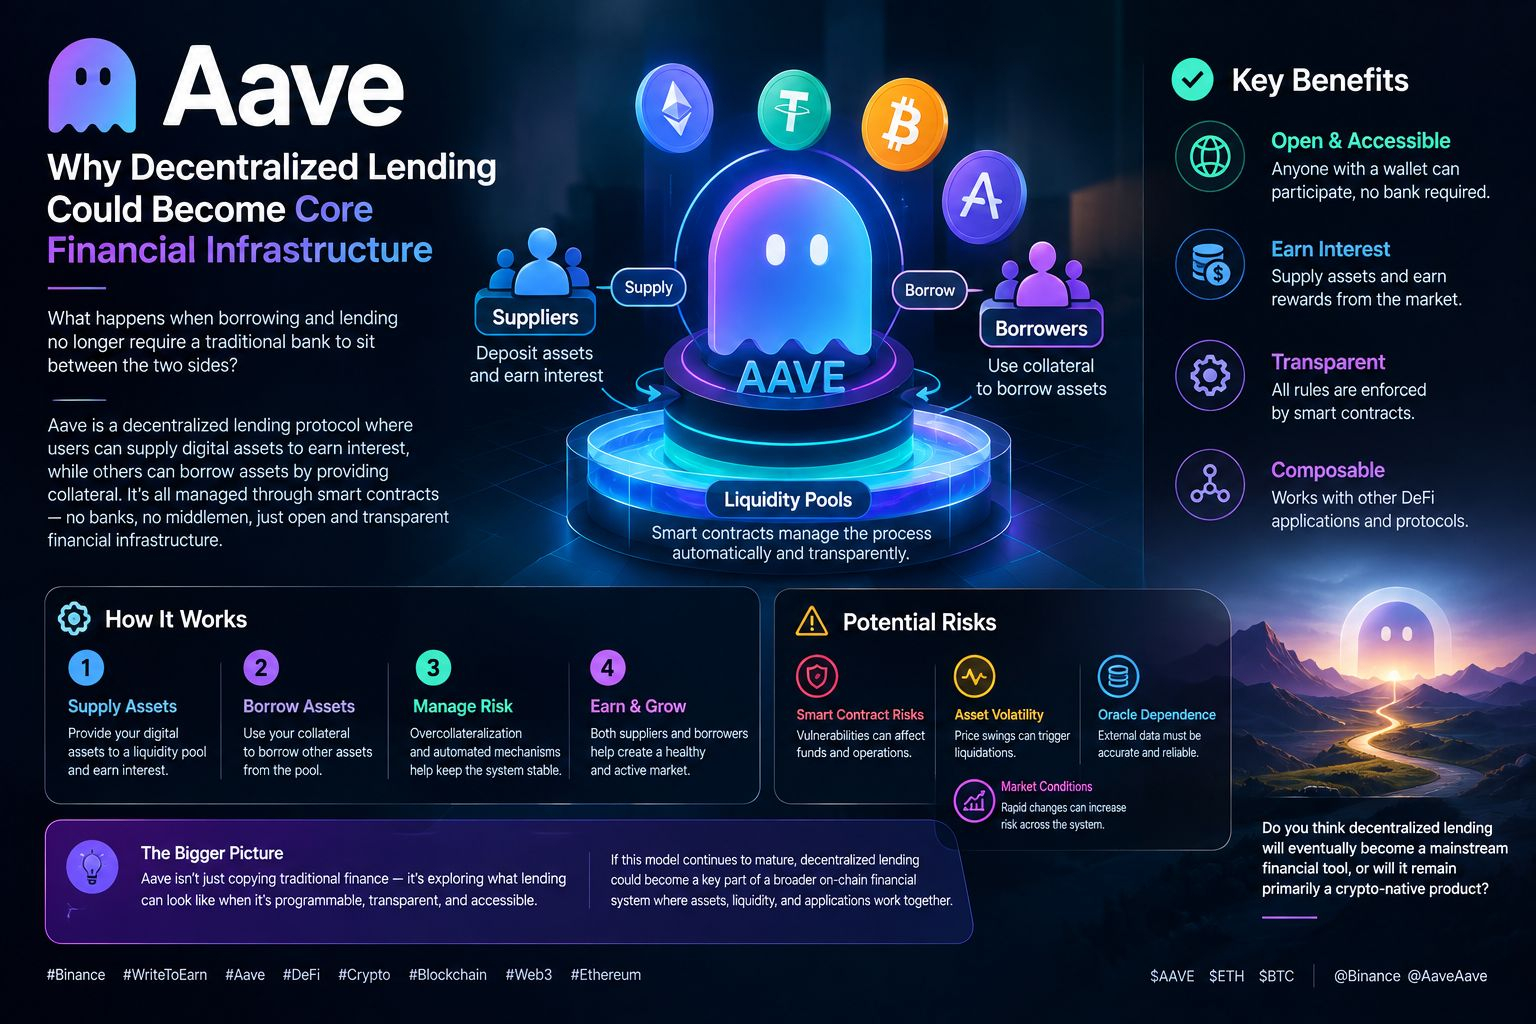
#Binance #WriteToEarn #Aave #DeFi #Crypto
$ETH $BTC $AAVE
