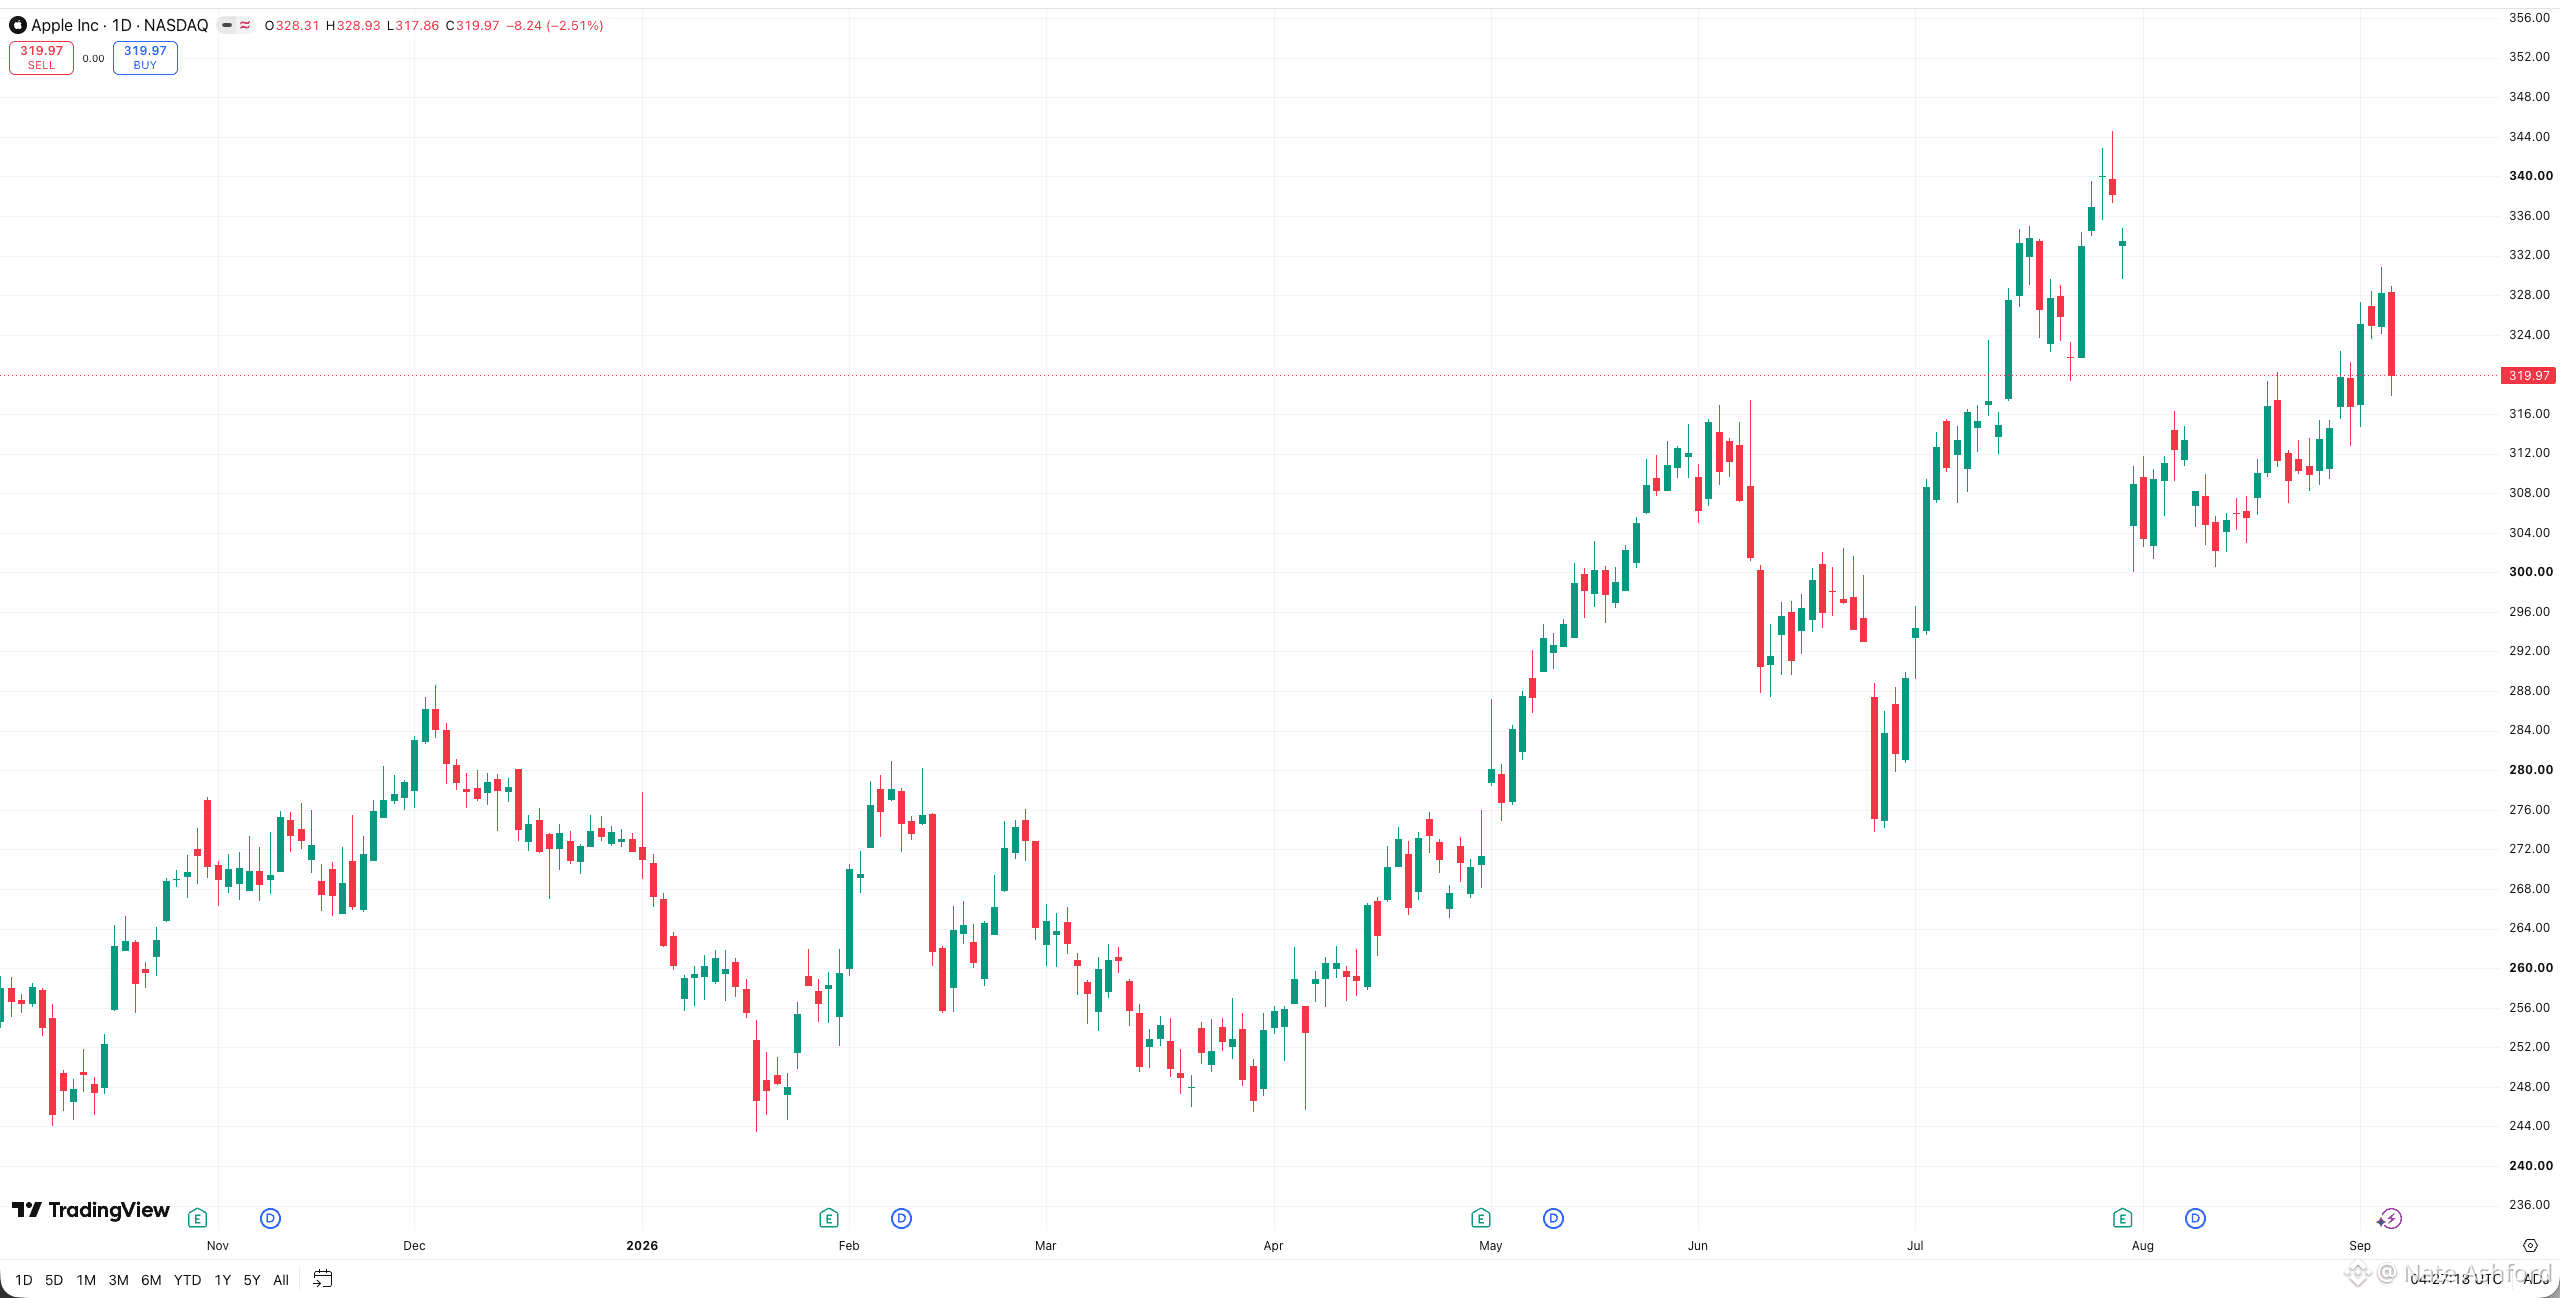
Apple a gagné 8 % au cours du mois dernier et 30 % depuis avril. L’événement du 9 septembre — le premier de Ternus en tant que PDG, un iPhone pliable dont la rumeur court, et un renouvellement complet de la gamme — est déjà valorisé comme un succès éclatant avant même d’avoir lieu.
C’est ce scénario que je surveille, parce que « acheter la rumeur, vendre la nouvelle » n’est pas un cliché lorsque l’action se négocie à 37 fois les bénéfices.
Le trimestre de juin a été vraiment solide : le chiffre d’affaires a augmenté de 16 % à 109 milliards de dollars, les bénéfices de 27 % et les ventes d’iPhone de 22 %. Mais les prévisions pour le trimestre de septembre racontent une autre histoire — croissance des ventes ralentie à 9-11 %, vent contraire de change de 2,5 points, contraintes d’approvisionnement, et marge brute se comprimant de 50,1 % à 47-48 %. Ce rapport tombera en octobre, juste après le pic d’enthousiasme autour de l’événement.
Morgan Stanley a un objectif de 360 $ — soit environ 9 % de hausse par rapport au niveau actuel — et estime que le seul modèle pliable générera 14 milliards de dollars de revenus au trimestre de décembre. Les prix de l’iPhone 18 devraient être supérieurs de 10 à 20 % à ceux de l’iPhone 17. Le pliable serait vendu au-delà de 2 000 $. Donc, le cycle produit est bien réel.
L’erreur dans laquelle ce scénario vous pousse : courir après la dynamique pré-événement jusque dans une valorisation déjà à 37 fois les bénéfices, puis conserver la position à travers un rapport du trimestre de septembre annoncé plus faible. Le constat honnête ici, c’est que le cycle produit soutient l’action sur 6 à 12 mois, mais le point d’entrée après une hausse de 30 % et avant un trimestre plus faible n’est pas l’endroit où la discipline règne.
Attendez le repli. Les produits seront toujours là.
C’est ce scénario que je surveille, parce que « acheter la rumeur, vendre la nouvelle » n’est pas un cliché lorsque l’action se négocie à 37 fois les bénéfices.
Le trimestre de juin a été vraiment solide : le chiffre d’affaires a augmenté de 16 % à 109 milliards de dollars, les bénéfices de 27 % et les ventes d’iPhone de 22 %. Mais les prévisions pour le trimestre de septembre racontent une autre histoire — croissance des ventes ralentie à 9-11 %, vent contraire de change de 2,5 points, contraintes d’approvisionnement, et marge brute se comprimant de 50,1 % à 47-48 %. Ce rapport tombera en octobre, juste après le pic d’enthousiasme autour de l’événement.
Morgan Stanley a un objectif de 360 $ — soit environ 9 % de hausse par rapport au niveau actuel — et estime que le seul modèle pliable générera 14 milliards de dollars de revenus au trimestre de décembre. Les prix de l’iPhone 18 devraient être supérieurs de 10 à 20 % à ceux de l’iPhone 17. Le pliable serait vendu au-delà de 2 000 $. Donc, le cycle produit est bien réel.
L’erreur dans laquelle ce scénario vous pousse : courir après la dynamique pré-événement jusque dans une valorisation déjà à 37 fois les bénéfices, puis conserver la position à travers un rapport du trimestre de septembre annoncé plus faible. Le constat honnête ici, c’est que le cycle produit soutient l’action sur 6 à 12 mois, mais le point d’entrée après une hausse de 30 % et avant un trimestre plus faible n’est pas l’endroit où la discipline règne.
Attendez le repli. Les produits seront toujours là.