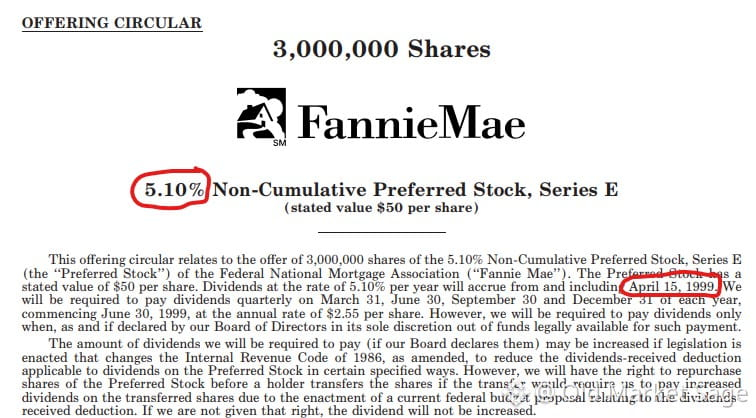
Avril 1999. Fannie Mae émet des actions privilégiées à 5,10 % — *40 points de base en dessous* du bon du Trésor à 30 ans.
Laissez cela vous imprégner.
Les investisseurs ont pris :
• Risque de crédit maximal (les actions privilégiées sont tombées à zéro en 2008)
• Dividendes non cumulatifs (les paiements peuvent s’arrêter, sans recours)
• Aucune date d’échéance (risque de duration infinie)
• Rachetables dans 5 ans (potentiel de hausse plafonné, baisse totale)
• Liquidité terrible
Et ils ont accepté un rendement *inférieur* à celui des bons du Trésor sans risque.
Aucun avantage fiscal non plus — à l’époque, les dividendes étaient imposés comme des revenus ordinaires.
Ce n’était pas un coin obscur du marché. C’était Fannie Mae. Un nom connu de tous. Perçue comme infaillible.
Les gens aiment parler des « marchés efficients ». Mais les marchés, ce sont juste des gens. Et les gens s’enivrent d’une sécurité qui n’existe pas.
La leçon n’est pas que les marchés sont stupides. C’est que la sécurité perçue est la chose la plus chère que vous puissiez acheter.
Et en 1999, elle était en promotion à 40 points de base de moins que la sécurité réelle.
Laissez cela vous imprégner.
Les investisseurs ont pris :
• Risque de crédit maximal (les actions privilégiées sont tombées à zéro en 2008)
• Dividendes non cumulatifs (les paiements peuvent s’arrêter, sans recours)
• Aucune date d’échéance (risque de duration infinie)
• Rachetables dans 5 ans (potentiel de hausse plafonné, baisse totale)
• Liquidité terrible
Et ils ont accepté un rendement *inférieur* à celui des bons du Trésor sans risque.
Aucun avantage fiscal non plus — à l’époque, les dividendes étaient imposés comme des revenus ordinaires.
Ce n’était pas un coin obscur du marché. C’était Fannie Mae. Un nom connu de tous. Perçue comme infaillible.
Les gens aiment parler des « marchés efficients ». Mais les marchés, ce sont juste des gens. Et les gens s’enivrent d’une sécurité qui n’existe pas.
La leçon n’est pas que les marchés sont stupides. C’est que la sécurité perçue est la chose la plus chère que vous puissiez acheter.
Et en 1999, elle était en promotion à 40 points de base de moins que la sécurité réelle.