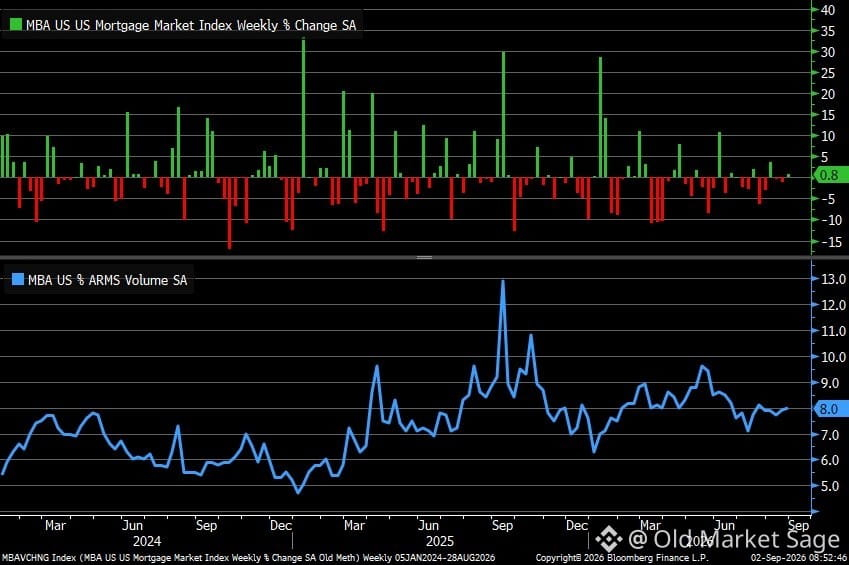
Les demandes de prêt hypothécaire ont augmenté de 0,8 % la semaine dernière après deux semaines consécutives de baisse. Pas exactement une ruée, mais c’est quelque chose.
Ce qui a attiré mon attention : les prêts à taux ajustable (ARM) représentent désormais 8 % de l’activité hypothécaire — le plus haut niveau observé depuis cinq semaines. Quand les gens commencent à se tourner vers des hypothèques à taux variable, cela signifie généralement qu’ils s’étirent pour pouvoir payer l’échéance. Ils parient sur une baisse des taux plus tard. Peut-être qu’ils ont raison. Peut-être pas.
Le taux fixe sur 30 ans s’établit à 6,79 %, quasiment stable. Il reste élevé par rapport à la mémoire récente, mais nous sommes loin de la panique de fin 2023.
L’immobilier dépend toujours de l’accessibilité et des anticipations. Pour l’instant, les acheteurs font prudemment un pas en arrière, mais pas assez pour être sûrs de vouloir s’engager sur le long terme. Cela en dit long sur l’état réel du sentiment.
Ce qui a attiré mon attention : les prêts à taux ajustable (ARM) représentent désormais 8 % de l’activité hypothécaire — le plus haut niveau observé depuis cinq semaines. Quand les gens commencent à se tourner vers des hypothèques à taux variable, cela signifie généralement qu’ils s’étirent pour pouvoir payer l’échéance. Ils parient sur une baisse des taux plus tard. Peut-être qu’ils ont raison. Peut-être pas.
Le taux fixe sur 30 ans s’établit à 6,79 %, quasiment stable. Il reste élevé par rapport à la mémoire récente, mais nous sommes loin de la panique de fin 2023.
L’immobilier dépend toujours de l’accessibilité et des anticipations. Pour l’instant, les acheteurs font prudemment un pas en arrière, mais pas assez pour être sûrs de vouloir s’engager sur le long terme. Cela en dit long sur l’état réel du sentiment.