#美国10年期美债收益率触及2023年11月来最高
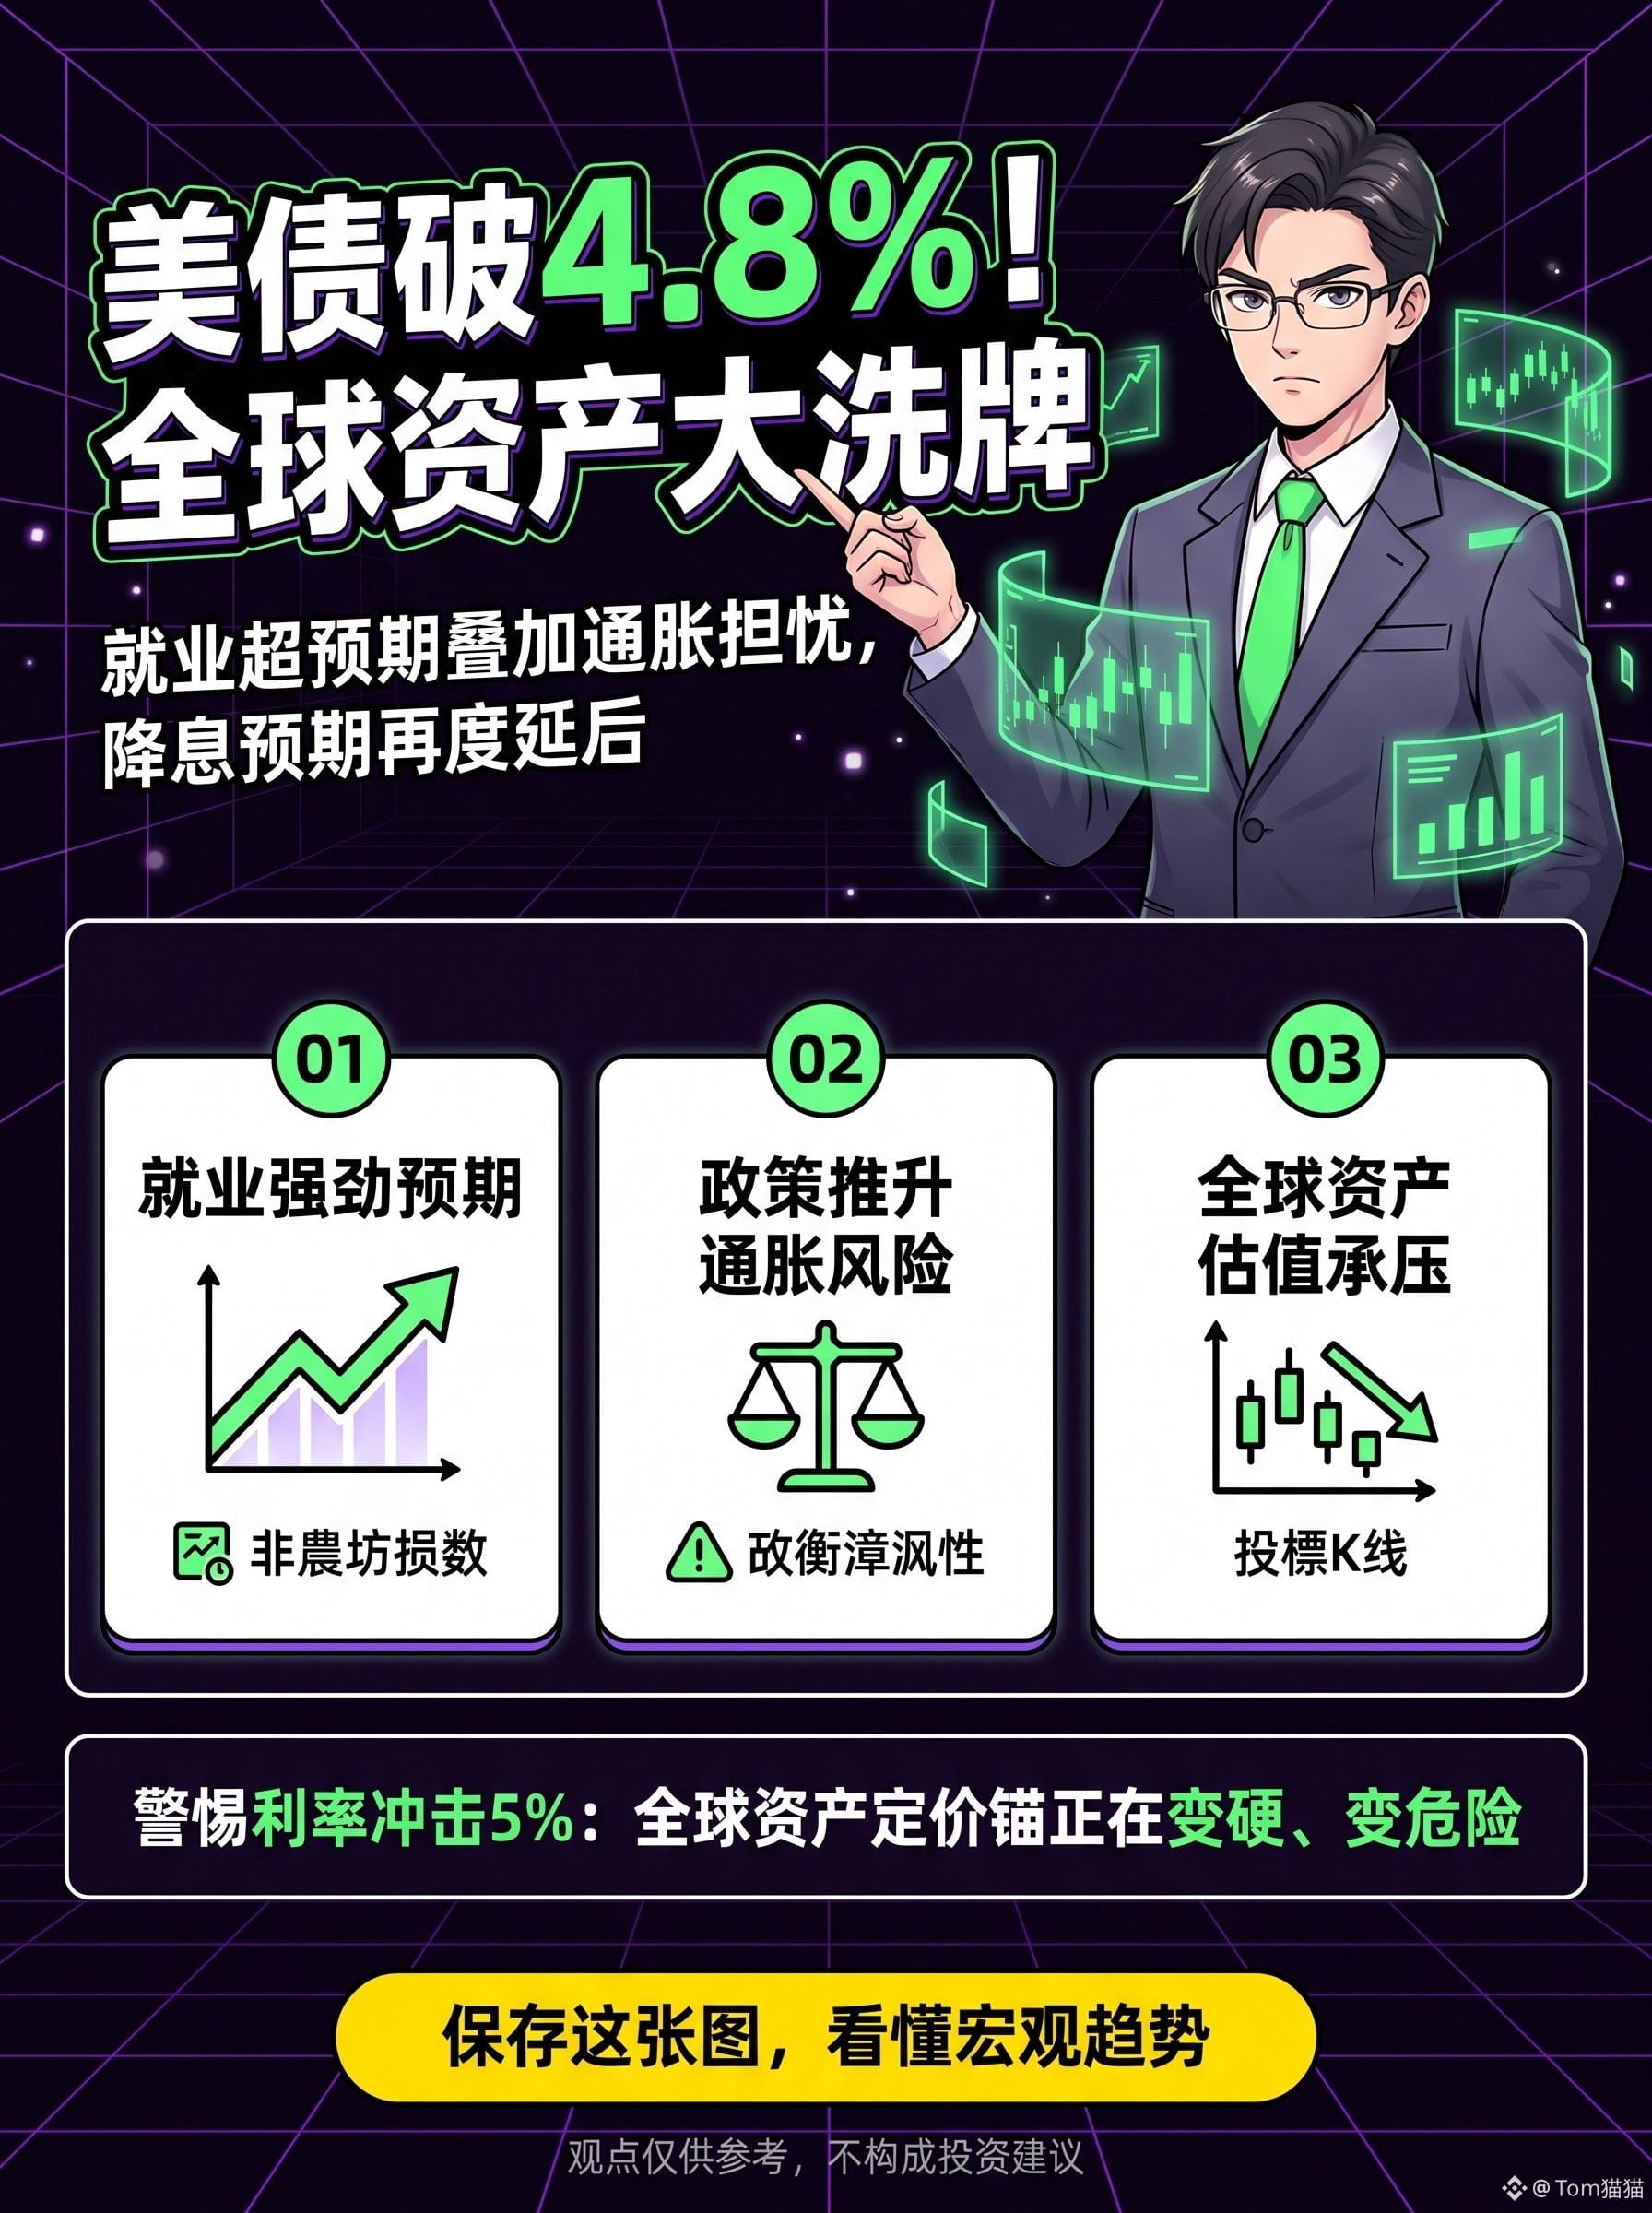
Le rendement des obligations du Trésor américain à 10 ans est monté jusqu’à environ 4,805 % à un moment, atteignant le plus haut niveau depuis novembre 2023, avant de retomber vers les 4,8 %. À chaque hausse d’un point de base du rendement, la pression vient du réajustement des positions par les investisseurs. Aujourd’hui, le marché ne croit plus que « l’inflation va disparaître automatiquement » et ne mise plus en hâte sur des baisses de taux rapides de la part de la Réserve fédérale.
Le déclencheur immédiat de cette dynamique haussière est que les données sur l’emploi américain se sont révélées plus solides que prévu. En décembre, l’emploi non agricole a augmenté de 256 000 personnes, nettement au-dessus des attentes d’environ 160 000 ; le taux de chômage est tombé à 4,1 %, tandis que la croissance des salaires reste vigoureuse. Tant que l’emploi ne ralentit pas clairement, la consommation ne peut pas s’éteindre rapidement, et l’inflation dans les services a du mal à refluer sans difficulté.
Plus inquiétant encore, les mesures que pourrait mettre en œuvre le nouveau gouvernement de Trump — droits de douane, baisses d’impôts et extension des dépenses budgétaires — ravivent les craintes du marché concernant un creusement du déficit budgétaire et une « rechute » de l’inflation. En d’autres termes, l’économie américaine ne ralentit pas manifestement, et les politiques pourraient continuer à soutenir la demande. Les investisseurs en obligations n’ont alors naturellement plus envie de bloquer leurs fonds à long terme sur de faibles rendements : ils vendent des bons du Trésor, ce qui fait monter les rendements.
Ce qu’il faut vraiment craindre, ce n’est pas le chiffre de 4,8 % en soi, mais la logique qui se trouve derrière.
Autrefois, une hausse des rendements était souvent interprétée comme un signe que l’économie allait mieux ; aujourd’hui, le marché craint plutôt ceci : l’économie américaine est trop robuste, la politique budgétaire trop souple et l’inflation trop tenace, ce qui réduit encore la marge de manœuvre de la Fed pour baisser les taux. Les rendements élevés font directement augmenter le coût du financement des entreprises, les taux des prêts immobiliers et les dépenses d’intérêts du gouvernement, tout en continuant de comprimer les valorisations des actions technologiques et des valeurs de croissance surévaluées. Le scénario le moins apprécié par Wall Street devient réalité : l’économie ne sombre pas, mais les taux ne redescendent pas.
Mon avis est clair : à court terme, il existe une possibilité que les rendements des bons du Trésor continuent d’attaquer le seuil des 5 %. Tant que les données sur l’emploi, la consommation ou l’inflation restent « trop chaudes », le marché reportera encore les attentes de baisse de taux. À ce moment-là, les prix des actifs mondiaux devront à nouveau trouver un équilibre : le dollar restera plutôt fort, l’or oscillera, la volatilité des actions augmentera, les capitaux des marchés émergents subiront une pression, et il sera presque impossible de rester à l’écart.
4,8 % : rendement des Treasuries américains à 10 ans.
Cela ressemble à un avertissement : l’ancre de tarification réelle des marchés financiers mondiaux devient plus élevée, plus rigide… et plus dangereuse.
Le rendement des obligations du Trésor américain à 10 ans est monté jusqu’à environ 4,805 % à un moment, atteignant le plus haut niveau depuis novembre 2023, avant de retomber vers les 4,8 %. À chaque hausse d’un point de base du rendement, la pression vient du réajustement des positions par les investisseurs. Aujourd’hui, le marché ne croit plus que « l’inflation va disparaître automatiquement » et ne mise plus en hâte sur des baisses de taux rapides de la part de la Réserve fédérale.
Le déclencheur immédiat de cette dynamique haussière est que les données sur l’emploi américain se sont révélées plus solides que prévu. En décembre, l’emploi non agricole a augmenté de 256 000 personnes, nettement au-dessus des attentes d’environ 160 000 ; le taux de chômage est tombé à 4,1 %, tandis que la croissance des salaires reste vigoureuse. Tant que l’emploi ne ralentit pas clairement, la consommation ne peut pas s’éteindre rapidement, et l’inflation dans les services a du mal à refluer sans difficulté.
Plus inquiétant encore, les mesures que pourrait mettre en œuvre le nouveau gouvernement de Trump — droits de douane, baisses d’impôts et extension des dépenses budgétaires — ravivent les craintes du marché concernant un creusement du déficit budgétaire et une « rechute » de l’inflation. En d’autres termes, l’économie américaine ne ralentit pas manifestement, et les politiques pourraient continuer à soutenir la demande. Les investisseurs en obligations n’ont alors naturellement plus envie de bloquer leurs fonds à long terme sur de faibles rendements : ils vendent des bons du Trésor, ce qui fait monter les rendements.
Ce qu’il faut vraiment craindre, ce n’est pas le chiffre de 4,8 % en soi, mais la logique qui se trouve derrière.
Autrefois, une hausse des rendements était souvent interprétée comme un signe que l’économie allait mieux ; aujourd’hui, le marché craint plutôt ceci : l’économie américaine est trop robuste, la politique budgétaire trop souple et l’inflation trop tenace, ce qui réduit encore la marge de manœuvre de la Fed pour baisser les taux. Les rendements élevés font directement augmenter le coût du financement des entreprises, les taux des prêts immobiliers et les dépenses d’intérêts du gouvernement, tout en continuant de comprimer les valorisations des actions technologiques et des valeurs de croissance surévaluées. Le scénario le moins apprécié par Wall Street devient réalité : l’économie ne sombre pas, mais les taux ne redescendent pas.
Mon avis est clair : à court terme, il existe une possibilité que les rendements des bons du Trésor continuent d’attaquer le seuil des 5 %. Tant que les données sur l’emploi, la consommation ou l’inflation restent « trop chaudes », le marché reportera encore les attentes de baisse de taux. À ce moment-là, les prix des actifs mondiaux devront à nouveau trouver un équilibre : le dollar restera plutôt fort, l’or oscillera, la volatilité des actions augmentera, les capitaux des marchés émergents subiront une pression, et il sera presque impossible de rester à l’écart.
4,8 % : rendement des Treasuries américains à 10 ans.
Cela ressemble à un avertissement : l’ancre de tarification réelle des marchés financiers mondiaux devient plus élevée, plus rigide… et plus dangereuse.