

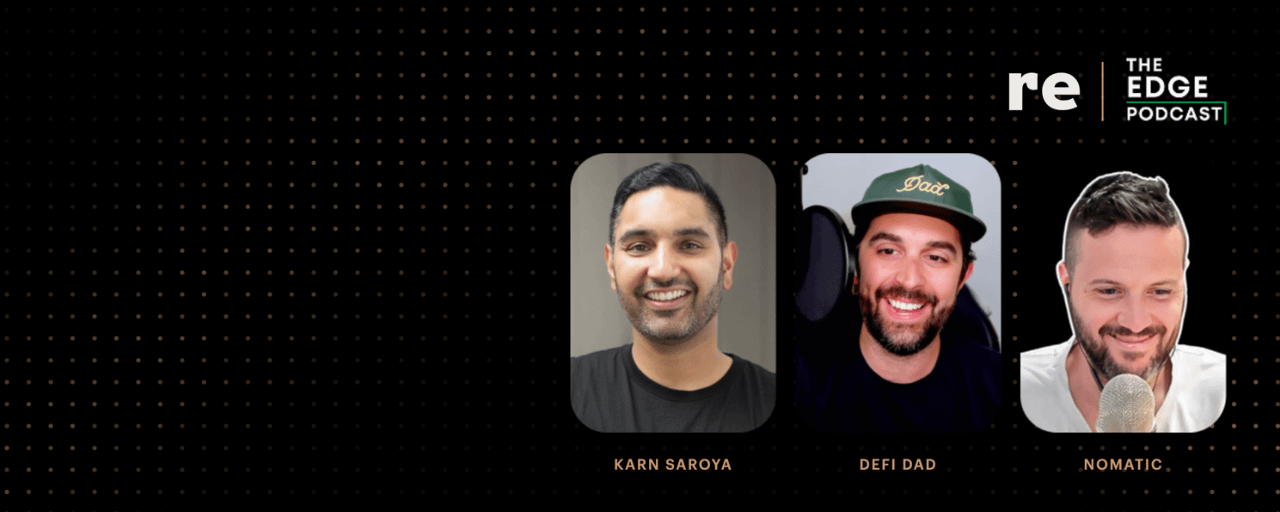

Karn Saroya, PDG de Re, a rejoint DeFi Dad sur le podcast The Edge pour expliquer comment la structure du capital de Re est organisée et pourquoi la réassurance fait partie des rares actifs du monde réel (RWAs) qui génèrent davantage qu’ils n’absorbent.
Douze ans dans l’assurance
Karn en est maintenant à sa douzième année à bâtir des technologies dans le secteur de l’assurance.
L’expérience de l’équipe dans la mise à l’échelle de l’entreprise jusqu’à atteindre un milliard de dollars de primes a mis en évidence un profond décalage entre la manière dont les gens voulaient acheter une assurance et la façon dont l’industrie la fournissait. L’équipe a réagi en construisant une agence d’assurance nationale opérant dans les cinquante États, puis, finalement, en créant une compagnie d’assurance de zéro, en recrutant des dirigeants ayant déjà géré des assureurs cotés en bourse, tout en travaillant directement avec des courtiers en réassurance et des réassureurs au fil du processus.
« Nous sommes parmi les rares personnes au monde à avoir créé un assureur de toutes pièces, puis à avoir établi un lien direct avec la DeFi. Et, parmi ces quelques personnes, la plupart font aujourd'hui partie de notre équipe. »
— Karn Saroya, PDG de Re
La réassurance, des principes fondamentaux
L'explication de Karn sur la réassurance repose sur l'idée que, si les compagnies d'assurance promettent de payer, elles doivent également prouver qu'elles en ont les moyens. La réassurance constitue le filet de sécurité financier qui soutient cette promesse.
Le marché est immense. Plus de 500 milliards de dollars de primes de réassurance [3] se trouvent en dessous des 7 500 milliards de dollars de primes d'assurance mondiales.
« En fin de compte, nous sommes une compagnie d'assurance pour les compagnies d'assurance. »
Pourquoi l'onchain, pourquoi maintenant
Re apporte deux atouts de la finance onchain — la transparence et un capital vérifiable — au capital qui soutient la réassurance. Cette approche fonctionne. Au moment de l'enregistrement, Re comptait 51 traités de réassurance aux États-Unis, environ 30 compagnies d'assurance partenaires et plus d'un demi-milliard de dollars d'activité.
« Ce n'est plus un jouet. On est vraiment à un point d'inflexion, où cela va atteindre des dizaines de milliards de primes à moyen terme. Cela signifie que les actifs numériques vont soutenir des dizaines de millions de chefs d'entreprise, de personnes qui cherchent à se rendre au travail et de personnes qui essaient d'acheter une maison. »
La structure du capital et qui encaisse les premières pertes
Ce qui a le plus marqué les animateurs, c'est la structure de première perte de Re. La structure du capital comporte trois couches :
Le capital propre de Re : environ 80 millions de dollars de primes acquises et de fonds propres constituent la couche de première perte, absorbant les pertes du portefeuille avant qu'elles n'atteignent le capital des déposants. Il génère un rendement annuel des fonds propres situé entre le milieu de la dizaine et le début de la vingtaine en pourcentage.
reUSDe : une tranche mezzanine assortie de rachats trimestriels soumis à une validation actuarielle. Elle assume une partie du risque d'assurance en contrepartie d'un écart de rendement plus élevé.
reUSD : la tranche senior, avec des rachats instantanés. Elle présente un risque inférieur à celui de reUSDe et offre une liquidité plus importante, mais son écart de rendement est donc plus faible. C'est le produit de Re qui bénéficie à ce jour de la plus large intégration dans la DeFi.
La structure est conçue de sorte que Re n'ait pas à compter sur la liquidité du capital d'assurance avant l'échéance des polices sous-jacentes. Le capital propre de Re absorbe d'abord les pertes du portefeuille, tandis que les garanties sont libérées au fil du temps, à mesure que les polices arrivent à leur terme. Les profils de liquidité et de rendement différents de reUSD et reUSDe reflètent la position de chaque produit au sein de cette structure.
« Nous disposons d'un énorme fonds de sécurité — nos actifs, nos primes acquises et nos fonds propres — qui absorbe en premier toute la volatilité du portefeuille d'assurance sous-jacent. Nous pouvons donc affirmer en toute confiance que si nous gagnons, vous gagnez. Et si nous perdons, vous avez probablement quand même de bonnes chances de gagner. »
Un avantage concurrentiel fondé sur l'exécution et un portefeuille équilibré
L'avantage concurrentiel de Re réside dans la combinaison des capacités nécessaires pour relier le capital onchain au marché de la réassurance. Les composants onchain peuvent être copiés ; la structure des jetons, les contrats et les mécanismes sont tous visibles. Mais reproduire l'ensemble du modèle exigerait d'un concurrent qu'il mette en place l'infrastructure réglementée nécessaire à l'exercice d'activités de réassurance et qu'il développe les relations avec les courtiers et les assureurs indispensables pour obtenir des contrats. Re a été approuvé comme marché de réassurance par la plupart des principaux courtiers en réassurance du monde.
Le portefeuille est volontairement équilibré et présente une exposition minimale aux risques catastrophiques. Il se concentre sur des branches d'assurance où les pertes sont généralement moins importantes et plus prévisibles, comme l'assurance automobile, habitation, des petites entreprises et certaines parties de l'assurance accidents du travail.
« Il n'y a pas ici de scénario où tout se joue à pile ou face. Si un ouragan frappe la Floride, nous n'allons pas débarquer pour vous annoncer que nous avons perdu tout votre argent, parce que ce n'est pas le type d'activité que nous exerçons. »
Les souscripteurs IA et le problème des 30 centimes
Re utilise déjà des agents en interne pour ingérer des données, effectuer des analyses actuarielles, rédiger des rapports de souscription et recommander des provisions en capital. Mais Karn estime que le principal déblocage se situe un niveau plus haut : des compagnies d'assurance optimisées par l'IA s'appuyant sur un capital programmable.
Son exemple imagine un directeur financier dont le système d'IA analyse les finances de l'entreprise, identifie ses principaux risques assurables et trouve une couverture, adossée en coulisses au capital onchain fourni par Re et ajustée selon l'évolution des besoins.
« Ce que je viens de décrire représente environ 30 centimes par dollar dans l'assurance : les frais, les coûts d'acquisition, les taxes et tout le reste qui ne revient pas dans la poche du souscripteur. Tout cela va disparaître. »
La réassurance, moteur de formation du capital
Quelle est la place de Re dans le mouvement des actifs du monde réel (RWA) [4], qui vise à mettre onchain des actifs offchain comme les bons du Trésor et le crédit privé ? Selon Karn, l'assurance et la réassurance [5] pourraient raisonnablement représenter 10 à 15 % de l'ensemble de la DeFi à grande échelle, car cette classe d'actifs accomplit quelque chose que peu de RWA peuvent faire : elle crée du capital au lieu de simplement répondre à une demande.
« Vous déposez un dollar de garantie sur un compte et vous pouvez alors souscrire pour quatre ou cinq dollars d'assurance. Cela pourrait ensuite se retrouver dans des stablecoins ou d'autres actifs numériques. Au bout du compte, cela agit comme un multiplicateur de force sur le volume total d'actifs numériques disponibles, d'une manière que très peu de RWA peuvent égaler. »
Les éléments à suivre sur le tableau de bord de Re
Karn a mis en avant deux indicateurs pour évaluer les progrès de Re : le volume total des primes souscrites et la performance de souscription. Re publie les ratios combinés de l'ensemble de ses traités de réassurance. Un ratio combiné inférieur à 100 signifie que les primes acquises sur ces activités dépassent le total des sinistres et des frais de souscription. Les ratios des traités actifs de Re se situent tous dans les 80 et les 90, ce qui indique une souscription rentable.
Les primes à recevoir donnent une autre perspective : celle des contrats déjà conclus, mais dont les primes n'ont pas encore été encaissées. Ces primes sont perçues au fil du temps, à mesure que les paiements arrivent à échéance. Re ne déploie pas les garanties correspondantes tant que les primes n'ont pas été reçues, évitant ainsi de risquer du capital avant que l'assureur ait payé.
Une gouvernance inspirée de Lloyd's
Cover Re est le premier réassureur à utiliser le protocole de Re pour accéder au capital onchain. L'infrastructure est conçue pour permettre à terme à d'autres assureurs et réassureurs de l'utiliser également. Karn a comparé le modèle de Re à celui de Lloyd's, où plusieurs assureurs opèrent au moyen d'une infrastructure de marché partagée et d'un capital commun.
La gouvernance au moyen du $RE token [6] est conçue sur le modèle du Council of Lloyd's et permet aux détenteurs de jetons de voter sur les contreparties acceptables, les garanties requises, l'alignement des intérêts économiques et les frais du réseau.
Karn a conclu en expliquant pourquoi il considère la réassurance comme l'œuvre de sa vie :
« C'est une technologie qui transforme la civilisation. Elle permet à tous ceux qui veulent prendre des risques et construire des choses de le faire partout. Il est tout naturel qu'elle finisse onchain. »
Regardez l'intégralité de la conversation.
Regarder sur YouTube : www.youtube.com/watch?v=S3bQESyYI8U
Sources
x.com/karnsaroya
youtube.com/playlist?list=PLNzMl-Xdbc4YfQcYdy96wgTAWoMr-3b-j
mordorintelligence.com/industry-reports/global-reinsurance-market
oinbase.com/learn/crypto-glossary/what-are-real-world-assets-rwa
docs.re.xyz/how-reinsurance-works/reinsurance-101
app.re.xyz/re
Informations et divulgations
Cet article de blog est publié à des fins d'information et d'éducation uniquement et ne constitue pas un conseil en investissement, juridique, fiscal ou financier. Rien dans cet article ne doit être interprété comme une offre ou une sollicitation visant à acheter ou vendre un titre, un jeton ou un produit financier.
Divulgation concernant les affiliés. La marque « re », le protocole re et re.xyz sont exploités par Resilience Foundation Cayman LLC (« Resilience Foundation »), une fondation exemptée à responsabilité limitée, constituée aux îles Caïmans sous le numéro d'immatriculation IC-414560, ainsi que par sa société affiliée Resilience (BVI) Ltd et Resilience Inv SPC. Resilience Foundation, Resilience BVI et Resilience Inv ne fournissent pas de services d'assurance ou de réassurance, n'agissent pas en tant que courtier ou agent d'assurance et ne détiennent aucune licence d'assurance. Toutes les activités de réassurance réglementées sont exercées exclusivement par Cover Reinsurance SPC Ltd. (« Cover Re SPC »), une société exemptée à portefeuille ségrégué agréée de catégorie B(iii) aux îles Caïmans, opérant sous la marque « Cover Re » sur coverre.com.
Accès et admissibilité. reUSDe est exclusivement accessible aux personnes non américaines, telles que définies par le règlement S du U.S. Securities Act de 1933, dans certaines juridictions autorisées. Son utilisation par des personnes ou résidents des États-Unis est strictement interdite. reUSDe peut être considéré comme un titre financier dans certaines juridictions, et la participation est soumise à des critères d'admissibilité, à une vérification KYC/AML et à des restrictions propres à chaque juridiction. reUSDe n'est pas un dépôt bancaire, n'est pas assuré par la FDIC et ne bénéficie pas de la garantie d'un gouvernement.
Rendement. Le rendement de reUSD/reUSDe est variable, n'est pas garanti et peut changer à tout moment. Toute référence au rendement, au TAEG, au rendement annuel en pourcentage, aux rendements ou aux performances est fournie à titre informatif uniquement, et les performances passées ne constituent pas un indicateur fiable des résultats futurs. La valeur et la stabilité de reUSD/reUSDe sont exposées à la volatilité des marchés, aux vulnérabilités des contrats intelligents, à l'incertitude réglementaire ainsi qu'à la performance des garanties sous-jacentes et à l'activité du protocole.
Divulgation des risques. Les actifs numériques et les produits fondés sur la blockchain comportent des risques importants, notamment la perte potentielle du capital, les vulnérabilités des contrats intelligents, les contraintes de liquidité et l'incertitude réglementaire. Toute référence au TAEG, aux rendements ou aux performances n'est pas garantie, et les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Environnement réglementaire. L'environnement réglementaire des actifs numériques, des stablecoins, des actifs du monde réel tokenisés et des produits financiers onchain évolue rapidement et continue de se transformer dans les différentes juridictions. Les informations contenues dans cet article reflètent l'état des connaissances à la date de publication et peuvent ne pas tenir compte des évolutions juridiques ou réglementaires ultérieures.
Des conditions s'appliquent. Pour consulter l'intégralité des conditions, des informations et des avertissements sur les risques, veuillez consulter le site Web de Re à l'adresse re.xyz, les conditions d'utilisation (https://re.xyz/terms) et les avertissements (https://docs.re.xyz/disclaimers).