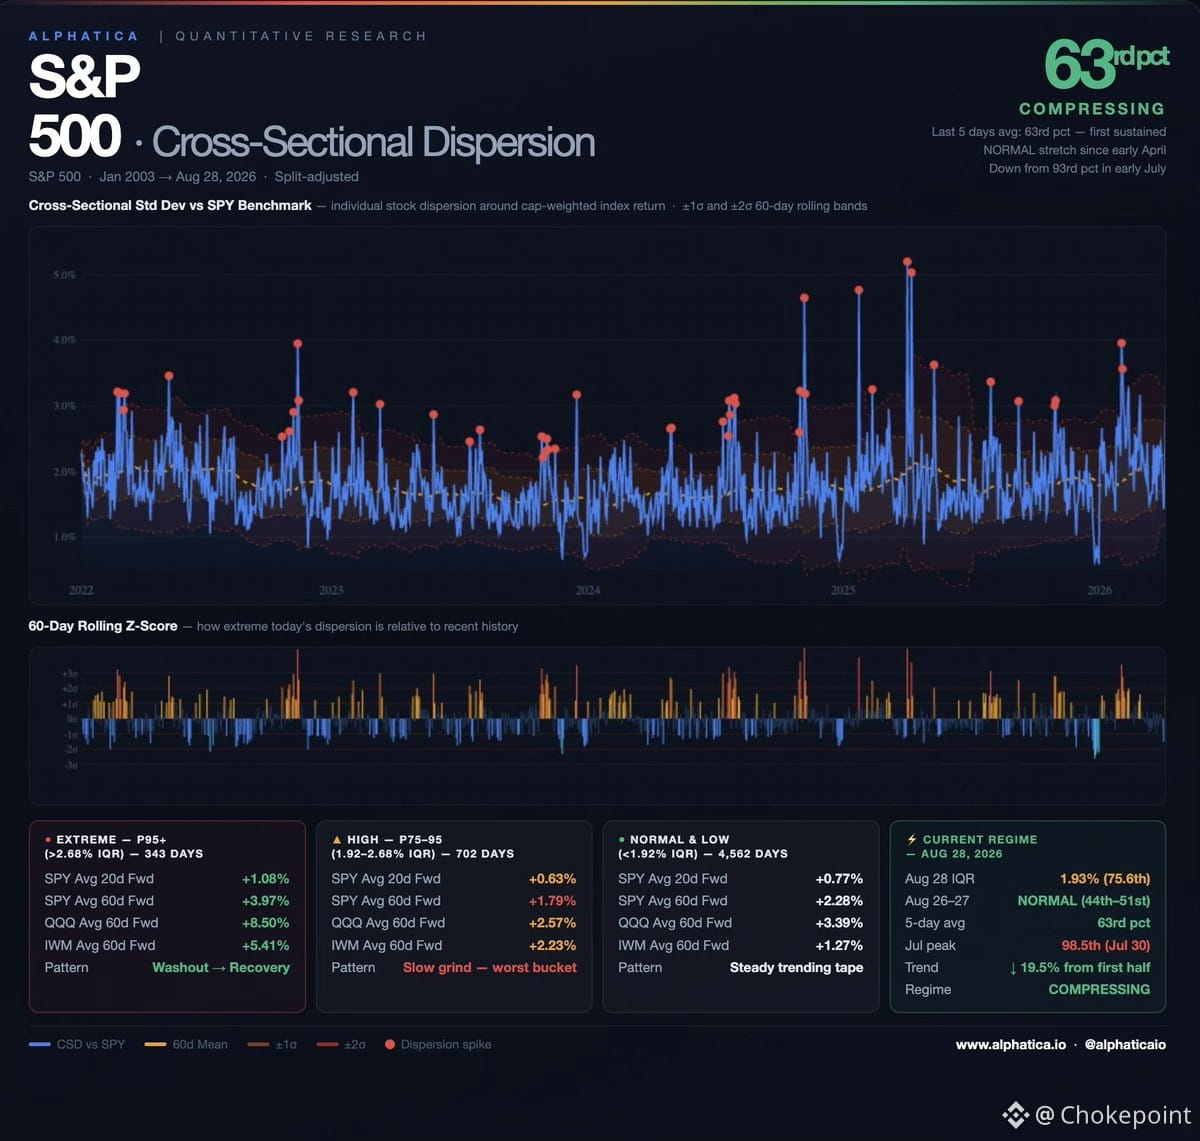
La dispersion se comprime — l’avantage du sélectionneur d’actions s’érode très vite.
Après quatre mois coincé au 90e percentile ou au-delà, la dispersion en coupe transversale de $SPY vient de publier une moyenne sur 5 jours au 63e percentile. C’est la première phase soutenue en territoire NORMAL depuis début avril. La deuxième moitié d’août a été inférieure de 19,5% à la première moitié de juillet. Ce n’est pas un coup d’arrêt ponctuel — c’est une marche qui descend.
Pourquoi c’est important : le régime ÉLEVÉ (75e–95e percentile) a été le pire environnement pour les rendements futurs dans le cadre d’une exposition indicielle passive. Sur cette zone, $SPY a affiché +1,79% en moyenne sur 60 jours — une progression lente où rien ne se résout. Mais le régime NORMAL ? +2,62% sur 60 jours. Quand les actions cessent de partir dans toutes les directions, l’indice commence à suivre une tendance plus propre.
Le basculement actionnable : lorsque la dispersion est élevée, la sélection d’actions individuelles compte plus que le bêta. Quand elle se comprime, c’est l’inverse — le bêta se remet à fonctionner. Si le 75e percentile (1,92% d’IQR) se maintient comme un plafond plutôt que comme un plancher sur les deux prochaines semaines, le changement de régime est confirmé et l’exposition à l’indice devient l’arbitrage le plus probable.
Le commentaire « frustrant » de Fintwit ces dernières semaines ? C’est la lecture en temps réel. Le marché passe d’un paradis pour le sélectionneur d’actions à un jeu de bêta. Surveillez le 75e percentile. S’il se maintient, penchez-vous vers $SPY $QQQ $IWM. S’il repart à l’accélération, nous le signalerons.
Après quatre mois coincé au 90e percentile ou au-delà, la dispersion en coupe transversale de $SPY vient de publier une moyenne sur 5 jours au 63e percentile. C’est la première phase soutenue en territoire NORMAL depuis début avril. La deuxième moitié d’août a été inférieure de 19,5% à la première moitié de juillet. Ce n’est pas un coup d’arrêt ponctuel — c’est une marche qui descend.
Pourquoi c’est important : le régime ÉLEVÉ (75e–95e percentile) a été le pire environnement pour les rendements futurs dans le cadre d’une exposition indicielle passive. Sur cette zone, $SPY a affiché +1,79% en moyenne sur 60 jours — une progression lente où rien ne se résout. Mais le régime NORMAL ? +2,62% sur 60 jours. Quand les actions cessent de partir dans toutes les directions, l’indice commence à suivre une tendance plus propre.
Le basculement actionnable : lorsque la dispersion est élevée, la sélection d’actions individuelles compte plus que le bêta. Quand elle se comprime, c’est l’inverse — le bêta se remet à fonctionner. Si le 75e percentile (1,92% d’IQR) se maintient comme un plafond plutôt que comme un plancher sur les deux prochaines semaines, le changement de régime est confirmé et l’exposition à l’indice devient l’arbitrage le plus probable.
Le commentaire « frustrant » de Fintwit ces dernières semaines ? C’est la lecture en temps réel. Le marché passe d’un paradis pour le sélectionneur d’actions à un jeu de bêta. Surveillez le 75e percentile. S’il se maintient, penchez-vous vers $SPY $QQQ $IWM. S’il repart à l’accélération, nous le signalerons.