#termmax @TermMax
La partie de la DeFi à taux fixe que je trouve la plus difficile à ignorer, c’est ce qui se passe quand les plans changent.
Entrer dans une position est facile quand tout se passe comme prévu.
Vous choisissez un taux.
Vous choisissez une échéance.
Vous déployez du capital.
Mais les marchés ne se soucient presque jamais de votre plan initial.
Et si, soudainement, vous avez besoin de liquidités trois semaines avant l’échéance ?
C’est là, selon moi, que commence le véritable test de TermMax.
Une position à terme fixe ne devrait pas seulement être attrayante si vous la détenez jusqu’à la fin.
Il doit exister un marché significatif pour la position elle-même.
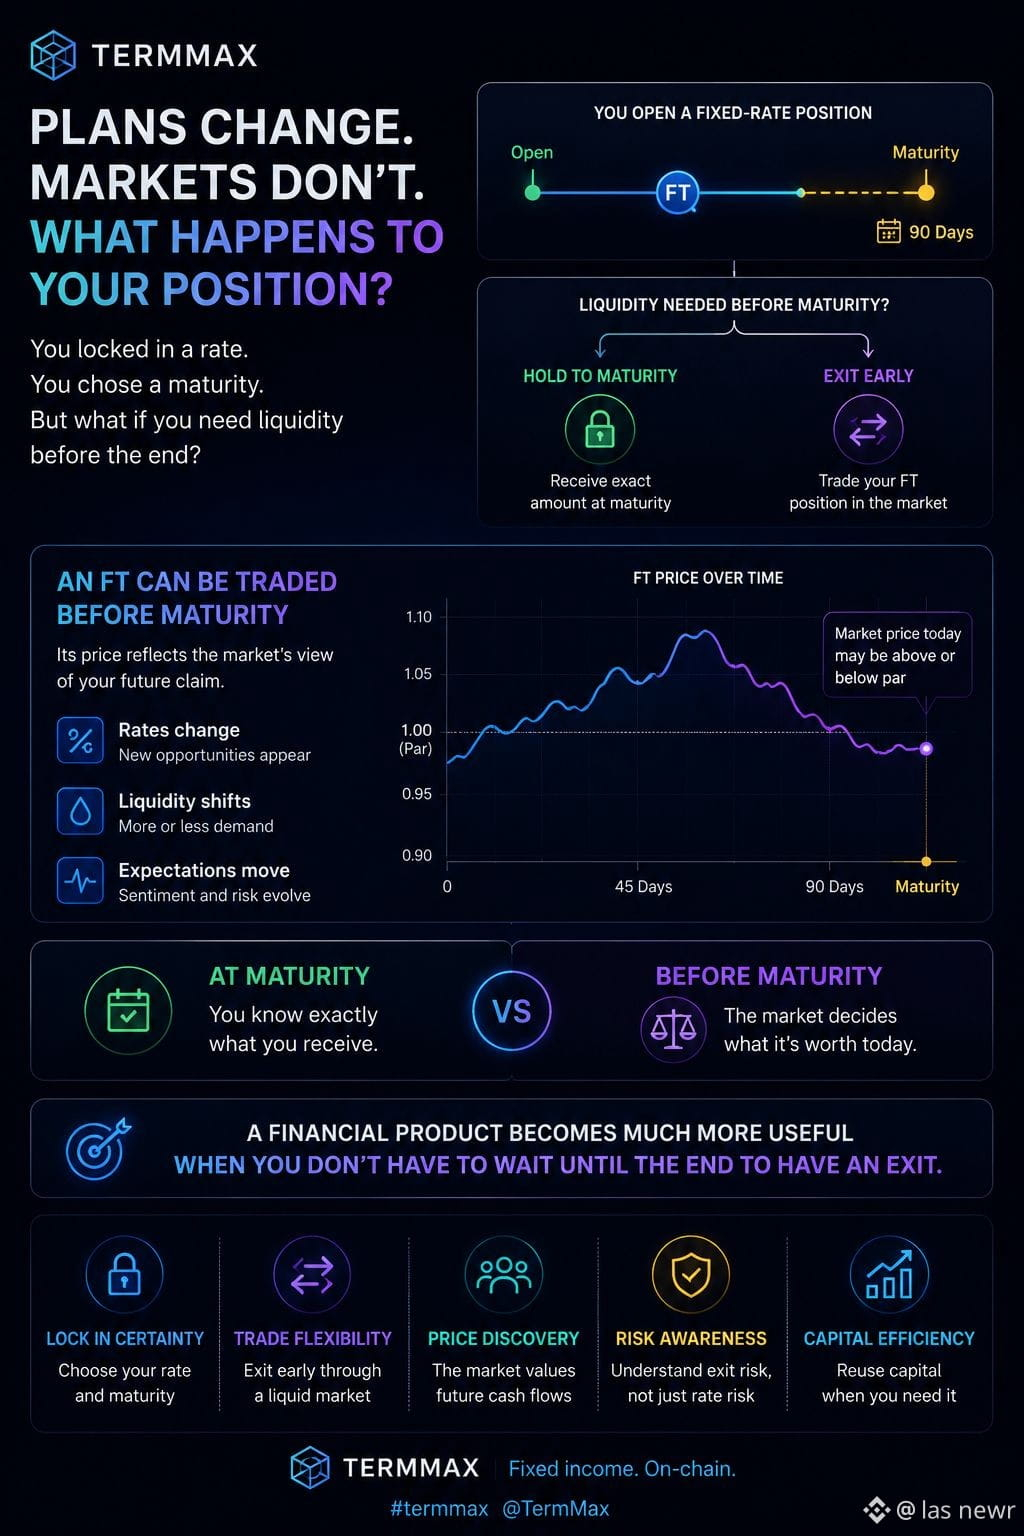
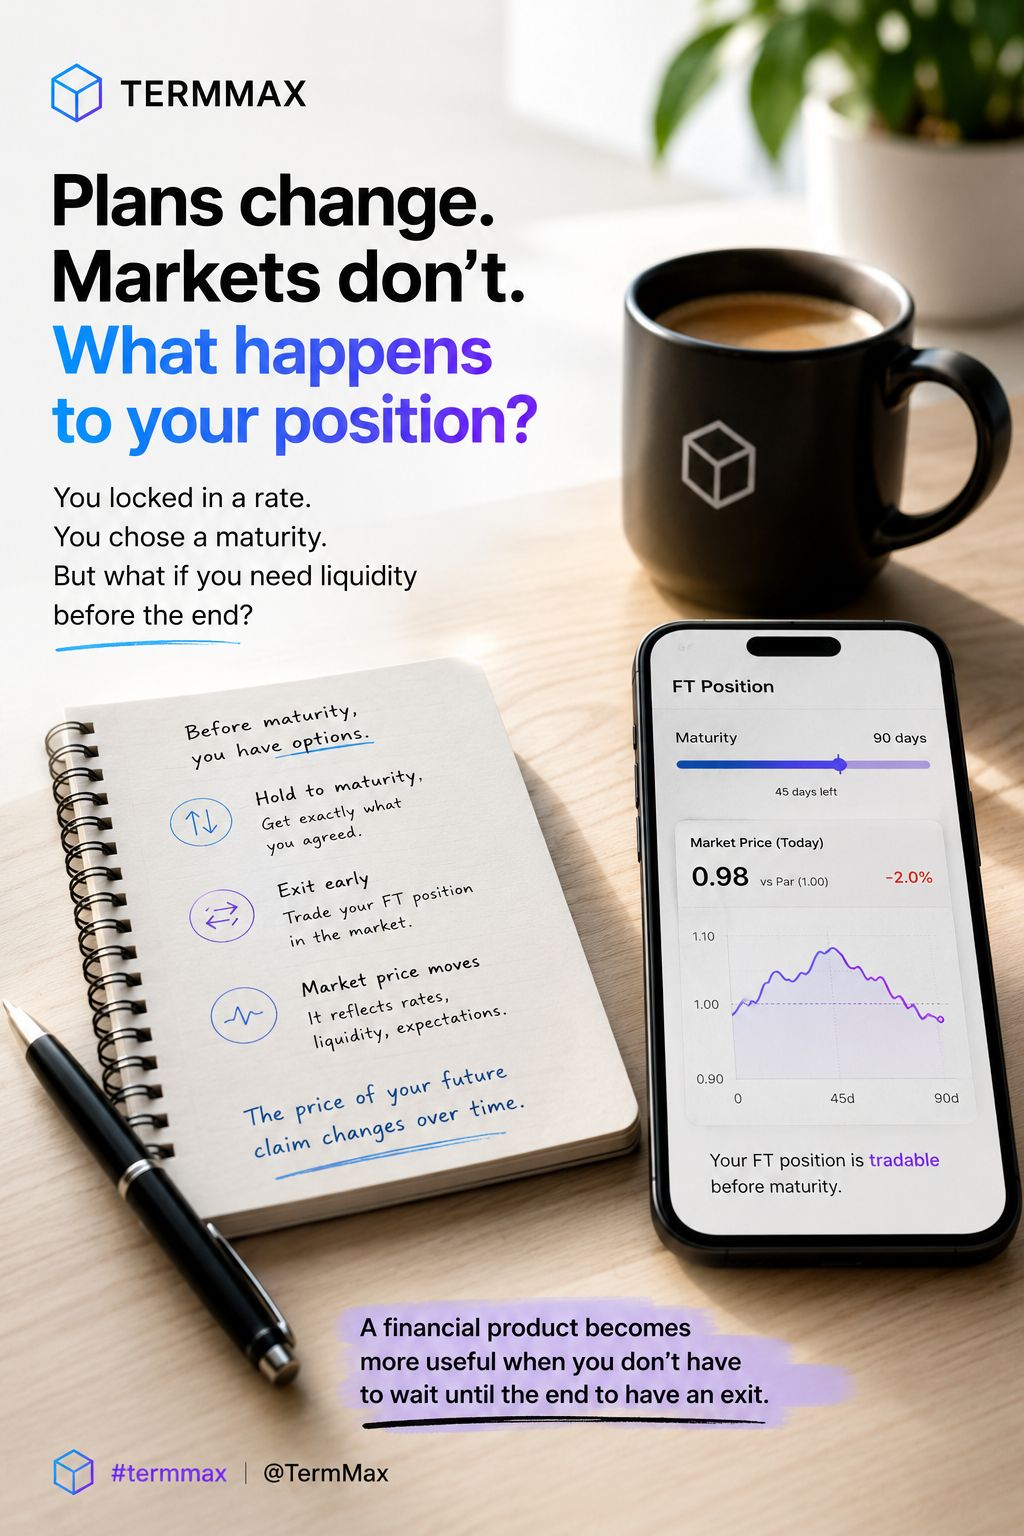
Car une fois qu’un FT peut être négocié avant l’échéance, son prix commence à raconter une histoire.
Le marché ne cesse de demander :
Combien cette créance future vaut-elle aujourd’hui ?
Et ce prix peut évoluer.
Les taux peuvent changer.
La liquidité peut disparaître.
Les anticipations peuvent se déplacer.
Ainsi, le FT devient plus qu’un simple moyen de verrouiller un rendement.
Il devient quelque chose dont la valeur peut être découverte sur le marché avant son règlement final.
C’est une conception beaucoup plus intéressante, à mes yeux.
Elle introduit une seconde couche de risque qui n’est pas évidente à partir du titre du TAE/APR :
le risque de sortie.
Vous savez peut-être exactement ce que vous recevrez à l’échéance.
Mais savez-vous ce que quelqu’un sera prêt à payer pour votre position demain ?
C’est là que, selon moi, la DeFi à revenu fixe devient réellement passionnante.
La prochaine question ne consiste pas seulement à savoir si TermMax peut créer des produits à taux fixe.
Il s’agit de savoir s’il peut se former un marché secondaire sain autour d’eux.
Car un produit financier devient beaucoup plus utile quand vous n’avez pas à attendre la fin pour disposer d’une sortie.
La partie de la DeFi à taux fixe que je trouve la plus difficile à ignorer, c’est ce qui se passe quand les plans changent.
Entrer dans une position est facile quand tout se passe comme prévu.
Vous choisissez un taux.
Vous choisissez une échéance.
Vous déployez du capital.
Mais les marchés ne se soucient presque jamais de votre plan initial.
Et si, soudainement, vous avez besoin de liquidités trois semaines avant l’échéance ?
C’est là, selon moi, que commence le véritable test de TermMax.
Une position à terme fixe ne devrait pas seulement être attrayante si vous la détenez jusqu’à la fin.
Il doit exister un marché significatif pour la position elle-même.
Car une fois qu’un FT peut être négocié avant l’échéance, son prix commence à raconter une histoire.
Le marché ne cesse de demander :
Combien cette créance future vaut-elle aujourd’hui ?
Et ce prix peut évoluer.
Les taux peuvent changer.
La liquidité peut disparaître.
Les anticipations peuvent se déplacer.
Ainsi, le FT devient plus qu’un simple moyen de verrouiller un rendement.
Il devient quelque chose dont la valeur peut être découverte sur le marché avant son règlement final.
C’est une conception beaucoup plus intéressante, à mes yeux.
Elle introduit une seconde couche de risque qui n’est pas évidente à partir du titre du TAE/APR :
le risque de sortie.
Vous savez peut-être exactement ce que vous recevrez à l’échéance.
Mais savez-vous ce que quelqu’un sera prêt à payer pour votre position demain ?
C’est là que, selon moi, la DeFi à revenu fixe devient réellement passionnante.
La prochaine question ne consiste pas seulement à savoir si TermMax peut créer des produits à taux fixe.
Il s’agit de savoir s’il peut se former un marché secondaire sain autour d’eux.
Car un produit financier devient beaucoup plus utile quand vous n’avez pas à attendre la fin pour disposer d’une sortie.