



Rédaction : Gino Mato
Traduction : Saoirse, Foresight News
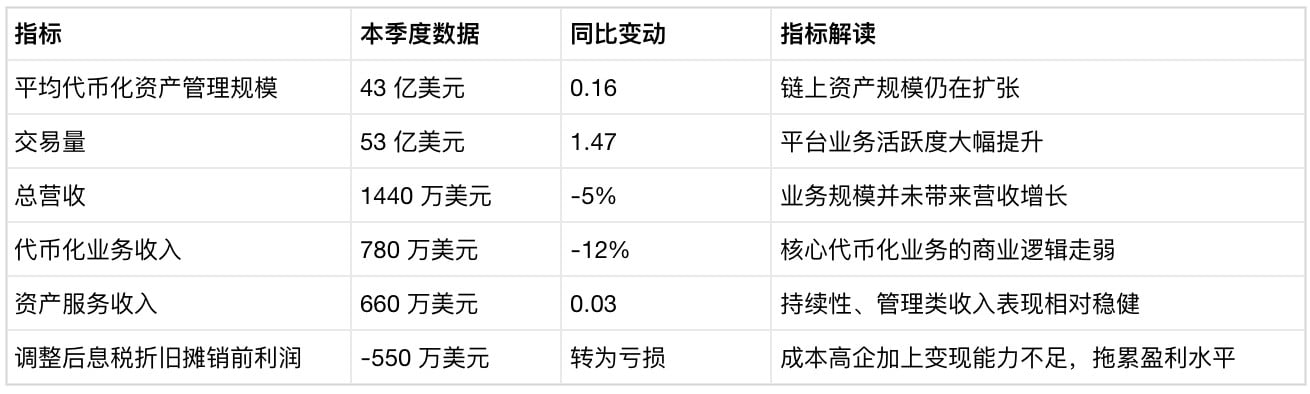
Premier rapport trimestriel après l’introduction en Bourse : pour les actifs tokenisés de la plateforme, le volume moyen d’encours gérés a atteint un plus haut historique de 4,3 milliards de dollars, soit +16 % en glissement annuel ; le volume des transactions sur la plateforme a bondi de 147 %, pour atteindre 5,3 milliards de dollars.
Mais l’entreprise a vu son chiffre d’affaires total baisser de 5 % en glissement annuel, à 14,4 millions de dollars seulement ; les revenus de l’activité de tokenisation ont reculé d’environ 12 %, à 7,8 millions de dollars ; l’EBITDA ajusté s’est transformé en perte de 5,5 millions de dollars.
Par rapport à la même période l’an dernier, l’entreprise a déplacé davantage d’actifs on-chain, avec un volume d’activités traité en forte hausse, mais l’argent gagné devient pourtant moindre.
Le directeur financier décode l’écart entre taille et revenus
Lors d’un appel avec les investisseurs sur les résultats, le directeur financier de Securitize, Francisco Flores, a déclaré que, à ce stade, la part des revenus provenant de l’ampleur des encours de gestion est infime, et qu’à ce jour, la grande majorité des volumes de transactions de la plateforme n’a pas encore été monétisée d’un point de vue commercial.
Il a ajouté que la majeure partie des revenus de l’activité de tokenisation provient encore de la mise en relation avec de nouveaux protocoles et de l’extension du réseau d’activité, ce genre de projets.
Quant aux revenus de services aux actifs — c’est-à-dire les frais de services facturés sur le stock de capitaux gérés par la plateforme —, la performance est bien meilleure : +3 % en glissement annuel, pour atteindre 6,6 millions de dollars. Flores affirme que la monétisation des transactions représente une opportunité à moyen et long terme, et que le modèle commercial actuel ne permet pas encore d’exploiter ces revenus.
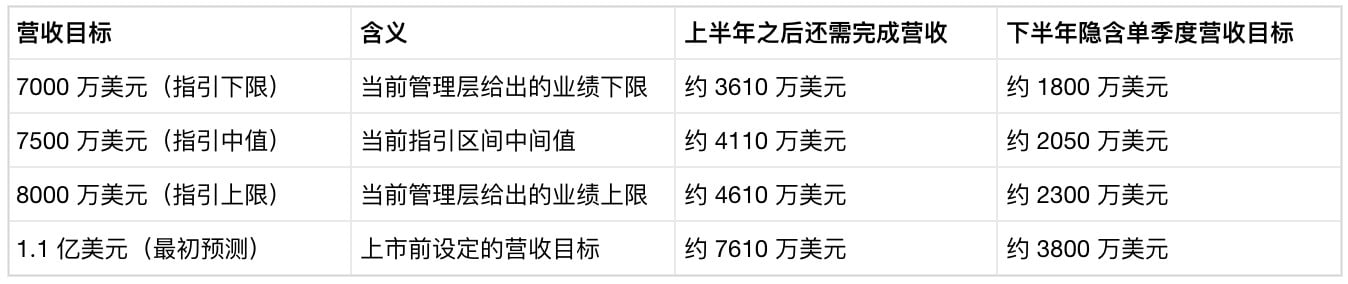
Avant son introduction en Bourse, les documents de Securitize prédisaient que l’entreprise pourrait atteindre 110 millions de dollars de revenus totaux en 2026, avec un EBITDA de 32 millions de dollars avant intérêts, impôts, dépréciation et amortissement. La direction indique que, sur ce total, 85 millions de dollars de revenus étaient couverts par contrat et relevaient de revenus récurrents, ou s’appuyaient sur l’ampleur existante des actifs et les relations de coopération ; de ce fait, la prédiction initiale avait alors un degré de réalisabilité assez élevé.
Désormais, la direction a abaissé ses prévisions de revenus annuels à 70 à 80 millions de dollars. Les revenus totaux du premier semestre se sont élevés à 33,9 millions de dollars. Pour atteindre la limite inférieure des prévisions, au second semestre, il faut réaliser environ 18 millions de dollars de revenus par trimestre ; pour atteindre la limite supérieure, il faut que les revenus par trimestre soient proches de 23 millions de dollars.
Pour atteindre l’objectif initial de 110 millions de dollars, il faudrait que les revenus atteignent 38 millions de dollars par trimestre, soit plus de 2,6 fois les revenus de ce trimestre.
Pourquoi l’ampleur des actifs tokenisés et les revenus affichent un énorme écart
Le PDG de la plateforme de tokenisation Brickken, Edwin Mata, déclare que les contradictions mises en évidence par le rapport de Securitize constituent un problème structurel auquel l’ensemble de l’industrie est confronté.
Il a mentionné que l’ampleur des actifs tokenisés peut continuer à augmenter, mais que le modèle de profit commercial sous-jacent a du mal à croître au même rythme ; simplement mettre davantage d’actifs on-chain ne génère pas automatiquement un modèle économique capable de croître en synchronisation.
Mata explique qu’à ce jour, la mise en œuvre de la tokenisation repose pour la plupart sur de grands projets sur mesure, des intégrations de systèmes dédiés et l’adaptation à différentes juridictions, tout en exigeant aussi un volume important de services professionnels pour chaque nouvelle émission d’actifs.
À chaque fois qu’on ajoute une nouvelle catégorie d’actifs, qu’on entre dans une nouvelle juridiction ou qu’on lance un nouveau produit, cela revient souvent à ouvrir un tout nouveau projet de mise en œuvre. Lorsque les rendements doivent être obtenus par un déploiement sur mesure projet par projet, la vitesse d’expansion des actifs tokenisés finit très largement par dépasser les revenus récurrents que ces projets peuvent générer.
Mata pense que la véritable opportunité commerciale massive se trouve après l’achèvement de l’onshoring des actifs, et non au moment de l’émission. Les entreprises ont besoin d’une infrastructure capable de gérer durablement des produits financiers, couvrant toutes les capacités, telles que la gestion des droits d’accès, la revue de conformité, la déclaration des données, la répartition des revenus, le traitement des actions des entreprises, la cession sur le marché secondaire, etc.
C’est précisément la différence entre la génération de revenus liés au déploiement et les revenus d’infrastructure : les revenus de déploiement correspondent aux frais ponctuels facturés pour déployer des actifs sur la blockchain ; tandis que les revenus d’infrastructure sont des frais récurrents liés au fait de maintenir les actifs en activité continue sur la chaîne.
Selon lui, pour obtenir des revenus issus de l’infrastructure, l’industrie de la tokenisation doit se caler sur le modèle du logiciel d’entreprise : bâtir une infrastructure standardisée, mettre en place des processus de travail réutilisables ; un seul ensemble de solutions doit à la fois prendre en charge plusieurs produits financiers et s’adapter à plusieurs juridictions.
Des architectures d’activité complexes nécessitent toujours des conseils et des services professionnels, mais la logique de profit centrale doit être intégrée directement au cœur de l’infrastructure.
Pourquoi un calcul simple des taux de frais de plateforme peut mener à des erreurs d’interprétation
Le fondateur et associé gérant de Moon Pursuit Capital, Utkarsh Ahuja, estime que les résultats de Securitize ont une valeur d’avertissement très réaliste : le rythme de déploiement dans l’industrie et la vitesse de monétisation ne sont tout simplement pas synchronisés.
Il pose la question aux investisseurs : lorsque les encours de gestion d’actifs et le volume des transactions continuent de s’étendre, que se passe-t-il au niveau commercial ? Quelle proportion de ces flux additionnels peut se transformer en revenus récurrents ? Les marges bénéficiaires peuvent-elles s’améliorer ? Une fois l’activité à plus grande échelle, l’efficacité opérationnelle va-t-elle augmenter en conséquence ?
Ahuja indique que l’industrie de la tokenisation entre dans une phase de développement plus rationnelle. Ces dernières années, le marché a déjà prouvé que les institutions sont réellement disposées à mettre en chaîne des actifs du monde réel ; désormais, il faut que le modèle économique des infrastructures qui soutiennent ce secteur soit mis à l’épreuve.
À mesure que davantage de fonds institutionnels affluent vers des actifs tokenisés, les investisseurs accordent davantage d’importance à la qualité des revenus, à la rétention des clients, aux marges bénéficiaires, ainsi qu’à la rentabilité commerciale des actifs d’exploitation et de maintenance à long terme. C’est aussi la clé pour distinguer si une plateforme correspond à une activité durable et tangible, ou si elle ne raconte qu’une histoire de croissance.
Si l’on divise directement les 14,4 millions de dollars de revenus de Securitize par le volume de transactions de 5,3 milliards de dollars, on pourrait sembler pouvoir calculer un taux de frais de plateforme correct ; mais cet algorithme ne reflète absolument pas la situation réelle de la rentabilité de l’entreprise.
Les chiffres de volume de transactions compilés par Securitize sont très larges : ils incluent les investissements, les rachats, les dividendes et les transferts d’actifs entre chaînes ; et le directeur financier Flores reconnaît aussi que, parmi ces volumes, seule une infime partie peut générer des revenus.
La conclusion la plus proche de la réalité est la suivante : jusqu’à présent, Securitize n’a pas encore mis en place un modèle mature de « niveau d’activité de la plateforme – partage des revenus » ; ce fait mérite bien plus d’attention que n’importe quel chiffre isolé de taux.
Comment l’incompatibilité entre taille des actifs tokenisés et revenus va-t-elle évoluer par la suite
Scénario haussier : Securitize met davantage l’accent sur les actions tokenisées publiques ; en s’appuyant sur des actions tokenisées émises par les émetteurs, les capacités des courtiers et le règlement atomique, cela engendre des transactions à haute fréquence, puis permet de gagner des commissions de transaction. La direction estime que, par rapport à la tokenisation des bons du Trésor ou des produits de crédit, la tokenisation des actions a un caractère transactionnel plus fort. Toutefois, cette activité s’inscrit dans une stratégie de moyen et long terme, et son impact ne se reflétera pas dans le cycle de résultats de cette année.
Pour que les revenus annuels s’approchent de 80 millions de dollars, voire les atteignent, il faudrait, au second semestre, réaliser environ 23 millions de dollars de revenus par trimestre, soit un rythme nettement accéléré par rapport au trimestre actuel.
Scénario baissier : les encours et les volumes de transactions continuent d’atteindre de nouveaux sommets, mais le modèle économique sous-jacent dépend toujours de projets sur mesure, un à un ; les revenus de la tokenisation fluctuent fortement ; la croissance des revenus liés aux services aux actifs est trop lente et ne peut pas compenser les problèmes ci-dessus.
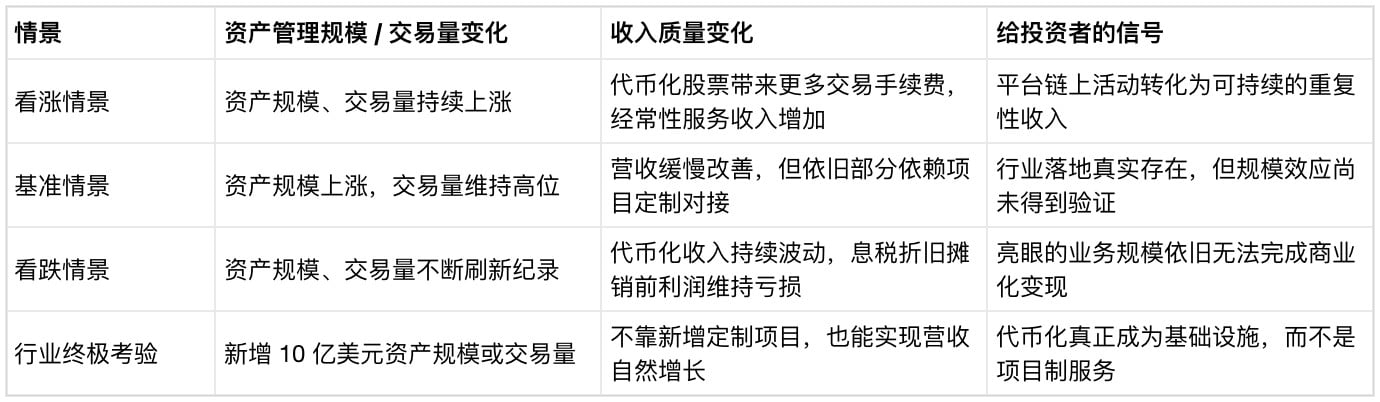
Si, au lieu de viser plus haut, les revenus annuels atteignent seulement la limite inférieure de la fourchette de 70 millions de dollars, alors par trimestre il ne faudrait qu’environ 18 millions de dollars de revenus, soit seulement légèrement au-dessus du niveau de ce trimestre. Même si l’ampleur des activités annoncée à l’extérieur continue de progresser fortement, l’EBITDA ajusté pourrait tout de même rester en territoire déficitaire.
L’épreuve centrale à laquelle l’industrie de la tokenisation devra faire face ensuite : lorsque la plateforme ajoute encore une ampleur d’actifs ou des volumes de transactions de l’ordre du milliard, pourra-t-elle générer elle-même des revenus récurrents sans recourir à de nouveaux projets ?