Je pense encore que la plupart des discussions sur la RWA traitent la tokenisation comme si c’était la ligne d’arrivée.
Mettez un actif existant onchain, donnez-lui une représentation numérique, et on a soudain l’impression que l’actif financier lui-même a été déplacé onchain.
Mais plus j’examine l’approche de Dusk en matière d’émission native, plus je pense qu’il existe une distinction importante.
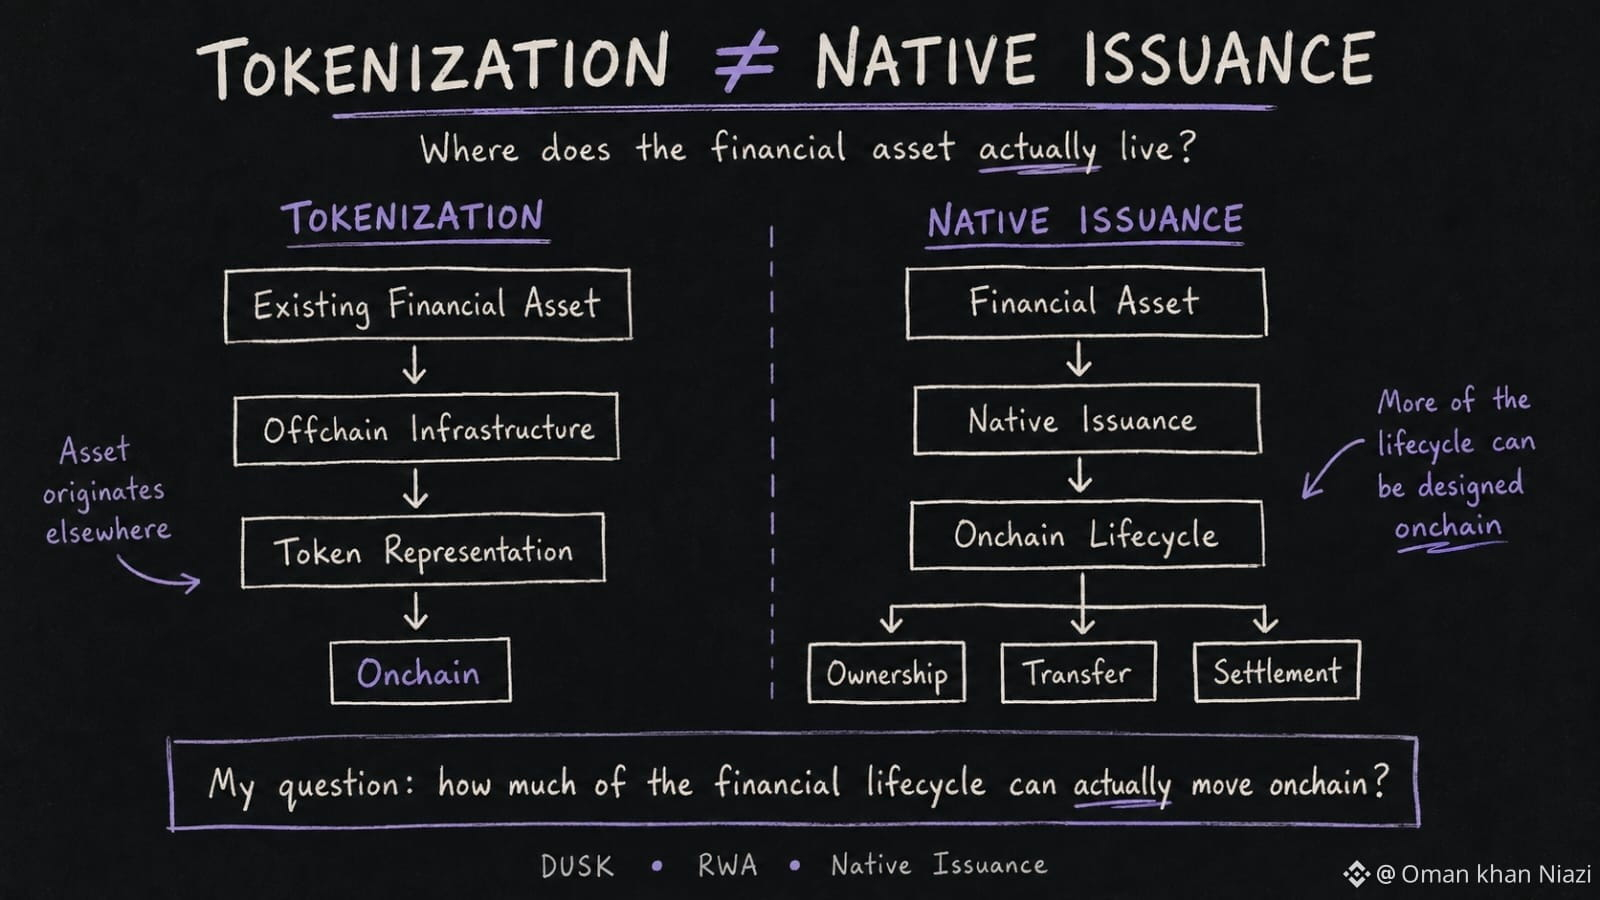
La tokenisation peut représenter un actif qui existe déjà ailleurs. L’émission native part d’un point de départ différent : l’infrastructure peut être conçue pour prendre en charge davantage du cycle de vie de l’actif onchain, en fonction de la configuration juridique et produit.
Cette différence a retenu mon attention.
Car si l’émission a lieu dans un système, la propriété est suivie quelque part d’autre, et les transferts ou le règlement dépendent encore de registres distincts : placer un token onchain ne supprime pas nécessairement le problème d’infrastructure sous-jacent.
Pour moi, la partie intéressante de l’émission native n’est donc pas simplement de créer un autre token.
C’est la possibilité de réduire l’écart entre l’actif numérique et l’infrastructure financière qui en est responsable.
Je reste toutefois prudent quant à la mesure dans laquelle cela peut réellement aller dans les marchés réglementés. La propriété juridique, les intermédiaires autorisés et les responsabilités opérationnelles ne disparaissent pas simplement parce qu’un actif est représenté onchain.
Le vrai test, pour moi, n’est donc pas le nombre de RWA qu’on peut tokeniser.
Si l’émission native peut transférer davantage du cycle de vie d’un actif sur le registre, quelle partie de l’infrastructure financière traditionnelle devient la plus difficile à remplacer ?
@Dusk $DUSK #dusk
Mettez un actif existant onchain, donnez-lui une représentation numérique, et on a soudain l’impression que l’actif financier lui-même a été déplacé onchain.
Mais plus j’examine l’approche de Dusk en matière d’émission native, plus je pense qu’il existe une distinction importante.
La tokenisation peut représenter un actif qui existe déjà ailleurs. L’émission native part d’un point de départ différent : l’infrastructure peut être conçue pour prendre en charge davantage du cycle de vie de l’actif onchain, en fonction de la configuration juridique et produit.
Cette différence a retenu mon attention.
Car si l’émission a lieu dans un système, la propriété est suivie quelque part d’autre, et les transferts ou le règlement dépendent encore de registres distincts : placer un token onchain ne supprime pas nécessairement le problème d’infrastructure sous-jacent.
Pour moi, la partie intéressante de l’émission native n’est donc pas simplement de créer un autre token.
C’est la possibilité de réduire l’écart entre l’actif numérique et l’infrastructure financière qui en est responsable.
Je reste toutefois prudent quant à la mesure dans laquelle cela peut réellement aller dans les marchés réglementés. La propriété juridique, les intermédiaires autorisés et les responsabilités opérationnelles ne disparaissent pas simplement parce qu’un actif est représenté onchain.
Le vrai test, pour moi, n’est donc pas le nombre de RWA qu’on peut tokeniser.
Si l’émission native peut transférer davantage du cycle de vie d’un actif sur le registre, quelle partie de l’infrastructure financière traditionnelle devient la plus difficile à remplacer ?
@Dusk $DUSK #dusk