#usstoragestocksextendlosses
L’un des échanges les plus chauds du marché cette année vient de connaître sa deuxième séance difficile consécutive — et cette fois, le déclencheur n’était ni les résultats ni la Fed.
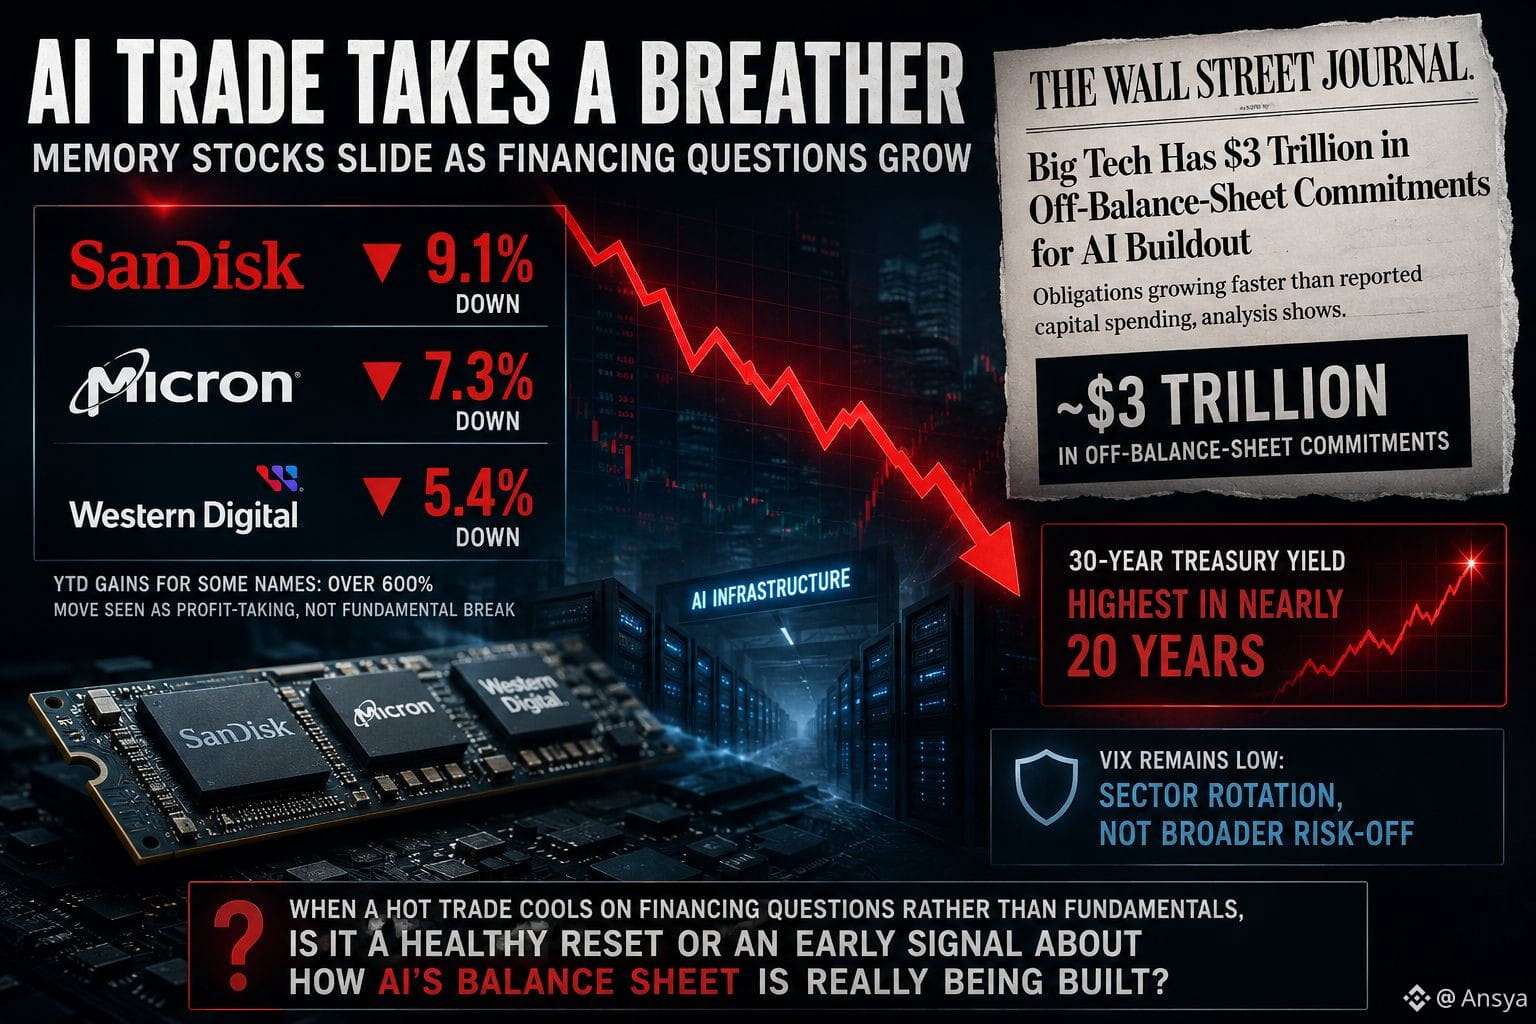
Les actions de grands noms de la mémoire et du stockage ont encore prolongé leurs pertes cette semaine. SanDisk a reculé de plus de 9 %, Micron a chuté de plus de 7 %, et Western Digital a glissé de plus de 5 %, prolongeant ainsi une baisse de la séance précédente, lorsque la hausse des rendements des bons du Trésor, à elle seule, avait retranché 5 à 7 % au secteur. Le dernier catalyseur est une analyse du Wall Street Journal indiquant que plusieurs grandes entreprises technologiques portent environ 3 000 milliards de dollars d’engagements hors bilan, liés en grande partie aux déploiements d’infrastructures destinées à l’IA — des obligations qui, selon les informations, augmentent plus vite que leurs dépenses d’investissement (capex) déclarées. Cela s’est produit le même jour où le rendement des Treasuries à 30 ans a atteint son plus haut niveau en près de deux décennies, ce qui renforce la pression sur des valeurs à forte valorisation et très consommatrices de capitaux comme celles-ci.
Fait notable : il n’y a pas de mauvaise nouvelle propre à la mémoire à l’origine de ce mouvement — ces titres avaient déjà enregistré d’exceptionnels gains depuis le début de l’année (certains dépassant 600 %), si bien que cela ressemble davantage à une prise de profits qu’à une rupture du scénario de la demande sous-jacente. Le VIX reste bas, ce qui suggère qu’il s’agit d’une rotation sectorielle plutôt que d’un basculement plus large vers l’aversion au risque.
Quand une opération très convoitée se refroidit sur des questions de financement plutôt que sur des fondamentaux, s’agit-il d’un ajustement sain ou d’un signal précoce sur la façon dont le bilan de l’IA est réellement en train d’être construit ?
$BTW $VELVET $HEMI
L’un des échanges les plus chauds du marché cette année vient de connaître sa deuxième séance difficile consécutive — et cette fois, le déclencheur n’était ni les résultats ni la Fed.
Les actions de grands noms de la mémoire et du stockage ont encore prolongé leurs pertes cette semaine. SanDisk a reculé de plus de 9 %, Micron a chuté de plus de 7 %, et Western Digital a glissé de plus de 5 %, prolongeant ainsi une baisse de la séance précédente, lorsque la hausse des rendements des bons du Trésor, à elle seule, avait retranché 5 à 7 % au secteur. Le dernier catalyseur est une analyse du Wall Street Journal indiquant que plusieurs grandes entreprises technologiques portent environ 3 000 milliards de dollars d’engagements hors bilan, liés en grande partie aux déploiements d’infrastructures destinées à l’IA — des obligations qui, selon les informations, augmentent plus vite que leurs dépenses d’investissement (capex) déclarées. Cela s’est produit le même jour où le rendement des Treasuries à 30 ans a atteint son plus haut niveau en près de deux décennies, ce qui renforce la pression sur des valeurs à forte valorisation et très consommatrices de capitaux comme celles-ci.
Fait notable : il n’y a pas de mauvaise nouvelle propre à la mémoire à l’origine de ce mouvement — ces titres avaient déjà enregistré d’exceptionnels gains depuis le début de l’année (certains dépassant 600 %), si bien que cela ressemble davantage à une prise de profits qu’à une rupture du scénario de la demande sous-jacente. Le VIX reste bas, ce qui suggère qu’il s’agit d’une rotation sectorielle plutôt que d’un basculement plus large vers l’aversion au risque.
Quand une opération très convoitée se refroidit sur des questions de financement plutôt que sur des fondamentaux, s’agit-il d’un ajustement sain ou d’un signal précoce sur la façon dont le bilan de l’IA est réellement en train d’être construit ?
$BTW $VELVET $HEMI