Recherche @TermMax : du jour au lendemain, je me suis rendu compte que le véritable défi des taux fixes n’est peut-être pas de « verrouiller le taux », mais plutôt la manière de reconvertir l’actif sous forme de créance en actif sûr après l’échéance.
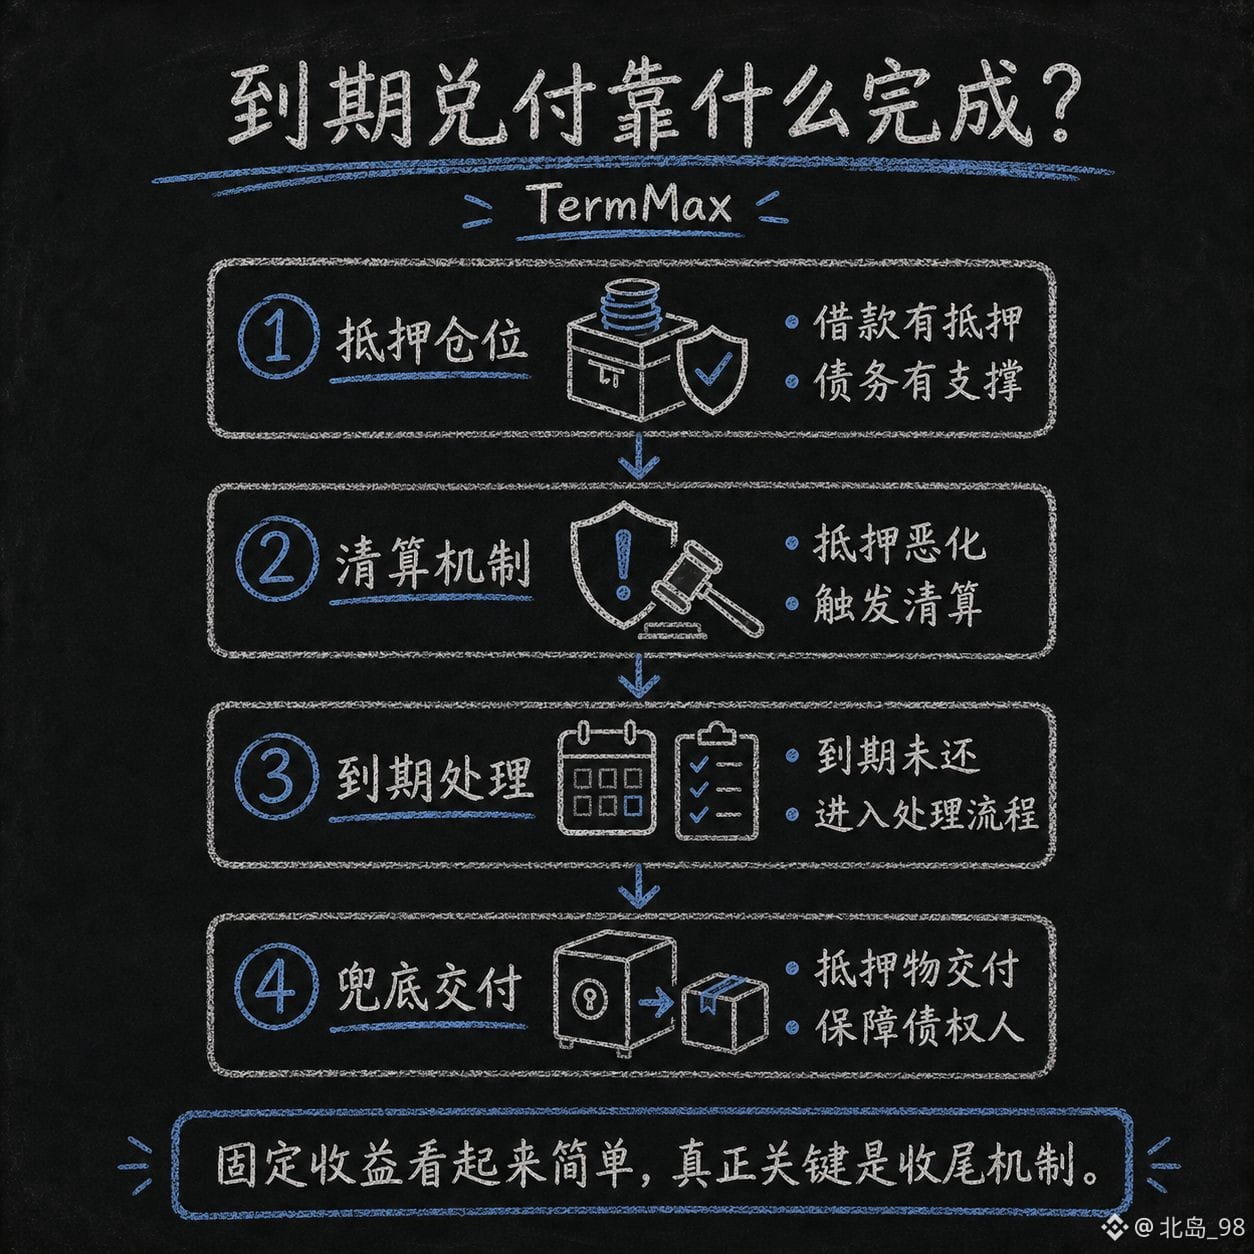
Les positions d’emprunt de TermMax sont adossées à des garanties ; si le ratio de garantie se détériore, une liquidation est déclenchée. Mais ce qui est encore plus intéressant, c’est qu’en cas de non-remboursement normal à l’échéance, il ne s’agit pas simplement de transformer FT en une « reconnaissance de créance irrécouvrable » : le protocole prévoit aussi des mécanismes de liquidation ultérieure et de livraison des garanties.
Cette conception résout un problème très concret :
les revenus fixes peuvent être déterminés à l’avance, mais le remboursement final ne peut pas reposer uniquement sur une simple phrase du type « rachat à l’échéance ».
Cela dit, je vais aussi surveiller le risque de mon côté.
Dans un marché extrême, ce qui compte vraiment n’est pas à quel point les liquidations se passent bien en temps normal, mais plutôt :
si la gestion peut être menée à temps quand la valeur des garanties chute fortement ;
ce que les créanciers récupèrent finalement en cas d’insuffisance de liquidité ;
et si le paiement à l’échéance reste stable sur la durée.
Donc, aujourd’hui, quand je regarde @TermMax , je ne m’arrête pas à l’APY.
Je veux surtout évaluer sa « capacité de clôture » dans le pire des scénarios.
Les produits de revenu fixe sont tous beaux quand ils rapportent ; ce qui creuse réellement l’écart, c’est qui sait solder les comptes quand les choses tournent mal.
Selon vous, dans la finance décentralisée, le plus important pour un taux fixe, c’est le rendement ou la capacité de paiement à l’échéance ? #termmax
Les positions d’emprunt de TermMax sont adossées à des garanties ; si le ratio de garantie se détériore, une liquidation est déclenchée. Mais ce qui est encore plus intéressant, c’est qu’en cas de non-remboursement normal à l’échéance, il ne s’agit pas simplement de transformer FT en une « reconnaissance de créance irrécouvrable » : le protocole prévoit aussi des mécanismes de liquidation ultérieure et de livraison des garanties.
Cette conception résout un problème très concret :
les revenus fixes peuvent être déterminés à l’avance, mais le remboursement final ne peut pas reposer uniquement sur une simple phrase du type « rachat à l’échéance ».
Cela dit, je vais aussi surveiller le risque de mon côté.
Dans un marché extrême, ce qui compte vraiment n’est pas à quel point les liquidations se passent bien en temps normal, mais plutôt :
si la gestion peut être menée à temps quand la valeur des garanties chute fortement ;
ce que les créanciers récupèrent finalement en cas d’insuffisance de liquidité ;
et si le paiement à l’échéance reste stable sur la durée.
Donc, aujourd’hui, quand je regarde @TermMax , je ne m’arrête pas à l’APY.
Je veux surtout évaluer sa « capacité de clôture » dans le pire des scénarios.
Les produits de revenu fixe sont tous beaux quand ils rapportent ; ce qui creuse réellement l’écart, c’est qui sait solder les comptes quand les choses tournent mal.
Selon vous, dans la finance décentralisée, le plus important pour un taux fixe, c’est le rendement ou la capacité de paiement à l’échéance ? #termmax