


Titre original : Robinhood Chain: Can It Move Robinhood's Bottom Line?
Auteur du texte original : ACJ, Blockworks
Compilation de l’article original : Azuma, Odaily Planet Daily
Idée centrale
· Même si l’activité globale de Robinhood a atteint un niveau historique, son activité crypto est en déclin. Au T2 2026, les revenus de la branche crypto de Robinhood ont reculé de 38% en glissement annuel, à 100 millions de dollars, soit seulement 8% du chiffre d’affaires total de l’entreprise ; le volume des transactions crypto des particuliers a baissé de 36% en glissement annuel, et la part des crypto-actifs dans le total des actifs détenus pour le compte des clients (AUC) est tombée à son plus bas historique, à seulement 7%.
· La Robinhood Chain fait partie des cas de lancement de Layer 2 (L2) les plus solides récemment. En juillet, la chaîne a généré 3,6 millions de dollars de valeur économique réelle (REV), représentant 38% de tous les revenus des réseaux L2 suivis par growthepie, et dépassant des réseaux matures, y compris Polygon et Base.
· Le moteur de l’activité initiale de Robinhood Chain n’est pas un actif du monde réel (RWA), mais des Meme Coins. En juillet, les Meme Coins représentent 51% du volume spot de Robinhood Chain, tandis que les RWA ne représentent que 5%. De plus, 48% du volume de transactions RWA provient de pools de liquidité composés de RWA et de Meme Coins.
· L’opportunité de monétisation la plus évidente de Robinhood ne se situe pas au niveau de l’infrastructure, mais au niveau des applications. À l’heure actuelle, l’USDC stablecoin USDG génère déjà environ 10,5 millions de dollars de revenus d’intérêts annualisés ; le cas de Morpho prouve aussi la valeur de la capacité de distribution de l’application principale de Robinhood. En revanche, Lighter ne capte que 0,2% du volume total de ses contrats perpétuels via le seul volume obtenu grâce à l’intégration au Robinhood Wallet.
· À l’heure actuelle, la Robinhood Chain ne peut pas encore impacter de manière significative la rentabilité de Robinhood. La taille annualisée des sources de revenus connues de la Robinhood Chain n’est que d’environ 54,8 millions de dollars, soit l’équivalent de 14% du revenu crypto annualisé de Robinhood. Si Robinhood Chain veut devenir une ligne d’activité importante, la société devra augmenter la taille d’USDG, commercialiser le trafic de l’application principale, ou utiliser cette chaîne comme entrée vers des produits de plus grande valeur.
Introduction : l’activité crypto de Robinhood à un carrefour
Sans doute aucune entreprise ne représente aussi bien que Robinhood la tendance à l’essor des investisseurs particuliers : elle est devenue l’incarnation de l’investissement retail, ce qui a aussi entraîné un développement rapide du moteur sous-jacent de son activité.
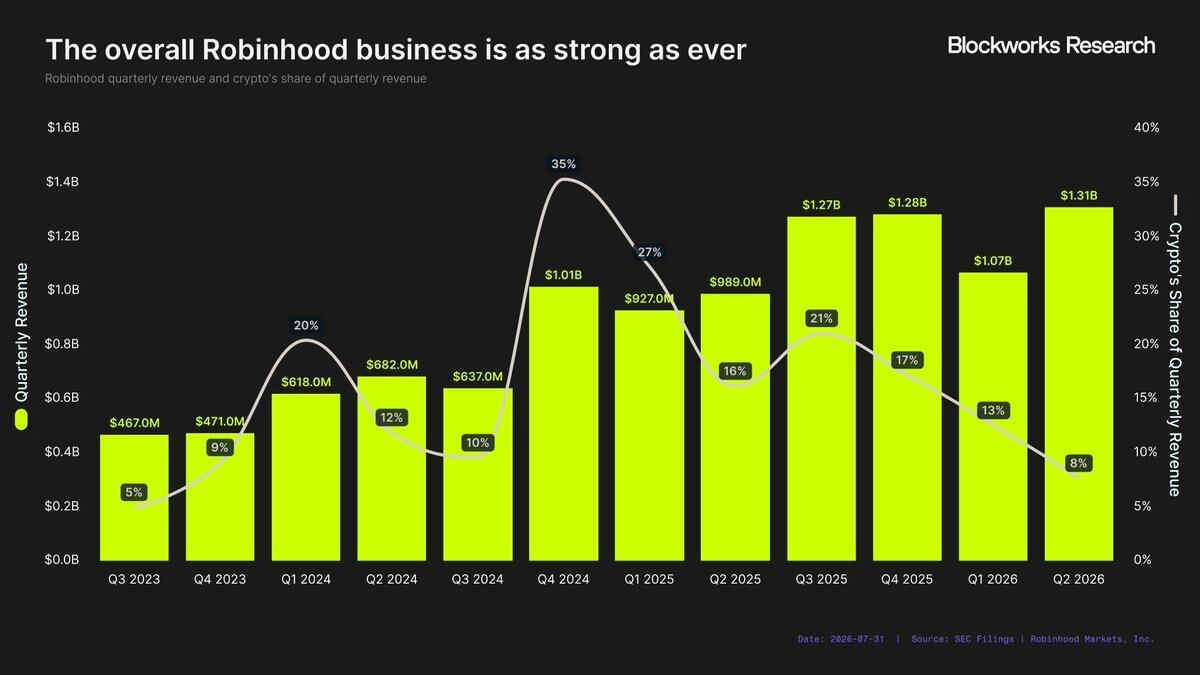
Au T2 2026, le chiffre d’affaires trimestriel de Robinhood a atteint 1,31 milliard de dollars, un record historique, en hausse de 32% sur un an et de 92% par rapport au T2 2024. Cette croissance ne provient pas seulement de son activité cœur d’échanges d’actions et d’options ; elle vient aussi d’une gamme de produits en constante expansion. Aujourd’hui, Robinhood dispose de 13 lignes d’activité avec un revenu annualisé supérieur à 100 millions de dollars. En fait, au T2 2026, toutes les lignes de revenus basées sur le trading de Robinhood ont enregistré une croissance à deux chiffres en glissement annuel…
À une exception près : l’activité crypto.
L’activité crypto, qui représentait autrefois plus d’un tiers des revenus de Robinhood, n’est plus aujourd’hui qu’une composante presque négligeable. Au T2 2026, seulement 8% du chiffre d’affaires total de Robinhood provient de l’activité crypto, soit le niveau le plus bas depuis le T3 2023.
L’importance de l’activité crypto dans la structure des revenus de Robinhood a fortement diminué — et même l’année dernière, les contrats événementiels (event contracts, c’est-à-dire des marchés prédictifs) lancés, ont généré plus de revenus au deuxième trimestre que l’activité crypto :
· Revenus des contrats événementiels : 156 millions de dollars ;
· Revenus de l’activité crypto : 100 millions de dollars ;
Cette faiblesse se reflète non seulement dans la baisse de la part des revenus, mais aussi dans le fait que les utilisateurs clés de Robinhood perdent l’intérêt pour les actifs crypto. Même si cette tendance n’est pas propre à Robinhood, l’ampleur de la baisse reste frappante.
Le signe le plus évident vient de l’activité de trading. Au T2 2026, le volume des transactions crypto des particuliers sur l’application Robinhood n’est que de 18,2 milliards de dollars, en baisse de 36% sur un an, et c’est le plus faible niveau trimestriel depuis le T3 2024.
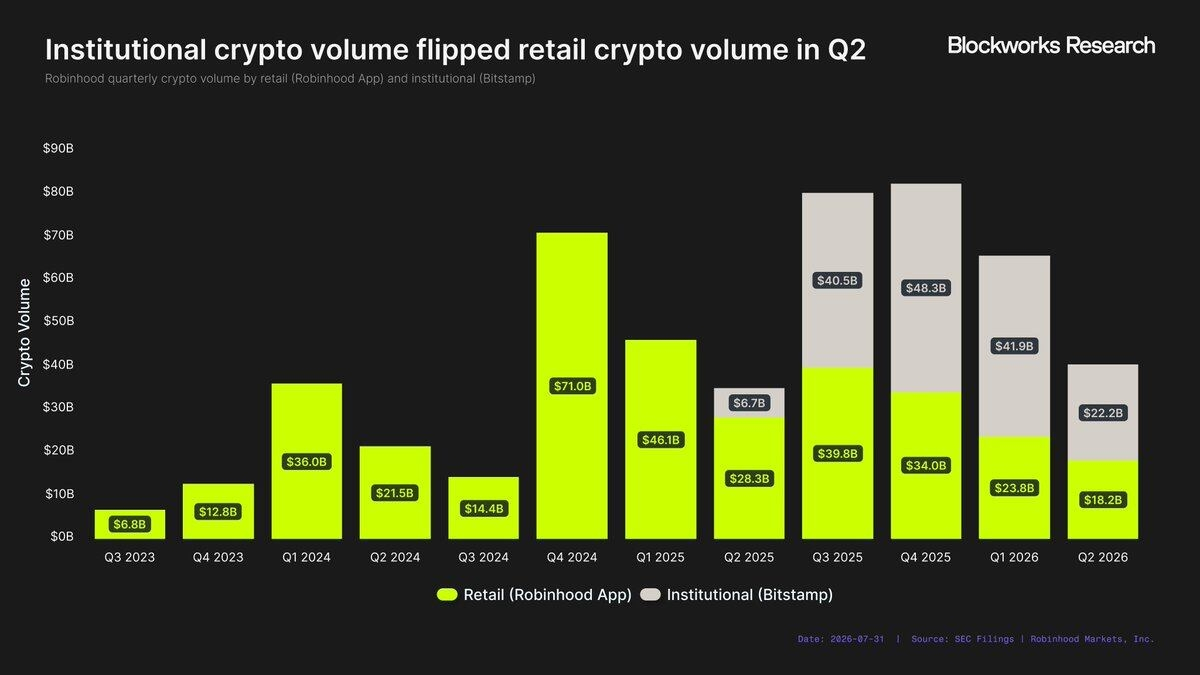
La baisse est tellement marquée que le volume institutionnel sur Bitstamp a dépassé pour la première fois le volume des particuliers de Robinhood. Dans le même temps, l’activité institutionnelle n’a pas réellement été forte — le volume sur Bitstamp au T2 est de 22,2 milliards de dollars, son deuxième plus faible trimestre de l’histoire.
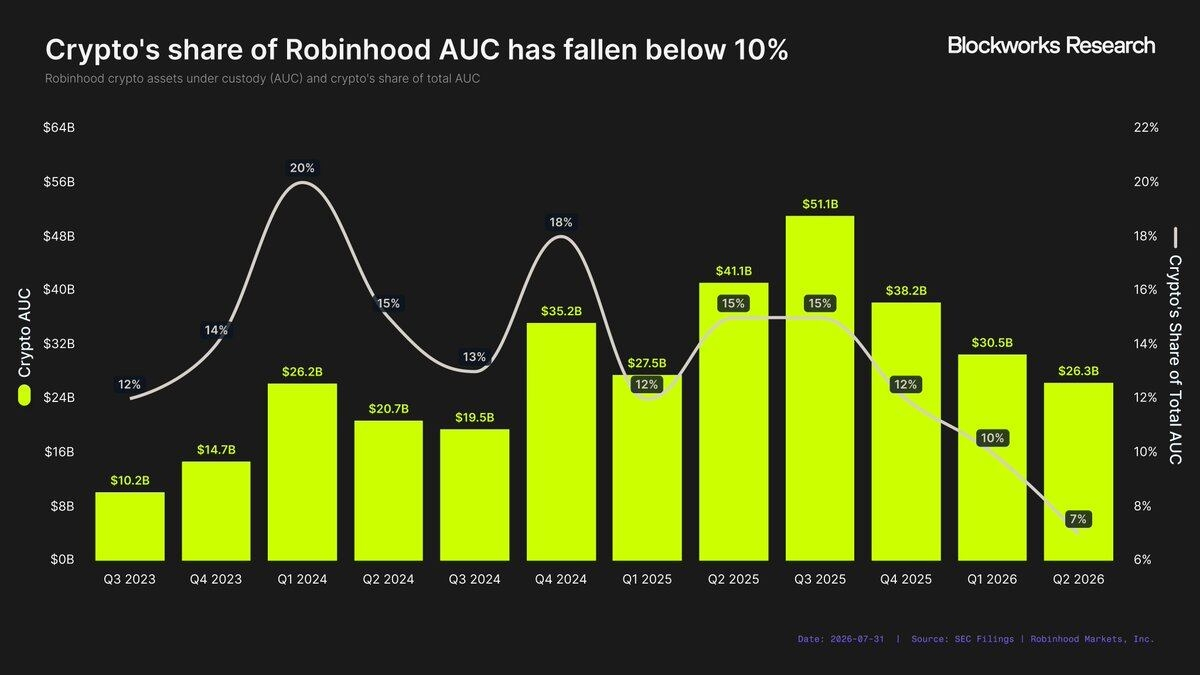
Le volume n’est pas le seul indicateur permettant d’observer un rétrécissement de l’activité crypto. Au T1 2024, les actifs de conservation crypto (AUC) s’élevaient à 26,2 milliards de dollars, soit 20% de l’AUC total de Robinhood. Plus de deux ans plus tard, l’AUC crypto est restée quasiment stable à 26,3 milliards de dollars, mais sa part dans l’AUC total n’est plus que de 7%, atteignant la plus faible part trimestrielle jamais observée.
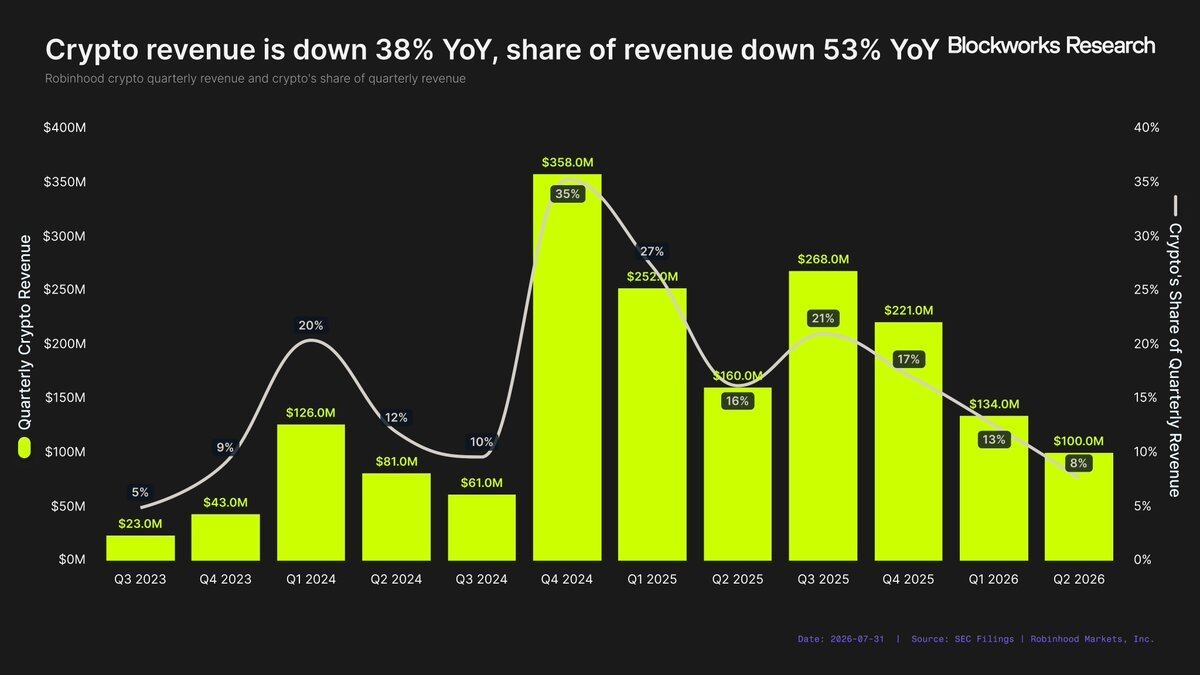
Dans ce contexte, les revenus crypto de Robinhood ont été durement touchés. Les revenus crypto du deuxième trimestre ont reculé de 38% en glissement annuel, et leur part dans les revenus totaux a chuté de 53%. En bref : l’ensemble de Robinhood progresse, mais pas l’activité crypto.
Cependant, Robinhood ne s’est pas retiré du secteur crypto. Au contraire, il a lancé la Robinhood Chain, son plus gros pari crypto à ce jour. Robinhood ne dépend plus presque entièrement des revenus de trading ; il cherche plutôt à construire une activité crypto plus large et plus durable. La question clé est de savoir si la Robinhood Chain peut à nouveau faire de la crypto un moteur significatif de la croissance de Robinhood.
Quel potentiel de monétisation la Robinhood Chain a-t-elle ?
Le 1er juillet 2026, Robinhood a annoncé officiellement le lancement du mainnet de Robinhood Chain lors de l’événement « The World Is Flat ». Il s’agit d’une blockchain Layer-2 (L2) développée en interne par Robinhood, conçue pour dynamiser l’écosystème on-chain de l’entreprise, qui ne cesse de croître. Depuis son lancement, la Robinhood Chain est devenue l’une des blockchains à démarrer à la vitesse la plus élevée récemment.
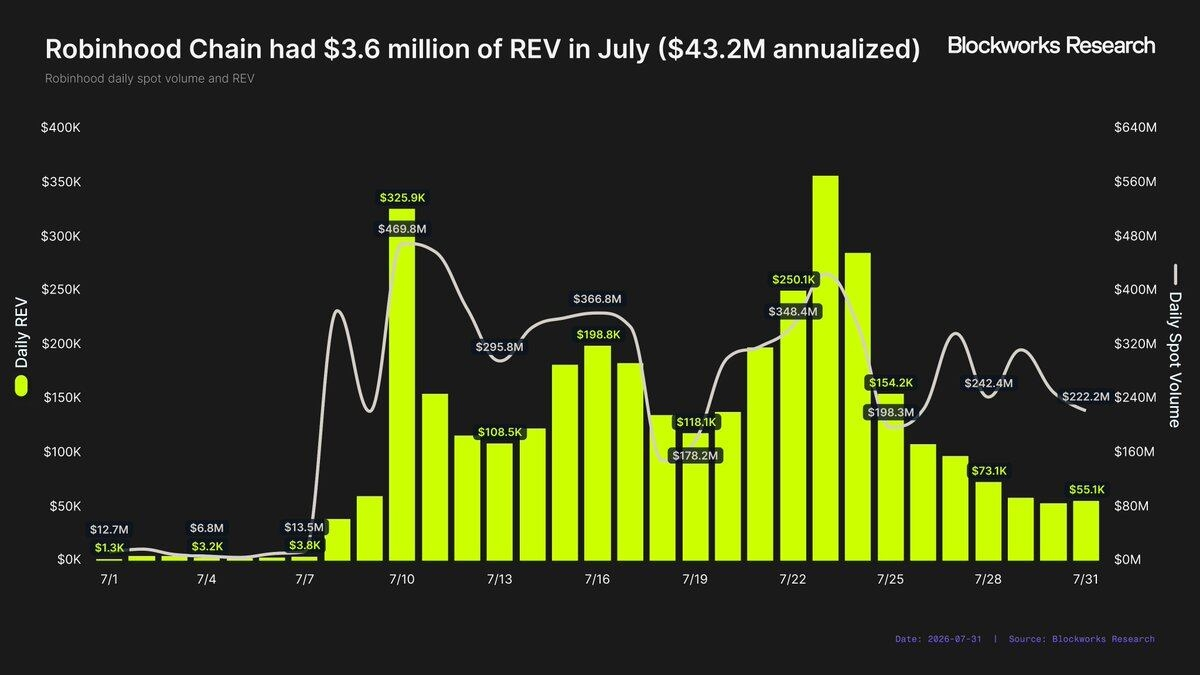
Lors de son premier mois de mise en ligne, la Robinhood Chain a généré 3,6 millions de dollars de valeur économique réelle (REV, Real Economic Value). S’il est encore trop tôt pour juger si ce niveau d’activité est durable, une simple extrapolation annuelle à partir des données du premier mois donne une REV annualisée d’environ 43,2 millions de dollars pour la Robinhood Chain.
C’est un bon point de départ, mais à cette échelle seule, cela ne suffit pas du tout à inverser la tendance à la baisse des revenus crypto de Robinhood.
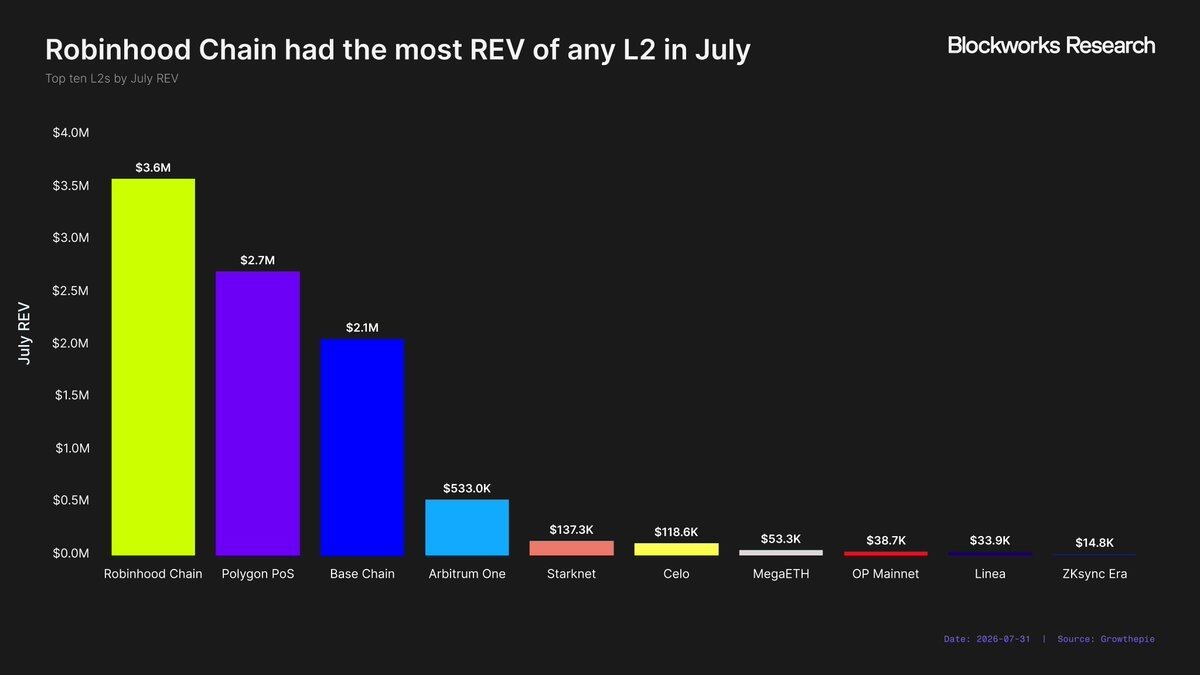
Même ainsi, la performance de lancement de la Robinhood Chain reste impressionnante. En juillet, la Robinhood Chain a terminé première en revenus parmi tous les réseaux L2, dépassant plusieurs réseaux matures déjà en place depuis des années, comme Polygon (2,7 millions de dollars) et Base (2,1 millions de dollars).
D’après les données suivies par growthepie, la Robinhood Chain représente actuellement 38% de tous les revenus de chaîne des réseaux L2. Autrement dit, la Robinhood Chain est déjà le plus gros contributeur de revenus de chaîne parmi les L2, mais 62% de la part de marché appartient encore à d’autres réseaux. Même si le volume total des revenus de chaîne L2 stagne, la Robinhood Chain peut encore réaliser une croissance significative en s’accaparant une plus grande part de marché.
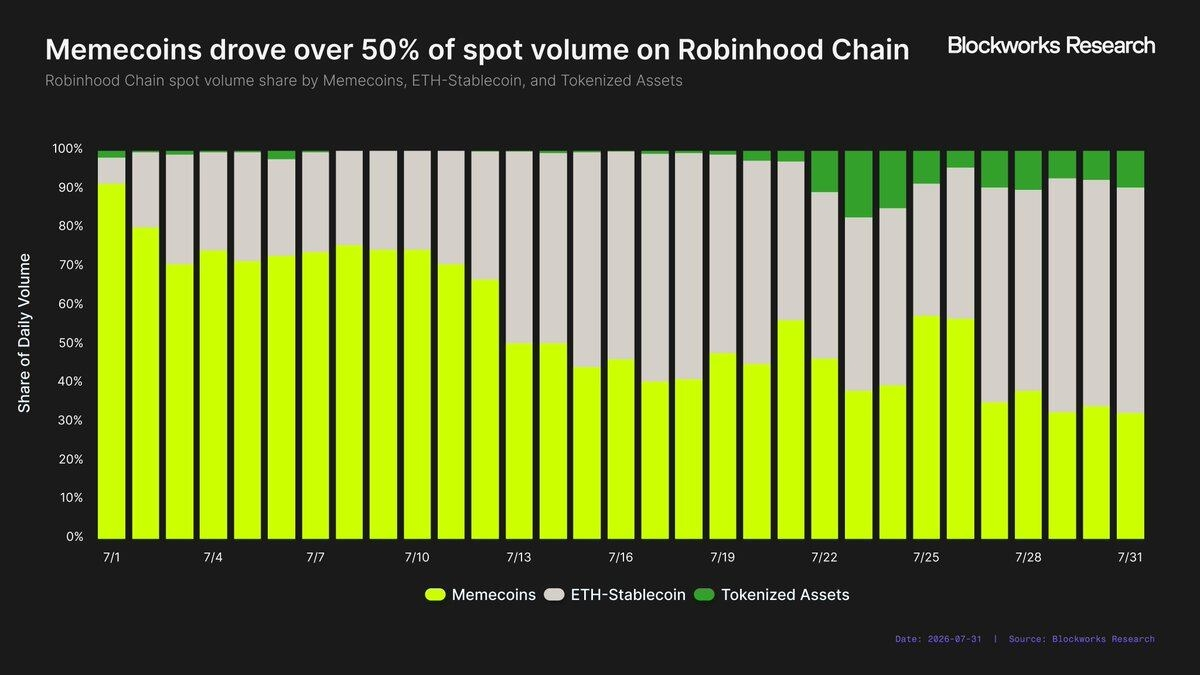
Cependant, le succès initial de Robinhood Chain reposait sur un prérequis important : l’essentiel de l’activité est attribuable aux Meme Coins, et les Meme Coins ont toujours été l’un des plus grands moteurs de la REV des blockchains. Robinhood semble l’accepter sans détour : le fondateur Vlad Tenev a plusieurs fois exprimé son soutien aux Meme Coins.
Même ainsi, le niveau d’activité généré par les memes coins pour la Robinhood Chain reste assez impressionnant : en juillet, la chaîne a permis un volume de transactions spot de 6,93 milliards de dollars, dont 3,55 milliards (51%) proviennent des Meme Coins. En comparaison, la RWA — le cas d’usage central que la Robinhood Chain revendique — ne représente que 313,2 millions de dollars, soit 5% du volume total.
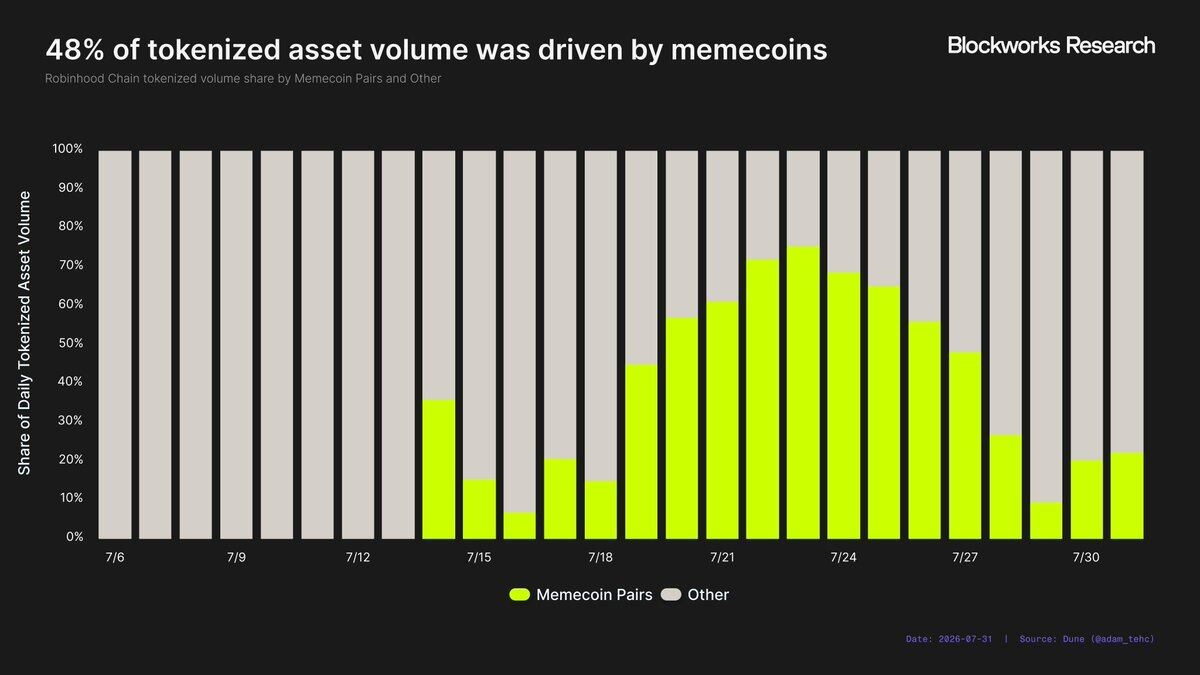
De plus, la part directe des Meme Coins dans le volume de transactions de Robinhood Chain peut encore sous-estimer leur impact réel sur l’activité du réseau. Prenons l’exemple de la RWA. Une stratégie promue par la plateforme de lancement de Meme Coins, L()ng, consiste à apparier les Meme Coins avec des actions tokenisées ou des ETF dans un pool de liquidité, reliant ainsi la trajectoire de prix des Meme Coins à la RWA sous-jacente. Si la RWA sous-jacente monte — par exemple de 5% — alors le prix des Meme Coins monte aussi de 5% (en supposant absence d’achats/ventes). Ainsi, une partie substantielle du volume « RWA » semble en réalité être entraînée par les Meme Coins. Du 6 juillet au 31 juillet, 48% du volume de transactions RWA se produisait dans des pools de liquidité associant Meme Coins et RWA.
Même si les Meme Coins peuvent efficacement stimuler la croissance des revenus de la chaîne, historiquement, elles ont rarement été une source de revenus stable et durable. Les Meme Coins présentent une forte volatilité et une rotation rapide : Ethereum, Avalanche, TRON et Base ont tous connu leurs propres périodes de fièvre spéculative, mais les fonds et les utilisateurs ont finalement migré vers d’autres réseaux. La Robinhood Chain pourra-t-elle retenir cette activité à l’avenir ? Pour l’instant, c’est encore incertain. Les données d’un mois ne suffisent pas à prouver que les Meme Coins deviendront une source de REV durable pour la Robinhood Chain, ou qu’elles ne font que passer — pour finalement revenir à Solana.
Vu sous un angle plus macro, la REV de la Robinhood Chain seule ne devrait pas suffire à relancer l’activité crypto de Robinhood. Pour l’ensemble du secteur, les revenus réseau sont en baisse structurelle. Les plateformes de contrats intelligents de première génération tiraient autrefois une grande partie de leurs frais de la rareté de l’espace de blocs, mais à mesure que l’espace de blocs devient un produit comme les autres, il devient de plus en plus difficile pour une nouvelle chaîne de générer d’importants revenus uniquement grâce à l’infrastructure elle-même.
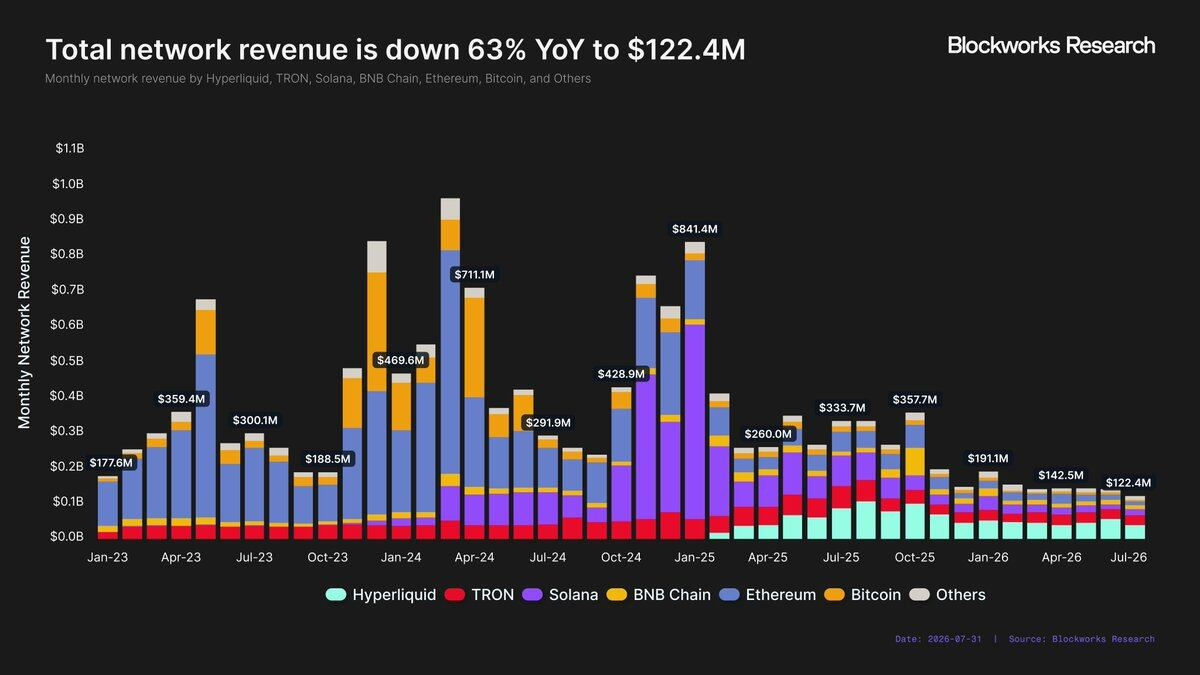
En juillet, les blockchains suivies par Blockworks ont généré 122,4 millions de dollars de revenus réseau, soit le plus bas total mensuel en trois ans et demi. À titre de comparaison, les revenus réseau de juillet 2025 étaient de 333,7 millions de dollars, en baisse de 63% en glissement annuel. Cette dégradation ne peut pas s’expliquer simplement par le cycle de marché. En juillet 2023, au cours du précédent marché baissier, la chaîne générait encore 300,1 millions de dollars de revenus réseau.
Comme indiqué plus haut, Robinhood a déjà 13 lignes d’activité qui atteignent au moins 100 millions de dollars de revenus annualisés. Avec seulement des revenus réseau, il est difficile d’imaginer que la Robinhood Chain rejoigne ce groupe. Même si la Robinhood Chain continue de grignoter une plus grande part d’activité L2, ses revenus de chaîne finiront par se heurter au plafond du marché correspondant à environ 100 millions de dollars annualisés.
Pour franchir cette limite d’envergure, Robinhood doit faire entrer sa base d’utilisateurs existante sur la chaîne. Cependant, la base d’utilisateurs de Robinhood se trouve principalement aux États-Unis ; dans le contexte réglementaire actuel, ils ne peuvent pour la plupart pas accéder à la Robinhood Chain via l’application Robinhood, ce processus pourrait prendre du temps.
Si Robinhood veut que la Robinhood Chain devienne, à court terme, la prochaine ligne d’activité d’une valeur de 100 millions de dollars, la société doit aller au-delà du simple modèle de revenus réseau.
Commercialisation de la couche application
La capture de valeur de l’industrie crypto se déplace progressivement de la couche d’infrastructure vers la couche application. Solana en est un excellent exemple.
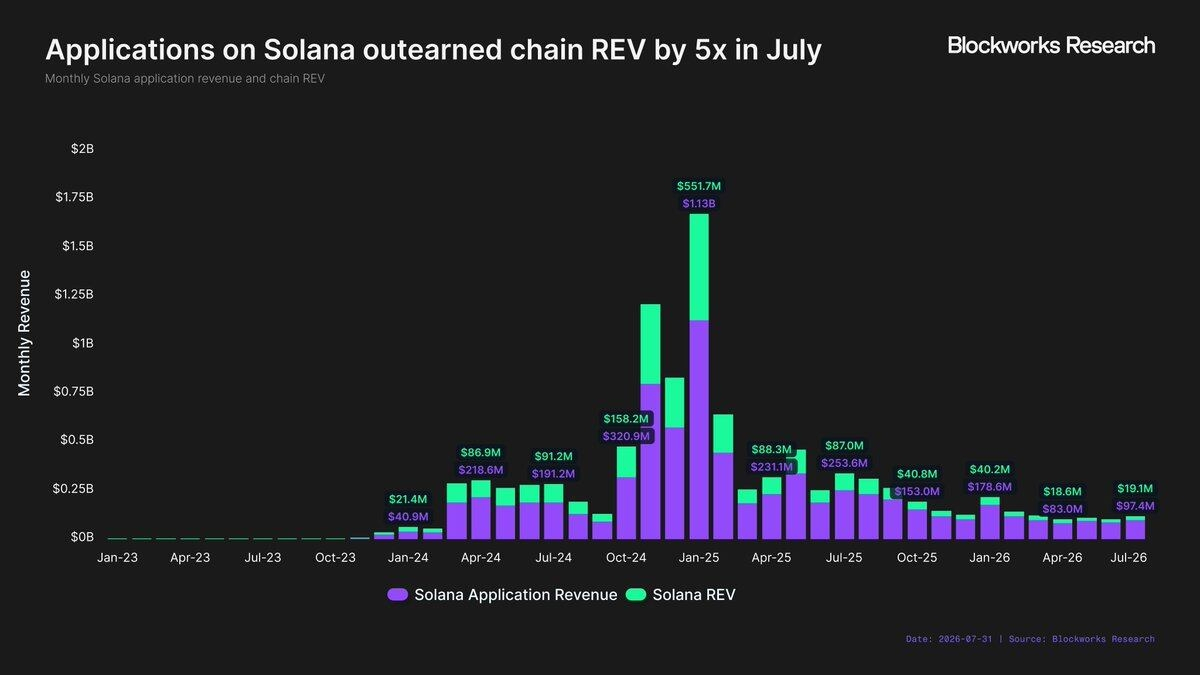
Au début de la reprise de Solana en janvier 2024, les applications Solana ont généré 40,9 millions de dollars de revenus, tandis que le réseau Solana pouvait générer 21,4 millions de dollars de REV : les revenus des applications étaient environ 1,9 fois les revenus du réseau. En janvier 2025, au sommet du cycle haussier de Solana, les revenus des applications atteignaient 1,13 milliard de dollars et la REV de Solana 551,7 millions de dollars — le ratio reste proche de 2. Mais depuis, cet écart s’est encore élargi. En juillet 2026, pour chaque 1 dollar de revenus généré par les applications de l’écosystème Solana, le réseau lui-même n’obtient qu’environ 0,2 dollar.
Autrement dit, la couche application capte une part toujours plus grande de la valeur, tandis que la proportion de valeur captée par la blockchain de base diminue. Si Robinhood veut que la Robinhood Chain devienne la prochaine ligne d’activité de 100 millions de dollars, alors elle doit s’engager directement dans la commercialisation des applications on-chain. Même si Robinhood n’a pas encore annoncé officiellement cette stratégie, ses actions initiales indiquent déjà ce sens.
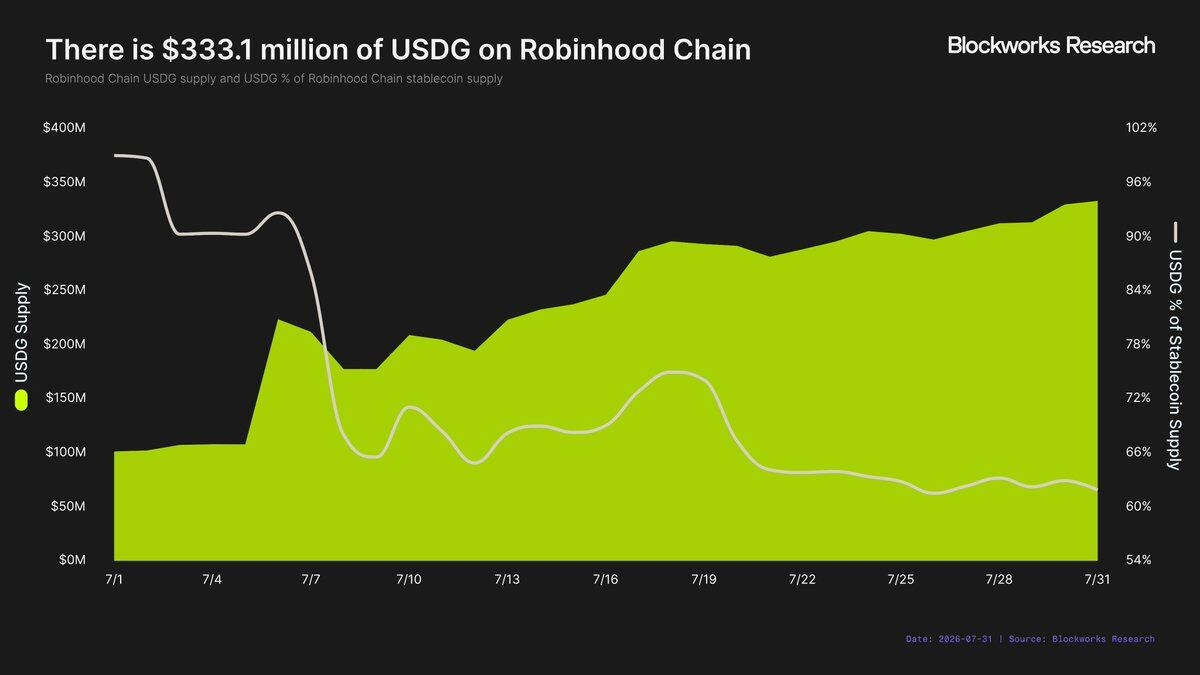
Jusqu’ici, le cas le plus marquant est la stratégie de stablecoins de Robinhood. Contrairement à la plupart des blockchains qui s’appuient principalement sur USDC de Circle ou USDT de Tether, Robinhood définit USDG comme stablecoin natif de Robinhood Chain. Cela crée pour Robinhood une source de revenus supplémentaire : les revenus d’intérêts générés par les actifs de réserve sous-jacents de USDG. À fin juillet, la capitalisation d’USDG sur Robinhood Chain s’élevait à 333,1 millions de dollars. En supposant un rendement des réserves de 3,5% et que 90% des intérêts associés reviennent à Robinhood, USDG générerait environ 10,5 millions de dollars de revenus annualisés supplémentaires.
Robinhood ne devrait pas avoir de difficulté à élargir davantage l’offre d’USDG, afin de créer un flux de revenus durable. Si l’offre d’USDG atteignait 1 milliard de dollars (c’est un objectif raisonnable, puisque l’offre de stablecoins d’au moins 11 blockchains atteint déjà au moins 1 milliard de dollars), cela générerait 31,5 millions de dollars de revenus annualisés, soit presque au niveau des revenus de chaîne actuels de la Robinhood Chain.
La Robinhood Chain semble aussi étendre son niveau application au-delà des stablecoins. Lighter a lancé sur la Robinhood Chain son déploiement sur mesure pour sa Perp DEX, avec un partage à 50/50 des frais de trading avec Robinhood. Dans le cadre de cette coopération, le Robinhood Wallet — un portefeuille auto-custodial indépendant de l’application principale Robinhood — affiche directement les contrats perpétuels Lighter dans l’application.
En outre, selon des rumeurs, Morpho aurait aussi payé des frais à Robinhood pour l’intégration dans l’application Robinhood. Si cela est vrai, cela constituerait un modèle économique nettement différent de celui des écosystèmes blockchain traditionnels. Par le passé, l’incitation venait généralement de la blockchain vers l’application — pour attirer le déploiement d’applications — tandis que Robinhood tente désormais l’inverse : ce sont les applications qui paient pour obtenir le canal de distribution des utilisateurs Robinhood.
La capacité de distribution de Robinhood vaut combien ?
La faisabilité de toute la stratégie au niveau de l’application dépend finalement de la valeur des canaux de distribution de Robinhood. Si les parties aux protocoles sont prêtes à payer pour toucher les utilisateurs de Robinhood, alors Robinhood peut commercialiser cet actif de trafic.
D’après les cas actuels, sur la Robinhood Chain, les protocoles peuvent principalement obtenir des utilisateurs via deux canaux :
· L’application principale de Robinhood, par exemple Morpho ;
· Un Robinhood Wallet indépendant, par exemple Lighter.
Bien que la capacité de distribution de l’application principale Robinhood soit désormais bien connue du marché, la valeur de distribution via Robinhood Wallet reste bien moins claire.
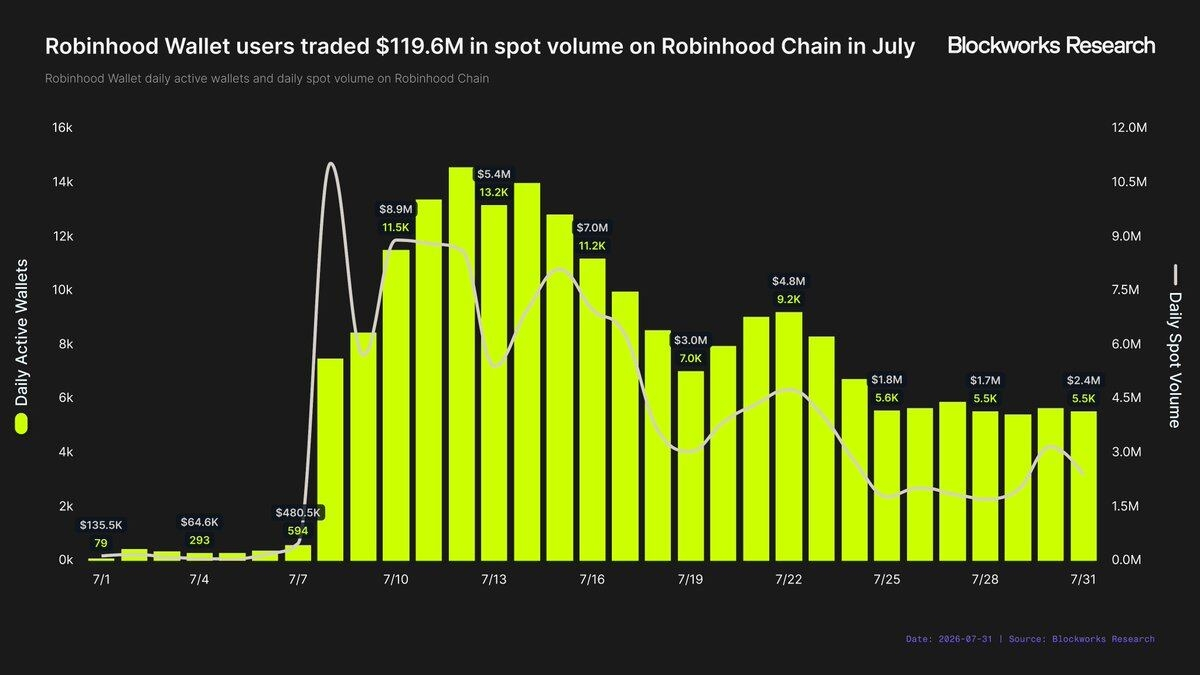
En ne regardant que l’activité sur Robinhood Chain, les utilisateurs de Robinhood Wallet ont généré en juillet un volume de transactions de 119,6 millions de dollars. Le volume quotidien a atteint un pic de 11 millions de dollars le 8 juillet, puis est retombé à 2,1 millions de dollars en moyenne quotidienne sur la dernière semaine du mois. Le nombre moyen de portefeuilles actifs quotidiens sur Robinhood Wallet en juillet n’était également qu’un peu inférieur à 7 000. Cette analyse n’a pas appliqué de filtrage contre les attaques de sybils (bot/wallets frauduleux), donc le nombre réel d’utilisateurs indépendants pourrait être plus faible.
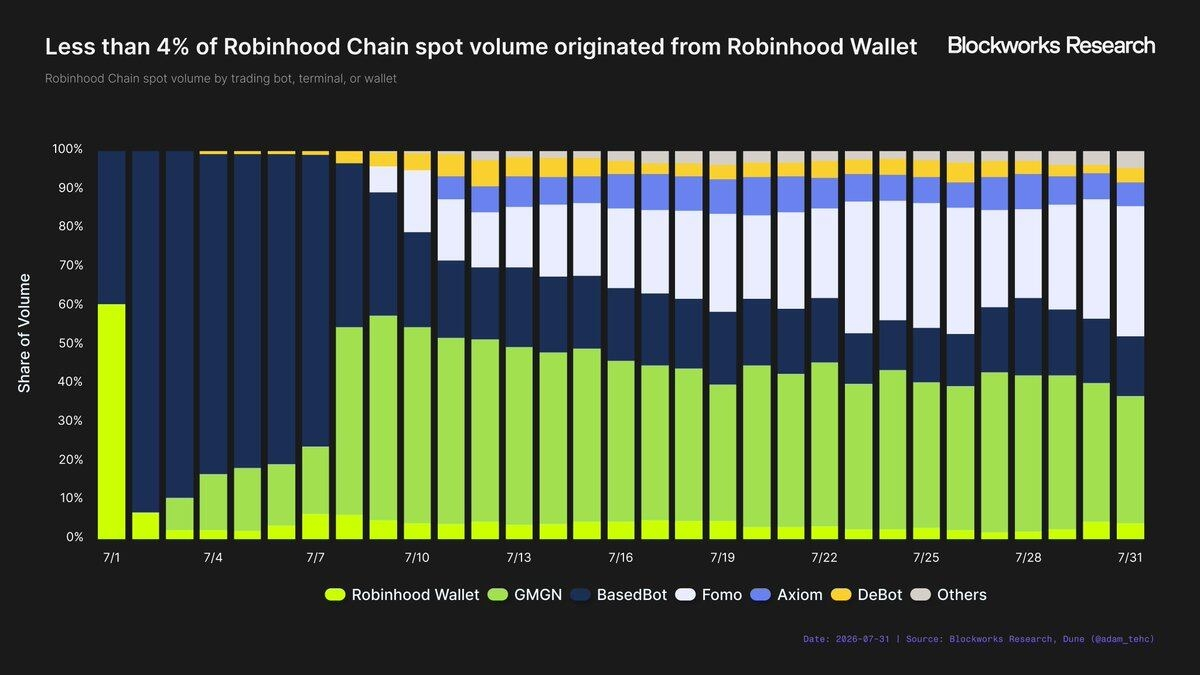
Comparée à l’écosystème plus large de portefeuilles et d’applications de trading sur Robinhood Chain, Robinhood Wallet reste un acteur relativement petit. Les portefeuilles et applications suivis ont généré 3,08 milliards de dollars de volume de transactions en juillet, dont Robinhood Wallet 119,6 millions de dollars, soit une part de marché inférieure à 4%. Toutefois, le volume de transactions de ces applications est surtout porté par des utilisateurs intensifs. Dans le classement du nombre moyen de portefeuilles actifs quotidiens, Robinhood Wallet occupe la 4e place, même si, en volume de transactions, il arrive 6e.
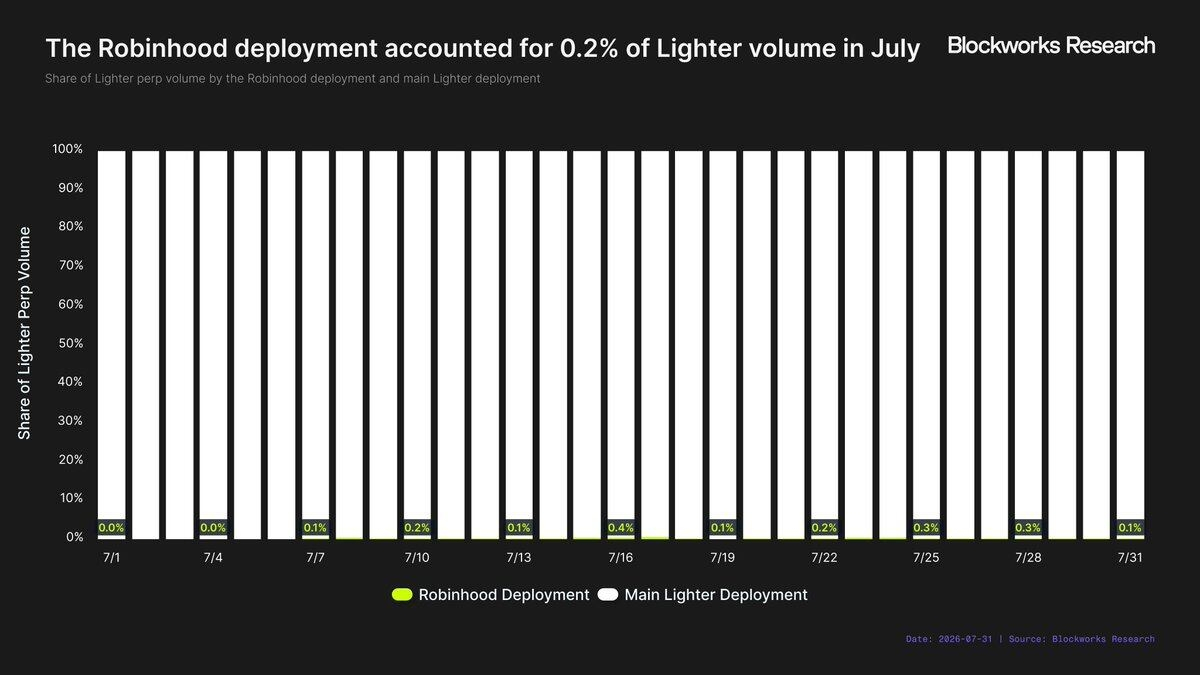
L’intégration de Lighter prouve davantage la limite de la valeur de distribution de Robinhood Wallet. Depuis l’intégration à Robinhood Wallet, le déploiement de Lighter dans Robinhood ne représente que 0,2% du volume total de transactions de ses contrats perpétuels. En juillet, ce chiffre est de 86,8 millions de dollars, inférieur au volume spot généré le mois en question via Robinhood Wallet.
Ce qui est peut-être encore plus préoccupant, c’est que Lighter incite directement au trading de contrats perpétuels via Robinhood Wallet, en lui allouant 11 millions de jetons LIT d’une valeur actuelle d’environ 25 millions de dollars. Même si le volume de transactions reste pour l’instant limité, il est déjà tiré par ces incitations ; sans ces récompenses, il serait probablement plus bas. À ce stade, il est difficile d’en tirer une conclusion sur les gains que pourrait réellement générer la distribution via Robinhood Wallet seule.
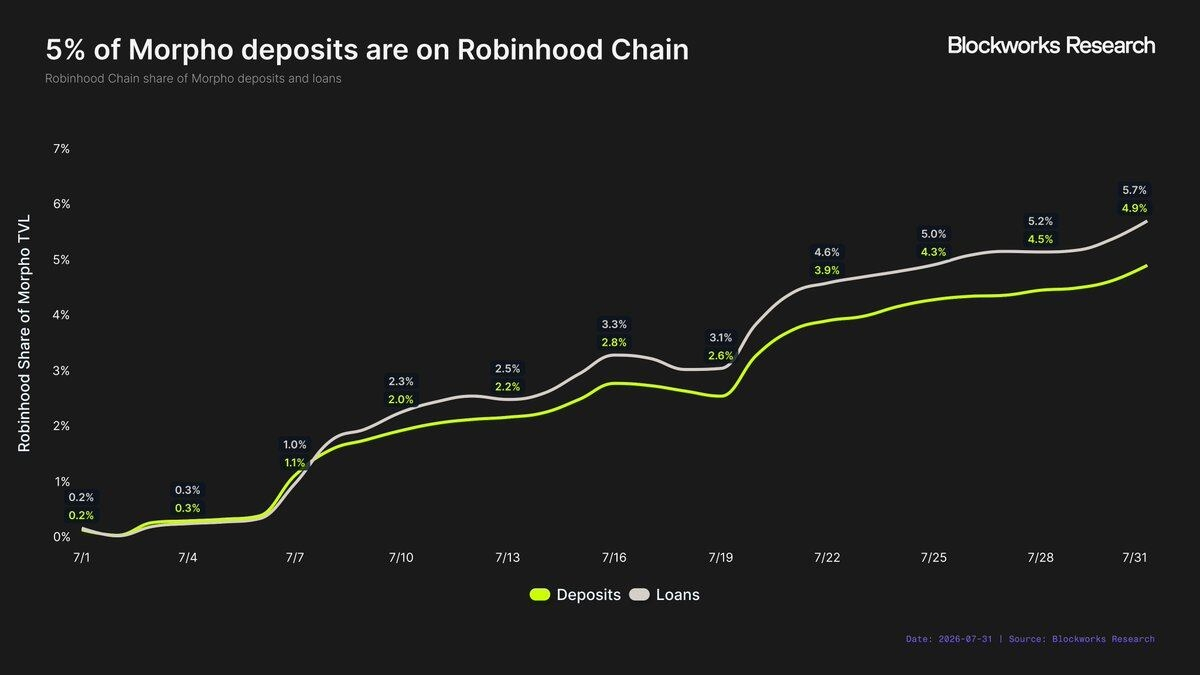
Bien que la valeur de distribution fournie par Robinhood Wallet puisse être limitée, l’application principale Robinhood est tout à fait différente. Morpho en fournit l’exemple le plus clair : les utilisateurs de Robinhood peuvent déposer directement des stablecoins dans Morpho via l’application principale, et obtenir un rendement annualisé de 7% après incitations. À la fin de juillet, le marché déployé par Morpho sur Robinhood Chain représentait 5% de l’épargne totale de Morpho, et près de 6% de l’ensemble des prêts. En seulement un mois de lancement, la Robinhood Chain est déjà devenue le troisième plus grand marché TVL de Morpho.
Il faut reconnaître que cette partie du TVL est aussi soutenue par des incitations. Même ainsi, les différences entre la distribution via l’application principale Robinhood et celle via le Robinhood Wallet restent très marquées. Même si ce n’est pas une comparaison parfaite, la part de marché de la Robinhood Chain dans le TVL de Morpho est 25 fois supérieure à la part de marché du déploiement de Robinhood dans le volume total de transactions perpétuelles de Lighter.
Ainsi, les premières conclusions sur la valeur de distribution de Robinhood sont divisées. Pour les protocoles qui parviennent à obtenir une intégration directe à l’application principale de Robinhood, la valeur de distribution semble extrêmement élevée ; mais la distribution par le seul Robinhood Wallet est loin d’être aussi séduisante. Sauf si l’intégration Wallet sert de tremplin final vers l’accès à l’application principale, il est difficile de comprendre pourquoi un protocole ferait ce compromis sur des intérêts économiques significatifs.
Certes, cette conclusion repose uniquement sur deux cas initiaux. Robinhood n’a pas encore officialisé le fait de la distribution au niveau des applications comme stratégie plus large, et on ne sait pas non plus dans quelle mesure la société compte pousser ce type de coopération. Mais, à ce jour, les différences observées sont significatives. La vraie valeur de la capacité de distribution de Robinhood ne vient pas de « l’association à la marque Robinhood » ni du simple fait de déployer sur la Robinhood Chain ; elle vient du fait de pouvoir toucher directement les utilisateurs de l’application principale de Robinhood.
La Robinhood Chain peut-elle relancer l’activité crypto
Ce rapport part d’une question centrale : la Robinhood Chain peut-elle rendre à la crypto son rôle de moteur significatif de la croissance de Robinhood ?
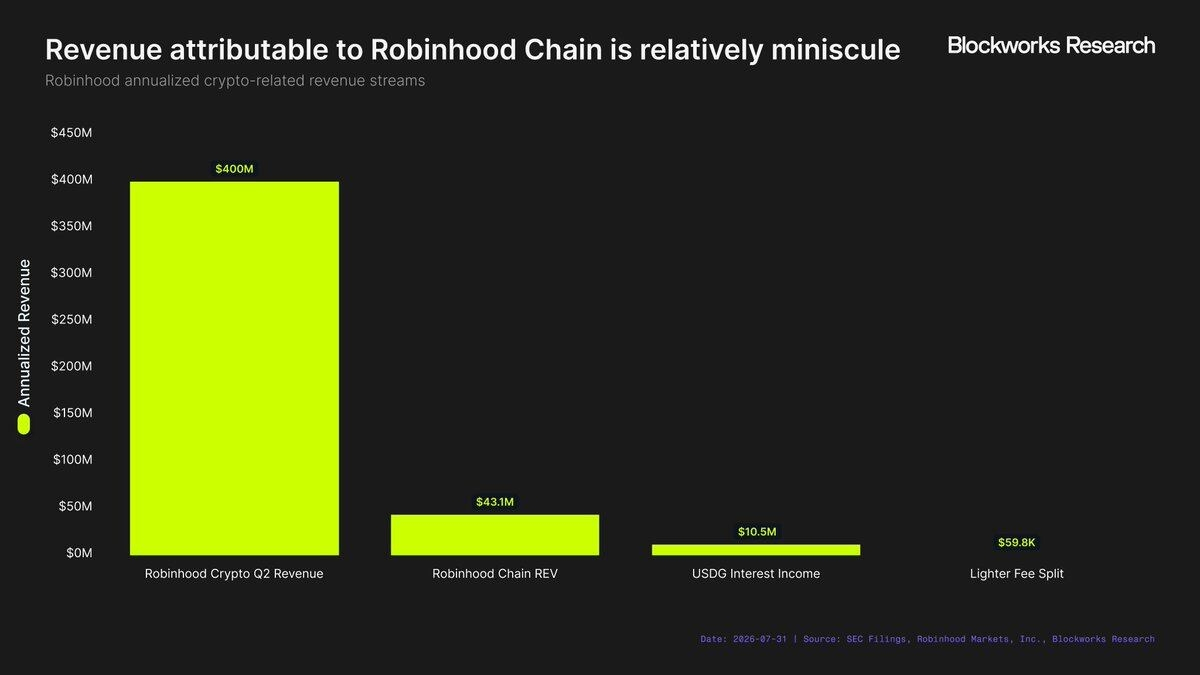
Les données initiales dressent un tableau plutôt clair. En tant que blockchain, la Robinhood Chain a connu un succès remarquable, mais elle ne s’est pas encore imposée comme un contributeur significatif à l’activité de Robinhood. Les revenus crypto de Robinhood au T2 se montent à 100 millions de dollars, soit environ 400 millions annualisés. En revanche, les flux de revenus connus et quantifiables liés à la Robinhood Chain (REV de la chaîne, intérêts USDG, et les frais Lighter partagés par Robinhood) totalisent en annualisé seulement 54,8 millions de dollars — environ 14% des revenus crypto annualisés de Robinhood. Certes, cette comparaison annualise uniquement les données du premier mois de Robinhood Chain ; elle ne doit pas être confondue avec son potentiel de revenus à long terme.
Honnêtement, en comptant uniquement sur les revenus réseau, la Robinhood Chain n’aura jamais un impact substantiel sur Robinhood. L’espace des blocs est devenu trop marchandisé, et le marché global des revenus L2 est trop petit. Si la Robinhood Chain doit faire de nouveau de l’activité crypto un moteur significatif de la croissance de Robinhood, l’entreprise doit monétiser l’activité économique au-delà de la seule couche d’infrastructure.
Les stablecoins offrent le chemin le plus clair. Tether et Circle ont déjà prouvé à quel point les revenus d’intérêts générés par les réserves de stablecoins peuvent être lucratifs. En prenant un rendement de 3,5%, chaque 1 milliard de dollars d’offre d’USDG générerait 35 millions de dollars de revenus annualisés pour Robinhood (en supposant qu’elle conserve tous les revenus d’intérêts associés). Si l’offre atteint 10 milliards de dollars, ce chiffre passerait à 350 millions de dollars par an, soit presque au même niveau que les revenus crypto annualisés actuels de Robinhood. Ce ne sera pas immédiat, mais compte tenu de la taille et du volume de l’activité de Robinhood, cet objectif n’est pas inimaginable.
Le déploiement d’applications représente une autre opportunité particulièrement intéressante. Robinhood possède quelque chose qui manque à presque toutes les autres blockchains : un accès direct à une vaste base d’investisseurs particuliers. Si les protocoles on-chain sont prêts à payer des frais pour accéder à ces utilisateurs, ou à partager leurs revenus avec Robinhood, Robinhood peut monétiser sa capacité de distribution, plutôt que de dépendre uniquement des frais générés par la chaîne elle-même. Les premiers résultats indiquent que cette stratégie fonctionne bien lorsque le protocole s’intègre à l’application principale de Robinhood, même si la valeur intrinsèque de la distribution par le seul Wallet Robinhood reste faible.
Une autre possibilité est que Robinhood ne considère pas la Robinhood Chain comme une activité indépendante destinée à générer des revenus. Au contraire, elle pourrait voir cette chaîne comme un point d’entrée et un canal de conversion. La Robinhood Chain pourrait ainsi servir d’outil d’acquisition : avant d’amener les utilisateurs vers l’écosystème plus large de Robinhood, elle leur fait d’abord toucher des actifs tokenisés, leur permettant ensuite d’échanger des produits comme des actions, des options, la crypto, etc. Dans ce modèle, la valeur de la chaîne ne se reflète pas forcément dans les revenus réseau, mais dans une participation plus élevée et des revenus plus importants dans d’autres domaines de l’activité Robinhood.
À ce stade, la question posée en ouverture de ce rapport — la réponse reste « non ». La Robinhood Chain n’est pas encore un moteur significatif de la croissance de Robinhood, et les seuls revenus réseau ne la feront jamais devenir un tel moteur. Pour que la réponse devienne finalement « oui », Robinhood doit soit accroître l’ampleur d’USDG, soit commercialiser la capacité de distribution des utilisateurs de l’application principale de Robinhood. Sinon, il est probable que la Robinhood Chain n’ait qu’une valeur financière indirecte, servant d’outil d’acquisition pour des produits de grande valeur qui alimentent déjà l’activité de Robinhood.
Lien de l’article original