

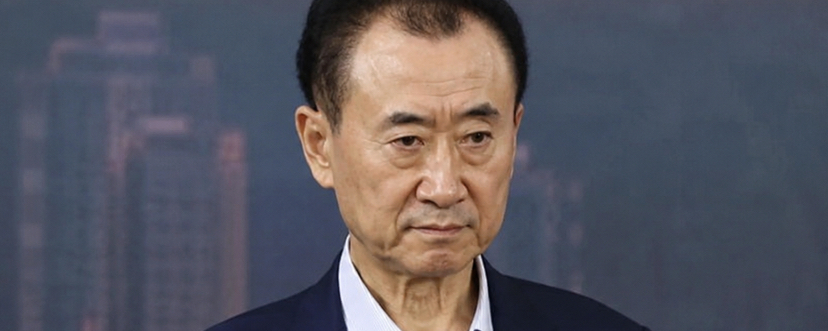

Les mesures de restriction visant Wang Jianlin ont été levées récemment.
Auparavant, dans le cadre d’une affaire d’exécution portant sur environ 186 millions de yuans, le groupe Dalian Wanda, Wanda Property Group Co., Ltd. et Wang Jianlin, entre autres, avaient fait l’objet de mesures de restriction de consommation de haut niveau. Par la suite, les mesures de restriction correspondantes ont été levées.
Dans le même temps, des photos récentes montrant Wang Jianlin en public ont suscité l’attention ; beaucoup d’internautes ont remarqué qu’il était nettement plus maigre qu’auparavant.
Mais ce qui mérite vraiment d’être observé derrière le fait qu’elle “a maigri”, ce n’est pas un changement de condition personnelle, mais plutôt :
Wanda et Wang Jianlin sont, d’une certaine manière, devenus le reflet de la transition de l’âge d’or de l’immobilier chinois vers une nouvelle ère.
Wanda : passer de l’ère de l’expansion des actifs à celle des flux de trésorerie
Durant la phase de forte croissance du secteur immobilier, Wanda représente un modèle commercial très réussi :
Acheter des terrains → construire une place → exploiter en les détenant → valorisation des actifs
À cette époque :
les terrains continuent de prendre de la valeur ;
les conditions de financement sont favorables ;
l’expansion urbaine est rapide ;
la demande en immobilier commercial augmente.
La taille elle-même est un avantage concurrentiel.
Ainsi, un modèle d’expansion à fort levier peut rapidement amplifier la valeur de l’entreprise.
Mais au moment d’entrer dans le nouveau cycle immobilier :
désendettement immobilier ;
changement des conditions de financement ;
ralentissement de la croissance de la consommation ;
intensification de la concurrence dans l’immobilier commercial ;
le modèle qui reposait auparavant sur l’expansion des actifs commence à subir une pression.
Ainsi, Wanda choisit :
vendre une partie des actifs ;
réduire les dettes ;
réduire l’implantation à l’étranger ;
se concentrer sur le cœur de métier.
Cela n’est pas différent de la crise que certaines entreprises immobilières ont connue quand leur chaîne de financement s’est rompue.
Wanda ressemble davantage à :
Après l’échec du précédent modèle de croissance, ajuster proactivement le modèle commercial.
BitMEX : un cas similaire dans l’industrie crypto
Cela fait penser à BitMEX.
BitMEX a déjà créé le modèle des contrats perpétuels.
sur le marché crypto naissant :
Les contrats perpétuels signifient :
un volume de transactions élevé ;
une forte demande de levier ;
des utilisateurs de trading professionnels ;
des revenus très importants de commissions.
Les contrats perpétuels ont créé une série d’exchanges qui ont connu auparavant une grande réussite.
Mais ensuite :
Binance ;
Bybit ;
OKX ;
en industrialisant l’échelle des produits perpétuels, et en étendant davantage :
le spot ;
le portefeuille ;
l’écosystème Web3 ;
le système mondial d’utilisateurs.
la logique de la concurrence change :
Par le passé :
Celui qui crée des produits de trading, mène la course.
Maintenant :
Celui qui possède l’écosystème financier complet a davantage d’avantages.
Le problème de BitMEX n’est pas un manque de créativité, mais plutôt :
Vous avez créé une époque, mais vous n’avez pas complètement terminé la transition vers la suivante.
Règle commune derrière les deux cas
L’avantage passé de Wanda :
l’échelle des actifs ;
les ressources foncières ;
la vitesse d’expansion.
L’avantage passé de BitMEX :
l’innovation produit ;
l’avantage du premier arrivé ;
les utilisateurs professionnels.
Mais après le changement d’époque :
Les avantages passés ne deviennent pas automatiquement la compétitivité de demain.
Ce qui détermine vraiment si une entreprise traverse le cycle, c’est :
Peut-on finaliser la transition vers le nouveau modèle avant que l’ancien ne devienne obsolète.
extension vers l’industrie des CEX : la prochaine vague d’éliminations pourrait venir de la prise de retard sur le modèle.
Les exchanges de crypto actuelles vivent aussi une transition similaire.
Concurrence passée entre CEX :
le taux de rétrocession ;
le levier élevé ;
le nombre élevé de coins ;
obtenir rapidement du volume de transactions.
Ce modèle est très efficace dans un marché haussier.
Mais à l’avenir, la concurrence pourrait évoluer.
Parce que compter uniquement sur :
les revenus de commissions ;
les échanges de contrats ;
l’engouement pour les shitcoins ;
L’espace de croissance est en train de diminuer.
À l’avenir, les exchanges devront construire de nouvelles barrières à l’entrée :
1. Capacité d’écosystème
incluant :
le portefeuille ;
l’écosystème on-chain ;
l’entrée DeFi ;
la gestion des actifs des utilisateurs.
2. Capacité de conformité
surtout avec le développement des RWA :
Tokens d’actions ;
Tokens d’or ;
Tokens de matières premières ;
les bourses se rapprochent de plus en plus de la finance traditionnelle.
À l’avenir, la capacité réglementaire elle-même sera un avantage concurrentiel.
3. Capacité d’accès aux actifs
À l’avenir, la concurrence ne se limitera pas à :
« Là où les utilisateurs échangent le BTC ».
mais plutôt :
« Où l’utilisateur gère-t-il l’ensemble de ses actifs numériques ? ».
incluant :
BTC ;
les actions américaines ;
l’or ;
les obligations du Trésor ;
les actifs RWA.
jugement final
Ce qui sera peut-être éliminé à l’avenir n’est pas nécessairement les petites exchanges, mais plutôt celles qui restent dans l’ancien modèle de croissance et qui ne peuvent pas réaliser la mise à niveau vers un nouvel écosystème financier.
Par le passé :
Le volume de transactions, le levier et les rétrocessions déterminent la croissance.
À l’avenir :
L’écosystème, la conformité et l’accès aux actifs déterminent la capacité de survie à long terme.
Wang Jianlin et BitMEX représentent chacun un point de bascule correspondant à deux cycles différents : l’un pour la finance traditionnelle, l’autre pour l’industrie crypto.
Le problème commun est :
Quand les avantages qu’une époque vous a donnés s’érodent progressivement, avez-vous la capacité de créer les avantages de la prochaine époque ?