📊 Vue d’ensemble macro
— Brève hebdomadaire sur les marchés
Cette semaine macro a été entièrement dominée par le FOMC du 29 juillet : la Fed a maintenu sa position avec un ton plus ferme (hawkish). Les taux sont restés à 3,75 %, mais trois dissidences (Hammack, Kashkari, Logan) ont voté pour une hausse de 25 pb, et le président Kevin Warsh a abandonné les indications prospectives au profit d’attentes pilotées par le marché.
Les actions se sont repliées à l’annonce : le S&P 500 a chuté de 1,5 % et le Dow a reculé de 1 153 points le jour de la Fed, avant de lancer un puissant retournement durant le week-end, porté par la désescalade en Iran qui a fait baisser le pétrole, et par de solides résultats de Big Tech.
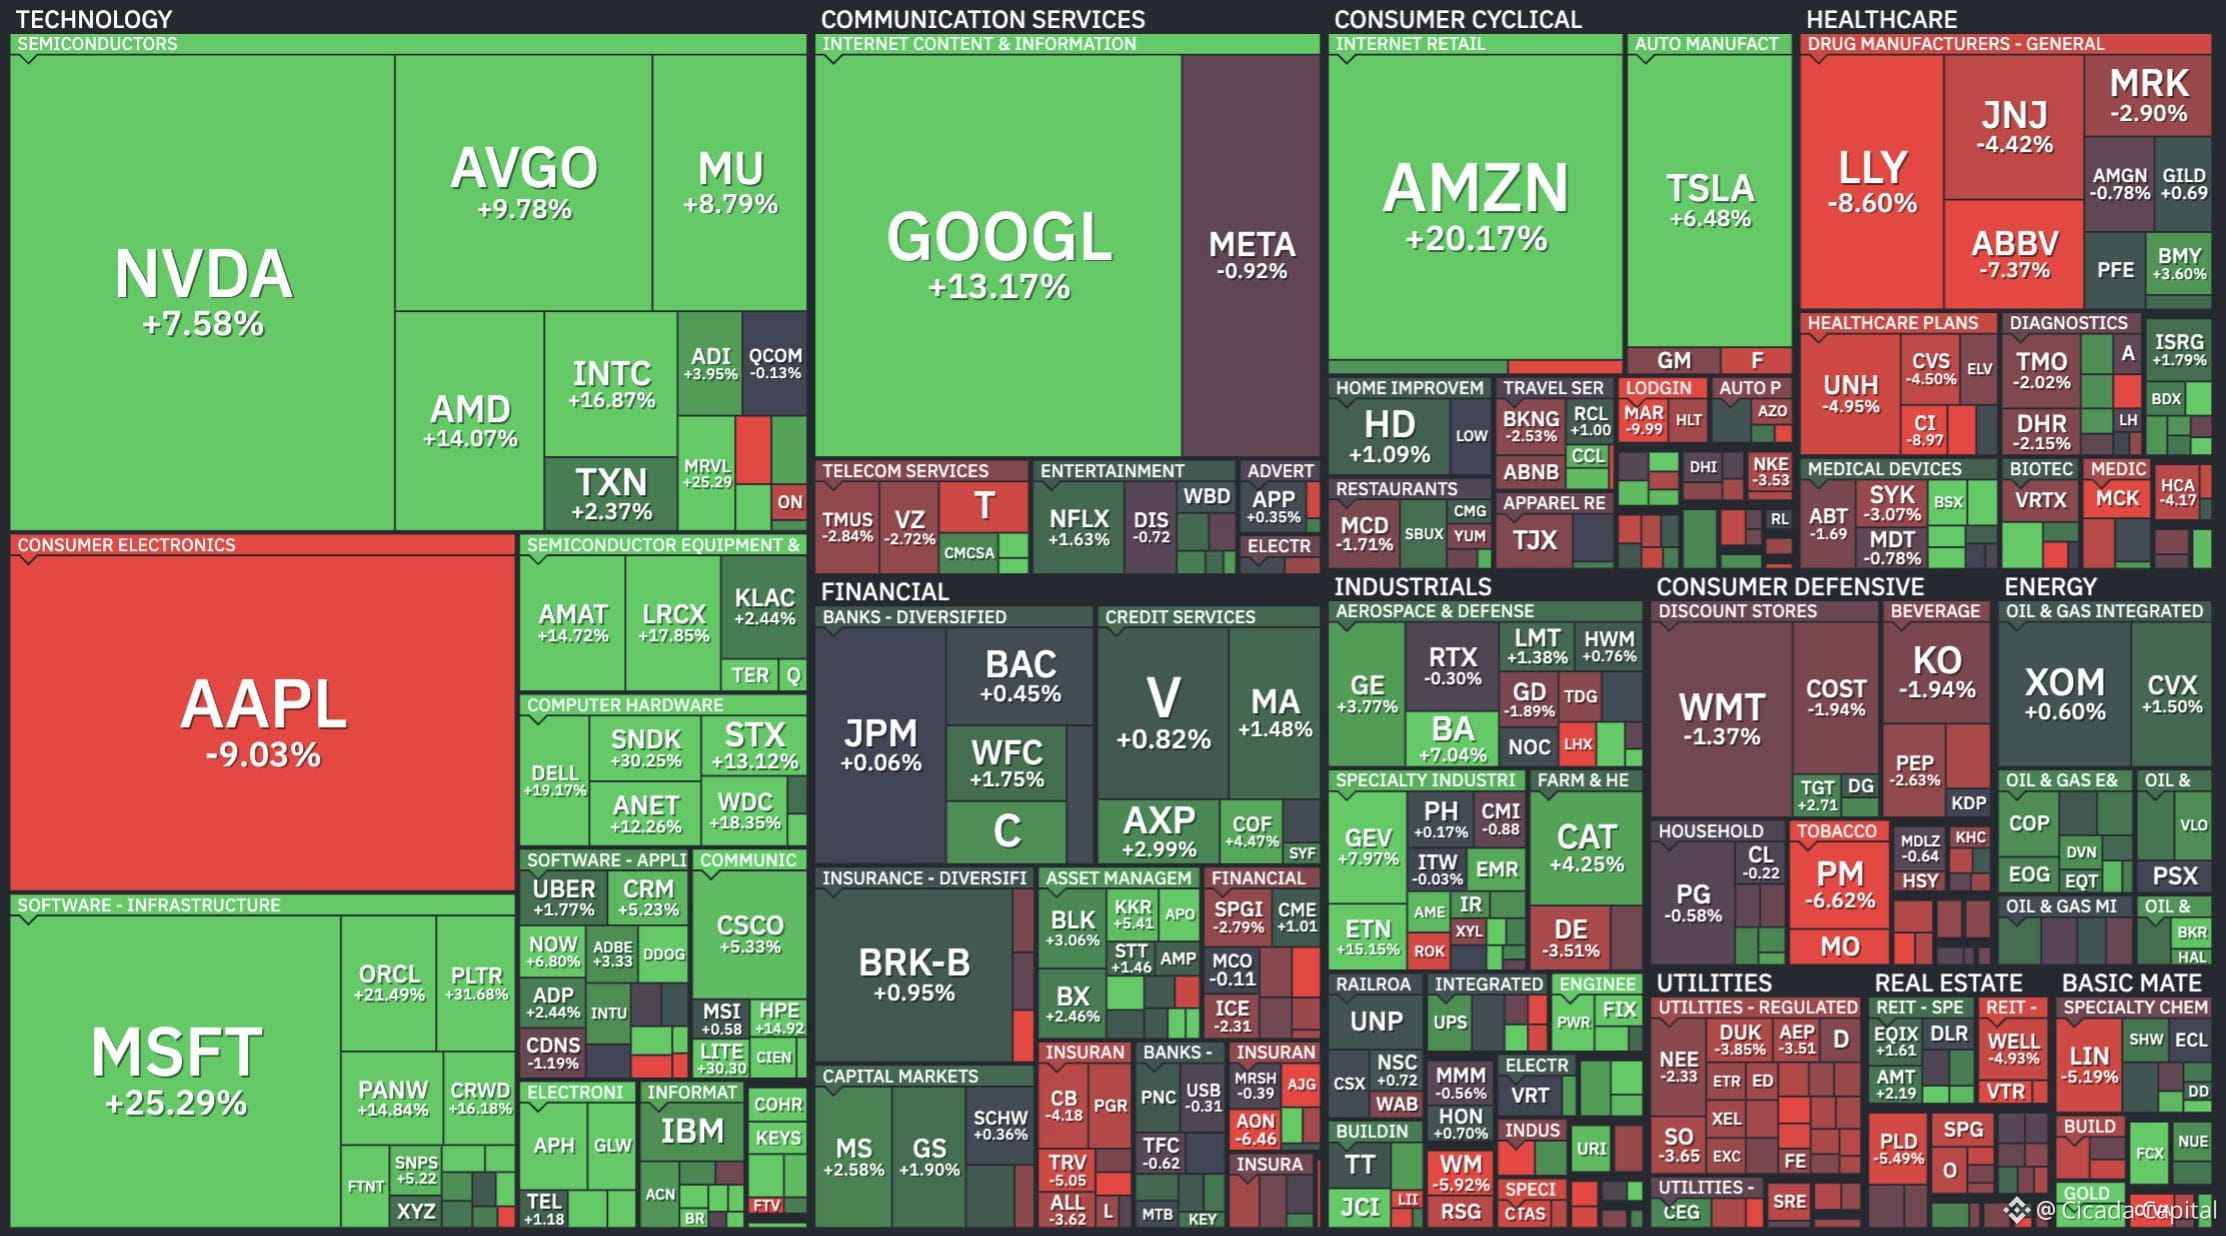
• S&P 500 +2,3 % | DXY ~100
Le S&P 500 est passé de 7 428,78 le 28 juillet à 7 600,50 le 3 août, s’approchant de son plus haut historique. Le Dow a atteint un record à 53 178,41 et le Nasdaq a bondi de 2,1 % à 25 913,90.
La hausse a été menée par le bond de 70 % des CapEx de Microsoft vers 41 Md$, ainsi que par des résultats d’Amazon meilleurs que prévu. À l’inverse, la dérive des dépenses de Meta (42 Md$) et les perspectives plus prudentes d’Apple ont pesé.
Le dollar s’est affaibli : le DXY est passé d’environ 101,4 à environ 100, le maintien du FOMC et la faiblesse de l’inflation de juin (IPC 3,5 % sur un an, -0,4 % sur un mois) ayant plafonné l’élan du billet vert. L’or a progressé jusqu’à 4 064 $/oz le jour de la Fed.
Le PIB T2 ressort à 1,5 % annualisé, contre 2,1 % auparavant. La confiance des consommateurs a monté à 55,2 (contre 49,5) et l’ISM manufacturier s’est maintenu à 53,9. La Banque du Japon a maintenu ses taux à 1 % le 31 juillet, dans un contexte de spéculations sur des interventions sur le yen.
Côté politique crypto, le Clarity Act s’est heurté à un mur : les sénateurs Murphy, Van Hollen et Merkley se sont formellement opposés au projet d’éthique fusionné. Les chances sur Polymarket sont retombées dans les hautes 30, avec le 7 août comme date butoir ferme avant la pause du Sénat : si on la manque, la prochaine fenêtre s’ouvrira après les élections législatives, laissant comme solution de repli plus faible les exemptions de la SEC « Regulation Crypto ».
Ailleurs : Coinbase Derivatives a annoncé des futures type « index perp » sur l’indice US500 pour le 17 août, et Dinari a lancé des actions US tokenisées (S&P 500 complet) en USDC sur Ethereum, Arbitrum, Base et Avalanche.
Pour $BTC , la journée du FOMC en elle-même s’est déroulée tranquillement : le BTC s’est maintenu autour de 63,9 K$ durant la décision et le marché crypto a même légèrement progressé grâce à la réaction plus accommodante du DXY — mais le contexte de taux plus fermes et la hausse des TY ont limité toute tentative de percée.
— Brève hebdomadaire sur les marchés
Cette semaine macro a été entièrement dominée par le FOMC du 29 juillet : la Fed a maintenu sa position avec un ton plus ferme (hawkish). Les taux sont restés à 3,75 %, mais trois dissidences (Hammack, Kashkari, Logan) ont voté pour une hausse de 25 pb, et le président Kevin Warsh a abandonné les indications prospectives au profit d’attentes pilotées par le marché.
Les actions se sont repliées à l’annonce : le S&P 500 a chuté de 1,5 % et le Dow a reculé de 1 153 points le jour de la Fed, avant de lancer un puissant retournement durant le week-end, porté par la désescalade en Iran qui a fait baisser le pétrole, et par de solides résultats de Big Tech.
• S&P 500 +2,3 % | DXY ~100
Le S&P 500 est passé de 7 428,78 le 28 juillet à 7 600,50 le 3 août, s’approchant de son plus haut historique. Le Dow a atteint un record à 53 178,41 et le Nasdaq a bondi de 2,1 % à 25 913,90.
La hausse a été menée par le bond de 70 % des CapEx de Microsoft vers 41 Md$, ainsi que par des résultats d’Amazon meilleurs que prévu. À l’inverse, la dérive des dépenses de Meta (42 Md$) et les perspectives plus prudentes d’Apple ont pesé.
Le dollar s’est affaibli : le DXY est passé d’environ 101,4 à environ 100, le maintien du FOMC et la faiblesse de l’inflation de juin (IPC 3,5 % sur un an, -0,4 % sur un mois) ayant plafonné l’élan du billet vert. L’or a progressé jusqu’à 4 064 $/oz le jour de la Fed.
Le PIB T2 ressort à 1,5 % annualisé, contre 2,1 % auparavant. La confiance des consommateurs a monté à 55,2 (contre 49,5) et l’ISM manufacturier s’est maintenu à 53,9. La Banque du Japon a maintenu ses taux à 1 % le 31 juillet, dans un contexte de spéculations sur des interventions sur le yen.
Côté politique crypto, le Clarity Act s’est heurté à un mur : les sénateurs Murphy, Van Hollen et Merkley se sont formellement opposés au projet d’éthique fusionné. Les chances sur Polymarket sont retombées dans les hautes 30, avec le 7 août comme date butoir ferme avant la pause du Sénat : si on la manque, la prochaine fenêtre s’ouvrira après les élections législatives, laissant comme solution de repli plus faible les exemptions de la SEC « Regulation Crypto ».
Ailleurs : Coinbase Derivatives a annoncé des futures type « index perp » sur l’indice US500 pour le 17 août, et Dinari a lancé des actions US tokenisées (S&P 500 complet) en USDC sur Ethereum, Arbitrum, Base et Avalanche.
Pour $BTC , la journée du FOMC en elle-même s’est déroulée tranquillement : le BTC s’est maintenu autour de 63,9 K$ durant la décision et le marché crypto a même légèrement progressé grâce à la réaction plus accommodante du DXY — mais le contexte de taux plus fermes et la hausse des TY ont limité toute tentative de percée.