$SAMSUNG
Samsung a annoncé hier ses résultats du T2, avec une performance remarquable au deuxième trimestre, mais l’action a chuté de 7 %.
🔪🔪 regardons les données :
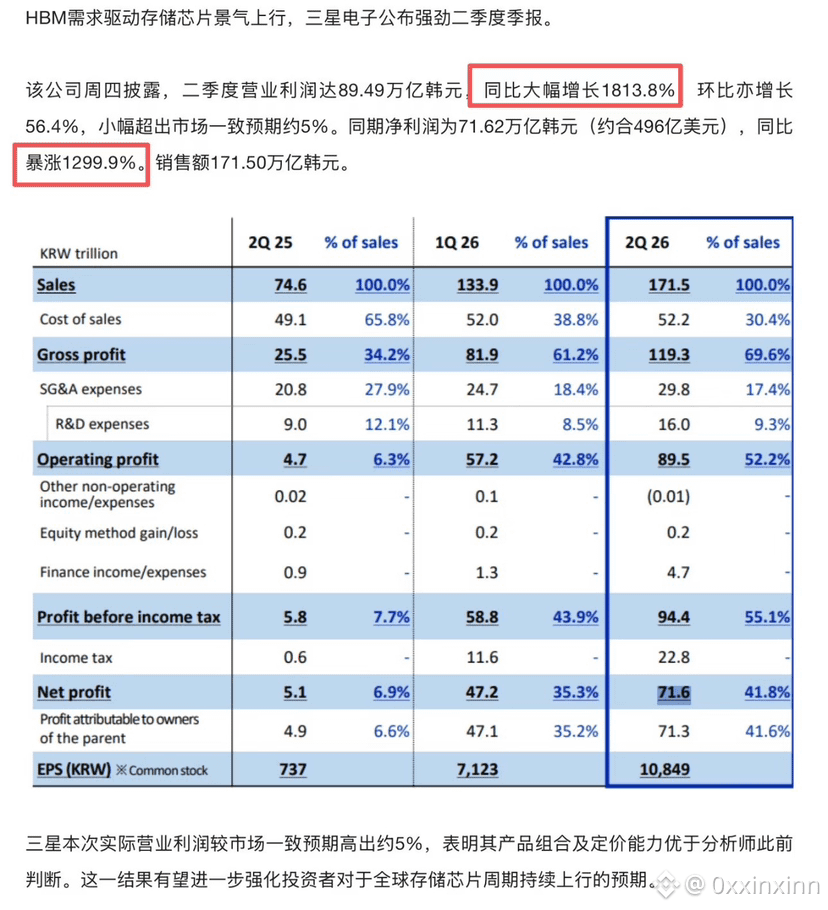
Résultat opérationnel du deuxième trimestre : 89,4 billions de wons coréens (conforme aux prévisions, en hausse de plus de 17 fois par rapport à l’année précédente)
Revenus du deuxième trimestre : 171 billions de wons coréens (conformes aux prévisions)
Résultat net du deuxième trimestre : 71,3 billions de wons coréens (au-dessus des prévisions du marché : 68,5 billions)
Bénéfice opérationnel du segment des semi-conducteurs : 89,2 billions de wons coréens (contribue à l’essentiel des profits)
📉 Facteurs de catalyse :
1. Divergence concernant la conjoncture de la mémoire liée à l’IA : dans la période précédente, la demande en HBM a propulsé fortement Samsung et SK Hynix, générant d’importants profits pour les positions longues. Le marché diverge sur la durabilité des prix de la mémoire pour l’IA ; certaines institutions sont sorties de leurs positions pour prendre leurs bénéfices.
2. Ajustements des investisseurs étrangers + “liquidations” liées à l’effet de levier : les investisseurs étrangers continuent d’ajuster leur pondération sur les actions coréennes, et la mise à l’équilibre forcée déclenchée par divers produits à effet de levier amplifie la pression à la baisse.
3. L’impact des anticipations sur les équipements domestiques : des informations circulent sur des livraisons nationales de machines de lithographie DUV immersives au cours de l’année, ce qui pèse sur l’appétit pour le risque des semi-conducteurs à l’étranger et freine davantage le sentiment du secteur des mémoires.
#Samsung
Samsung a annoncé hier ses résultats du T2, avec une performance remarquable au deuxième trimestre, mais l’action a chuté de 7 %.
🔪🔪 regardons les données :
Résultat opérationnel du deuxième trimestre : 89,4 billions de wons coréens (conforme aux prévisions, en hausse de plus de 17 fois par rapport à l’année précédente)
Revenus du deuxième trimestre : 171 billions de wons coréens (conformes aux prévisions)
Résultat net du deuxième trimestre : 71,3 billions de wons coréens (au-dessus des prévisions du marché : 68,5 billions)
Bénéfice opérationnel du segment des semi-conducteurs : 89,2 billions de wons coréens (contribue à l’essentiel des profits)
📉 Facteurs de catalyse :
1. Divergence concernant la conjoncture de la mémoire liée à l’IA : dans la période précédente, la demande en HBM a propulsé fortement Samsung et SK Hynix, générant d’importants profits pour les positions longues. Le marché diverge sur la durabilité des prix de la mémoire pour l’IA ; certaines institutions sont sorties de leurs positions pour prendre leurs bénéfices.
2. Ajustements des investisseurs étrangers + “liquidations” liées à l’effet de levier : les investisseurs étrangers continuent d’ajuster leur pondération sur les actions coréennes, et la mise à l’équilibre forcée déclenchée par divers produits à effet de levier amplifie la pression à la baisse.
3. L’impact des anticipations sur les équipements domestiques : des informations circulent sur des livraisons nationales de machines de lithographie DUV immersives au cours de l’année, ce qui pèse sur l’appétit pour le risque des semi-conducteurs à l’étranger et freine davantage le sentiment du secteur des mémoires.
#Samsung