
Ce texte analyse en profondeur l’impact historique des élections américaines de mi-mandat sur les marchés boursiers traditionnels (représentés par l’indice S&P 500) et sur le marché des cryptomonnaies émergentes (représenté par le bitcoin), ainsi que les perspectives d’avenir. L’étude révèle que la performance du marché présente des régularités significatives avant et après les élections de mi-mandat, notamment grâce au fait que la dissipation de l’« incertitude politique » stimule les actifs à risque. Bien que l’histoire du marché des cryptos soit plus courte, à mesure que sa structuration institutionnelle s’accélère, il est possible que celui-ci tende progressivement vers les schémas du cycle électoral observés sur le marché boursier américain. En conclusion, l’article propose un cadre de trading et des indicateurs clés à surveiller pour les élections de mi-mandat de 2026.
1. Aperçu des élections de mi-mandat aux États-Unis
Les élections de mi-mandat aux États-Unis ont lieu tous les quatre ans et, en général, se tiennent le mardi qui suit le premier lundi de novembre, la deuxième année du mandat présidentiel. La prochaine élection de mi-mandat est attendue le 3 novembre 2026 (mardi) [1]. Cette élection permettra de renouveler l’ensemble des 435 sièges de la Chambre des représentants, environ un tiers des sièges du Sénat, ainsi que plusieurs postes de gouverneurs et de responsables des collectivités locales dans divers États [1]. L’importance des élections de mi-mandat tient au fait qu’elles déterminent souvent si le parti du président peut continuer à contrôler le Congrès, ce qui influence directement les grandes orientations de politiques publiques des deux années à venir, notamment sur le plan législatif, budgétaire, fiscal, de l’immigration et de la diplomatie. Historiquement, il est assez fréquent que le parti au pouvoir perde des sièges au Congrès pendant les élections de mi-mandat [1].
2. L’impact des élections de mi-mandat sur le marché boursier américain
2.1 Régularité historique : faible avant l’élection, forte après
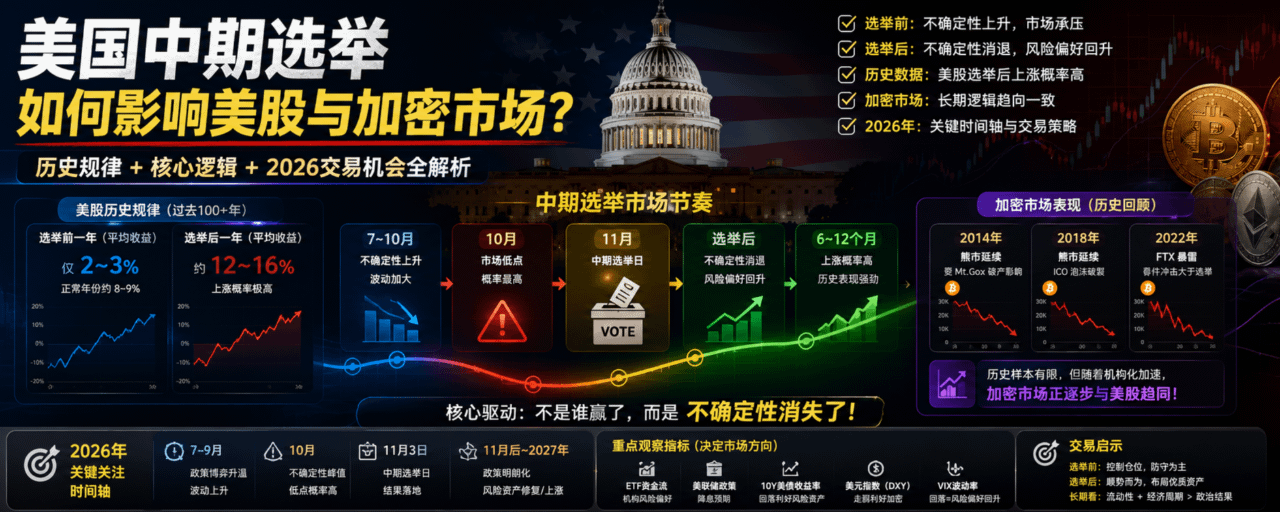
Les données statistiques sur plus de 100 ans (31 élections de mi-mandat) montrent que le marché boursier américain présente une régularité relativement stable avant et après l’élection de mi-mandat [2] [3] :
· Année précédant l’élection : les performances du marché sont généralement plus faibles, avec un rendement moyen nettement inférieur, d’environ seulement 2 %~3 %, bien en dessous de la moyenne des années normales de 8 %~9 % [2].
· Un an après l’élection : la performance du marché est souvent très solide. Dans les 12 mois suivant l’élection de mi-mandat, le rendement moyen de l’indice S&P 500 peut atteindre 12 %~16 %, et la plupart des années affichent une tendance à la hausse [2].
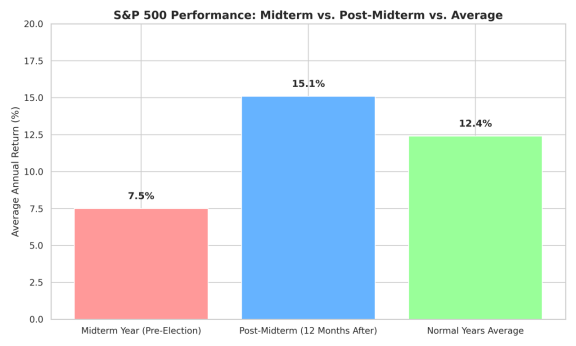
Performance du S&P 500 : mi-mandat vs. après le mi-mandat vs. moyenne
2.2 Facteurs moteurs clés : incertitude des politiques
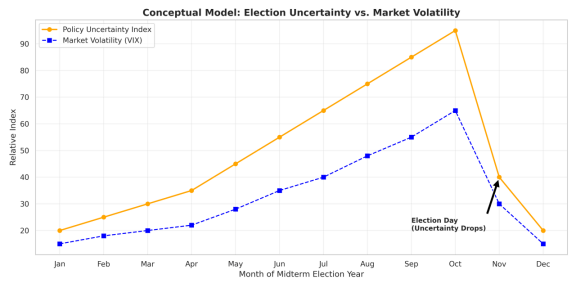
Cette régularité de la performance du marché n’est pas simplement déterminée par le parti au pouvoir, mais dépend principalement de l’“incertitude des politiques” (Political Uncertainty) [2]. Le marché s’inquiète surtout de l’incertitude sur l’orientation future des politiques : par exemple, les taux d’imposition, les dépenses budgétaires, les politiques de régulation et les questions liées à la dette, etc. Cette part d’inconnu rend souvent le marché plus nerveux que les mauvaises nouvelles déjà connues [2]. Une fois que les résultats des élections de mi-mandat sont actés, quelle que soit l’issue, l’incertitude politique chute fortement. Les attentes du marché concernant les politiques futures deviennent plus claires, et les capitaux reviennent alors vers les actifs risqués. Cela explique pourquoi, une fois l’élection terminée, le marché connaît généralement un rebond vigoureux [2].
2.3 Exemples d’années typiques
2010 : dans le contexte de la crise des dettes souveraines en Europe, après l’élection de mi-mandat, l’indice S&P 500 commence à monter régulièrement [3].
2014 : une fois l’élection de mi-mandat terminée, le marché boursier américain est entré dans un grand marché haussier avant 2015 [3].
2018 : malgré l’escalade des pressions multiples telles que les hausses de taux, le resserrement quantitatif et la guerre commerciale sino-américaine, qui ont entraîné une forte chute des marchés de septembre à décembre, après l’élection de mi-mandat, le marché boursier américain a lancé une nouvelle phase de marché haussier en 2019 [3].
2022 : dans un contexte de plus forte inflation sur 40 ans, de hausses de taux violentes et d’un marché baissier du Nasdaq, après la fin des élections de mi-mandat de novembre 2022, 2023 a marqué le début d’un marché haussier lié à l’IA. Bien que le moteur principal soit l’inflation atteignant un sommet, les attentes de fin des hausses de taux et les avancées technologiques de l’IA, la dissipation de l’incertitude après l’élection a aussi joué un rôle positif [3].
3. L’impact des élections de mi-mandat sur le marché des cryptomonnaies
3.1 Performance historique : absence de régularité stable
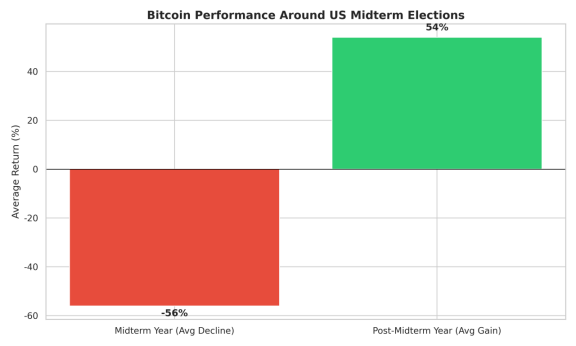
En raison de l’historique relativement court des cryptomonnaies comme le Bitcoin (BTC) — qui n’a connu que trois élections de mi-mandat en 2014, 2018 et 2022 —, la corrélation avec les élections de mi-mandat n’a pas encore pu se former en une régularité aussi stable que pour le marché boursier américain [4].
2014 : le BTC se trouvait dans un marché baissier ; l’événement de faillite de Mt. Gox a eu pour effet que les élections de mi-mandat ont presque eu peu d’impact sur la tendance baissière [4]. 2018 : le BTC était à nouveau en marché baissier ; l’éclatement de la bulle ICO a fait passer le cours de 6 000 dollars à 3 000 dollars, avec un impact des élections relativement limité [4].
2022 : après les élections de mi-mandat (le 8 novembre), l’exchange FTX a commencé à faire défaut le 9 novembre, provoquant une chute brutale du BTC de 21 000 dollars à 15 000 dollars. Le choc massif de l’événement FTX a totalement éclipsé l’impact que les élections auraient pu avoir [4].
3.2 Tendances futures : convergence avec les actifs risqués
Bien que les données historiques manquent de régularité stable, le marché actuel des cryptomonnaies est différent de ce qui s’est passé auparavant. Avec le lancement des ETF sur le Bitcoin, l’augmentation des fonds souverains et la montée des allocations institutionnelles, le BTC devient de plus en plus un actif risqué de référence (Risk Asset) [4]. Le plus grand moteur des actifs risqués, c’est la liquidité. Or, les résultats des élections de mi-mandat, notamment leurs impacts potentiels sur la politique budgétaire, le plafond de la dette, les réductions d’impôts et les mesures de relance budgétaire, peuvent indirectement affecter la liquidité mondiale [4]. Par conséquent, à l’avenir, les actifs cryptographiques comme le Bitcoin sont de plus en plus susceptibles de reproduire le rythme observé sur le marché boursier américain avant et après les élections de mi-mandat [4].
4. Cadre de trading des élections de mi-mandat 2026 et indicateurs clés
Sur la base d’expériences historiques et de la logique de marché, les élections de mi-mandat de 2026 pourraient présenter la chronologie et les points d’attention suivants [4] :
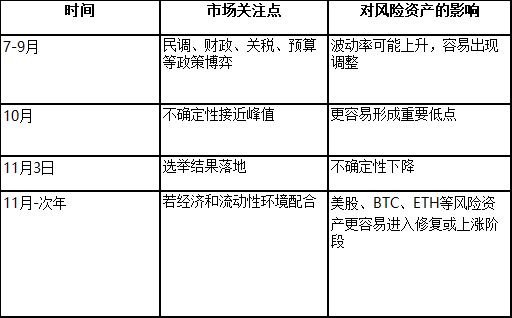
Les investisseurs doivent surtout se concentrer sur les indicateurs macroéconomiques suivants, plutôt que d’interpréter excessivement les sondages [4] :
Flux de capitaux vers les ETF BTC/ETH : reflète la volonté des institutions d’allouer des ressources aux actifs risqués.
Anticipations de baisse de taux de la Fed (FedWatch) : déterminent l’orientation de la liquidité mondiale.
Rendement des obligations du Trésor américain à 10 ans : s’il recule nettement, cela est généralement favorable aux actions de croissance et aux actifs cryptographiques.
Indice du dollar (DXY) : un affaiblissement est généralement favorable au BTC, à l’ETH et aux actifs des marchés émergents.
Indice de volatilité VIX : si la volatilité retombe rapidement après l’élection, cela signifie que l’appétit pour le risque se rétablit.
Si ces indicateurs se conjuguent avec la dissipation de l’incertitude après l’élection, alors de novembre 2026 à 2027, il pourrait s’agir de fenêtres d’allocation d’actifs risqués qui méritent une attention particulière [4].
Conclusion
L’impact des élections américaines de mi-mandat sur les marchés financiers est un sujet complexe et multidimensionnel. Bien que les données historiques montrent une tendance selon laquelle les actions américaines sont faibles avant l’élection et fortes après, le moteur principal réside dans la dissipation de l’incertitude liée aux politiques. En tant que catégorie d’actifs émergente, la relation du marché des cryptomonnaies avec les élections de mi-mandat est en évolution et pourrait, au fur et à mesure de la “institutionnalisation”, converger progressivement vers le schéma des actifs risqués traditionnels. Les investisseurs devraient rester rationnels, en se concentrant sur les indicateurs macroéconomiques et de liquidité plutôt que de prendre des décisions uniquement sur la base d’événements politiques.
Références
[1] ChatGPT - Date des élections de mi-mandat aux États-Unis. https://chatgpt.com/share/6a55f05f-22d8-83e8-8f89-ec2c50861e61
[2] U.S. Bank. How midterm elections affect the stock market. https://www.usbank.com/investing/financial-perspectives/market-news/stock-market-performance-after-midterm-elections.html
[3] BlackRock. Midterm Elections and Stock Market Trends. https://www.blackrock.com/us/financial-professionals/insights/2026-midterm-elections-and-market-performance
[4] CryptoPotato. US Midterm Elections and Crypto : Why Market Volatility Often Precedes a Bitcoin Rally. https://cryptopotato.com/us-midterm-elections-and-crypto-why-market-volatility-often-precedes-a-bitcoin-rally/