


Yang Jinlong a prononcé un discours thématique
Lors de la conférence annuelle sur les systèmes d'information financière de la société financière tenue le 4 décembre, le président de la banque centrale Yang Jinlong a prononcé un discours thématique intitulé « L'innovation numérique des paiements et le rôle de la banque centrale ».
Face à l'évolution rapide de la fintech mondiale, de la généralisation des paiements électroniques à l'émergence de la technologie blockchain, Yang Jinlong a clairement défini la position de la banque centrale lors de la réunion : peu importe comment la technologie évolue, la « confiance » reste la pierre angulaire du système monétaire.
Il a souligné que l'innovation des paiements à l'avenir doit toujours être fondée sur la confiance fournie par la monnaie de la banque centrale, et adopter une stratégie de « double voie parallèle », d'une part en optimisant le système de paiement existant, et d'autre part en avançant progressivement dans le développement de la monnaie numérique de la banque centrale (CBDC), en particulier en combinant le CBDC de gros avec des actifs tokenisés, montrant ainsi la disposition de la banque centrale pour l'infrastructure financière future.
L’ancrage du système monétaire et le maintien de l’architecture à deux niveaux
Yang Jinlong commence d’abord par l’essence de la monnaie, affirmant que l’innovation en matière de paiements doit reposer sur un système monétaire sain. Il s’appuie sur les points de vue de la Banque des règlements internationaux (BRI) et souligne que la monnaie de la banque centrale s’articule autour de trois piliers indispensables : la « singularité » (Singleness), la « flexibilité » (Elasticity) et « l’intégrité » (Integrity).
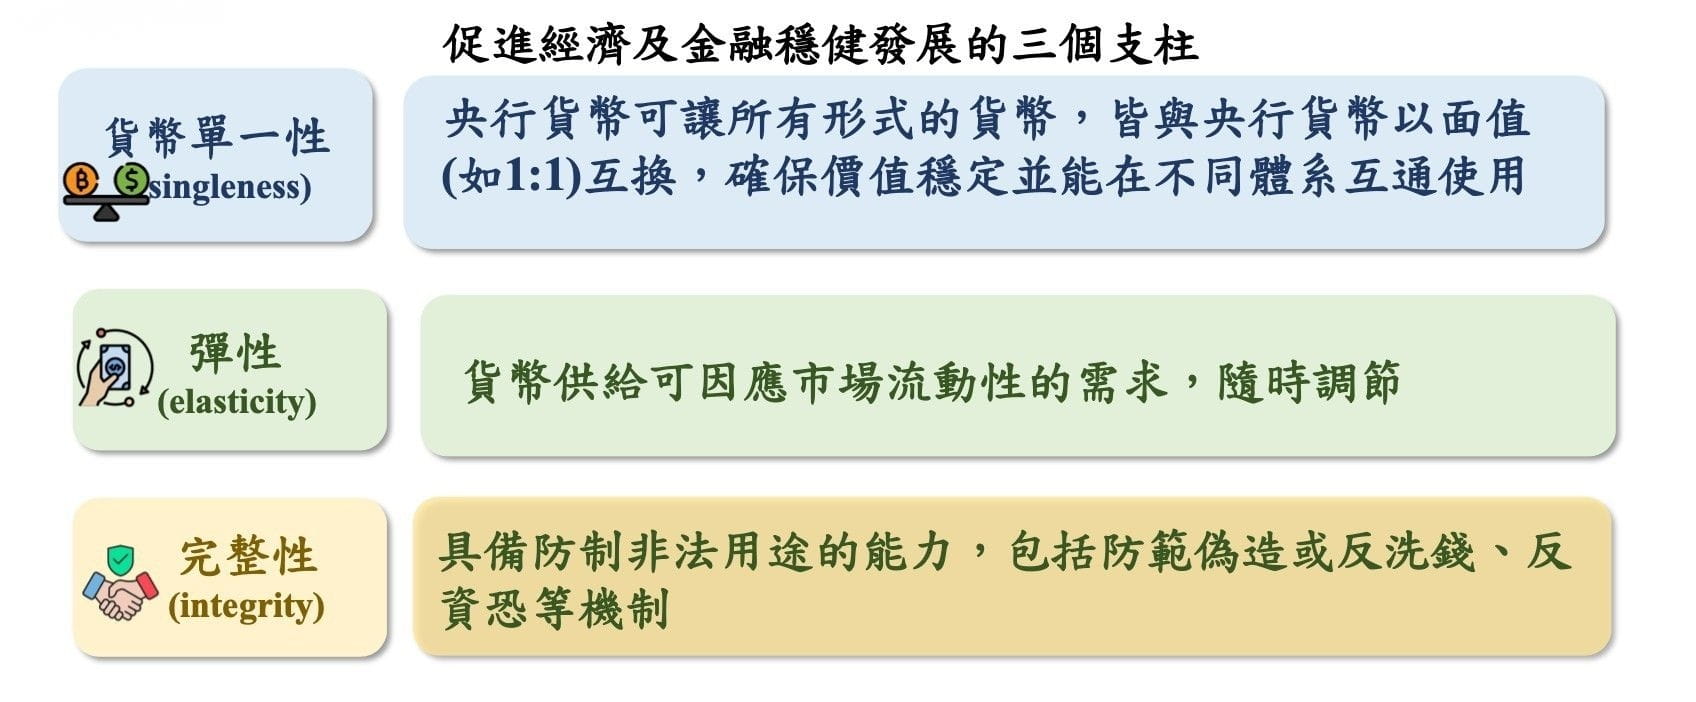 La monnaie de la banque centrale repose sur trois piliers indispensables : la « singularité » (Singleness), la « flexibilité » (Elasticity) et « l’intégrité » (Integrity). Banque centrale
La singularité signifie que la monnaie de la banque centrale peut garantir que toutes les formes de monnaie (comme les dépôts des banques commerciales et les soldes de paiements électroniques) soient interchangeables au taux 1:1 sur la base de la valeur nominale ; c’est aussi un facteur clé de la stabilité du système monétaire.
La flexibilité signifie que la banque centrale peut ajuster à tout moment l’offre de monnaie pour répondre aux besoins de liquidité du marché.
L’intégrité concerne la capacité à prévenir le blanchiment d’argent et le financement du terrorisme.
Sur cette base, Yang Jinlong réaffirme l’importance de la « structure à deux niveaux » (Two-Tier System). Il estime que, quelle que soit la façon dont la technologie de paiement se décentralise, le rôle de la banque centrale en tant que prêteur en dernier ressort et fournisseur d’actifs de règlement ne peut pas être remplacé.
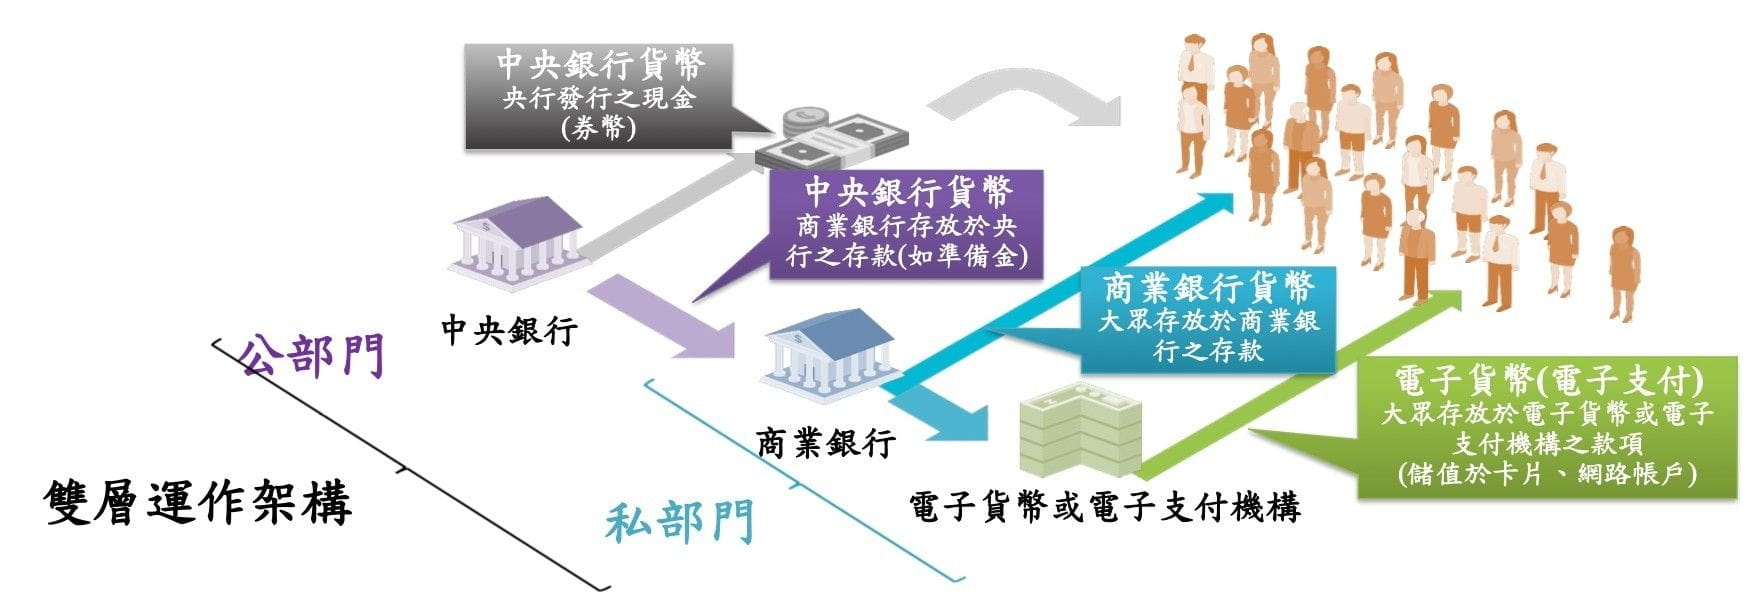 Yang Jinlong a réaffirmé l’importance de la « structure à deux niveaux » (Two-Tier System). La Banque centrale
Grâce à la conception par niveaux de la banque centrale envers les banques commerciales, puis des banques commerciales envers les clients, combinée à l’assurance des dépôts et à une surveillance prudente, on pourra garantir le meilleur développement possible de la coopération entre les secteurs public et privé.
Cela signifie que même à l’heure où les actifs numériques émergent, la banque centrale ne prévoit pas de laisser la technologie remplacer entièrement le rôle traditionnel d’intermédiation financière. Elle souhaite plutôt renforcer, via la digitalisation, les mécanismes de confiance existants.
Double avancée : la diffusion de TWQR et des applications pragmatiques des cas d’usage CBDC de détail
Concernant la trajectoire de développement du marché des paiements à Taïwan, Yang Jinlong propose une stratégie de « double système en parallèle ». D’abord, pour optimiser le système existant, il met particulièrement en avant l’efficacité de la promotion de « TWQR ». Afin de résoudre la douleur liée au fait que les différents standards de codes QR présents sur le marché ne sont pas interopérables, la société de services financiers (FCMA) a mis en place depuis 2021 une « plateforme de partage interinstitutionnel pour les paiements électroniques », connectant les banques et les organismes de services de paiement (e-wallets).
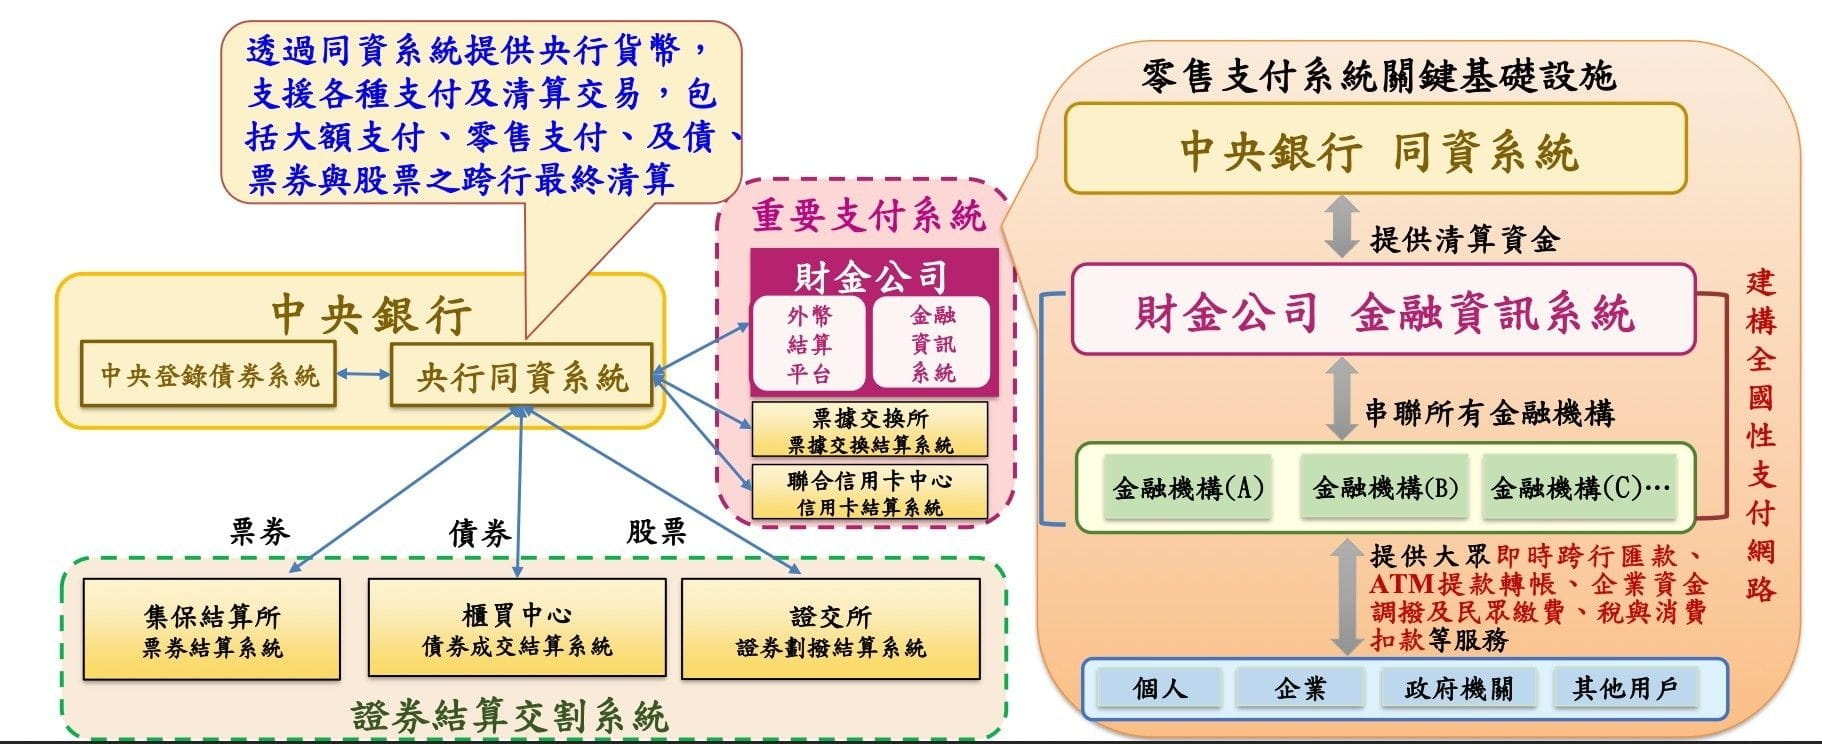 Pour la trajectoire de développement du marché des paiements à Taïwan, Yang Jinlong propose une stratégie de « double système en parallèle ». Banque centrale
Selon les données de la banque centrale, le volume des transactions de TWQR augmente d’année en année : en 2024, le volume opérationnel a atteint 582 000 milliards de dollars taïwanais (N.T.$), soit 23 fois le PIB de l’année correspondante, démontrant le grand succès de Taïwan dans l’intégration des paiements de détail. En outre, afin d’améliorer l’efficacité des paiements transfrontaliers, la FCMA pousse aussi activement l’interopérabilité bidirectionnelle avec le Japon (PayPay), la Corée (BCCard) et Singapour (NETS), tout en suivant de près les tendances internationales vers l’interconnexion des systèmes de paiements rapides (FPS).
Cependant, cela ne signifie pas que le plan est au point mort. La banque centrale oriente alors l’application technologique vers une « plateforme de flux de trésorerie pour les infrastructures publiques numériques », et, en collaboration avec le ministère du Développement numérique, l’utilise pour émettre des bons numériques du gouvernement et des subventions en espèces.
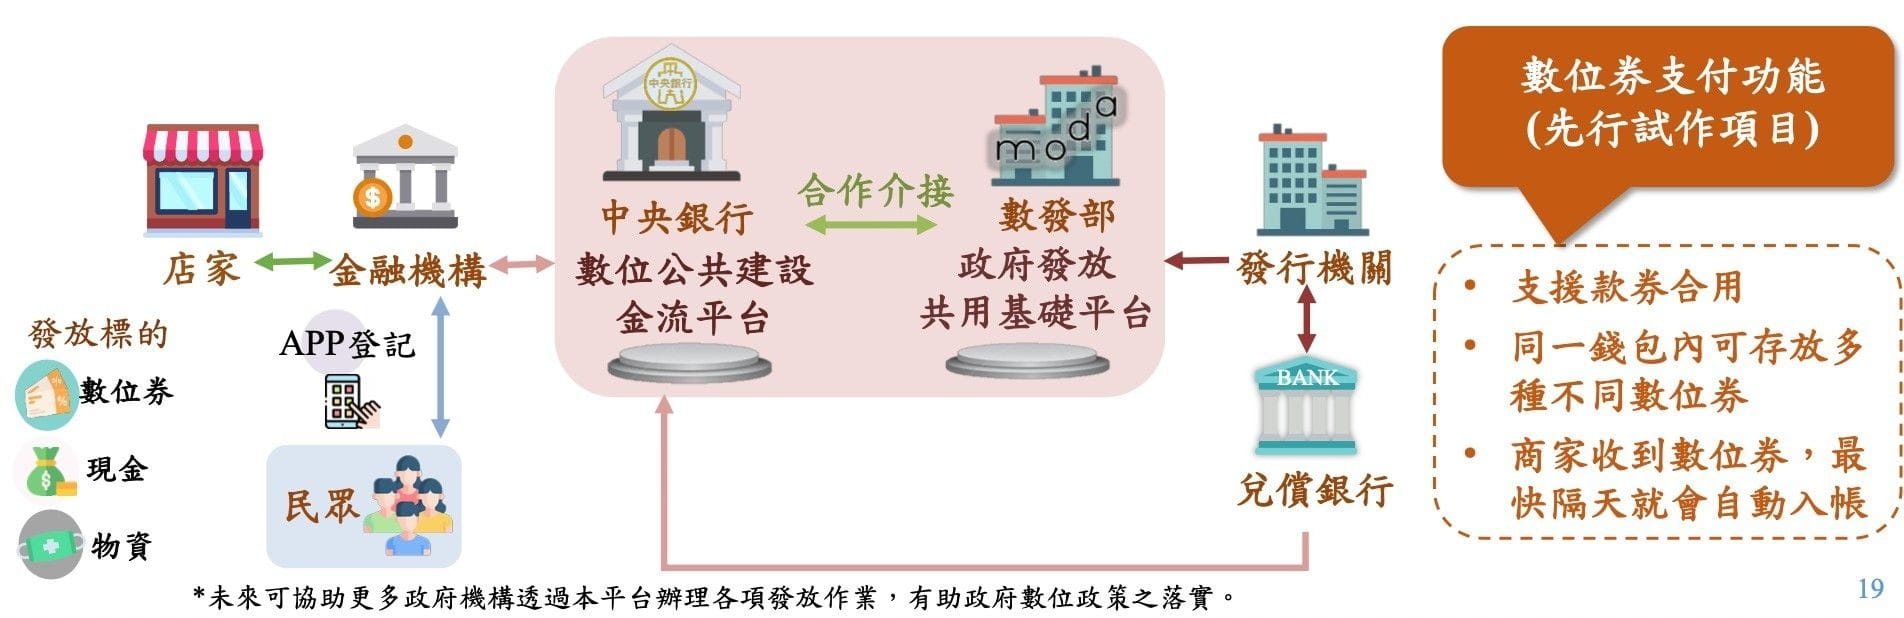 Plateforme de flux de trésorerie pour infrastructures publiques numériques. Banque centrale
Par exemple, dans le projet de monnaie Hakka du Comité des Affaires des Communautés (客委會) lancé en août 2025, ainsi que dans le test du projet portant sur la distribution de 10 000 NTD en espèces par collaboration en novembre, cette plateforme a montré une capacité élevée : jusqu’à 2 505 transactions par seconde, prouvant la faisabilité et la stabilité de la technologie. Cette stratégie de « d’abord tester, ensuite généraliser », et axée sur l’amélioration de l’efficacité gouvernementale, montre que la banque centrale, côté paiements de détail, préfère résoudre les irritants liés à des scénarios spécifiques plutôt que de modifier brusquement les habitudes de paiement du grand public.
CBDC de gros (wholesale) : construire les infrastructures de base de la finance tokenisée
Par rapport à la prudence côté détail, dans son discours, Yang Jinlong a montré une vision plus prospective en ce qui concerne l’association entre le « CBDC de gros » et la « tokenisation des actifs » (Tokenization). Avec l’essor de la tokenisation des actifs du monde réel (RWA), les principales banques centrales du monde consacrent toutes des ressources à la recherche sur le CBDC de gros, se concentrant principalement sur les paiements transfrontaliers et comme outil de compensation pour les actifs tokenisés.
Yang Jinlong cite le concept de la « comptabilité unifiée » (Unified Ledger) de la BRI (BIS). Il souligne que, dans le futur système financier tokenisé, les réserves de banque centrale tokenisées, les dépôts des banques commerciales et les bons du Trésor doivent être intégrés sur une même plateforme programmable, afin de permettre un règlement simultané des paiements et des titres (DvP) ou un règlement synchronisé entre devises (PvP).
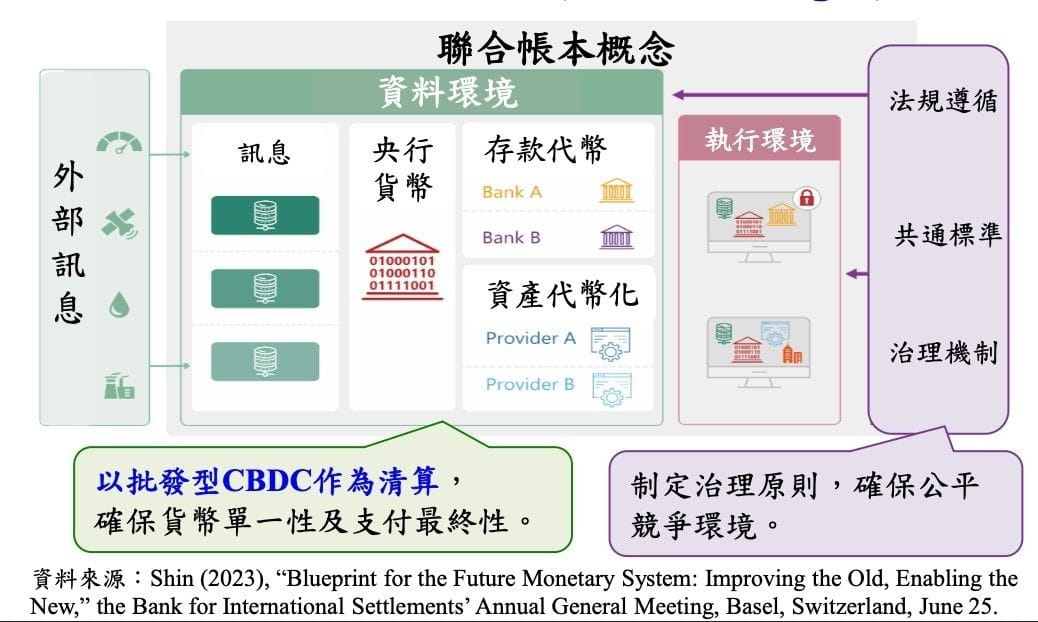 Le concept de la « comptabilité unifiée » (Unified Ledger) de la BRI (BIS). Banque centrale
À cette fin, la banque centrale a, en 2024, conjointement avec la FCMA, mis en place une « plateforme d’essai de flux de trésorerie tokenisés ». L’essai a réussi à valider la faisabilité technique du soutien de dépôts tokenisés via un CBDC de gros (wholesale).
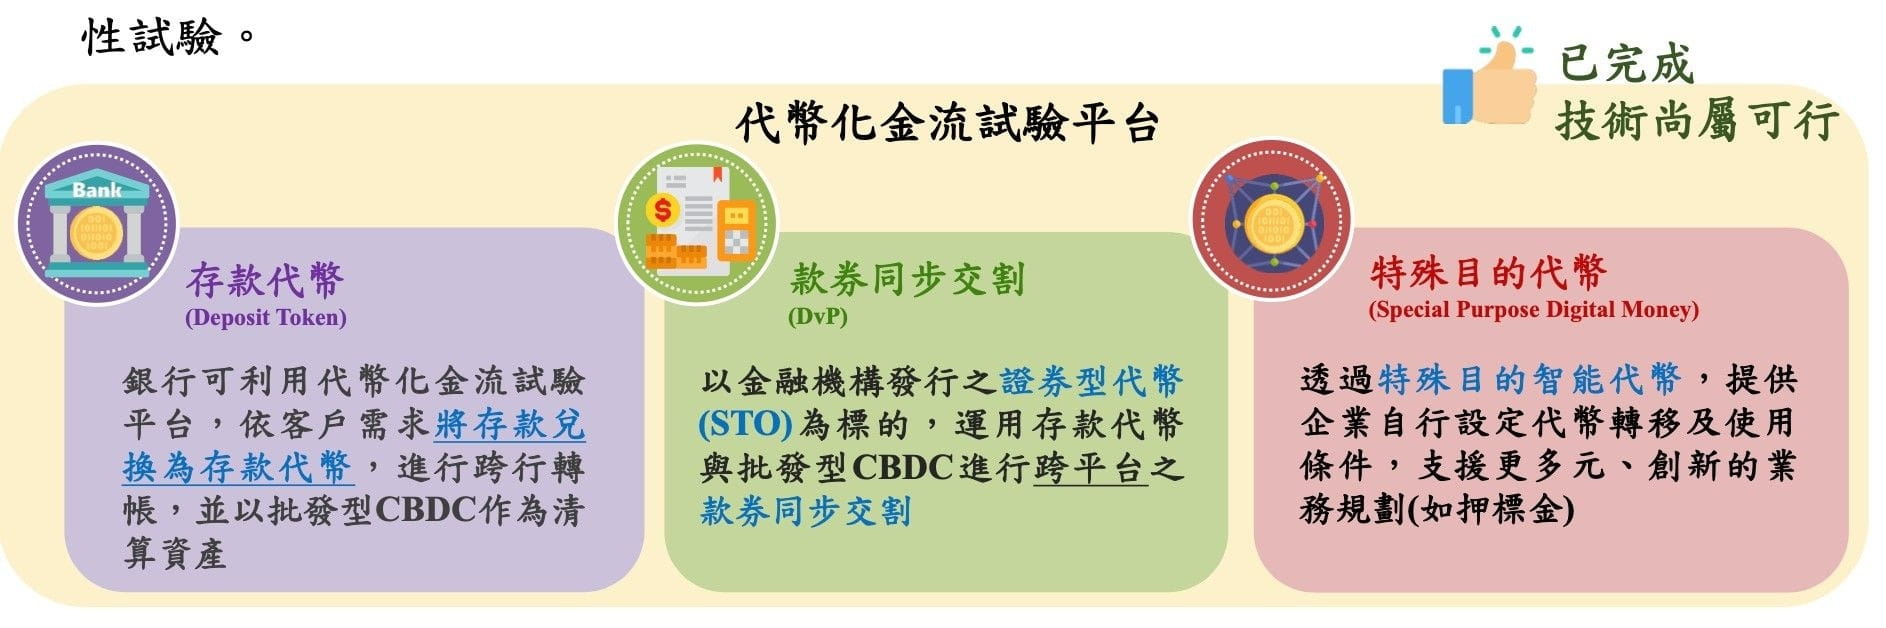 La banque centrale a, en 2024, conjointement avec la FCMA, mis en place une « plateforme d’essai de flux de trésorerie tokenisés ». Banque centrale
Plus loin, la banque centrale coopère actuellement avec la société de compensation et de règlement (集保結算所) pour procéder à une interconnexion technique plus poussée. Le projet d’essai a pour cible les « obligations d’entreprise tokenisées » et vise à tester comment effectuer simultanément le règlement des paiements et des titres sur une même plateforme.
Si cet essai aboutit, il posera une fondation importante pour les infrastructures futures de finance tokenisée à Taïwan, améliorant considérablement la liquidité des actifs financiers et l’efficacité du règlement.
Les défis de la monnaie stable : « Wildcat Banking » version moderne et marge de développement pour Taïwan
Dans la dernière partie de son discours, Yang Jinlong a consacré une part importante à la discussion sur les stablecoins (monnaies stables). Il est allé droit au but : même si les stablecoins jouent aujourd’hui un rôle important dans les transactions d’actifs virtuels, leur capitalisation ne représente qu’une part de moins de 10 % de l’ensemble des actifs virtuels, mais leur part dans le volume des transactions atteint 80 %, ce qui montre leur importance en tant qu’outil de couverture (hedging).
Cependant, du point de vue de la gestion monétaire, les monnaies stables présentent des risques considérables.
Yang Jinlong souligne avec vigueur que la monnaie stable ne satisfait pas aux tests de « singularité », « flexibilité » et « intégrité » de la monnaie. Comme le prix des monnaies stables sur le marché secondaire peut s’écarter de la valeur nominale, et que les émetteurs s’enregistrent souvent dans des régions aux réglementations plus souples, il va même jusqu’à citer l’avis de chercheurs pour la comparer à une version rééditée de l’époque du « Wildcat Banking » chaotique aux États-Unis au XIXe siècle.
** Remarque : aux États-Unis, des dérives liées au « Wildcat Banking » ont eu lieu entre les années 1830 et 1860, jusqu’à ce que les États-Unis adoptent le National Bank Act (Loi nationale sur les banques). En 1913, la Réserve fédérale américaine (Fed) a été créée : le droit d’émission de la monnaie a alors été monopolisé par la Fed, ce qui a permis de résoudre les dérives du système monétaire **
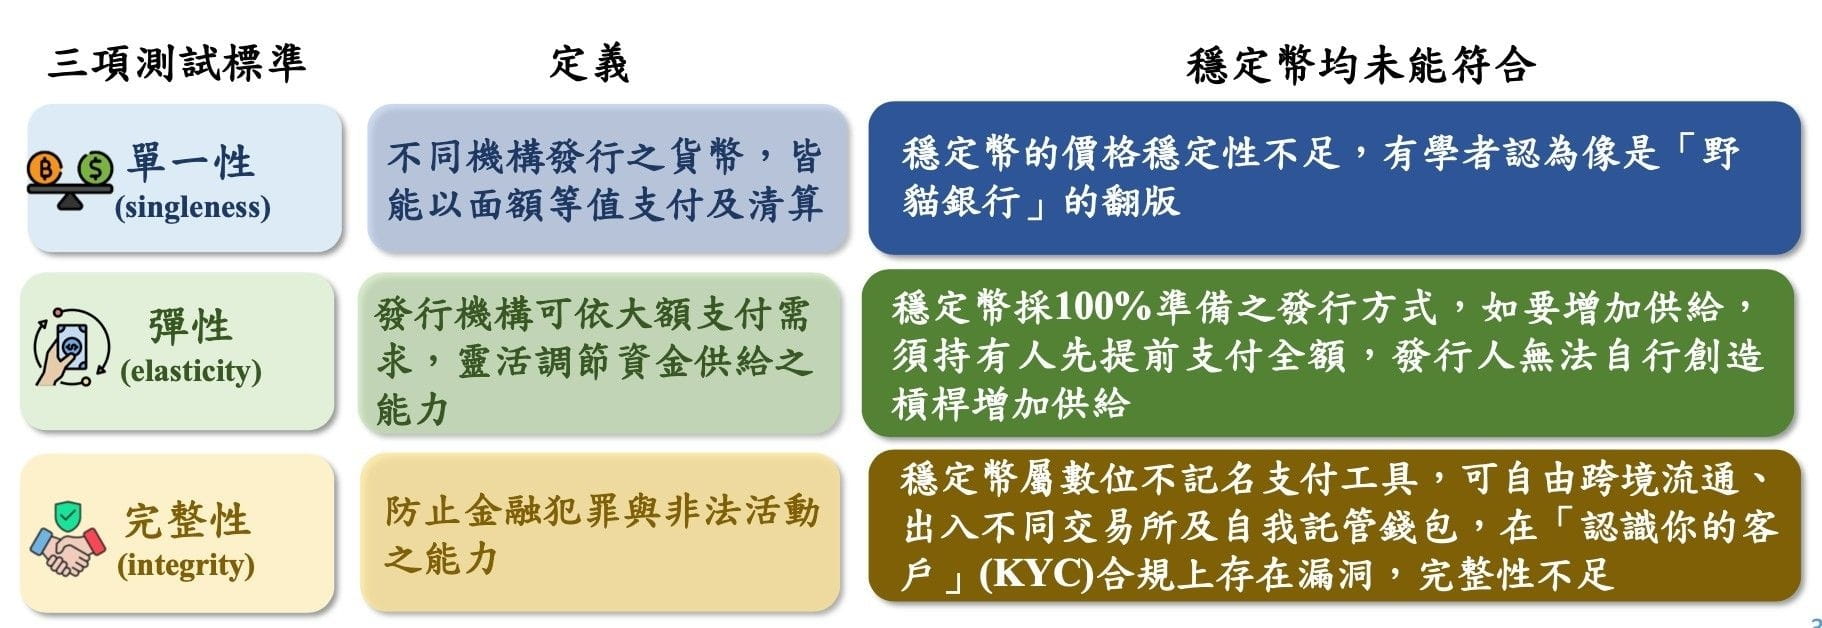 La monnaie stable ne satisfait pas aux tests de la monnaie que sont la « singularité », la « flexibilité » et « l’intégrité ». Banque centrale
En outre, la monnaie stable émise avec 100 % de réserves ne dispose pas, comme la banque centrale, de la flexibilité permettant d’ajuster l’offre de fonds, et il existe des failles en matière de conformité KYC, ce qui la rend facile à utiliser comme outil de blanchiment.
En ce qui concerne les tendances en matière de régulation, Yang Jinlong indique que l’Union européenne (loi MiCA) et les États-Unis (loi GENIUS) encadrent strictement les émetteurs de stablecoins, notamment en interdisant le paiement d’intérêts, afin d’empêcher qu’ils n’évoluent vers une « banque fantôme » (shadow banking), entraînant une sortie de dépôts bancaires et une augmentation des coûts d’octroi de prêts.
Quant à savoir si Taïwan a besoin de développer sa propre monnaie stable en nouveaux dollars taïwanais : l’avis de Yang Jinlong est relativement réservé.
De plus, le système de paiement de Taïwan est déjà assez complet et peu coûteux ; les besoins réels côté consommateurs restent à discuter.
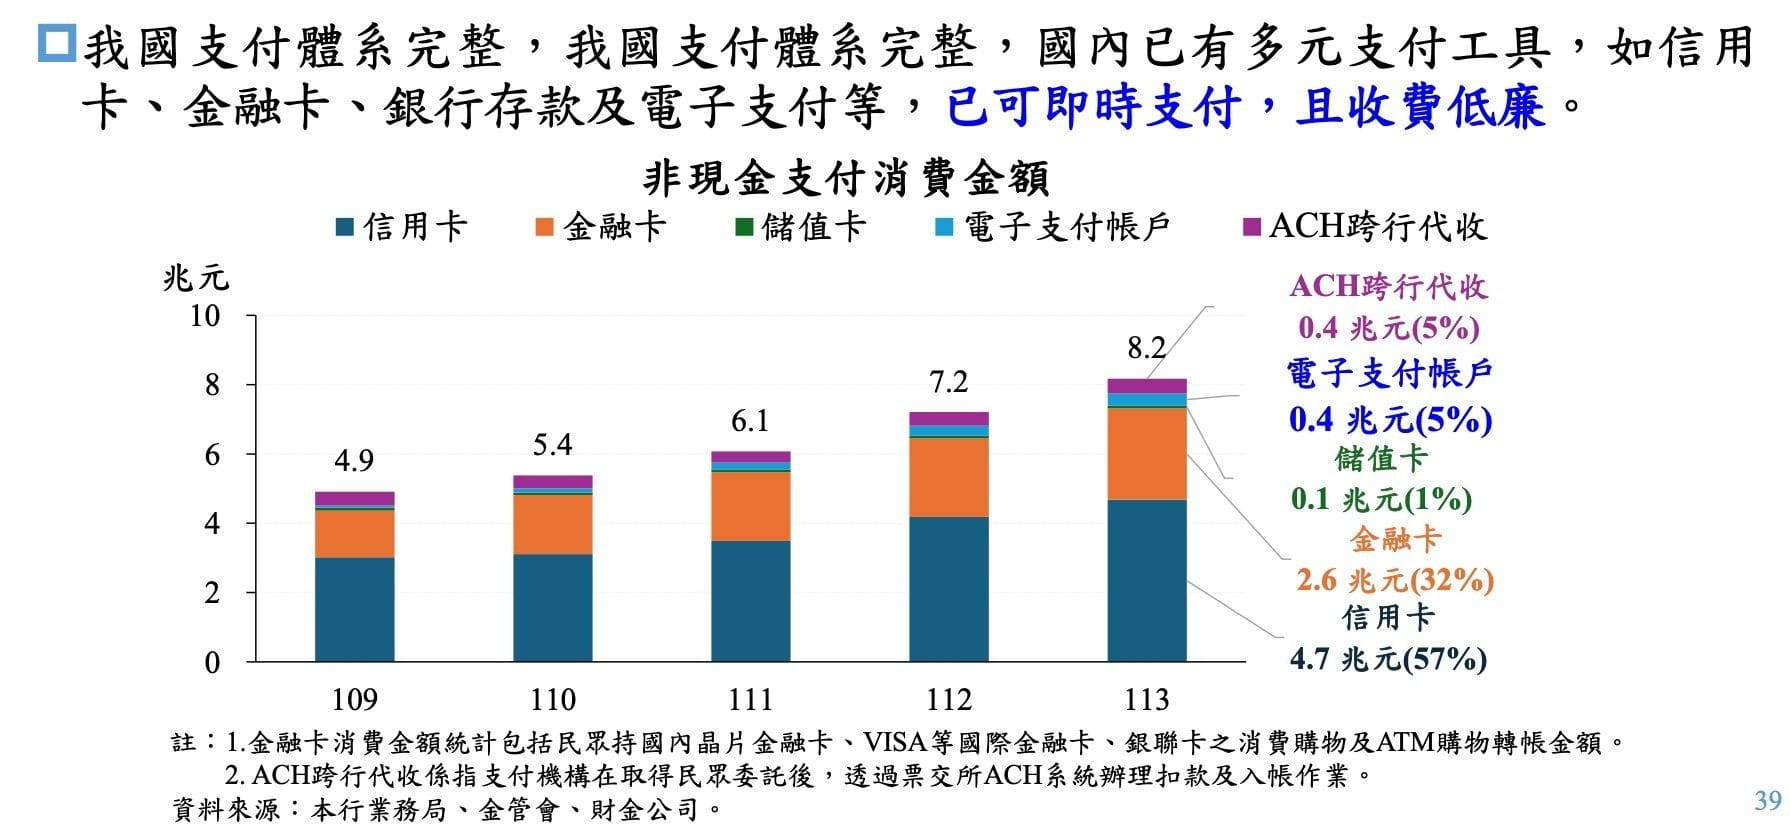 Le système de paiement taïwanais est déjà relativement complet et peu coûteux. Banque centrale
La banque centrale continuera de coopérer avec la Commission de surveillance financière (FSC), et ce, en élaborant avec prudence les réglementations pertinentes, tout en tenant compte de la lutte contre le blanchiment et de la protection des investisseurs.
Cet article est autorisé à être reproduit à partir de (Ville chiffrée)
Plus de reportages
Compte à rebours pour que la « team nationale de la monnaie stable » de Taïwan se forme enfin ! La loi spéciale pourrait entrer en vigueur en 2026, les banques mènent des essais
Ge Rujun remet sur la table la « réserve stratégique de Bitcoin » ! Recensement des cas internationaux : Taïwan doit-il suivre ?
La banque centrale laisse entendre qu’il existe une marge pour émettre la monnaie stable en TWD ! Yang Jinlong : s’aligner sur le modèle de régulation américain