



Auteur original : Ada, 深潮 TechFlow
Le « nouveau Warren Buffett » Serenity, qui fait sensation sur X, a récemment partagé sa vision systémique de la chaîne de l'IA à Taïwan. Il a nommé 9 actions taïwanaises couvrant trois lignes principales : CPO (optique encapsulée), ASIC (circuits intégrés spécifiques) et semi-conducteurs composites, parmi lesquelles le CPO est qualifié par lui de « plus grand thème industriel de la prochaine phase ». Goldman Sachs prévoit que le marché mondial de l'Optical TAM explosera de 15 milliards de dollars en 2026 à 154 milliards de dollars en 2028, avec la part du CPO passant de 164 millions de dollars à 9,1 milliards de dollars. Il a également clairement indiqué : la chaîne de l'IA à Taïwan n'est pas dans une bulle, le véritable risque ne vient pas des deux rives, mais des dépenses en capital des géants du cloud.
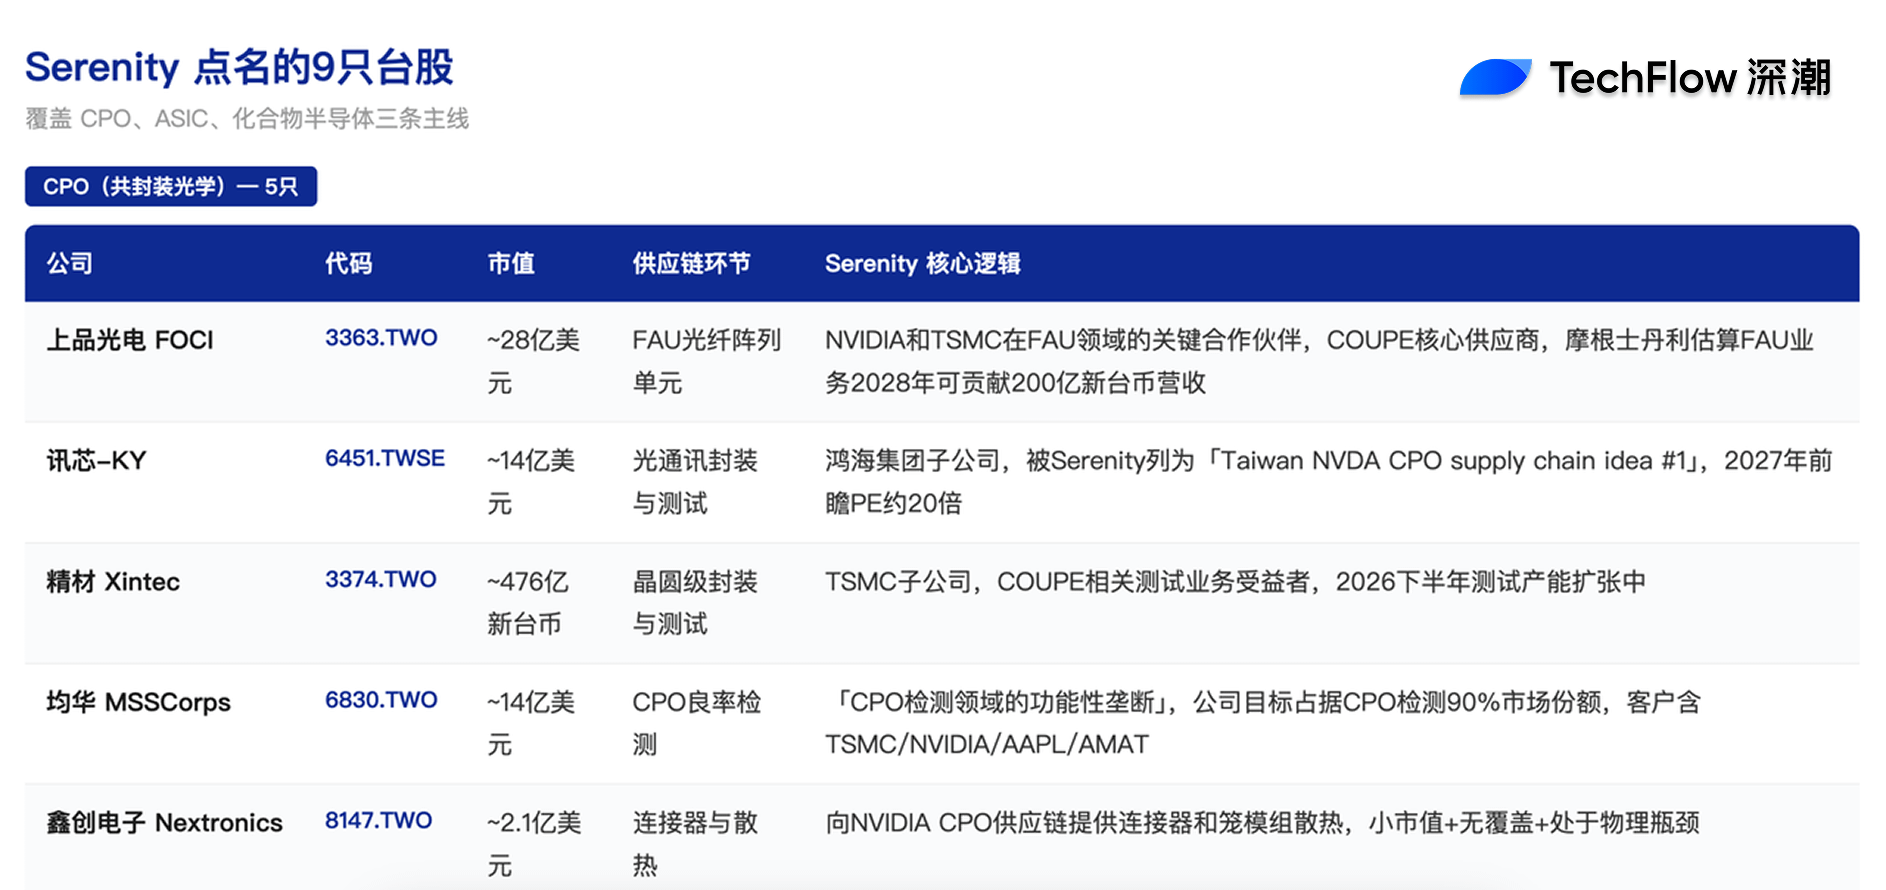
TSMC COUPE est en décompte jusqu'à la production de masse en 2026, avec cinq actions taïwanaises occupant chacune un maillon.
Le point de référence temporel solide soutenant le jugement principal de Serenity sur le CPO est que la plateforme COUPE (Compact Universal Photonic Engine) de TSMC entrera en production de masse en 2026.
Selon TrendForce, le 1er avril, citant les déclarations de Hou Shangyu, directeur de l'intégration de l'emballage avancé de TSMC, lors de SEMICON Taiwan, le CPO basé sur la technologie SoIC intègre de manière hétérogène les circuits électroniques intégrés et les circuits intégrés photoniques, avec une production de masse prévue pour 2026. Hou a également souligné les trois principaux goulets d'étranglement à la mise à l'échelle du CPO : les tests au niveau de la plaquette, l'intégration des unités d'assemblage de fibres optiques (FAU), et l'assemblage des emballages optiques à haute vitesse. Les cinq actions CPO de Serenity correspondent précisément à ces trois goulets d'étranglement et à leurs composants périphériques.
Le premier est FOCI (上品光电, 3363.TWO), avec une capitalisation d'environ 2,8 milliards de dollars. FOCI est un partenaire clé de NVIDIA et TSMC dans le domaine des FAU, et un fournisseur central dans l'architecture COUPE. Serenity a déclaré sur X que la capitalisation actuelle de FOCI d'environ 2,8 milliards de dollars « ne reflète pas encore pleinement sa position stratégique dans la chaîne d'approvisionnement ». Morgan Stanley estime que l'activité FAU de FOCI pourrait contribuer environ 20 milliards de NTD de revenus d'ici 2028 pour une seule ligne d'activité, alors qu'elle est actuellement presque nulle. Hunterbrook Media et Citrini Research ont confirmé dès mars, par le biais de quatre comparaisons de brevets croisés entre FOCI, Himax et TSMC, la relation de correspondance « au niveau d'empreinte digitale » entre les trois entreprises sur les FAU à 22 canaux, ce qui constitue la preuve externe la plus solide que FOCI intègre la chaîne d'approvisionnement centrale de COUPE.
Le deuxième est Shunsin Technology (讯芯-KY, 6451.TWSE), avec une capitalisation d'environ 1,4 milliard de dollars. Shunsin est une filiale de Foxconn spécialisée dans l'emballage et le test de communications optiques. Serenity a déjà classé Shunsin comme « idée de chaîne d'approvisionnement CPO de Taiwan #1 » sur X, en raison de « Foxconn étant l'ODM de NVIDIA, ce qui équivaut à Celestial se faisant cotiser gratuitement par MRVL ». Sa propre estimation personnelle est que le ratio CPE prospectif de Shunsin sera d'environ 20 fois d'ici 2027.
Le troisième est Xintec (精材, 3374.TWO), avec une capitalisation d'environ 47,6 milliards de NTD. Xintec est une filiale de TSMC spécialisée dans l'emballage et le test de puces au niveau de la plaquette, dirigée par CH Chen, se concentrant sur l'emballage de taille de puce au niveau de la plaquette et sur les tests de plaquettes. Selon un rapport de DIGITIMES du 29 mai 2026, Xintec se prépare à une expansion de sa capacité pour les activités de test au second semestre 2026. Serenity a récemment classé Xintec comme un « bénéficiaire des activités de test liées au CPO ».
Le quatrième est MSSCorps (均华, 6830.TWSE), avec une capitalisation d'environ 1,4 milliard de dollars. Serenity a clairement exprimé sa volonté de constituer une position dans MSSCorps sur X, et a donné un jugement fort : « Cela semble être un monopole fonctionnel dans le domaine des tests CPO. Le marché pourrait le confondre avec les duopoles d'analyse de matériaux/échecs MA-tek et iST. » Il a ensuite cité la déclaration de MSSCorps selon laquelle « l'objectif de l'entreprise est de capturer 90 % du marché des tests CPO » pour appuyer son affirmation. Les clients de MSSCorps incluent TSMC, NVIDIA, AAPL, AMAT, etc. Dans les trois principaux goulets d'étranglement CPO soulignés par TSMC, « les tests au niveau de la plaquette » sont le segment où MSSCorps est directement positionné.
Le cinquième est Nextronics (鑫创电子, 8147.TWO), avec une capitalisation d'environ 210 millions de dollars. Serenity a constitué une position dans Nextronics car elle fournit des « connecteurs CPO et des modules thermiques de cage » à la chaîne d'approvisionnement CPO de NVIDIA. Nextronics est la plus petite des cinq actions CPO de Taiwan, correspondant au profil de sélection habituel de Serenity : « petite capitalisation + pas de couverture + en situation de contrainte physique ».
Les cinq actions taïwanaises sont classées selon les segments de la chaîne d'approvisionnement comme suit : accès FAU (FOCI), emballage et tests de communications optiques (讯芯-KY, 精材), tests de rendement (均华), connecteurs et refroidissement (鑫创). L'ensemble de la chaîne est fortement concentré sur les clients en aval, principalement NVIDIA et TSMC.
Trois fabricants d'ASIC de Taiwan sont liés aux puces auto-développées de trois grands hyperscalers.
En dehors des GPU NVIDIA, le volume continu d'ASIC auto-développés par des prestataires de services cloud à grande échelle comme AWS Trainium, Google TPU, Microsoft Maia constitue la deuxième ligne principale de la liste des actions taïwanaises de Serenity.
Alchip (世芯-KY, 3661.TWSE) est le représentant le plus emblématique de cette tendance. Fondée en 2003 et basée à Taipei, Alchip se spécialise dans la conception et la fabrication d'ASIC CMOS avancés. Selon les données de la chaîne d'approvisionnement compilées par Global Tech Research, Alchip aide principalement Annapurna Labs, une filiale d'Amazon, à concevoir en backend les puces AWS Trainium et Inferentia, avec des projets en cours pour Trainium 1 et Inferentia 2. Serenity a récemment indiqué qu'Alchip pourrait obtenir une part de marché plus importante dans la conception de l'AWS Trainium 3, en particulier après que l'investissement privé récent d'Amazon dans Alchip ait été interprété par le marché comme un signal important. La collaboration d'Alchip avec Ayar Labs dans le domaine du CPO démontre également l'expansion potentielle de son espace de marché.
Unimicron (欣兴电子, 3037.TWSE) est un bénéficiaire d'ASIC entrant par le biais des cartes ABF et des PCB. Selon un rapport de recherche de Bernstein cité par Gotrade News le 4 mai, Unimicron devrait capturer environ 35 % du marché des cartes ABF pour les GPU haut de gamme de NVIDIA, ainsi que plus de 50 % des parts de marché pour les puces ASIC comme Google TPU et AWS Trainium. Bernstein a classé TSMC et Unimicron comme les deux actions taïwanaises les plus représentatives du cycle AI Capex sur le marché asiatique. Unimicron a connu une croissance de 8 % d'un trimestre à l'autre au premier trimestre 2026, avec une marge brute de 18 %.
MediaTek (联发科, 2454.TWSE) a vu ses nouvelles concernant la collaboration avec Google TPU largement diffusées sur le marché. Selon une analyse de Global Tech Research, MediaTek devrait participer au soutien de conception en backend pour les Google TPU V7e/V7p. Serenity a récemment indiqué que, bien que cette bonne nouvelle soit déjà partiellement reflétée dans le prix de l'action, il estime que la croissance future de l'activité ASIC de MediaTek mérite toujours une attention continue. Au cours des prochaines années, MediaTek a la possibilité de devenir un élément très important de la chaîne d'approvisionnement à grande échelle des grands fournisseurs cloud américains.
Trois fabricants taïwanais sont liés à la phase centrale des puces auto-développées des fournisseurs de services cloud à grande échelle à partir de trois dimensions différentes : services de conception, emballage de cartes porteuses, conception de SoC.
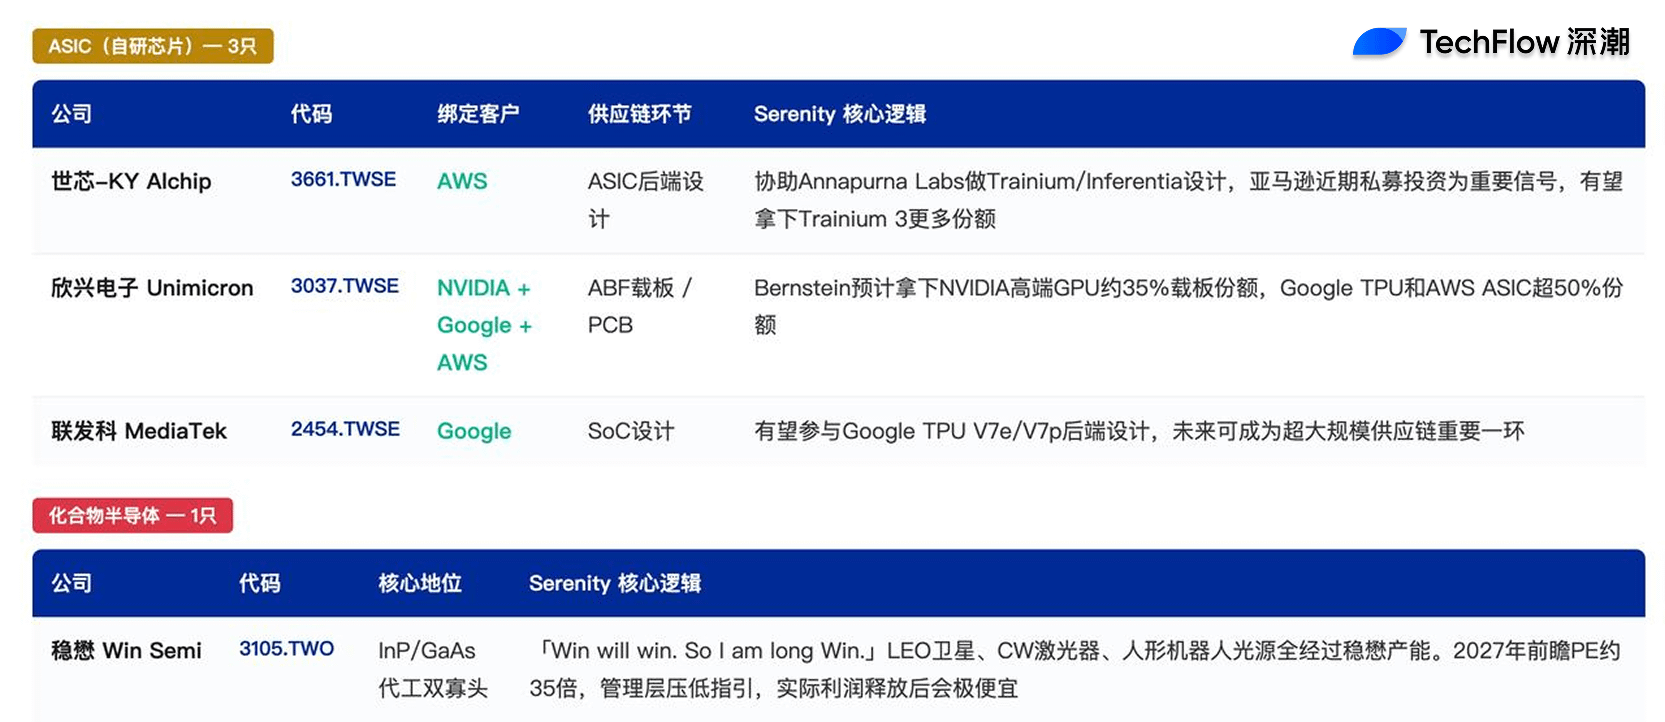
Wyncomm : un duopole InP/GaAs sous-évalué par le marché.
La position la plus ferme et la plus directe de Serenity sur le marché taïwanais est celle de Wyncomm (Win Semiconductor, 3105.TWO).
Wyncomm est l'une des fonderies de semi-conducteurs à composés les plus avancées au monde, aux côtés de GlobalFoundries, en tant que duopole dans le domaine des InP (phosphure d'indium) et GaAs (arséniure de gallium). L'image traditionnelle de Wyncomm sur le marché provient de sa relation avec la chaîne d'approvisionnement de SpaceX Starlink et Broadcom (AVGO).
Serenity a récemment déclaré sur X : « Win will win. Donc je suis long sur Win. ». Le jugement central de Serenity est que Wyncomm est l'un des duopoles dans le domaine de l'InP et du GaAs, et que les futurs satellites LEO (orbite basse) de SpaceX Starlink, les lasers à onde continue (CW laser), et les sources visuelles et radar des robots humanoïdes passeront par la capacité de sous-traitance de Wyncomm.
Il a donné une estimation selon laquelle Wyncomm aurait un ratio CPE prospectif d'environ 35 fois d'ici 2027. Bien que cela puisse sembler cher, il considère que « la direction a l'intention de sous-estimer les indications de performance, et que le ratio CPE paraîtra extrêmement bon marché une fois que les bénéfices réels seront libérés ». Le soutien de Wyncomm pour aider les entreprises de photonique à silicium à développer des capacités de production de lasers est vu par Serenity comme un moteur de croissance clé pour l'avenir, et cette partie n'est pas encore pleinement valorisée par le marché.
InP est l'élément de la chaîne d'approvisionnement où Serenity a constitué sa première position à Wall Street avec AXTI, qu'il compare à « l'huile de l'ère future de la communication optique AI ». La position de Wyncomm sur le marché taïwanais est un nœud de sous-traitance en aval de cette chaîne industrielle.
Serenity n'a pas mentionné, mais un élément nécessaire pour le tableau complet : les matériaux en amont, l'énergie, et le refroidissement liquide.
Les neuf actions taïwanaises mentionnées par Serenity se concentrent sur le segment intermédiaire des CPO et des ASIC, et pour avoir une vue d'ensemble de la chaîne d'approvisionnement AI de Taïwan, les matériaux en amont et le secteur de l'énergie/refroidissement liquide en aval sont également indispensables. Serenity n'a pas directement couvert cette partie dans ses déclarations publiques, mais elle est essentielle pour comprendre la chaîne d'approvisionnement AI de Taïwan dans son ensemble.
En amont, TSMC lui-même (台积电, 2330.TWSE) est le nœud central de tout le tableau. Selon Bernstein, TSMC devrait connaître une croissance des bénéfices d'environ 40 % en 2026, avec un taux de croissance composé d'environ 20 % en 2027-2028 ; la société a fixé son guide de dépenses en capital pour 2026 dans la fourchette élevée de 52 à 56 milliards de dollars. Dans la chaîne de transmission en amont des dépenses AI Capex, TSMC est à la fois un amplificateur et une vanne, et son orientation en matière de dépenses en capital détermine directement le rythme des commandes de toutes les actions taïwanaises dans les domaines de l'emballage, des cartes porteuses, des tests et des connecteurs.
Du côté de l'énergie et du refroidissement liquide, les centres de données AI à Taiwan sont confrontés à une pression substantielle sur l'approvisionnement en électricité. Selon Reccessary, le 12 décembre 2025, citant les déclarations de Yi Xuchuan, directeur du bureau de planification du système de Taipower, les équipements critiques des réseaux électriques mondiaux, tels que les transformateurs et les turbines à gaz, sont tous en pénurie, et les délais de livraison des turbines à gaz sont passés de 2-3 ans à 7-8 ans, avec les prix doublés ; « la vitesse de construction des réseaux électriques ne suit tout simplement pas. » Ce goulet d'étranglement du côté de l'offre crée des opportunités structurelles pour trois actions clés de Taiwan.
Tout d'abord, Delta Electronics (台达电, 2308.TWSE), en tant que leader des solutions de gestion d'alimentation et d'intégration de refroidissement liquide, a pénétré les zones blanches (informatique IT) et grises (refroidissement électrique) des centres de données AI. Deuxièmement, AVC (奇鋐, 3017.TWSE) est un leader mondial dans les solutions de refroidissement, couvrant les technologies de refroidissement liquide par plaques froides et par immersion. Enfin, Auras Technology (双鸿, 3324.TWSE) se concentre sur la fabrication de modules de refroidissement liquide et est un fournisseur de premier niveau pour NVIDIA. Selon Goldman Sachs, la taille totale du marché mondial du refroidissement des serveurs devrait croître respectivement de 111 %, 77 % et 26 % entre 2025 et 2027, atteignant 17,6 milliards de dollars en 2027 ; cette courbe de croissance est synchronisée avec la courbe de croissance du CPO dans le cycle des dépenses en capital AI.
Le véritable risque n'est pas de part et d'autre du détroit, mais dans les dépenses en capital des fournisseurs de services cloud à grande échelle.
Serenity a une vision du risque global de la chaîne industrielle AI de la bourse taïwanaise qui diffère des narrations dominantes du marché.
Il a récemment déclaré que la chaîne d'approvisionnement AI de Taiwan ne présente actuellement pas de bulle, et que de nombreuses entreprises taïwanaises sont sous-évaluées par rapport à leurs homologues du NASDAQ aux États-Unis ; le risque géopolitique est amplifié de manière excessive par le marché, car Taiwan est déjà une partie indispensable de la chaîne d'approvisionnement technologique mondiale. « Aucun pays ne choisira de détruire la chaîne d'approvisionnement à grande échelle dans un jeu à somme nulle ». Sur le long terme, sur 7 à 10 ans, les États-Unis établissent une chaîne d'approvisionnement locale à travers des entreprises comme Intel, mais il n'y a pas de risque systémique particulièrement important à prévoir au cours des 2 à 3 prochaines années.
Il a souligné que le véritable risque à suivre est celui des dépenses en capital des fournisseurs de services cloud à grande échelle ; les grands fournisseurs de cloud comme Microsoft, Amazon, Google, Meta et Oracle continuent d'élargir leurs investissements, ce qui est le moteur central de la prospérité actuelle de l'industrie AI. « Tant que ces entreprises continuent d'augmenter la construction d'infrastructures AI, la chaîne d'approvisionnement taïwanaise en bénéficiera ; mais si les fournisseurs de services cloud à grande échelle commencent à réduire leurs dépenses en capital, la chaîne d'approvisionnement AI de Taiwan pourrait subir des ajustements de valorisation importants. »
Les premiers signes de « stress test » de ce jugement commencent à apparaître.
Les changements marginaux récemment observés sur le marché méritent d'être suivis. Le 3 juin, 日博通 a publié ses résultats pour le deuxième trimestre de l'exercice 2026, avec des prévisions de revenus de puces AI pour le T3 FY2026 de 16 milliards de dollars, en dessous des prévisions consensuelles de 17,2 milliards de dollars, soit environ 1,2 milliard de dollars de moins ; le PDG de Broadcom, Chen Fuyang, a maintenu son objectif de revenus des semi-conducteurs AI de 56 milliards de dollars pour l'année lors de la conférence téléphonique des résultats, sans révision à la hausse. L'interprétation négative du marché à l'égard de « l'absence d'ajustement » a conduit à une chute de 10,26 % de l'indice des semi-conducteurs de Philadelphie (SOX) en une journée, la plus forte baisse depuis mars 2020 ; le KOSPI coréen a chuté de 5,54 %, et le 8 juin, le KOSPI a ouvert en baisse de 8,37 %, déclenchant un gel des transactions.
Cependant, l'observation clé actuelle est que les dépenses en capital de TSMC sont fixées dans la fourchette élevée de 52 à 56 milliards de dollars pour 2026, sans ajustement substantiel à la baisse. Les indications de dépenses en capital des fournisseurs de services cloud à grande échelle restent également dans une tendance d'ajustement à la hausse. Pour que le « véritable risque » jugé par Serenity se manifeste, il faut observer les indications de dépenses en capital lors des rapports financiers du deuxième et du troisième trimestre 2026 de Microsoft, Amazon, Google, Meta et Oracle ; c'est un prérequis central pour la liste des actions taïwanaises de Serenity et la variable marginale la plus digne d'être suivie dans le trimestre à venir.