


Auteur original : Tiger Research
Traduction originale ; AididiaoJP, Foresight News
Points clés
L'environnement macro reste favorable, bien que le rythme ait ralenti : la M2 mondiale a atteint un record historique de 13,44 trillions de dollars, et les flux de fonds vers les ETF Bitcoin sont passés en territoire positif pour la première fois en 14 mois. Cependant, le choc pétrolier causé par le conflit en Iran a fait grimper l'IPC de mars à 3,3 %, resserrant ainsi le chemin pour une éventuelle baisse des taux par la Fed.
Les indicateurs on-chain de Bitcoin passent d'une sous-évaluation à un équilibre précoce : les indicateurs clés on-chain ont quitté la zone de panique du premier trimestre. Actuellement, le prix est de 70 500 $ , soit environ 13 % en dessous du coût d'entrée moyen des holders à long terme de 78 000 $. Franchir ce niveau sera un signal majeur pour un renversement de tendance à court terme.
L'objectif de prix de 143 000 dollars et le potentiel d'augmentation de 2 fois demeurent : basé sur une référence neutre de 132 500 dollars, ajustée pour un fondamental de -10 % et un macro de +20 %. L'objectif a été révisé à la baisse par rapport aux 185 500 dollars du premier trimestre, mais la forte correction des prix au comptant signifie que l'espace de hausse calculé à partir des niveaux actuels s'est en fait élargi.
Les vents macroéconomiques restent favorables, mais l'élan a ralenti.
Depuis la publication du rapport du premier trimestre, le Bitcoin a chuté d'environ 27 %, avec une moyenne de 70 500 dollars au début avril. Le conflit en Iran a introduit une nouvelle variable, mais l'environnement macroéconomique global reste favorable. Ce n'est pas la direction qui change, mais la vitesse.
La liquidité est à un niveau record, mais n'a pas pu être efficacement transmise au Bitcoin.
À la fin de février 2026, l'M2 mondial a continué de s'étendre pour atteindre près de 13,44 trillions de dollars, un niveau historique. Cependant, le Bitcoin a chuté de 27 % par rapport au premier trimestre. La liquidité et les prix montrent un mouvement inverse.
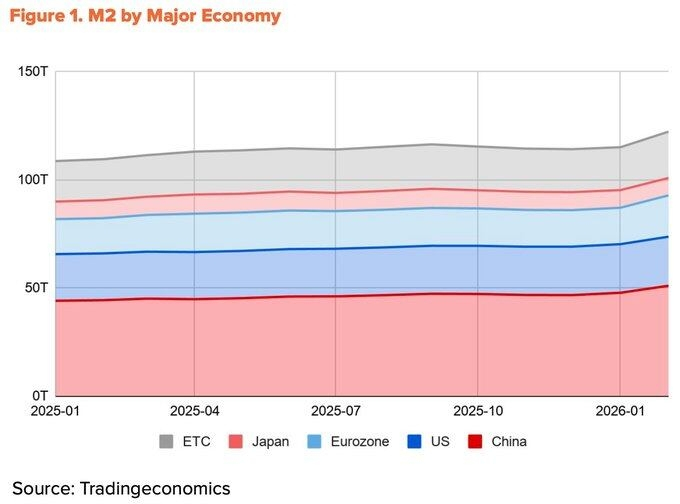
La source de liquidité explique cette divergence. Au cours de l'année dernière, plus de 60 % de la croissance de l'M2 des quatre grandes économies (Chine, États-Unis, zone euro, Japon) provenait de la Chine, grâce à une réduction des réserves obligatoires par la Banque populaire de Chine et à un passage formel à une position d'assouplissement au premier trimestre.
La contribution des États-Unis n'est que de 10 %. Le problème est que les canaux par lesquels la liquidité provenant de la Chine entre sur le marché du Bitcoin sont limités. Les restrictions sur les échanges cryptographiques domestiques demeurent, et les canaux indirects à travers Hong Kong et Singapour servent principalement des fonds institutionnels. La liquidité mondiale est à un sommet historique, mais la part qui peut réellement atteindre le marché du Bitcoin diminue.
Le conflit en Iran a ralenti le rythme des baisses de taux de la Réserve fédérale.
En raison des blocages dans la transmission de la liquidité provenant de la Chine, la liquidité en dollars reste le principal moteur du Bitcoin. Mais même cette partie a été retardée à cause du conflit en Iran.
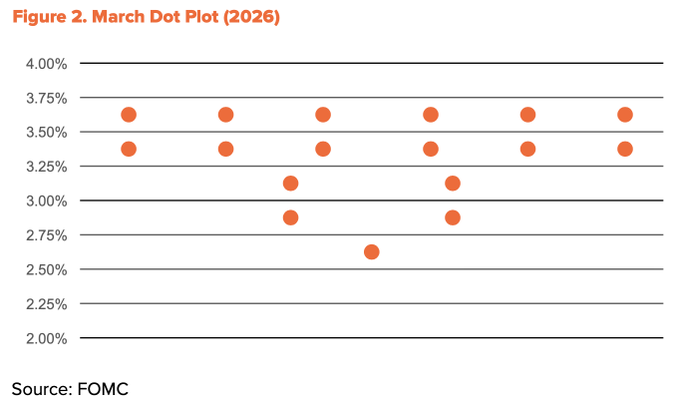
Après les frappes américaines sur l'Iran le 28 février, le détroit d'Hormuz a été bloqué. Le Brent a explosé à 118 dollars le baril à la mi-mars, tandis que le pétrole de Dubaï a atteint un record historique de 166 dollars le baril. Ce choc a directement fait monter l'inflation. L'IPC américain de mars est passé de 2,4 % en février à 3,3 %, atteignant un sommet de deux ans. L'espace de baisse des taux de la Réserve fédérale s'est donc rétréci. Le graphique des points de mars a réduit les prévisions de baisse des taux pour 2026 à une seule fois.
Néanmoins, la direction de l'assouplissement n'a pas changé. À la mi-avril, le détroit d'Hormuz a partiellement rouvert, et le prix du pétrole a fortement chuté autour de 90 dollars. L'IPC de base est resté stable à 2,6 %, indiquant que le choc ne s'est pas encore propagé à l'ensemble de l'économie. Le président Trump a formellement nommé Kevin Warsh comme prochain président de la Réserve fédérale fin janvier, et les audiences de confirmation au Sénat sont en cours. Le mandat de Powell se terminera le 15 mai, et il est très probable que la tendance à l'assouplissement se poursuive. Le nombre de baisses de taux pourrait diminuer, mais la direction restera inchangée.
Les flux de fonds institutionnels commencent à s'inverser.
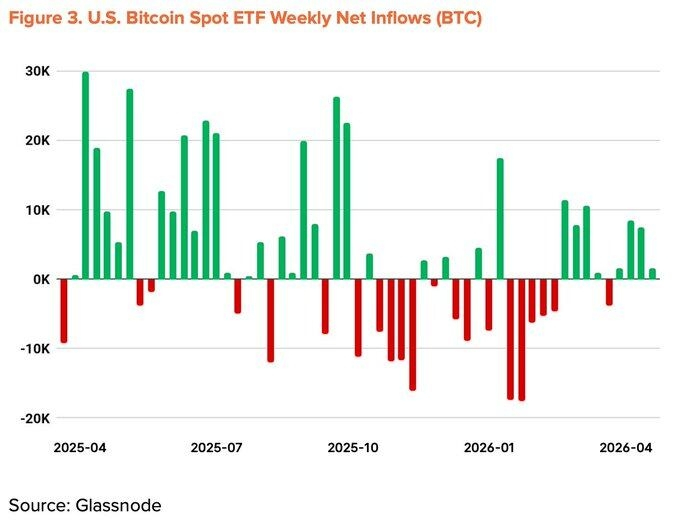
Les sorties institutionnelles qui ont poussé à la baisse au premier trimestre ont commencé à s'inverser. Les ETF au comptant Bitcoin ont enregistré leur pire sortie mensuelle depuis leur lancement en novembre 2025, et ont été en état de sortie nette pendant cinq mois consécutifs. Cependant, depuis mars, les entrées nettes mensuelles sont redevenues positives. À la mi-avril, le flux total de fonds pour l'année est redevenu positif, et la taille totale des actifs sous gestion a rebondi à 96,5 milliards de dollars.
Les entreprises accélèrent également leurs achats de crypto. Strategy a dépensé 2,54 milliards de dollars pour acheter 34 164 Bitcoins en une semaine (du 13 au 19 avril), portant son total à 815 061 BTC. Cependant, le nombre d'entreprises participant à cette tendance n'a pas augmenté de manière significative.
Les indicateurs macro ont été révisés à +20 %.
Le vent structurel reste toujours favorable : expansion de la liquidité, tendance à l'assouplissement des politiques, retour des flux de fonds institutionnels sur la bonne voie, et avancées sur le projet de loi CLARITY aux États-Unis. Les récents vents contraires — le choc pétrolier provoqué par l'Iran et le ralentissement des baisses de taux de la Réserve fédérale — ont en partie compensé ces bonnes nouvelles. Les indicateurs macro du deuxième trimestre ont été révisés à la baisse de 5 points par rapport au premier trimestre, ajustés à +20 %.
Transition de la sous-évaluation vers un équilibre précoce.
Les indicateurs on-chain sont sortis de la zone de peur extrême, en transition vers les limites de sous-évaluation et d'équilibre. Des indicateurs clés comme MVRV-Z, NUPL et aSOPR ont quitté la zone de panique du premier trimestre pour entrer dans une phase de rétablissement précoce. Bien qu'il soit peu probable qu'il y ait un grand rebond comme lors des précédentes zones de panique, les données historiques montrent que le taux de retour moyen sur un an depuis cette zone est toujours resté à deux chiffres. Le rapport risque-rendement est toujours dans une position très favorable.
Il convient de noter que le coût moyen de base des détenteurs à court terme (STH) est en baisse progressive. Cela indique que les fonds spéculatifs se retirent, tandis que de nouveaux acheteurs accumulent à des niveaux de prix plus bas. Le timing coïncide avec la reprise des entrées nettes d'ETF et les achats massifs de Strategy, soutenant l'idée que les investisseurs institutionnels continuent d'accumuler dans la zone de décote, réduisant ainsi le coût moyen d'entrée.
Le niveau de risque clé est de 54 000 dollars, soit le coût moyen de l'ensemble du réseau. Si ce niveau est franchi, cela plongera l'ensemble du réseau dans un état de pertes non réalisées, devenant le fond sous un scénario extrême. Le niveau de résistance le plus fort est à 78 000 dollars, coïncidant avec le coût moyen d'entrée des HODLers à long terme.
Le prix actuel de 70 500 dollars est environ 13 % en dessous de ce niveau de résistance ; une grande partie des fonds à court terme récemment entrés est dans un état de pertes non réalisées. Il convient de surveiller de près la percée décisive à 78 000 dollars à court terme.
Croissance en surface, stagnation en profondeur.
Au cours de la première moitié d'avril, le volume de transactions quotidien du Bitcoin a atteint 564 000 transactions, en hausse de 37,9 % par rapport à l'année précédente. Les données en surface sont brillantes, mais les détails racontent une autre histoire.
Le nombre d'adresses actives a chuté à 428 000, soit une baisse de 13,2 % d'une année sur l'autre, et une baisse de 4,2 % par rapport au trimestre précédent. La taille moyenne des transferts a chuté à 1,19 BTC, soit une baisse de 34,1 % par rapport au trimestre précédent (1,80 BTC). Le nombre de transactions a augmenté, mais le nombre de participants et la valeur unitaire ont diminué. Ce modèle reflète des utilisateurs individuels effectuant des petits transferts à plusieurs reprises, plutôt qu'une utilisation économique large du réseau. Une grande partie de la croissance du volume des transactions pourrait provenir de mouvements mécaniques, comme les dépôts sur les échanges, sans lien avec une véritable croissance.
Le rapport du premier trimestre a maintenu les indicateurs fondamentaux à 0 %, basé sur les attentes d'expansion de l'écosystème BTCFi. En entrant dans le deuxième trimestre, cet argument a clairement été affaibli. Selon The Block (prévisions des actifs numériques 2026), le TVL L2 du Bitcoin a chuté de 74 % au cours de l'année, et le TVL total de BTCFi a diminué de 10 %, ne représentant que 0,46 % de l'offre totale de Bitcoin (91 332 BTC). Bien que certains protocoles comme Babylon et Lombard aient connu une croissance, l'ensemble de l'écosystème a montré des signes de contraction.
Les indicateurs fondamentaux ont été révisés à -10 %.
La croissance en surface n'a pas réussi à se traduire par une véritable expansion du réseau, et les données sous-jacentes soutenant l'argument BTCFi se sont affaiblies. L'équilibre entre les signaux positifs et négatifs qui se compensait au premier trimestre a été rompu. Les indicateurs fondamentaux du deuxième trimestre ont été révisés de 0 % à un seuil de -10 %.
L'objectif de prix est de 143 000 dollars, avec encore un potentiel d'augmentation de 2 fois.
En utilisant la méthode TVM, la référence neutre calculée avec le prix moyen au début d'avril 2026 est de 132 500 dollars. Après ajustement pour un fondamental de -10 % et un macro de +20 %, l'objectif de prix sur 12 mois est fixé à 143 000 dollars.
Ce chiffre est environ 23 % inférieur à l'objectif de 185 500 dollars du premier trimestre. Cependant, le potentiel réel de hausse s'est en fait élargi. En moyenne, l'espace de hausse est passé de +93 % au premier trimestre à +103 % au deuxième trimestre.
La révision à la baisse de l'objectif de prix ne signifie pas pessimisme. La direction macro et la structure on-chain continuent de soutenir la logique d'un marché haussier à moyen et long terme.
Trois points d'observation à court terme :
Franchissement décisif du niveau d'équilibre à moyen terme de 78 000 dollars.
Flux nets d'ETF en continu.
Changement de politique de la Réserve fédérale après l'apaisement des risques géopolitiques.
Si ces trois conditions se réalisent simultanément, l'objectif de 143 000 dollars reste réalisable.