



Plus les technologies crypto se diversifient et deviennent sophistiquées, plus elles continuent à écarter les institutions financières anciennes ou à être intégrées par elles. Au cours de la dernière décennie, nous avons vu deux technologies astucieuses, les stablecoins et le prêt participatif, qui ont fait une magie absolue dans leur utilité dans leurs propres domaines respectifs.
Les stablecoins signifient contourner les limitations des banques traditionnelles, tandis que le prêt participatif en monnaie numérique permet aux gens de prêter plus facilement également, de manière à leur profiter et à réduire leur risque au minimum.
Convertir la stabilité en productivité
Même si, pour l’instant, ils ne représentent qu’à peine moins de 1 % des flux monétaires dans l’économie mondiale, soit un peu plus de 250 milliards de dollars au total, des stablecoins comme USDC, USDT et DAI pourraient encore se transformer d’un simple « souris » en un véritable géant au cours des dix prochaines années. Leur fonctionnement consiste à maintenir un ancrage (peg) aux monnaies fiduciaires : ce sont donc de véritables « tueurs de volatilité » pour la crypto. Les banques ont déjà proposé la JPM Coin de JP Morgan et l’e-CNY de la Banque populaire de Chine.
Ils vont impacter le monde entier, car les transactions s’effectuent très fréquemment à l’international. Les projections indiquent qu’ils dépasseront 1,4 trillion d’ici 2030. L’une des raisons de leur succès, c’est qu’ils peuvent contourner des intermédiaires financiers comme les systèmes de correspondance, les réseaux de cartes, et autres. Jusqu’à récemment, ce qui leur manquait, ce sont des technologies très difficiles à mettre en œuvre comme la protection contre la fraude, l’analyse de solvabilité (underwriting) et l’allocation des récompenses.
Ces paiements sont réglés instantanément et coûtent seulement une dizaine de cents par transaction. Ils sont entièrement programmables et transparents, ce qui contraste fortement avec les 1 à 5 jours ouvrables et les 15 à 50 dollars par transaction que vous devez gérer avec SWIFT. Et vous n’êtes pas non plus limité par les horaires bancaires traditionnels.
C’est très bien, mais certains d’entre eux sont brûlés lors de la conversion, et vous ne pouvez pas en créer davantage. Ils restent juste là, à accumuler la poussière.
Crowdlending : mettre du capital au travail
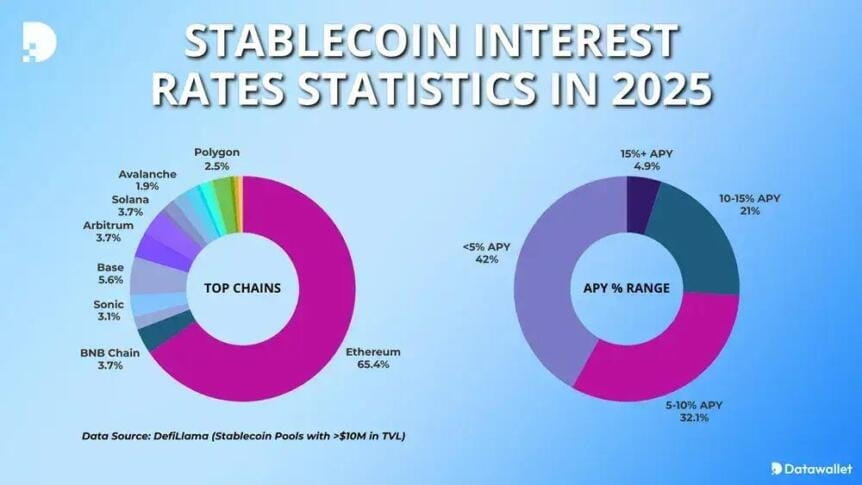
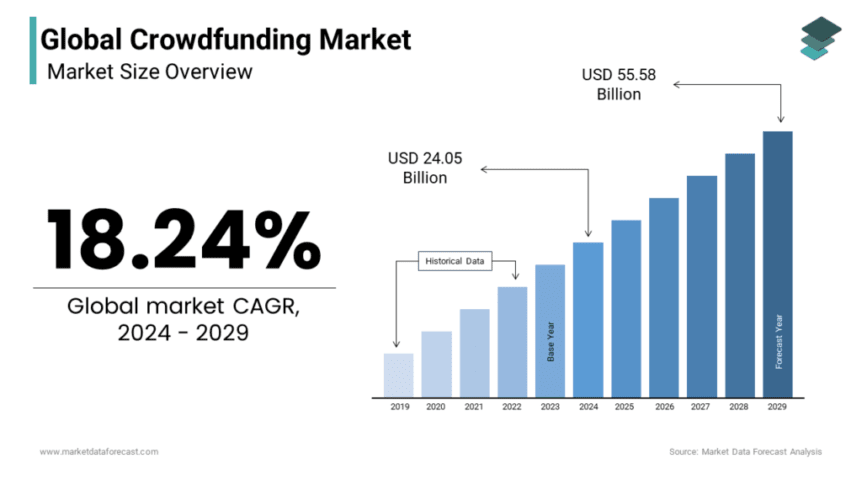
Plus de « cryptocoin » est produit, tandis que Circle (USDC) est passé de 32,24 milliards de dollars à la mi-2024 à 61,3 milliards de dollars en juin 2025. Les stablecoins générateurs de rendement représentent environ 4 à 5 % des totaux et sont passés de 600 millions de dollars en 2023 à 11 milliards, soit une hausse d’environ 13 fois. Quant au crowdlending, il s’élevait à 2 milliards l’an dernier et vise un montant projeté de 5,52 milliards d’ici 2030, soit un TCAC de 17,6 % compte tenu de l’essor rapide des modèles de financement alternatifs.
Beaucoup de petites entreprises et de projets publics sont à la fois indispensables et prometteurs, mais ont besoin de fonds pour démarrer. Ils n’auraient jamais eu cette chance si les stablecoins ne leur avaient pas donné l’opportunité de réaliser leurs visions et aux investisseurs privés celle de réaliser d’importants profits. La technologie blockchain les soutient avec des accords de prêt automatisés et une exécution sans confiance (trustless).
Comment 8lends donne vie au modèle
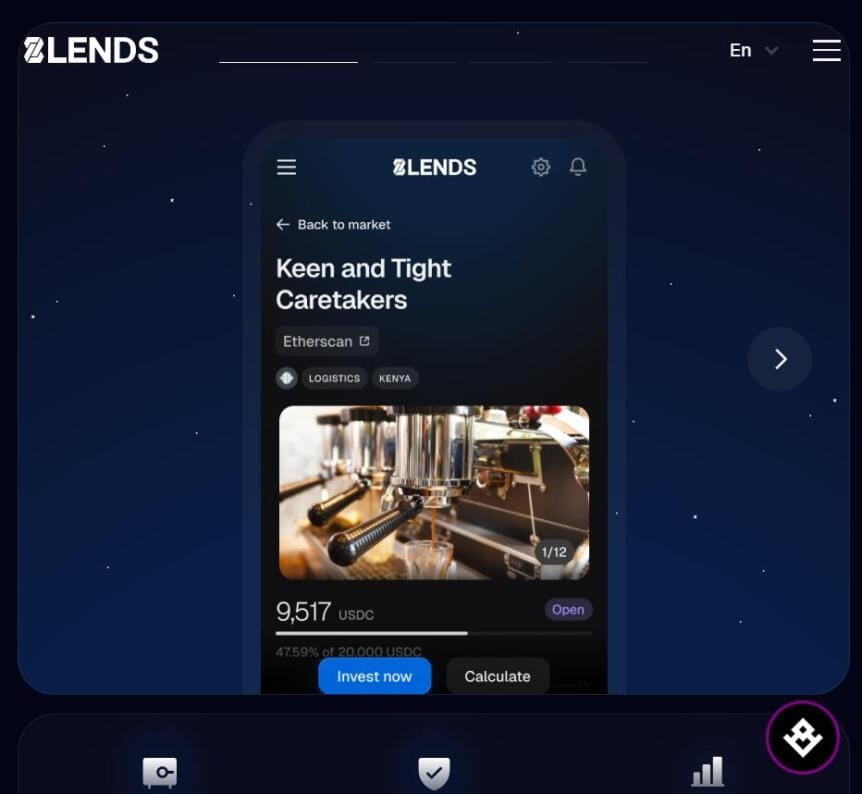
8lends utilise des modèles de scoring de crédit pour identifier précisément quels projets sont dignes de confiance, à partir des systèmes des 3 principales agences de crédit. Tout est programmé de manière visible et prévisible, principalement grâce à la pièce USDC. Les rendements sont définis dès le départ, et les calendriers de remboursement sont clairs. Les investisseurs peuvent non seulement participer à l’international en partageant le risque, mais en plus, plutôt que de dépendre de prix de tokens volatils, ils gagnent un rendement tiré d’une activité économique réelle.
C’est un passage de la spéculation à la participation. 8lends renforce la résilience face aux cycles de boom et d’effondrement typiques de la crypto, en offrant aux investisseurs un flux de revenus fiable et durable, tout en soutenant des projets qui créent de la valeur pour la société.
L’avenir des revenus crypto prévisibles
Il reste cependant un long chemin à parcourir avant que la crypto ne remplace le système financier. Récemment, l’amendement Durbin de 2012 a commencé à corriger les frais d’interchange des cartes de débit, de sorte qu’il ne soit facturé qu’1/20 de dollar par transaction dans 2/3 des transactions bancaires aux États-Unis. On ne peut pas faire beaucoup moins cher, au niveau domestique.
Cependant, le grand levier, c’est d’envoyer de l’argent à la maison et d’effectuer des paiements à d’autres entreprises dans le monde entier : si vous avez besoin d’acheter des fournitures de ventilation en Pologne pour votre entreprise en Turquie, ou d’obtenir un financement pour votre cave viticole ou votre projet d’énergie solaire depuis l’Espagne pendant que vous opérez en Grèce. Le crowdlending fait faire un grand pas aux stablecoins : il transforme cette valeur stockée en un rendement dynamique et projetable. Ensemble, ils constituent une proposition convaincante pour les investisseurs qui privilégient la constance plutôt que le buzz.
À mesure que le paysage de la crypto arrive à maturité, les stratégies gagnantes ne seront pas les plus bruyantes ni les plus spéculatives. Ce seront celles qui combinent innovation et fiabilité — et c’est précisément ce que le modèle de crowdlending basé sur des stablecoins d’8lends apporte.
Transformez vos stablecoins en revenus réguliers avec 8lends, de manière responsable et adossée à des garanties.
Cet article a été publié à l’origine sous le titre Stablecoins and Crowdlending: A Match for Consistent Income on Crypto Breaking News — votre source de confiance pour l’actualité crypto, l’actualité Bitcoin et les mises à jour blockchain.