


Ces derniers jours, la saison des altcoins a connu une volatilité intense qui manquait depuis longtemps.
Des jetons avec une capitalisation boursière inférieure à 20 millions de dollars ont quadruplé, quintuple, voire décuplé en quelques jours. Sans avancées majeures, sans percées écologiques, sans nouvelles institutions entrant sur le marché, les prix ont simplement été poussés vers le haut.
Ce phénomène a une explication toute prête : les altcoins sont des actifs à bêta élevé ; quand Bitcoin monte, les altcoins grimpent encore plus vite. Cette affirmation est statistiquement valide, mais elle ne peut pas tout expliquer. Un bêta élevé peut expliquer pourquoi les altcoins montent plus que Bitcoin, mais ne peut pas expliquer pourquoi les hausses varient de plusieurs dizaines de fois. Ce multiple provient d'une autre chose.
L'indice des altcoins est actuellement de 34, et la dominance de BTC est de 58,5 %. Ces deux chiffres vous disent que ce marché est encore loin de la véritable saison des altcoins. Mais dans ce marché sans saison des altcoins, certains jetons bougent avec l'ampleur que l'on attendrait d'une saison des altcoins.
De décembre 2024 à avril 2026, la capitalisation boursière totale des altcoins, excluant Bitcoin et Ethereum, a diminué d'environ 40 %, passant d'environ 1,16 billion de dollars à environ 700 milliards de dollars. Lorsque la capitalisation boursière atteint un niveau suffisamment bas, les règles du jeu changent : le prix n'est plus déterminé par le consensus du marché, mais par ceux qui détiennent suffisamment de jetons.
C'est une vulnérabilité créée par une chute excessive, pas un signal émis par un marché haussier.
Les altcoins ont vraiment chuté de trop.
Dans le domaine de la blockchain, il existe le concept d'attaque à 51 %, contrôlant plus de la moitié de la puissance de calcul du réseau, ce qui permet de falsifier des enregistrements, de doubler des jetons ou de réécrire l'histoire. La version capitaliste de cette affaire est plus simple : elle ne nécessite pas de technologie, pas de puissance de calcul, juste de l'argent. Et cette fois-ci, le marché des altcoins a presque 40 % de sa capitalisation boursière évaporée, abaissant également le seuil d'entrée de 40 % par rapport à l'année précédente.
À partir de début avril 2026, la capitalisation totale des altcoins est d'environ 700 milliards de dollars, en baisse d'environ 40 % par rapport au pic d'environ 1,16 trillion de dollars en décembre 2024. Si l'on prend fin 2025 comme point de référence, la baisse est d'environ 44 %. Les deux points de mesure concernent des moments différents, mais la direction est la même : la taille totale de ce marché est proche d'une division par deux.
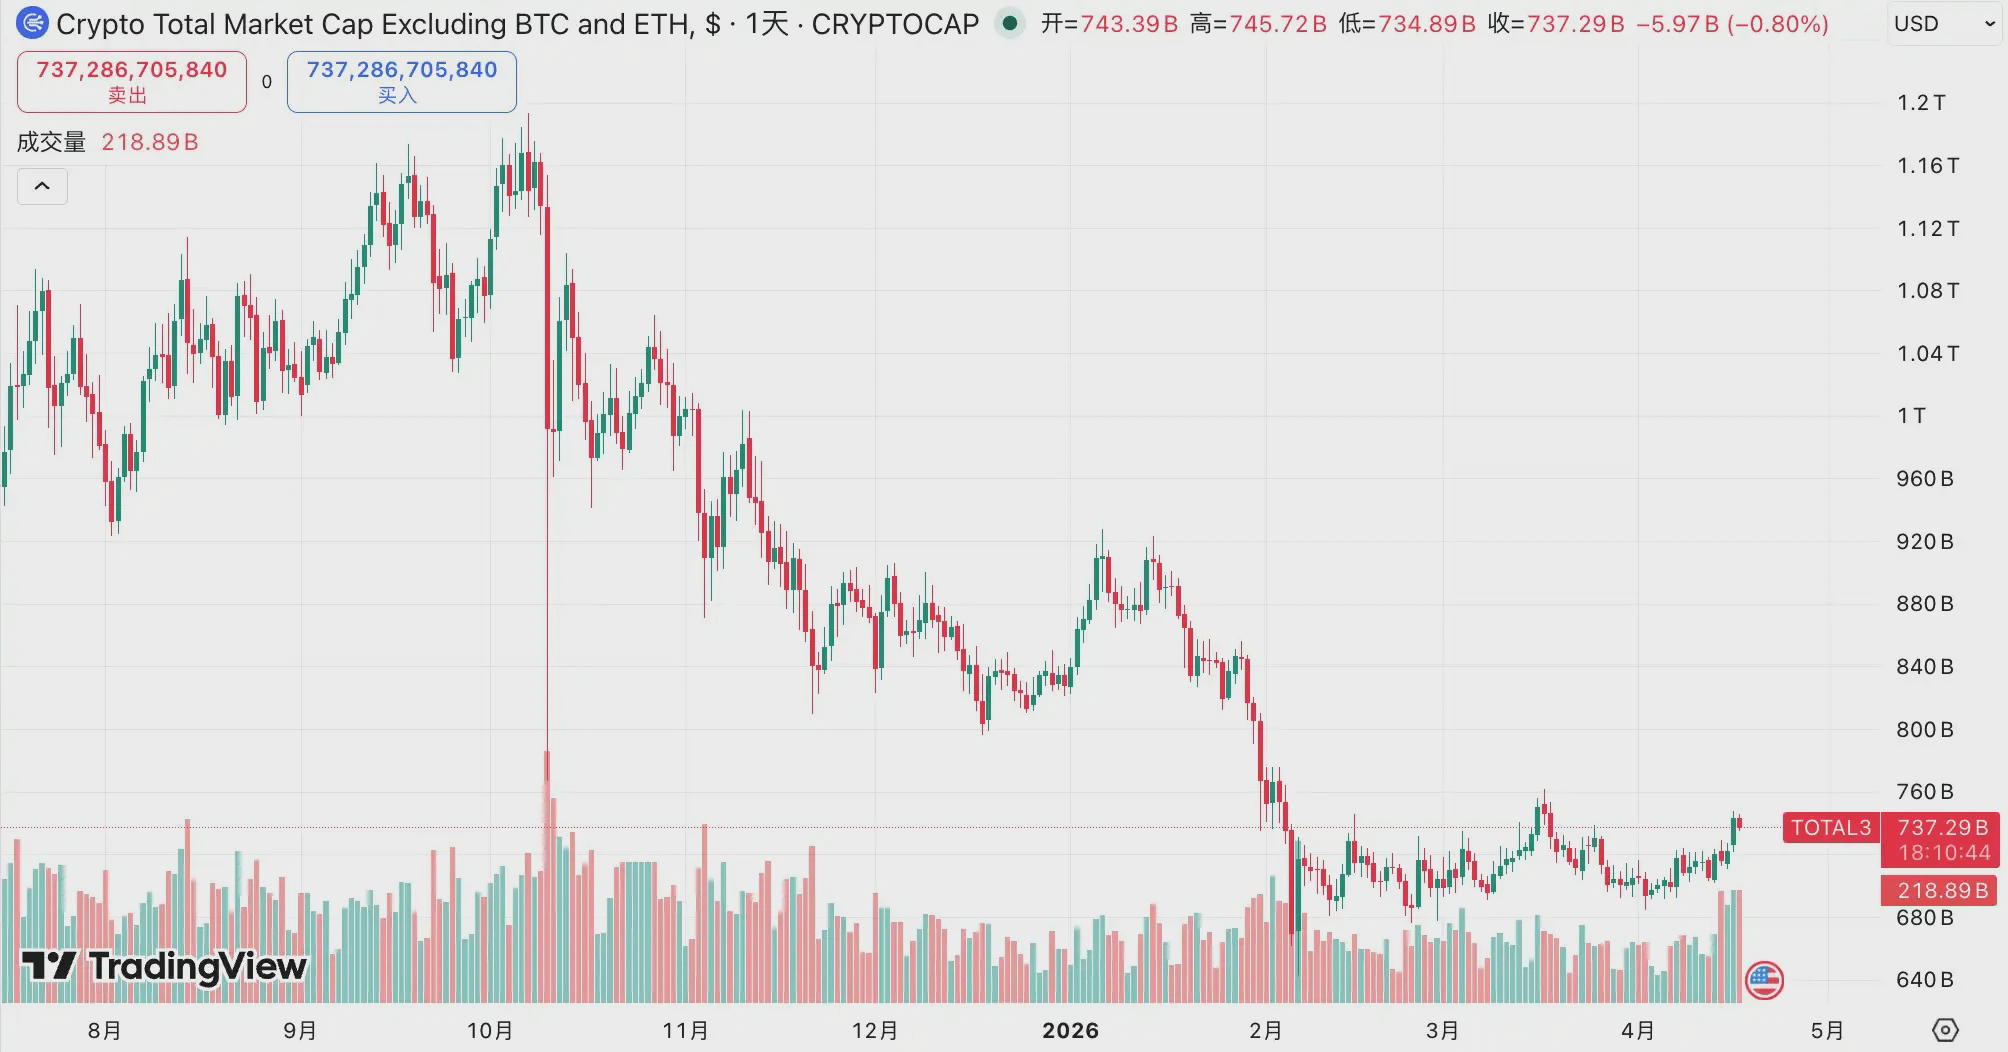
Que signifie une division par deux de la capitalisation boursière ? Dix millions de dollars dans un marché de 500 millions de dollars représentent 2 % du volume, tandis que dans un marché de 50 millions de dollars, cela représente 20 %. Le seuil a été abaissé de dix fois, mais la quantité d'argent est restée la même. Après une chute excessive, le coût de contrôle devient calculable. Si c'est calculable, c'est exécutable.
La récente flambée des jetons SIREN fournit un cas d'analyse. SIREN a rapidement augmenté fin mars, enregistrant une hausse notable. Le 24 mars, l'analyste en chaîne EmberCN a lancé un avertissement : une entité pourrait contrôler jusqu'à 88 % de l'offre circulante de SIREN, équivalant à environ 1,8 milliard de dollars au prix de l'époque. Les nouvelles se sont répandues, et SIREN est tombé de 2,56 dollars à 0,79 dollars le même jour, avec une baisse de plus de 70 %. Pendant la fuite rapide des prix, presque personne n'a pu sortir à un prix raisonnable, car ce prix n'a jamais été établi par le marché.
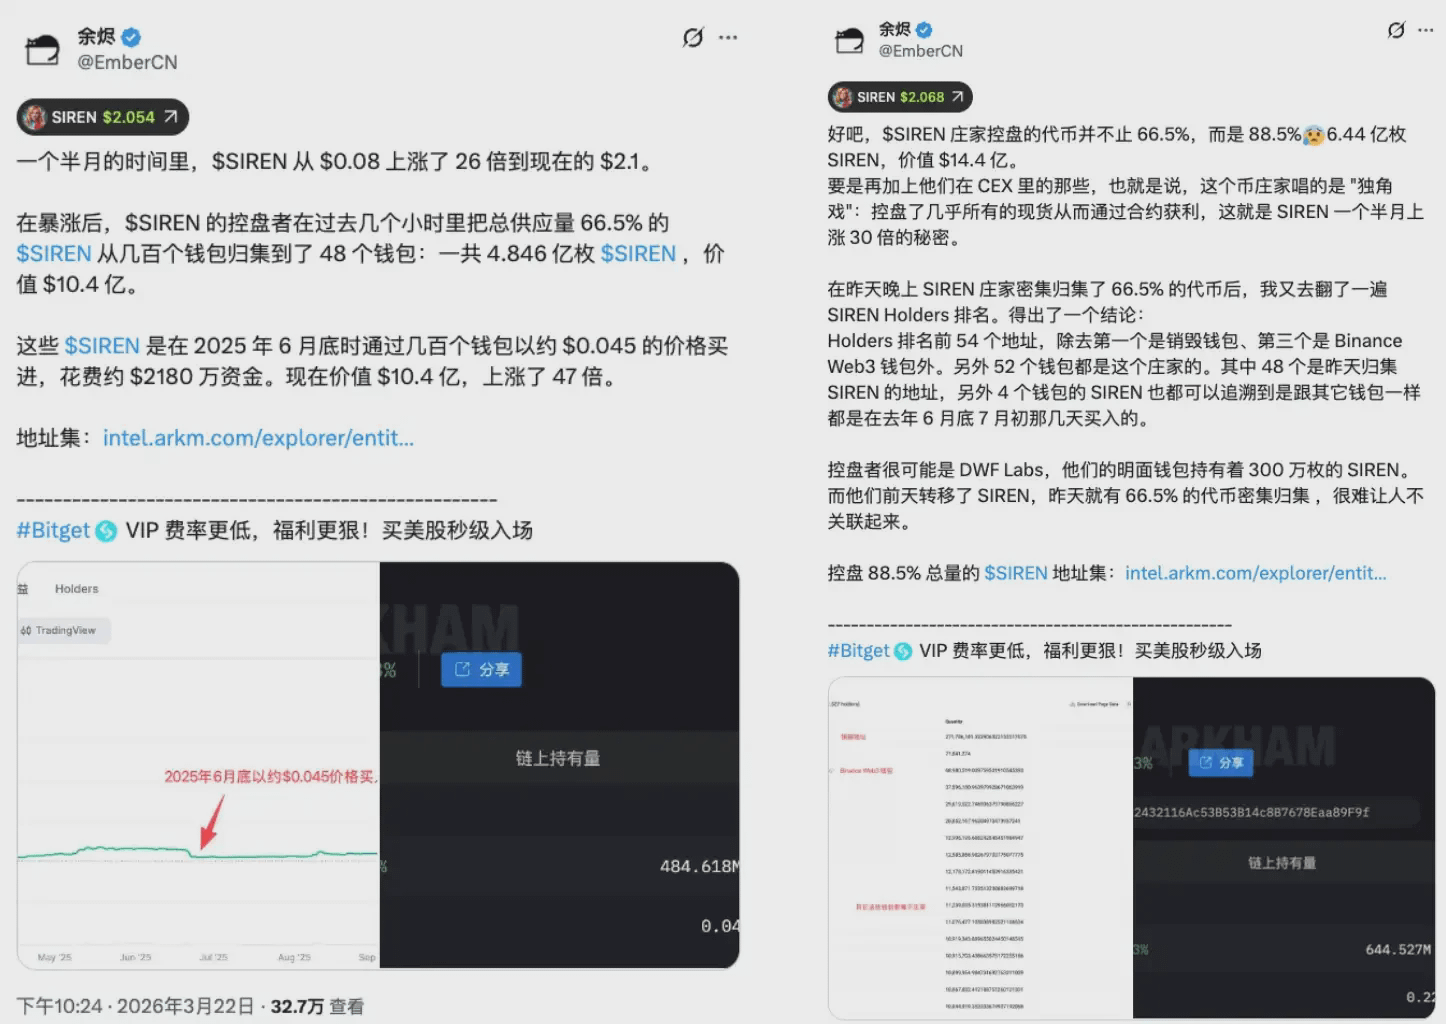
Des estimations prudentes indiquent que 48 portefeuilles détiennent environ 66,5 % des jetons circulants. Même selon cette évaluation minimale, un ensemble d'adresses extrêmement limité a déjà les conditions structurelles pour contrôler la direction des prix. Dès le moment où le prix se forme, la symétrie de ce jeu est déjà brisée. Les petits investisseurs, pensant participer à un marché libre, entrent dans un conteneur avec un chemin de sortie préétabli.
SIREN n'est pas un cas isolé, ni un cygne noir, c'est la norme structurelle des altcoins très sous-évalués. Plus la chute est profonde, moins il faut d'argent, et plus il devient facile d'être capturé. La chute excessive n'est pas une remise, c'est de la faiblesse, et cette chute de 40 % de la capitalisation totale signifie que cette faiblesse s'est systématiquement étendue sur l'ensemble du marché.
Les vendeurs à découvert sont le combustible.
Si l'histoire n'a que cette moitié, alors la logique est unidirectionnelle : le gestionnaire verrouille les jetons, fait monter les prix pour liquider, et les petits investisseurs achètent à prix élevé, ce qui entraîne une chute. Mais le marché des altcoins à très petite capitalisation a généralement une autre couche de structure superposée, à savoir que les vendeurs à découvert deviennent le matériau d'allumage.
Lors de l'augmentation rapide des prix de SIREN, le taux de financement a atteint -0,2989 % toutes les 8 heures, soit un rendement annualisé d'environ -328 %. En d'autres termes, vendre à découvert SIREN et maintenir une position nécessite de payer aux acheteurs environ 0,3 % de frais de financement toutes les 8 heures. Maintenir la position pendant un mois peut consommer plus de 25 % du capital lui-même, sans compter les pertes de valeur dues à la hausse des prix.
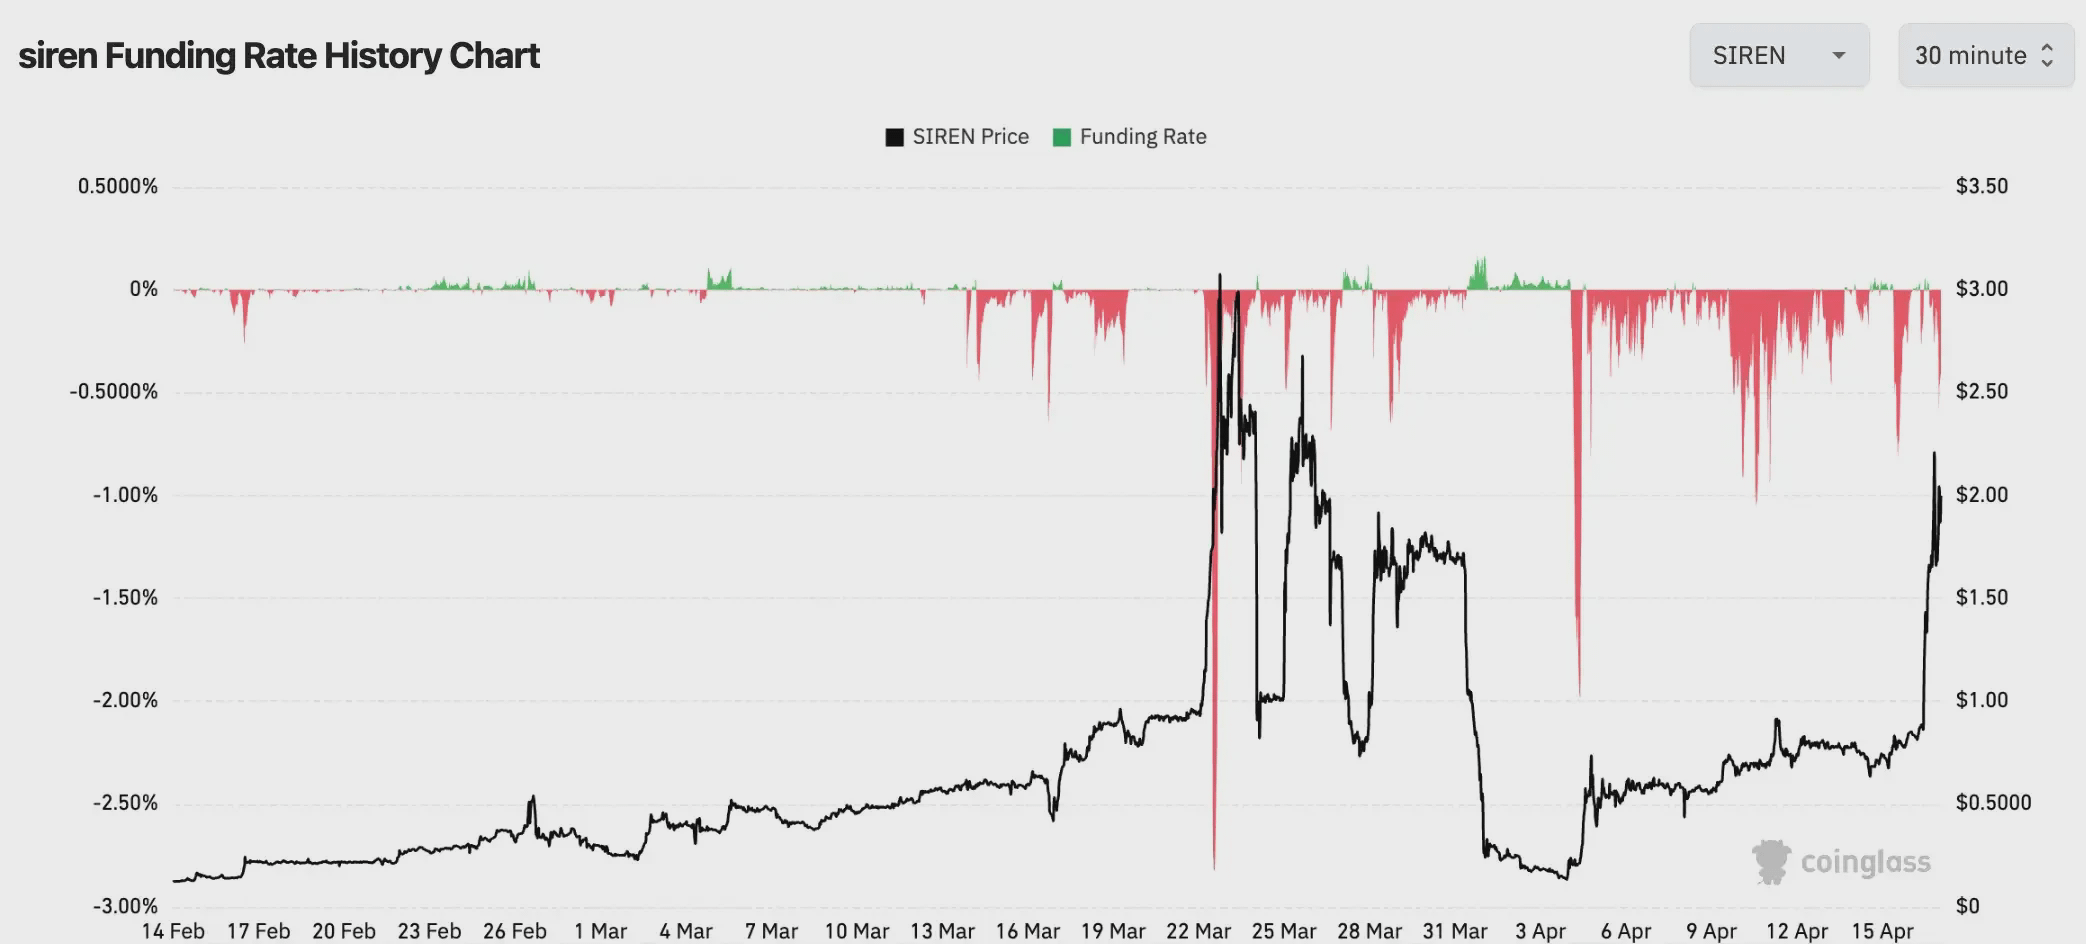
Ce chiffre n'est pas rare sur le marché des altcoins à petite capitalisation. Certains jetons ont vu leur taux de financement descendre à -0,4579 % toutes les 8 heures pendant des marchés extrêmes, soit un rendement annualisé d'environ -501 %. À ce niveau, les vendeurs à découvert ne font pas face au risque d'une mauvaise direction, mais à la certitude d'être lentement broyés par une machine. Même si la direction finale est correcte, ils se retrouvent épuisés avant que le bon jour n'arrive.
Lorsque vous voyez un altcoin augmenter de 80 %, vous décidez de vendre à découvert en attendant une correction. Chaque position de vente à découvert que vous ouvrez paie des intérêts à ceux qui sont à l'opposé. En même temps, si le prix continue de monter et atteint votre ligne de liquidation, le système achètera automatiquement au prix du marché pour vous liquider, et cet achat forcé pousse encore plus le prix.
La chaîne de transmission de la pression à la hausse fonctionne comme suit : le prix augmente, les vendeurs à découvert subissent des pertes, ces pertes touchent la ligne de liquidation, le système achète automatiquement au prix du marché pour liquider, cet achat pousse encore le prix à la hausse, d'autres vendeurs à découvert sont déclenchés, et une nouvelle série d'achats arrive. Dans un marché à faible liquidité de petite capitalisation, chaque commande peut entraîner un mouvement de prix plus important, l'efficacité de la transmission de la chaîne est bien supérieure à celle des actifs à grande capitalisation.
Il existe une asymétrie souvent négligée ici. Une personne qui voit un jeton augmenter de 90 % et décide de vendre à découvert pense généralement qu'elle fait un jugement probabiliste correct : « Après une telle hausse, il doit y avoir une correction ». Mais dans un marché où les positions sont hautement concentrées, ce jugement doit faire face à plus que simplement la direction des prix, mais aussi à un coût de financement de 0,3 % du capital sortant toutes les 8 heures, ainsi qu'à la réaction en chaîne déclenchée par l'achat passif une fois la ligne de liquidation atteinte. Ce jeu n'est dès le départ pas symétrique.
Un taux de financement négatif extrême est la lecture du tableau de bord de cette machine. Les vendeurs à découvert ont terminé leur accumulation, les munitions sont prêtes, et à ce moment-là, l'accélération de la hausse laisse à ceux en face deux choix : liquider ou entrer à des prix élevés. Les deux choix alimentent le prix. Ce n'est pas une hausse formée par le consensus du marché, mais une consommation unilatérale conçue structurellement.
Un marché sans nouveaux fonds.
Le volume des transactions DEX sur la chaîne BSC a augmenté de 97 % par rapport à l'année dernière, l'indice des altcoins est de 34/100 et la dominance de BTC est de 58,5 %. Ces trois chiffres peuvent coexister tout en étant contradictoires.
Il est vrai qu'il existe une chaleur intense sur la chaîne, mais les deux derniers chiffres vous disent que ce marché est encore en « saison Bitcoin », moins de la moitié des altcoins principaux battent Bitcoin, et les fonds dominants sont fortement concentrés sur Bitcoin, loin de se diffuser. Mais ces trois chiffres pointent vers la même réalité : il s'agit de fonds existants qui circulent plus rapidement, pas de nouveaux fonds entrant. L'agitation est réelle, mais l'agitation ne signifie pas expansion.
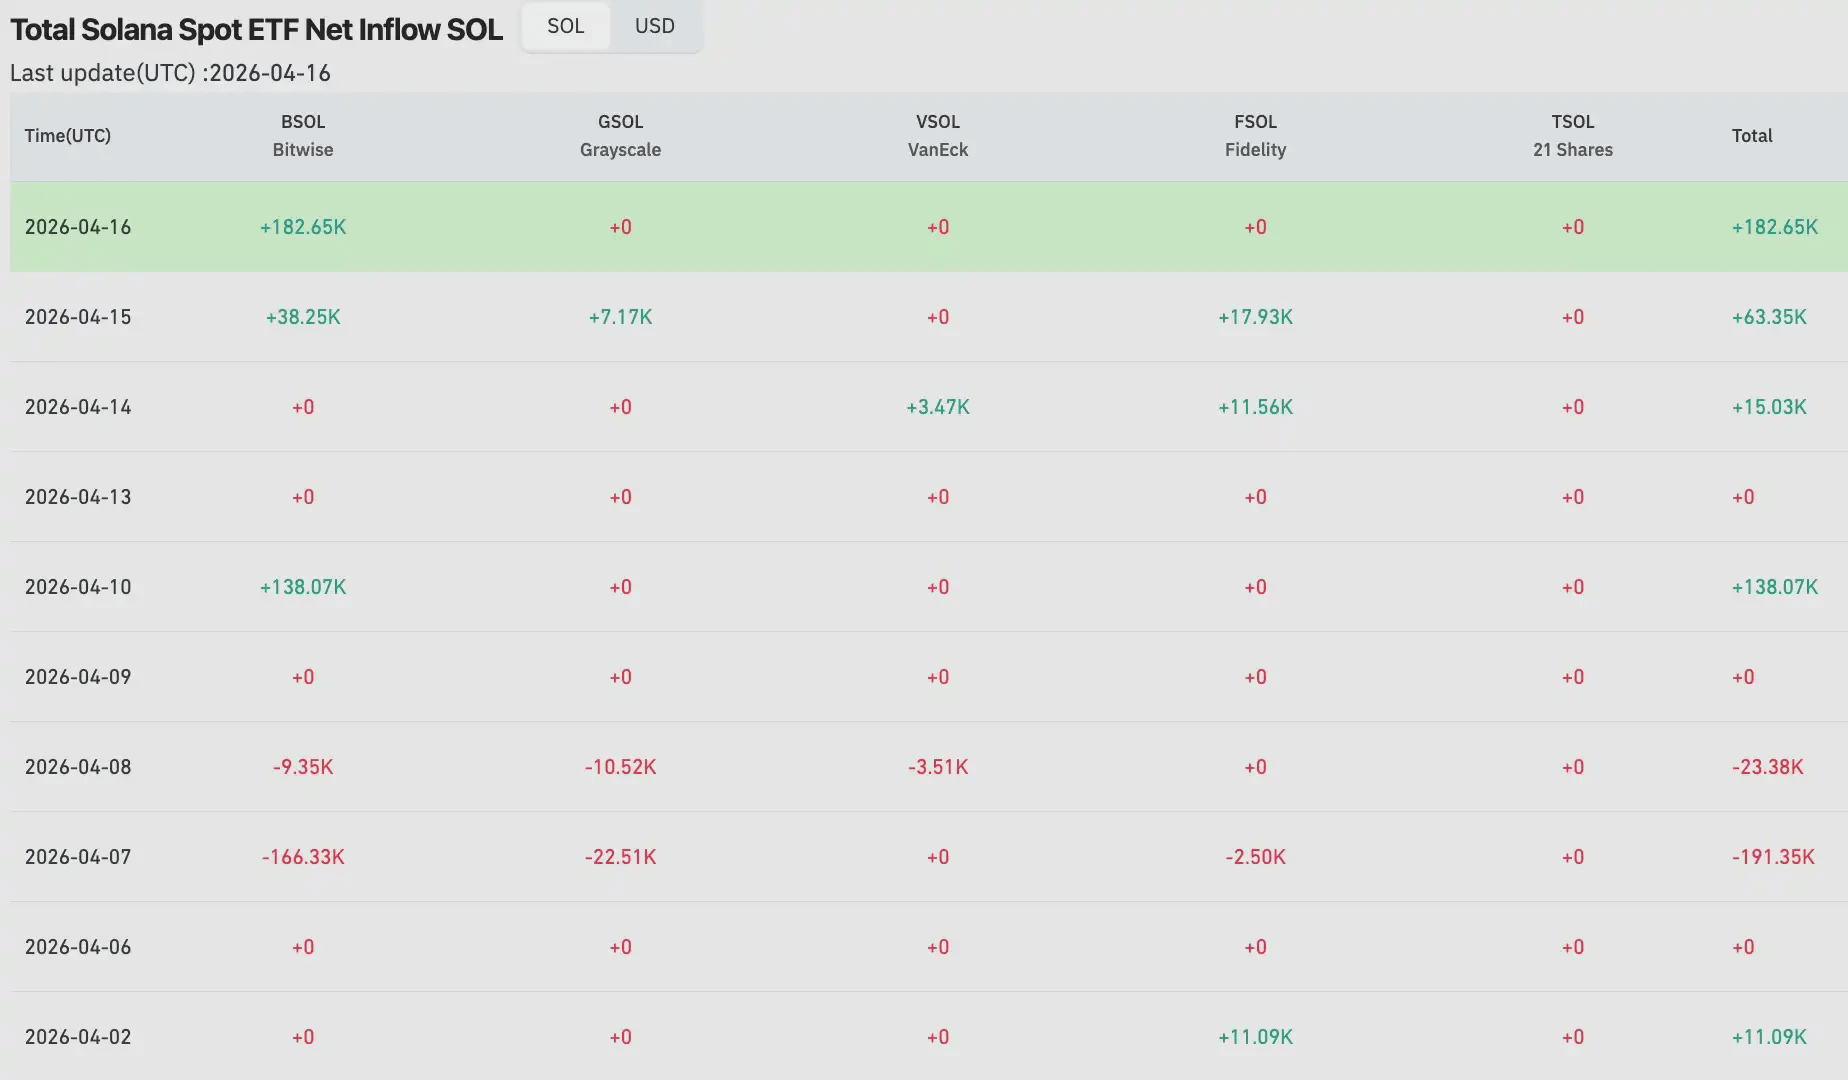
Les mouvements des fonds institutionnels fournissent une preuve. Début avril, le flux net de l'ETF Solana est tombé à zéro, après avoir enregistré un flux net de sortie de 6,2 millions de dollars le 30 mars, l'ETF XRP a continué à subir des sorties nettes au début du mois, et le 2 avril, il n'y avait qu'un flux d'entrée insignifiant d'environ 64 600 dollars. Bien que l'ETF Ethereum ait connu un flux net d'entrée d'un jour de 120 millions de dollars le 6 avril, il avait déjà enregistré une sortie de 71 millions de dollars le jour précédent. Le schéma général des fonds institutionnels vers les altcoins est de rester attentif, pas de rotation.
Comparé à la véritable saison des altcoins de 2021, l'écart est structurel. Ce cycle, de début d'année à mai, la dominance de BTC est tombée de plus de 70 % à moins de 40 %, atteignant un minimum d'environ 39 %. Le mouvement des capitaux entre Bitcoin et les altcoins était clair, l'indice des altcoins dépassant 90 à un moment donné. C'était une expansion généralisée poussée par une liquidité macroéconomique excessive, les petits investisseurs entrant massivement en raison de la FOMO, et l'émission de stablecoins augmentant rapidement pendant la même période, avec des fonds supplémentaires affluant dans l'écosystème. Aujourd'hui, les 34 points et 58,5 % sont une autre situation : le moteur vient à peine de préchauffer et est encore loin du plein régime.
Il y a ici une variable souvent négligée dans ce cycle. Les fonds institutionnels entrant sur le marché par le biais des ETF suivent la logique interne de la répartition d'actifs, et non la logique émotionnelle du marché cryptographique. Les institutions ajustent « la position Bitcoin à X % », et non « la saison des altcoins approche, augmentons les altcoins ». Cette catégorie de fonds ne se déplacera pas spontanément vers le marché des altcoins, sauf si des instructions claires sont données. C'est la différence structurelle fondamentale entre 2021 et 2026 : l'argent qui est entré en 2021 contenait une grande quantité de fonds de petits investisseurs qui se déplacent là où c'est chaud, tandis qu'aujourd'hui, l'argent institutionnel est ancré, avec un chemin fixe qui ne dérive pas avec l'émotion du marché.
Le volume des transactions en chaîne de +97 % est une agitation réelle, mais un marché sans nouveaux fonds est un jeu à somme nulle. Les gains de chaque gagnant correspondent aux pertes d'un autre joueur, le volume total du pool n'a pas augmenté. Le jeu des stocks n'explose pas nécessairement, mais il détermine la structure du jeu, l'agitation n'appartient qu'à ceux qui sont déjà présents et qui ont déjà des jetons. Les nouveaux entrants utilisent généralement leur propre argent pour compléter le dernier kilomètre de sortie des autres.
Fin.
Revenons à ce premier ensemble de données : Bitcoin a augmenté d'environ 0,85 % en quatre jours, tandis que quelques jetons à petite capitalisation ont multiplié leur valeur par plusieurs fois pendant la même période. Maintenant, vous avez un cadre. La hausse de Bitcoin est une chose, l'environnement macro se stabilise, les fonds institutionnels testent les niveaux, le marché attend le prochain signal clair. La montée des altcoins est une autre chose, la chute excessive des petites capitalisations a créé des vulnérabilités structurelles, et de petits capitaux dans des conteneurs à faible liquidité ont fait bouger les prix, tandis qu'un taux de financement négatif extrême a transformé les vendeurs à découvert en combustible pour les acheteurs. Ces deux événements se produisent simultanément, sans signifier qu'ils racontent la même histoire.
L'indice des altcoins est de 34, la dominance de BTC est de 58,5 %. Selon les normes historiques de 2021, cette machine n'a même pas terminé son programme de préchauffage. La dominance de BTC doit tomber de 58 % à environ 39 % de l'année précédente, les fonds institutionnels doivent passer de « configuration Bitcoin » à « configuration de portefeuille d'actifs cryptographiques », et les fonds supplémentaires doivent continuer à affluer plutôt que de liquider à des sommets. Aucun de ces points ne peut être résolu par un seul plafonnement.
Il y a deux types de personnes dans cette machine : celles qui savent pour qui elle fonctionne, et celles qui sont le combustible dont elle a besoin pour fonctionner.
La hausse de BTC est un signal, tandis que la montée des altcoins est un écho. Distinguant ces deux éléments, on peut faire un choix dans ce marché qui n'est pas préalablement conçu par la machine.