


Auteur original : Claude, Shenchao TechFlow
Résumé : Le ratio CAPE du S&P 500 atteint 39, le niveau le plus élevé depuis la bulle Internet de 2000 ; le « ratio Buffett » dépasse 230 %, atteignant un nouveau record historique ; les 10 principales actions représentent plus de 35 % du poids de l'indice, la concentration atteignant le plus haut niveau de l'histoire moderne des marchés. Plusieurs indicateurs de valorisation envoient simultanément des signaux de surchauffe, mais il existe de graves divergences de jugement à Wall Street : certains pensent que la croissance des bénéfices de l'IA soutient la prime, tandis que d'autres estiment que cela représente les caractéristiques classiques d'un sommet de bulle.
Le S&P 500 est dans un état rare : presque tous les indicateurs de valorisation principaux clignotent simultanément en rouge.
Le CAPE (ratio de Shiller) approche 40, le niveau le plus élevé depuis la bulle Internet ; le « ratio Buffett » (ratio capitalisation boursière/PIB) dépasse 230 %, établissant un nouveau record ; les 10 principales actions représentent plus de 35 % de la pondération de l'indice, et la concentration du marché atteint des niveaux sans précédent dans l'histoire moderne de la finance. Un post sur la communauté Reddit r/stocks qualifie le marché actuel de « plus grande expansion jamais vue », suscitant plus de 2100 likes et 640 commentaires, le débat se concentrant sur une question centrale :
Est-ce un signal de sommet de marché haussier ou le début d'un « nouveau paradigme » alimenté par l'IA ?
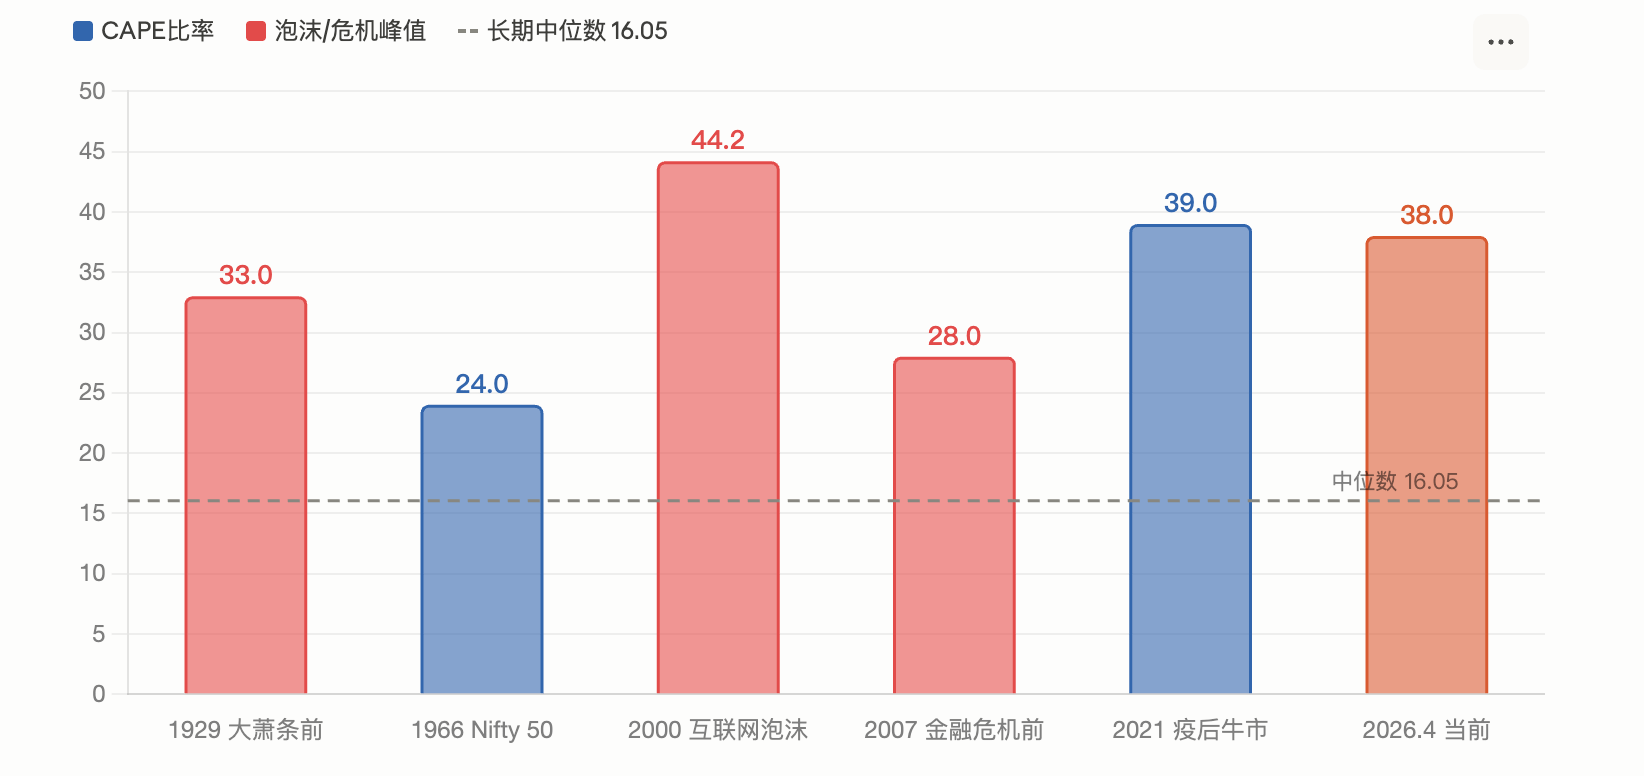
Le ratio CAPE atteint 39, juste derrière le pic de la bulle Internet de 2000.
Le ratio CAPE (Cyclically Adjusted Price-to-Earnings) a été développé par le lauréat du prix Nobel d'économie Robert Shiller comme un indicateur de valorisation, calculé à partir des bénéfices moyens ajustés à l'inflation des 10 dernières années, visant à éliminer les perturbations des cycles économiques à court terme.
Selon Motley Fool, en mars, le ratio CAPE du S&P 500 a atteint 39,2 en février. Selon les données de GuruFocus du 1er avril, cet indicateur était de 38,66. Les deux lectures se situent à un niveau historiquement élevé, juste derrière le pic de 44,2 pendant la bulle Internet de 2000, le médian à long terme n'étant que de 16,05.
Historiquement, le CAPE a atteint des niveaux similaires deux fois : à la fin des années 1920 (ce qui a conduit à la Grande Dépression) et en 2000 (après l'éclatement de la bulle Internet, le S&P 500 a chuté de 49 % en deux ans et demi). Selon le modèle de recherche de Shiller, le niveau actuel du CAPE correspond à un taux de rendement annualisé futur d'environ 2 %.
L'analyse de Motley Fool souligne que Shiller lui-même a exprimé des inquiétudes lorsque le CAPE dépasse 25, notant que depuis 1881, il n'y a eu que trois périodes où il a dépassé ce niveau, à savoir 1929, 1999 et autour de 2007.
Cependant, le rapport d'IndexBox admet également qu'un CAPE élevé ne signifie pas automatiquement qu'un krach est imminent, car cet indicateur a dépassé 30 à la fin de 2023, puis le marché a de nouveau augmenté de plus de 40 %.
Le « ratio Buffett » a dépassé 230 %, établissant un record de 50 ans.
Buffett a déclaré dans un entretien en 2001 avec le magazine (Fortune) que le ratio capitalisation boursière/PIB était « le meilleur indicateur unique pour mesurer la valorisation ». Il a alors suggéré que 75 % à 90 % était une plage raisonnable, et que dépasser 120 % signifiait que le marché était surévalué.
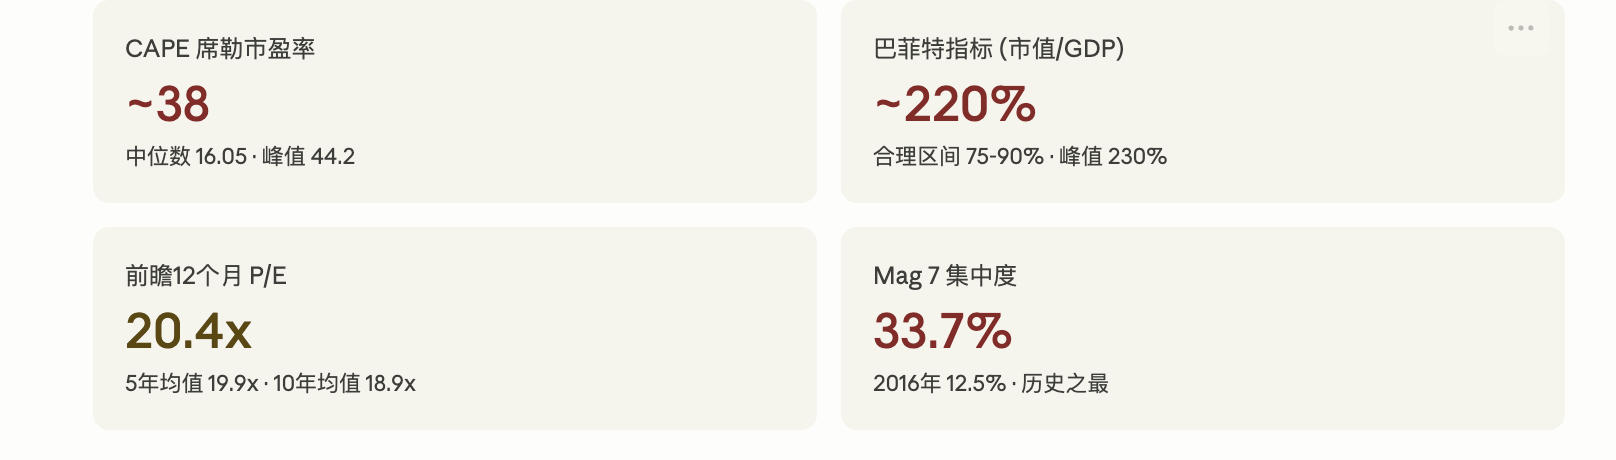
Selon les données d'Advisor Perspectives, début 2026, cet indicateur a atteint 230,3 %, le niveau le plus élevé depuis le début des enregistrements, dépassant la ligne de tendance d'environ 2,09 écarts-types, défini comme « gravement surévalué ». La dernière lecture de mars est tombée à 227,5 %, restant le deuxième niveau le plus élevé de l'histoire. GuruFocus estime qu'en se basant sur ce ratio, le taux de rendement annualisé du marché boursier américain au cours des 8 prochaines années sera d'environ -0,3 %.
Selon les données de GuruFocus du 14 avril, ce ratio est de 219,5 %. Les critiques soulignent que cet indicateur n'a pas suffisamment pris en compte deux changements structurels : d'une part, la rentabilité des entreprises américaines a considérablement augmenté par rapport au centre historique, et d'autre part, de plus en plus de grandes entreprises américaines tirent leurs revenus de l'étranger (ce qui a fait grimper la capitalisation boursière mais ne se reflète pas dans le PIB national). Cependant, les partisans estiment que même après ajustement, la lecture actuelle reste dans une zone extrême historique.
La concentration du marché est à son plus haut niveau de l'histoire moderne, avec les Mag 7 représentant plus de 30 %
La valorisation n'est qu'une dimension du problème. Le risque structurel du marché est également préoccupant.
Selon les données d'AhaSignals du 13 avril, les 10 principales actions du S&P 500 représentent 35,59 % de la pondération de l'indice, les cinq premières représentant 25,97 %, et les « sept géants » (Magnificent 7) représentant 30,44 %. L'indice de risque de concentration (ACRI) compilé par cette institution est de 81/100, à un niveau « critique ». Selon les données de Motley Fool d'avril, la pondération des Mag 7 dans le S&P 500 est passée de 12,5 % en 2016 à 33,7 % actuellement.
Un article de CNBC de décembre 2025 cite l'avertissement de Nick Ryder, directeur des investissements de Kathmere Capital : les investisseurs restent trop concentrés sur les Mag 7, et il recommande de diversifier adéquatement en dehors des grandes actions de croissance américaines. Ed Yardeni, président de Yardeni Research, a conseillé aux investisseurs de sous-pondérer les Mag 7 et de surpondérer les « autres 493 » (Impressive 493).
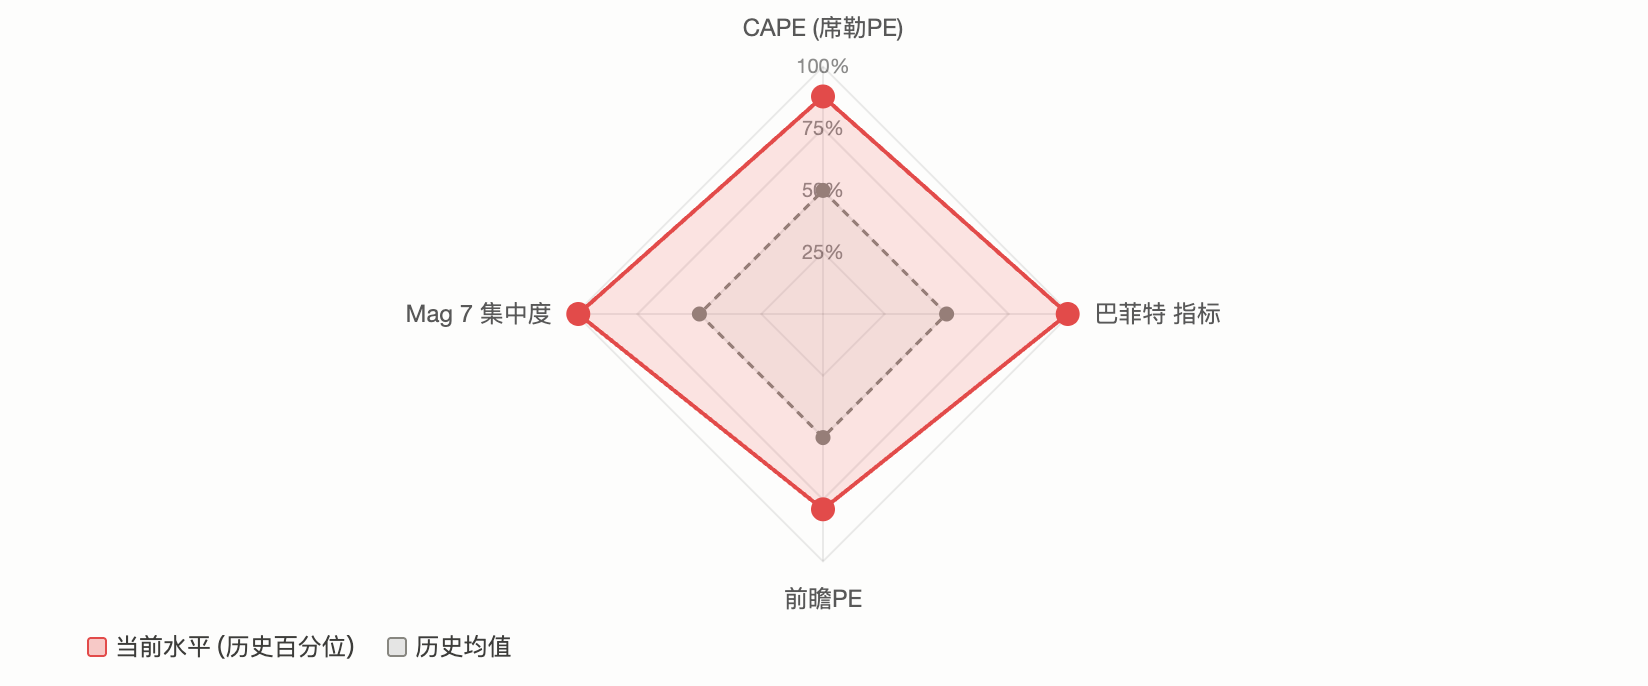
Le risque réel lié à la concentration est le suivant : lorsque quelques actions dominent la tendance de l'indice, leur baisse peut entraîner une chute disproportionnée du marché global. Le premier trimestre de 2026 a déjà préalablement vérifié cela. Selon 24/7 Wall St, Microsoft, Amazon et Nvidia ont respectivement chuté d'environ 20 %, 9 % et 6 % cette année, entraînant une baisse de près de 4 % du S&P 500 pondéré par la capitalisation, tandis que le S&P 500 égalisé (RSP) a légèrement progressé pendant la même période.
Les deux camps sont en opposition : « La répétition de l'histoire » ou « Cette fois, c'est différent »
Face à ces données, les jugements à Wall Street montrent de vives divergences.
L'argument central des baissiers est le retour à la moyenne des valorisations. Jeremy Grantham, cofondateur de GMO, a clairement qualifié le marché actuel de bulle géante alimentée par l'IA dans sa dernière étude. Il souligne que les revenus réels des investissements en IA sont bien inférieurs à l'ampleur des dépenses en capital, OpenAI prévoyant une perte opérationnelle de 17 milliards de dollars en 2026, qui s'étendra à 35 milliards de dollars en 2027. GMO estime que les signaux classiques de sommet de bulle (effondrement des actions spéculatives, surperformance des actions de qualité) ne se sont pas encore complètement manifestés, mais cela signifie seulement que la bulle n'a pas encore atteint son sommet, et non qu'elle n'existe pas.
L'analyse cyclique de IO Fund penche également vers la prudence. Le rapport de cette institution indique que 2026 se trouve à la croisée des grandes cycles de 60 ans de Gann et des cycles présidentiels de 4 ans, chaque action des Mag 7 ayant atteint son sommet entre juillet 2025 et février 2026, et les actions principales ayant déjà commencé à reculer silencieusement lorsque l'indice a atteint son dernier plus haut, ce qui constitue un « signal d'alerte classique de la fin d'un marché haussier ».
Les haussiers soulignent la solidité des bénéfices fondamentaux. Selon les données de FactSet d'avril, le ratio cours/bénéfice anticipé sur 12 mois du S&P 500 est de 20,4 fois, bien qu'il soit supérieur à la moyenne de 10 ans de 18,9 fois, il a cependant reculé par rapport à 22 fois à la fin de 2025. Les analystes prévoient une croissance des bénéfices du S&P 500 de 17,6 % pour l'année 2026, et si cette prévision se réalise, la valorisation élevée peut être absorbée dans une certaine mesure.
Le directeur de recherche macroéconomique mondial de Fidelity, Jurrien Timmer, a un jugement relativement modéré : depuis le conflit iranien, le S&P 500 a connu une baisse maximale de moins de 10 %, une telle baisse se produisant en moyenne une fois par an dans l'histoire. Les prévisions de bénéfices continuent de croître à un taux annualisé de 17 % et n'ont pas encore été substantiellement affectées par les gros titres géopolitiques.
L'équipe de gestion d'investissement de Morgan Stanley a également noté dans ses perspectives pour 2026 que la plupart des marchés haussiers durent de 5 à 7 ans, et que les marchés haussiers entrant dans leur quatrième année enregistrent généralement des rendements positifs. La proportion d'actions non américaines dans le portefeuille de la banque a atteint un niveau record.
BlackRock a déclaré que l'augmentation des actions technologiques en 2025 était principalement alimentée par la croissance des bénéfices plutôt que par l'expansion des valorisations, et que la valorisation actuelle basée sur les prévisions de croissance est raisonnable.
Superposition des chocs géopolitiques : guerre en Iran et risque de stagflation
Au-delà du débat sur la valorisation, l'environnement macroéconomique ajoute une incertitude supplémentaire.
Le conflit en Iran a poussé les prix du pétrole à dépasser 100 dollars le baril, le S&P 500 ayant brièvement chuté en mars en dessous de la moyenne mobile sur 200 jours. Selon FinancialContent, la réunion de la Fed de mars a maintenu « un statu quo hawkish », le diagramme des points de taux mis à jour prévoyant seulement une autre baisse des taux pour le reste de l'année 2026. UBS, dans son rapport du 17 mars, a qualifié la récente volatilité de « nécessaire réinitialisation des valorisations élevées » plutôt que le début d'un marché baissier, maintenant un objectif de 7700 points d'ici la fin de l'année.
Goldman Sachs a porté la probabilité de récession pour les 12 prochains mois à environ 30 %. Cela résonne avec les avertissements des indicateurs de valorisation : si une récession économique se produit simultanément à des valorisations élevées, la baisse moyenne des pics et des creux du S&P 500 dans l'histoire est de 32 %. Cependant, si les bénéfices continuent de croître (le consensus de FactSet prévoit 17 %), les corrections importantes dans l'histoire ont souvent été limitées et se sont rétablies rapidement.
Pour les investisseurs, les contradictions au niveau des signaux sont déjà très claires. Les indicateurs de valorisation à long terme clignotent presque tous en rouge, mais les données de bénéfices à court et moyen terme restent robustes. Le marché est à la croisée des chemins entre « la valorisation ne fonctionne pas » et « les bénéfices disent que c'est possible ». Le résultat dépend de la capacité des dépenses en capital de l'IA à se traduire par des bénéfices durables et si les chocs géopolitiques se traduisent finalement par une récession.