



Auteur original : KarenZ, Foresight News
Le 3 novembre 2025, un accident de sécurité ayant entraîné des pertes de plus de 120 millions de dollars a largement brisé l'illusion de croissance du protocole Balancer, l'un des pionniers de DeFi.
C'est le plus grand accident de sécurité de l'histoire de Balancer. Mais la douleur la plus profonde ne réside pas dans cette série de chiffres astronomiques.
En consultant les données financières annexées à la dernière proposition de Balancer, ses fondamentaux ne sont déjà plus optimistes : les frais annuels du protocole sont d'environ 1,65 million de dollars, et le revenu annuel estimé par la DAO n'est que de 290 000 dollars, représentant 17,5 %.
Les autres fonds ont été dirigés vers les détenteurs de veBAL, le pool principal, le programme Balancer Alliance, et d'autres parties. L'ensemble du système ressemble à une « machine à imprimer de l'argent » qui fonctionne continuellement, mais en réalité, elle a deux fuites : d'une part, les frais sont perdus à travers de multiples niveaux de partage ; d'autre part, le token BAL libère environ 3,78 millions de tokens par an en raison de l'inflation, ce qui représente une pression de vente continue d'environ 580 000 dollars au prix actuel — il faut savoir que la valorisation totalement diluée (FDV) actuelle de BAL n'est que de 11 millions de dollars.
Le budget opérationnel annuel s'élève à 2,87 millions de dollars, tandis que les revenus annuels ne s'élèvent qu'à 290 000 dollars, avec un déficit atteignant 2,58 millions de dollars.
Le coffre de la DAO (hors BAL) ne reste qu'à 10,3 millions de dollars. À ce rythme, il ne reste plus que moins de 4 ans de vie au coffre.
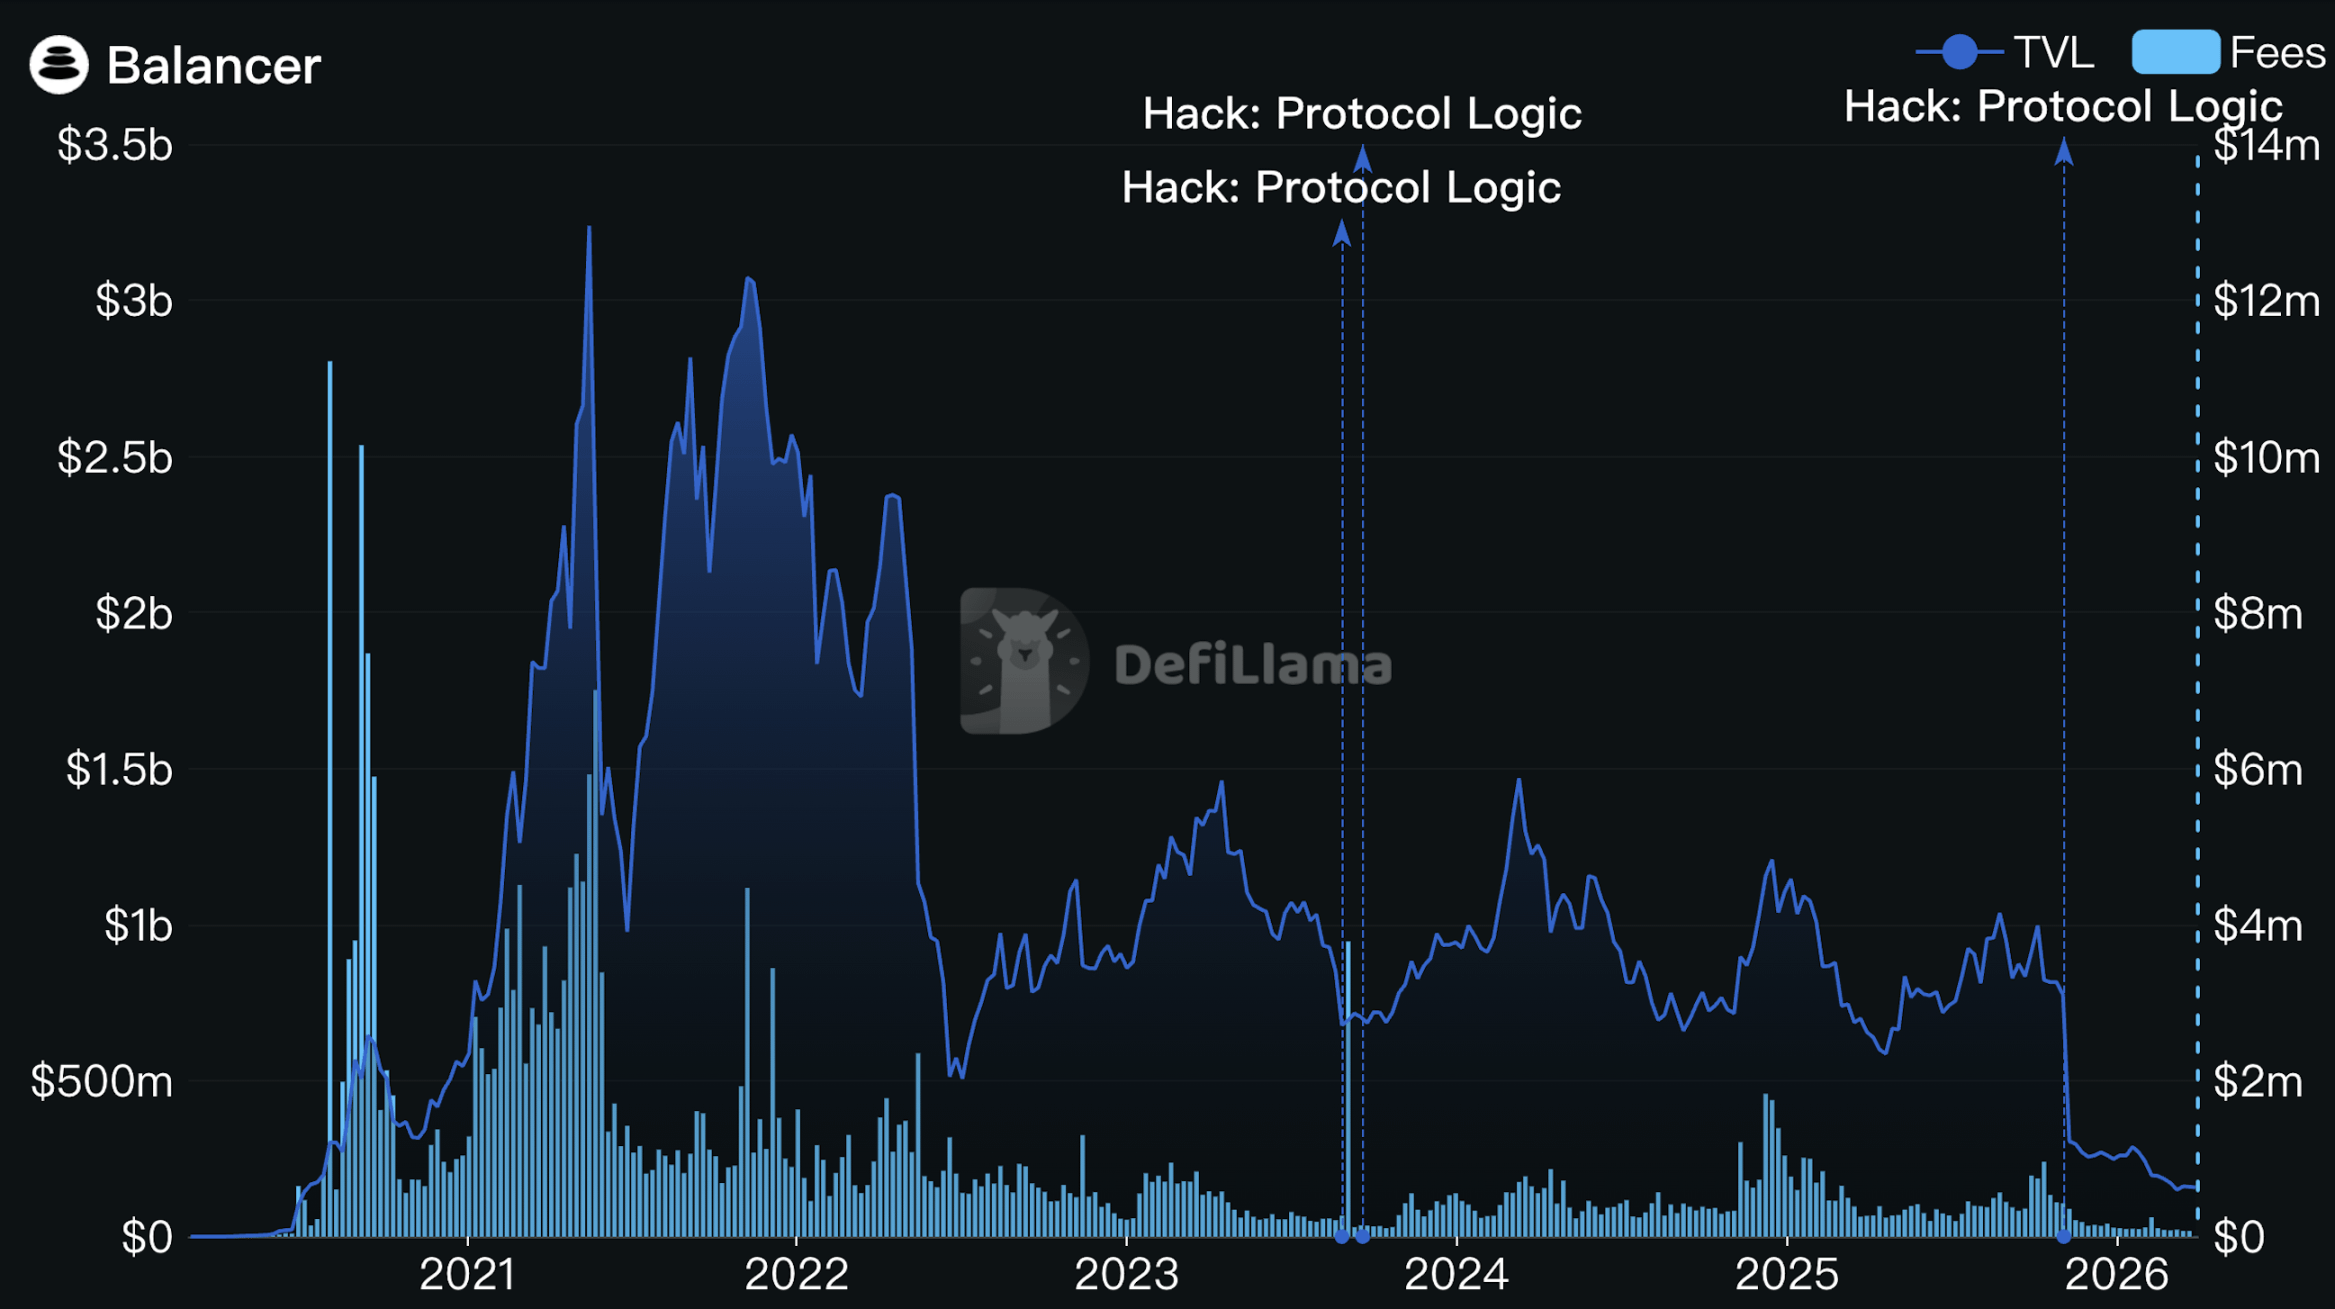
Après l'accident de sécurité, le TVL de Balancer a encore empiré. Le TVL de Balancer est tombé de 800 millions de dollars à environ 300 millions de dollars, puis a continué à diminuer, le TVL actuel étant inférieur à 160 millions de dollars. Il faut savoir qu'à son apogée en 2021, le TVL de Balancer avait dépassé les 3 milliards de dollars.
Source : DefiLlama
Balancer se trouve officiellement à un carrefour du destin. Le 23 mars 2026, l'équipe centrale de Balancer a simultanément publié deux propositions de gouvernance importantes : une réforme complète de l'économie du token BAL et une restructuration de l'architecture opérationnelle.
La logique fondamentale des deux documents peut être résumée en une phrase : abandonner le modèle de croissance piloté par la libération de tokens, se tourner vers une opération durable pilotée par les revenus.
Restructuration opérationnelle : l'équipe « s'amincit », le budget annuel est réduit de 34 %
La proposition suggère la dissolution officielle de Balancer Labs, ses principaux techniciens étant intégrés en tant que contractuels dans Balancer OpCo Limited, qui opère en tant qu'entité juridique de la DAO.
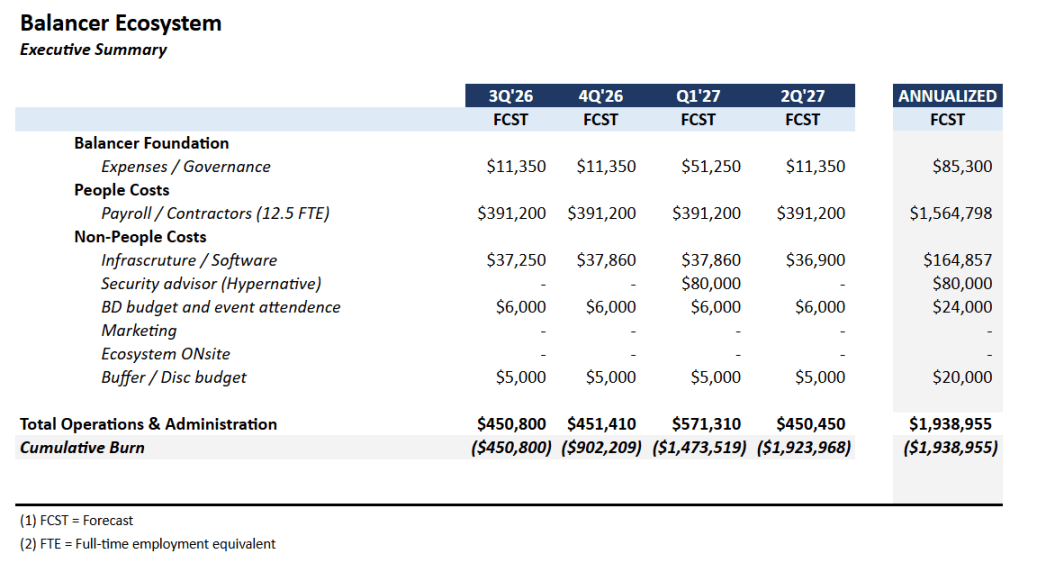
La taille de l'équipe est réduite d'environ 25 personnes à 12,5 équivalents temps plein (y compris Beets, MAXYZ et autres prestataires de services dédiés), le budget opérationnel annuel est réduit de 2,87 millions de dollars à 1,9 million de dollars, soit une réduction de 34 %.
La ligne de produits est également considérablement réduite. L'équipe concentrera ses ressources sur trois produits dont la viabilité commerciale a été vérifiée : Boosted Pools (produit phare), reCLAMM (relance après réparation d'une vulnérabilité et potentiellement renommé), et LBP (piscine d'émission de tokens, opération opportuniste).
Concernant les autres directions exploratoires, les produits structurés ETF, les optimiseurs de rendement, les outils de liquidité alimentés par l'IA, etc., tous doivent être avancés sous réserve d'atteindre les « KPI clés ».
Le déploiement sur la chaîne a également été réduit. Actuellement, il devient difficile de maintenir le modèle V2 et V3 sur plus de 9 chaînes, l'équipe a clairement décidé de conserver quatre chaînes principales : Ethereum, Gnosis, Arbitrum et Base, tandis que les autres déploiements seront examinés un par un en fonction des revenus des frais et des coûts d'exploitation ; ceux qui ne répondent pas aux critères seront directement interrompus.
Réforme de l'économie du token : reconstruire à partir de zéro, et non apporter des ajustements mineurs
Arrêter la libération de BAL, abolir le veBAL
Après l'approbation de la proposition, Balancer mettra fin à la libération des incitations liées au token BAL, sans période de transition.
En même temps, le mécanisme de gouvernance du veBAL sera également officiellement aboli. Les détenteurs cesseront d'obtenir des revenus économiques après la dernière distribution bimensuelle des frais, et les veBAL verrouillés deviendront de pures certificats de gouvernance, attendant d'expirer naturellement à la fin de la période de verrouillage.
C'est une décision douloureuse, mais la logique sous-jacente est claire : le mécanisme veBAL présente dès le départ des risques structurels de monopole. Actuellement, Aura Finance (le protocole de gouvernance de veBAL) et les baleines détiennent déjà une grande partie des droits de vote, et la voix réelle de la communauté devient de plus en plus faible dans la gouvernance. Ce mécanisme n'a pas du tout favorisé le développement sain du protocole, mais est devenu le véhicule d'un jeu d'économie circulaire — l'argent du protocole passe par l'incitation aux intermédiaires, et les votes des intermédiaires redirigent plus d'incitations vers leur propre direction.
Si le veBAL a été une expérience de Balancer inspirée par la conception de Curve, l'équipe admet aujourd'hui : l'expérience est terminée et les résultats ne sont pas à la hauteur des attentes.
Pour la cessation des droits économiques du veBAL, Balancer a déclaré qu'il fournirait une compensation de 500 000 dollars, directement distribuée aux détenteurs de veBAL, ce qui est une compensation purement en espèces.
Tous les frais sont dirigés vers le coffre de la DAO, réduisant la part prélevée par le protocole V3
Tous les frais de protocole, les frais d'échange V2, les frais d'échange V3, les frais de rendement, les frais de LBP, seront désormais entièrement versés dans le coffre de la DAO, sans recourir à l'ancien mécanisme de partage multiple.
En même temps, le pourcentage de frais de protocole V3 a été réduit de 50 % à 25 %. Cela signifie que les frais générés par la même transaction, auparavant perçus à 50 % par les fournisseurs de liquidité, sont maintenant à 75 %.
Ces deux actions semblent opposées, mais leur logique fondamentale est cohérente : la première élimine l'économie circulaire, permettant au coffre d'obtenir des fonds réels et utilisables ; la seconde améliore l'attractivité des LP, échangeant une part de plateforme plus basse contre plus de liquidités organiques et un volume de transactions réels.
La proposition prévoit qu'après la réforme, le revenu annuel de la DAO pourrait atteindre environ 1,22 million de dollars, soit plus de 4 fois les 290 000 dollars actuels.
Les personnes souhaitant partir peuvent détruire le BAL au prix unitaire de 0,16 dollar pour échanger contre des stablecoins.
Le coffre prévoit également d'allouer 35 % des actifs (environ 3,6 millions de dollars) à un pool spécial, non pas pour acheter activement du BAL sur le marché secondaire, mais pour ouvrir un canal « de destruction contre des stablecoins » : les détenteurs de BAL peuvent volontairement envoyer leurs tokens au contrat pour les détruire et recevoir des stablecoins d'une valeur équivalente au prix NAV (valeur nette d'actif, environ 0,16 dollars par token).
La fenêtre s'ouvrira 12 mois après l'approbation de la proposition, durant 12 semaines, et les stablecoins non utilisés pendant cette période seront réintégrés au coffre après la fermeture de la fenêtre. Le délai de 12 mois a été conçu pour permettre aux détenteurs de veBAL de participer une fois qu'ils sont progressivement débloqués.
Au moment de la rédaction, le prix de BAL est de 0,1548 dollars, inférieur au prix NAV. Offrir une sortie au prix NAV équivaut à donner aux personnes souhaitant se retirer une option plus honorable que de subir un effondrement sur le marché secondaire.
Si ce canal est pleinement utilisé, environ 22,7 millions de BAL seront détruits, soit environ 35 % de l'offre en circulation, ce qui représente 6 fois le montant de l'inflation annuelle actuelle.
9 ans de « piste », est-ce suffisant ?
Si les deux propositions sont approuvées, le modèle financier calculé par l'équipe est le suivant :
Le revenu annuel de la DAO est d'environ 1,22 million de dollars (en supposant que les frais de V3 soient réduits et que le TVL redémarre), les dépenses opérationnelles annuelles sont de 1,9 million de dollars, les dépenses de rachat environ 3,6 millions de dollars, plus une compensation de 500 000 dollars pour le veBAL.
Après le rachat et la compensation, il reste environ 6,2 millions de dollars dans le coffre, le déficit de financement annuel sera réduit d'environ 2,6 millions de dollars à 700 000 dollars, avec une durée de vie théorique proche de 9 ans.
Pour un protocole DeFi, 9 ans suffisent à traverser un cycle industriel complet.
Mais ce modèle repose sur des hypothèses optimistes : la réduction des frais du protocole V3 peut effectivement attirer plus de TVL organique ; l'équipe réduite peut vraiment soutenir les opérations quotidiennes du protocole, la maintenance de la sécurité, etc. ; et les produits clés (en particulier reCLAMM) peuvent, après réparation, réussir à attirer à nouveau le marché.
Si un des maillons est en dessous des attentes, le cycle de vie de 9 ans se raccourcira rapidement. L'équipe elle-même a clairement indiqué que si les revenus mensuels de la DAO sont inférieurs à 60 000 dollars pendant 3 mois consécutifs, elle doit soumettre un plan de révision à la communauté.
Pour Balancer, c'est une réforme presque désespérée. Abandonner le mécanisme veBAL, autrefois source de fierté, abandonner la structure complexe de partage multiple, pour revenir à un point de départ simplifié : faire en sorte que les frais de transaction réels fassent vivre le protocole, et non de compter sur de nouveaux tokens pour maintenir une prospérité illusoire.
Cette réforme radicale, destinée à renverser la situation, pourra-t-elle réussir ? Cela dépendra finalement du marché et du temps, attendant une observation à long terme.