


Titre original : Si vous ne comprenez pas l'IA d'ici la fin de cela, la prochaine décennie vous confondra Auteur original : Anish Moonka Traduit par : Peggy, BlockBeats
Note de l'éditeur : Lorsque les gens parlent de l'IA, l'attention se concentre souvent sur les éléments les plus visibles : les chatbots, les assistants IA et diverses nouvelles applications. Cependant, derrière ces produits, une restructuration industrielle plus profonde est en cours. De l'électricité, des puces aux centres de données, jusqu'aux modèles et applications, l'IA est en réalité une pile technologique composée de plusieurs couches d'infrastructure, et les flux de capitaux et de profits sont beaucoup plus complexes qu'ils n'y paraissent.
Cet article décrit systématiquement la chaîne de valeur du point de vue de la « structure à cinq niveaux de l'IA » : pourquoi des centaines de milliards de dollars sont investis dans l'énergie, les puces et l'infrastructure cloud ; pourquoi les entreprises modèles continuent de dépenser des sommes considérables malgré une croissance rapide ; et dans quels maillons la véritable valeur pourrait se concentrer en premier lieu dans cette révolution technologique.
En comparant l'IA à des cycles historiques tels que la révolution électrique et la construction de l'infrastructure internet, l'auteur tente de répondre à une question clé : dans cette vague technologique susceptible de remodeler la structure industrielle mondiale, où circulent les capitaux et comment les citoyens ordinaires peuvent-ils participer à cette vague d'opportunités de création de richesse liée à l'IA ?
Voici le texte original :
La plupart des gens pensent que l'IA se résume à un chatbot.
Je comprends ce que vous voulez dire. Vous ouvrez ChatGPT, vous le laissez modifier un e-mail pour vous, et c'est instantané. C'est presque magique. Alors vous fermez la page, persuadé de comprendre le fonctionnement de l'IA. Mais c'est comme payer avec sa carte Visa au restaurant et croire comprendre comment Visa gagne de l'argent. Vous avez seulement utilisé le produit, sans voir le système qui le sous-tend.
Pendant la majeure partie de l'année dernière, j'ai cherché à comprendre où se situaient les véritables profits de l'IA. Et la vérité, un peu embarrassante, c'est que j'ai mis beaucoup de temps à réaliser que je regardais au mauvais niveau. Je me concentrais sur ChatGPT, Claude, Gemini — des solutions directement accessibles.
Parallèlement, 700 milliards de dollars sont discrètement investis dans une autre infrastructure dont je ne saurais même pas nommer le nom : des puces électroniques dont je n’ai jamais entendu parler, des technologies d’encapsulation aux abréviations qui semblent inventées de toutes pièces, des systèmes de refroidissement et des centrales électriques. Au Texas, en Iowa et à Hyderabad, d’énormes quantités de béton sont coulées pour construire des centres de données.
Il y a un an, presque personne autour de moi n'en parlait. Maintenant, tout le monde en parle.
Cet article est assez long. Si vous n'avez pas le temps de le lire maintenant, vous pouvez l'enregistrer pour plus tard.
Je vous propose un voyage complet à travers la chaîne de valeur de l'IA : de l'électricité qui alimente les centres de données jusqu'aux applications sur votre téléphone.
De plus, je vous expliquerai les choses de manière à ce que vous puissiez comprendre même si vous n'avez jamais lu de rapport annuel d'une société cotée. J'expliquerai toute la terminologie ; je fournirai des données concrètes pour chaque affirmation ; et j'exposerai en toute franchise les points sur lesquels je ne suis pas encore certain, car il y en a effectivement.
Commençons.
1. Un gâteau à cinq étages (pourquoi personne ne parle des quatre étages inférieurs ?)
L'IA est une infrastructure. Tout comme Internet, tout comme l'électricité, elle a besoin d'usines. — Jensen Huang
La plupart des gens perçoivent l'IA comme un ordinateur intelligent répondant à des questions.
C'est comme dire qu'Internet est « un endroit pour regarder des vidéos ». Techniquement correct, mais cela passe complètement à côté du sujet.
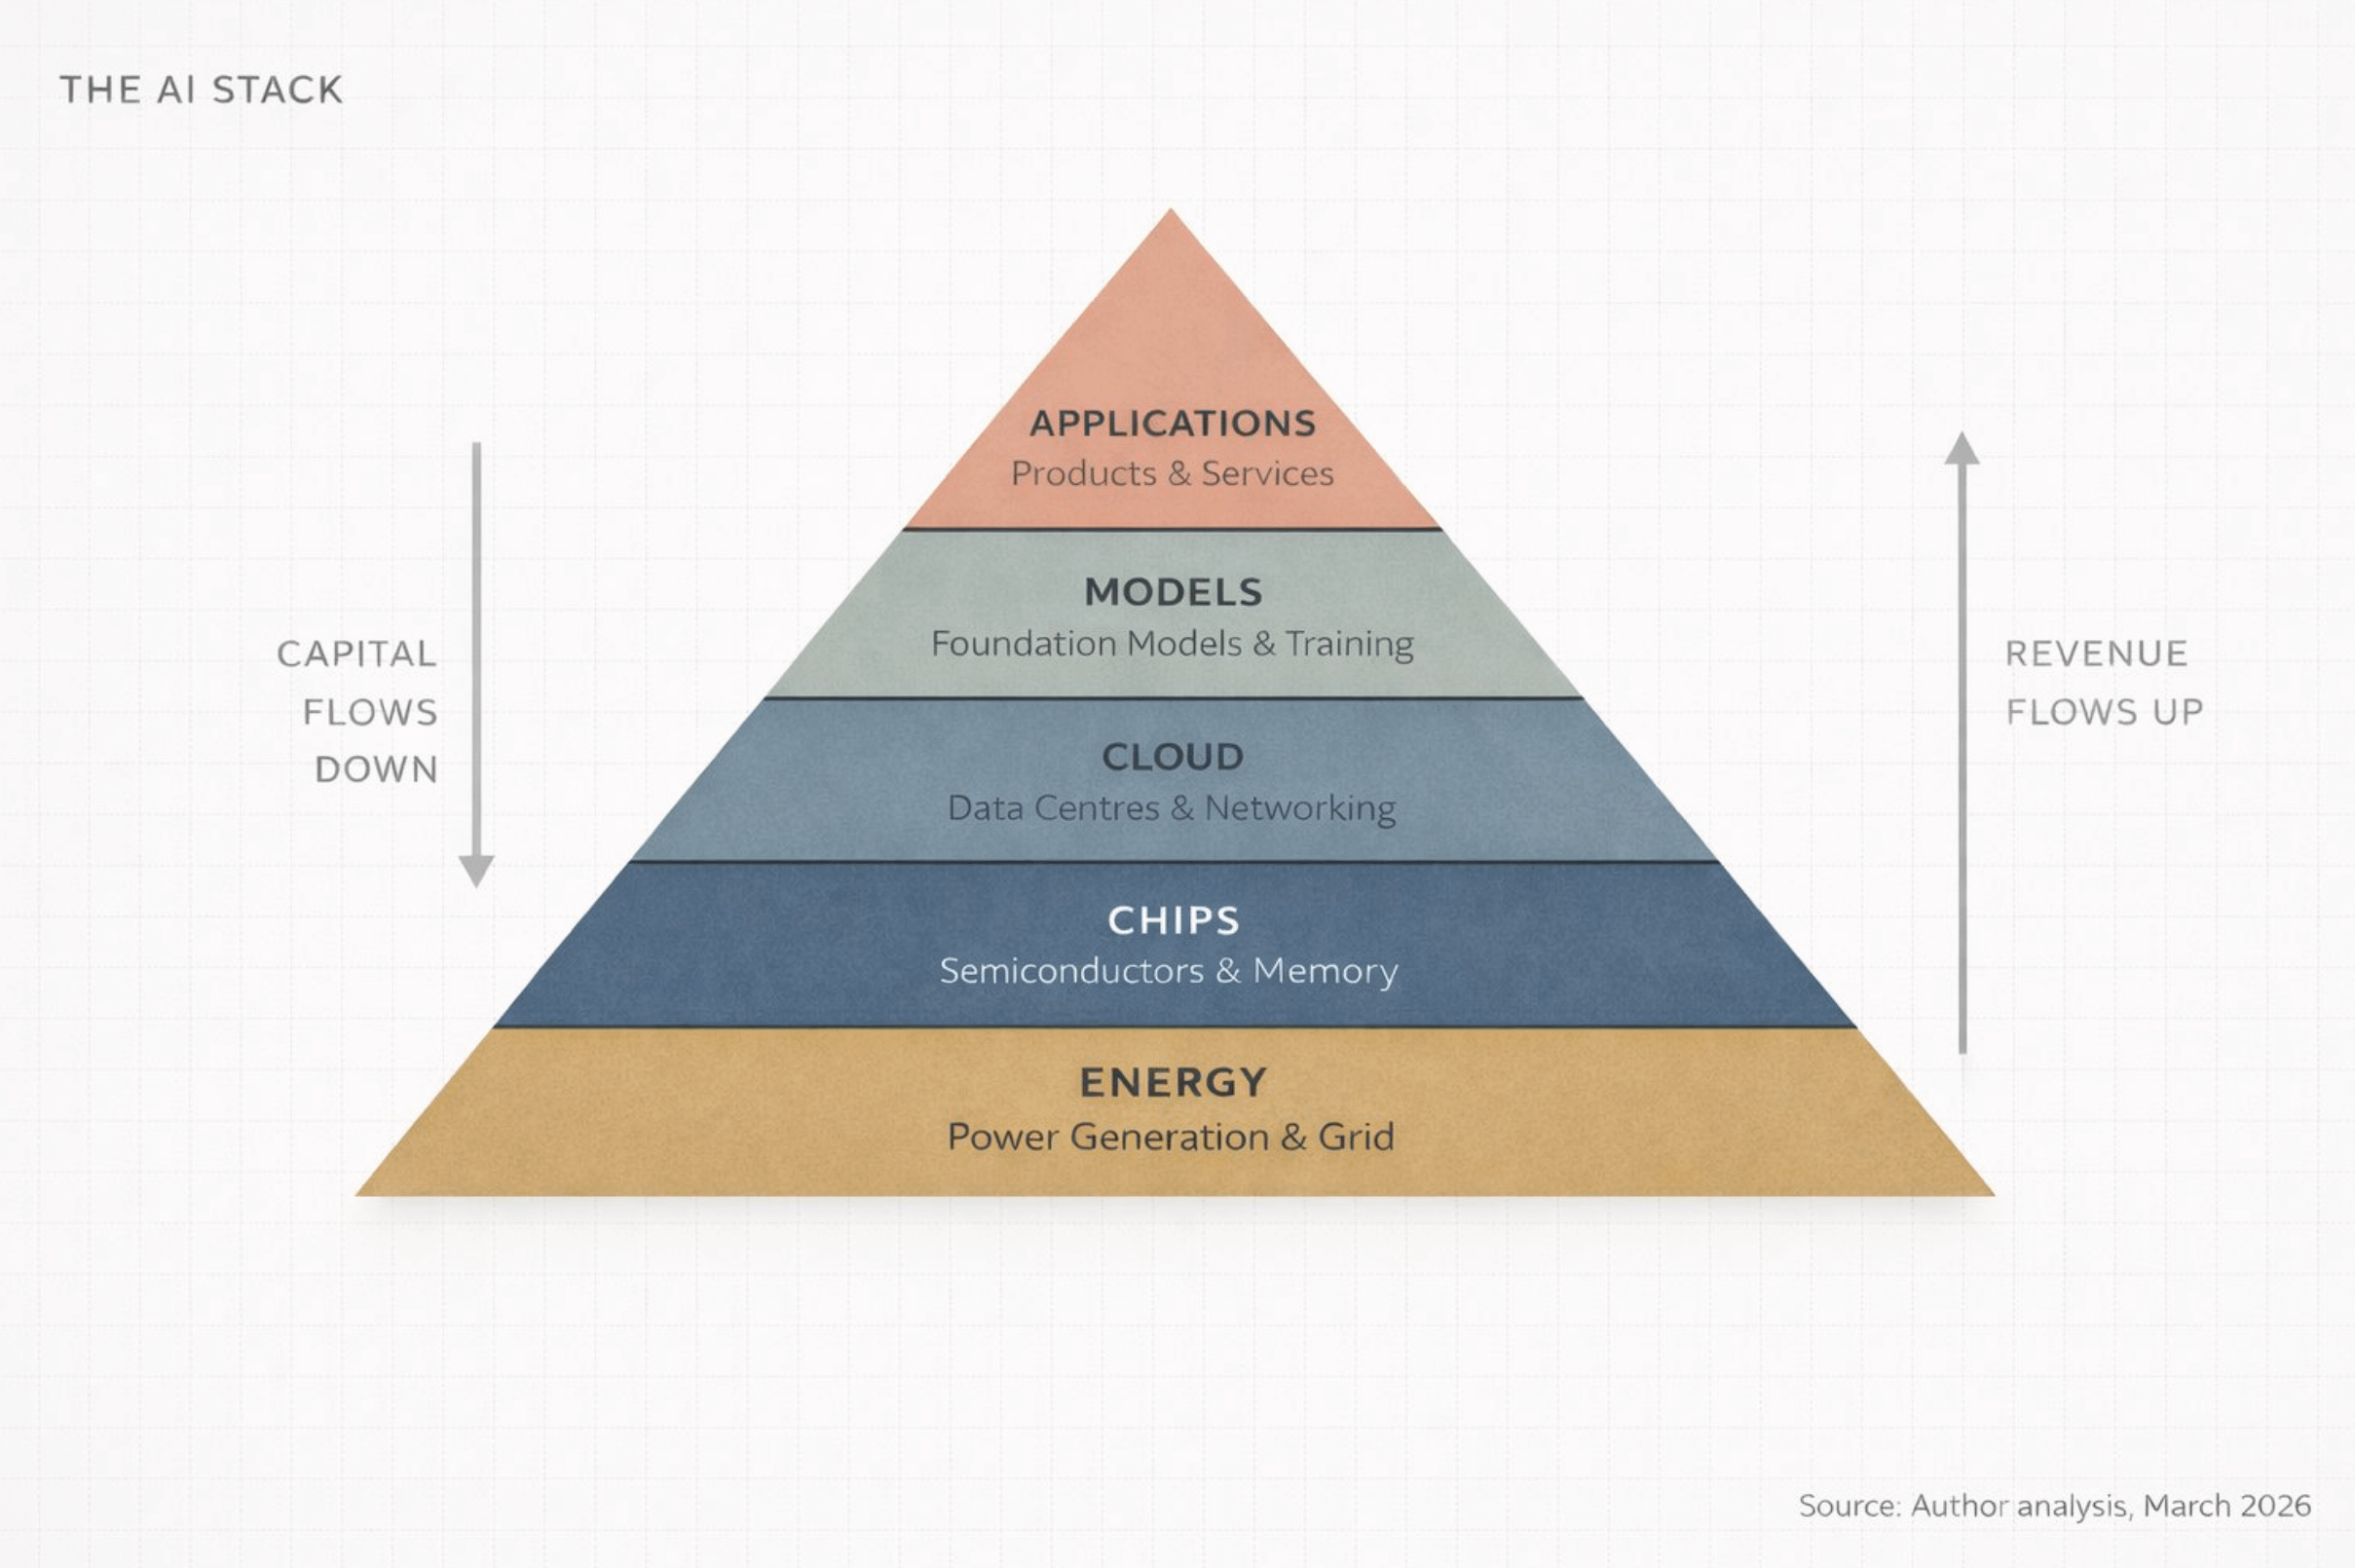
Lors du Forum économique mondial de janvier 2026, Jensen Huang a décrit l'IA comme un système à cinq couches :
Énergie
Puces
informatique en nuage
Modèles
Applications
Il a qualifié ce système dans son ensemble de « plus grand projet d'infrastructure de l'histoire de l'humanité ».
Tout d'abord, réfléchissez à ce mot : infrastructure.
Autoroutes. Réseaux électriques. Systèmes d'approvisionnement en eau. Ces infrastructures font fonctionner la civilisation moderne, mais on ne les remarque généralement que lorsqu'elles dysfonctionnent.
L'IA tend à devenir une seule et même chose : invisible, indispensable et extrêmement coûteuse à développer. J'appelle cette structure la « pile d'IA ». Elle se compose de cinq couches superposées, chaque couche soutenant la précédente, et les financements circulant dans les deux sens entre elles.
La version la plus simple que je puisse donner est la suivante :
Énergie – il faut de l'électricité pour faire fonctionner un ordinateur, et beaucoup d'électricité en plus.
Les puces sont des processeurs conçus spécifiquement pour le calcul. Il ne s'agit pas du processeur de votre ordinateur portable.
Pour le cloud, il faut d'immenses centres de données, semblables à des entrepôts, remplis de ces puces et connectés par des réseaux à très haut débit.
Pour les modèles, il faut un véritable logiciel d'IA — un « cerveau intelligent » qui apprend des schémas à partir des données.
Les applications sont des produits que les gens utilisent réellement, comme ChatGPT, Google Search ou le système antifraude d'une banque.
Toute discussion sur l'IA qui se concentre uniquement sur la cinquième couche (la couche application) ignore 80 % de la réalité. Or, si vous êtes investisseur, entrepreneur ou simplement soucieux de comprendre l'avenir du monde, il est essentiel de comprendre que l'argent n'est pas réparti équitablement entre ces cinq couches. Il se concentre, croît de façon exponentielle et converge vers quelques acteurs clés.
Aujourd'hui, ces fonds sont concentrés dans des endroits dont la plupart des gens ignorent tout.
II. Suivi des flux de fonds (La réponse ne se trouve pas là où vous l'attendez)
L'attention des utilisateurs se porte presque toujours sur la couche applicative. ChatGPT, GitHub Copilot, Claude, Perplexity.
Ce sont tous des produits que vous pouvez utiliser directement, il est donc facile de penser que l'histoire de l'IA se résume probablement à ces applications.
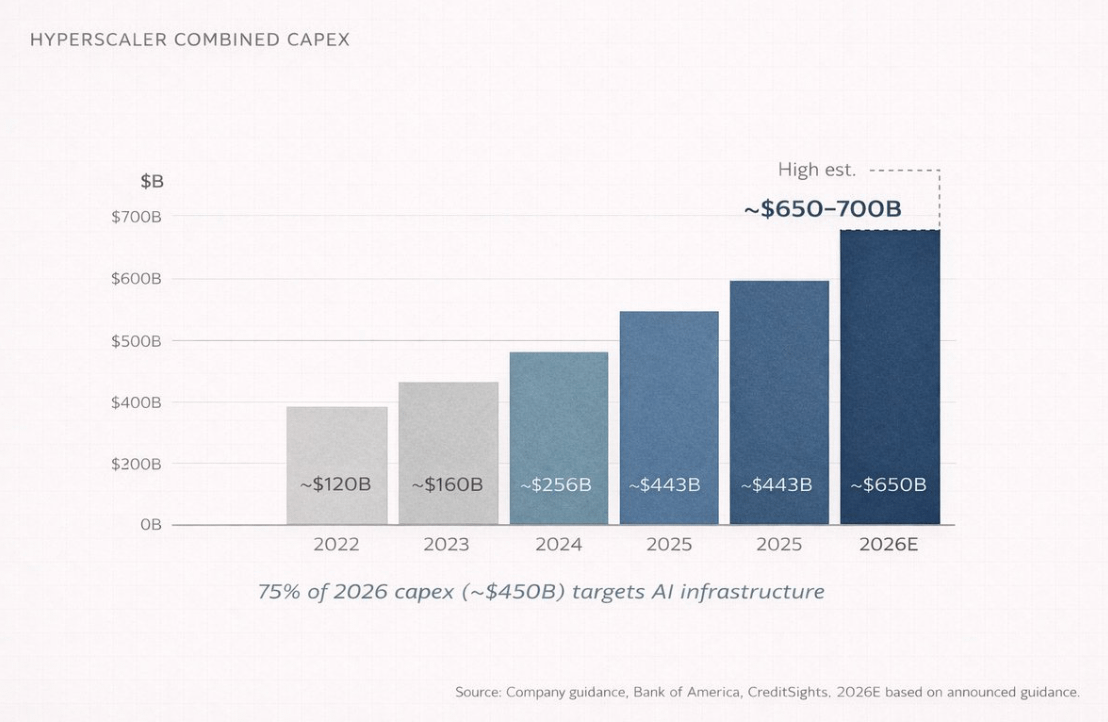
Mais la plupart des gens oublient un détail important : d’ici 2026, les quatre plus grandes entreprises mondiales de cloud computing (Amazon, Microsoft, Google et Meta) devraient afficher des dépenses d’investissement annuelles totales (CapEx) de 650 à 700 milliards de dollars.
Il s'agit d'une année, pour un total de quatre entreprises.
Ce chiffre équivaut approximativement au PIB annuel total de la Suisse. Environ 75 % de cette somme, soit près de 450 milliards de dollars, seront directement investis dans l'infrastructure de l'IA.
Il ne s'agit pas de chatbots, ni d'applications. Il s'agit d'architecture, de puces, de fibres optiques et de réseaux, de systèmes de refroidissement — des choses dont personne ne parle lors des soirées mondaines. Cela prouve simplement que l'argent est là.
Car, à bien y réfléchir, avant que quiconque puisse utiliser ChatGPT, il faut d'abord accomplir une tâche essentielle : construire un centre de données de la taille d'un centre commercial, y installer des dizaines de milliers de processeurs dédiés, les connecter à un réseau dont le coût dépasse largement la valeur marchande de la plupart des entreprises, et alimenter l'ensemble du système en énergie suffisante pour alimenter une petite ville. Et ce, quotidiennement.
Il s'agit des trois premières couches : l'énergie, les puces et l'infrastructure cloud. Ce sont les couches invisibles, celles où sont déployés d'énormes capitaux.
Certains pourraient se demander : « Et OpenAI ? N'ont-ils pas déjà engrangé des milliards de dollars ? »
C'est vrai.
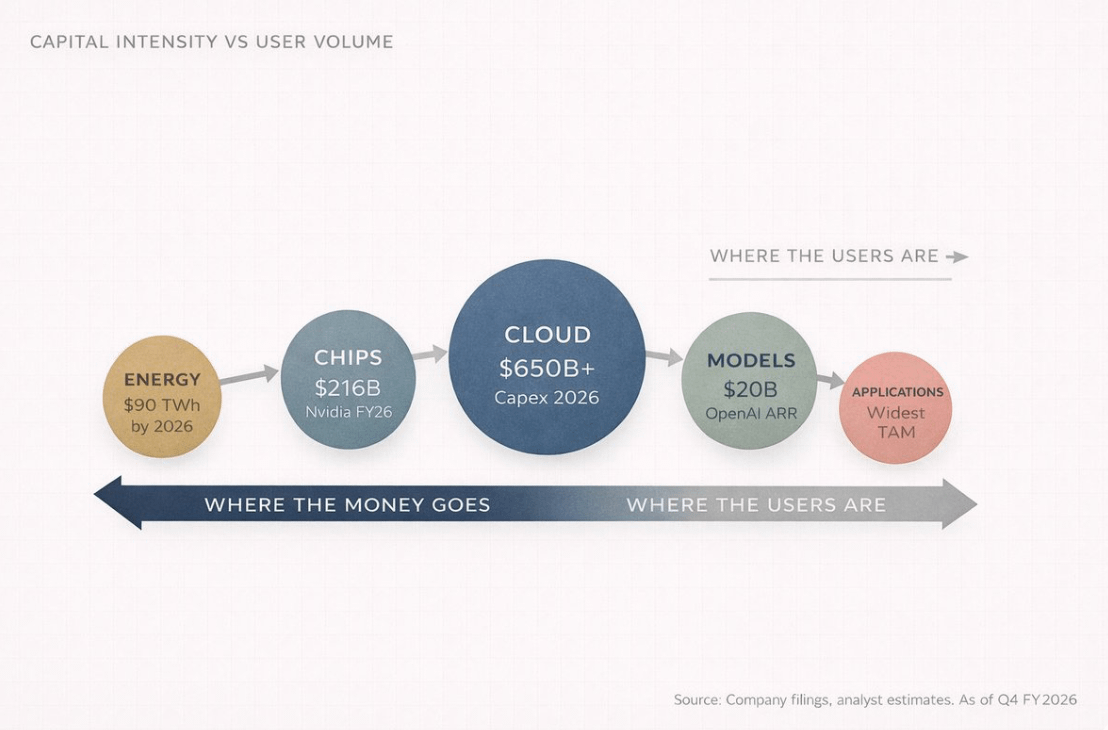
D'ici fin 2025, le chiffre d'affaires annuel récurrent (ARR) d'OpenAI atteindra 20 milliards de dollars. Il y a un an à peine, il était de 6 milliards de dollars, et l'année précédente, de seulement 2 milliards de dollars.
Une multiplication par dix en deux ans – rares sont les entreprises dans l’histoire du commerce humain à avoir connu une croissance de revenus aussi rapide et à cette échelle.
Le problème, cependant, c'est que le coût est tout aussi exorbitant.
D’ici 2025 : OpenAI aura dilapidé environ 9 milliards de dollars de trésorerie.
2026 : On prévoit que les dépenses s'élèveront à 17 milliards de dollars.
Cela concerne uniquement le coût d'inférence, c'est-à-dire le coût réel du système exécutant le modèle lorsque vous posez une question à une IA :
2025 : 8,4 milliards de dollars
Valeur projetée pour 2026 : 14,1 milliards de dollars américains
Selon les projections actuelles, OpenAI ne devrait pas dégager de flux de trésorerie positifs avant 2029 ou 2030.
Alors voici la question : où est passé tout cet argent ?
La réponse est : le flux descendant dans la pile technologique de l'IA.
Sens du flux :
Microsoft Azure (OpenAI est tenu de verser à Microsoft 20 % de son chiffre d'affaires d'ici 2032 en vertu de l'accord)
GPU Nvidia
sociétés d'ingénierie qui construisent des centres de données
Et les entreprises énergétiques qui fournissent l'électricité
Si vous observez ce système pendant un certain temps, vous remarquerez une structure quasi cyclique :
Microsoft investit dans OpenAI
OpenAI a utilisé cet argent pour acheter des services cloud Azure.
Azure utilise ses revenus pour acheter des puces Nvidia.
Nvidia annonce des bénéfices records
Tout le monde a applaudi.
Puis, les fonds ont continué à affluer vers le bas.
Il existe un fait structurel très important dans la pile technologique de l'IA :
La grande majorité des utilisateurs se trouvent au niveau supérieur (couche application).
La grande majorité des profits se situe au niveau le plus bas (couche infrastructure).
Ce décalage entre la position de l'utilisateur et la position de profit est au cœur de toute la logique d'investissement en IA.
Voici la première règle de la chaîne de valeur de l'IA : les revenus montent, tandis que le capital descend.
III. Vous avez déjà vu cette scène.
Tous les problèmes humains sont essentiellement des problèmes d'ingénierie, et les problèmes d'ingénierie peuvent finalement être résolus. — Buckminster Fuller
Pour vraiment comprendre ce qui se passe avec l'IA, il faut se pencher sur l'histoire de la révolution électrique entre 1880 et 1920.
En 1882, Thomas Edison construisit la première centrale électrique commerciale sur Pearl Street à Manhattan, New York. À l'époque, la plupart des gens considéraient l'électricité comme une simple curiosité, un moyen d'éclairage plus « moderne ». Après tout, les lampes à gaz fonctionnaient déjà parfaitement. Qui avait vraiment besoin d'une telle chose ?
Mais en seulement 40 ans, l'électricité a complètement transformé presque tous les secteurs d'activité : la production industrielle, les transports, les communications, la santé et le divertissement.
Les véritables gagnants de cette révolution n'étaient pas les inventeurs de l'ampoule électrique, mais ceux qui ont construit l'infrastructure : General Electric, Westinghouse Electric, les compagnies d'électricité, les compagnies minières de cuivre et les entreprises d'ingénierie et de construction.
Aujourd'hui, l'IA reproduit le même schéma, mais à une vitesse réduite à quelques années au lieu de plusieurs décennies.
Comparez les deux chaînes :
Système d'IA : IA → Centre de données → Puce → Matières premières → Énergie
Système électrique : Électricité → Usine → Machines → Matières premières → Charbon/Hydroélectricité
Les deux voies sont quasiment identiques. Et une fois de plus, le gagnant ne se situe pas principalement au niveau de la couche applicative, mais au niveau de l'infrastructure.
J'appelle ce phénomène « gravité de l'infrastructure ». À chaque apparition d'une nouvelle plateforme informatique, ceux qui créent la richesse en premier sont toujours les « vendeurs de pelles ».
L'application finira par surpasser la concurrence et monopolisera l'attention des médias. Mais l'infrastructure absorbera la majeure partie des bénéfices.
Par exemple, le chiffre d'affaires de Nvidia pour l'exercice 2026 (clos en janvier 2026) s'élevait à 215,9 milliards de dollars, soit une hausse de 65 % par rapport à l'année précédente. À lui seul, le secteur des centres de données a généré 62,3 milliards de dollars de chiffre d'affaires au dernier trimestre, soit une augmentation de 75 % sur un an. Ce secteur représente désormais 91 % du chiffre d'affaires total de Nvidia.
Autrement dit, une entreprise réalisant un chiffre d'affaires de 68 milliards de dollars en un seul trimestre, dont 90 % proviennent du même secteur d'activité.
Prenons l'exemple de la fabrication de puces. TSMC détiendra environ 70 % du marché mondial de la fonderie de semi-conducteurs en 2025, avec un chiffre d'affaires de 122,5 milliards de dollars. Son principal concurrent, Samsung Electronics, n'en possédera que 7,2 %. Ce niveau de monopole rend même la position autrefois dominante de Standard Oil moins impressionnante.
L'infrastructure est toujours prioritaire. La vraie question est : combien de temps durera cette fenêtre d'opportunité ?
Demandez à n'importe qui ce qu'est la révolution internet, et il vous répondra Google, Amazon et Facebook.
Mais si vous vous demandez où les premiers profits ont été réalisés, la réponse est en fait Cisco Systems et Corning, les entreprises qui ont déployé les réseaux de fibre optique.
La même histoire, à une autre époque.
IV. La partie que personne ne veut écouter
La bourse est une machine qui transfère l'argent des impatients aux patients. — Charlie Munger
Je dois être honnête. Quand j'ai commencé à m'intéresser à l'IA en tant qu'investisseur, j'ai fait la même erreur que la plupart des gens : je me suis concentré sur la couche applicative. J'ai vu ChatGPT se développer. J'ai vu Anthropic lever des milliards de dollars. Alors je me suis dit : « Les entreprises d'IA vont gagner, alors j'investirai dans les entreprises d'IA. »
Plus tard, trois choses ont changé mon point de vue, et elles se sont produites successivement.
Première constatation : les entreprises les plus performantes gaspillent de l'argent.
J'ai constaté que la quasi-totalité des entreprises spécialisées en IA dépensent des sommes colossales. OpenAI, Anthropic, Mistral AI, xAI : toutes dépensent bien plus vite qu'elles ne gagnent. La raison n'est pas un modèle économique défaillant, mais plutôt le coût structurel de la puissance de calcul.
Chaque fois que vous posez une question à une IA, le système doit effectuer des calculs. Ces calculs nécessitent des GPU, et les GPU consomment de l'électricité. Plus le modèle est puissant, plus la puissance de calcul requise est importante, ce qui entraîne une augmentation des coûts d'exploitation.
Autrement dit, les gagnants en IA que l'on croit sont en réalité ceux qui dépensent le plus d'argent.
Deuxième point : les emplois les plus rémunérateurs se trouvent en bas de l'échelle.
J'ai remarqué que les entreprises d'infrastructures font des profits colossaux. La marge brute de Nvidia avoisine les 75 %, et TSMC augmente sa production tout en relevant ses prix, car la demande dépasse largement l'offre.
Ces entreprises ne se posent pas la question de la rentabilité. Leur problème, c'est que nous ne pouvons tout simplement pas construire plus vite. Ce sont deux problèmes complètement différents.
Troisième point : ne pensez pas comme un « consommateur » (ce qui est aussi le plus inconfortable).
Je me suis rendu compte que je considérais l'IA comme un consommateur.
Les utilisateurs voient l'application. Les ingénieurs voient la pile technologique. Une fois la pile technologique complète visible, il devient impossible de l'ignorer.
Chaque nouvelle version d'IA se traduit par une annonce de dépenses d'investissement (CapEx). Chaque mise à jour de modèle entraîne une nouvelle commande de puces. Chaque nouvelle fonctionnalité se traduit par un nouveau bail pour un centre de données.
L'ensemble du secteur a commencé à ressembler à des cercles concentriques : plus on se rapproche du centre, plus les profits sont concentrés.
Peut-être êtes-vous : un ingénieur logiciel spécialisé dans les modèles d'IA, un investisseur particulier ayant acheté des actions Nvidia à 300 dollars, ou quelqu'un observant cette révolution de loin en Inde (ou peut-être êtes-vous les trois à la fois – ce serait la position la plus intéressante).
Quel que soit votre rôle, le principe reste le même. Les consommateurs voient le produit, les investisseurs voient la chaîne d'approvisionnement. Et les meilleurs investisseurs voient la chaîne d'approvisionnement déjà en place avant le lancement du produit.
V. Cartographie des investisseurs : Analyse détaillée de la pile technologique de l’IA
L'article est déjà assez long, je vais donc accélérer le rythme.
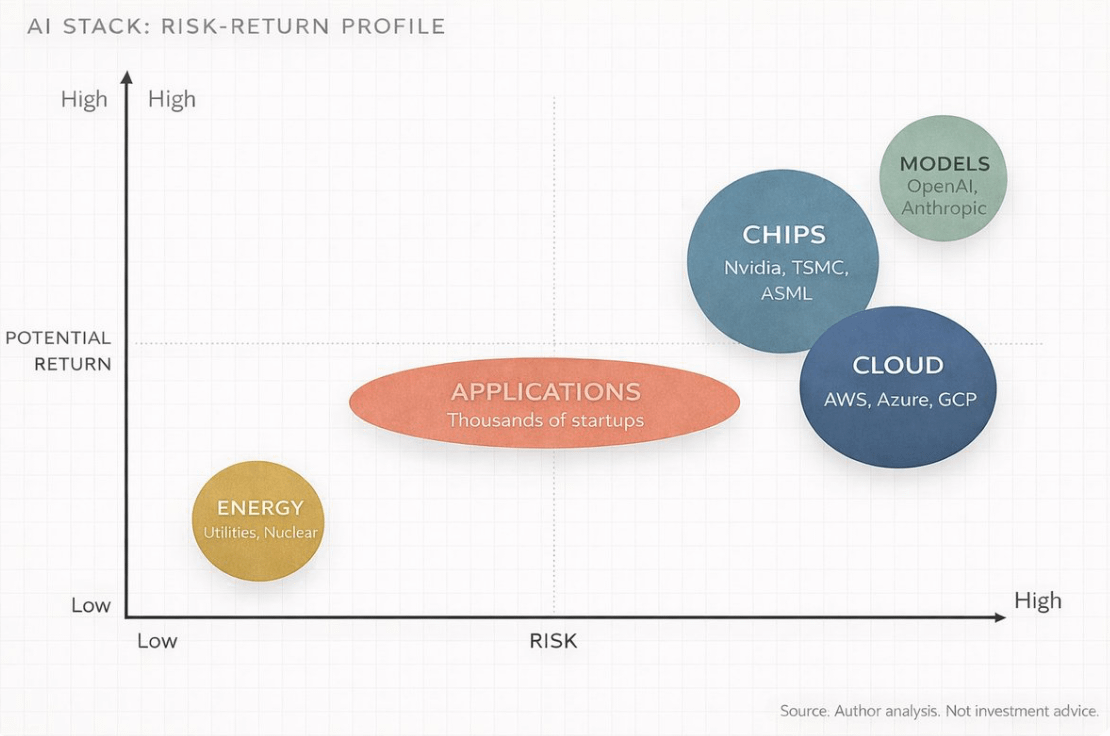
Vous trouverez ci-dessous la structure de chaque couche de la pile d'IA, les principaux acteurs et les opportunités potentielles.
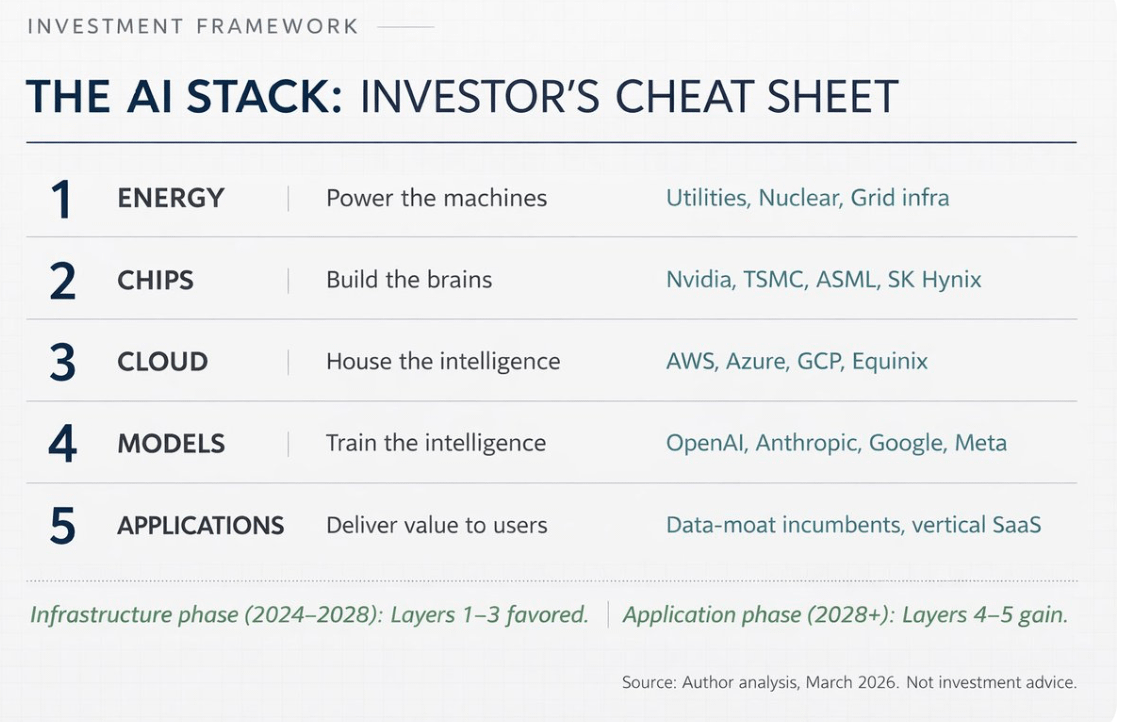
Couche 1 : Énergie
Les centres de données d'IA sont extrêmement énergivores. Une seule session d'entraînement d'un modèle à grande échelle peut consommer l'électricité d'une petite ville pendant un an. D'ici 2026, la consommation mondiale des centres de données d'IA devrait atteindre environ 90 térawattheures d'électricité par an, soit une augmentation d'environ dix fois par rapport à 2022.
Il en résulte une logique d'investissement très simple : quiconque est capable de fournir une alimentation électrique stable aux centres de données en tirera profit. Cela inclut les entreprises nucléaires, les fournisseurs de gaz naturel, les entreprises d'énergies renouvelables, les gestionnaires de réseaux électriques et, surtout, les entreprises énergétiques situées à proximité des pôles de centres de données.
En octobre 2025, Jensen Huang a déclaré que les centres de données pourraient potentiellement construire leurs propres sources d'énergie plus rapidement qu'en se raccordant au réseau électrique. De fait, de nombreuses entreprises technologiques construisent déjà des centrales électriques à proximité immédiate de leurs centres de données, court-circuitant ainsi le réseau électrique.
Cela me choque. Ces entreprises technologiques sont en train de se transformer en véritables centrales électriques.
Les bénéficiaires comprennent les entreprises de services publics, les producteurs d'électricité indépendants et les fabricants d'équipements électriques (transformateurs, appareillages de commutation, etc.). En Asie, notamment en Inde, les entreprises d'équipements et de transport d'électricité profiteront également de l'expansion des centres de données hyperscale.
Couche 2 : Puce
C’est cette couche que le grand public connaît le mieux grâce à Nvidia. Mais en réalité, elle est bien plus complexe qu’une simple entreprise.
La couche de la puce peut être subdivisée en plusieurs sous-couches :
entreprise de design
Nvidia (GPU), AMD, Broadcom, Qualcomm
Et un nombre croissant de fournisseurs de services cloud développent leurs propres puces : Google TPU, Amazon Trainium, Microsoft Maia
Entreprise de fabrication
Le marché est quasiment dominé par TSMC, qui détient environ 70 % de parts de marché, suivi par Samsung Electronics (7,2 %). Intel tente de relancer son activité de fonderie, mais cela prendra de nombreuses années.
Entreprise d'équipement
Les machines utilisées pour fabriquer les puces proviennent d'ASML (la seule entreprise qui produit des machines de lithographie EUV), ainsi que d'Applied Materials, de Lam Research et de Tokyo Electron.
Société de mémoire
Les modèles d'IA nécessitent d'importantes quantités de mémoire à large bande passante (HBM). Principaux acteurs : SK Hynix, Samsung, Micron Technology
technologie d'emballage
Les technologies d'emballage avancées (telles que CoWoS de TSMC) sont devenues un nouveau goulot d'étranglement.
Ce qui frappe le plus dans cette couche, c'est en fait la concentration :
Nvidia : environ 92 % de parts de marché des GPU dédiés à l'IA
TSMC : Fabrique la quasi-totalité des puces d'IA
ASML : Le fournisseur exclusif d'équipements EUV
Une entreprise conçoit. Une entreprise fabrique. Une entreprise produit les machines de production. Cette concentration présente à la fois une opportunité d'investissement et un risque géopolitique.
Couche 3 : Cloud et centre de données
C'est ici que la puce fonctionne réellement.
Immenses installations de type entrepôt :
Des milliers de serveurs
Connexion réseau haut débit
Système de refroidissement liquide (désormais de série, au lieu d'en option)
Le marché est dominé par trois grands fournisseurs de services cloud :
Amazon Web Services (31 %)
Microsoft Azure (24 %)
Google Cloud (11 %)
Oracle connaît également une expansion rapide, avec un plan d'investissement de 50 milliards de dollars d'ici 2026. Mais cette dimension va bien au-delà du simple hyperscaler.
Par exemple:
Foxconn assemble 40 % des serveurs d'IA
Arista Networks fournit des équipements réseau.
Credo Technology (le cours de l'action a augmenté de 117 % en 2025)
Vertiv fournit un refroidissement liquide
Sociétés immobilières de centres de données :
Équinix
Immobilier numérique
Même les fournisseurs de béton sont impliqués ; chaque étage dispose d'une chaîne d'approvisionnement complète.
D'après les estimations de Bank of America, d'ici 2026, les géants du cloud consacreront 90 % de leur flux de trésorerie opérationnel aux investissements. Ce pourcentage restera à 65 % en 2025.
Morgan Stanley prévoit que ces entreprises émettront plus de 400 milliards de dollars de dettes cette année pour construire des centres de données. Ce chiffre devrait atteindre 165 milliards de dollars d'ici 2025.
Quand j'ai lu ce chiffre pour la première fois, je me suis arrêté. 400 milliards de dollars de dettes par an, juste pour construire encore plus d'entrepôts remplis d'ordinateurs.
Couche 4 : Modèle
Cette couche est la « couche cérébrale », l'entreprise chargée de former et de construire de véritables modèles d'IA.
Les principaux acteurs sont :
OpenAI (série GPT, chiffre d'affaires annuel de plus de 20 milliards de dollars)
Anthropic (Claude, dont le chiffre d'affaires annuel avoisinerait les 19 milliards de dollars début 2026)
Google DeepMind (Gemini)
Méta-IA (Llama, un modèle open-source)
Mistral IA
xAI (Développé par Grok)
Cet étage me fascine car il est à la fois le plus recherché et le moins rentable.
Par exemple:
La croissance des revenus d'OpenAI est sans précédent, mais l'entreprise devrait tout de même consommer 17 milliards de dollars de liquidités d'ici 2026.
Anthropic connaît également une croissance rapide, mais elle est fortement dépendante des financements – une levée de fonds de 5 milliards de dollars début 2026, évaluée à environ 170 milliards de dollars.
Le problème réside dans une contradiction structurelle du modèle économique à ce niveau. Plus le modèle gagne en puissance, plus il exige de puissance de calcul, or le coût de cette puissance croît souvent plus vite que les revenus.
C'est un peu comme gérer un restaurant où chaque nouveau plat nécessite des ingrédients plus chers, mais où les clients veulent que les prix restent les mêmes.
De ce fait, les marges bénéficiaires ont été constamment réduites.
Quand les choses vont-elles changer ? Je ne sais pas, peut-être pas à court terme.
Pour les investisseurs, ce segment présente un risque et un rendement élevés. Le problème est que la plupart de ces entreprises sont encore privées.
Par conséquent, l'exposition aux investissements sur le marché public provient principalement de deux canaux :
entreprises de cloud computing
Par exemple, Microsoft détient une participation importante dans OpenAI et lui fournit une puissance de calcul via Microsoft Azure.
entreprise de puces
Parce que le processus d'entraînement des modèles consomme une grande partie de leur matériel.
Couche 5 : Applications
C’est la couche que vous voyez tous les jours. On peut citer comme exemples ChatGPT, la recherche Google optimisée par Gemini, les fonctionnalités de Microsoft Copilot dans Office, les systèmes antifraude des banques basés sur l’IA, l’algorithme de recommandation de Netflix et l’amélioration d’image par IA sur les téléphones mobiles.
La couche application est la plus vaste et la plus concurrentielle. Des milliers de startups et de grandes entreprises s'y affrontent. À terme, elle deviendra probablement la couche la plus importante en termes de taille de marché. Certaines prévisions estiment que le marché de la couche application pourrait dépasser les 2 000 milliards de dollars d'ici le début des années 2030.
Cependant, à ce stade, ce niveau présente également la marge bénéficiaire la plus faible et la concurrence la plus incertaine.
À ce niveau, la véritable différenciation réside dans les données. Les entreprises qui possèdent des données uniques et exclusives se forgeront un avantage durable.
Par exemple:
Salesforce – Données CRM d'entreprise
Bloomberg – Données des marchés financiers
Epic Systems – Données des dossiers médicaux
Les entreprises qui maîtrisent cet avantage concurrentiel en matière de données peuvent affiner considérablement leurs modèles d'IA, chose que les chatbots classiques ne peuvent pas faire.
Pour les investisseurs, la couche applicative peut offrir à terme le plus grand potentiel de rendement, mais elle peut aussi détruire le plus de capital.
La plupart des startups spécialisées en IA échouent, et seules quelques-unes parviennent à une croissance exponentielle composée.
La stratégie d'investissement la plus probable pour les 3 à 5 prochaines années consiste à miser sur l'infrastructure maintenant et sur les applications plus tard. Les investisseurs les plus avisés ont déjà adopté cette approche.
Les entreprises qui remporteront véritablement le succès dans la couche 5 seront probablement celles qui possèdent des données que les autres ne peuvent pas obtenir.
Il est intéressant de noter que beaucoup de ces entreprises ne se présentent même pas comme des entreprises spécialisées en intelligence artificielle.
VI. Risques liés à l'IA : « N'est-ce pas simplement une bulle ? »
Le pire ennemi de l'investisseur est peut-être bien lui-même. — Benjamin Graham
Abordons de front la question la plus courante : « Et la bulle Internet ? N’est-ce pas la même chose ? Des investissements colossaux dans les infrastructures, aucun profit, et tout le monde était surexcité. »
C'est une très bonne question, et elle mérite une réponse sérieuse.
La principale différence réside dans le fait que, durant la bulle Internet, alors que les entreprises développaient leurs infrastructures, la demande ne s'était pas encore concrétisée. À l'époque, les entreprises s'activaient à déployer des réseaux de fibre optique et à construire des salles de serveurs, mais les véritables utilisateurs d'Internet utilisaient encore des connexions commutées.
Résultat : l’infrastructure fut construite, mais la demande ne se concrétisa que 5 à 7 ans plus tard. Durant cette période, de nombreuses entreprises firent faillite et furent liquidées.
D'ici 2026, la demande en IA sera déjà bien établie. Les puces Nvidia seront en rupture de stock, les capacités d'encapsulation avancée de TSMC seront saturées et les prix de location du cloud computing augmenteront au lieu de baisser. Parallèlement, OpenAI gagnera 400 millions d'utilisateurs actifs hebdomadaires entre mars et octobre 2025. Des modèles seront utilisés.
La puissance de calcul est consommée. Les clients paient. Cela ne signifie pas pour autant qu'il n'y a aucun risque. En réalité, le risque est énorme, et je pense probablement à cette question plus souvent que je ne voudrais l'admettre.
Trois points méritent une attention particulière.
risque de décalage de capital
D’ici 2026, les entreprises technologiques dépenseront plus de 650 milliards de dollars en centres de données.
Si la croissance des revenus des services d'IA ne suffit pas à financer ces investissements, de nombreuses entreprises subiront une forte compression de leurs marges bénéficiaires. Même le flux de trésorerie disponible d'Amazon pourrait devenir négatif cette année.
Voici Amazon, l'entreprise qui a pratiquement inventé le modèle commercial du cloud computing.
risque de concentration de la chaîne d'approvisionnement
La chaîne d'approvisionnement en IA est très concentrée.
TSMC produit environ 70 % des puces mondiales.
ASML est le fournisseur exclusif de machines de lithographie EUV.
Nvidia conçoit 92 % des GPU pour centres de données d'IA
Tout choc majeur, comme des événements géopolitiques, des catastrophes naturelles ou des changements dans le paysage concurrentiel, pourrait affecter l'ensemble de la chaîne de valeur de l'industrie de l'IA.
Par exemple, un séisme majeur à Hsinchu, à Taïwan, pourrait potentiellement retarder le développement mondial de l'IA de plusieurs années. Cette perspective est inquiétante.
Variables DeepSeek
En janvier 2025, le laboratoire chinois d'IA DeepSeek a publié un modèle. Ses performances étaient proches de celles des modèles les plus performants, mais le coût d'entraînement ne représentait qu'une petite fraction du coût initial.
Cela remet en question une hypothèse fondamentale : celle selon laquelle investir davantage de puissance de calcul conduirait nécessairement à une meilleure IA.
Si l'écart entre les modèles open source et les modèles à haute efficacité continue de se réduire à l'avenir, la logique des investissements dans les infrastructures s'en trouvera affaiblie.
Je ne pense pas que DeepSeek ait bouleversé toute la logique des investissements en IA. Mais cette plateforme a introduit une variable qui n'existait pas auparavant. Et une fois apparue, cette variable est là pour rester.
Mais je reviendrai toujours à un cadre plus large.
Les cabinets de conseil ont fourni des prévisions à long terme : McKinsey & Company prévoit que les investissements mondiaux dans les centres de données atteindront un montant cumulé de 6 700 milliards de dollars d’ici 2030 ; PwC prévoit que l’IA contribuera à hauteur de 15 700 milliards de dollars au PIB mondial d’ici 2030 ; et International Data Corporation (IDC) prévoit que les solutions liées à l’IA auront un impact économique cumulé de 22 300 milliards de dollars.
Même si ces chiffres sont surestimés de 50 %, nous sommes néanmoins confrontés à la plus grande transformation économique induite par la technologie depuis l'avènement d'Internet. Le problème n'est pas la direction, mais l'ampleur.
J'entends souvent les gens dire : « Je suis sceptique à l'égard de l'IA. »
bien sûr.
Vous pouvez vous interroger sur les capacités du modèle et le calendrier de développement, mais n'ignorez pas la structure de la chaîne d'approvisionnement.
Ce sont deux choses complètement différentes. L'une est un scepticisme sain et rationnel ; l'autre vous fera rater des opportunités.
Dans cinq ans, les vainqueurs de ce cycle seront clairement identifiés.
L'histoire suit toujours ce schéma. Et la clé du succès, aujourd'hui, est de comprendre la structure avant les autres.
VII. Participer au jeu au niveau approprié
Imaginez l'IA comme un jeu vidéo à cinq couches. Chaque couche correspond à un niveau différent.
Niveau 1 : Énergie
Il s'agit du niveau tutoriel pour débutants. Il est important, simple et vous ne perdrez presque jamais si vous jouez correctement. Faible risque, gains stables.
Tout comme les PNJ dans un jeu : ils ne meurent pas, mais continuent de donner des récompenses.
Niveau 2 : Puce
C'est un combat de boss. Le pouvoir est à son comble et les profits sont maximaux. Mais en même temps, les risques technologiques et géopolitiques sont aussi les plus importants.
Les récompenses sont énormes, mais la difficulté est en mode Difficile.
Niveau 3 : Informatique en nuage
Il s'agit d'un serveur multijoueur où tous les joueurs sont actifs. Les hyperscalers agissent comme administrateurs de serveur, prélevant une commission sur toutes les transactions.
Niveau 4 : Modèle
Voici l'arène JcJ. La compétition y est féroce et l'innovation y est fulgurante.
La plupart des joueurs seront éliminés ; seuls ceux qui possèdent le meilleur équipement survivront.
Niveau 5 : Application
Il s'agit d'une carte en monde ouvert. Les possibilités sont infinies, mais il n'y a pas de récompenses fixes. Vous devez trouver les quêtes par vous-même.
La véritable méta-stratégie est simple : il n'est pas nécessaire de terminer tous les niveaux.
La plupart des joueurs visent le niveau 5 car c'est le plus visible. Cependant, actuellement, les joueurs les plus avisés privilégient l'expérience aux niveaux 2 et 3, car c'est là que les gains sont les plus importants à ce stade.
Votre position dans la pile technologique détermine sur quoi vous devriez vous concentrer.
Pour les personnes non techniques
Vous n'avez pas besoin de comprendre le fonctionnement des GPU. Il vous suffit de savoir que quelqu'un les fabrique, que quelqu'un construit les centres de données qui les hébergent et que quelqu'un les alimente en énergie. Ces entreprises sont toutes cotées en bourse ; vous pouvez consulter leurs états financiers.
Pour les techniciens
Vous savez déjà que les modèles sont de plus en plus performants. Mais vous sous-estimez peut-être un point essentiel : les véritables goulots d’étranglement résident désormais dans le monde physique : l’électricité, le refroidissement et le conditionnement des puces. La compétition en IA de la prochaine décennie pourrait bien être davantage un problème d’ingénierie qu’un problème d’architecture de modèles décrit dans les articles scientifiques.
Pour les investisseurs
La chaîne de valeur de l'IA se compose en réalité de cinq transactions distinctes. Elles diffèrent par leurs risques, leurs délais et les acteurs qui en bénéficient. Considérer l'IA comme une industrie revient à considérer la « technologie » comme une industrie en 1998. Les différences internes sont considérables.
Cette situation ne durera pas éternellement. Un jour, l'infrastructure arrivera à maturité, la couche applicative sera intégrée et la valeur se déplacera à nouveau vers le haut.
Il en va de même à l'ère d'Internet. Au final, ce sont Amazon, Google et Facebook qui engrangent le plus de profits, et non les fournisseurs de fibre optique ou les fabricants de serveurs.
Mais l'IA n'en est pas encore là. Nous en sommes encore au stade des infrastructures, à celui de la vente de pelles.
Actuellement, les pelles mécaniques font fortune. Ceux qui maîtrisent l'ensemble de la chaîne technologique sauront déceler les signes avant-coureurs avant que le point de bascule ne survienne.
D'autres seront surpris à maintes reprises de voir où est passé l'argent.
Dans dix ans, comprendre la pile technologique de l'IA sera aussi fondamental que comprendre un bilan.
N'oubliez pas trois choses : comprendre l'architecture technologique, schématiser la structure hiérarchique et suivre les flux de capitaux.
Voici le jeu.
[Lien original]