



Auteur : Yogita Khatri
Compilation : 深潮 TechFlow
导读深潮 : Depuis longtemps, les géants de la finance traditionnelle (TradFi) se limitent principalement à des investissements en capital ou à des projets pilotes dans le domaine des cryptomonnaies. Cependant, les récentes actions de géants comme BlackRock et Citadel, qui achètent directement des tokens de gouvernance tels que UNI et ZRO, envoient un signal fort.
Cet article explore en profondeur la logique sous-jacente à cette transformation : il ne s'agit pas simplement d'allocation d'actifs, mais de sécuriser les droits d'utilisation des infrastructures financières sur la chaîne à l'avenir.
Avec la clarification de l'environnement de conformité et l'amélioration des outils de tokens, les tokens DeFi évoluent d'une 'gouvernance douce' vers des fonctions similaires à des 'actions sur la chaîne', une transformation structurelle pilotée par les institutions est en cours.
全文如下:
传统金融(TradFi)机构不再仅仅是与加密行业开展合作,他们正在直接购买治理代币(Governance Tokens)。
在本月初的短短几天内,贝莱德(BlackRock)、Citadel Securities 和阿波罗全球管理公司(Apollo Global Management)相继披露了购买 DeFi 代币或相关收购计划。贝莱德通过 UniswapX 将其代币化国债基金 BUIDL 引入链上,并购买了 UNI 代币;Citadel Securities 支持了 LayerZero 的“Zero”区块链发布,并获得了 ZRO 代币;阿波罗或其关联公司则与 Morpho 达成合作协议,计划在 48 个月内获取多达 9000 万枚 MORPHO 代币,约占总供应量的 9%。
多年来,大型金融公司对加密货币的曝险大多局限于股权投资、风投轮次或试点项目。直接持有代币的情况非常罕见。
那么,是什么发生了改变?我采访的大多数投资者表示,与其说这是对 DeFi 代币的大规模押注,不如说是为了确保对基础设施的访问权。
「每家公司购买的都是他们打算将其作为基础设施使用的特定协议的代币。这是供应商绑定(Vendor Alignment),而非投资组合配置(Portfolio Allocation),」CoinFund 的创始人、管理合伙人兼首席执行官 Jake Brukhman 表示。换句话说,代币敞口与这些公司计划使用的基础设施挂钩,而不是基于一种“治理代币是一类新资产”的广泛信念。
投资者们表示,重点在于分发和产品策略,而非资产配置。
TradFi 公司正在将其产品代币化,以便在链上分发。这些产品需要 DeFi 场所,而购买他们所依赖的协议代币「在很大程度上是象征性的,但确实建立了一些一致性和品牌光环,」Generative Ventures 的联合创始人兼管理合伙人 Lex Sokolin 说道。他补充道:「除非购买规模极大,否则这不太可能改变市场动态,但这并不是 TradFi 的目标。他们是在向我们出售产品,而不是从我们这里购买产品。」他指出,TradFi 公司是“工厂”,而加密货币是销售代币化产品的“商店”。
投资者普遍认为,DeFi 本身并没有在一夜之间发生根本性的基本面转变。相反,是基础设施已经成熟,且监管透明度在过去几年中得到了提升。
「在过去的 12 到 24 个月中,托管和运营基础设施有了显著改善,」1kx 的创始合伙人 Lasse Clausen 表示。「围绕持有和使用代币的工具、控制和治理比以前更好,这使得大型合规机构直接持有代币更具可行性。」
至于监管透明度,加密投资公司 Keyrock 的研究员 Amir Hajian 提到了几项公告。2025 年初废除的(员工会计公告第 121 号)(SAB 121)移除了曾让许多上市公司在加密托管方面面临高昂成本的会计处理要求。证券交易委员会(SEC)结束了对包括 Uniswap、Coinbase 和 Aave 在内的公司的调查,且未采取执法行动。(GENIUS 法案)为稳定币创建了联邦框架。此外,SEC 的“加密项目”(Project Crypto)引入了四级代币分类法,Hajian 说,这「释放了大多数治理代币不属于证券的信号」。与此同时,几位投资者表示,可能通过的(CLARITY 法案)是另一个监管利好,TradFi 公司正在为此提前布局。
结构性转变还是象征性举动?
大多数投资者表示,这些 TradFi 的举动代表了机构参与加密货币方式的真实结构性转变,而不仅仅是纯粹的象征性押注。另一些人则认为现实介于两者之间,而少数人仍将其视为主要的战略定位。
「我相信这是结构性的,」Digital Asset Capital Management 的执行主席兼首席投资官、曾任高盛和摩根大通高管的 Richard Galvin 表示。「这种规模的公司不会随意配置资本。在传统金融行业工作了 20 年,我深知批准这类投资所需的内部治理、风险和合规门槛。这些是审慎的战略决策,而非象征性的姿态。」
尽管如此,规模依然重要。一些投资者表示,就已披露的情况来看,这些配置相对于机构资产负债表而言仍然很小。Robot Ventures 的合伙人 Anirudh Pai 表示,在治理代币占据管理资产(AUM)的有意义比例或成为核心战略的一部分之前,「称其为结构性转变为时尚早,市场可能推演出了比实际存在的更强的信心。」
治理代币 vs 股权
我们是否正在进入一个“新范式(New Meta)”,即治理代币开始发挥更多类似战略股权的作用?
大多数投资者表示目前还不是,但行业似乎正朝着这个方向发展。
投资者指出,代币仍然对协议资产没有法律追索权,不对持有者承担受托责任,且仍受监管模糊性的影响。他们表示,要让治理代币真正发挥战略股权的作用,需要向股东式的权利和更清晰的价值捕获机制进行有意义的转变。
「如果治理能够真正控制现金流或有意义的经济杠杆,它们就可以像战略股权一样运作,」Tribe Capital 的合伙人兼董事总经理 Boris Revsin 表示。「如果代币持有者能以影响经济的方式影响费用转换(Fee Switches)、国库使用或协议方向,那么这种类比就开始变得有意义。但在今天的大多数情况下,权利仍然是“软性”的。法律强制力有限,治理往往更多是社交性的而非契约性的。如果机构期望严格的执行,那可能需要更清晰的监管处理。像 Aave 治理辩论这样的情况就展示了这可以变得多么混乱。」
Dragonfly 的合伙人 Rob Hadick 表示,在加密市场结构法案通过后,他预计会看到看起来更像“链上股权”的新型代币设计。
为什么代币价格没有实质性波动?需要改变什么?
这些 TradFi 的举措意义重大,但价格反应却很冷淡。大多数投资者表示,反应平淡反映了一个简单现实:公告发布时市场疲软,风险偏好低迷,比特币面临压力。
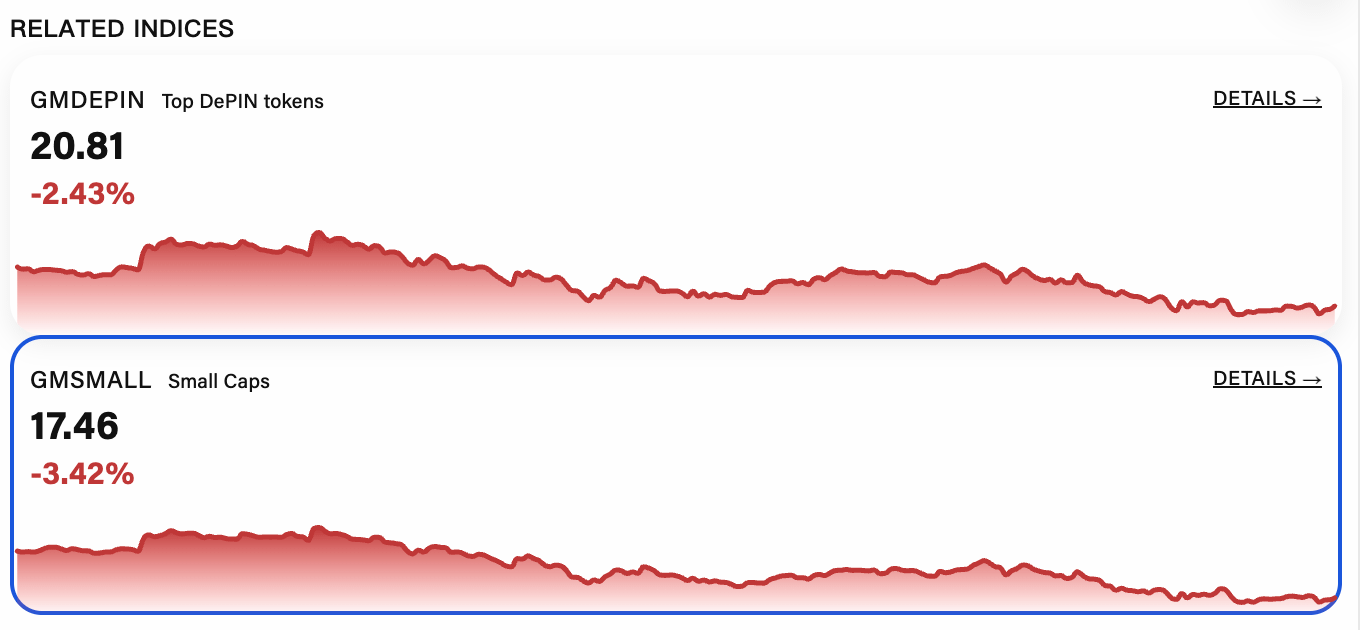
更重要的是,代币经济学并没有在一夜之间改变。「目前,在经济效益真正体现在协议中之前,资深持有者往往不会做出反应,」RockawayX 的合伙人兼首席增长官 Samantha Bohbot 说道。Pai 表示同意,他认为如果协议现金流与代币持有者之间没有持久的联系,反应将是平淡的——事实也确实如此。
更广泛地说,即使协议表现出稳健的收入和总锁仓量(TVL),DeFi 代币的表现依然落后。为什么这种脱节一直存在?「这是一个悖论,」CoinFund 的 Brukhman 指出,大多数 DeFi 代币在历史上几乎没有收入捕获能力。「价值流向了流动性提供者(LP)和开发团队,而不是代币持有者,而持续的风险投资(VC)解锁时间表创造了持久的抛压。」他说道。「2025 年入场的机构资金在配置前要求现金流证明,他们选择性地购买(BTC、ETH),而不是广泛轮换到 DeFi 中。L1/L2 的碎片化进一步稀释了任何单一协议的价值捕获。」
几位投资者表示,清晰的价值捕获是关键。
「我们需要看到协议向其代币开启清晰的“费用开关”和价值捕获,同时发行方也需要更好的披露和更低的通胀,」Strobe Ventures 的管理合伙人 Thomas Klocanas 表示。「像(CLARITY 法案)这样的监管利好预计也将有助于吸引持续的资金,而机构流入通过提供流动性和验证进一步加速了这一过程。」
Brukhman 补充道,除了费用转换,VC 的解锁时间表必须放缓,收入必须规模化以支撑完全稀释估值(FDV),且围绕代币地位的监管透明度必须提高,以便机构配置者可以在没有合规风险的情况下持有。「最大的潜在催化剂是 DeFi ETF 的批准:Grayscale AAVE -2.66% 和 Bitwise。」他指出。
Dragonfly 的 Hadick 表示,监管限制迄今为止阻碍了协议收入与代币价格之间建立清晰、直接的关系。随着市场结构法案的通过,他预计这种联系将变得更加明确。
与此同时,Apollo Crypto(与阿波罗全球管理公司无关)的研究主管兼投资组合经理 Pratik Kala 表示,许多 DeFi 代币从市盈率(P/E)的角度来看似乎依然“估值过高”。在不点名具体项目的情况下,他指出一些项目的运作方式类似于传统银行,但市盈率却高达 80 倍。「市场总会在某个时刻找到平衡。」他说道。
治理捕获风险及潜在隐患
机构参与度的增长引发了一个自然的问题:这会导致权力集中吗?
几位投资者表示这种风险是真实的,而另一些人则认为,专业的治理参与可以增加纪律性和长期导向。
Keyrock 的 Hajian 表示,当今更大的治理问题不是集中,而是“冷漠”。他说,DAO 的投票参与度通常仅为个位数。他补充道,机构参与者在传统市场中的投票率往往高得多,他们可以提高监督水平并改善提案质量。
至于这些 TradFi 举动可能出现什么问题,监管仍是最大的风险。几位投资者警告称,当前的监管环境取决于政府。如果政策发生逆转,或将收入分成代币更激进地归类为证券,可能会迫使机构撤退,或迫使协议变得更加“许可制”。
「未来的 SEC 主席可能会将带有费用转换的治理代币重新归类为证券,」Hajian 说道。「关于市场结构的(CLARITY 法案)尚未通过(尽管可能性很大)。」
「我们必须让(CLARITY 法案)落地!」Brukhman 说道。
更多 TradFi 公司会跟进吗?
大多数投资者预计会有更多 TradFi 公司购买 DeFi 代币,但会非常挑剔,重点关注蓝筹协议。
普遍观点认为,未来的购买也将与产品策略挂钩,而非投机。已经在构建代币化产品或链上基础设施的公司被认为是最有可能的下一个行动者。
Pai 表示,富达投资(Fidelity Investments)、富兰克林邓普顿(Franklin Templeton)、高盛和摩根大通可能会在与其结算或流动性策略一致的地方配置头寸。Hajian 指出,高盛、纽约梅隆银行(BNY Mellon)、富兰克林邓普顿和 Cantor Fitzgerald 是潜在的下一批参与者。Klocanas 提到了摩根大通、摩根士丹利、富达、富兰克林邓普顿、骏利亨德森(Janus Henderson)和 Visa 也是候选者。Brukhman 猜测富达、富兰克林邓普顿和道富银行(State Street)是可能的行动者,而摩根大通更有可能自己构建而不是购买代币。
在协议方面,投资者表示活动将集中在与稳定币、代币化现实世界资产(RWA)和交易基础设施相关的流动性强的大型协议上。鉴于 Aave 在借贷领域的规模、机构集成以及不断演进的价值捕获机制,Hajian 和 Brukhman 都提到了它。其他被提及的名字包括机构信用的 Maple Finance,稳定币领域的 Sky 和 Ethena(据 Klocanas 称),而 Brukhman 则指向了 Sky 和 EtherFi。
虽然这些举动目前大多与战略合作伙伴关系或工作关系挂钩,但 Hadick 表示,他最终预计 TradFi 公司会「在没有明确战略关系的情况下投资 DeFi 协议」。