
On dit : “Dans le cercle des devises, l'avidité pour les taux d'intérêt élevés, le capital devient cendres ; sur le marché obligataire, on cherche la stabilité, même après un siècle, il peut être divisé par deux. La faux du monde appartient à une seule famille, ne coupe que ceux qui ne comprennent pas.”
Famille, bon matin, bon après-midi, bonsoir à tous. Je suis pharmacien. Beaucoup de gens, en voyant “taux annualisé %”, traduisent automatiquement dans leur tête : gagner de l’argent en restant allongé. Mais la vérité la plus cruelle du marché est que les intérêts ne sauveront jamais le capital. Une fois que le prix des devises commence à baisser, les intérêts ne sont au mieux qu'un analgésique, ce n'est absolument pas une résurrection. Nous avons vu le scénario de la chute à zéro sur LUNA/UST et sur divers plans à taux d'intérêt élevés. Aujourd'hui, nous allons parler de la mise en gage à haut rendement dans le cercle des devises et des obligations à long terme de Wall Street, et vous découvrirez que c'est exactement le même piège.
Acte I : le “drame centenaire” de Wall Street — des obligations d’État en baisse de 70 %
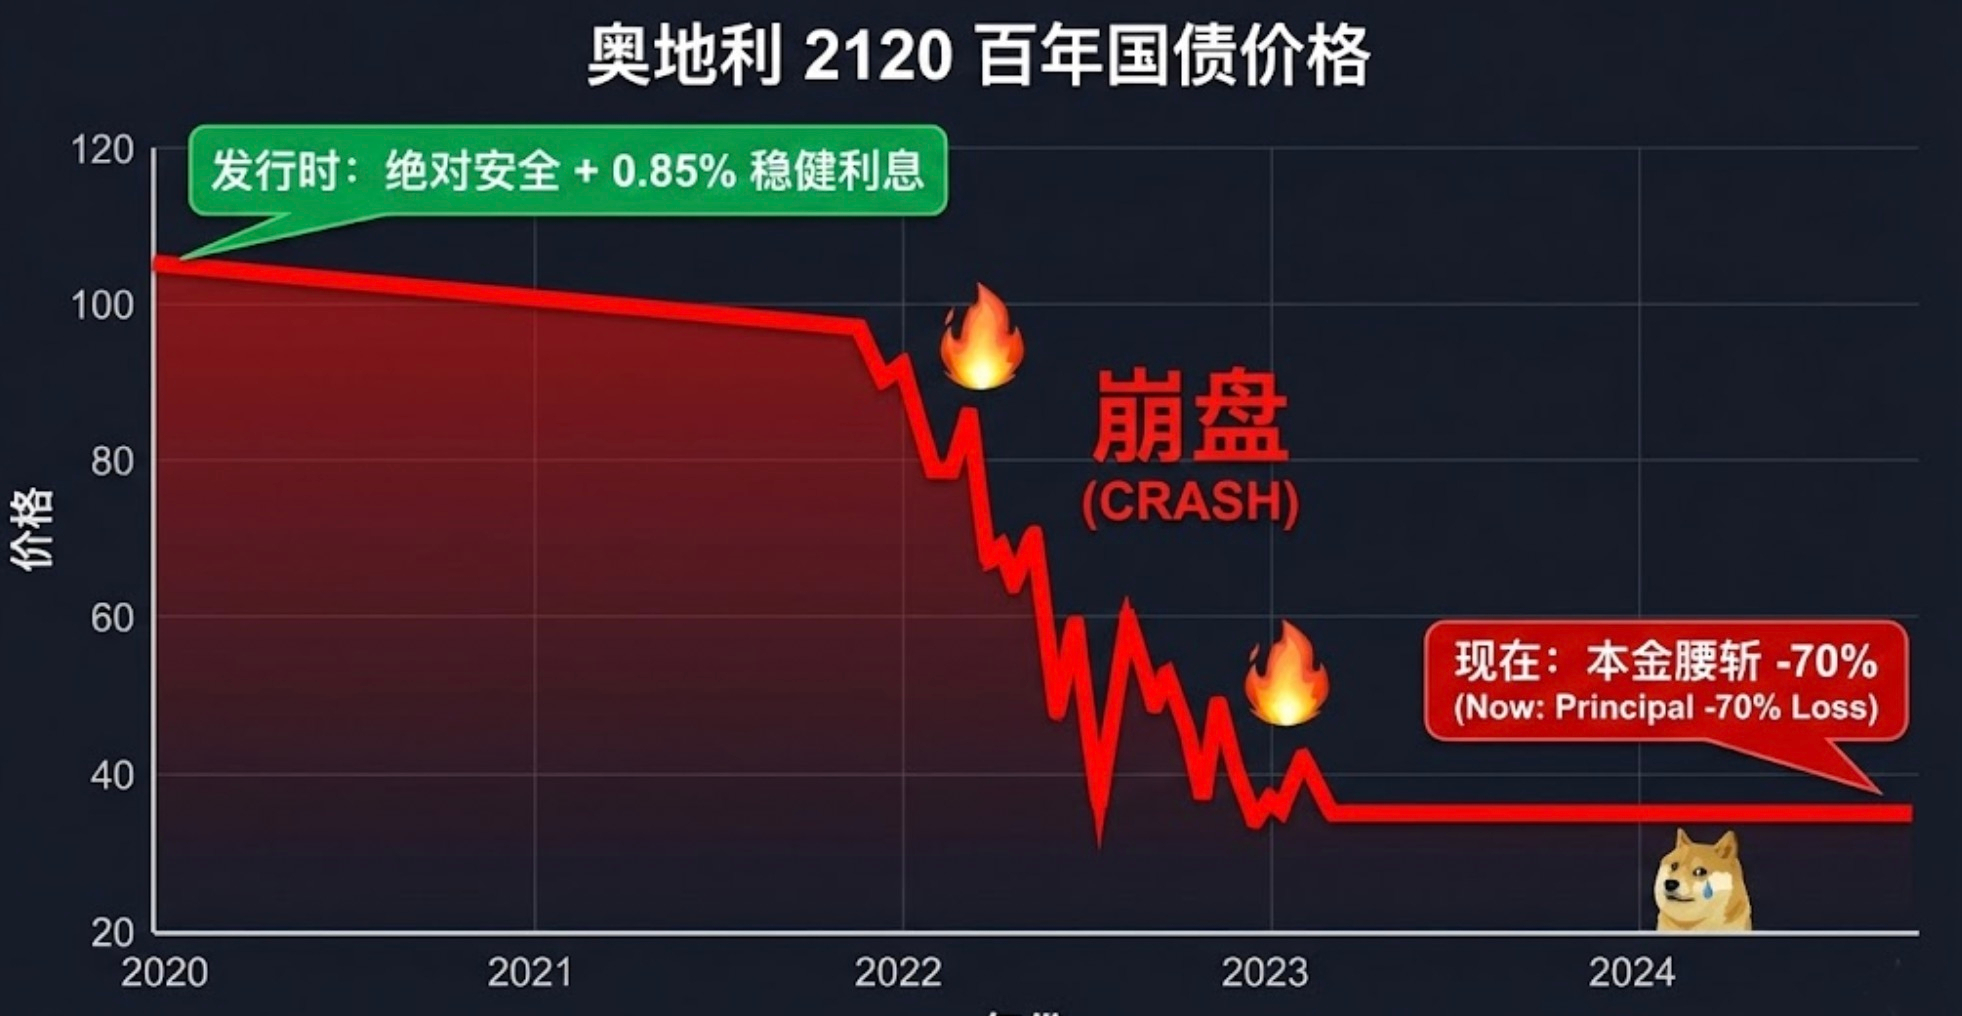
D’abord, regardez une grosse actualité. Récemment, Wall Street discute de l’« obligation centenaire » de Google et de celle de l’Autriche. Le gouvernement autrichien a émis en 2020 (ère de taux bas) une obligation d’État dont l’échéance est… 100 ans plus tard.
• À l’époque : argument de vente : caution/credit de l’État, donc “sûr à 100 %”, et un intérêt de 0,85 %.
• La tournure actuelle : après seulement 4 ans, ça devient du « papier sans valeur ». Le prix de négociation est aujourd’hui à peine autour de 30 % de la valeur nominale.
• Qu’est-ce qui s’est passé ? Vous investissez 100 yuans ; pour gagner quelques centimes d’intérêt, le principal, lui, a d’abord perdu 70 yuans.
Voilà le “tueur de duration” : plus l’échéance est longue, plus le levier est grand. Si les taux montent ne serait-ce qu’un peu, le prix s’effondre comme une avalanche. Vous tenez un petit coupon fixe, mais vous portez le risque de volatilité—du niveau d’une action, voire pire, celui des “shitcoins du jour”.
Acte II : Opérations dans le monde des cryptos — l’histoire tragique d’UXLINK et de Dusk
Cette histoire vous rappelle quelque chose ? C’est exactement le genre de scénario qu’on joue déjà dans la crypto. Remettons les choses au clair : le jalonnement, ce n’est pas comme déposer à la banque ; c’est, en essence, une position orientée. Mauvais point d’entrée : même si l’annualisé est énorme, vous ne faites que rester “en attente” au plus haut.
Cas 1 : l’“embuscade” du haut rendement de UXLINK Le scénario le plus typique avec UXLINK est le suivant : à l’époque, beaucoup de gens sont entrés à un prix élevé, excités en voyant 365 % APY. Et après ? Quand le prix corrige, le calcul au bilan devient implacable : les intérêts sont bien versés chaque jour, mais le principal chute dix fois plus vite que les intérêts distribués. Finalement, on comprend : utiliser de petits intérêts pour couvrir une grande faux en train de tomber, ça n’a aucune probabilité de succès. Vous pensez “t’arracher du cash”, mais en réalité vous utilisez le principal pour payer les frais d’émission pour le projet.
Cas 2 : la stratégie d’opération de Dusk Même crypto, certains gagnent et d’autres perdent : tout dépend de la stratégie. Les gens qui savent vraiment faire ne misent pas une “cotation de long terme” à l’endroit le plus surchauffé, émotionnellement. Par exemple, moi pour Dusk, j’ai d’abord vendu vers 0,22. À ce moment-là, le ratio risque/rendement est extrêmement mauvais : la hausse est incertaine, et la chute, elle, arrive très vite. Attendez qu’il revienne dans une fourchette acceptable, par exemple 0,08–0,10, puis redémarrez le jalonnement. L’idée : faire baisser d’abord le coût, puis extraire la valeur temps grâce au jalonnement. Sinon, c’est rester en “attente au plus haut” : l’“annualisé” te verse un salaire pour te consoler.
La “méthode du pharmacien” : le jalonnement n’est pas la ligne de contrôle du risque. Il faut impérativement écrire des règles à l’avance : sortir si on casse le niveau, sortir si les fondamentaux se dégradent, sortir en cas d’anomalie d’émission. Si vous ne pouvez pas retirer en cas de verrouillage, utilisez des contrats pour ouvrir des positions short afin de couvrir. Sinon, si la tendance se détériore, vous vous retrouvez dans la forme la plus dangereuse d’auto-illusion : « Ça va, j’ai un annualisé. » Quand vous reprenez conscience, c’est souvent : l’“annualisé” encaissé au maximum, mais le principal coupé de moitié.
Acte III : bataille de protection familiale — convaincre les personnes âgées de ne pas acheter de longues obligations
Enfin, ramenons cette logique à la réalité. Récemment, en Chine, beaucoup de retraités ont déchaîné leur demande pour des obligations d’État spéciales à 30 ans et 50 ans. Les anciens pensent : « Obligation d’État = compte bancaire ». Il faut absolument le dire aux membres de votre famille, surtout aux personnes âgées : ne leur achetez jamais ces obligations d’État ultra-longues !
1. Ce n’est pas un compte bancaire : un dépôt bancaire se retire quand on veut, tandis que les obligations longues pour se revendre doivent être vendues sur le marché.
2. Ça va plonger : en ce moment, les taux d’intérêt en Chine sont bas ; mais si à l’avenir les taux remontent comme aux États-Unis, le prix de cette obligation à 30 ans chutera, comme pour l’obligation autrichienne.
◦ Imaginez : une personne âgée a urgemment besoin d’argent pour se soigner ; elle vend à la banque. Elle découvre que sur 100 yuans de principal, il ne reste plus que 70 yuans. Le corps de la personne âgée pourrait-il supporter ça ?
3. L’inflation, tueur invisible : pour rembourser leurs dettes, des politiciens occidentaux tolèrent souvent l’inflation afin d’en diluer le poids. Vous verrouillez un taux d’intérêt sur 30 ans ; au bout de 30 ans, l’argent de “tout à l’heure” ne vaudra déjà presque plus rien.
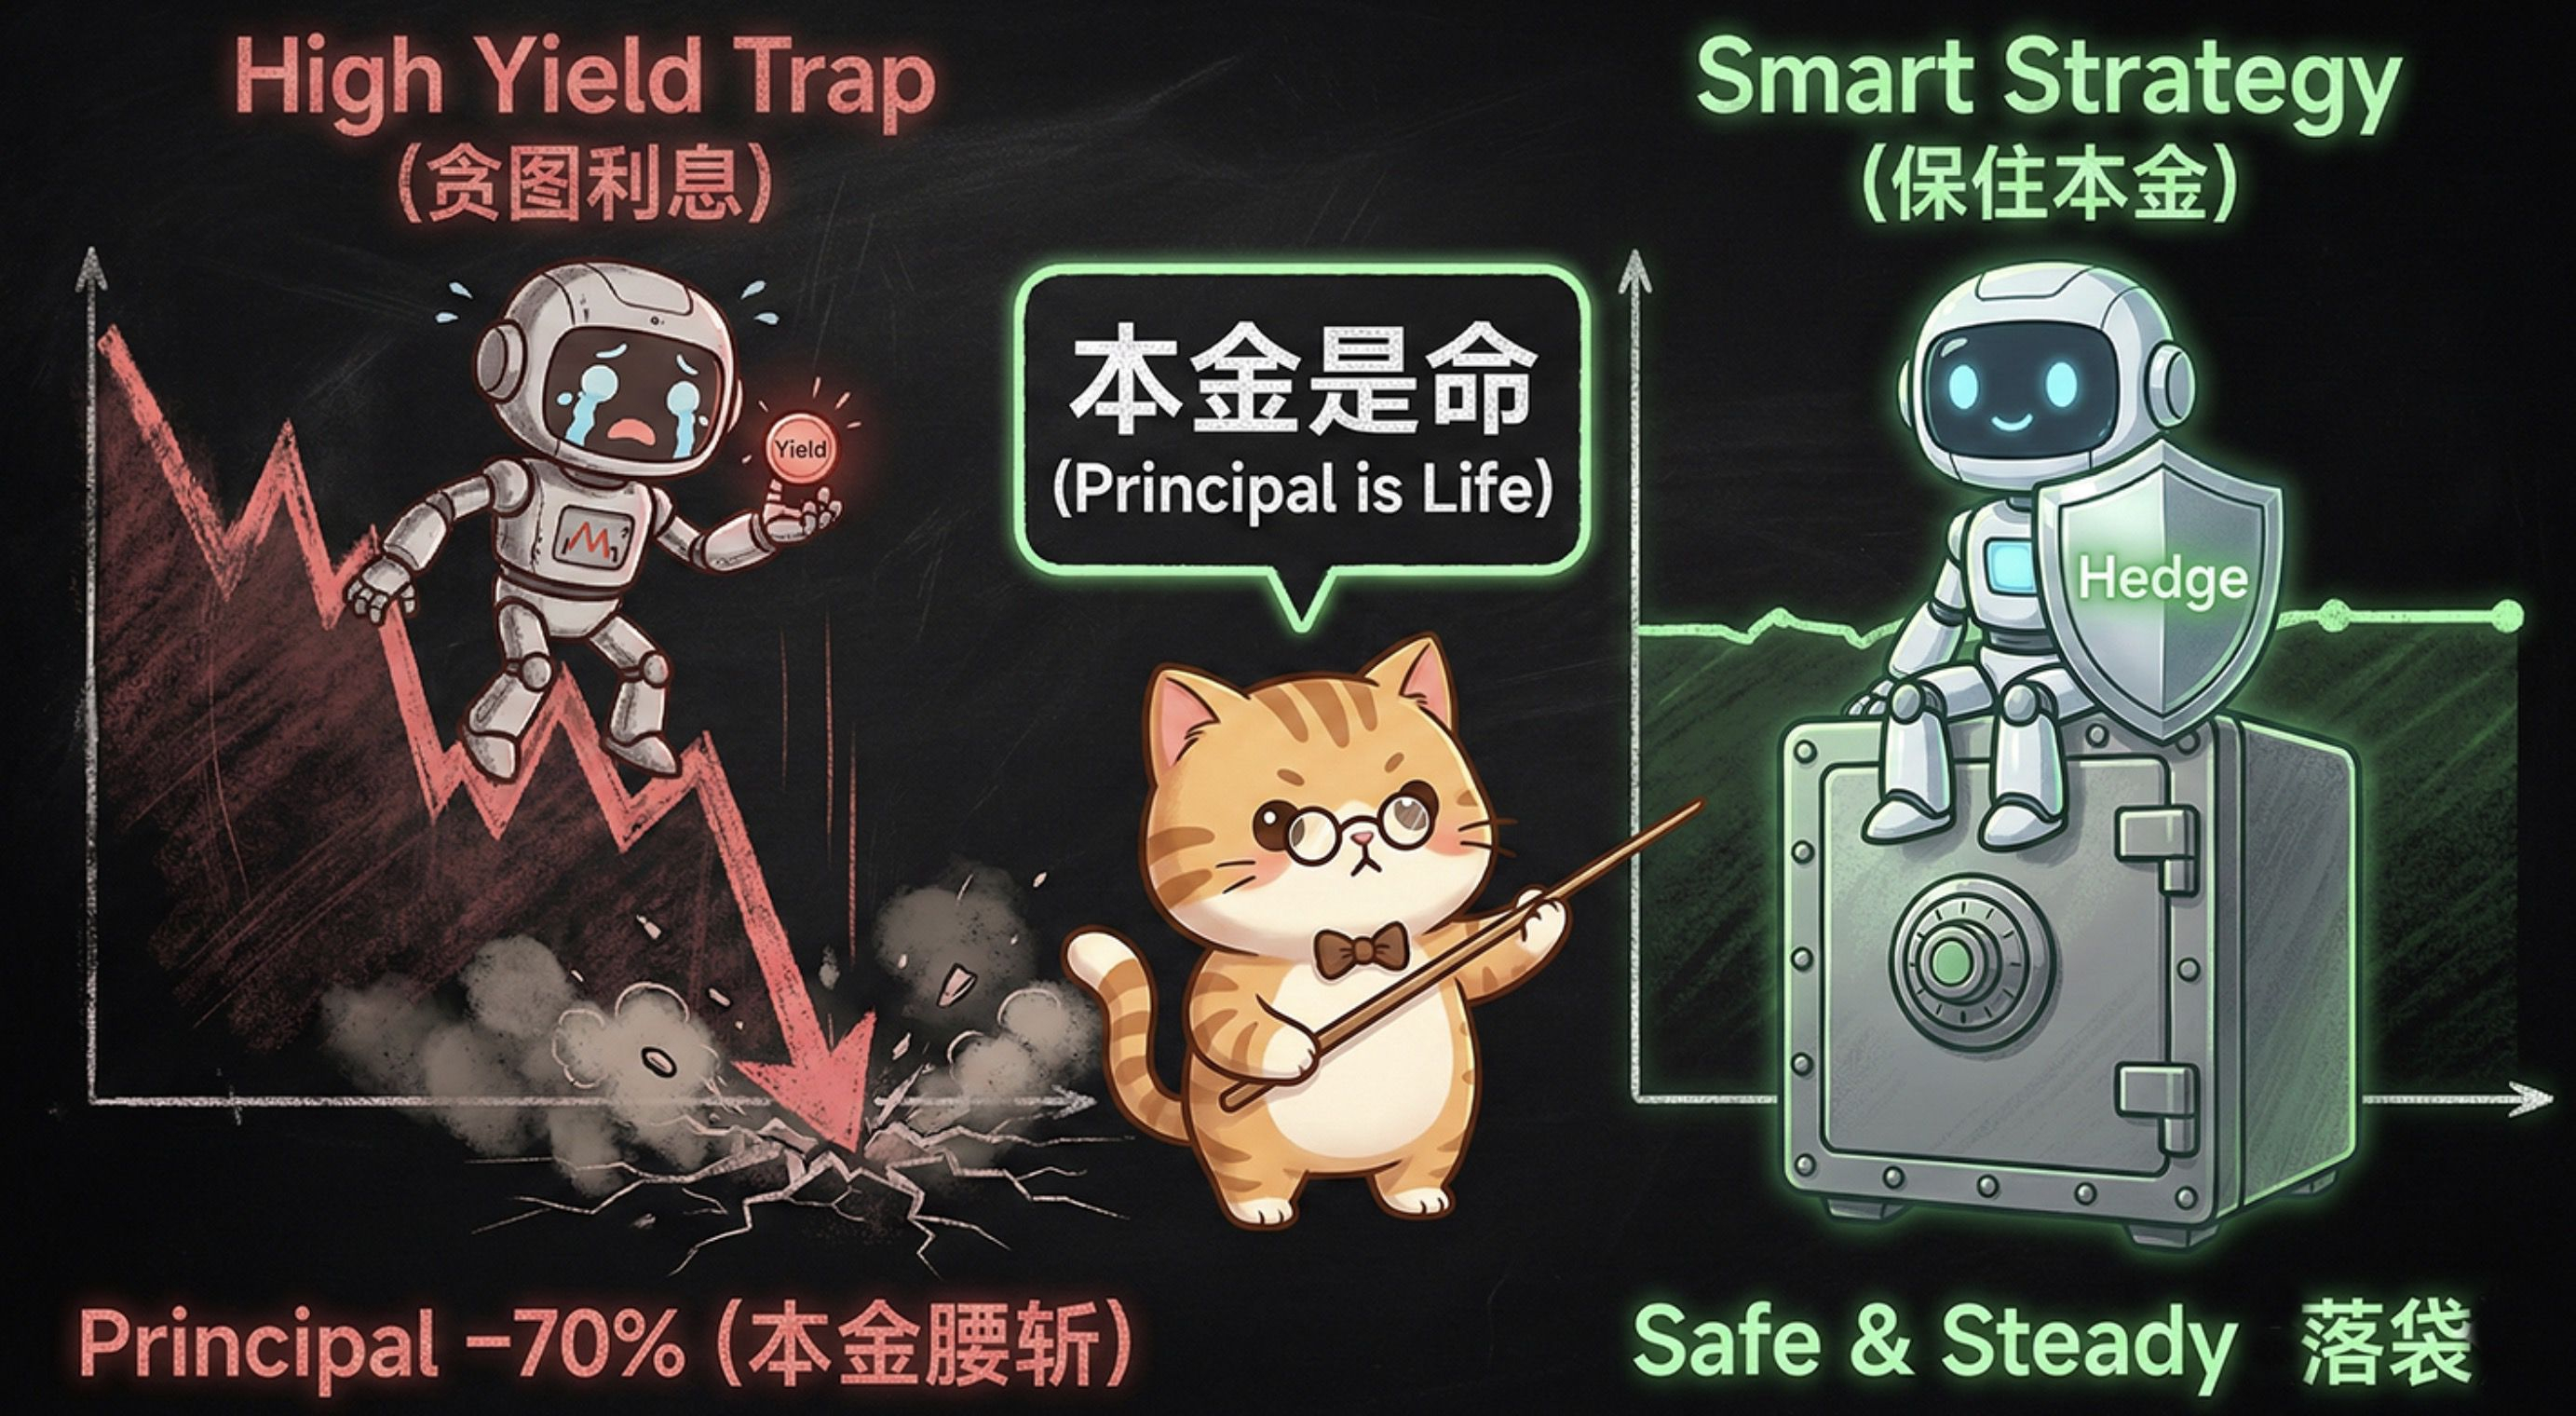
« Sans stratégie, ne touchez pas au jalonnement à haut rendement ; sans couverture, n’achetez pas des obligations “centenaires” à très long terme. »
• Dans le monde crypto : les intérêts ne sont pas une amulette. Pour vous sauver, il n’y a que trois choses : les points d’entrée, les règles, et la couverture (hedge).
• À la maison : dites à vos parents qu’il faut acheter des obligations d’État seulement à court terme (3 ans/5 ans). Celles qui durent des dizaines d’années servent à la comptabilité des compagnies d’assurance, pas à financer la retraite des gens du commun.