


Auteur : A Fox in Web3, KOL crypto
Traduit par : Felix, PANews (cet article a été abrégé)
La finance décentralisée (DeFi) est souvent comparée à la finance traditionnelle (TradFi) et est devenue un domaine vaste et en croissance exponentielle dans le Web3. Les objectifs de la DeFi s'alignent étroitement avec l'idée souvent entendue dans le domaine de la cryptographie de "fournir des services bancaires à ceux qui n'ont pas de compte bancaire".
La promesse de fournir des services financiers mondiaux sans banque est un objectif noble, et une grande partie de l'attrait du Web3 en découle. Cet article vise à examiner les développements de la DeFi au cours de l'année écoulée sous un angle actuel.
Aperçu

La valeur totale verrouillée (TVL) atteint 94,6 milliards de dollars : dans tous les protocoles DeFi, la quantité de fonds verrouillés est énorme. Cependant, compte tenu de la capitalisation boursière totale de l'ensemble du domaine de la cryptographie d'environ 2,8 billions de dollars, cela ne représente qu'environ 3,3 %, il y a donc encore beaucoup de place pour la croissance. Depuis l'année dernière, le TVL a augmenté d'environ 1,5 fois, atteignant environ 65,4 milliards de dollars, mais en tant que part de l'espace cryptographique, il reste relativement stable, car il représentait auparavant 3,5 %.
Les graphiques de DeFiLlama commencent en juin 2018, soit moins de 7 ans, indiquant clairement que la DeFi est encore à ses débuts. Cependant, en novembre 2021, le TVL DeFi a atteint un pic historique de 176 milliards de dollars. Nous espérons que le TVL atteindra à nouveau ce sommet.
Aave et Lido ont un TVL de 35,6 milliards de dollars : actuellement, plus de 37 % du TVL DeFi est constitué d'ETH mis en jeu dans Aave et Lido. Cela montre qu'Aave et Lido dominent tous deux. L'année dernière, Lido était en tête, mais Aave a ensuite pris le dessus. De plus, la plupart des activités DeFi se déroulent sur Ethereum, qui reste la blockchain la plus importante.
La capitalisation boursière des stablecoins atteint 236 milliards de dollars : les stablecoins représentent plus de 8,3 % du marché cryptographique de 2,8 billions de dollars, soit plus de deux fois celle de la DeFi. Le taux de croissance des stablecoins continue de dépasser celui du TVL DeFi, indiquant qu'ils ont réellement atteint un ajustement produit-marché.
Les données de DeFiLlama sont extrêmement riches, voire écrasantes. Ci-dessous, nous explorons davantage certaines catégories et analysons les points clés.
Principales blockchains

Actuellement, Ethereum reste le principal acteur de la DeFi, représentant 52 % du TVL, bien que cela ait diminué par rapport à 58,3 % l'année dernière. Solana, avec 8 % de TVL, est devenue le deuxième concurrent, mais reste plus de 6 fois plus petite qu'Ethereum.
Solana et BSC ont respectivement remplacé Tron pour devenir la deuxième et la troisième plus grande blockchain publique, reléguant Tron de la deuxième à la quatrième place. Le nombre d'adresses actives pour ces trois est bien supérieur à celui d'Ethereum, Solana ayant plus de 4,3 millions d'adresses, contre seulement 442 000 pour Ethereum.
Ethereum possède le plus grand nombre de protocoles DeFi, avec actuellement plus de 1320, contre plus de 960 l'année dernière.
Le réseau Bitcoin compte 58 protocoles DeFi enregistrés, contre 12 l'année dernière. Étant donné que Bitcoin n'est pas conçu pour les contrats intelligents, il représente toujours plus de 4 % du TVL DeFi, soit environ 3,8 milliards de dollars.
Protocoles de premier plan
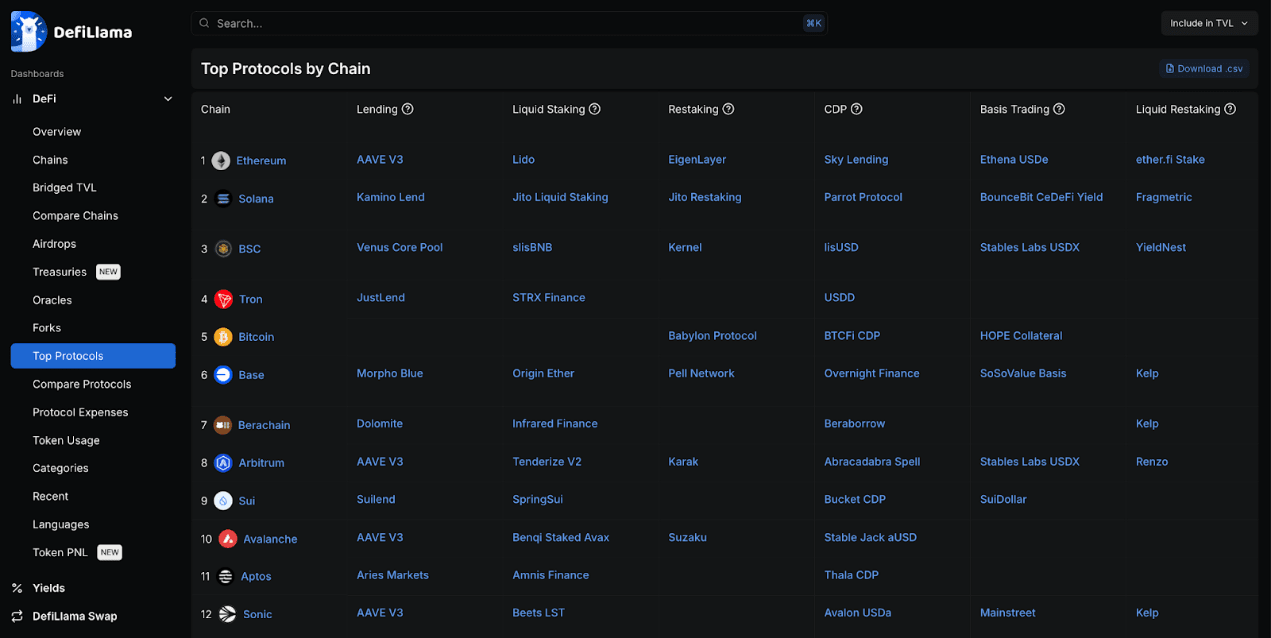
Il ne fait aucun doute qu'Aave est le principal protocole de prêt parmi plusieurs chaînes EVM telles qu'Ethereum, Sonic, Avalanche et Arbitrum, mais Morpho domine sur Base.
La plupart des blockchains ont leurs propres projets de prêt et de stablecoin. Avec de nombreuses blockchains majeures possédant leurs propres protocoles, le staking liquide continue de se développer, le plus grand participant étant Eigen Layer, mais le réseau Pell a la couverture la plus large.
Stargate est le principal protocole inter-chaînes dans le TVL multi-chaînes.
Les protocoles sur Ethereum dominent parmi les protocoles similaires grâce à leur énorme volume de transactions DeFi.
Catégorie de protocole

Le TVL des prêts, des ponts inter-chaînes et du staking liquide est le plus élevé, avec une différence relativement faible entre eux, se situant entre 42 et 37 milliards de dollars. L'année dernière, le staking liquide était de loin en tête, mais la différence s'est réduite, avec des prêts et des ponts inter-chaînes qui ont maintenant rattrapé.
Aave représente 44 % de tous les prêts, tandis que Lido représente 43 % de tous les staking liquides, ces deux protocoles étant ceux avec le plus haut TVL de l'ensemble du domaine DeFi jusqu'à présent.
Le TVL des DEX est beaucoup plus faible, environ 18 milliards de dollars, dont les principaux protocoles sont Uniswap, Curve et PancakeSwap, qui fonctionnent chacun sur plus de 9 chaînes EVM. Même si le TVL est faible, c'est la partie la plus rentable, avec des frais de transaction atteignant 5,9 millions de dollars au cours des 24 dernières heures. Avec un effet de gain aussi important, il n'est pas surprenant que le DEX compte plus de 1600 protocoles.
La catégorie des ponts inter-chaînes est principalement dominée par des équivalents de Bitcoin emballés tels que WBTC et Binance Bitcoin.
Fondation et Trésorerie

La taille de la trésorerie détenue par la Fondation Ethereum est légèrement supérieure à la moitié de son niveau d'il y a un an et a connu une forte baisse. Pendant ce temps, Mantle possède une grande trésorerie, mais est principalement évaluée en jetons propres.
Certains projets liés à Ethereum dominent également par la taille de leur trésorerie totale, comme Aave, ENS, Lido et Sky. Cependant, ils détiennent également majoritairement leurs propres jetons.
Si l'on ne tient pas compte des jetons propres, le classement est encore plus inégal. Cependant, peu de trésoreries sont principalement composées de stablecoins, donc elles sont principalement affectées par la volatilité du marché.
Rendement
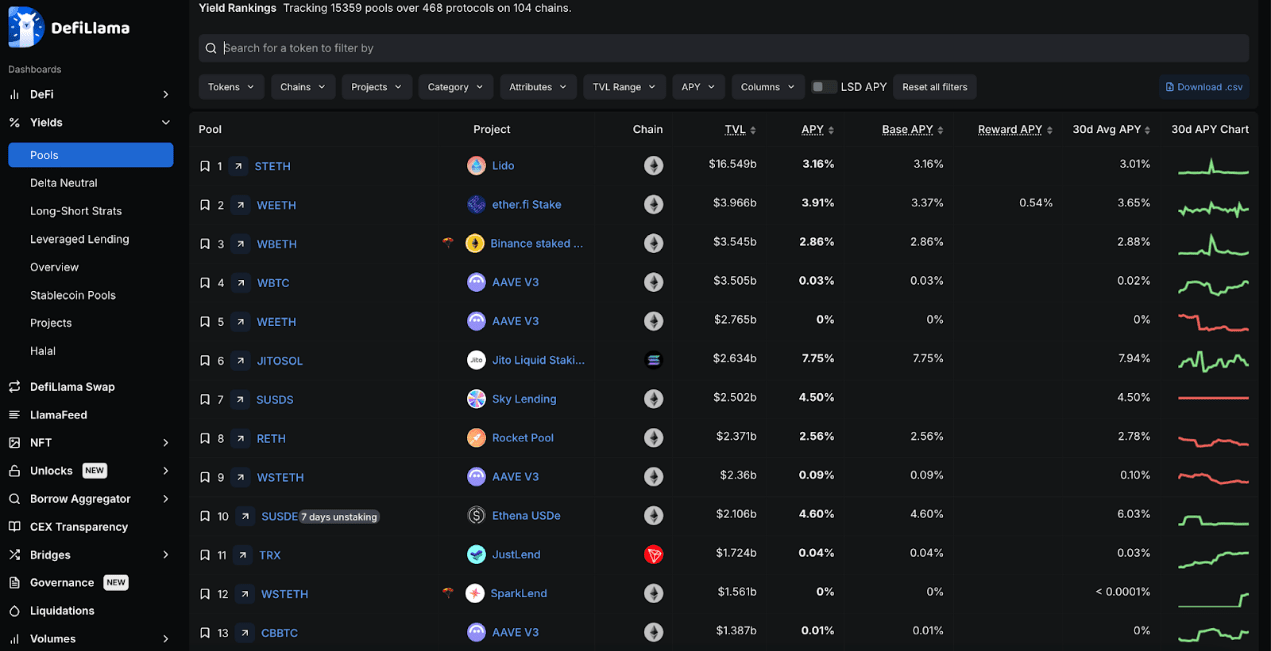
La plupart des joueurs placent leurs fonds dans Lido pour obtenir des rendements, ce qui peut être dû à la confiance que la plupart des gens ont dans ETH en tant qu'outil de stockage de valeur à long terme, et Lido domine également dans le staking liquide. D'autres protocoles de staking liquide basés sur ETH dominent également, comme ether.fi.
Le rendement de staking SOL de JitoSOL atteint 7,75 %, surpassant tous les autres produits de rendement de premier plan. Les taux d'intérêt annuels de SOL chez Marinade et Jupiter sont même plus élevés, environ 9 %.
Sky Lending est le choix de stablecoin à faible risque avec le plus de TVL, son stablecoin SUSDS détient plus de 2,5 milliards de dollars, avec un rendement de 4,5 %.
DeFiLlama suit plus de 15 000 pools de liquidité parmi 468 protocoles sur 104 blockchains.
Frais

Les stablecoins de Tether et Circle sont jusqu'à présent les plus grands générateurs de frais dans le domaine de la cryptographie. Tether a généré plus de 5,8 milliards de dollars de revenus au cours de la dernière année.
Au cours de l'année dernière, les frais de gaz sur Ethereum restent l'une des principales manières de dépenser des frais, avec un total de frais similaire à celui de Circle, respectivement 1,3 milliard de dollars et 1,6 milliard de dollars. Cependant, les frais d'Ethereum sont en forte baisse, n'atteignant même pas le top 15 au cours des 30 derniers jours. Cependant, les protocoles basés sur Ethereum Lido et Uniswap continuent de générer des frais élevés.
L'écosystème des frais de Solana a connu la croissance la plus rapide l'année dernière, Jito, Raydium et Pump.fun ont tous généré d'énormes frais. Cela est probablement principalement dû à la forte augmentation des memecoins sur Solana.
Depuis l'année dernière, les frais de Bitcoin ont diminué d'environ la moitié, et avec l'émergence de nombreux autres concurrents sur le marché des frais, le classement de Bitcoin est passé de la deuxième à la 14e place.
Stablecoins

La capitalisation boursière totale des stablecoins a presque doublé, passant de 136 milliards de dollars l'année dernière à 235 milliards de dollars actuellement. Cependant, USDT et USDC dominent toujours, représentant respectivement 62 % et 26 %, totalisant 88 % du marché.
La plus forte augmentation de part de marché est celle de l'USDe d'Ethena, qui, bien qu'elle n'ait pas été lancée il y a un an, est maintenant devenue la troisième plus grande stablecoin, occupant 2 % de part de marché.
Sky a émis le jeton USDS, rompant avec la domination de DAI. Cependant, après avoir fusionné la capitalisation boursière de DAI et USDS, Sky détient 3,5 % de part de marché, restant le troisième acteur du marché.
USDT, USDC, DAI/USDS et USDe représentent ensemble environ 93 % du marché des stablecoins, avec une capitalisation boursière supérieure à 220 milliards de dollars.
Le fonds BUIDL de BlackRock représente des nouveaux entrants, indiquant que TradFi souhaite également se tailler une part de ce marché.
Financement

Le domaine DeFi a levé plus de 113 milliards de dollars de financement, avec un total de 6129 rondes de financement. Le montant de financement a atteint un pic à la fin de 2021 et au début de 2022, mais croît rapidement actuellement, dépassant 3,5 milliards de dollars rien que le mois dernier.
FTX et Celsius sont l'un des plus grands projets de financement dans le domaine de la DeFi, levant respectivement 900 millions de dollars et 750 millions de dollars, et sont également l'un des plus grands échecs dans ce domaine. Le cas d'EOS est similaire, avec 4 milliards de dollars de financement qui n'ont presque pas été réalisés.
Pirater

Le domaine DeFi a subi plus de 11,2 milliards de dollars de piratages, dont 25 % proviennent de ponts inter-chaînes, le reste provenant d'autres entreprises et protocoles DeFi.
En février de cette année, ByBit a subi un piratage, le plus grand piratage unique de l'histoire de la cryptographie, avec des pertes de plus de 1,4 milliard de dollars. Le deuxième plus grand piratage a eu lieu en 2022, avec une attaque contre le réseau Ronin entraînant une perte de 624 millions de dollars.
Le groupe nord-coréen Lazarus est responsable de ces deux piratages, devenant le plus grand groupe de hackers dans le domaine de la cryptographie.
La plupart des piratages à grande échelle se produisent dans l'écosystème Ethereum, probablement parce que la majeure partie de la liquidité DeFi est concentrée dans l'écosystème Ethereum.
Résumé
Dans l'ensemble, le volume de transactions DeFi est toujours principalement dominé par Ethereum et son écosystème EVM (avec de nombreux L2), et c'est de là que la DeFi a émergé.
Solana a connu une forte croissance au cours de la dernière année, rattrapant son retard, tandis que Bitcoin commence également de manière inattendue à développer son propre écosystème DeFi, bien qu'il ne soit pas destiné à être une plateforme de contrats intelligents. L'écosystème Tron semble déjà en retard par rapport à d'autres écosystèmes, mais Tron reste un point névralgique important pour les activités de stablecoin.
Lectures connexes : Abrogation de la loi sur les courtiers, attaque de gouvernance CAKE... 10 réflexions récentes sur la DeFi