


Auteur : ChandlerZ, Foresight News
En avril 2025, le marché des cryptomonnaies est de nouveau plongé dans le sang et la tempête. Le gouvernement Trump a de nouveau sorti le gros bâton des tarifs douaniers, faisant chuter brutalement le moral des marchés financiers mondiaux. Le Bitcoin a chuté de plus de 10 % en deux jours, tandis qu'Ethereum a même plongé de 20 % en un moment, avec un montant liquidé atteignant 1,6 milliard de dollars en 24 heures. Comme lors de plusieurs effondrements historiques passés, cette scène a de nouveau suscité une anxiété collective : « Est-ce la fin, ou le début d'un nouvel effondrement ? »
Mais si nous regardons l'histoire du marché de la cryptographie, nous verrons que ce n'est pas la première fois que tout le monde pense que « c'est fini cette fois-ci ». En fait, chaque fois qu'une peur extrême survient, elle n'est qu'une onde unique dans cette courbe d'actifs. De « 312 » à « 519 », de la panique financière internationale de 2020 à la réaction en chaîne de l'effondrement de crédit FTX qui a déclenché le « moment Lehman de la cryptographie », jusqu'à cette crise tarifaire.
Le scénario du marché se répète sans cesse, mais la mémoire des investisseurs reste toujours courte.
Cet article se basera sur des données réelles pour reconstruire le « terrain de jeu du marché » des quatre précédentes chutes historiques, en comparant les pourcentages de baisse, les indicateurs d'émotion et le contexte macroéconomique, tentant d'extraire une piste de régularité pouvant être rétroactive et prévisible à partir de ces moments extrêmes : comment le marché de la cryptographie supporte-t-il la pression lorsque le risque se présente ? Comment se reforme-t-il à chaque choc systémique ?
Aperçu des chutes historiques : un scénario familier, des déclencheurs différents
Au cours des cinq dernières années, le marché de la cryptographie a traversé au moins quatre chutes systémiques, dont les déclencheurs respectifs étaient différents, mais qui ont toutes entraîné de fortes ajustements de prix et des réactions en chaîne sur et hors chaîne.
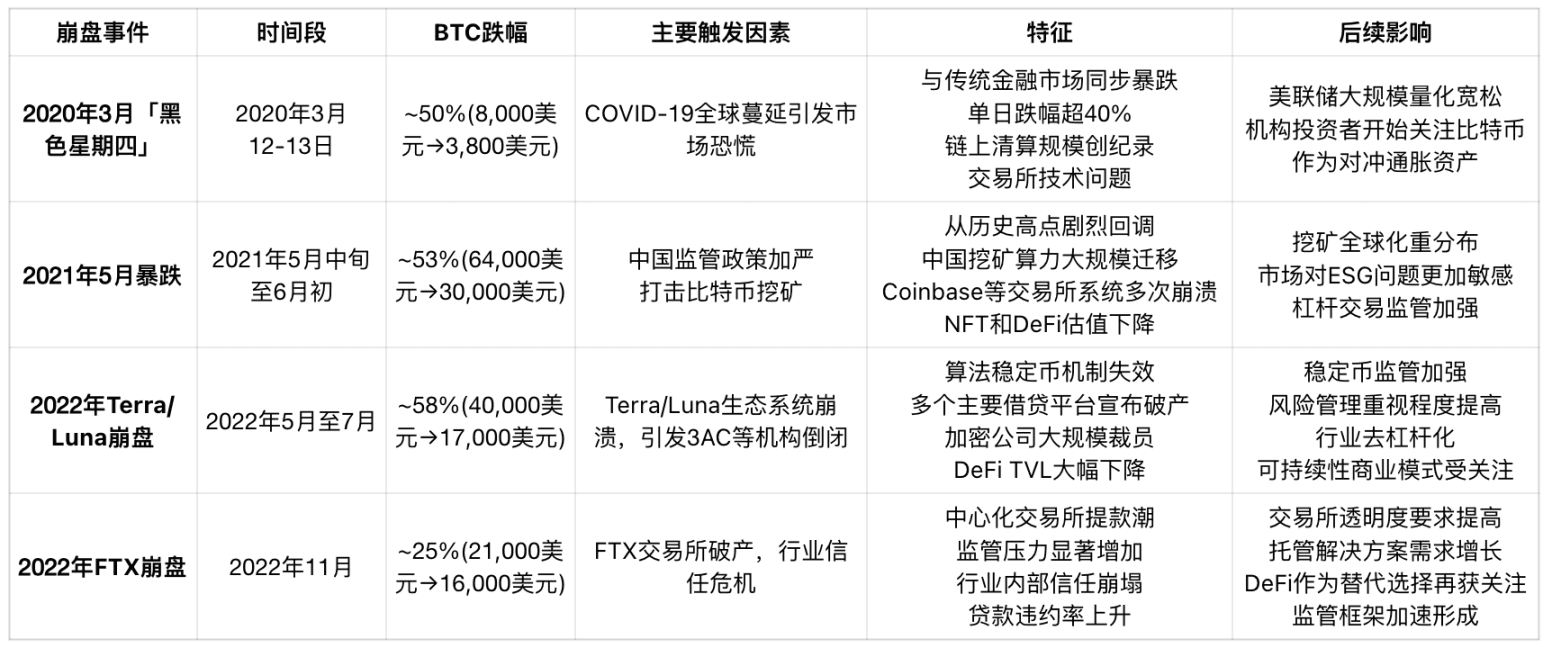
D'après les données, le « 312 » reste le plus sévère de l'histoire, le BTC et l'ETH ayant chuté de plus de 50 % ce jour-là. Le montant total liquidé a atteint 2,93 milliards de dollars, plus de 100 000 personnes ayant subi des liquidations, la plus grande liquidation unique s'élevant à 58,32 millions de dollars. Une telle ampleur de liquidation indique que les participants au marché à l'époque avaient généralement utilisé un levier élevé (comme 10 fois ou plus), et lorsque les prix ont chuté rapidement, le mécanisme de liquidation a été déclenché, aggravant davantage la pression de vente et formant un cercle vicieux.
En même temps, l'opération dramatique de BitMEX consistant à « débrancher le câble » pour suspendre le trading a exposé la fragilité de la liquidité du marché. D'autres plateformes de trading étaient également en désordre, l'écart de prix entre les plateformes pour le Bitcoin a atteint jusqu'à 1000 dollars, tandis que les robots d'arbitrage étaient inefficaces en raison des retards de trading et de la surcharge d'API. Cette crise de liquidité a conduit à un rapide fléchissement de la profondeur du marché, les ordres d'achat ont presque disparu, et la pression de vente a complètement dominé la situation.
BitMEX, en tant que plateforme ayant la plus grande position de vente à découvert à l'époque, son interruption de trading est devenue en fait une « bouée de sauvetage » empêchant le prix du Bitcoin de tomber complètement à zéro. Si BitMEX n'avait pas interrompu le trading, son épuisement de liquidité aurait pu faire chuter le prix près de zéro, entraînant un effondrement en chaîne sur d'autres plateformes.
L'effet domino sous le cygne noir
Le « 312 » n'est pas un phénomène isolé du marché de la cryptographie, mais un microcosme de la crise systémique mondiale début 2020.
L'effondrement paniqué des marchés boursiers mondiaux
Depuis le 19 février 2020, lorsque l'indice Nasdaq a atteint un niveau record de 9838 points, le sentiment du marché a chuté rapidement avec la propagation de la pandémie de COVID-19 à l'échelle mondiale. En mars, le marché boursier américain a connu une série de ruptures de circuits rares, avec trois déclenchements du mécanisme de rupture les 9, 12 et 16 mars, dont la chute du S&P 500 le 12 mars a atteint 9,5 %, enregistrant la plus forte baisse quotidienne depuis le « lundi noir » de 1987, tandis que l'indice de peur VIX a explosé à un niveau record de 75,47. Pendant ce temps, les trois principaux indices boursiers européens (allemand, britannique, français) et les marchés d'Asie-Pacifique (Nikkei, Hang Seng) sont également entrés en marché baissier technique, avec au moins 10 pays enregistrant une baisse de plus de 20 % de leurs indices boursiers.
La vente systématique sur les marchés de capitaux mondiaux s'est rapidement étendue à tous les actifs à risque, et les actifs cryptographiques tels que le Bitcoin et l'Ethereum ont également subi des ventes sans distinction dans ce contexte, avec une chute soudaine de l'appétit pour le risque du marché et une « résonance financière » fortement synchronisée entre les cryptomonnaies et les actifs traditionnels.
Le nettoyage du marché des matières premières
Le marché des matières premières traditionnelles a également subi un effondrement complet dans cette crise. Le 6 mars 2020, l'OPEP et la Russie n'ont pas réussi à parvenir à un accord sur la réduction de la production, et l'Arabie Saoudite a immédiatement lancé une guerre des prix, annonçant une augmentation de la production et une réduction des prix du pétrole, entraînant une chute du marché énergétique mondial. Le 9 mars, le pétrole brut américain (WTI) a chuté de 26 %, enregistrant la plus forte baisse depuis la guerre du Golfe en 1991 ; le 18 mars, le WTI est tombé en dessous de 20 dollars. La chute incontrôlée de ce « sang de l'économie mondiale » a intensifié les craintes des investisseurs quant à une profonde récession de l'économie mondiale.
De plus, des matières premières telles que l'or, le cuivre et l'argent ont également chuté simultanément, marquant la difficulté des « actifs refuges traditionnels » à couvrir la baisse du marché au début de la crise, alors que la panique de liquidité s'intensifiait progressivement.
La crise de liquidité en dollars et le paradoxe des actifs refuges
Avec la chute collective des prix des actifs mondiaux, la crise de liquidité en dollars s'est rapidement manifestée. Les investisseurs ont massivement vendu divers actifs pour obtenir des liquidités en dollars, poussant l'indice du dollar (DXY) à monter rapidement de 94,5 à 103,0 à la mi-mars, atteignant un niveau record en trois ans. Ce phénomène de « l'argent roi » a conduit à des ventes sans distinction de tous les actifs à risque, le Bitcoin n'ayant pas échappé à ce sort.
C'est une crise résultant d'un resserrement de la liquidité, d'une déconstruction du crédit et d'une pression émotionnelle s'accumulant, où les frontières entre le marché traditionnel et le marché de la cryptographie ont été complètement abolies.
Coup de massue politique : la tempête de répression en Chine de mai 2021
En mai 2021, le marché de la cryptographie a subi des dommages importants. Après avoir atteint un sommet historique de 64 000 dollars au début de mai, le prix du Bitcoin a été divisé par deux en l'espace de trois semaines, avec une baisse maximale de plus de 53 %. Cette chute n'était pas due à un défaut systémique sur la chaîne, ni à un choc direct du cycle économique macroéconomique, mais principalement à une série de politiques de régulation strictes mises en place par le gouvernement chinois.
Le 18 mai, le Comité de développement et de stabilité financière du Conseil d'État chinois a clairement déclaré qu'il devait « réprimer le minage de Bitcoin et les transactions », et le lendemain, plusieurs provinces ont successivement publié des mesures de régulation ciblées sur le minage, y compris les principales zones de regroupement de puissance de calcul comme la Mongolie intérieure, le Qinghai et le Sichuan. De nombreux champs miniers ont été contraints de fermer, et la puissance de calcul a rapidement quitté le réseau mondial, entraînant une baisse de près de 50 % de la puissance de calcul du Bitcoin en deux mois.
Parallèlement, les interfaces de comptes bancaires des plateformes de trading nationales ont été inspectées, les canaux OTC se sont resserrés, provoquant une pression de retour de fonds. Bien que les bourses majeures aient progressivement quitté le marché chinois depuis 2017, la « pression politique » a néanmoins suscité un sentiment de fuite vers la sécurité chez les investisseurs mondiaux.
Sur le plan de la chaîne, l'intervalle entre les blocs des mineurs a considérablement augmenté, le temps de confirmation d'un bloc passant de 10 minutes à plus de 20 minutes, la congestion du réseau entraînant une forte augmentation des frais de transfert. Simultanément, les indicateurs de sentiment du marché ont chuté de manière vertigineuse, et l'indice de peur et de cupidité des cryptomonnaies est entré dans une zone de « peur extrême », les inquiétudes des investisseurs quant à l'escalade continue des politiques devenant une force dominante à court terme.
Cette chute est le premier processus de reconstruction de la confiance auquel le marché de la cryptographie est confronté face à une « répression d'État ». À long terme, la migration de la puissance de calcul a également surpris en augmentant la part de la puissance de calcul en Amérique du Nord, devenant un tournant clé dans la transformation de la géographie du minage de Bitcoin.
Effondrement systémique en chaîne : la crise de confiance de Terra/Luna et DeFi
En mai 2022, l'UST, une stablecoin algorithmique de l'écosystème Terra, s'est décorrélée, déclenchant un « moment Lehman » dans le monde de la finance décentralisée. À l'époque, le Bitcoin était déjà passé d'un prix de 40 000 dollars au début de l'année à environ 30 000 dollars, et avec l'échec du mécanisme de l'UST, le prix de Luna est tombé à zéro en quelques jours, déséquilibrant rapidement l'écosystème DeFi, tandis que le prix du BTC chutait encore à 17 000 dollars, avec un ajustement se poursuivant jusqu'en juillet, avec une baisse maximale de 58 %.
L'UST était à l'origine la stablecoin algorithmique à la plus grande capitalisation du monde de la cryptographie, son mécanisme de stabilité reposant sur Luna comme actif de garantie. Lorsque le marché a commencé à douter de la capacité de l'UST à maintenir sa stabilité, la panique s'est rapidement répandue. Du 9 au 12 mai, l'UST s'est décorrélé, et le prix de Luna a chuté de 80 dollars à moins de 0,0001 dollar, et l'ensemble de l'écosystème s'est effondré en cinq jours.
Étant donné que la Luna Foundation Guard avait précédemment utilisé plus d'un milliard de dollars de réserves de Bitcoin pour soutenir la stabilité du taux de change de l'UST, mais n'a finalement pas pu empêcher l'effondrement, cette partie des actifs BTC a aggravé la pression sur le marché lors de la vente.
Cet effondrement a provoqué une réaction en chaîne : le grand fonds de couverture cryptographique Three Arrows Capital (3AC) détenait une grande position liée à l'UST et à Luna, et après l'effondrement, la chaîne de financement s'est rompue ; par la suite, plusieurs plateformes de prêt CeFi telles que Celsius, Voyager et BlockFi ont également connu des crises de retrait, entrant finalement dans des procédures de faillite.
En termes de performances en chaîne, les volumes de transfert d'ETH et de BTC ont fortement augmenté, les investisseurs essayant de se retirer de tous les protocoles DeFi à haut risque, entraînant une forte chute de la profondeur de plusieurs pools de liquidité en chaîne, et une flambée des glissements sur les DEX. Le marché entier est entré dans un état de panique extrême, l'indice de peur et de cupidité tombant à son plus bas niveau depuis des années.
C'est une « correction globale » du modèle de confiance interne du système de cryptographie, qui a ébranlé la viabilité de l'« stablecoin algorithmique » en tant que centre financier, tout en poussant les régulateurs à redéfinir le champ de risque des « stablecoins ». Par la suite, des stablecoins comme USDC et DAI ont progressivement mis l'accent sur la transparence des garanties et les mécanismes d'audit, et la préférence du marché a clairement changé de « l'incitation à la rentabilité » à « la sécurité des garanties ».
L'effondrement de la confiance : la crise de crédit hors chaîne déclenchée par l'effondrement de FTX
En novembre 2022, l'échange centralisé FTX, considéré comme un « ancre de confiance institutionnelle », s'est effondré du jour au lendemain, devenant l'un des événements « cygne noir » les plus choquants de l'histoire de la cryptographie après Mt.Gox. C'était l'effondrement du mécanisme de confiance interne, infligeant un coup dur à la base de crédit de l'ensemble de l'écosystème financier de la cryptographie.
L'événement a commencé par la fuite d'un bilan d'Alameda, révélant qu'il détenait une grande quantité de son propre jeton de plateforme FTT comme actif de garantie, suscitant des doutes généralisés sur la qualité des actifs et la solvabilité. Le 6 novembre, le PDG de Binance, Zhao Changpeng, a déclaré publiquement qu'il allait vendre sa position de FTT, et le prix du FTT a rapidement chuté, déclenchant une ruée bancaire de la part des utilisateurs hors chaîne. En moins de 48 heures, la plateforme FTX a été plongée dans une crise de retrait, incapable de rembourser les fonds des clients, et a finalement demandé une protection contre la faillite.
L'effondrement de FTX a directement tiré le prix du Bitcoin vers le bas, passant de 21 000 dollars à 16 000 dollars, avec une baisse de plus de 23 % en sept jours ; Ethereum est passé de près de 1600 dollars à moins de 1100 dollars. Le montant liquidé en 24 heures a dépassé 700 millions de dollars, bien que cela soit inférieur à l'ampleur de « 312 », mais comme cette crise s'est produite hors chaîne et a touché plusieurs plateformes majeures, la perte de confiance était bien plus importante que ce qu'un simple effondrement de prix pourrait refléter.
Sur le plan de la chaîne, le volume des échanges de USDT et USDC a fortement augmenté, les utilisateurs se retirant des échanges pour transférer leurs actifs dans des portefeuilles auto-hébergés. Les adresses actives des portefeuilles froids ont atteint un niveau record, et « Pas vos clés, pas vos pièces » est devenu le thème principal sur les plateformes sociales. Pendant ce temps, l'écosystème DeFi est resté relativement stable lors de cette crise, avec des protocoles sur la chaîne tels qu'Aave, Compound et MakerDAO n'ayant pas subi de risques systémiques, reflétant la validation préliminaire de la capacité de résistance de la structure décentralisée.
Plus significatif encore, l'effondrement de FTX a conduit les régulateurs mondiaux à réexaminer les risques systémiques du marché de la cryptographie. La SEC, la CFTC et plusieurs régulateurs financiers de pays ont lancé des enquêtes et des procédures d'audition, poussant des sujets de conformité tels que la « transparence des échanges », « la preuve de réserve » et « l'audit des actifs hors chaîne » à devenir des questions de premier plan.
Cette crise n'est plus une simple « fluctuation au niveau des prix », mais un transfert complet du « bâton de la confiance ». Elle oblige l'industrie de la cryptographie à revenir de l'optimisme superficiel des prix à un contrôle des risques basé sur des principes et à une gouvernance transparente.
Crise tarifaire de 2025 déclenchant une pression systémique extérieure
Contrairement aux crises internes du secteur de la cryptographie, comme l'effondrement de FTX, la récente chute du marché déclenchée par Trump en augmentant les « tarifs douaniers minimaux » a de nouveau reproduit les caractéristiques mondiales de la période « 312 ». Ce n'est pas l'effondrement d'une plateforme ou la perte de contrôle d'un actif, mais une panique financière systémique déclenchée par des conflits géopolitiques au niveau macroéconomique, des changements structurels dans le commerce mondial et l'incertitude des politiques monétaires.
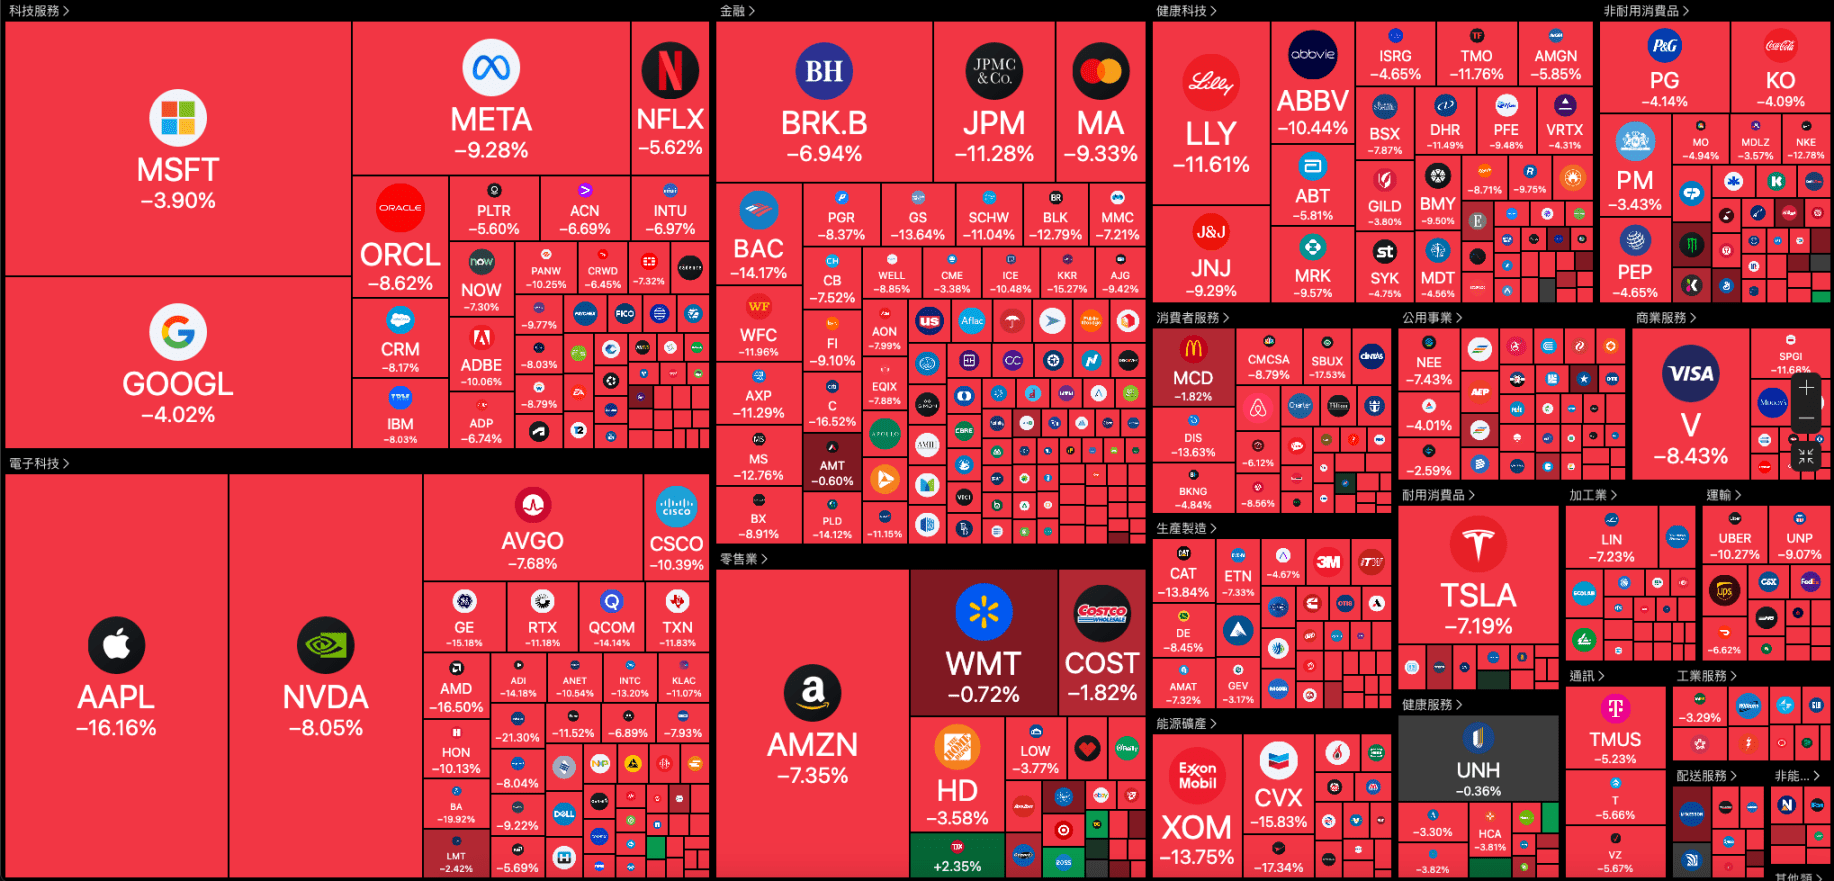
Le 7 avril, le marché boursier américain a continué à ouvrir en baisse, avec une forte chute des actions technologiques et des semi-conducteurs, Nvidia chutant de plus de 7 %, Tesla de près de 7 %, Apple de plus de 6 %, Amazon et AMD de plus de 5 %, et Intel et ASML de plus de 3 %. Les actions liées à la blockchain ont connu une baisse généralisée, Coinbase chutant d'environ 9 %, et Bitmain Technology chutant également d'environ 9 %.
Fait intéressant, après que le marché a entendu dire que Trump envisageait de suspendre les tarifs douaniers pour certains pays pendant 90 jours, l'indice S&P 500 a chuté de plus de 4,7 % au début puis a bondi de près de 3,9 %, l'indice Dow ayant chuté de plus de 4,4 % au début puis ayant augmenté de plus de 2,3 %, et le NASDAQ ayant chuté de près de 5,2 % au début puis ayant augmenté de plus de 4,5 %, le BTC dépassant 81 000 dollars.
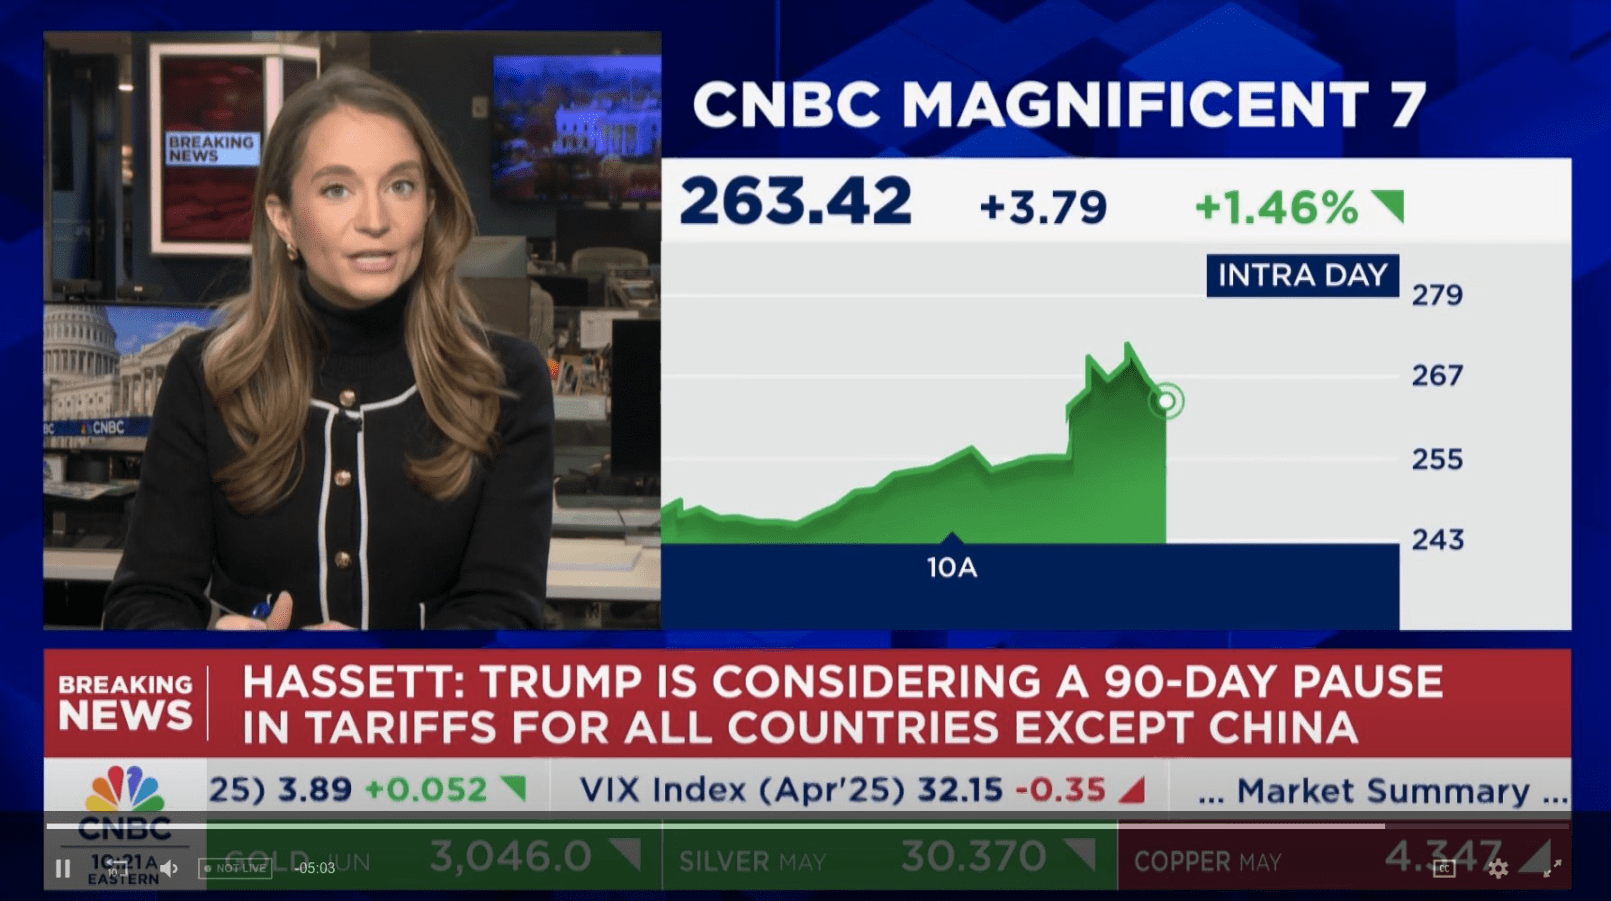
Par la suite, la Maison Blanche a déclaré à CNBC que toute mention d'un « gel des tarifs douaniers de 90 jours » était « de fausses nouvelles », et les marchés de capitaux mondiaux ont de nouveau chuté. Cela montre à quel point la politique tarifaire de Trump a exercé une pression sur les marchés financiers mondiaux.
Traverser plusieurs effondrements : causes des risques, chemins de transmission et mémoire du marché
De « 312 » à « la guerre tarifaire », les plusieurs grands événements de chute du marché de la cryptographie illustrent les différents types de pressions systémiques auxquelles cette nouvelle catégorie d'actifs est confrontée. Ces effondrements ne se limitent pas à des « différences de pourcentage de baisse », mais reflètent également l'évolution du marché de la cryptographie en termes de structure de liquidité, de modèle de crédit, de couplage macroéconomique et de sensibilité aux politiques.
La différence fondamentale réside dans le changement de « niveau » des sources de risque.
Le « 312 » de 2020 et la crise tarifaire de 2025 sont tous deux des effondrements dominés par des « risques systémiques externes », le marché étant conduit par un sentiment de « l'argent roi », entraînant des ventes collectives d'actifs en chaîne et hors chaîne, représentant une extrême interconnexion des marchés financiers mondiaux.
Les événements FTX et Terra/Luna incarnent la crise de la « crédibilité interne / effondrement des mécanismes », exposant la vulnérabilité structurelle sous un système centralisé et algorithmique ; la répression des politiques chinoises est la manifestation concentrée de la pression géopolitique, montrant comment le réseau de cryptographie réagit passivement face à des forces souveraines.
En dehors de ces différences, il existe également certaines similitudes notables :
Premièrement, le « levier émotionnel » du marché de la cryptographie est extrêmement élevé. Chaque correction de prix est rapidement amplifiée par les médias sociaux, les marchés à levier et les comportements de panique sur la chaîne, entraînant des effets de cascade.
Deuxièmement, la transmission des risques entre la chaîne et hors chaîne devient de plus en plus étroite. De l'effondrement de FTX à la liquidation des baleines sur la chaîne en 2025, les événements de crédit hors chaîne ne se limitent plus aux « problèmes des échanges » mais se transmettent à la chaîne, et vice versa.
Troisièmement, la capacité d'adaptation du marché s'améliore, mais l'anxiété structurelle s'intensifie également. Le DeFi a montré sa résilience lors de la crise FTX, mais a révélé des failles logiques lors de l'effondrement de Terra/Luna ; les données en chaîne deviennent de plus en plus transparentes, mais les grandes liquidations et les manipulations de baleines continuent souvent de provoquer de fortes fluctuations.
Enfin, chaque effondrement pousse le marché de la cryptographie vers une « maturité », non pas pour devenir plus stable, mais pour devenir plus complexe. Des outils de levier plus élevés, des modèles de liquidation plus intelligents et des rôles de jeu plus complexes signifient que les futures chutes ne seront pas moins fréquentes, mais la manière de les comprendre doit être plus profonde.
Il est à noter que chaque effondrement n'a pas mis fin au marché de la cryptographie. Au contraire, il a poussé le marché à une reconstruction plus profonde sur les plans structurel et institutionnel. Cela ne signifie pas que le marché en sera plus stable ; au contraire, l'accroissement de la complexité signifie souvent que les futures chutes ne seront pas moins fréquentes. Mais comprendre la manière dont ces prix d'actifs fluctuent de manière volatile doit être plus profond, plus systématique et plus compatible avec les dimensions « des chocs inter-systèmes » et « des déséquilibres internes ».
Ces crises nous disent que ce n'est pas que « le marché de la cryptographie échouera finalement », mais qu'il doit continuellement chercher sa propre position entre l'ordre financier mondial, l'idée de décentralisation et le mécanisme de jeu des risques.