


Titre original : « CRYPTO THÈSES 2024 »
Source originale : Messari
Compilation originale : Deep Chao TechFlow
Comme promis, Messari, une institution bien connue de recherche et de données sur le cryptage, a publié les « Thèses Messari 2024 ». Nous avons compilé et traduit pour vous le premier chapitre, les dix principales tendances d'investissement en 2024.
De l’avis de l’auteur, Web3 est un concept idiot. Lorsque tout le monde a arrêté d’utiliser ce terme et est revenu au récit « Crypto », la valeur marchande totale de la crypto-monnaie a doublé.
Dans les prévisions de tendance des investissements de cette année, Messari a exprimé son fort optimisme pour Bitcoin. Dans le même temps, il était baissier sur Ethereum et a estimé que le récit de la « monnaie ultrasonique » (faisant référence à une déflation continue conduisant à une hausse continue) est absurde. Solana, Ethereum n’a pas un avantage écrasant. En outre, Messari est très optimiste quant à la combinaison de l'IA et de la crypto-monnaie. À en juger par la divulgation ultérieure des positions d'analystes, de nombreuses personnes détiennent des jetons tels que AKT\TAO. Messari est également optimiste quant aux trois récits émergents de DePIN, DeSoc et DeSci. .
Bienvenue pour lire le texte intégral :
1.0 Tendances d'investissement
En décembre dernier, j’ai aboli le terme Web3 au nom de tous les acteurs du secteur des cryptomonnaies.
C’est un discours de communication bidon qui sape tout ce que nous essayons de construire d’intéressant.
La collection NFT PFP est Web3, DeFi 2.0 est Web3, Sam Bankman-Fried est Web3...
Dans le monde de la cryptographie, je veux plus de choses comme des portefeuilles personnels, la confidentialité des transactions, des avancées en matière d’infrastructure, DeFi, DePIN et DeSoc qui ne reposent pas entièrement sur des systèmes de Ponzi.
Cette année, il n’a pas déçu.
Depuis l’assassinat de sang-froid du terme Web3, la capitalisation boursière de la cryptomonnaie a presque doublé. Les plus grands fraudeurs de notre secteur sont déjà en prison ou s’y dirigent bientôt.
D'excellents produits sont associés à un design élégant, puis lancés. Et je suis encore plus enthousiasmé par les perspectives de la cryptomonnaie en 2024.
En bref, l’état du marché des cryptomonnaies est solide.
Je me rends compte qu'il y a des nouveaux venus qui lisent ceci, je tiens donc à vous rappeler qu'il s'agit d'un cours avancé et non d'une introduction pour débutants.
Je vais supposer que vous avez déjà les connaissances nécessaires et je vais être bref car le temps est un facteur important.
Cette section d’ouverture « Tendances d’investissement » est destinée à ceux d’entre vous qui souhaitent dire à leurs amis que vous avez lu l’intégralité du rapport. Je ne ressens pas le besoin de commencer un tour de victoire sur les trois premières sections de mon rapport de l’année dernière, mais nous constatons des vents favorables sur divers segments de marché et des preuves pour soutenir l’optimisme récent et indispensable après un long hiver cryptographique.
Nous commencerons cet article avec le scénario haussier du Bitcoin en 2024.
1,1 BTC et or numérique
« Où en sommes-nous aujourd'hui ? C'est un peu comme en janvier 2015, ou décembre 2018, mais c'est plutôt comme vendre un rein pour acheter plus de Bitcoin. »
Ce qui précède est mon point de vue sur Bitcoin en décembre 2022.
Bien qu’il soit difficile de prédire où le Bitcoin se négociera à court terme, son attrait sur des échelles de temps plus longues est presque incontesté.
Nous ne savons pas si la Fed va encore augmenter ses taux, ou si elle va freiner brusquement, faire marche arrière et commencer sérieusement un assouplissement quantitatif. Nous ne savons pas si nous serons confrontés à une récession due à l’immobilier commercial ou si nous parviendrons à un « atterrissage en douceur » de l’économie après le choc monétaire et budgétaire post-COVID. Nous ne savons pas si les actions vont chuter ou fluctuer, ou si Bitcoin sera corrélé aux actions technologiques ou à l’or.
D’un autre côté, la thèse à long terme pour Bitcoin est simple. Tout devient numérique. Le gouvernement est surendetté et dépense trop, et il continuera à imprimer de l’argent jusqu’à ce qu’il fasse complètement faillite. Le montant total de Bitcoins disponibles pour les investisseurs n’est que de 21 millions. Le MEME le plus puissant du marché est sur le point d'inaugurer son événement marketing quadriennal à travers la réduction de moitié du Bitcoin en 2024.
Parfois, il faut juste rester simple !
Pour une cohérence d’une année sur l’autre, revisitons le graphique MVRV dont j’ai parlé l’année dernière et qui vous a donné envie de vendre votre rein pour l’acheter. Rappelons que le graphique compare la valeur marchande actuelle du Bitcoin (MV, qui est le prix * l'offre totale) et la valeur marchande réalisée (RV, qui est la somme des produits du prix * l'offre unitaire au moment où chaque unité a été déplacée pour la dernière fois sur la chaîne).
Dans la théorie de calcul ci-dessus, si le rapport des deux est inférieur à 1, il s'agit de la zone dorée. Les ratios supérieurs à 3 marquent toujours le pic d’un cycle.
Après un rallye de 150 % cette année, le Bitcoin est-il toujours un bon « achat » ?
La réponse est tout à fait affirmative.
Nous ne sommes peut-être plus dans un territoire de valeur profonde, mais compte tenu de certains des vents favorables institutionnels qui nous soutiennent actuellement (approbations d'ETF, changements comptables du FASB, nouveaux acheteurs souverains, etc., voir chapitre 4.1), ce n'est clairement plus un acte de foi aveugle pour les investisseurs d'acheter du Bitcoin à un ratio MVRV de 1,3.
Gardez à l’esprit qu’à mesure que davantage de Bitcoins sont inévitablement bloqués dans des produits ETF, le ratio MVRV sera également artificiellement gonflé car les nouveaux acheteurs n’apparaîtront pas sur la chaîne aussi fréquemment que les transactions enregistrées sur le NYSE et le Nasdaq. Le ratio MVRV d'un peu plus de 1 est juste en dessous de la médiane historique.
Vous savez ce qui est encore plus fascinant, en supposant que vous vous intéressiez aux crypto-monnaies en tant que classe d’actifs.
Le Bitcoin a tendance à mener la reprise. Nous avons récemment constaté de nouveaux sommets pluriannuels dans la domination du Bitcoin, mais nous sommes encore loin des sommets que nous avons atteints en 2017 et au début de la période haussière de 2021. En 2017, la domination du Bitcoin est passée de 87 % à 37 %. Il a regagné 70 % de parts de marché avant sa phase de consolidation et son rallye à 40 000 $ en 2021, puis est retombé à 38 % au plus fort de la bulle. Nous venons d’atteindre 54 %. Il y a encore de la place pour l’intégration.
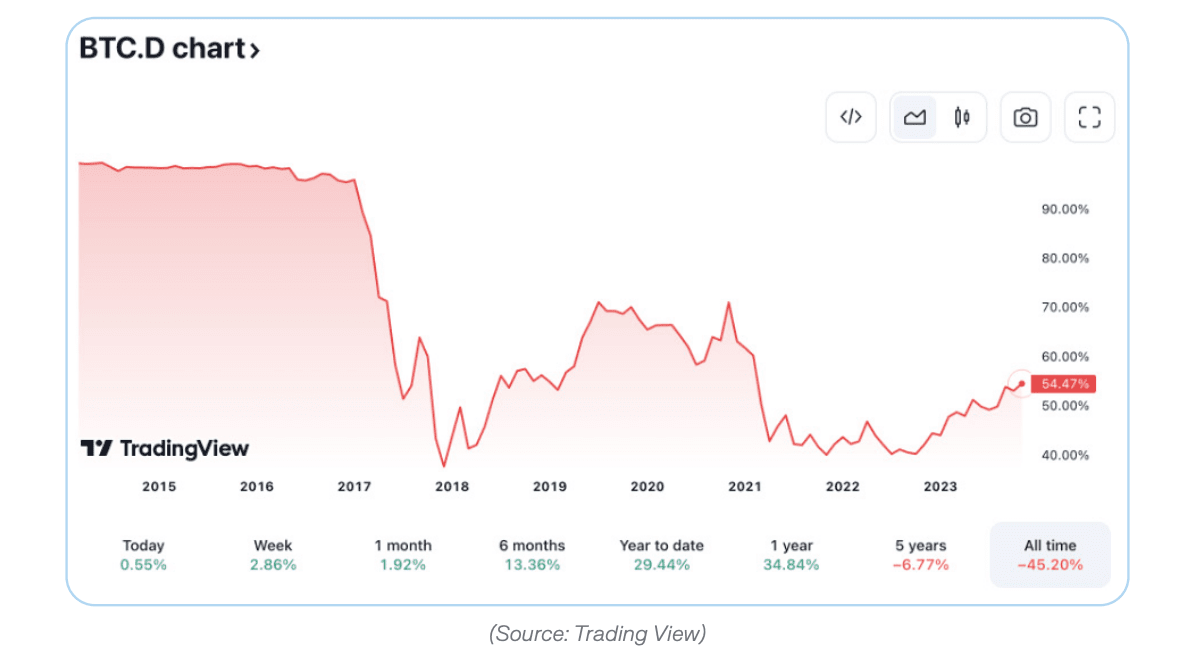
Honnêtement, il est difficile d’imaginer que le catalyseur d’un autre boom des cryptomonnaies ne commence pas par une augmentation soutenue du Bitcoin.
La DeFi est confrontée à des obstacles réglementaires persistants qui limiteront sa croissance à court terme. L’activité NFT est essentiellement morte. D’autres secteurs à venir (stablecoins, jeux, infrastructures et réseaux sociaux décentralisés, etc.) sont plus susceptibles de croître lentement et régulièrement plutôt que brusquement et soudainement.
Les grands gestionnaires de fonds sont d’accord. Binance a récemment réalisé d’excellentes recherches montrant que le sentiment « bitcoin » a dépassé le sentiment « crypto » parmi les répartiteurs d’actifs au cours de l’été (même si ce sentiment est peut-être en train de changer avec la sous-performance de l’ETHBTC).
Avec un tel élan, je parie que la domination du Bitcoin reviendra à 60 % soit lors d'un rallye mené par les ETF (ouvrant la voie à la hausse), soit lors d'une forte pression macroéconomique (consolidant à la baisse).
Même si je me trompe et que nous avons vu les sommets de la domination du Bitcoin au cours de ce cycle, j’ai le sentiment que la probabilité d’une baisse nominale et relative du prix du Bitcoin est extrêmement faible.
Au début du marché haussier des cryptomonnaies, les attentes les plus élevées ont été de parier sur les leaders, et ce cycle a été (et continuera d'être) le même.
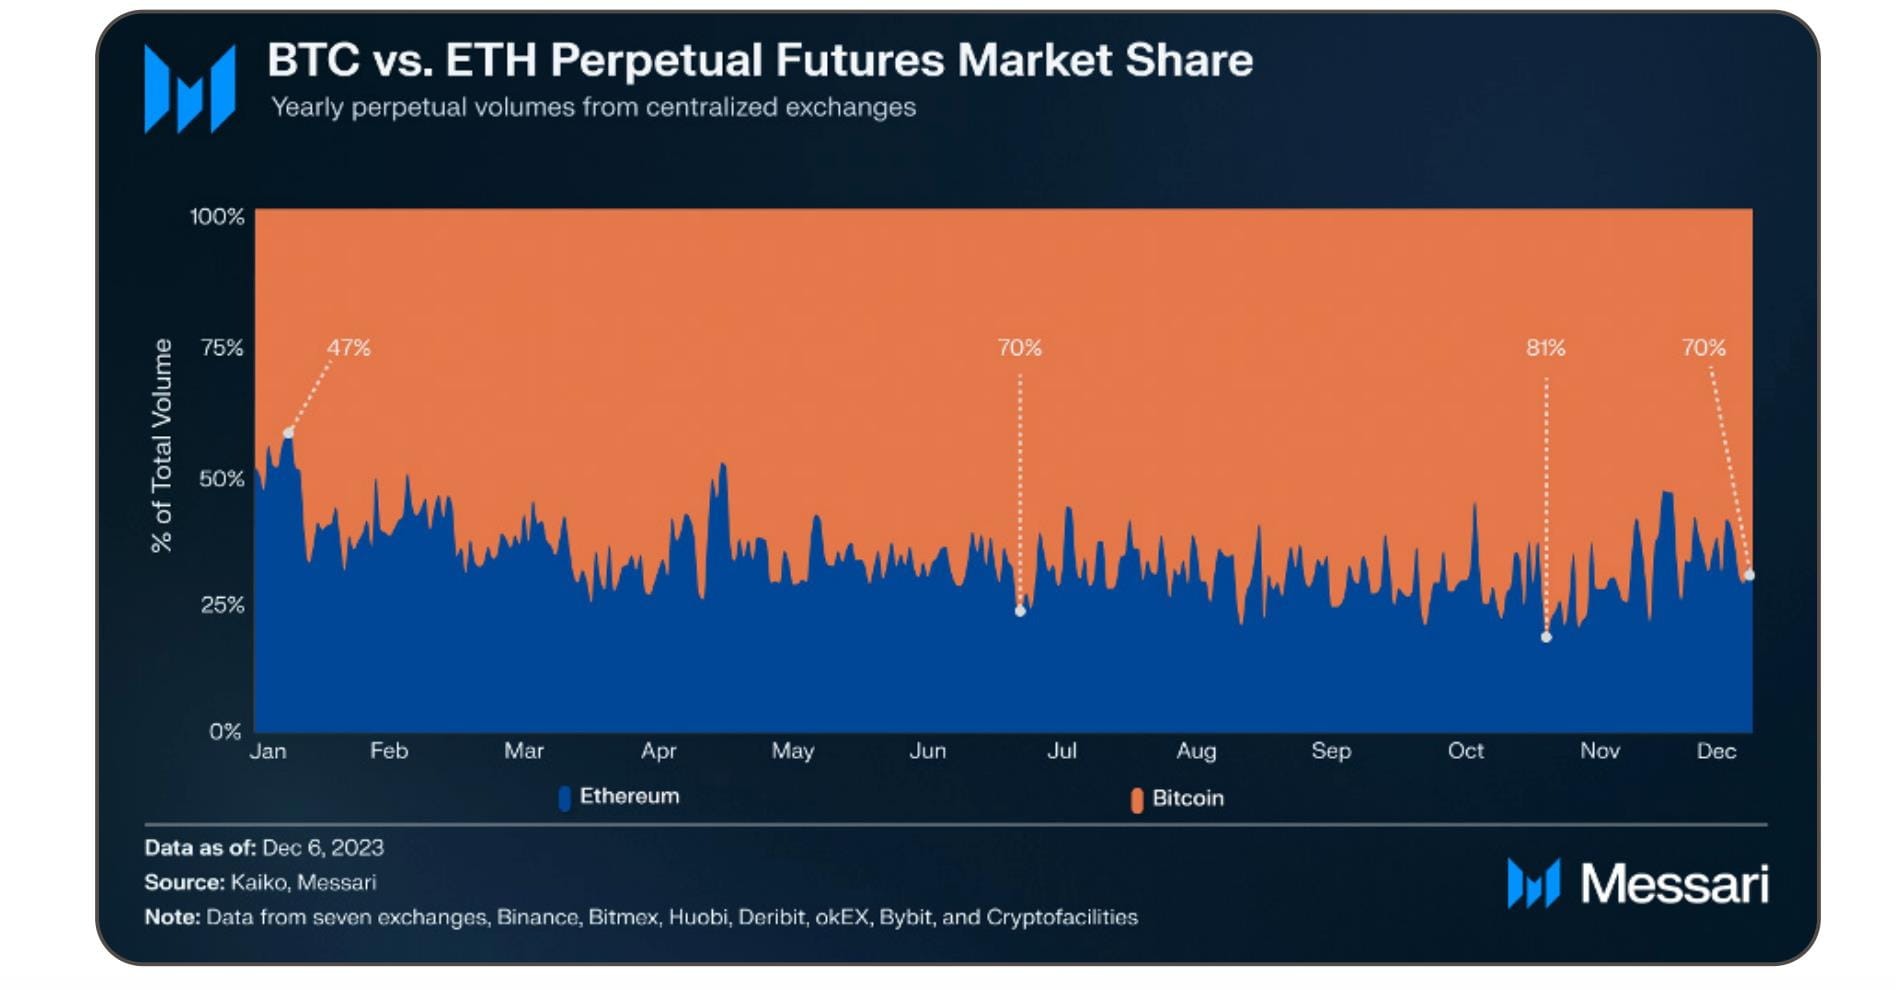
Je vais répéter ce que j’ai dit l’année dernière : je trouve l’argument de la « monnaie ultrasonique » d’Ethereum complètement peu convaincant. Si un tel MEME avait de la force, les données de liquidité ne ressembleraient pas à ceci, même après l'approbation de l'ETF à terme ETH :
Nous ne verrons peut-être pas un autre rallye de 100x pour le Bitcoin, mais l'actif pourrait facilement surperformer à nouveau d'autres classes d'actifs établies en 2024. Une parité éventuelle avec l'or porterait le prix de chaque BTC à plus de 600 000 $. N'oubliez pas : l'or partage bon nombre des mêmes vents favorables macroéconomiques, de sorte que ce prix n'est pas nécessairement un plafond.
Si une crise monétaire est suffisamment grave, les crypto-monnaies auront de la valeur : 1 BTC vaut 1 BTC.
[Lecture connexe : rapport du troisième trimestre sur le BTC]
1.2 Ethereum
La réussite de la « fusion » d’Ethereum en septembre 2022 et de la mise à niveau « Shapella » en avril 2023 ont été parmi les mises à niveau techniquement les plus impressionnantes jamais réalisées. La « fusion » inaugure également une nouvelle ère pour Ethereum en tant qu’actif numérique déflationniste net. J'adore Ethereum et tout ce qui en est sorti. Messari lui-même n'existerait pas sans l'écosystème d'actifs cryptographiques que Vitalik a construit. Mais à long terme, l’investissement dans l’ETH ressemble davantage à celui de Visa ou de JPMorgan Chase qu’à celui de Google ou de Microsoft, ou à celui de matières premières comme l’or ou le pétrole. L'ETH est pris entre deux obstacles. Le BTC surpasse l'ETH en crypto en raison de l'intérêt des allocateurs institutionnels pour le « jeu pur » de l'or numérique, tandis que les alternatives Ethereum largement disponibles (L0, L1, L2) sont susceptibles de surperformer car elles absorbent le volume de transactions en chaîne par rapport à la chaîne principale Ethereum. Je ne vois pas de scénario dans lequel l’ETH surpasserait le Bitcoin et le bêta élevé qui arrive. Cela étant dit, nominalement parlant, je ne serais pas contre l’ETH. Il a résisté à de multiples défis technologiques et cycles de marché. Il avait (sans doute) une meilleure dynamique d’offre que Bitcoin aujourd’hui. Je suis d’accord que tout ETH relié à d’autres Rollups est probablement perdu à jamais et « ne reviendra pas pour accepter les offres ». Être pessimiste à propos de l'ETH n'est pas une accusation contre Ethereum, mais une prise de conscience qui donne à réfléchir : l'ETH en tant qu'actif est jusqu'à présent dominant et il sera difficile pour son jeton de réseau de continuer à maintenir une part de marché de plus de 60 % parmi ses pairs.
Quand je pense à Ethereum vs. Solana, je pense à Visa vs. Mastercard, pas à Google vs. Bing. Même si je donne une chance équitable aux geeks de l'ETH, je dois quand même souligner des indicateurs de données pertinents et noter que le rapport prix-performance de l'ETH par rapport au BTC est très médiocre.
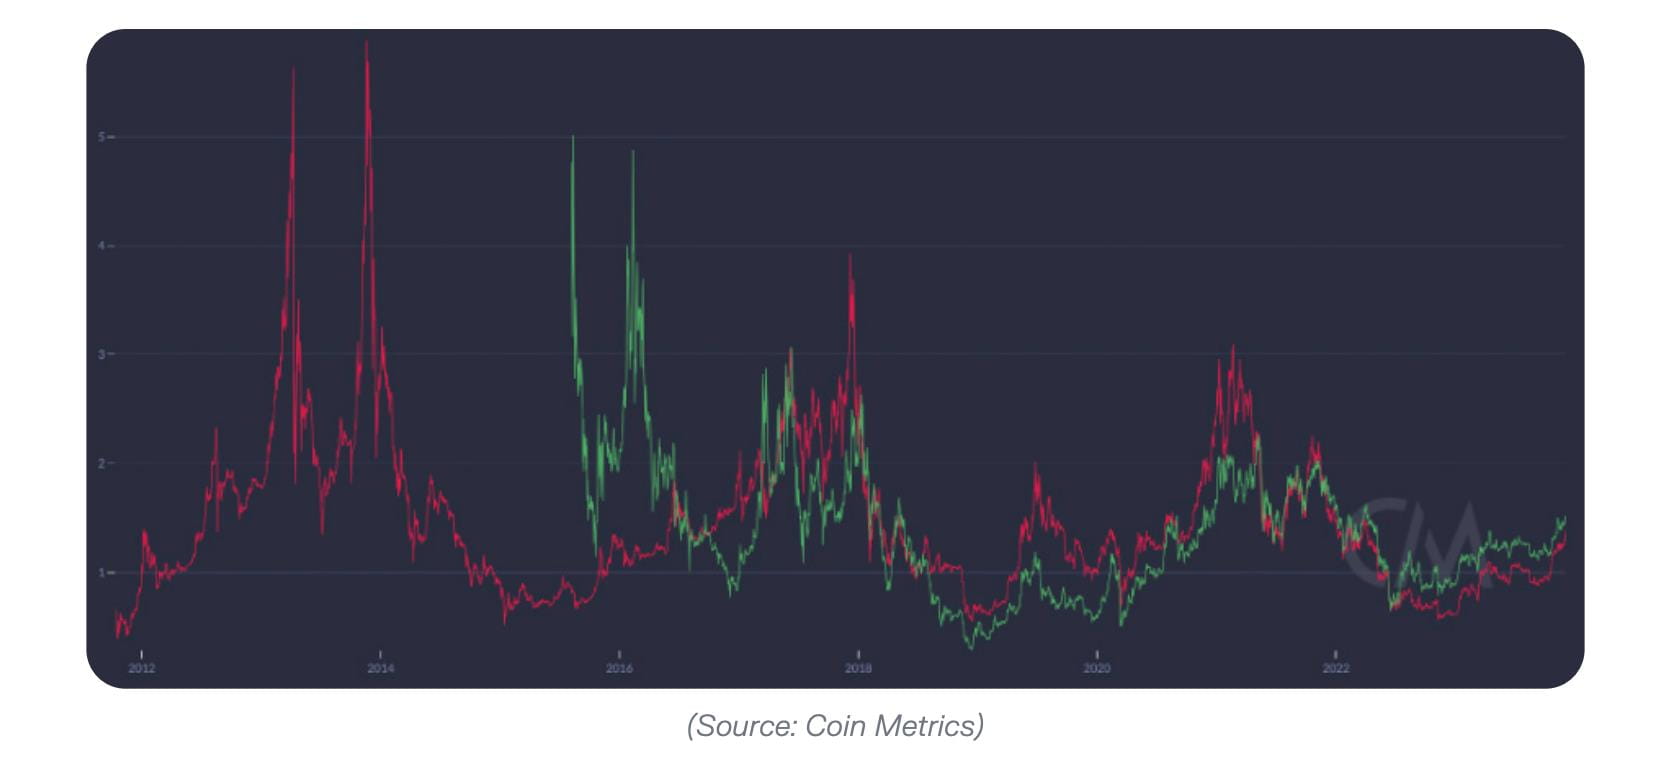
Je parlerai davantage de la technologie plus tard, mais je sais que vous n’êtes pas assis autour de la cheminée à baver en lisant mes réflexions sur le sharding. Vous voulez une recommandation haussière/baissière sans détour, et parier sur l'ETH se situe en plein milieu de la courbe en cloche. Je suis sûr que je vais bientôt en discuter avec les gars de Bankless. (Remarque : Bien que je déteste parier là-dessus, cette opinion ferme s'est affaiblie depuis que j'ai rédigé cette section. Avec le BTC en hausse d'environ 150 % et le SOL en hausse de plus de 6 fois depuis le début de l'année, nous avons atteint un point où l'ETH a besoin d'un retour à la moyenne, car il a été un stablecoin pendant de nombreux mois et a été considérablement à la traîne.) [À lire absolument : Rapport trimestriel du troisième trimestre de l'ETH]
1.3 Zone (Liquidité)
Bitcoin (BTC), Ethereum (ETH) et les stablecoins adossés au dollar représentent désormais 75 % du marché global des cryptomonnaies, d'une valeur de 1 600 milliards de dollars. Cependant, cette situation ne restera pas inchangée.
J'ai fondé une entreprise en partant du principe que les 25 % restants du marché des crypto-monnaies connaîtront une croissance de 100 fois au cours de la prochaine décennie, et que les investisseurs auront besoin d'outils de diligence raisonnable plus sophistiqués pour analyser des milliers d'actifs cryptographiques au lieu de seulement deux. Sur la base de la taille actuelle du marché, une multiplication par 100 de ces « autres domaines » rendrait les marchés de capitaux cryptographiques liquides légèrement plus importants que les marchés de capitaux privés (20 à 25 000 milliards de dollars) et environ 30 à 35 % des marchés mondiaux des obligations et des actions.
Plus important encore : si vous êtes d’accord avec moi sur le fait que la blockchain est essentiellement une innovation comptable, alors en fin de compte tous les actifs deviendront des actifs « crypto » négociés sur des blockchains publiques plutôt que de s’appuyer sur des systèmes traditionnels de compensation et de règlement, qu’il s’agisse de « jetons utilitaires » ou de « jetons d’actions ». Au fil du temps, la relation entre la crypto-monnaie et la finance traditionnelle (TradFi) deviendra de plus en plus étroite, pour finalement devenir presque une seule.
Bien sûr, s’en tenir aux indices pondérés en fonction de la capitalisation boursière pour investir dans le BTC et l’ETH présente également ses avantages.
Premièrement, historiquement, cette stratégie s’est avérée efficace. Si vous aviez assisté à la conférence nord-américaine sur le Bitcoin à Miami en 2014 et acheté les produits que Vitalik présentait (Ethereum ICO et Bitcoin), vous auriez bénéficié de 75 % de la croissance du marché au cours de la dernière décennie. Ces actifs de premier ordre sont désormais les « investissements durs » les plus stables du marché des cryptomonnaies, car vous n’avez pas à vous soucier du risque de dilution de l’offre au fil du temps.
En revanche, de nombreux autres projets de premier plan disposent d’importantes réserves de trésorerie qui pourraient être progressivement vendues par des initiés au fil du temps. Ainsi, même si leur « capitalisation boursière » peut augmenter, le prix de leur jeton peut rester le même, voire baisser.
Bien sûr, il ne s’agit pas d’un conseil d’investissement. Mais en tant qu’historien, je comprends :
A. Bien que le BTC et l’ETH soient actuellement les leaders du marché, ils ne sont pas intouchables ;
B. Bien qu’il y ait 26 000 actions négociées sur le marché, seulement 86 d’entre elles ont représenté plus de la moitié de la valeur ajoutée sur le marché américain depuis 1926.
De nombreux leaders du marché boursier des années 1920 ne sont plus là aujourd’hui, et le développement du marché des cryptomonnaies ne fera pas exception. Alors, que doit faire un amateur d’index passif comme moi ?
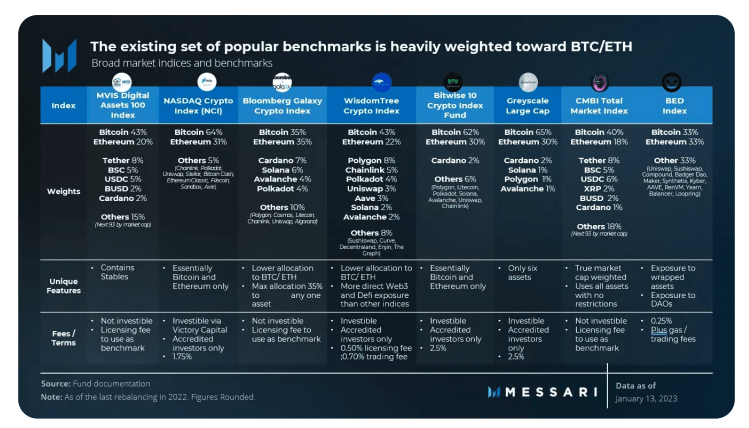
Pour être honnête, il n’y a pas grand-chose à faire pour le moment. Les alternatives existantes aux produits d’indices cryptographiques ne sont pas très attrayantes, et je doute que cela change en 2024.
Un indice à faible coût et à rééquilibrage automatique serait sans aucun doute un excellent outil d’investissement compte tenu de l’offre excédentaire de jetons et de la liquidité du marché. Mais pour obtenir une exposition à l'indice aujourd'hui, vos options sont soit de payer des frais AUM exorbitants (par exemple 200 à 250 points de base pour les produits de Grayscale), des frais de négociation (fonds cryptographiques gérés activement) ou des méthodologies complexes (il existe des risques réglementaires et techniques importants dans la mise en œuvre correcte des opérations en chaîne).
Pour investir dans des actifs cryptographiques classés de la 3e à la 1000e place, un moyen « bon marché » consiste à s'appuyer sur vos propres capacités d'investissement. Je peux vous donner un exemple.
Une stratégie d’investissement indiciel simple à mettre en œuvre depuis chez soi pourrait consister à surveiller la liste de liquidités de Kaiko et à la rééquilibrer trimestriellement. Si vous achetez des actifs verts qui ont un rang de liquidité supérieur à leur rang de capitalisation boursière, et vendez des actifs rouges qui ont un rang de capitalisation boursière supérieur à leur rang de liquidité, alors vous reproduisez essentiellement ma liste longue/courte d'actifs à grande capitalisation depuis le début de l'année (bien sûr, ce n'est pas un conseil d'investissement).
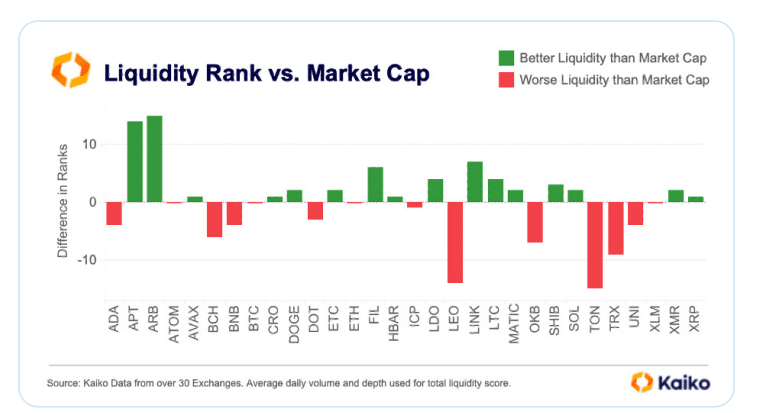
Source : Kaiko
1.4 Le marché privé des cryptomonnaies est-il en train de se redresser ?
Il y a quelques années, j’écrivais que les gestionnaires de fonds cryptographiques étaient mécontents car leur modèle économique ne consistait en rien d’autre que de « perdre de l’alpha » pour le compte de leurs clients. Il s’est avéré que j’avais raison.
(Je ne me vante pas comme tel, je me convainc simplement que j’ai pris la bonne décision en m’éloignant du modèle économique le plus rentable au monde, même si j’aurais pu continuer à faire 2 % de frais de gestion + 20 % de partage des bénéfices depuis 2017 sans avoir à considérer le rendement du Bitcoin/Ethereum.)
De nombreux investisseurs en crypto-monnaies ont non seulement sous-performé, mais ont même quitté le marché. Certains investisseurs en liquidités rencontrent des difficultés à cause de mauvaises positions à effet de levier (comme 3AC), de mauvaises contreparties (comme Ikigai), ou des deux (nous discutons du DCG en détail au chapitre 6). Vous devriez savoir tout cela, pour ne pas répéter la crise de l’année dernière.
Alors que se passera-t-il en 2024 ? Liquidité Le marché des crypto-monnaies reste une jungle remplie de risques techniques et de contrepartie, de frais de transaction élevés et d'une concurrence féroce. À côté de cette jungle se trouve une véritable « Vallée de la Mort » : le marché du capital-risque cryptographique privé.
Dans l’ensemble, le marché du capital-risque a été durement touché par la politique monétaire choquante de la Réserve fédérale au cours des dernières années. L’infrastructure cryptographique a été encore plus durement touchée par la fraude et les mesures de répression réglementaire généralisées. Les nouveaux utilisateurs et clients sont exclus de l’exposition à la « longue traîne » des actifs cryptographiques jusqu’à ce que la clarté juridique indispensable soit obtenue, tandis que les utilisateurs et clients existants réduisent leurs dépenses pour traverser l’hiver du mieux qu’ils peuvent. Cela a conduit à une destruction brutale de la demande : baisse des revenus des services, accélération de la consommation de trésorerie, nouvelles coupes budgétaires, etc.
Pour couronner le tout, l’IA est devenue la nouvelle coqueluche du monde technologique. Une fois de plus, nous étions spectateurs. (Comme je l'ai expliqué au chapitre 1.8, je pense que c'est un MEME stupide et un mauvais choix ; l'IA et les crypto-monnaies vont en fait bien ensemble.)
Malgré cela, je reste optimiste quant aux nouveaux investisseurs de niveau 1 en cryptomonnaies. Les fonds en 2023 sont susceptibles de surperformer le S&P à moyen et long terme, et beaucoup pourraient même surperformer l'indice de référence BTC/ETH avec leurs prix d'entrée inhabituellement bas cette année. Le marché des liquidités a retrouvé sa vitalité et certains signes de rebond apparaissent sur le marché du capital-risque.
Le financement par capital-risque privé (de l'amorçage à la série D+) a atteint son plus haut niveau depuis mai, avec plus de 500 millions de dollars de transactions annoncées (suivez-les dans notre filtre de financement) :
Voici une liste partielle des fonds crypto que j’ai surveillés cette année :
Multicoin : J'ai écrit une trilogie sur leur performance légendaire de 2021. Cependant, on ne sait pas comment leurs LP vont faire face à la dure réalité de la chute de 96 % de SOL en 2022. Même si l'AUM de Multicoin rebondit fortement à nouveau cette année, je ne suis pas sûr qu'il y ait des LP de fonds qui ont connu des montagnes russes plus importantes.
1confirmation : Nick Tomaino est l’un des investisseurs en crypto-monnaies les plus honnêtes que j’ai jamais rencontré. Il écrit avec franchise sur les problèmes de référence que j'ai mentionnés ci-dessus, sur la nécessité d'une meilleure responsabilité dans l'investissement en crypto-monnaies et sur son rôle en tant que l'un des rares investisseurs anticonformistes à remettre en question Sams. D'abord SBF, puis Altman. Il le confirme par ses actions, allant même jusqu’à partager le DPI de son fonds, ce qui est rare sur le marché du capital-risque.
Il y a également des investisseurs « bottom-bullish » dont les tweets se sont avérés corrects avec le recul. Framework (Vance) et Placeholder (Burniske) sont deux exemples de personnes qui ont exprimé des points de vue spécifiques et ne sont pas simplement des taureaux perpétuels. (Même ceux qui sont optimistes au sommet peuvent se révéler prophètes à long terme.)
a16z et Paradigm peuvent être désavantagés en termes de valorisation de leurs portefeuilles de capital-investissement en fonction du montant du capital qu'ils ont investi au sommet du marché en 2021, mais je ne voudrais pas parier contre Chris Dixon, Matt Huang et leur équipe. En fait, je suis plutôt content qu'ils aient (peut-être) de l'argent médiocre ou temporairement déficitaire au cours de certaines années. Cela fait d’eux d’excellents combattants pour l’industrie à Washington, et leur équipe politique est performante.
Syncracy Capital a considérablement surperformé le marché des crypto-monnaies depuis sa création. L'équipe comprend trois anciens analystes de Messari, dont le cofondateur Ryan Watkins. Divulgation complète, je suis un LP dans ce fonds et je n'ai aucune honte à promouvoir ceux qui ont aidé à construire Messari et continuent à gagner de l'argent pour moi après leur départ. Ils font partie des rares nouveaux fonds de liquidité que je connaisse qui ont constamment surperformé l'indice de référence BTC/ETH depuis leur création.
1.5 Introduction en bourse et fusions et acquisitions
Dans le monde des cryptomonnaies, trois entreprises se distinguent par leur positionnement, leur équipe et leur accès au capital : Coinbase, Circle et Galaxy Digital.
Coinbase reste l’entreprise la plus importante dans le domaine des crypto-monnaies. En tant qu'échange de crypto-monnaie le plus précieux et le plus strictement réglementé aux États-Unis, Coinbase mérite une présentation séparée. Il est peu probable que Coinbase soit confronté à une concurrence majeure sur le marché américain l'année prochaine, mais l'un de ses principaux partenaires, Circle, pourrait entrer en bourse en 2024.
Le PDG de Circle, Jeremy Allaire, a partagé sur Mainnet que Circle a atteint 800 millions de dollars de revenus et 200 millions de dollars d'EBITDA au premier semestre 2023 - un chiffre équivalent aux chiffres de l'entreprise pour l'ensemble de l'année 2022 - et que les revenus pourraient encore croître dans un environnement de taux d'intérêt « plus élevés et plus longs ».
Circle pourrait être bien positionné dans les crypto-monnaies en profitant des progrès de la politique américaine en matière de stablecoins ou d'un boom de la croissance internationale des stablecoins. La valorisation de l’entreprise repose presque entièrement sur la confiance que le marché place dans la croissance de ses produits et de sa technologie, et non sur son principe économique du type « nous gagnons des intérêts sur votre flottant » (*Tether est encore plus solide financièrement, ayant récupéré sa part de marché depuis l’effondrement de la Silicon Valley Bank en mars, mais ne vous attendez pas à son premier semestre de sitôt).
J’avais pensé que DCG était un bon candidat pour une introduction en bourse en raison de son portefeuille diversifié de services. Mais DCG est assiégé et pourrait ne pas être rendu public avant longtemps. À tout le moins, DCG sera confronté à un défi difficile pour reconstruire sa réputation institutionnelle suite à la procédure de faillite de sa filiale Genesis (un scandale public) et à la liquidation rapide de ses principaux actifs au cours des 12 derniers mois (GBTC, cession de CoinDesk, etc.).
Pendant ce temps, un autre conglomérat de crypto-finance basé à New York voit le cours de ses actions augmenter (au sens figuré comme au sens propre). Le portefeuille de capital-risque, la branche commerciale, les opérations minières et la branche de recherche de Galaxy Digital pourraient l'aider à remplacer DCG dans le récit de l'industrie de la cryptographie : la société de Mike Novogratz (PDG de Galaxy) est déjà cotée à la Bourse de Toronto avec une capitalisation boursière de 3 milliards de dollars.
Cela suffit à donner à l’équipe de Novogratz la possibilité de poursuivre une stratégie de consolidation agressive en 2024, si elle le souhaite. Sous la pression continue du capital-risque, certains actifs majeurs sont voués à connaître des difficultés, et Novogratz dispose déjà d'une équipe complète de conseillers en banque d'investissement.
En dehors des sociétés mentionnées ci-dessus, je ne mettrais pas trop d’espoir dans d’autres introductions en bourse de crypto-monnaies. Je doute que d’autres introductions en bourse soient autorisées avant les élections américaines de 2024. Par conséquent, dans le cadre du système réglementaire actuel, le chemin vers la liquidité des crypto-monnaies passe toujours par le marché des jetons.
1.6 Politique
(Note de l'éditeur : Ce paragraphe traite principalement de la possibilité de succès des États-Unis sur le marché mondial du chiffrement et des défis auxquels ils sont actuellement confrontés. L'auteur mentionne certains événements et tendances historiques importants, notamment les guerres du chiffrement des années 1990, la réglementation gouvernementale de la confidentialité numérique et l'évolution de la position des États-Unis dans la concurrence mondiale. Il souligne que les attitudes de la jeune génération à l'égard de la confidentialité numérique et de la liberté personnelle peuvent être différentes de celles des générations précédentes, ce qui peut avoir un impact sur la politique de chiffrement. Il peut contenir un contenu idéologique et est un peu ennuyeux, vous pouvez donc le sauter.)
Nous parlerons bientôt de la sénatrice Elizabeth Warren et du président de la Securities and Exchange Commission, Gary Gensler, comme nous le verrons dans les chapitres suivants. Ne t'inquiète pas.
Mais d’abord, nous devons prendre du recul et examiner la situation dans son ensemble. Les États-Unis disposent du talent technique, des marchés financiers et des politiques réglementaires nécessaires pour conquérir le marché mondial des cryptomonnaies et garantir que les États-Unis soient une puissance financière et technologique au 21e siècle, mais je ne pense pas que nous ayons suffisamment de cypherpunks pour nous sauver cette fois-ci.
Les 30 dernières années n’ont pas seulement été des années formatrices pour nous, les milléniaux, elles ont également fourni des indices et un contexte pour les politiques cryptographiques auxquelles nous pourrions nous attendre à court et moyen terme. Parmi les événements et les changements les plus influents dans les crypto-monnaies au cours des dernières décennies, une analogie historique et deux tendances majeures se démarquent pour nous :
1. Les guerres de cryptomonnaie originales des années 90 comprenaient une lutte injuste avec les irréductibles de la NSA, des propositions législatives visant à installer une puce gouvernementale littérale dans tous vos appareils pour les déverrouiller à la demande, et une rébellion populaire menée par les développeurs contre les excès du gouvernement. C'est de là que vient le terme « cypherpunks écrivant du code ». Vous devriez lire ce livre sur les Crypto Wars, ou au moins cet article.
Cela a accéléré l’histoire du cryptage. C’est l’histoire d’un outsider triomphant d’un adversaire puissant, même s’il semble peu probable que cette victoire se répète dans nos crypto-monnaies en raison de profonds changements culturels aux États-Unis.
2. La complaisance et le mantra de l’éveil : Malheureusement, la génération X (les personnes nées entre 1964 et 1980) a vieilli, et la génération X s’est associée aux baby-boomers pour faire des choses assez horribles et inconstitutionnelles depuis lors. Le « cryptage » actuel constitue une menace importante pour l’ordre national de « surveillance et de contrôle ». Le problème, lorsque nous regardons nos jeunes protagonistes, les Millennials et la génération Z (1995-2009), c’est qu’ils ne se soucient probablement pas de se battre. Ils sont habitués à éroder les libertés civiles dans un monde post-Patriot Act et post-COVID-19. Après 20 ans et 7 000 milliards de dollars de désastre militaire mondial, ils n’ont jamais vécu avec un appareil de sécurité nationale qui regarde vers l’intérieur. Beaucoup d’entre eux ont même ignoré le document de Twitter et le complexe industriel de censure des Big Tech. Peter Thiel et David Sacks ont écrit un article prédictif au début des années 90 sur les dangers de la conformité culturelle sur les campus, et SBF n'est qu'un rappel de ce que nous savions déjà, à savoir qu'une telle conformité peut être performative mais qu'elle est désormais nuisible.
3. La fin de l’hégémonie américaine : Lorsque vous combinez les points 1 et 2, ce que vous devez vraiment comprendre, c’est qu’une grande partie des responsables gouvernementaux croient vraiment que la politique technologique des années 90 était une erreur, et que le miracle de l’Internet ouvert, et la croissance économique qu’il a apportée, ont eu un impact négatif net sur la société américaine. La technologie est devenue le bouc émissaire.
Bien que nos inquiétudes concernant l’affaiblissement de notre base industrielle et de notre économie surfinanciarisée soient fondées, il est un peu effrayant que de nombreuses personnes envient l’Internet fermé de la Chine et n’y voient que des « occasions manquées de freiner la désinformation ». Nous ne sommes plus la seule superpuissance, car les bureaucraties de concurrents comme la Chine semblent jouer un rôle dans certains domaines où nos dirigeants veulent davantage de contrôle.
Notre culture s’affaiblit, notre ancienne clique dirigeante est paranoïaque et cette fois-ci nous avons un adversaire puissant. Nous devons jouer un jeu différent et nous concentrer sur l’élection de « Moneyball » (Moneyball est un film américain sur la façon dont les petites équipes rivalisent avec les géants riches de la ligue professionnelle). La bonne nouvelle ici est que nous allons gagner. (Plus d'informations sur la façon dont cela se produira au chapitre 5.) (Je sais que vous pourriez penser que ces tendances n'ont aucun rapport, ou au mieux qu'elles ne sont que vaguement liées aux cryptomonnaies, mais elles disent aussi la même chose à propos de Pepe Silvia. Nous sommes dans une guerre de l'information à mort.)
1.7 Les développeurs peuvent-ils faire quelque chose ?
Malgré la profonde récession du marché des cryptomonnaies au cours des deux dernières années, la baisse des volumes d'échanges et les obstacles réglementaires, l'activité des développeurs de cryptomonnaies a tout de même bien fonctionné cette année. Au milieu de l'année, Alchemy a constaté que le nombre de contrats intelligents déployés sur la chaîne EVM a augmenté de 300 % d'un trimestre à l'autre, tandis que les installations de portefeuilles cryptographiques ont atteint un niveau record.
Electric Capital a constaté qu'en octobre, le nombre de développeurs actifs mensuels contribuant à des projets open source avait fortement diminué d'une année sur l'autre, mais a attribué cela à divers facteurs : la froideur réglementaire envers l'écosystème open source suite à la décision Ooki DAO de cette année ; davantage d’innovation et de développement au niveau des applications et des infrastructures ; et une attitude plus prudente face aux menaces concurrentielles dans un marché baissier.
L’indice State of the Crypto Market d’a16z est peut-être le meilleur indice pour examiner la santé globale du marché. Son suivi a également mis en évidence une baisse de 30 % du nombre de développeurs open source, mais il a également enregistré des données positives pour le marché : les téléchargements de bibliothèques de développeurs ont atteint un niveau record au troisième trimestre, tandis que les adresses actives et l'activité des portefeuilles mobiles ont atteint des niveaux historiquement bas. Est-ce l’étincelle qui déclenchera l’explosion de l’adoption des cryptomonnaies en 2024 ? Si je pouvais investir aveuglément dans la crypto en me basant sur un seul graphique, ce serait celui-ci :
Une fois que les développeurs d’IA se rendent compte que la cryptomonnaie est un autre champ de bataille pour eux, c’est à ce moment-là que le marché commence vraiment à se retourner.
1.8 Crypto-monnaie IA
À l’ère du numérique, marquée par l’abondance des AIGC, les technologies qui fournissent une provenance et une rareté numérique fiables, mondiales et mathématiquement garanties sont essentielles.
Prenons l’exemple des deepfakes : la cryptomonnaie est extrêmement importante pour l’horodatage et l’authentification des appareils et des données. Sans cryptage, il est difficile de vérifier si certaines images ou certains textes proviennent d’une IA ou d’une non-IA, ou de Washington ou de Pékin. De plus, sans les frais exigés par la chaîne publique, il sera difficile d’empêcher les attaques DDOS génératives.
L’essor de l’IA est perçu comme une « menace » pour les cryptomonnaies, tout comme la technologie mobile était autrefois considérée comme une menace pour Internet, une vision manifestement absurde. Les progrès de l’intelligence artificielle ne feront qu’accroître la demande de solutions de cryptomonnaie. Même si nous pouvons débattre de la question de savoir si l’IA est bonne ou mauvaise pour l’humanité (tout comme nous débattons de la question de savoir si les iPhones sont bons ou mauvais… mais nous savons toujours qu’ils sont clairement bénéfiques), l’IA est fantastique pour la cryptomonnaie.
Personnellement, je salue nos seigneurs de la machine, qui ont donné naissance à la monnaie machine parfaite : le Bitcoin.
Il n’est pas nécessaire de trop réfléchir à cela, mais il convient de noter ce qu’Arthur Hayes (fondateur de BitMEX) a écrit sur le sujet cet été. Les deux éléments les plus critiques pour toute intelligence artificielle sont les données et la puissance de calcul. Il semble donc plausible que « l’IA échangera une monnaie qui maintiendra son pouvoir d’achat énergétique au fil du temps », ce qui décrit parfaitement Bitcoin.
Cette vision a été critiquée comme étant trop simpliste, d'autant plus que deux cas d'utilisation potentiels de l'IA - les micropaiements et l'exécution de contrats intelligents - ne se sont pas encore développés de manière significative sur Bitcoin, l'argument étant que les agents de l'IA choisiront la blockchain avec le coût le plus bas, et pas nécessairement Bitcoin, en raison de la friction des transactions inhérente au mécanisme de preuve de travail de Bitcoin.
Dustin (chercheur de Messari) estime que l'idée d'une « monnaie libellée en énergie » pourrait être l'inverse : les agents de l'IA pourraient préférer acheter directement des jetons Gas (ressources informatiques associées).
1.9 DePIN, DeSoc, DeSci
Je suis toujours optimiste quant à la finance décentralisée (DeFi), mais je ne la « surpondère » pas nécessairement car je pense que d’autres segments de marché seront plus performants au cours de l’année à venir.
Je pense que certains des principaux protocoles DeFi dans l’espace (en particulier dans l’espace d’échange décentralisé) connaîtront un rebond après une année de volumes stables, mais il n’est pas certain pour moi que l’économie unitaire de DeFi et l’adéquation produit-marché soient suffisamment solides pour compenser la répression réglementaire imminente.
De plus, les types d’actifs qui génèrent le volume des transactions DeFi constituent également un problème. Le pic de transactions de cette année a été principalement dû aux pièces MEME plutôt qu'aux percées dans de nouvelles applications. Peut-être que j’ai trop réfléchi aux scénarios apocalyptiques de la DeFi à Washington (plus d’informations à ce sujet au chapitre 8).
Je me concentre sur plusieurs secteurs non financiers clés de l’espace crypto. J’aime DePIN (Physical Infrastructure Network), DeSoc (Social Media) et DeSci (oui, c’est de la science !) parce qu’ils semblent moins motivés par un battage médiatique effréné et s’articulent plutôt autour de solutions critiques pour notre industrie qui vont bien au-delà de la finance.
Sami (chercheur de Messari) a contribué à populariser le terme DePIN l'année dernière, et personne n'est mieux placé pour cartographier le paysage de ces réseaux matériels ou pour expliquer comment ces réseaux peuvent évoluer pour véritablement concurrencer les grandes entreprises technologiques.
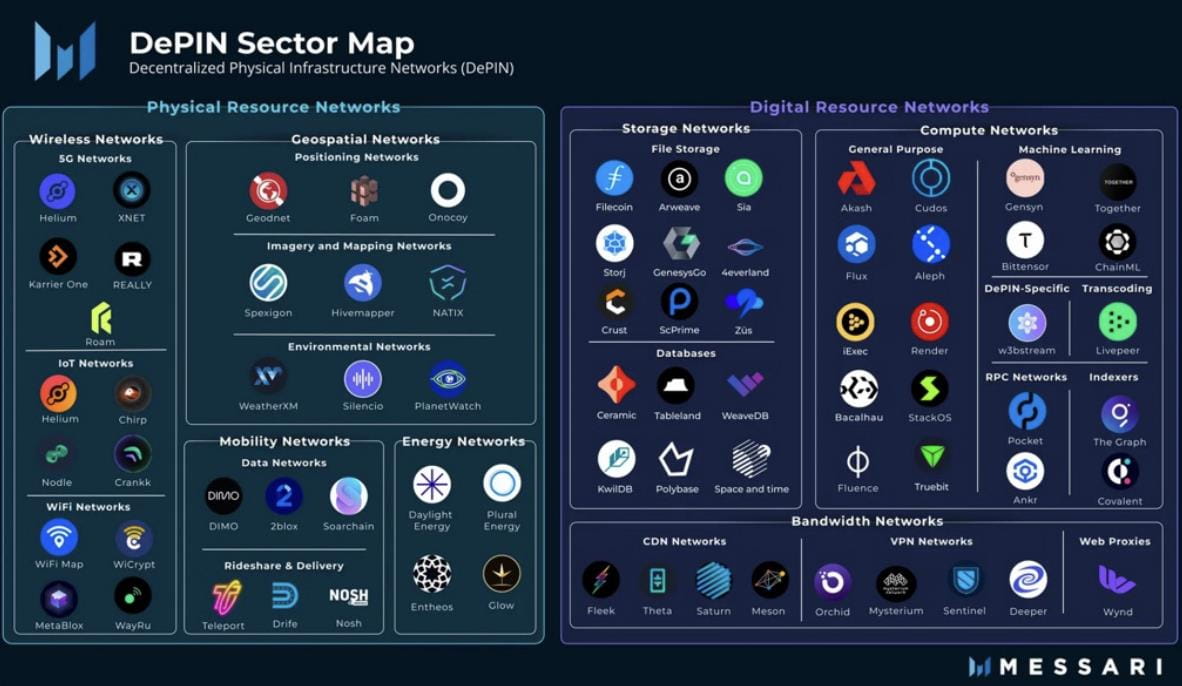
Les services d’infrastructure cloud représentent une industrie de 5 000 milliards de dollars sur le marché traditionnel, et DePIN ne représente que 0,1 % de ce secteur. Même en supposant que 0 % (remarque : l'éditeur pense que cela devrait être 1 %) des services en ligne utilisent DePIN comme pile principale, le besoin de redondance décentralisée à lui seul pourrait entraîner une augmentation de la demande. Pour éliminer le risque des grandes plateformes technologiques, une « prime d’assurance » de 1 % entraînerait une multiplication par 10 de l’utilisation de DePIN. Il ne faut pas grand-chose pour changer le statu quo, en particulier avec la demande de GPU et de ressources informatiques générée par l’IA.
Une opportunité similaire existe dans les médias sociaux, où les principaux acteurs ont généré 230 milliards de dollars de revenus l’année dernière (dont la moitié provenait de la famille d’entreprises Meta), tandis que seul un infime pourcentage de créateurs sont en mesure de gagner suffisamment d’argent grâce à la création de contenu.
Nous voyons déjà cela changer (la croissance continue de YouTube, le partage des revenus d’Elon), et nous voyons des applications DeSoc potentiellement révolutionnaires (Farcaster, friend.tech et Lens) qui ressemblent plus au début d’une courbe en J à peine perceptible qu’à un faux départ.
Friend.tech a partagé 50 millions de dollars avec ses créateurs quelques mois après son lancement afin d'attirer les utilisateurs. Je pense que DeSoc en 2024 suivra l'engouement du « DeFi Summer » de 2020.
Enfin, il y a la science décentralisée. 50 % des projets DeSci que nous suivons ont été créés au cours de l’année écoulée. L’un des meilleurs investisseurs crypto OG que je connaisse passe déjà 100 % de son temps ici.
Sur ce marché, les incitations de la cryptomonnaie sont logiques : la confiance dans nos institutions scientifiques est probablement au plus bas, et le système actuel est en proie à des inefficacités bureaucratiques, à des méthodes de données défectueuses et à de faibles incitations (les emplois menant à la permanence nécessitent des articles évalués par des pairs), tandis que la cryptomonnaie a démontré sa capacité à financer… des expériences scientifiques.
À grande échelle, les ventes de jetons et les DAO sont conçues pour révolutionner la façon dont nous menons nos recherches, et l’intérêt pour la longévité, les traitements des maladies rares et l’exploration spatiale est suffisamment important pour stimuler la croissance dans ce domaine.
Vous pouvez investir directement dans DePIN et commencer à utiliser l'application DeSoc dès maintenant. Cependant, je ne connais pas encore de moyen d’exprimer paresseusement la thèse d’investissement de DeSci. (VitaDAO ?)
Si vous y pensez, n'hésitez pas à m'envoyer un message.
Lien original