

#occ
occ
92,224 vues
403 mentions
Populaire
Récents


·
--
Haussier
Voir la traduction
美国货币监理署正在鼓励社区银行考虑申请成为支付型稳定币发行方,也可以通过银行子公司参与。GENIUS法案最终规则将于2027年1月18日生效。
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
{future}(ETHUSDT)
{future}(BTCUSDT)
{future}(USDCUSDT)
美国货币监理署正在鼓励社区银行考虑申请成为支付型稳定币发行方,也可以通过银行子公司参与。GENIUS法案最终规则将于2027年1月18日生效。
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
12

·
--
Vote|Ripple décroche l'approbation finale de l'OCC : un nouveau départ pour XRP, ou le bon catalyseur a-t-il déjà été épuisé ?
L'approbation finale de l'OCC permet à Ripple de créer une banque fiduciaire nationale, d'obtenir une plateforme de régulation fédérale, de soutenir RLUSD et de fournir la garde d'actifs numériques.
Comment le lisez-vous ?
A Nouveau départ, les capitaux institutionnels suivent
B Le bon catalyseur est déjà épuisé, le déploiement réel devra encore attendre
C Cela ne me concerne pas
Votez dans les commentaires et expliquez pourquoi : A appuyez sur 1, B appuyez sur 2, C appuyez sur 3.
$XRP $RLUSD $BTC
#Ripple #OCC #XRP
(Source : CoinGape)
⚠️Avertissement de risque : ce qui précède est un partage d'informations de marché et ne constitue pas un सलाह en investissement ; les investissements comportent des risques, veuillez investir avec prudence.
47
RIPPLE OBTIENT UNE CHARTE DE BANQUE FIDUCIAIRE NATIONALE AUX ÉTATS-UNIS : UN TOURNANT INSTITUTIONNEL POUR XRP
Le Bureau du contrôleur de la monnaie des États-Unis (OCC) a accordé à Ripple l’approbation réglementaire complète pour exercer ses activités en tant que banque fiduciaire nationale agréée. L’entreprise rejoint ainsi des acteurs institutionnels comme Circle, BitGo et Fidelity Digital Assets, créant des conditions structurelles favorables à XRP.
L’obtention d’une charte fédérale de banque fiduciaire marque une évolution institutionnelle et fait de Ripple une entité bancaire entièrement réglementée au niveau fédéral. Cette désignation autorise Ripple à proposer directement aux établissements bancaires traditionnels des services de conservation d’actifs numériques sous charte nationale, de compensation institutionnelle et des infrastructures de liquidité conformes, sans dépendre de tiers. La supervision fédérale lève les réticences en matière de conformité des bilans institutionnels qui souhaitent s’exposer aux infrastructures on-chain. La demande structurelle de liquidité à la demande (ODL) utilisant XRP devrait croître, assurant une absorption durable sur le marché au comptant. À mesure que les flux transactionnels migrent vers des infrastructures fédérales agréées, l’offre flottante disponible sur les principales plateformes se trouve ancrée dans des réserves, ce qui limite la volatilité de la distribution sur le marché secondaire.
À l’avenir, les acteurs du marché suivront le calendrier d’intégration des services de compensation institutionnelle et de conservation des réserves. Une base d’accumulation durable se met en place, soutenant une expansion prolongée de la valorisation fondamentale à mesure que les capitaux bancaires traditionnels s’intègrent.
La charte bancaire fédérale de Ripple accélérera-t-elle la clarification réglementaire et l’approbation d’ETF au comptant pour XRP ? Si ce raisonnement vous paraît pertinent, suivez-nous pour d’autres analyses des marchés.
Veuillez effectuer vos propres recherches avec soin avant toute transaction (DYOR). $XRP #OCC
{future}(XRPUSDT)
RIPPLE OBTIENT UNE CHARTE DE BANQUE FIDUCIAIRE NATIONALE AUX ÉTATS-UNIS : UN TOURNANT INSTITUTIONNEL POUR XRP
Le Bureau du contrôleur de la monnaie des États-Unis (OCC) a accordé à Ripple l’approbation réglementaire complète pour exercer ses activités en tant que banque fiduciaire nationale agréée. L’entreprise rejoint ainsi des acteurs institutionnels comme Circle, BitGo et Fidelity Digital Assets, créant des conditions structurelles favorables à XRP.
L’obtention d’une charte fédérale de banque fiduciaire marque une évolution institutionnelle et fait de Ripple une entité bancaire entièrement réglementée au niveau fédéral. Cette désignation autorise Ripple à proposer directement aux établissements bancaires traditionnels des services de conservation d’actifs numériques sous charte nationale, de compensation institutionnelle et des infrastructures de liquidité conformes, sans dépendre de tiers. La supervision fédérale lève les réticences en matière de conformité des bilans institutionnels qui souhaitent s’exposer aux infrastructures on-chain. La demande structurelle de liquidité à la demande (ODL) utilisant XRP devrait croître, assurant une absorption durable sur le marché au comptant. À mesure que les flux transactionnels migrent vers des infrastructures fédérales agréées, l’offre flottante disponible sur les principales plateformes se trouve ancrée dans des réserves, ce qui limite la volatilité de la distribution sur le marché secondaire.
À l’avenir, les acteurs du marché suivront le calendrier d’intégration des services de compensation institutionnelle et de conservation des réserves. Une base d’accumulation durable se met en place, soutenant une expansion prolongée de la valorisation fondamentale à mesure que les capitaux bancaires traditionnels s’intègrent.
La charte bancaire fédérale de Ripple accélérera-t-elle la clarification réglementaire et l’approbation d’ETF au comptant pour XRP ? Si ce raisonnement vous paraît pertinent, suivez-nous pour d’autres analyses des marchés.
Veuillez effectuer vos propres recherches avec soin avant toute transaction (DYOR). $XRP #OCC
241

·
--
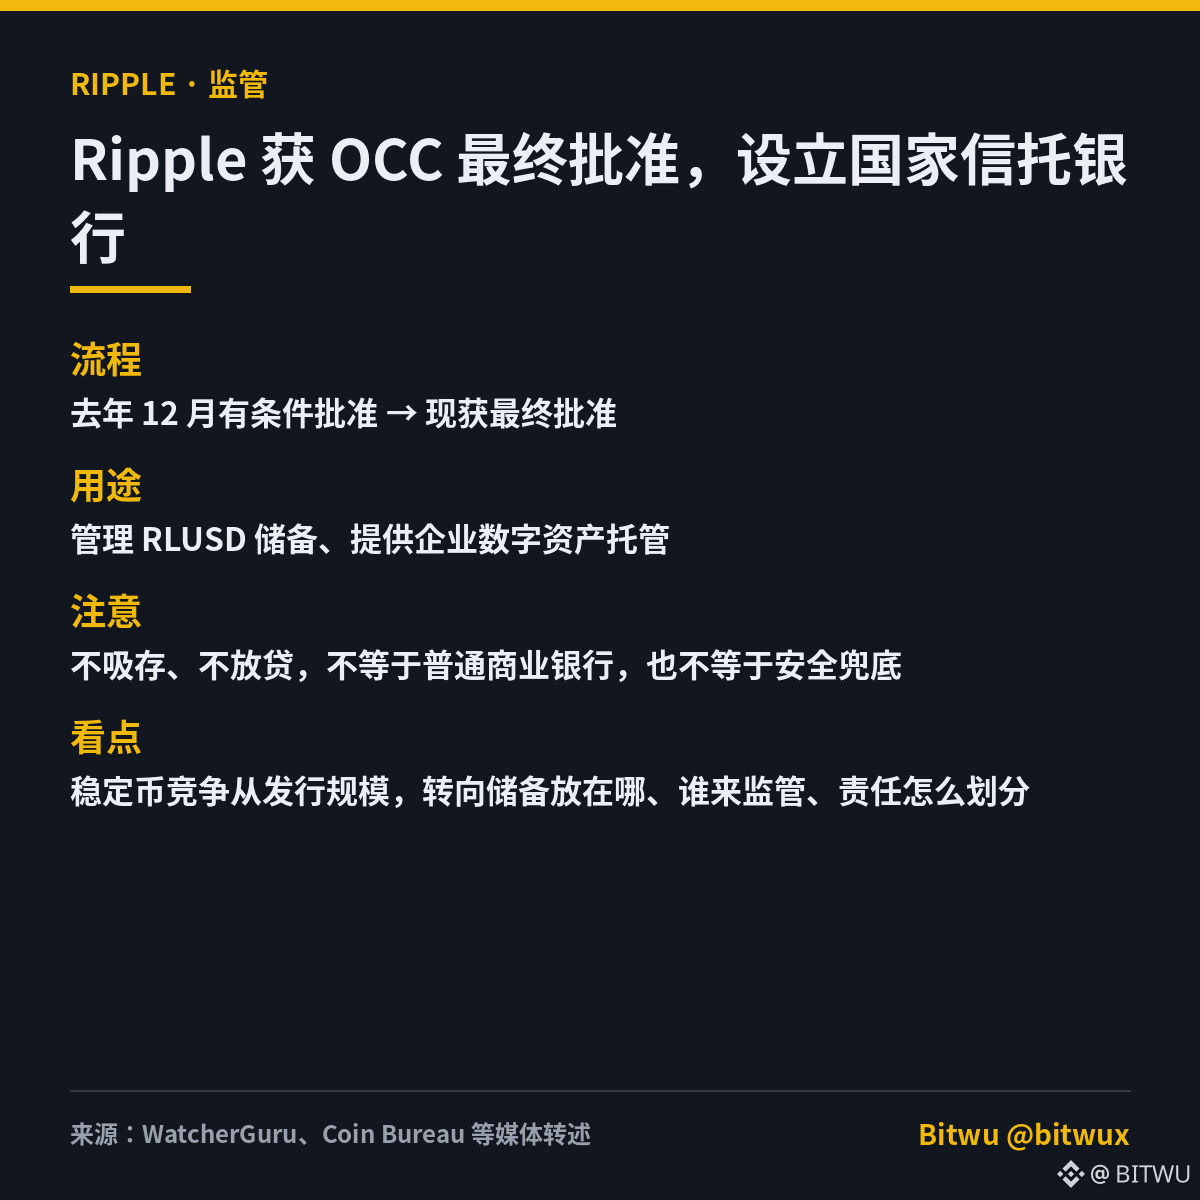
Ripple obtient l’approbation définitive de l’OCC (Office of the Comptroller of the Currency, le régulateur américain) pour créer une banque fiduciaire nationale !
Selon plusieurs médias, dont WatcherGuru et Coin Bureau, Ripple a obtenu l’approbation définitive de l’OCC pour créer une banque fiduciaire nationale, achevant ainsi le processus lancé par l’approbation conditionnelle de décembre dernier.
1️⃣ Cette banque servira à gérer les réserves de RLUSD et à proposer des services de conservation d’actifs numériques aux entreprises. En d’autres termes, Ripple reprend en main la gestion de ses réserves.
2️⃣ Cette banque fiduciaire ne collectera pas de dépôts et n’accordera pas de prêts. Ne confondez donc pas cette licence avec celle d’une banque commerciale classique, et ne l’assimilez surtout pas à une garantie de sécurité.
Dans le secteur des stablecoins, la concurrence semble donc se déplacer de la taille des émissions vers la question de l’emplacement des réserves, de leur supervision et de la répartition des responsabilités.
L’obtention de licences et la crédibilité des réserves prennent de plus en plus d’importance.
$XRP
#Ripple #RLUSD #稳定币 #OCC
367

·
--
Ripple vient d’obtenir l’approbation définitive de l’OCC pour créer une banque fiduciaire nationale aux États-Unis — une charte fédérale pour les réserves et la conservation de RLUSD.
Le 26 octobre 2026, l’Office of the Comptroller of the Currency a accordé son approbation définitive à la création de Ripple National Trust Bank (RNTB), après une approbation conditionnelle en décembre 2025. Les activités approuvées comprennent la gestion des réserves ségréguées qui garantissent Ripple USD (RLUSD), le rôle de fiduciaire des garanties pour les détenteurs de RLUSD, ainsi que la conservation fiduciaire d’actifs numériques. RLUSD reste émis par Standard Custody & Trust Company, dans le cadre des règles du département des Services financiers de l’État de New York (NYDFS) ; RNTB ajoute la supervision fédérale de l’OCC.
Ripple a indiqué que RLUSD, lancé en décembre 2024, a atteint une capitalisation boursière d’environ 2,5 milliards de dollars et est utilisé dans son infrastructure de paiement ainsi qu’à titre de garantie dans Ripple Prime, BNY étant le principal dépositaire des réserves et des attestations mensuelles étant fournies par des tiers. Le projet de la banque prévoit également des services fiduciaires de conservation plus larges, alors que les institutions intègrent les actifs numériques à leurs activités de paiement, de négociation et de gestion de trésorerie. $XRP soutient l’infrastructure plus globale de Ripple, aux côtés de RLUSD.
#Ripple #RLUSD #XRP #OCC #CryptoNews
Faites vos propres recherches. Ceci ne constitue pas un conseil financier.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
{stock_us}(OCC.US)
Ripple vient d’obtenir l’approbation définitive de l’OCC pour créer une banque fiduciaire nationale aux États-Unis — une charte fédérale pour les réserves et la conservation de RLUSD.
Le 26 octobre 2026, l’Office of the Comptroller of the Currency a accordé son approbation définitive à la création de Ripple National Trust Bank (RNTB), après une approbation conditionnelle en décembre 2025. Les activités approuvées comprennent la gestion des réserves ségréguées qui garantissent Ripple USD (RLUSD), le rôle de fiduciaire des garanties pour les détenteurs de RLUSD, ainsi que la conservation fiduciaire d’actifs numériques. RLUSD reste émis par Standard Custody & Trust Company, dans le cadre des règles du département des Services financiers de l’État de New York (NYDFS) ; RNTB ajoute la supervision fédérale de l’OCC.
Ripple a indiqué que RLUSD, lancé en décembre 2024, a atteint une capitalisation boursière d’environ 2,5 milliards de dollars et est utilisé dans son infrastructure de paiement ainsi qu’à titre de garantie dans Ripple Prime, BNY étant le principal dépositaire des réserves et des attestations mensuelles étant fournies par des tiers. Le projet de la banque prévoit également des services fiduciaires de conservation plus larges, alors que les institutions intègrent les actifs numériques à leurs activités de paiement, de négociation et de gestion de trésorerie. $XRP soutient l’infrastructure plus globale de Ripple, aux côtés de RLUSD.
#Ripple #RLUSD #XRP #OCC #CryptoNews
Faites vos propres recherches. Ceci ne constitue pas un conseil financier.
2
215

Je suis tombé ce matin sur une info et j’ai failli croire que j’avais mal lu : Ripple a bien obtenu l’agrément définitif de banque fiduciaire nationale de l’OCC américain. En décembre dernier, il n’avait reçu qu’une approbation conditionnelle ; cette fois, c’est du concret. L’entreprise pourra gérer les réserves de RLUSD et proposer des services de conservation d’actifs numériques aux institutions. La phrase de Garlinghouse sur X — « la crypto et les banques font mieux équipe » — lui aurait valu les foudres de la SEC il y a quelques années. Le XRP se négocie actuellement autour de 1,30 dollar, mais l’agrément n’a pas fait décoller son cours. A : la voie de la conformité est ouverte, l’argent des institutions finira par arriver ; B : un agrément reste un agrément, le cours reste le cours — ne prenez pas une licence bancaire pour un prétexte à faire monter le prix. Vous êtes de quel côté ?
$XRP $BTC $ETH
#Ripple #OCC #XRP
$XRP $BTC $ETH
#Ripple #OCC #XRP
5
·
--
【Flash marché】Ripple complète le volet conformité : l’OCC a définitivement approuvé la création de Ripple National Trust Bank, lui donnant accès au cadre réglementaire fédéral. La banque pourra ainsi soutenir le stablecoin RLUSD et proposer des services de conservation d’actifs numériques. L’annonce a été faite juste avant l’ouverture de Ripple Swell 2026 à New York. Le message est clair : une licence n’est pas un simple ornement, c’est une condition d’accès au marché. Reste à savoir si les capitaux institutionnels suivront réellement une fois la licence obtenue.
$XRP $RLUSD $BTC
#Ripple #OCC #RLUSD
(Source : CoinGape)
⚠️Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; faites preuve de prudence avant d’investir.
$XRP $RLUSD $BTC
#Ripple #OCC #RLUSD
(Source : CoinGape)
⚠️Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; faites preuve de prudence avant d’investir.
53

·
--
Les autorités américaines poussent les banques communautaires à se lancer dans les stablecoins de paiement.
Selon des articles de CoinDesk, good.box et d’autres médias, l’Office of the Comptroller of the Currency (OCC) encourage les banques communautaires à déposer une demande pour devenir émettrices de stablecoins de paiement dans le cadre de la loi GENIUS. Elles peuvent participer par l’intermédiaire d’une filiale ou en adoptant une structure d’émetteur admissible. Les règles définitives devraient entrer en vigueur vers le 18 janvier 2027. Les émetteurs déjà en activité qui auront déposé auparavant une demande substantiellement complète pourront solliciter une exemption transitoire pouvant aller jusqu’à environ 12 mois.
Comment interpréter cela : cette démarche vise à confier l’émission légale de stablecoins adossés au dollar à des banques agréées, plutôt qu’à la réserver aux grandes entreprises technologiques et aux acteurs natifs de la crypto. Pour les banques communautaires, c’est un test de leurs capacités en matière de produits et de conformité ; pour les émetteurs actuels, il s’agit de surveiller le calendrier des demandes et des exemptions. Avant la mise en œuvre, il faudra voir quand l’OCC commencera officiellement à recevoir les demandes et quelles seront ses modalités d’examen. Ne confondez pas cette initiative avec l’octroi effectif d’une licence.
#OCC #稳定币 #GENIUS #Réglementation
68

L’OCC exhorte les banques communautaires américaines à se lancer sur le marché des paiements en stablecoins ! Il ne s’agit pas seulement d’une invitation, mais d’une stratégie ambitieuse qui pourrait redéfinir l’avenir de la finance.
L’Office du contrôleur de la monnaie américain (OCC) souhaite que les petites banques puissent elles aussi émettre des stablecoins indexés sur le dollar américain dans le cadre du GENIUS Act. L’objectif est clair : donner plus de moyens aux petites institutions financières afin qu’elles puissent rivaliser à armes égales avec les grandes banques et les entreprises du secteur des cryptomonnaies.
C’est un enjeu majeur. Lorsque les règles définitives du GENIUS Act entreront en vigueur le 18/01/2027, le marché verra apparaître une vague de stablecoins autorisés à exercer légalement. Les émetteurs déjà en activité pourront également demander une exemption temporaire afin de poursuivre leurs opérations.
Cette initiative intervient également alors que les banques traditionnelles craignent que les stablecoins offrant des rendements élevés ne détournent les dépôts de leur système. La bataille pour les parts de marché s’intensifie.
Est-ce un tournant qui fera des stablecoins l’épine dorsale du système mondial des paiements, ou simplement une tentative de freiner l’essor des cryptomonnaies ? Qu’en pensez-vous ?
#Stablecoin #OCC #Crypto
1
1

·
--
L’OCC appelle les banques communautaires à émettre des stablecoins en dollars
CoinDesk 10/26 : lundi, l’Office of the Comptroller of the Currency (OCC) a appelé les banques communautaires à entrer sur le marché des stablecoins. Elles peuvent demander, directement ou par l’intermédiaire d’une filiale, à devenir des émetteurs agréés au titre de la loi GENIUS. Selon l’OCC, cette démarche s’inscrit dans le mouvement de déréglementation visant à « redonner leur place aux banques communautaires ».
Contexte du même jour : dans une annonce publiée le 21/10, l’OCC a indiqué que les émetteurs de stablecoins devront se conformer aux règles définitives à compter du 18 janvier 2027. Les émetteurs déjà en activité pourront demander une exemption temporaire pour poursuivre leurs opérations s’ils déposent d’ici là une demande substantiellement complète (la procédure de dépôt n’est pas encore officiellement ouverte).
Les associations bancaires s’étaient auparavant inquiétées du fait que les stablecoins rémunérés puissent détourner les dépôts. L’ICBA a déjà poursuivi l’OCC pour contester l’octroi d’agréments bancaires à des sociétés fiduciaires spécialisées dans les cryptomonnaies, et la sénatrice Warren a également demandé des explications au sujet de ces agréments.
【Analyse】
D’un côté, l’accès se resserre ; de l’autre, les petites et moyennes banques sont invitées à rejoindre la course. Les autorités ne veulent manifestement pas que les paiements en stablecoins en dollars soient réservés aux grandes banques et aux entreprises natives de la crypto. Pour le marché, cela signifie que l’offre de stablecoins conformes pourrait passer de « quelques géants » à un « réseau bancaire », mais le calendrier dépendra de l’ouverture effective des demandes.
【Opportunités/risques】
Trois éléments à surveiller : ① la date à laquelle l’OCC commencera à recevoir les demandes ; ② les modalités des exemptions temporaires avant le 18/01/2027 ; ③ le risque que le lobbying ou les poursuites des banques retardent l’octroi des agréments. Si les banques communautaires se lancent réellement, cela pourrait soutenir la liquidité en dollars sur la blockchain et le discours autour des paiements. En revanche, si les poursuites retardent le processus, la mise en œuvre sera nettement plus lente que prévu par le marché.
Préférez-vous voir les banques communautaires se lancer dans l’émission de stablecoins, ou continuer à utiliser des émetteurs établis ?
#稳定币 #GENIUS #OCC #Réglementation crypto
$BTC $ETH
À titre informatif uniquement, ceci ne constitue pas un conseil en investissement

Voir la traduction
OCC喊社区银行发稳定币,一堆号刷“HUGE”“监管亲自推”。我看到的是另一层意思:存款要被抽走了,给你个自救通道。
时间线摆一下。10月24日OCC官号自己发:稳定币普及对社区银行存款的影响“仍不确定,估算差异很大”,说会认真对待社区银行的资金来源担忧。两天后10月26日,同一个官号改口径:欢迎社区银行直接或通过子公司申请成为合规支付稳定币发行方。规则1月18日(2027年)才生效。
这叫利好?先承认你可能失血,再告诉你可以自己造个水龙头。
问题是,小银行发一个本地稳定币,谁用?交易所不挂、DeFi不接、商户不认,网络效应全在USDT、USDC手里。顺手提一句,GENIUS框架下银行存款能算稳定币储备,按需兑付那种。真正可能吃到的,是给大发行方托管储备拿存款,不是自己发币跟巨头抢地盘。
赚钱的大概率是卖白标发币系统的供应商和合规咨询。至于币圈喊“银行入场=牛市”的,1月之前一个币都发不出来,别急着把新闻当买点。
#稳定币 #OCC
3
·
--
Article
L’OCC appelle les banques américaines à émettre des stablecoins, mais elles paniquent déjà : 6 000 milliards de dollars de dépôts vont-ils déménager ?L’OCC appelle les banques américaines à émettre des stablecoins, mais elles paniquent déjà : 6 000 milliards de dollars de dépôts vont-ils déménager ?
Le 26 octobre, l’Office of the Comptroller of the Currency (OCC) a posé un geste symbolique : il a publiquement encouragé les banques communautaires à envisager de demander l’agrément pour devenir émettrices de stablecoins de paiement, en leur indiquant le cadre d’autorisation prévu par le GENIUS Act. Pour une banque nationale assurée, la démarche doit passer par une filiale, et non par l’émission directe par la banque elle-même. Il reste moins de trois mois avant la date limite du 18 janvier 2027, après laquelle toute émission sans agrément sera interdite.
Mais le plus ironique, c’est que le régulateur encourage les banques à se lancer, tandis que celles-ci craignent que les stablecoins ne leur siphonnent leurs dépôts.
L’OCC appelle les banques américaines à émettre des stablecoins, mais elles paniquent déjà : 6 000 milliards de dollars de dépôts vont-ils déménager ?
L’OCC appelle les banques américaines à émettre des stablecoins, mais elles paniquent déjà : 6 000 milliards de dollars de dépôts vont-ils déménager ?
Le 26 octobre, l’Office of the Comptroller of the Currency (OCC) a posé un geste symbolique : il a publiquement encouragé les banques communautaires à envisager de demander l’agrément pour devenir émettrices de stablecoins de paiement, en leur indiquant le cadre d’autorisation prévu par le GENIUS Act. Pour une banque nationale assurée, la démarche doit passer par une filiale, et non par l’émission directe par la banque elle-même. Il reste moins de trois mois avant la date limite du 18 janvier 2027, après laquelle toute émission sans agrément sera interdite.
Mais le plus ironique, c’est que le régulateur encourage les banques à se lancer, tandis que celles-ci craignent que les stablecoins ne leur siphonnent leurs dépôts.
191
·
--
Baissier
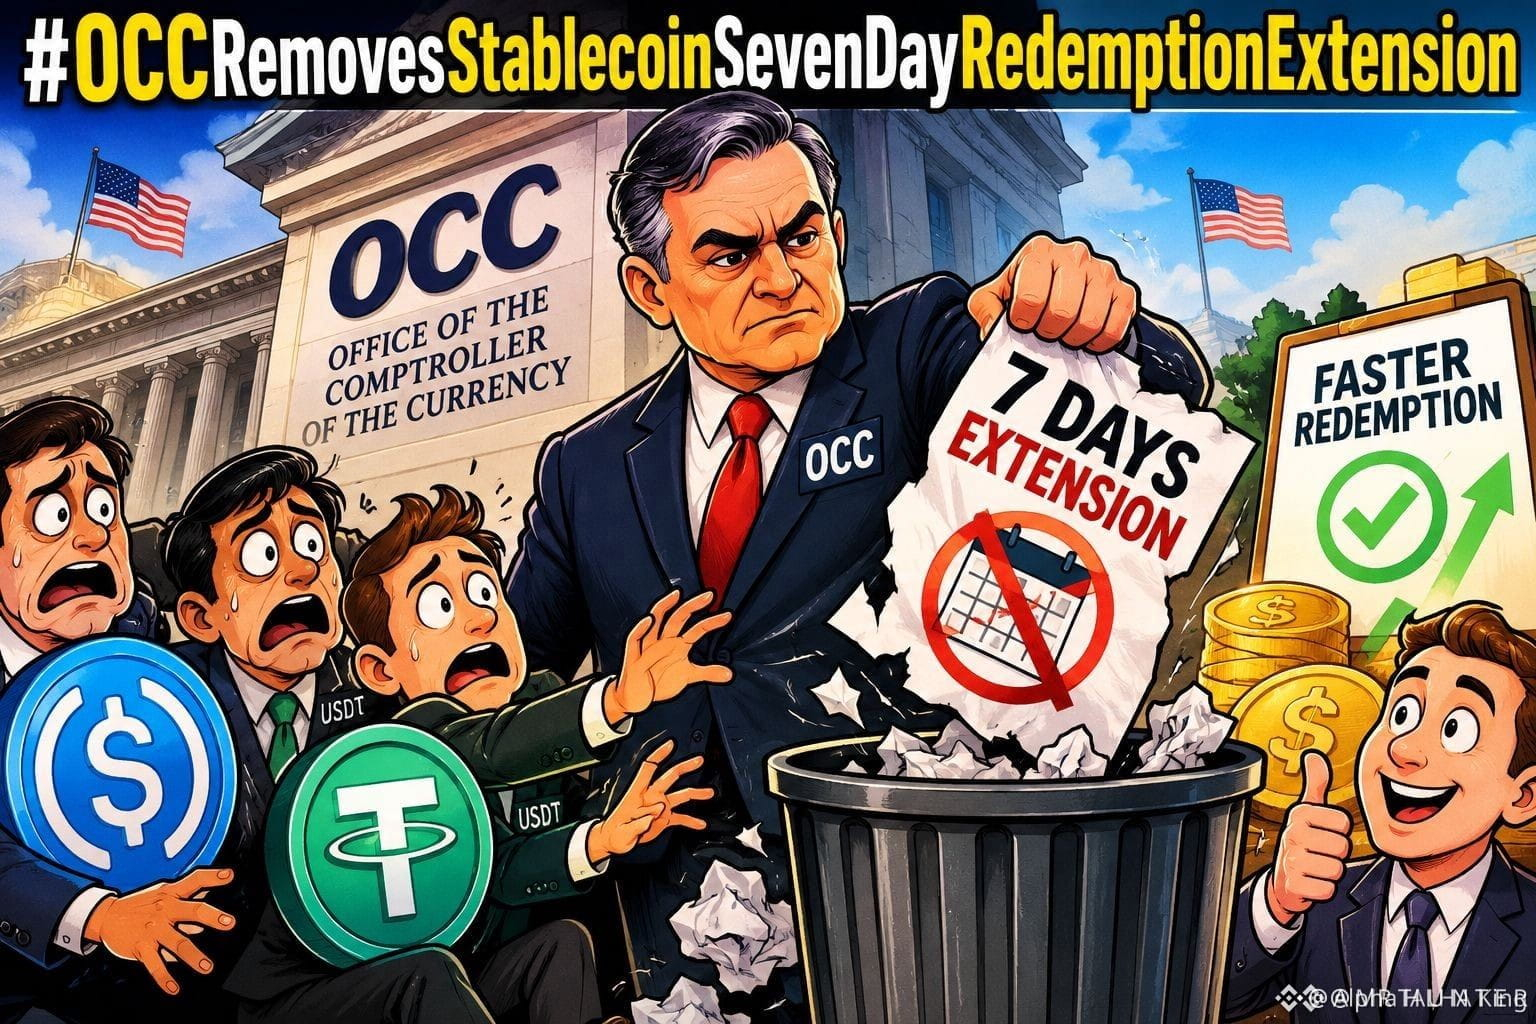
Dans sa règle définitive, l’Office du contrôleur de la monnaie des États-Unis a supprimé la mesure qui avait suscité le plus de controverses : en cas de rachats massifs de stablecoins, il n’y aura plus automatiquement de délai supplémentaire de sept jours.
La nouvelle règle exige que l’émetteur d’un stablecoin prévienne l’OCC dans les 24 heures si les demandes de rachat reçues sur une période de 24 heures dépassent 10 % de l’encours en circulation. Ses partisans estiment que cela préserve la promesse d’un « rachat à tout moment », tandis que ses détracteurs craignent que la suppression de cette période tampon n’accélère les ruées sur les stablecoins. Qu’est-ce qui compte le plus pour un stablecoin : la sécurité de ses réserves ou la rapidité des remboursements ?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
{future}(USDCUSDT)
{future}(BTCUSDT)
Dans sa règle définitive, l’Office du contrôleur de la monnaie des États-Unis a supprimé la mesure qui avait suscité le plus de controverses : en cas de rachats massifs de stablecoins, il n’y aura plus automatiquement de délai supplémentaire de sept jours.
La nouvelle règle exige que l’émetteur d’un stablecoin prévienne l’OCC dans les 24 heures si les demandes de rachat reçues sur une période de 24 heures dépassent 10 % de l’encours en circulation. Ses partisans estiment que cela préserve la promesse d’un « rachat à tout moment », tandis que ses détracteurs craignent que la suppression de cette période tampon n’accélère les ruées sur les stablecoins. Qu’est-ce qui compte le plus pour un stablecoin : la sécurité de ses réserves ou la rapidité des remboursements ?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
130

·
--
【Flash marché】Les règles définitives sont en place, mais le débat sur les récompenses des stablecoins est loin d’être terminé : dans une lettre du 24 octobre, le BPI s’en est de nouveau pris à l’OCC. Au cœur du débat : la qualification des dispositifs par lesquels des tiers rémunèrent les détenteurs.
Selon le BPI, les décisions au cas par cas ne clarifient ni l’interprétation ni la procédure de publication. La question centrale est de savoir comment appliquer l’interdiction faite aux émetteurs de verser des intérêts. Les règles de la loi GENIUS entreront en vigueur le 18 janvier 2027. À votre avis, les récompenses devraient-elles être définies selon « qui paie et sur quelle base », ou selon leur appellation ? Venez en discuter dans les commentaires.
$BTC $ETH $USDC
#稳定币 #GENIUS法案 #OCC
(Source : NewsBTC)
⚠️Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; faites preuve de prudence avant d’investir.
209
·
--
À 0.3002 USDT, $GENIUS n’a bougé que de -0.13 % en 24 heures : le prix est quasiment resté au même niveau. L’OCC a arrêté les règles de mise en œuvre, mais après les avoir lues, ce qui me préoccupe davantage, c’est qu’elles n’entreront en vigueur que le 18 janvier 2027, et non les fluctuations d’aujourd’hui. Elles couvrent les émetteurs agréés de stablecoins de paiement, les émetteurs étrangers supervisés par l’OCC et certaines activités de conservation assurées par des entités réglementées. Le soutien par des réserves, les rachats et la gestion des risques y sont tous prévus. Scott Bessent a qualifié cette mesure de tournant pour le secteur financier américain et l’a comparée à la loi sur la monnaie nationale de 1863 ; je trouve la comparaison un peu forte. La loi sur le secret bancaire, la lutte contre le blanchiment d’argent et les sanctions de l’OFAC ne figurent pas dans la règle finale : il est prévu d’en discuter séparément avec le Trésor. Le texte a été promulgué en juillet 2025, mais l’échéance du 18 juillet 2026 n’a pas été respectée. La Réserve fédérale n’a publié deux règles connexes qu’en septembre, et l’OCC n’a toujours pas précisé quand il commencerait à recevoir les demandes et les demandes de dérogation. Les règles sont là, mais le guichet reste fermé, et le prix semble ne pas l’avoir remarqué. Vous vous intéressez davantage aux rachats ou à ce volet de la lutte contre le blanchiment qui reste à écrire ?
#稳定币监管 #OCC
#稳定币监管 #OCC
204
·
--
La réglementation américaine des stablecoins franchit une étape décisive. Le Bureau du contrôleur de la monnaie (OCC) a finalisé les règles d’application du GENIUS Act, qui précisent les exigences relatives aux réserves, aux rachats et aux risques de conservation applicables aux émetteurs de stablecoins de paiement. À noter que ces règles n’incluent pas encore de dispositions contre le blanchiment d’argent ni de clauses relatives aux sanctions de l’OFAC ; le département du Trésor coordonnera leur mise en place ultérieure. La loi et les règles définitives entreront officiellement en vigueur le 18 janvier 2027. L’OCC n’a pas encore annoncé le calendrier de réception des demandes d’agrément des émetteurs ni des demandes de dérogation.
#稳定币 #OCC #加密监管 #GENIUSAct
#稳定币 #OCC #加密监管 #GENIUSAct
5
DERNIÈRE MINUTE : l’OCC met fin au délai de 7 jours pour les remboursements de stablecoins ! 🚨
C’est ÉNORME pour les détenteurs de USDT USDC .
L’Office of the Comptroller of the Currency (OCC) des États-Unis vient de finaliser ses règles sur les stablecoins au titre du GENIUS Act – elles entreront en vigueur le 18 janvier 2027.
Qu’est-ce qui a changé ?
L’OCC a SUPPRIMÉ la prolongation automatique de 7 jours pour les remboursements, prévue dans le projet initial.
Selon l’ancien projet, si trop de personnes demandaient un remboursement, les émetteurs pouvaient automatiquement prendre 7 jours.
Et maintenant ? Le remboursement doit être effectué dans un délai de 2 jours ouvrables – sans délai automatique.
Si les demandes de remboursement dépassent 10 % de l’offre en circulation d’un stablecoin sur une période de 24 heures, l’émetteur doit en informer l’OCC dans les 24 heures et demander une prolongation. L’OCC prendra la décision : ce ne sera plus automatique.
En clair : vos stablecoins sont désormais beaucoup plus sûrs et liquides.
Fini les fonds bloqués pendant une semaine en période de panique.
Est-ce une bonne nouvelle pour l’adoption des stablecoins aux États-Unis ? Ou ces règles seront-elles trop strictes pour les émetteurs ?
Donnez votre avis ci-dessous 👇
#Stablecoin #OCC #GENIUSAct
$ORDER
{future}(ORDERUSDT)
$BIRB
{future}(BIRBUSDT)
$BMT
{future}(BMTUSDT)
#occremovesstablecoinsevendayredemptionextension
DERNIÈRE MINUTE : l’OCC met fin au délai de 7 jours pour les remboursements de stablecoins ! 🚨
C’est ÉNORME pour les détenteurs de USDT USDC .
L’Office of the Comptroller of the Currency (OCC) des États-Unis vient de finaliser ses règles sur les stablecoins au titre du GENIUS Act – elles entreront en vigueur le 18 janvier 2027.
Qu’est-ce qui a changé ?
L’OCC a SUPPRIMÉ la prolongation automatique de 7 jours pour les remboursements, prévue dans le projet initial.
Selon l’ancien projet, si trop de personnes demandaient un remboursement, les émetteurs pouvaient automatiquement prendre 7 jours.
Et maintenant ? Le remboursement doit être effectué dans un délai de 2 jours ouvrables – sans délai automatique.
Si les demandes de remboursement dépassent 10 % de l’offre en circulation d’un stablecoin sur une période de 24 heures, l’émetteur doit en informer l’OCC dans les 24 heures et demander une prolongation. L’OCC prendra la décision : ce ne sera plus automatique.
En clair : vos stablecoins sont désormais beaucoup plus sûrs et liquides.
Fini les fonds bloqués pendant une semaine en période de panique.
Est-ce une bonne nouvelle pour l’adoption des stablecoins aux États-Unis ? Ou ces règles seront-elles trop strictes pour les émetteurs ?
Donnez votre avis ci-dessous 👇
#Stablecoin #OCC #GENIUSAct
$ORDER
$BIRB
$BMT
#occremovesstablecoinsevendayredemptionextension
2.2k
🔥 Les États-Unis adoptent une nouvelle réglementation sur les stablecoins : les émetteurs devront rembourser leurs clients sous 2 jours !
• Harmonisation des délais de rachat : Selon la nouvelle réglementation de l’OCC (qui entrera en vigueur le 18/01/2027), la clause qui prolongeait automatiquement le délai de conversion des stablecoins à 7 jours en cas de forte demande a été supprimée. Les émetteurs sont désormais tenus de traiter les demandes de rachat valides dans un délai de 2 jours ouvrables (hors week-ends et jours fériés fédéraux).
• Mécanisme de surveillance d’urgence : Si, en 24 heures, les demandes de rachat de stablecoins d’une marque dépassent 10 % de l’offre en circulation, l’émetteur doit en informer immédiatement l’OCC. Il reviendra à l’autorité de régulation de décider si le délai de traitement peut être prolongé, et les émetteurs ne pourront pas invoquer une « erreur dans le processus d’intégration des clients » pour retarder les remboursements.
• Renforcement des obligations de déclaration : Le rapport de sécurité PS-01 révisé surveillera étroitement le nombre de tokens non rachetés, le délai moyen de traitement et les cas de retard. Les premières échéances de déclaration hebdomadaire et trimestrielle tomberont respectivement le 25/01/2027 et le 31/03/2027.
Cette nouvelle réglementation américaine obligera les grands acteurs des stablecoins comme Tether (\(USDT) ou Circle (\)USDC) à disposer de réserves de liquidités considérables.
#Stablecoin #OCC #USDT #USDC
Difficile de savoir si c’est une bonne ou une mauvaise nouvelle 🤣
57
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanMicrosoftDeliverOnAI
66,879 vues
682 mentions
2
#CanGoogleDefindItsCore
35,851 vues
505 mentions
3
#FOMCWatch
9.1M vues
27,886 mentions
4
#EthereumDropsBelow$2300
10,455 vues
154 mentions
5
#BitcoinSlipsBelow$80KAgain
29,332 vues
118 mentions
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
59,273 vues
768 mentions
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
11,259 vues
97 mentions
8
#BitmineAdds10452ETH
102,909 vues
1,157 mentions
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
59,753 vues
830 mentions
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
42,130 vues
595 mentions