
#moneybasics
moneybasics
1,022 vues
5 mentions
Populaire
Récents

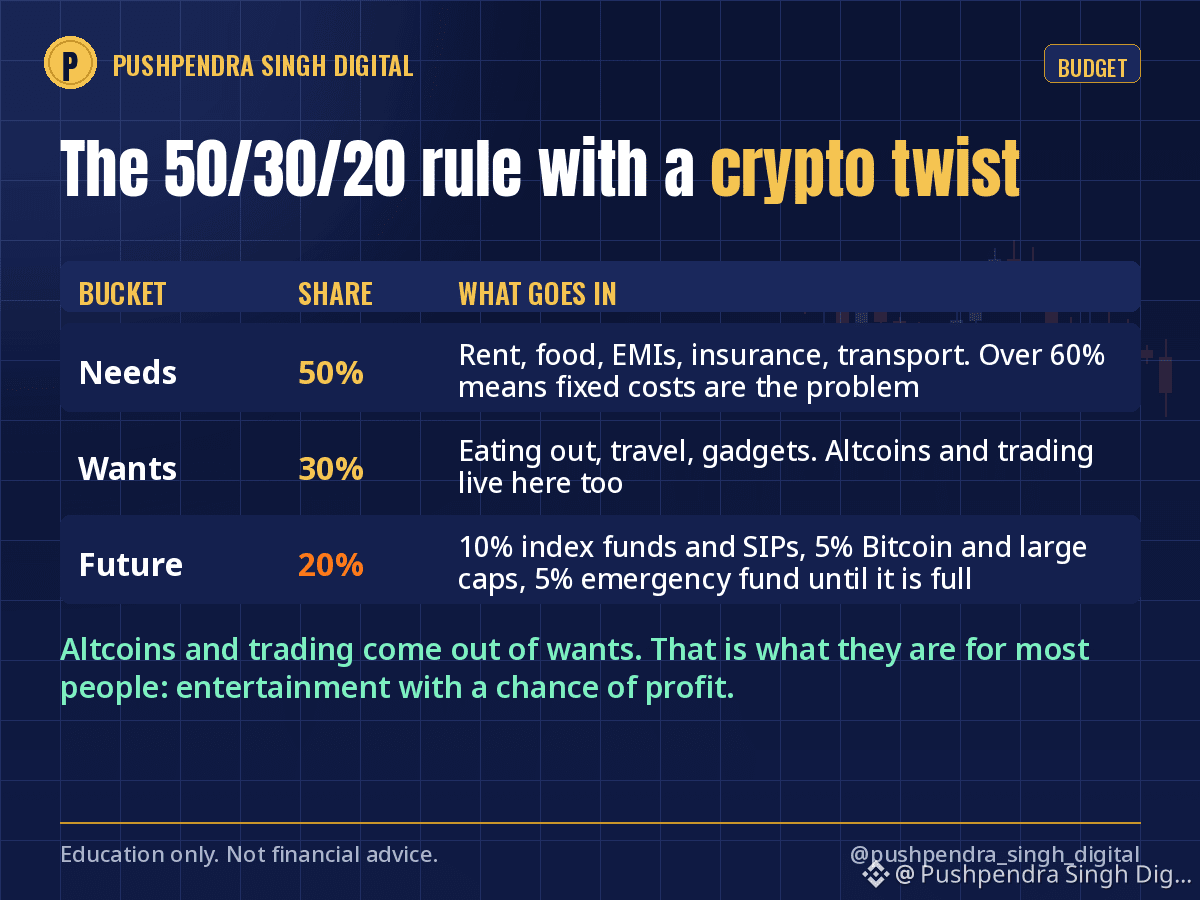
La règle du 50/30/20 est le budget le plus simple que je connaisse. Voici comment je l’adapte à quelqu’un qui détient aussi des cryptos.
50 % pour les besoins : loyer, nourriture, mensualités de prêt, assurances, transports. Si cette part dépasse 60 %, le problème ne vient pas de vos investissements, mais de vos dépenses fixes.
30 % pour les envies : restaurants, voyages, gadgets, abonnements. Sans culpabiliser, tant que vous restez dans les limites.
20 % pour l’avenir : c’est là qu’intervient la petite différence.
Sur ces 20 %, je répartis ainsi :
10 % pour une épargne à croissance régulière : fonds indiciels, EPF ou PPF, investissements périodiques (SIP).
5 % pour le Bitcoin et les grandes cryptos, achetés chaque mois, sans chercher à anticiper le marché.
5 % pour le fonds d’urgence jusqu’à ce qu’il couvre 6 mois de dépenses, puis pour le poste qui en a le plus besoin.
Les altcoins et le trading n’ont pas de ligne budgétaire dédiée. Ils sont pris sur les 30 % consacrés aux envies, parce que pour la plupart des gens, c’est ce qu’ils sont : du divertissement avec une possibilité de gain.
C’est peut-être dur. Mais ça évite qu’un mauvais mois touche à l’argent qui construit vraiment votre avenir.
Et vous, à quoi ressemble votre répartition en ce moment, honnêtement ?
À titre éducatif uniquement, ceci ne constitue pas un conseil financier.
$BTC #PersonalFinance #Budgeting #MoneyBasics
La règle du 50/30/20 est le budget le plus simple que je connaisse. Voici comment je l’adapte à quelqu’un qui détient aussi des cryptos.
50 % pour les besoins : loyer, nourriture, mensualités de prêt, assurances, transports. Si cette part dépasse 60 %, le problème ne vient pas de vos investissements, mais de vos dépenses fixes.
30 % pour les envies : restaurants, voyages, gadgets, abonnements. Sans culpabiliser, tant que vous restez dans les limites.
20 % pour l’avenir : c’est là qu’intervient la petite différence.
Sur ces 20 %, je répartis ainsi :
10 % pour une épargne à croissance régulière : fonds indiciels, EPF ou PPF, investissements périodiques (SIP).
5 % pour le Bitcoin et les grandes cryptos, achetés chaque mois, sans chercher à anticiper le marché.
5 % pour le fonds d’urgence jusqu’à ce qu’il couvre 6 mois de dépenses, puis pour le poste qui en a le plus besoin.
Les altcoins et le trading n’ont pas de ligne budgétaire dédiée. Ils sont pris sur les 30 % consacrés aux envies, parce que pour la plupart des gens, c’est ce qu’ils sont : du divertissement avec une possibilité de gain.
C’est peut-être dur. Mais ça évite qu’un mauvais mois touche à l’argent qui construit vraiment votre avenir.
Et vous, à quoi ressemble votre répartition en ce moment, honnêtement ?
À titre éducatif uniquement, ceci ne constitue pas un conseil financier.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50 % pour les besoins : loyer, nourriture, mensualités de prêt, assurances, transports. Si cette part dépasse 60 %, le problème ne vient pas de vos investissements, mais de vos dépenses fixes.
30 % pour les envies : restaurants, voyages, gadgets, abonnements. Sans culpabiliser, tant que vous restez dans les limites.
20 % pour l’avenir : c’est là qu’intervient la petite différence.
Sur ces 20 %, je répartis ainsi :
10 % pour une épargne à croissance régulière : fonds indiciels, EPF ou PPF, investissements périodiques (SIP).
5 % pour le Bitcoin et les grandes cryptos, achetés chaque mois, sans chercher à anticiper le marché.
5 % pour le fonds d’urgence jusqu’à ce qu’il couvre 6 mois de dépenses, puis pour le poste qui en a le plus besoin.
Les altcoins et le trading n’ont pas de ligne budgétaire dédiée. Ils sont pris sur les 30 % consacrés aux envies, parce que pour la plupart des gens, c’est ce qu’ils sont : du divertissement avec une possibilité de gain.
C’est peut-être dur. Mais ça évite qu’un mauvais mois touche à l’argent qui construit vraiment votre avenir.
Et vous, à quoi ressemble votre répartition en ce moment, honnêtement ?
À titre éducatif uniquement, ceci ne constitue pas un conseil financier.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
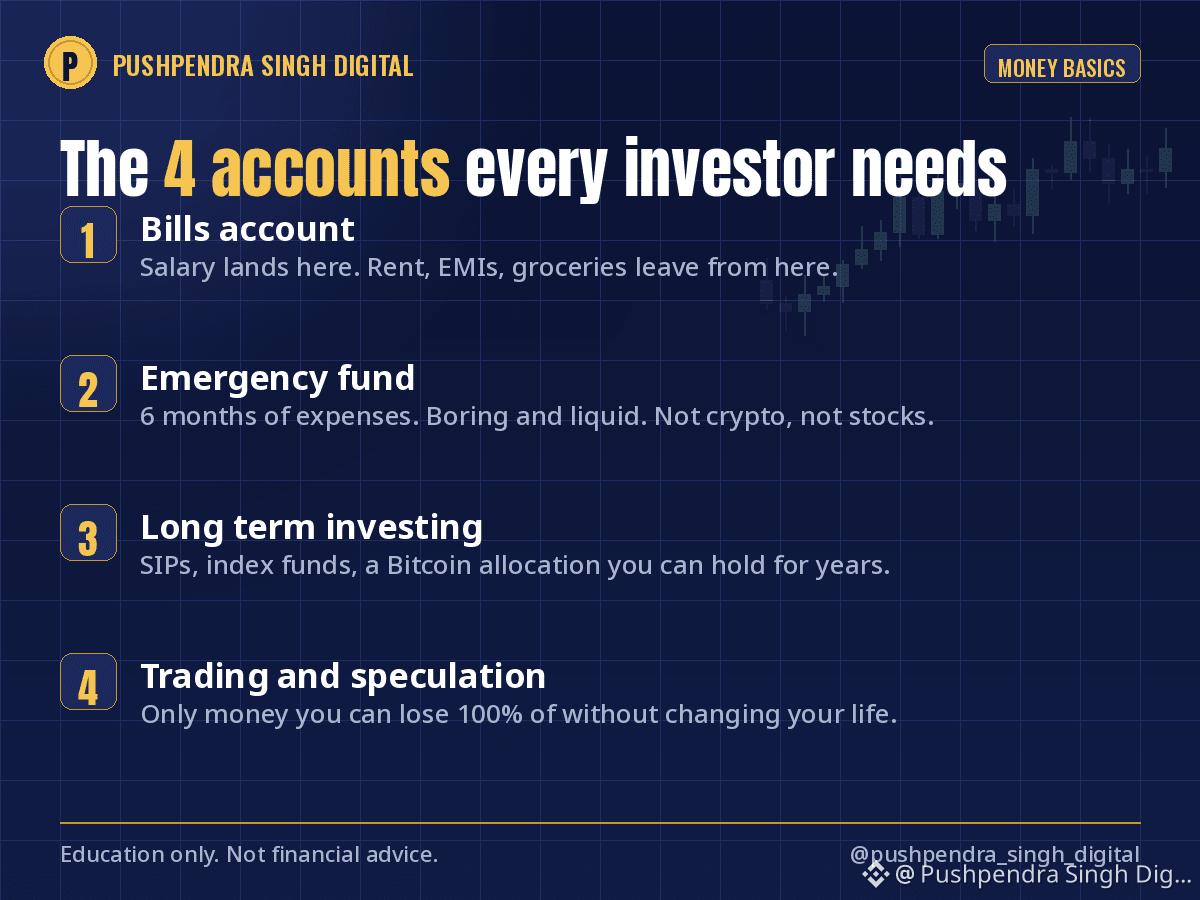
Avant d’acheter votre prochaine pièce ou action, vérifiez si votre argent a une “maison”.
Voici la structure simple que je partage avec chaque débutant :
1. Compte de dépenses : loyer, mensualités (EMIs), courses. Le salaire arrive ici, et les coûts fixes partent d’ici.
2. Fonds d’urgence : 6 mois de dépenses, conservé sans surprise et sous forme liquide. Pas dans les cryptos, pas dans les actions.
3. Investissement à long terme : des versements programmés (SIPs), des fonds indiciels, et une allocation en Bitcoin que vous pouvez conserver pendant des années.
4. Trading et spéculation : de l’argent que vous pouvez perdre à 100 % sans que cela change votre vie.
La plupart des gens passent l’étape 2 et passent directement à l’étape 4. Ensuite, un seul mauvais mois les oblige à vendre de bonnes positions au pire moment possible.
Parmi ces quatre éléments, lequel manque dans votre configuration actuelle ? Répondez honnêtement, je lis chaque commentaire.
Éducation uniquement, pas un conseil financier.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Avant d’acheter votre prochaine pièce ou action, vérifiez si votre argent a une “maison”.
Voici la structure simple que je partage avec chaque débutant :
1. Compte de dépenses : loyer, mensualités (EMIs), courses. Le salaire arrive ici, et les coûts fixes partent d’ici.
2. Fonds d’urgence : 6 mois de dépenses, conservé sans surprise et sous forme liquide. Pas dans les cryptos, pas dans les actions.
3. Investissement à long terme : des versements programmés (SIPs), des fonds indiciels, et une allocation en Bitcoin que vous pouvez conserver pendant des années.
4. Trading et spéculation : de l’argent que vous pouvez perdre à 100 % sans que cela change votre vie.
La plupart des gens passent l’étape 2 et passent directement à l’étape 4. Ensuite, un seul mauvais mois les oblige à vendre de bonnes positions au pire moment possible.
Parmi ces quatre éléments, lequel manque dans votre configuration actuelle ? Répondez honnêtement, je lis chaque commentaire.
Éducation uniquement, pas un conseil financier.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Voici la structure simple que je partage avec chaque débutant :
1. Compte de dépenses : loyer, mensualités (EMIs), courses. Le salaire arrive ici, et les coûts fixes partent d’ici.
2. Fonds d’urgence : 6 mois de dépenses, conservé sans surprise et sous forme liquide. Pas dans les cryptos, pas dans les actions.
3. Investissement à long terme : des versements programmés (SIPs), des fonds indiciels, et une allocation en Bitcoin que vous pouvez conserver pendant des années.
4. Trading et spéculation : de l’argent que vous pouvez perdre à 100 % sans que cela change votre vie.
La plupart des gens passent l’étape 2 et passent directement à l’étape 4. Ensuite, un seul mauvais mois les oblige à vendre de bonnes positions au pire moment possible.
Parmi ces quatre éléments, lequel manque dans votre configuration actuelle ? Répondez honnêtement, je lis chaque commentaire.
Éducation uniquement, pas un conseil financier.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
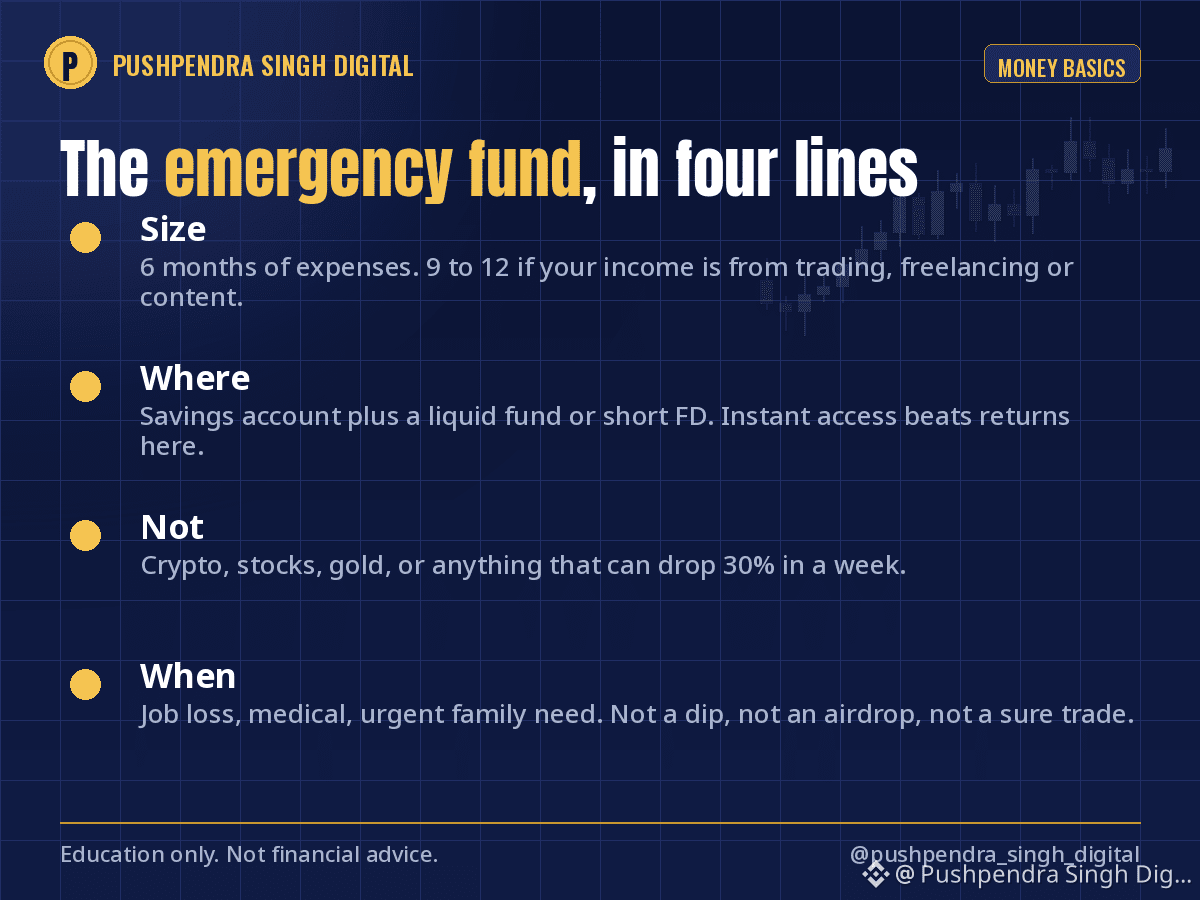
Le fonds d’urgence est la partie la moins excitante des finances personnelles. C’est aussi la raison pour laquelle certaines personnes survivent à un crash et d’autres non.
Règles que je suis :
Taille : 6 mois de dépenses. Si vos revenus proviennent du trading, du freelancing ou du contenu, visez plutôt 9 à 12.
Où : réparti entre un compte d’épargne et un fonds liquide ou un FD (dépôt à terme) court. L’accès instantané compte plus que le rendement.
Pas : crypto, actions, or, ni quoi que ce soit qui peut baisser de 30 % en une semaine.
Quand l’utiliser : perte d’emploi, problèmes médicaux, besoin familial urgent. Pas pour une baisse, pas pour un airdrop, pas un "pari sûr".
Quand le fonds d’urgence est au complet, vous cessez de prendre des décisions dictées par la peur sur le marché. Vous pouvez traverser un mois rouge parce que le loyer n’en dépend pas.
Combien de mois de dépenses avez-vous mis de côté aujourd’hui ? Soyez honnête, sans jugement.
#EmergencyFund #PersonalFinance #MoneyBasics
Le fonds d’urgence est la partie la moins excitante des finances personnelles. C’est aussi la raison pour laquelle certaines personnes survivent à un crash et d’autres non.
Règles que je suis :
Taille : 6 mois de dépenses. Si vos revenus proviennent du trading, du freelancing ou du contenu, visez plutôt 9 à 12.
Où : réparti entre un compte d’épargne et un fonds liquide ou un FD (dépôt à terme) court. L’accès instantané compte plus que le rendement.
Pas : crypto, actions, or, ni quoi que ce soit qui peut baisser de 30 % en une semaine.
Quand l’utiliser : perte d’emploi, problèmes médicaux, besoin familial urgent. Pas pour une baisse, pas pour un airdrop, pas un "pari sûr".
Quand le fonds d’urgence est au complet, vous cessez de prendre des décisions dictées par la peur sur le marché. Vous pouvez traverser un mois rouge parce que le loyer n’en dépend pas.
Combien de mois de dépenses avez-vous mis de côté aujourd’hui ? Soyez honnête, sans jugement.
#EmergencyFund #PersonalFinance #MoneyBasics
Règles que je suis :
Taille : 6 mois de dépenses. Si vos revenus proviennent du trading, du freelancing ou du contenu, visez plutôt 9 à 12.
Où : réparti entre un compte d’épargne et un fonds liquide ou un FD (dépôt à terme) court. L’accès instantané compte plus que le rendement.
Pas : crypto, actions, or, ni quoi que ce soit qui peut baisser de 30 % en une semaine.
Quand l’utiliser : perte d’emploi, problèmes médicaux, besoin familial urgent. Pas pour une baisse, pas pour un airdrop, pas un "pari sûr".
Quand le fonds d’urgence est au complet, vous cessez de prendre des décisions dictées par la peur sur le marché. Vous pouvez traverser un mois rouge parce que le loyer n’en dépend pas.
Combien de mois de dépenses avez-vous mis de côté aujourd’hui ? Soyez honnête, sans jugement.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
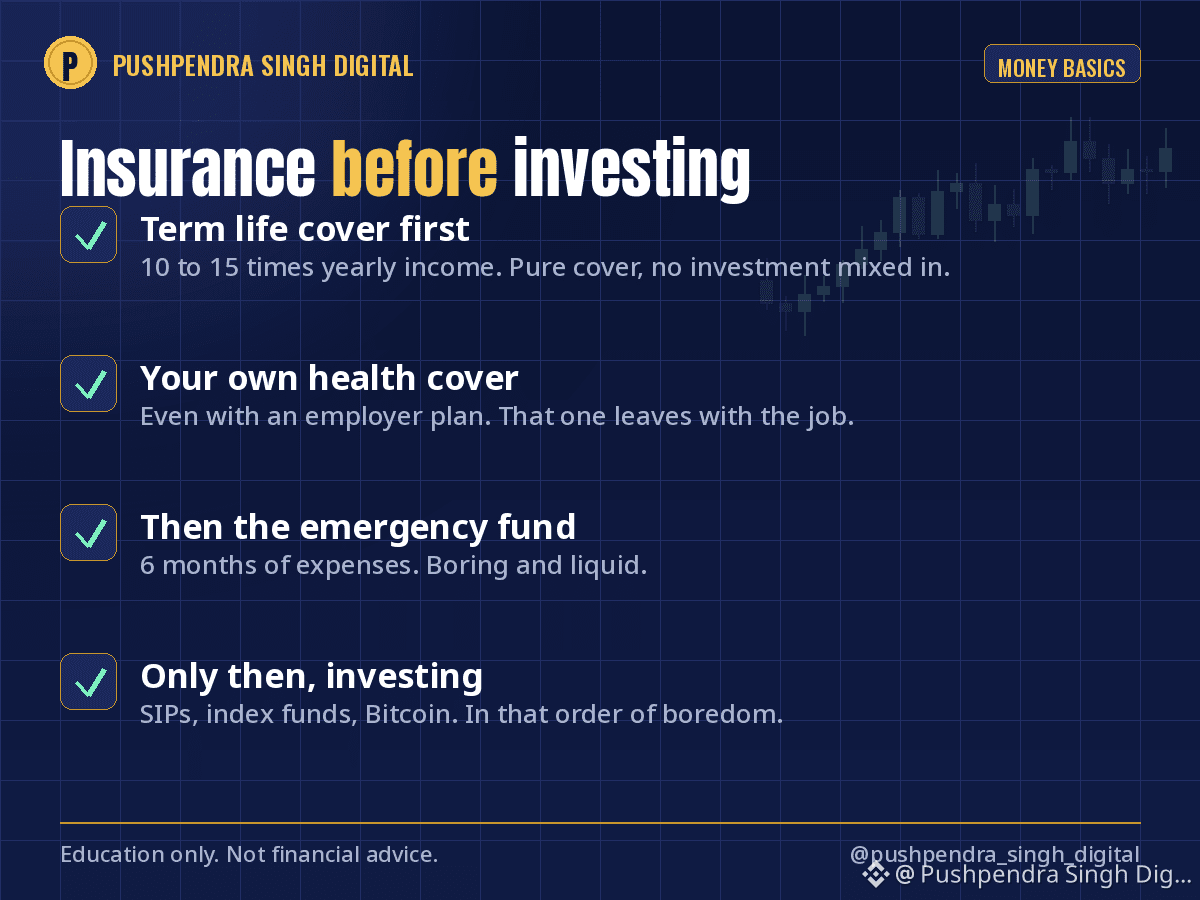
Avant votre premier SIP, avant votre premier Bitcoin, deux choses passent en premier. Aucune ne vous rapportera jamais d’argent, et toutes deux déterminent si vos investissements résisteront.
Une assurance temporaire décès. Une couverture pure, sans investissement associé. En règle générale : 10 à 15 fois votre revenu annuel, jusqu’à ce que les personnes à votre charge n’aient plus besoin de vous. Une personne de 30 ans en bonne santé peut généralement obtenir une couverture de 1 crore pour à peu près le prix de deux dîners au restaurant par mois.
Une assurance santé. La vôtre, même si votre employeur vous en fournit une, car celle-ci disparaît avec votre emploi. Pour une famille, une couverture de base de 10 lakh complétée par une garantie complémentaire constitue un point de départ courant, et coûte bien moins cher que beaucoup ne le pensent.
Pourquoi en priorité ? Une facture d’hôpital sans couverture ne sera pas payée avec votre compte d’épargne. Elle sera payée avec vos investissements, quel que soit le cours du marché ce jour-là. J’ai vu des gens vendre leur Bitcoin au plus bas pour payer une hospitalisation. L’assurance empêche cela.
Évitez les contrats qui mélangent assurance et investissement. Séparez ces deux fonctions, et chacune sera mieux remplie.
Avez-vous votre propre couverture santé, ou seulement celle de votre employeur ?
À des fins éducatives uniquement ; ne constitue pas un conseil financier ou en matière d’assurance.
$BTC #Insurance #PersonalFinance #MoneyBasics
Avant votre premier SIP, avant votre premier Bitcoin, deux choses passent en premier. Aucune ne vous rapportera jamais d’argent, et toutes deux déterminent si vos investissements résisteront.
Une assurance temporaire décès. Une couverture pure, sans investissement associé. En règle générale : 10 à 15 fois votre revenu annuel, jusqu’à ce que les personnes à votre charge n’aient plus besoin de vous. Une personne de 30 ans en bonne santé peut généralement obtenir une couverture de 1 crore pour à peu près le prix de deux dîners au restaurant par mois.
Une assurance santé. La vôtre, même si votre employeur vous en fournit une, car celle-ci disparaît avec votre emploi. Pour une famille, une couverture de base de 10 lakh complétée par une garantie complémentaire constitue un point de départ courant, et coûte bien moins cher que beaucoup ne le pensent.
Pourquoi en priorité ? Une facture d’hôpital sans couverture ne sera pas payée avec votre compte d’épargne. Elle sera payée avec vos investissements, quel que soit le cours du marché ce jour-là. J’ai vu des gens vendre leur Bitcoin au plus bas pour payer une hospitalisation. L’assurance empêche cela.
Évitez les contrats qui mélangent assurance et investissement. Séparez ces deux fonctions, et chacune sera mieux remplie.
Avez-vous votre propre couverture santé, ou seulement celle de votre employeur ?
À des fins éducatives uniquement ; ne constitue pas un conseil financier ou en matière d’assurance.
$BTC #Insurance #PersonalFinance #MoneyBasics
Une assurance temporaire décès. Une couverture pure, sans investissement associé. En règle générale : 10 à 15 fois votre revenu annuel, jusqu’à ce que les personnes à votre charge n’aient plus besoin de vous. Une personne de 30 ans en bonne santé peut généralement obtenir une couverture de 1 crore pour à peu près le prix de deux dîners au restaurant par mois.
Une assurance santé. La vôtre, même si votre employeur vous en fournit une, car celle-ci disparaît avec votre emploi. Pour une famille, une couverture de base de 10 lakh complétée par une garantie complémentaire constitue un point de départ courant, et coûte bien moins cher que beaucoup ne le pensent.
Pourquoi en priorité ? Une facture d’hôpital sans couverture ne sera pas payée avec votre compte d’épargne. Elle sera payée avec vos investissements, quel que soit le cours du marché ce jour-là. J’ai vu des gens vendre leur Bitcoin au plus bas pour payer une hospitalisation. L’assurance empêche cela.
Évitez les contrats qui mélangent assurance et investissement. Séparez ces deux fonctions, et chacune sera mieux remplie.
Avez-vous votre propre couverture santé, ou seulement celle de votre employeur ?
À des fins éducatives uniquement ; ne constitue pas un conseil financier ou en matière d’assurance.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#WhoWillSucceedJensenHuangatNvidia?
34,469 vues
491 mentions
2
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 vues
2,454 mentions
3
#USPPIMissMayEaseBTCPressure
156,527 vues
1,718 mentions
4
#TONStrategyReports$23.97MQ3NetLoss
1,173 vues
24 mentions
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 vues
121 mentions
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 vues
103 mentions
7
#TradFiForBeginners
673,345 vues
4,378 mentions
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 vues
43 mentions
9
#BitcoinCoreDisclosesTorTrafficVulnerability
69,116 vues
943 mentions
10
#BitcoinBreaksBelow200WeekMovingAverage
157,311 vues
975 mentions