
Le fonds d’urgence est la partie la moins excitante des finances personnelles. C’est aussi la raison pour laquelle certaines personnes survivent à un crash et d’autres non.
Règles que je suis :
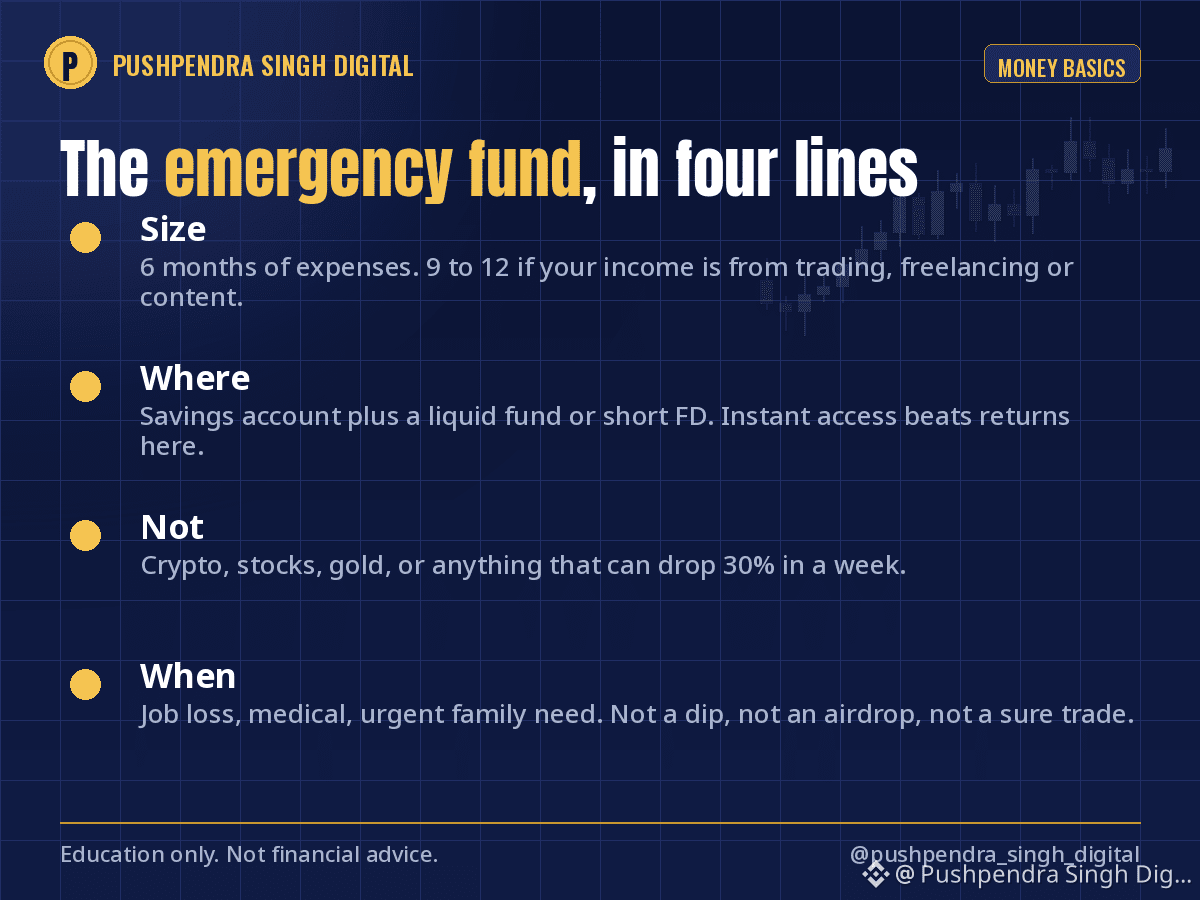
Taille : 6 mois de dépenses. Si vos revenus proviennent du trading, du freelancing ou du contenu, visez plutôt 9 à 12.
Où : réparti entre un compte d’épargne et un fonds liquide ou un FD (dépôt à terme) court. L’accès instantané compte plus que le rendement.
Pas : crypto, actions, or, ni quoi que ce soit qui peut baisser de 30 % en une semaine.
Quand l’utiliser : perte d’emploi, problèmes médicaux, besoin familial urgent. Pas pour une baisse, pas pour un airdrop, pas un "pari sûr".
Quand le fonds d’urgence est au complet, vous cessez de prendre des décisions dictées par la peur sur le marché. Vous pouvez traverser un mois rouge parce que le loyer n’en dépend pas.
Combien de mois de dépenses avez-vous mis de côté aujourd’hui ? Soyez honnête, sans jugement.
#EmergencyFund #PersonalFinance #MoneyBasics