

#gev
gev
6,110 vues
95 mentions
Populaire
Récents
$GEV LONG
Le potentiel haussier est en vigueur : les acheteurs maintiennent le contrôle local sur le graphique.
La répartition des objectifs semble prometteuse pour la poursuite du mouvement haussier tant que le prix reste au-dessus du stop de protection.
Le scénario reste d’actualité à condition qu’il n’y ait pas d’attaques brusques de la part des vendeurs.
➡️Point d’entrée : 968.9
🎯Objectif 1 : 974.84596058 (+0.61%)
🎯Objectif 2 : 982.85192117 (+1.44%)
🎯Objectif 3 : 994.86086205 (+2.68%)
⛔️Stop : 954.83105912 (-1.45%)
⚠️ Ceci n’est pas une recommandation financière. Tradez à vos risques et périls. DYOR.
#GEV #BinanceSquare #скальпинг 📈
$GEV
19

·
--
Voir la traduction
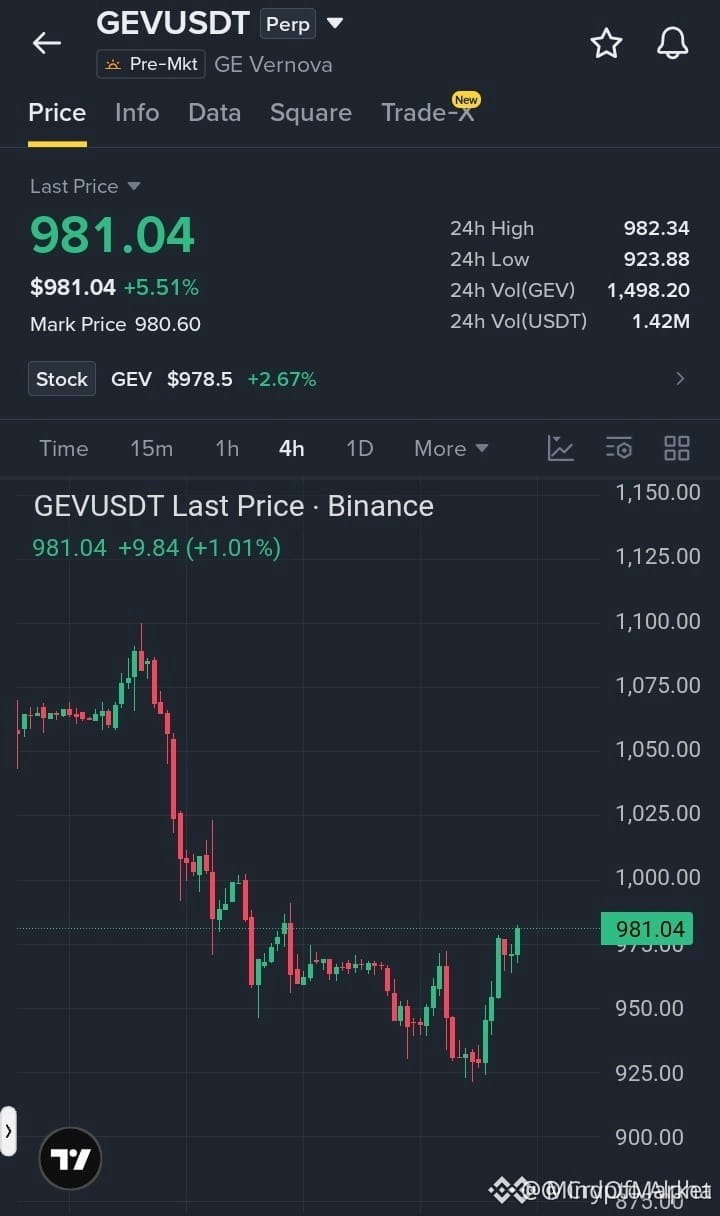
🚨 $GEV RECLAIMS KEY DEMAND ZONE AS BULLS PREPARE TO TEST 1,000 BREAKOUT! 🚀
Entry: 981 ⚡
Target: 1,050 🚀
Smart money defended the 925–940 demand pool with authority, engineering a sharp V-shaped absorption before reclaiming the 975 pivot area. 📌 The 4H timeframe confirms a clean structural shift as buyers step in to build a solid higher-low structure near 981.
📊 Holding firmly above 975 keeps the immediate path of least resistance tilted upward. 🔍 A decisive expansion past the key 1,000 psychological barrier unlocks immediate liquidity targets at 1,025 and 1,050 while keeping broader setups like $TUT and $ENA on watch.
💬 Are you loading long positions on this 975 reclaim or waiting for clean daily confirmation above 1,000? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #GEV #Crypto #Breakout #Bullish #Altcoins
🔥 🎯
6

·
--
Voir la traduction
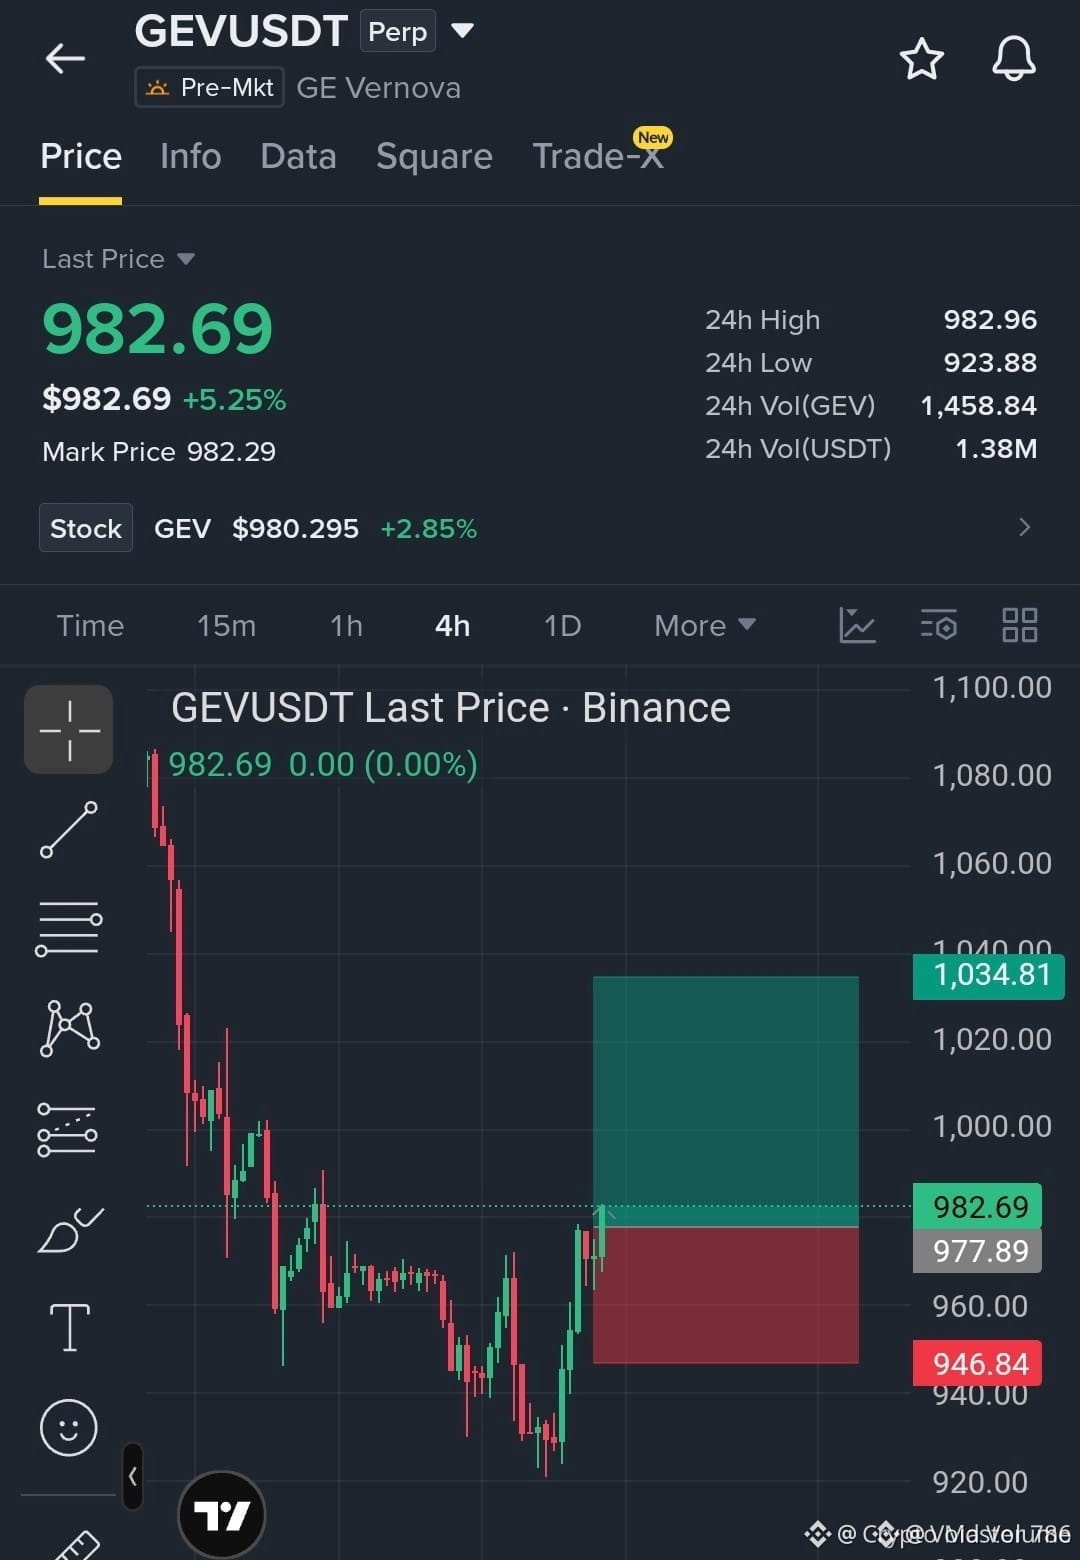
🚨 $GEV RECLAIMS CRITICAL DEMAND ZONE AS INSTITUTIONAL ORDER FLOW TURNS BULLISH 🦈
Entry: 977.89 - 982.69 ⚡
Target: 995.00 - 1034.81 🚀
Stop Loss: 946.84 ⚠️
📌 The demand block between 977.89 and 982.69 is showing clear signs of institutional absorption following a thorough sweep of sell-side liquidity. 🔍 Volume profiles indicate smart money positioning, setting up a sharp structural shift toward upside price imbalances.
💡 Risk parameters remain neatly defined here, targeting fair value fills up to 1034.81 with structural invalidation held firmly below 946.84. 💬 Are you taking the entry on this structural retest or waiting for high-tf confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #GEV #MarketStructure #Crypto #LongSetup #Altcoins
🎯 🦈
5

Voir la traduction
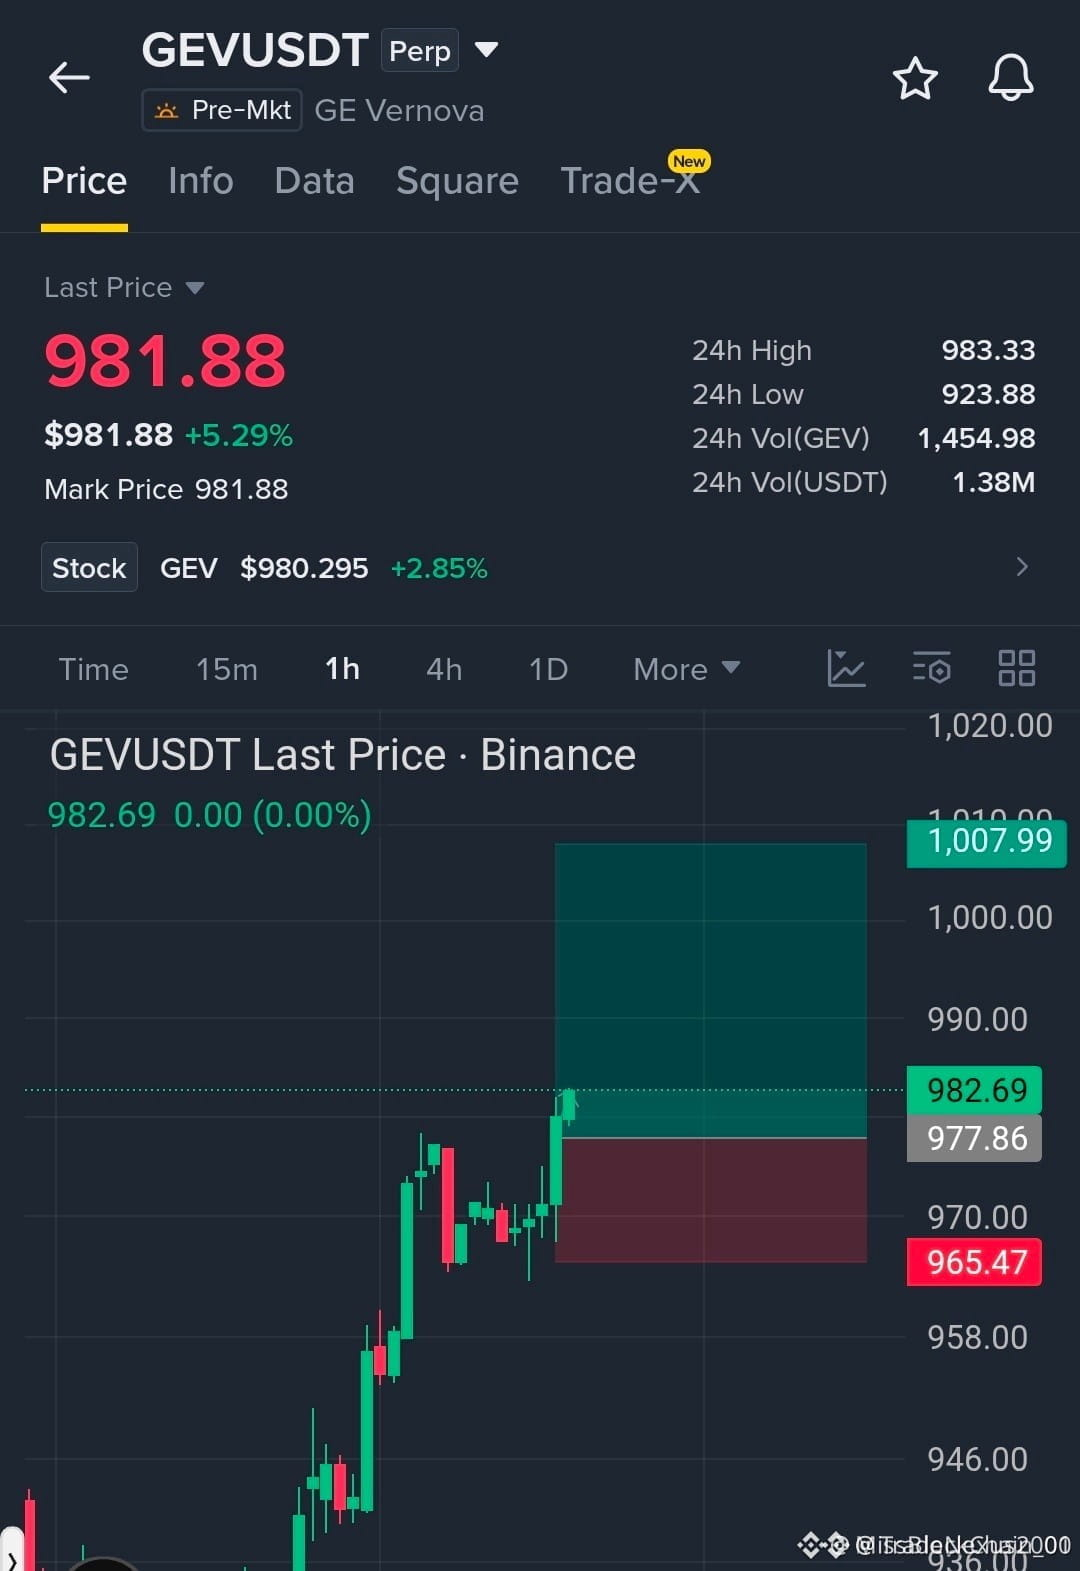
⚡ $GEV RECLAIMS CRITICAL RESISTANCE WITH INSTITUTIONAL MOMENTUM SIGNALING EXTENSION TOWARD 1,008! 🎯
Entry: 977 - 983 ⚡
Target: 990 / 1,000 / 1,008 🚀
Stop Loss: 965.5 ⚠️
$GEV has successfully flipped former key resistance at 977 into an active demand block, establishing a clean structural sequence of higher highs and higher lows. 📊 Institutional market participants are holding price around 982, absorbing remaining sell liquidity to fuel the next upside expansion.
As long as 977 maintains structural integrity, upside liquidity targets at 990, 1,000, and 1,008 remain prime objectives. 🔍 A collapse below 965.5 invalidates this bullish order flow thesis entirely. 💬 Are you riding this structural continuation or waiting for a deeper dip into support? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #GEV #Crypto #Breakout #MarketStructure
🎯 🦈
11
Voir la traduction
$GEV LONG
1. Покупатели удерживают инициативу вблизи текущей отметки, пытаясь заложить основу для дальнейшего восходящего движения.
2. Цена находится в зоне локального интереса быков, что создает условия для последовательного достижения заложенных целей.
3. Риск-профиль остается под контролем благодаря четко обозначенной защитной границе.
🔹Входная зона: 950.83
✅Тейк 1: 956.74829677 (+0.62%)
✅Тейк 2: 962.80659354 (+1.26%)
✅Тейк 3: 971.8940387 (+2.22%)
❌Стоп-лосс: 941.60255484 (-0.97%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#GEV #BTCUSDT #HEI 📈
$GEV
34
Voir la traduction
$GEV LONG
Пока покупатели не отдали инициативу, приоритет остаётся за развитием LONG-сценария. Ключевой вопрос — сохранится ли текущая сторона рынка достаточно сильной для продолжения движения.
🏁Вход: 952.42
💰Цель 1: 954.83881651 (+0.25%)
💰Цель 2: 958.98763303 (+0.69%)
💰Цель 3: 965.21085779 (+1.34%)
❌Стоп-лосс: 944.46677523 (-0.84%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#GEV #SenateReadiesSeptemberCLARITYActVote #BerkshireMakes19.8BNetStockPurchases 📈
$GEV
17

·
--
Voir la traduction
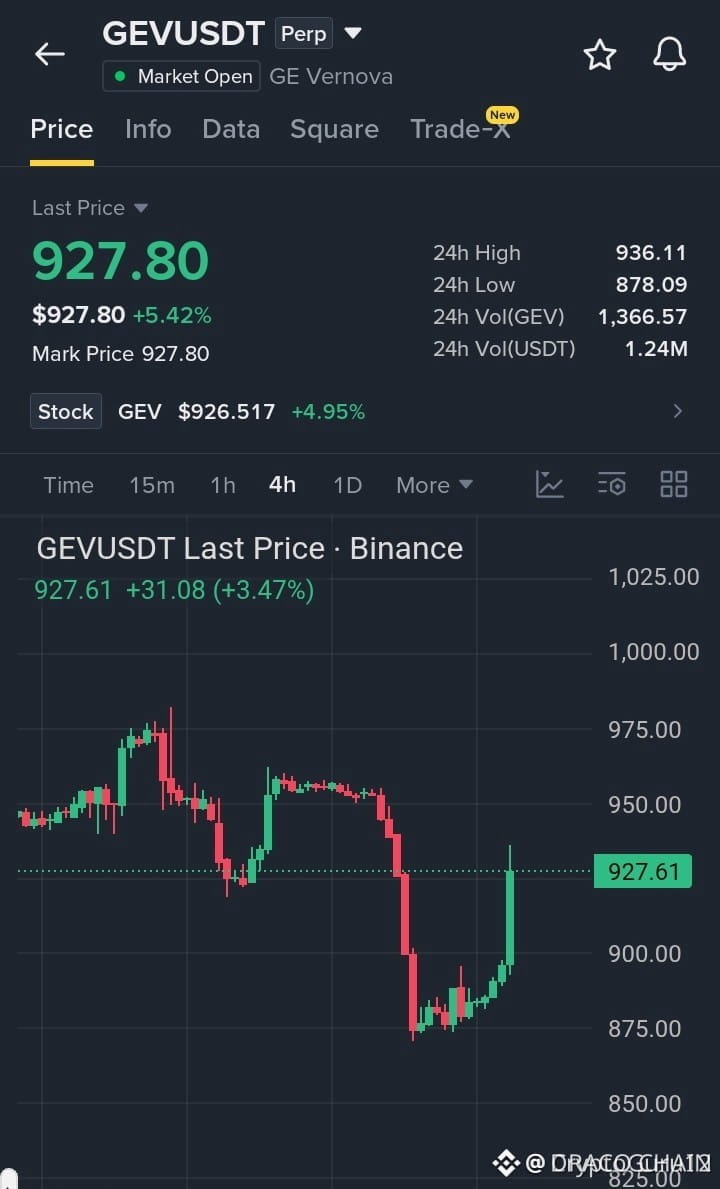
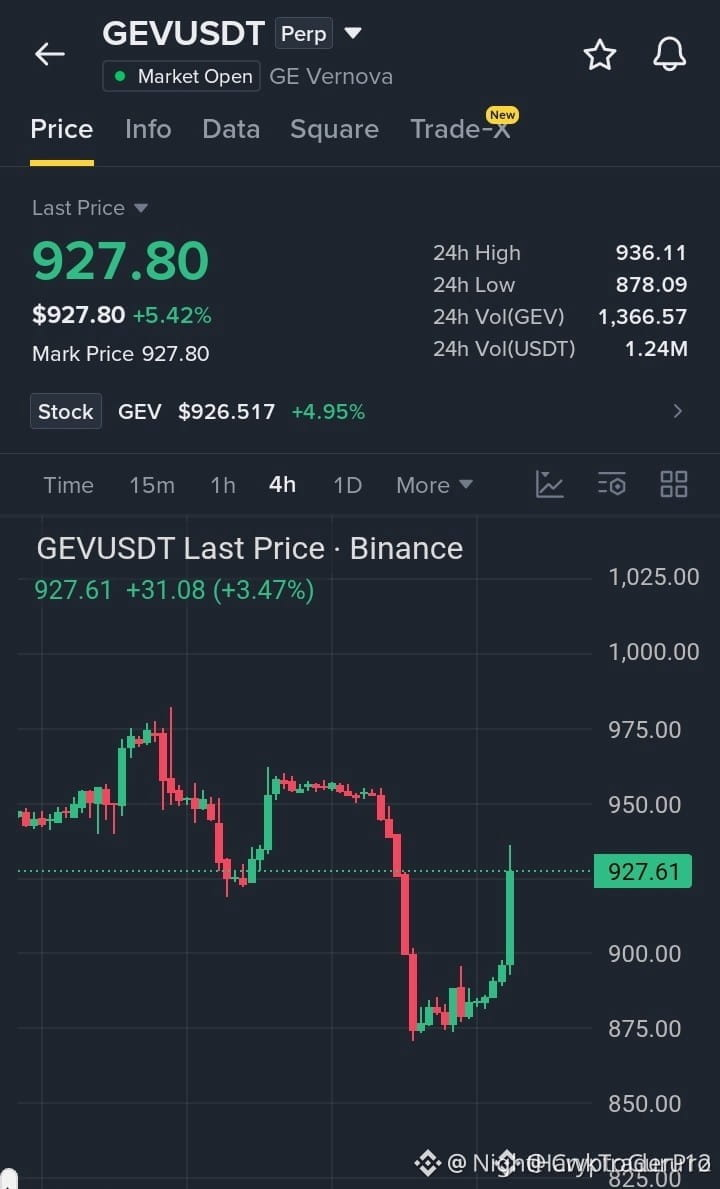
🚨 $GEV RECLAIMS CRITICAL DEMAND ZONE AFTER INSTITUTIONAL LIQUIDITY SWEEP! 🟢
Entry: 920 - 930 ⚡
Target: 940 - 960 🚀
Stop Loss: 900 ⚠️
Smart money stepped in aggressively around the $875 demand level, engineering a swift displacement back above $920. 📊 The impulse candle on the 4H timeframe confirms institutional absorption, clearing out sell-side liquidity before reclaiming local market structure.
Sustaining price action above the $920–$925 range flip keeps the recovery pathway clear toward key overhead resistance levels. 💡 With invalidation clearly defined below the pivot low, this setup offers clean structural asymmetry. 💬 Are you bidding this re-expansion or waiting for secondary confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #GEV #LongSetup #MarketStructure #Crypto
🦈 🎯
37
⚡ $GEV IMPRESSIONNANTE REPRISE BULLISH VIOLENTE SUR LE SUPPORT ALORS QUE LES ACHETEURS ENTRENT EN SCÈNE ! 💥
Entrée : 920 - 930 ⚡
Objectif : 940 - 960 🚀
Stop Loss : 900 ⚠️
📌 Les vendeurs se sont fait complètement piéger sur l’étagère de liquidité à 875 $, déclenchant une bougie d’absorption 4H agressive qui a repris 930 $ en un seul balayage net. 📊 Le mouvement des prix consolide désormais au-dessus de la zone de retournement critique des 920–925 $, signalant une forte conviction des acheteurs.
💡 Tant que les taureaux défendent cette zone reprise, l’élan favorise une continuation rapide vers des niveaux de résistance plus élevés. 💬 Vous passez sur ce retracement ou vous attendez une confirmation de cassure au-dessus de 940 $ ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #GEV #LongSetup #Crypto #Altcoins #Breakout
🎯 ⚡
43
·
--
$GEV affiche un fort rebond après une volatilité récente. Le 16 sept. 2026, les actions ont été signalées en hausse d’environ 4,7 %, après un net repli plus tôt dans la semaine.
Fondamentalement, l’élan reste solide : le chiffre d’affaires du T2 a atteint 11,1 Md$ (+22 %), tandis que le carnet de commandes a progressé à 176 Md$ et que le flux de trésorerie disponible (FCF) a atteint 5,1 Md$. La direction a également relevé ses prévisions pour 2026.
Point de vue technique : l’évolution récente des prix demeure volatile. La clôture du 14 sept. était à 874,76 $, suivie d’un rebond à 877,26 $ le 15 sept.
Niveaux clés : surveillez la zone récente de 875–880 $ comme support à court terme, et environ 940–960 $ comme zone de résistance importante.
Conclusion : GEV affiche un solide élan opérationnel et un carnet de commandes important, mais sa valorisation et sa volatilité récente rendent le suivi de l’évolution des prix essentiel.
#GEV #GEVernova #GEVUSDT #FedRateWatch #BitcoinFalls4%
{stock_us}(GEV.US)
$GEV affiche un fort rebond après une volatilité récente. Le 16 sept. 2026, les actions ont été signalées en hausse d’environ 4,7 %, après un net repli plus tôt dans la semaine.
Fondamentalement, l’élan reste solide : le chiffre d’affaires du T2 a atteint 11,1 Md$ (+22 %), tandis que le carnet de commandes a progressé à 176 Md$ et que le flux de trésorerie disponible (FCF) a atteint 5,1 Md$. La direction a également relevé ses prévisions pour 2026.
Point de vue technique : l’évolution récente des prix demeure volatile. La clôture du 14 sept. était à 874,76 $, suivie d’un rebond à 877,26 $ le 15 sept.
Niveaux clés : surveillez la zone récente de 875–880 $ comme support à court terme, et environ 940–960 $ comme zone de résistance importante.
Conclusion : GEV affiche un solide élan opérationnel et un carnet de commandes important, mais sa valorisation et sa volatilité récente rendent le suivi de l’évolution des prix essentiel.
#GEV #GEVernova #GEVUSDT #FedRateWatch #BitcoinFalls4%
GEVUS-0,12%
GEV-1,06%
149
·
--
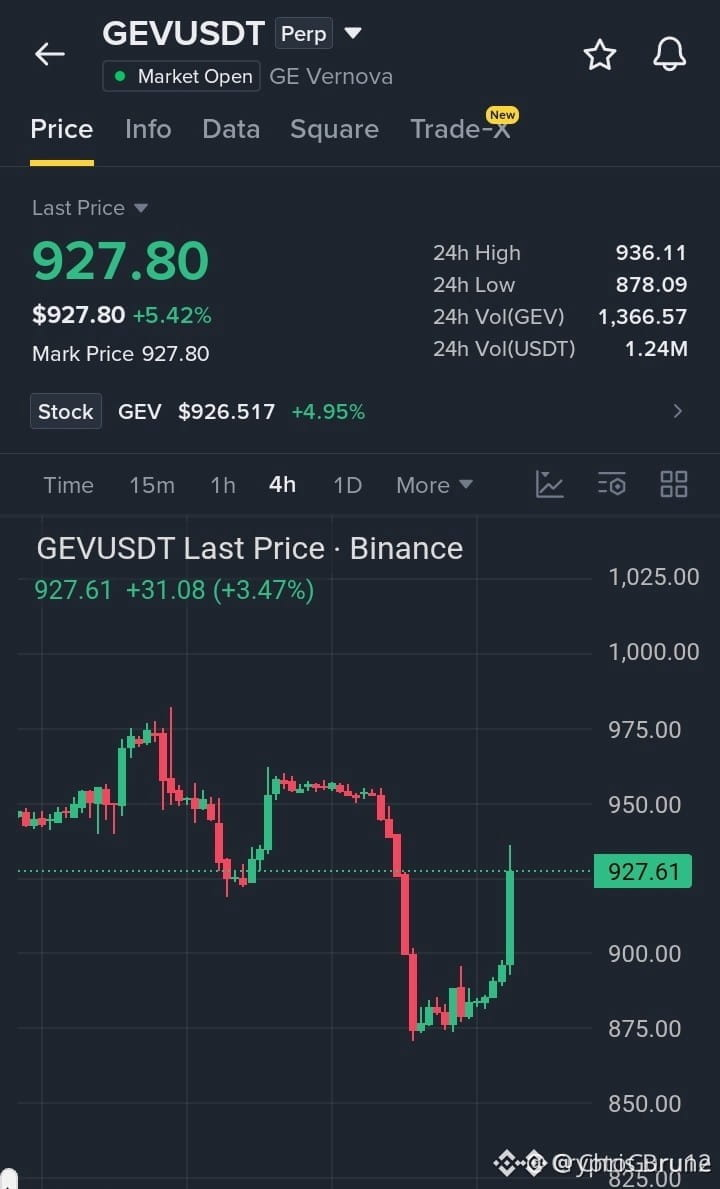
$GEV retrouve son élan après une forte baisse
#GEV affiche une forte réaction haussière depuis la zone des 875 $, avec une puissante bougie verte sur le graphique en 4 heures qui repousse le cours vers les 930 $. Un maintien au-dessus de la zone 920–925 $ pourrait permettre à la structure de reprise de se poursuivre vers les prochains niveaux de résistance.
CONFIGURATION DE POSITION LONGUE
Entrée : 920 – 930
TP1 : 940
TP2 : 950
TP3 : 960
SL : 900
Acheter et négocier
{future}(GEVUSDT)
$LSK
{future}(LSKUSDT)
$龙虾
{future}(龙虾USDT)
$GEV retrouve son élan après une forte baisse
#GEV affiche une forte réaction haussière depuis la zone des 875 $, avec une puissante bougie verte sur le graphique en 4 heures qui repousse le cours vers les 930 $. Un maintien au-dessus de la zone 920–925 $ pourrait permettre à la structure de reprise de se poursuivre vers les prochains niveaux de résistance.
CONFIGURATION DE POSITION LONGUE
Entrée : 920 – 930
TP1 : 940
TP2 : 950
TP3 : 960
SL : 900
Acheter et négocier
$LSK
$龙虾
51

·
--
Haussier
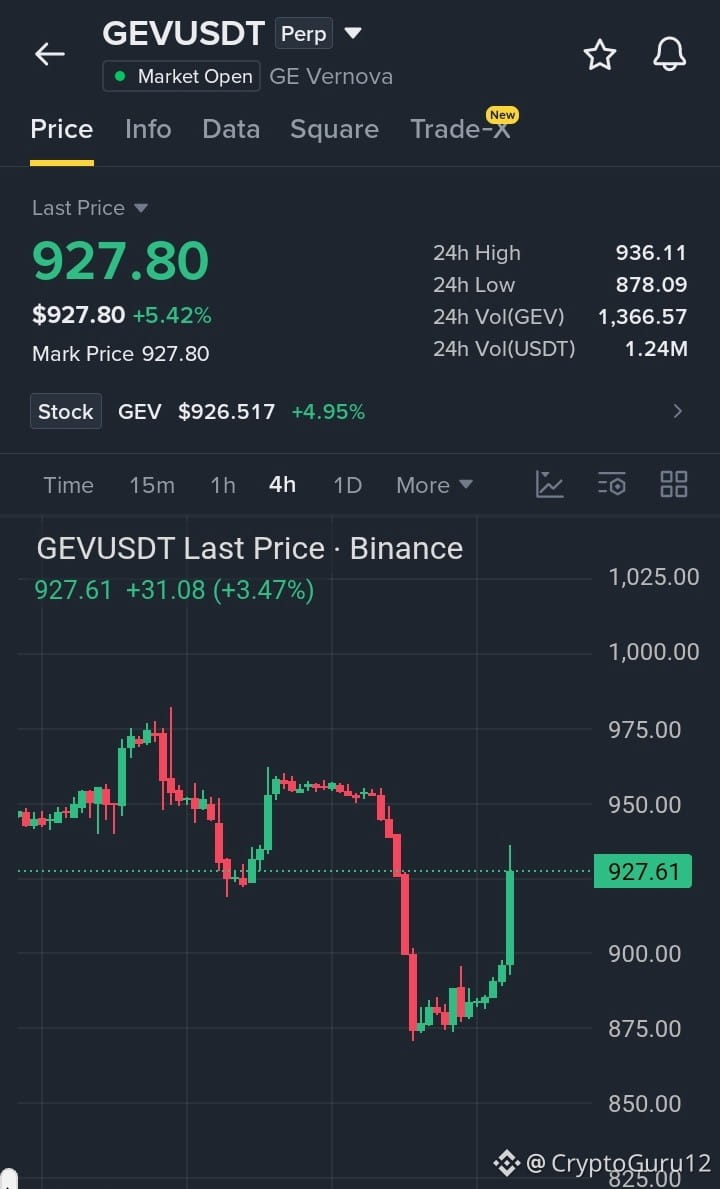
$GEV Reprend l’élan après une forte baisse
#GEV montre une forte réaction haussière depuis la zone des 875 $, avec une puissante bougie verte en 4H qui fait repartir le prix vers 930 $. En restant au-dessus de la zone 920–925 $, la structure de reprise pourrait rester active vers les prochains niveaux de résistance.
CONFIGURATION DE LONGUE POSITION
Entrée : 920 – 930
TP1 : 940
TP2 : 950
TP3 : 960
SL : 900
Acheter et trader
{future}(GEVUSDT)
$LSK
{future}(LSKUSDT)
$龙虾
{future}(龙虾USDT)
$GEV Reprend l’élan après une forte baisse
#GEV montre une forte réaction haussière depuis la zone des 875 $, avec une puissante bougie verte en 4H qui fait repartir le prix vers 930 $. En restant au-dessus de la zone 920–925 $, la structure de reprise pourrait rester active vers les prochains niveaux de résistance.
CONFIGURATION DE LONGUE POSITION
Entrée : 920 – 930
TP1 : 940
TP2 : 950
TP3 : 960
SL : 900
Acheter et trader
$LSK
$龙虾
1
693

·
--
$GEV Au cours des dernières 24 heures, la baisse est de 4,718 %, et le taux de financement reste à une valeur positive de 0,00062702. Le prix baisse mais le financement est positif : c’est un signal dangereux. Cela signifie que les haussiers n’ont pas seulement tenu bon, mais qu’ils continuent même de payer pour renforcer leurs positions, dans le but de lisser leur coût. Ce type de configuration ne rebondit généralement pas immédiatement, mais continue plutôt de s’user, jusqu’à ce que les haussiers cèdent et finissent par exploser.
La réfutation la plus forte, c’est qu’ici des liquidations massives de positions vendeuses sont soudainement apparues, mais les données actuelles ne corroborent pas cette hypothèse. La prochaine action forcée viendra des traders longs avec effet de levier : le mur des liquidations se déplacera alors vers le bas.
Étiquette de trading : #TradFi #链上美股 #GEV
Où penses-tu que ce jugement a le plus de chances d’être faux ?
69
Voir la traduction
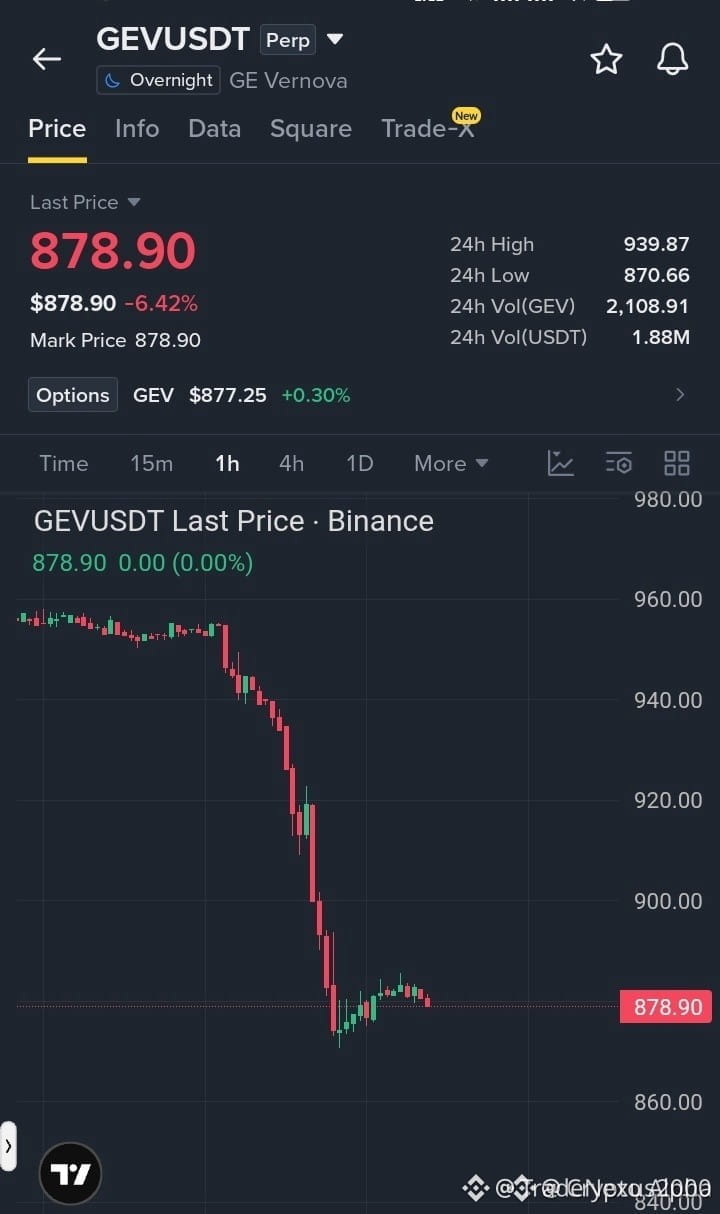
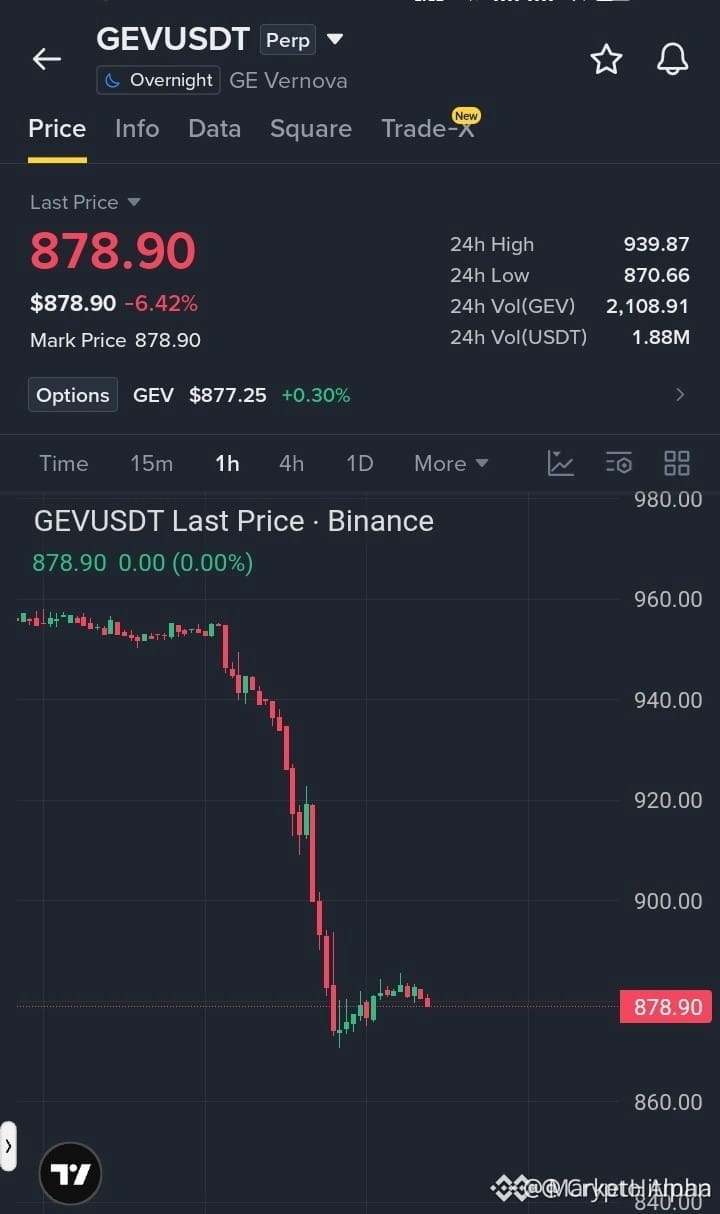
🚨 $GEV CRUSHED BELOW $870 – BEARISH LIQUIDITY SWEEP 🦈
Entry: 878-887 ⚡
Target: 868 🚀
Stop Loss: 898 ⚠️
📊 The 1H frame is painting a textbook descending triangle: lower highs and aggressive down candles seal the bearish bias. 🔍 A bounce at $885 stalls, and the $875‑$870 band now acts as a liquidity pocket; a clean break will trigger smart‑money sell‑off. 🌊 Sellers dominate, and the order block at $878‑$887 offers a tight entry with minimal exposure.
💬 Do you see the next leg heading straight to $848, or will a surprise rebound defend the $870 floor? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #GEV #ShortSetup #LiquiditySweep #Crypto
🔥 💎
28

·
--
🚨 $GEV PLONGEANT SOUS 870 $ – BALAYAGE BAISSIER EN JEU ! 🔴
Entrée : 878-887 ⚡
Objectif : 868 🎯
Objectif : 858 🎯
Objectif : 848 🎯
Stop Loss : 898 ⚠️
Le graphique en 1H crie du baissier : des plus hauts plus bas s’empilent comme des briques, et chaque bougie plonge plus profondément. 📊 Les vendeurs se sont emparés de la cassure à 950 $, puis ont forcé un rebond bancal qui s’est arrêté sous 885 $, laissant la zone 875-870 comme prochain point de déclenchement. Une cassure nette sous 870 $ libérerait une nouvelle vague de liquidité en chasse, permettant à l’argent intelligent d’inverser le flux dans le sens baissier. 🦈
💬 Vous vous positionnez en short maintenant, ou attendez-vous le dernier balayage de liquidité pour confirmer la baisse ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #GEV #ShortSetup #Bearish #Crypto
🔥 💎
14
·
--
Haussier
$GEV Est Assis Sur Un Soutien Critique…!!
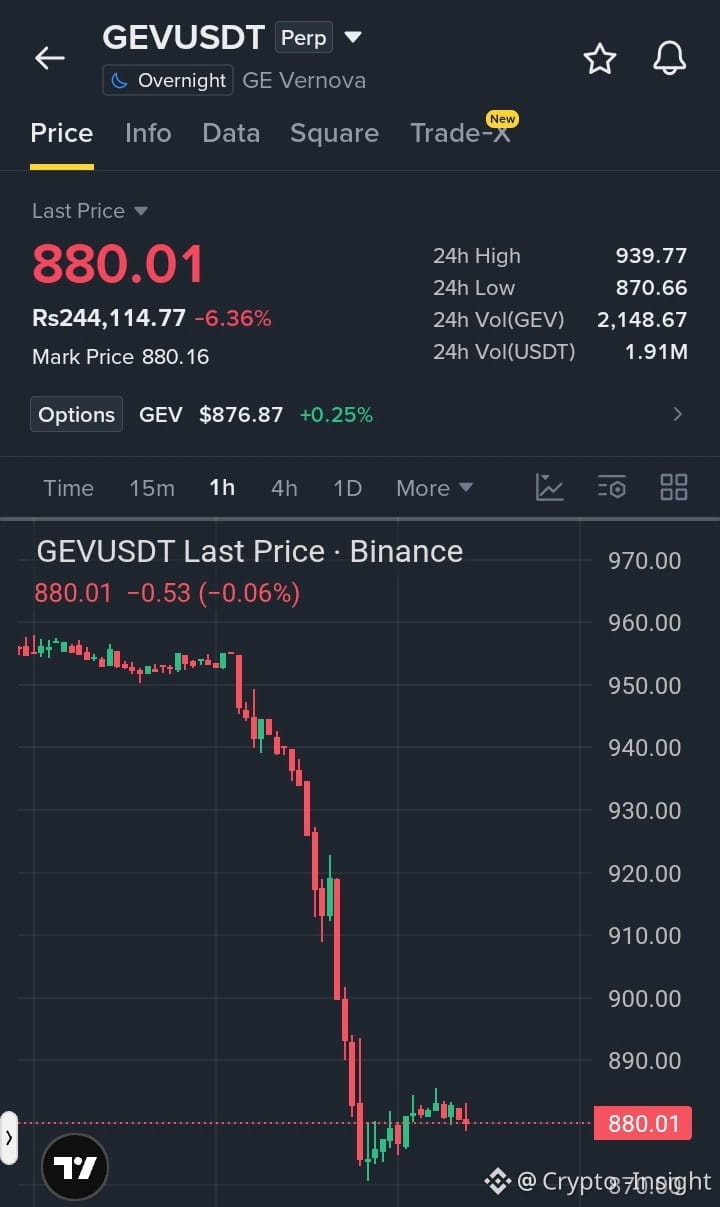
#GEV affiche une dynamique baissière après avoir rejeté la zone de résistance à 939.77, le prix testant désormais le support à 880.00. Une forte tenue ici pourrait entraîner un rebond vers 900.00 et 920.00, tandis qu’une cassure sous 870.00 signalerait une faiblesse supplémentaire
$BTW
{future}(BTWUSDT)
{future}(GEVUSDT)
$LSK
{spot}(LSKUSDT)
$GEV Est Assis Sur Un Soutien Critique…!!
#GEV affiche une dynamique baissière après avoir rejeté la zone de résistance à 939.77, le prix testant désormais le support à 880.00. Une forte tenue ici pourrait entraîner un rebond vers 900.00 et 920.00, tandis qu’une cassure sous 870.00 signalerait une faiblesse supplémentaire
$BTW
$LSK
#GEV affiche une dynamique baissière après avoir rejeté la zone de résistance à 939.77, le prix testant désormais le support à 880.00. Une forte tenue ici pourrait entraîner un rebond vers 900.00 et 920.00, tandis qu’une cassure sous 870.00 signalerait une faiblesse supplémentaire
$BTW
$LSK
1
291

·
--
[M1_mag7]
$GEV a chuté de 6,9 % au cours des 24 dernières heures, le prix se situant à 881,38. Le taux de financement sur la même période ressort à 0,000757, donc positif.
Une baisse de prix accompagnée d’un taux de financement positif : c’est l’une des combinaisons que le vieux chien redoute le plus. Un taux de financement positif signifie que les positions longues paient des frais aux positions courtes, ce qui suggère que les positions haussières sont relativement surchargées. Dans un contexte où le prix lui-même s’affaiblit, ces longs supportent en réalité le trade ; leurs coûts s’accumulent avec la baisse du prix et le paiement continu. Le volume d’open interest actuel à 1862,72 n’est pas faible. Dès que le sentiment du marché se retourne davantage, cette masse de longs surchargés devient facilement une cible ; cela peut déclencher une série de stop-loss en cascade. Le vieux chien a survolé le carnet : à en juger uniquement par ces deux signaux, la situation des longs est passive, et le risque de baisse est supérieur à l’élan de rebond.
Cela dit, si l’on élargit la perspective à la logique d’ancrage entre Mag7 et les contrats sur les actions US sur la chaîne, la situation devient un peu plus complexe. Des actifs comme $GEV ont une corrélation avec des indices majeurs comme SPY et QQQ ; le beta du secteur est un repère important pour leur valorisation. Son propre taux de volatilité sur 24 heures est proche de 7 %, mais les données fournies ne donnent pas la baisse précise des indices de référence du marché. Je ne peux donc pas calculer exactement son beta ni déterminer sa force relative. Par conséquent, on ne peut pas affirmer, à partir des données actuelles, si cette baisse provient uniquement de la liquidité interne (kill zone de liquidité), ou s’il s’agit d’un repli systémique suivant l’ajustement du marché.
C’est là que réside la principale force de l’argument réfutatoire : si le marché actions US se stabilise et rebondit, avec un retour de l’appétit pour le risque, $GEV pourrait très probablement respirer grâce à l’effet beta, voire réparer rapidement sa baisse. Dans ce cas, la thèse baissière actuelle fondée sur le taux de financement deviendrait immédiatement caduque.
Donc mon jugement : les données actuelles indiquent une structure de positions internes de $GEV plutôt défavorable, avec une pression de poursuite du repli. Mais ce n’est pas une tendance isolée ; la plus grande variable reste la corrélation avec le marché traditionnel. Prochainement, si le prix continue de dériver à la baisse, ces longs qui supportent le financement feront face à une double pression — « consommation du financement + augmentation des pertes latentes » — et la réduction de position devient très probable, ce qui ferait encore se contracter la liquidité. À l’inverse, si le prix peut remonter rapidement au-delà de la moitié de la baisse, surtout si le taux de financement diminue ou passe en territoire négatif, cela signifierait que la pression vendeuse est absorbée, que la surchauffe s’améliore : dans ce cas, cette lecture basée sur un seul signal devrait être annulée.
Côté actions, le vieux chien choisit d’observer, sans intervenir. Ce n’est pas le moment d’ajouter des positions : l’élan du prix et le coût des positions ne le justifient pas. Si l’on veut vendre à découvert, il faut aussi tenir compte du risque de rebond que pourrait entraîner l’attribut beta.
Libellé de trading : #BinanceFutures #TradFi #USDⓈM #GEV #GEVUSDT $GEV
27
·
--
Voir la traduction
$GEV 现价 917.35,24小时跌 3.68%,资金费率 0.00035916 持续为正,未平仓量 1579.91。价格下跌叠加正资金费,多头持仓成本在累积,套牢风险正在升温。
跌加资金费正是合约市场最典型的多头陷阱结构。多头在亏损状态下仍须每八小时向空头支付费用,这种成本拖累会迫使部分仓位主动或被动平仓。从流动性角度看,资金费为正意味着空头在收取收益,他们有动机维持现状甚至加码,除非价格出现反转信号。当前资金费率绝对值不高,但方向明确,单一信号判断,没有宏观变量配合,只能解读为合约内部多空力量的失衡。
最强反证来自宏观预期突变。如果美联储释放明确鸽派信号或美股大盘受利好驱动大幅反弹,$GEV 作为 TradFi 永续合约可能快速收复跌幅,资金费虽正但转为上涨中的过热指标而非套牢标志。失效条件也简单:资金费率转负,或价格持续站稳在 917.35 上方并开始放量。这两个条件出现,当前套牢逻辑就被推翻。
二阶影响是多头平仓潮若出现,会自我强化下跌。空头收取资金费但面临反转风险,一旦价格弹升,他们可能被 squeeze。但目前没有数据支撑反转,成本由多头承担,流动性在向空头倾斜。
动作上,三个情景:激进者若见到资金费率跌破零,可轻仓试多,止损设在前低下方;稳健者等价格突破 920 且资金费同步下降再考虑;规避者当前不碰任何多头合约,甚至可小仓试空,但需紧盯资金费变化随时撤退。市场可能将下跌视为抄底机会,我认为多头套牢结构在缺乏宏观催化剂下会延续抛压,直到资金费率符号改变。
交易标签:#TradFi #链上美股 #GEV
你认为这套判断最可能错在哪?
88
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinParesGainsAfterRallyTo$86.5K
19,702 vues
81 mentions
2
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
34,402 vues
453 mentions
3
#SECProposesCryptoCustodyRules
64,120 vues
630 mentions
4
#SECApproves3xLongCryptoCommodityETPs
46,408 vues
484 mentions
5
#MASKHitsRecordMarketCapAbove$35M
1,331 vues
27 mentions
6
#G7PlansToReleaseUpTo100MBarrelsOilDiesel
38,088 vues
452 mentions
7
#ICBASuesOCCOverCryptoBankCharters
29,582 vues
331 mentions
8
#USStocksCloseHigherOnWeakJobsData
29,483 vues
252 mentions
9
#AnchorageReportedlyCuts17%Workforce
7,473 vues
99 mentions
10
#NFPWatch
11M vues
19,794 mentions