
#energy
energy
467,871 vues
2,556 mentions
Populaire
Récents
·
--
Un ensemble d’actions XE prêt pour une hausse de 40 % ? Un analyste liste 4 raisons dans un contexte de boom de la puissance de l’IA
Pendleton indique que X-energy réduit le risque d’exécution tout en maintenant des flux de trésorerie à forte marge.
L’analyste a ajouté que la société offre aux investisseurs une exposition à une plateforme de réacteur avancé et de fabrication de combustible entièrement intégrée.
La couverture intervient alors que, dans l’ensemble du secteur, le débat sur le développement de l’IA est divisé : certains dirigeants plaident pour un ralentissement de la croissance en raison de préoccupations liées à la sécurité, tandis que d’autres s’y opposent.
$XE.US
{stock_us}(XE.US)
#AI #energy #pendleton
Un ensemble d’actions XE prêt pour une hausse de 40 % ? Un analyste liste 4 raisons dans un contexte de boom de la puissance de l’IA
Pendleton indique que X-energy réduit le risque d’exécution tout en maintenant des flux de trésorerie à forte marge.
L’analyste a ajouté que la société offre aux investisseurs une exposition à une plateforme de réacteur avancé et de fabrication de combustible entièrement intégrée.
La couverture intervient alors que, dans l’ensemble du secteur, le débat sur le développement de l’IA est divisé : certains dirigeants plaident pour un ralentissement de la croissance en raison de préoccupations liées à la sécurité, tandis que d’autres s’y opposent.
$XE.US
#AI #energy #pendleton
Pendleton indique que X-energy réduit le risque d’exécution tout en maintenant des flux de trésorerie à forte marge.
L’analyste a ajouté que la société offre aux investisseurs une exposition à une plateforme de réacteur avancé et de fabrication de combustible entièrement intégrée.
La couverture intervient alors que, dans l’ensemble du secteur, le débat sur le développement de l’IA est divisé : certains dirigeants plaident pour un ralentissement de la croissance en raison de préoccupations liées à la sécurité, tandis que d’autres s’y opposent.
$XE.US
#AI #energy #pendleton
XEUS-0,11%
1
1
128

Vérifié
LA DEMANDE GLOBALE S’EFFONDRE ALORS QUE LE PRIX DU PÉTROLE GRIMPE, PENDANT QUE L’AIE RÉDUIT SES PRÉVISIONS ! 🚨 💣
L’AIE vient de tailler à vif ses perspectives de demande pour 2026 de 940 000 barils par jour, prévoyant une chute quotidienne vertigineuse de 2,5 millions de barils — la plus forte contraction depuis 2020. 📊 Des goulots d’étranglement dans l’offre en Iran étranglent les carburants raffinés, faisant grimper les prix alors même que les consommateurs sont mis hors de portée.
Ce choc sévère de la demande fait écho à quatre des pires déséquilibres énergétiques des six dernières décennies. ⚠️ Quand les prix flambent tandis que la consommation réelle s’effondre, la liquidité macro se fissure et la structure du marché se brise très vite.
Gardez les dérivés de l’énergie et les actifs à risque en alerte maximale pendant que cette divergence se déploie. 💡 Vous couvrez-vous contre ce choc de demande macro, ou pensez-vous que les prix vont d’abord s’effondrer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #OIL #Macro #Energy #Trading
🚨 💣
LA DEMANDE GLOBALE S’EFFONDRE ALORS QUE LE PRIX DU PÉTROLE GRIMPE, PENDANT QUE L’AIE RÉDUIT SES PRÉVISIONS ! 🚨 💣
L’AIE vient de tailler à vif ses perspectives de demande pour 2026 de 940 000 barils par jour, prévoyant une chute quotidienne vertigineuse de 2,5 millions de barils — la plus forte contraction depuis 2020. 📊 Des goulots d’étranglement dans l’offre en Iran étranglent les carburants raffinés, faisant grimper les prix alors même que les consommateurs sont mis hors de portée.
Ce choc sévère de la demande fait écho à quatre des pires déséquilibres énergétiques des six dernières décennies. ⚠️ Quand les prix flambent tandis que la consommation réelle s’effondre, la liquidité macro se fissure et la structure du marché se brise très vite.
Gardez les dérivés de l’énergie et les actifs à risque en alerte maximale pendant que cette divergence se déploie. 💡 Vous couvrez-vous contre ce choc de demande macro, ou pensez-vous que les prix vont d’abord s’effondrer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #OIL #Macro #Energy #Trading
🚨 💣
L’AIE vient de tailler à vif ses perspectives de demande pour 2026 de 940 000 barils par jour, prévoyant une chute quotidienne vertigineuse de 2,5 millions de barils — la plus forte contraction depuis 2020. 📊 Des goulots d’étranglement dans l’offre en Iran étranglent les carburants raffinés, faisant grimper les prix alors même que les consommateurs sont mis hors de portée.
Ce choc sévère de la demande fait écho à quatre des pires déséquilibres énergétiques des six dernières décennies. ⚠️ Quand les prix flambent tandis que la consommation réelle s’effondre, la liquidité macro se fissure et la structure du marché se brise très vite.
Gardez les dérivés de l’énergie et les actifs à risque en alerte maximale pendant que cette divergence se déploie. 💡 Vous couvrez-vous contre ce choc de demande macro, ou pensez-vous que les prix vont d’abord s’effondrer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #OIL #Macro #Energy #Trading
🚨 💣
134

·
--
L’ancien président américain Donald Trump a récemment partagé sur le réseau social Truth Social que l’Ukraine et la Russie sont parvenues à un accord visant à suspendre temporairement les attaques visant leurs infrastructures énergétiques respectives. Dans le même temps, M. Trump a également souligné que la hausse des prix du diesel à l’échelle mondiale ces derniers temps provient principalement du conflit Russie–Ukraine, plutôt que des tensions liées à l’Iran.
Ces informations pourraient être décisives si elles se matérialisent, car les frappes continues contre les raffineries et les réseaux électriques au cours de la période récente constituent la cause principale du niveau d’alerte élevé concernant le risque d’approvisionnement en énergie. Le fait de réduire la pression exercée sur les infrastructures pétrolières aura un impact direct sur le problème de l’inflation énergétique auquel sont confrontées les grandes économies.
Pour les marchés financiers traditionnels, l’apaisement dans la région de l’Europe de l’Est pourrait exercer une pression en faveur de baisses sur le prix du pétrole brut et des produits raffinés, et ainsi atténuer les attentes d’inflation mondiale. Les rendements des obligations du Trésor américain et le dollar américain (USD) pourraient subir une légère pression à la baisse lorsque les flux de capitaux chercheront moins un refuge sûr, ouvrant la voie à un retour de l’appétit pour le risque.
S’agissant du marché des crypto-actifs, le refroidissement macroéconomique provenant des coûts de l’énergie renforcerait la confiance dans les actifs à risque comme $BTC. Si le conflit géopolitique entre dans une phase de négociations réellement concrètes, la liquidité mondiale disposera de davantage de marge pour revenir sur le marché des monnaies numériques à court et moyen terme.
#Geopolitics #Energy #MacroMarkets
L’ancien président américain Donald Trump a récemment partagé sur le réseau social Truth Social que l’Ukraine et la Russie sont parvenues à un accord visant à suspendre temporairement les attaques visant leurs infrastructures énergétiques respectives. Dans le même temps, M. Trump a également souligné que la hausse des prix du diesel à l’échelle mondiale ces derniers temps provient principalement du conflit Russie–Ukraine, plutôt que des tensions liées à l’Iran.
Ces informations pourraient être décisives si elles se matérialisent, car les frappes continues contre les raffineries et les réseaux électriques au cours de la période récente constituent la cause principale du niveau d’alerte élevé concernant le risque d’approvisionnement en énergie. Le fait de réduire la pression exercée sur les infrastructures pétrolières aura un impact direct sur le problème de l’inflation énergétique auquel sont confrontées les grandes économies.
Pour les marchés financiers traditionnels, l’apaisement dans la région de l’Europe de l’Est pourrait exercer une pression en faveur de baisses sur le prix du pétrole brut et des produits raffinés, et ainsi atténuer les attentes d’inflation mondiale. Les rendements des obligations du Trésor américain et le dollar américain (USD) pourraient subir une légère pression à la baisse lorsque les flux de capitaux chercheront moins un refuge sûr, ouvrant la voie à un retour de l’appétit pour le risque.
S’agissant du marché des crypto-actifs, le refroidissement macroéconomique provenant des coûts de l’énergie renforcerait la confiance dans les actifs à risque comme $BTC . Si le conflit géopolitique entre dans une phase de négociations réellement concrètes, la liquidité mondiale disposera de davantage de marge pour revenir sur le marché des monnaies numériques à court et moyen terme.
#Geopolitics #Energy #MacroMarkets
Ces informations pourraient être décisives si elles se matérialisent, car les frappes continues contre les raffineries et les réseaux électriques au cours de la période récente constituent la cause principale du niveau d’alerte élevé concernant le risque d’approvisionnement en énergie. Le fait de réduire la pression exercée sur les infrastructures pétrolières aura un impact direct sur le problème de l’inflation énergétique auquel sont confrontées les grandes économies.
Pour les marchés financiers traditionnels, l’apaisement dans la région de l’Europe de l’Est pourrait exercer une pression en faveur de baisses sur le prix du pétrole brut et des produits raffinés, et ainsi atténuer les attentes d’inflation mondiale. Les rendements des obligations du Trésor américain et le dollar américain (USD) pourraient subir une légère pression à la baisse lorsque les flux de capitaux chercheront moins un refuge sûr, ouvrant la voie à un retour de l’appétit pour le risque.
S’agissant du marché des crypto-actifs, le refroidissement macroéconomique provenant des coûts de l’énergie renforcerait la confiance dans les actifs à risque comme $BTC . Si le conflit géopolitique entre dans une phase de négociations réellement concrètes, la liquidité mondiale disposera de davantage de marge pour revenir sur le marché des monnaies numériques à court et moyen terme.
#Geopolitics #Energy #MacroMarkets
4
🚨 LA BIAIS SUR L’HUILE S’INTENSIFIE À MESURE QUE LES RISQUES D’APPROVISIONNEMENT GÉOPOLITIQUES S’ACCROISSENT
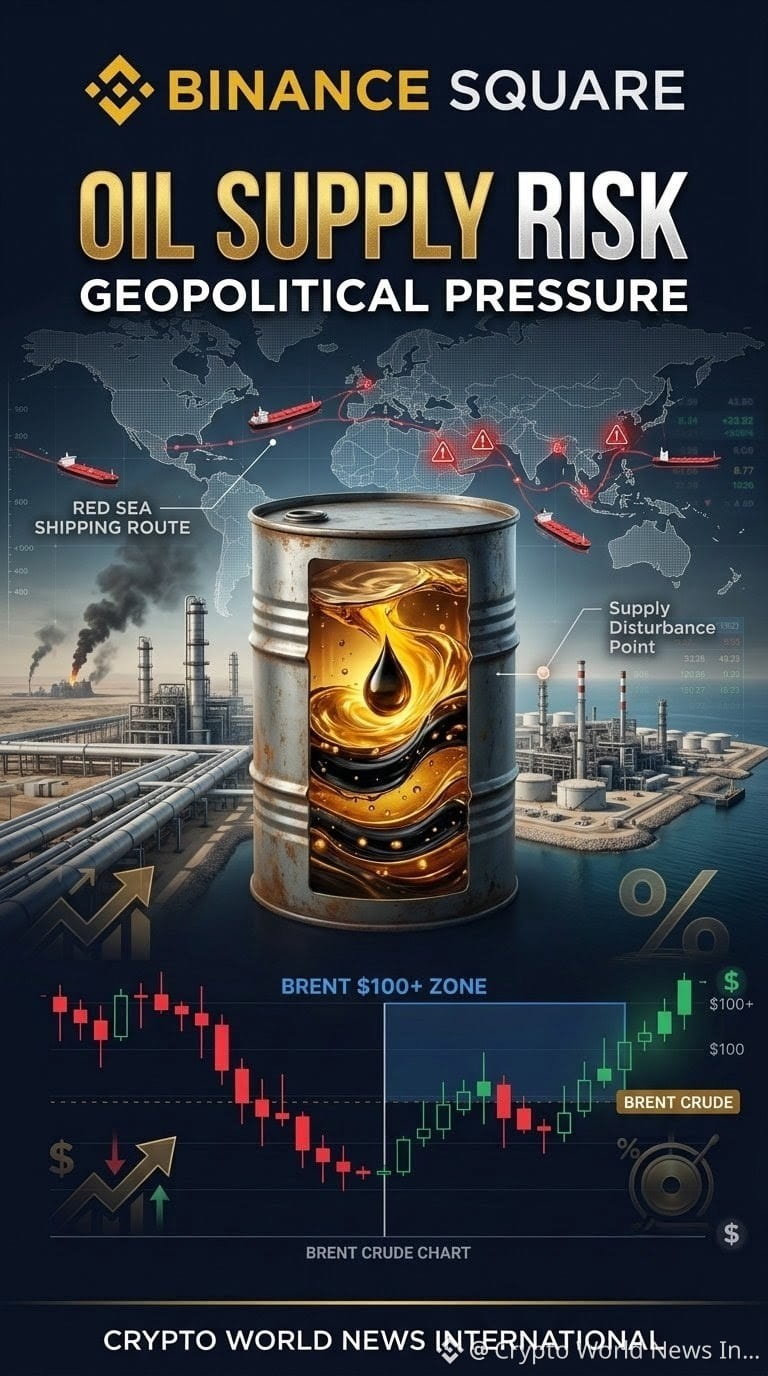
Le pétrole brut subit une nouvelle pression à la hausse alors que les tensions croissantes au Moyen-Orient menacent des routes d’approvisionnement clés et suscitent des inquiétudes quant à des perturbations prolongées.
POINTS CLÉS :
• Le Brent est monté au-dessus de 107 $ le baril
• Le pipeline est-ouest clé de l’Arabie saoudite a été touché par des attaques de drones
• Les risques autour des principales routes maritimes du Moyen-Orient augmentent
• Des prix de l’énergie plus élevés accentuent la pression inflationniste
📊 VUE DU MARCHÉ :
Le marché pétrolier devient de plus en plus sensible aux évolutions géopolitiques. Si les perturbations de l’offre persistent, le brut pourrait rester à des niveaux élevés et accroître encore la pression inflationniste sur les marchés mondiaux.
🟢 PÉTROLE — BIAIS À LA HAUSSE
🟢 OR — SOUTIEN DE VALEUR REFUGE
🔴 INFLATION — RISQUE MONDIAL MAJEUR
#Oil #crudeoil #Gold #Energy #Geopolitical $CL $BZ $XAU
{future}(XAUUSDT)
{future}(BZUSDT)
{future}(CLUSDT)
🚨 LA BIAIS SUR L’HUILE S’INTENSIFIE À MESURE QUE LES RISQUES D’APPROVISIONNEMENT GÉOPOLITIQUES S’ACCROISSENT
Le pétrole brut subit une nouvelle pression à la hausse alors que les tensions croissantes au Moyen-Orient menacent des routes d’approvisionnement clés et suscitent des inquiétudes quant à des perturbations prolongées.
POINTS CLÉS :
• Le Brent est monté au-dessus de 107 $ le baril
• Le pipeline est-ouest clé de l’Arabie saoudite a été touché par des attaques de drones
• Les risques autour des principales routes maritimes du Moyen-Orient augmentent
• Des prix de l’énergie plus élevés accentuent la pression inflationniste
📊 VUE DU MARCHÉ :
Le marché pétrolier devient de plus en plus sensible aux évolutions géopolitiques. Si les perturbations de l’offre persistent, le brut pourrait rester à des niveaux élevés et accroître encore la pression inflationniste sur les marchés mondiaux.
🟢 PÉTROLE — BIAIS À LA HAUSSE
🟢 OR — SOUTIEN DE VALEUR REFUGE
🔴 INFLATION — RISQUE MONDIAL MAJEUR
#Oil #crudeoil #Gold #Energy #Geopolitical $CL $BZ $XAU
Le pétrole brut subit une nouvelle pression à la hausse alors que les tensions croissantes au Moyen-Orient menacent des routes d’approvisionnement clés et suscitent des inquiétudes quant à des perturbations prolongées.
POINTS CLÉS :
• Le Brent est monté au-dessus de 107 $ le baril
• Le pipeline est-ouest clé de l’Arabie saoudite a été touché par des attaques de drones
• Les risques autour des principales routes maritimes du Moyen-Orient augmentent
• Des prix de l’énergie plus élevés accentuent la pression inflationniste
📊 VUE DU MARCHÉ :
Le marché pétrolier devient de plus en plus sensible aux évolutions géopolitiques. Si les perturbations de l’offre persistent, le brut pourrait rester à des niveaux élevés et accroître encore la pression inflationniste sur les marchés mondiaux.
🟢 PÉTROLE — BIAIS À LA HAUSSE
🟢 OR — SOUTIEN DE VALEUR REFUGE
🔴 INFLATION — RISQUE MONDIAL MAJEUR
#Oil #crudeoil #Gold #Energy #Geopolitical $CL $BZ $XAU
403
·
--
La ministre de l’Énergie des États-Unis, Jennifer Granholm, a récemment annoncé qu’un rétablissement prochain de la ligne de pipelines à l’axe Est-Ouest de l’Arabie saoudite est à prévoir. Il s’agit d’un développement notable dans un contexte où le marché mondial de l’énergie fait face à de nombreux aléas sur l’offre et à des tensions géopolitiques dans la région du Moyen-Orient.
Le pipeline Est-Ouest joue un rôle stratégique en permettant à l’Arabie saoudite de transporter le pétrole provenant des gisements situés à l’est vers des ports en eaux profondes à l’ouest, en mer Rouge, en évitant ainsi d’avoir à passer par le détroit d’Ormuz, particulièrement risqué. La remise en service rapide de cette infrastructure contribuerait à accroître la flexibilité de la chaîne d’approvisionnement mondiale des champs pétroliers, ce qui permettrait de réduire la pression sur l’offre et, dans une certaine mesure, de limiter le risque géopolitique susceptible de se répercuter sur les prix du pétrole.
Sur le plan économique, si les prix du pétrole se stabilisent ou diminuent, cela crée un environnement favorable susceptible de freiner l’inflation mondiale, tout en réduisant la pression de nouvelles hausses des taux provenant de grandes banques centrales. Les rendements obligataires et l’indice DXY pourraient maintenir une dynamique plus stable si la pression liée aux coûts de l’énergie continue de s’atténuer.
Concernant le marché des crypto-actifs, la réduction du risque de relance de l’inflation liée à l’énergie constitue un facteur de soutien positif pour la liquidité à l’échelle mondiale. Lorsque la crainte des fluctuations du prix du pétrole s’estompe, les flux de capitaux pourraient retrouver plus de confiance lors du retour vers des canaux d’actifs risqués tels que $BTC tr en marge à moyen terme.
#Energy #OilMarket #MacroEconomy
La ministre de l’Énergie des États-Unis, Jennifer Granholm, a récemment annoncé qu’un rétablissement prochain de la ligne de pipelines à l’axe Est-Ouest de l’Arabie saoudite est à prévoir. Il s’agit d’un développement notable dans un contexte où le marché mondial de l’énergie fait face à de nombreux aléas sur l’offre et à des tensions géopolitiques dans la région du Moyen-Orient.
Le pipeline Est-Ouest joue un rôle stratégique en permettant à l’Arabie saoudite de transporter le pétrole provenant des gisements situés à l’est vers des ports en eaux profondes à l’ouest, en mer Rouge, en évitant ainsi d’avoir à passer par le détroit d’Ormuz, particulièrement risqué. La remise en service rapide de cette infrastructure contribuerait à accroître la flexibilité de la chaîne d’approvisionnement mondiale des champs pétroliers, ce qui permettrait de réduire la pression sur l’offre et, dans une certaine mesure, de limiter le risque géopolitique susceptible de se répercuter sur les prix du pétrole.
Sur le plan économique, si les prix du pétrole se stabilisent ou diminuent, cela crée un environnement favorable susceptible de freiner l’inflation mondiale, tout en réduisant la pression de nouvelles hausses des taux provenant de grandes banques centrales. Les rendements obligataires et l’indice DXY pourraient maintenir une dynamique plus stable si la pression liée aux coûts de l’énergie continue de s’atténuer.
Concernant le marché des crypto-actifs, la réduction du risque de relance de l’inflation liée à l’énergie constitue un facteur de soutien positif pour la liquidité à l’échelle mondiale. Lorsque la crainte des fluctuations du prix du pétrole s’estompe, les flux de capitaux pourraient retrouver plus de confiance lors du retour vers des canaux d’actifs risqués tels que $BTC tr en marge à moyen terme.
#Energy #OilMarket #MacroEconomy
Le pipeline Est-Ouest joue un rôle stratégique en permettant à l’Arabie saoudite de transporter le pétrole provenant des gisements situés à l’est vers des ports en eaux profondes à l’ouest, en mer Rouge, en évitant ainsi d’avoir à passer par le détroit d’Ormuz, particulièrement risqué. La remise en service rapide de cette infrastructure contribuerait à accroître la flexibilité de la chaîne d’approvisionnement mondiale des champs pétroliers, ce qui permettrait de réduire la pression sur l’offre et, dans une certaine mesure, de limiter le risque géopolitique susceptible de se répercuter sur les prix du pétrole.
Sur le plan économique, si les prix du pétrole se stabilisent ou diminuent, cela crée un environnement favorable susceptible de freiner l’inflation mondiale, tout en réduisant la pression de nouvelles hausses des taux provenant de grandes banques centrales. Les rendements obligataires et l’indice DXY pourraient maintenir une dynamique plus stable si la pression liée aux coûts de l’énergie continue de s’atténuer.
Concernant le marché des crypto-actifs, la réduction du risque de relance de l’inflation liée à l’énergie constitue un facteur de soutien positif pour la liquidité à l’échelle mondiale. Lorsque la crainte des fluctuations du prix du pétrole s’estompe, les flux de capitaux pourraient retrouver plus de confiance lors du retour vers des canaux d’actifs risqués tels que $BTC tr en marge à moyen terme.
#Energy #OilMarket #MacroEconomy
87

·
--
La ministre américaine de l’Énergie, Jennifer Granholm, a récemment déclaré que le volume moyen de transport de pétrole brut sur 7 jours dans le détroit d’Hormuz est en hausse, et que cette tendance devrait se poursuivre.
En tant que l’une des voies énergétiques les plus importantes au monde, les conditions de passage dans le détroit d’Hormuz influencent directement les tensions au Moyen-Orient et l’approvisionnement énergétique mondial. Le fait que les autorités émettent, à ce stade, des signaux de reprise du transport de pétrole brut reflète, dans une certaine mesure, un ajustement du rythme de circulation sur cet axe stratégique, et offre ainsi un nouvel angle d’observation aux anticipations jusqu’ici tendues concernant la chaîne d’approvisionnement en pétrole brut.
Du point de vue des marchés macroéconomiques traditionnels, les variations de la liquidité du pétrole brut sont directement liées à la trajectoire des prix de l’énergie. Si l’offre et le transport restent fluides, cela peut contribuer à atténuer les inquiétudes concernant une recrudescence de la « seconde inflation », entraînant ensuite des réactions en chaîne sur l’indice du dollar, les rendements des bons du Trésor américain et les anticipations globales de liquidité macro. Toutefois, l’évolution ultérieure des jeux géopolitiques devra encore être suivie de près.
Pour le marché des cryptomonnaies, les coûts énergétiques et les anticipations d’inflation macro sont depuis longtemps des facteurs indirects qui influencent la trajectoire des politiques de la Réserve fédérale. La dynamique du marché du pétrole brut se transmet souvent, via le sentiment, à des actifs à risque, y compris $BTC . Pour l’heure, les flux de capitaux restent globalement dans l’attentisme, et l’évolution des prix dépendra encore de la combinaison des évolutions du contexte macroéconomique à venir.
#CrudeOil #Geopolitics #Energy
La ministre américaine de l’Énergie, Jennifer Granholm, a récemment déclaré que le volume moyen de transport de pétrole brut sur 7 jours dans le détroit d’Hormuz est en hausse, et que cette tendance devrait se poursuivre.
En tant que l’une des voies énergétiques les plus importantes au monde, les conditions de passage dans le détroit d’Hormuz influencent directement les tensions au Moyen-Orient et l’approvisionnement énergétique mondial. Le fait que les autorités émettent, à ce stade, des signaux de reprise du transport de pétrole brut reflète, dans une certaine mesure, un ajustement du rythme de circulation sur cet axe stratégique, et offre ainsi un nouvel angle d’observation aux anticipations jusqu’ici tendues concernant la chaîne d’approvisionnement en pétrole brut.
Du point de vue des marchés macroéconomiques traditionnels, les variations de la liquidité du pétrole brut sont directement liées à la trajectoire des prix de l’énergie. Si l’offre et le transport restent fluides, cela peut contribuer à atténuer les inquiétudes concernant une recrudescence de la « seconde inflation », entraînant ensuite des réactions en chaîne sur l’indice du dollar, les rendements des bons du Trésor américain et les anticipations globales de liquidité macro. Toutefois, l’évolution ultérieure des jeux géopolitiques devra encore être suivie de près.
Pour le marché des cryptomonnaies, les coûts énergétiques et les anticipations d’inflation macro sont depuis longtemps des facteurs indirects qui influencent la trajectoire des politiques de la Réserve fédérale. La dynamique du marché du pétrole brut se transmet souvent, via le sentiment, à des actifs à risque, y compris $BTC . Pour l’heure, les flux de capitaux restent globalement dans l’attentisme, et l’évolution des prix dépendra encore de la combinaison des évolutions du contexte macroéconomique à venir.
#CrudeOil #Geopolitics #Energy
En tant que l’une des voies énergétiques les plus importantes au monde, les conditions de passage dans le détroit d’Hormuz influencent directement les tensions au Moyen-Orient et l’approvisionnement énergétique mondial. Le fait que les autorités émettent, à ce stade, des signaux de reprise du transport de pétrole brut reflète, dans une certaine mesure, un ajustement du rythme de circulation sur cet axe stratégique, et offre ainsi un nouvel angle d’observation aux anticipations jusqu’ici tendues concernant la chaîne d’approvisionnement en pétrole brut.
Du point de vue des marchés macroéconomiques traditionnels, les variations de la liquidité du pétrole brut sont directement liées à la trajectoire des prix de l’énergie. Si l’offre et le transport restent fluides, cela peut contribuer à atténuer les inquiétudes concernant une recrudescence de la « seconde inflation », entraînant ensuite des réactions en chaîne sur l’indice du dollar, les rendements des bons du Trésor américain et les anticipations globales de liquidité macro. Toutefois, l’évolution ultérieure des jeux géopolitiques devra encore être suivie de près.
Pour le marché des cryptomonnaies, les coûts énergétiques et les anticipations d’inflation macro sont depuis longtemps des facteurs indirects qui influencent la trajectoire des politiques de la Réserve fédérale. La dynamique du marché du pétrole brut se transmet souvent, via le sentiment, à des actifs à risque, y compris $BTC . Pour l’heure, les flux de capitaux restent globalement dans l’attentisme, et l’évolution des prix dépendra encore de la combinaison des évolutions du contexte macroéconomique à venir.
#CrudeOil #Geopolitics #Energy

La secrétaire américaine à l’Énergie, Jennifer Granholm, a déclaré aujourd’hui que la moyenne mobile sur sept jours des expéditions de pétrole naviguant dans le détroit d’Hormuz suit actuellement une tendance à la hausse et devrait encore progresser.
Cette évaluation apporte une clarté considérable aux marchés mondiaux de l’énergie dans un contexte de tensions géopolitiques persistantes au Moyen-Orient. Le détroit d’Hormuz constitue le point de passage des bruts le plus essentiel au monde, traitant environ un cinquième de la consommation mondiale de pétrole brut sous forme liquide. Des preuves d’une activité des pétroliers durable et en expansion indiquent que les risques de perturbation physique de l’approvisionnement restent, pour l’instant, largement contenus, ce qui réduit les craintes d’un manque d’offre immédiat.
Pour les marchés financiers traditionnels, des flux de transit stables à travers Hormuz contribuent à limiter les primes de risque sur le pétrole brut. Une volatilité modérée des prix de l’énergie atténue les inquiétudes liées à l’inflation au niveau des gros titres, empêchant un regain des rendements des bons du Trésor à long terme et préservant ainsi une stabilité macroéconomique plus large sur l’ensemble des actifs risqués.
Pour les marchés des cryptomonnaies, l’atténuation des chocs majeurs sur l’offre énergétique évite une fuite soudaine vers la liquidité en dollars à visée défensive. Un contexte géopolitique et de matières premières stable permet aux actifs numériques de se concentrer sur les moteurs monétaires fondamentaux, maintenant ainsi le sentiment à un niveau résilient pour $BTC et l’ensemble du marché.
#Oil #StraitOfHormuz #Energy #Geopolitics
La secrétaire américaine à l’Énergie, Jennifer Granholm, a déclaré aujourd’hui que la moyenne mobile sur sept jours des expéditions de pétrole naviguant dans le détroit d’Hormuz suit actuellement une tendance à la hausse et devrait encore progresser.
Cette évaluation apporte une clarté considérable aux marchés mondiaux de l’énergie dans un contexte de tensions géopolitiques persistantes au Moyen-Orient. Le détroit d’Hormuz constitue le point de passage des bruts le plus essentiel au monde, traitant environ un cinquième de la consommation mondiale de pétrole brut sous forme liquide. Des preuves d’une activité des pétroliers durable et en expansion indiquent que les risques de perturbation physique de l’approvisionnement restent, pour l’instant, largement contenus, ce qui réduit les craintes d’un manque d’offre immédiat.
Pour les marchés financiers traditionnels, des flux de transit stables à travers Hormuz contribuent à limiter les primes de risque sur le pétrole brut. Une volatilité modérée des prix de l’énergie atténue les inquiétudes liées à l’inflation au niveau des gros titres, empêchant un regain des rendements des bons du Trésor à long terme et préservant ainsi une stabilité macroéconomique plus large sur l’ensemble des actifs risqués.
Pour les marchés des cryptomonnaies, l’atténuation des chocs majeurs sur l’offre énergétique évite une fuite soudaine vers la liquidité en dollars à visée défensive. Un contexte géopolitique et de matières premières stable permet aux actifs numériques de se concentrer sur les moteurs monétaires fondamentaux, maintenant ainsi le sentiment à un niveau résilient pour $BTC et l’ensemble du marché.
#Oil #StraitOfHormuz #Energy #Geopolitics
Cette évaluation apporte une clarté considérable aux marchés mondiaux de l’énergie dans un contexte de tensions géopolitiques persistantes au Moyen-Orient. Le détroit d’Hormuz constitue le point de passage des bruts le plus essentiel au monde, traitant environ un cinquième de la consommation mondiale de pétrole brut sous forme liquide. Des preuves d’une activité des pétroliers durable et en expansion indiquent que les risques de perturbation physique de l’approvisionnement restent, pour l’instant, largement contenus, ce qui réduit les craintes d’un manque d’offre immédiat.
Pour les marchés financiers traditionnels, des flux de transit stables à travers Hormuz contribuent à limiter les primes de risque sur le pétrole brut. Une volatilité modérée des prix de l’énergie atténue les inquiétudes liées à l’inflation au niveau des gros titres, empêchant un regain des rendements des bons du Trésor à long terme et préservant ainsi une stabilité macroéconomique plus large sur l’ensemble des actifs risqués.
Pour les marchés des cryptomonnaies, l’atténuation des chocs majeurs sur l’offre énergétique évite une fuite soudaine vers la liquidité en dollars à visée défensive. Un contexte géopolitique et de matières premières stable permet aux actifs numériques de se concentrer sur les moteurs monétaires fondamentaux, maintenant ainsi le sentiment à un niveau résilient pour $BTC et l’ensemble du marché.
#Oil #StraitOfHormuz #Energy #Geopolitics

·
--
Haussier
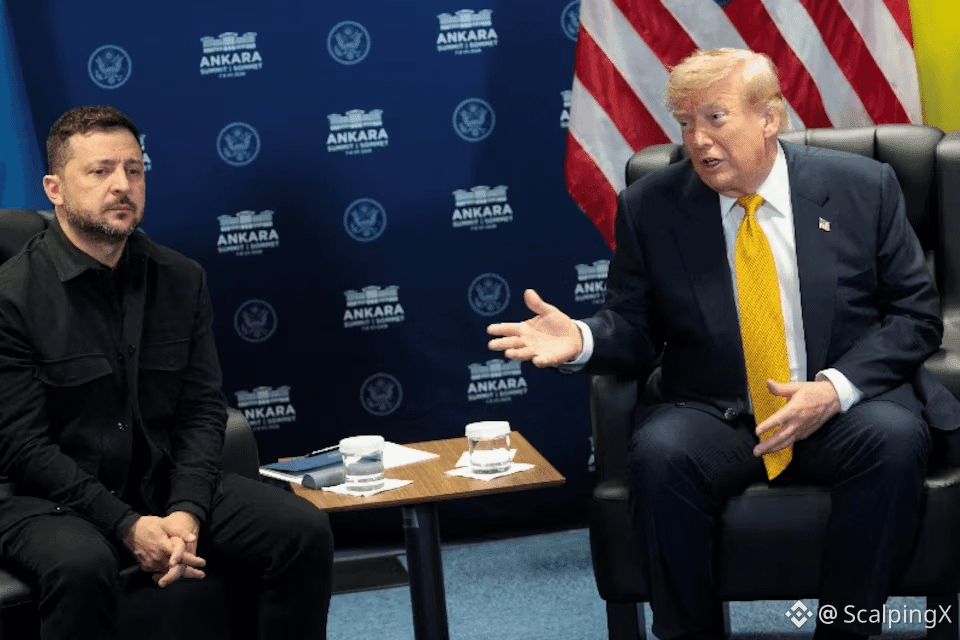
Trump exhorte l’Ukraine à cesser ses frappes sur les livraisons russes de diesel
🇺🇸 Le président Donald Trump, le 13 septembre, a appelé le président Volodymyr Zelensky à cesser les attaques contre les infrastructures de diesel russes, affirmant que les frappes ajoutent une pression sur les approvisionnements mondiaux en carburant.
🇺🇦 Le même jour, l’Ukraine a confirmé de nouvelles frappes sur des raffineries de Slavyansk-on-Kuban et de Nizhnekamsk. Kiev continue de considérer l’infrastructure de raffinage russe comme une cible militaire légitime, sans signe public pour l’instant d’un changement de stratégie.
⛽ Les commentaires ont été formulés alors que les prix du diesel aux États-Unis frôlaient des niveaux records, au-dessus de 6 dollars par gallon. L’offre reste tendue aussi pour d’autres raisons : selon l’AIE, les exportations de diesel et de gasoil du Golfe en août ont chuté à juste un peu plus d’un quart des niveaux d’avant la guerre Iran–Irak.
📊 L’impact sur le marché dépendra de savoir si l’Ukraine réduit réellement l’intensité de ses frappes. Dans le cas contraire, les différentiels sur le diesel et le crack pourraient rester plus sensibles que le pétrole brut aux risques liés à l’approvisionnement.
#Energy $CL
Trump exhorte l’Ukraine à cesser ses frappes sur les livraisons russes de diesel
🇺🇸 Le président Donald Trump, le 13 septembre, a appelé le président Volodymyr Zelensky à cesser les attaques contre les infrastructures de diesel russes, affirmant que les frappes ajoutent une pression sur les approvisionnements mondiaux en carburant.
🇺🇦 Le même jour, l’Ukraine a confirmé de nouvelles frappes sur des raffineries de Slavyansk-on-Kuban et de Nizhnekamsk. Kiev continue de considérer l’infrastructure de raffinage russe comme une cible militaire légitime, sans signe public pour l’instant d’un changement de stratégie.
⛽ Les commentaires ont été formulés alors que les prix du diesel aux États-Unis frôlaient des niveaux records, au-dessus de 6 dollars par gallon. L’offre reste tendue aussi pour d’autres raisons : selon l’AIE, les exportations de diesel et de gasoil du Golfe en août ont chuté à juste un peu plus d’un quart des niveaux d’avant la guerre Iran–Irak.
📊 L’impact sur le marché dépendra de savoir si l’Ukraine réduit réellement l’intensité de ses frappes. Dans le cas contraire, les différentiels sur le diesel et le crack pourraient rester plus sensibles que le pétrole brut aux risques liés à l’approvisionnement.
#Energy $CL
🇺🇸 Le président Donald Trump, le 13 septembre, a appelé le président Volodymyr Zelensky à cesser les attaques contre les infrastructures de diesel russes, affirmant que les frappes ajoutent une pression sur les approvisionnements mondiaux en carburant.
🇺🇦 Le même jour, l’Ukraine a confirmé de nouvelles frappes sur des raffineries de Slavyansk-on-Kuban et de Nizhnekamsk. Kiev continue de considérer l’infrastructure de raffinage russe comme une cible militaire légitime, sans signe public pour l’instant d’un changement de stratégie.
⛽ Les commentaires ont été formulés alors que les prix du diesel aux États-Unis frôlaient des niveaux records, au-dessus de 6 dollars par gallon. L’offre reste tendue aussi pour d’autres raisons : selon l’AIE, les exportations de diesel et de gasoil du Golfe en août ont chuté à juste un peu plus d’un quart des niveaux d’avant la guerre Iran–Irak.
📊 L’impact sur le marché dépendra de savoir si l’Ukraine réduit réellement l’intensité de ses frappes. Dans le cas contraire, les différentiels sur le diesel et le crack pourraient rester plus sensibles que le pétrole brut aux risques liés à l’approvisionnement.
#Energy $CL
180
·
--
Haussier
🚨 GROS : Les prix du diesel ont bondi au-delà de 6 $ le gallon pour la première fois de l’histoire.
Et la pression pourrait ne pas être terminée. ⚠️
🔥 Les tensions croissantes au Moyen-Orient pourraient accentuer la pression sur l’offre de pétrole et faire monter encore les prix du brut et du diesel.
Si le pétrole continue de grimper, les marchés pourraient faire face à :
📈 Des coûts de carburant plus élevés
📈 Une pression inflationniste plus forte
⚠️ Plus de pression sur les actions & la crypto
La grande question : Jusqu’où le pétrole peut-il aller à partir d’ici ? 👀
#oil #energy #crypto
🚨 GROS : Les prix du diesel ont bondi au-delà de 6 $ le gallon pour la première fois de l’histoire.
Et la pression pourrait ne pas être terminée. ⚠️
🔥 Les tensions croissantes au Moyen-Orient pourraient accentuer la pression sur l’offre de pétrole et faire monter encore les prix du brut et du diesel.
Si le pétrole continue de grimper, les marchés pourraient faire face à :
📈 Des coûts de carburant plus élevés
📈 Une pression inflationniste plus forte
⚠️ Plus de pression sur les actions & la crypto
La grande question : Jusqu’où le pétrole peut-il aller à partir d’ici ? 👀
#oil #energy #crypto
Et la pression pourrait ne pas être terminée. ⚠️
🔥 Les tensions croissantes au Moyen-Orient pourraient accentuer la pression sur l’offre de pétrole et faire monter encore les prix du brut et du diesel.
Si le pétrole continue de grimper, les marchés pourraient faire face à :
📈 Des coûts de carburant plus élevés
📈 Une pression inflationniste plus forte
⚠️ Plus de pression sur les actions & la crypto
La grande question : Jusqu’où le pétrole peut-il aller à partir d’ici ? 👀
#oil #energy #crypto
2
356
·
--
Haussier
Marchés énergétiques de la semaine du 7 au 11 septembre : le pétrole reste au-dessus de 100 $ tandis que le diesel demeure le segment le plus tendu
🛢 Le Brent de novembre a clôturé la semaine à 104,61 $ le baril, en hausse de 8,65 %, tandis que le WTI s’est établi à 100,05 $. Les deux contrats ont fortement reculé vendredi après que le Brent a brièvement frôlé les 110 $, mais il s’agissait néanmoins de la première clôture hebdomadaire au-dessus de 100 $ depuis la mi-mai.
🌍 L’offre physique est restée le principal moteur. L’AIE a indiqué que la production de brut saoudien est tombée à environ 6 millions de barils par jour en août, en baisse de 2,3 millions par rapport au mois précédent, tandis qu’au-delà de 10 millions de barils par jour de capacité dans le Golfe restaient touchés par des risques liés à la sécurité et des perturbations du transport.
⛽ Les produits raffinés sont restés encore plus tendus que le brut. Les exportations nettes de diesel et de gasoil depuis le Golfe ont chuté à environ 390 000 barils par jour en août, le diesel de détail aux États-Unis est passé au-dessus de 6 $ le gallon et l’écart de cracking 3-2-1 est demeuré proche de 62 $ le baril. Cela suggère que la pression la plus forte de pénurie se concentre davantage sur les distillats que sur le brut à lui seul.
📉 L’AIE a également abaissé nettement ses prévisions de demande de pétrole pour 2026, en anticipant une baisse de 2,5 millions de barils par jour, soit encore 940 000 barils de moins que le mois dernier. Des prix de l’énergie élevés détruisent de plus en plus la demande, créant une contrainte à moyen terme même si, à court terme, l’offre reste tendue.
🤝 Les marchés se concentrent désormais sur les discussions d’Oman du 14 septembre. Les attentes concernant un accord temporaire visant à améliorer le transport maritime via le détroit d’Ormuz ont permis de ramener le Brent d’environ 110 $ à la zone 104–105 $, mais les primes sur le diesel pourraient rester élevées même si les prix du brut se refroidissent.
#Energy $CL
Marchés énergétiques de la semaine du 7 au 11 septembre : le pétrole reste au-dessus de 100 $ tandis que le diesel demeure le segment le plus tendu
🛢 Le Brent de novembre a clôturé la semaine à 104,61 $ le baril, en hausse de 8,65 %, tandis que le WTI s’est établi à 100,05 $. Les deux contrats ont fortement reculé vendredi après que le Brent a brièvement frôlé les 110 $, mais il s’agissait néanmoins de la première clôture hebdomadaire au-dessus de 100 $ depuis la mi-mai.
🌍 L’offre physique est restée le principal moteur. L’AIE a indiqué que la production de brut saoudien est tombée à environ 6 millions de barils par jour en août, en baisse de 2,3 millions par rapport au mois précédent, tandis qu’au-delà de 10 millions de barils par jour de capacité dans le Golfe restaient touchés par des risques liés à la sécurité et des perturbations du transport.
⛽ Les produits raffinés sont restés encore plus tendus que le brut. Les exportations nettes de diesel et de gasoil depuis le Golfe ont chuté à environ 390 000 barils par jour en août, le diesel de détail aux États-Unis est passé au-dessus de 6 $ le gallon et l’écart de cracking 3-2-1 est demeuré proche de 62 $ le baril. Cela suggère que la pression la plus forte de pénurie se concentre davantage sur les distillats que sur le brut à lui seul.
📉 L’AIE a également abaissé nettement ses prévisions de demande de pétrole pour 2026, en anticipant une baisse de 2,5 millions de barils par jour, soit encore 940 000 barils de moins que le mois dernier. Des prix de l’énergie élevés détruisent de plus en plus la demande, créant une contrainte à moyen terme même si, à court terme, l’offre reste tendue.
🤝 Les marchés se concentrent désormais sur les discussions d’Oman du 14 septembre. Les attentes concernant un accord temporaire visant à améliorer le transport maritime via le détroit d’Ormuz ont permis de ramener le Brent d’environ 110 $ à la zone 104–105 $, mais les primes sur le diesel pourraient rester élevées même si les prix du brut se refroidissent.
#Energy $CL
🛢 Le Brent de novembre a clôturé la semaine à 104,61 $ le baril, en hausse de 8,65 %, tandis que le WTI s’est établi à 100,05 $. Les deux contrats ont fortement reculé vendredi après que le Brent a brièvement frôlé les 110 $, mais il s’agissait néanmoins de la première clôture hebdomadaire au-dessus de 100 $ depuis la mi-mai.
🌍 L’offre physique est restée le principal moteur. L’AIE a indiqué que la production de brut saoudien est tombée à environ 6 millions de barils par jour en août, en baisse de 2,3 millions par rapport au mois précédent, tandis qu’au-delà de 10 millions de barils par jour de capacité dans le Golfe restaient touchés par des risques liés à la sécurité et des perturbations du transport.
⛽ Les produits raffinés sont restés encore plus tendus que le brut. Les exportations nettes de diesel et de gasoil depuis le Golfe ont chuté à environ 390 000 barils par jour en août, le diesel de détail aux États-Unis est passé au-dessus de 6 $ le gallon et l’écart de cracking 3-2-1 est demeuré proche de 62 $ le baril. Cela suggère que la pression la plus forte de pénurie se concentre davantage sur les distillats que sur le brut à lui seul.
📉 L’AIE a également abaissé nettement ses prévisions de demande de pétrole pour 2026, en anticipant une baisse de 2,5 millions de barils par jour, soit encore 940 000 barils de moins que le mois dernier. Des prix de l’énergie élevés détruisent de plus en plus la demande, créant une contrainte à moyen terme même si, à court terme, l’offre reste tendue.
🤝 Les marchés se concentrent désormais sur les discussions d’Oman du 14 septembre. Les attentes concernant un accord temporaire visant à améliorer le transport maritime via le détroit d’Ormuz ont permis de ramener le Brent d’environ 110 $ à la zone 104–105 $, mais les primes sur le diesel pourraient rester élevées même si les prix du brut se refroidissent.
#Energy $CL
129
Baker Hughes a publié son rapport hebdomadaire sur le nombre de plateformes pour la semaine se terminant le 11 septembre, indiquant que le nombre total de plateformes pétrolières actives aux États-Unis a fortement augmenté pour atteindre 591, contre 449 pour la période précédente.
Cette hausse marquée de l’activité de forage opérationnelle témoigne d’une forte réponse de l’offre de la part des producteurs d’énergie américains. Un rebond des capacités de production nationales signale souvent une confiance grandissante des producteurs, ce qui peut atténuer les tensions structurelles sur les marchés du pétrole brut à moyen terme.
Pour les marchés financiers plus larges, l’accroissement de la production d’énergie exerce généralement une pression à la baisse sur les prix du pétrole, contribuant ainsi à refroidir les anticipations d’inflation tirées par l’énergie. Une baisse des pressions sur les coûts des matières premières pourrait offrir davantage de marge de manœuvre aux banques centrales dans la conduite de leur politique monétaire, tout en limitant les hausses immédiates des rendements des obligations du Trésor et en stabilisant le USD.
Dans le secteur des cryptomonnaies, des chiffres d’inflation plus faibles et un contexte macroéconomique moins contraignant favorisent historiquement des entrées de liquidités vers des actifs à risque comme $BTC. Si une croissance durable de l’offre énergétique contribue à maintenir des pressions de prix plus modérées, le capital spéculatif est plus susceptible de revenir vers les actifs numériques.
#oil #energy #macro
Baker Hughes a publié son rapport hebdomadaire sur le nombre de plateformes pour la semaine se terminant le 11 septembre, indiquant que le nombre total de plateformes pétrolières actives aux États-Unis a fortement augmenté pour atteindre 591, contre 449 pour la période précédente.
Cette hausse marquée de l’activité de forage opérationnelle témoigne d’une forte réponse de l’offre de la part des producteurs d’énergie américains. Un rebond des capacités de production nationales signale souvent une confiance grandissante des producteurs, ce qui peut atténuer les tensions structurelles sur les marchés du pétrole brut à moyen terme.
Pour les marchés financiers plus larges, l’accroissement de la production d’énergie exerce généralement une pression à la baisse sur les prix du pétrole, contribuant ainsi à refroidir les anticipations d’inflation tirées par l’énergie. Une baisse des pressions sur les coûts des matières premières pourrait offrir davantage de marge de manœuvre aux banques centrales dans la conduite de leur politique monétaire, tout en limitant les hausses immédiates des rendements des obligations du Trésor et en stabilisant le USD.
Dans le secteur des cryptomonnaies, des chiffres d’inflation plus faibles et un contexte macroéconomique moins contraignant favorisent historiquement des entrées de liquidités vers des actifs à risque comme $BTC . Si une croissance durable de l’offre énergétique contribue à maintenir des pressions de prix plus modérées, le capital spéculatif est plus susceptible de revenir vers les actifs numériques.
#oil #energy #macro
Cette hausse marquée de l’activité de forage opérationnelle témoigne d’une forte réponse de l’offre de la part des producteurs d’énergie américains. Un rebond des capacités de production nationales signale souvent une confiance grandissante des producteurs, ce qui peut atténuer les tensions structurelles sur les marchés du pétrole brut à moyen terme.
Pour les marchés financiers plus larges, l’accroissement de la production d’énergie exerce généralement une pression à la baisse sur les prix du pétrole, contribuant ainsi à refroidir les anticipations d’inflation tirées par l’énergie. Une baisse des pressions sur les coûts des matières premières pourrait offrir davantage de marge de manœuvre aux banques centrales dans la conduite de leur politique monétaire, tout en limitant les hausses immédiates des rendements des obligations du Trésor et en stabilisant le USD.
Dans le secteur des cryptomonnaies, des chiffres d’inflation plus faibles et un contexte macroéconomique moins contraignant favorisent historiquement des entrées de liquidités vers des actifs à risque comme $BTC . Si une croissance durable de l’offre énergétique contribue à maintenir des pressions de prix plus modérées, le capital spéculatif est plus susceptible de revenir vers les actifs numériques.
#oil #energy #macro
13
Baker Hughes est sur le point de publier le décompte officiel des plateformes pétrolières américaines pour la semaine se terminant le 11 septembre dans quelques instants, offrant aux acteurs du marché un nouvel aperçu de l’activité de forage en amont à l’échelle nationale.
Le suivi du nombre hebdomadaire de plateformes reste un indicateur avancé essentiel pour la capacité future d’approvisionnement en pétrole brut des États-Unis. Un changement durable de la dynamique de forage signale à quel point les producteurs de schiste réagissent avec vigueur aux prix de l’énergie de référence actuels et aux pressions sur les coûts, façonnant directement les anticipations du côté de l’offre.
Les matières premières énergétiques et les indicateurs plus larges de l’inflation surveillent de près cette publication. Toute contraction notable des plateformes de forage pourrait resserrer la dynamique de l’offre à moyen terme, potentiellement soutenant les prix du pétrole et maintenant les composantes des coûts énergétiques dans les gros titres « collantes » pour les banques centrales.
Pour le marché des actifs numériques, les dynamiques énergétiques restent une variable macroéconomique fondamentale. Des prix du pétrole plus élevés se traduisent généralement par des pressions inflationnistes durables et des rendements obligataires résilients, ce qui peut temporairement freiner les entrées de liquidités dans des actifs risqués comme $BTC jusqu’à ce que les trajectoires d’assouplissement monétaire deviennent plus claires.
#oil #energy #macroeconomics
Baker Hughes est sur le point de publier le décompte officiel des plateformes pétrolières américaines pour la semaine se terminant le 11 septembre dans quelques instants, offrant aux acteurs du marché un nouvel aperçu de l’activité de forage en amont à l’échelle nationale.
Le suivi du nombre hebdomadaire de plateformes reste un indicateur avancé essentiel pour la capacité future d’approvisionnement en pétrole brut des États-Unis. Un changement durable de la dynamique de forage signale à quel point les producteurs de schiste réagissent avec vigueur aux prix de l’énergie de référence actuels et aux pressions sur les coûts, façonnant directement les anticipations du côté de l’offre.
Les matières premières énergétiques et les indicateurs plus larges de l’inflation surveillent de près cette publication. Toute contraction notable des plateformes de forage pourrait resserrer la dynamique de l’offre à moyen terme, potentiellement soutenant les prix du pétrole et maintenant les composantes des coûts énergétiques dans les gros titres « collantes » pour les banques centrales.
Pour le marché des actifs numériques, les dynamiques énergétiques restent une variable macroéconomique fondamentale. Des prix du pétrole plus élevés se traduisent généralement par des pressions inflationnistes durables et des rendements obligataires résilients, ce qui peut temporairement freiner les entrées de liquidités dans des actifs risqués comme $BTC jusqu’à ce que les trajectoires d’assouplissement monétaire deviennent plus claires.
#oil #energy #macroeconomics
Le suivi du nombre hebdomadaire de plateformes reste un indicateur avancé essentiel pour la capacité future d’approvisionnement en pétrole brut des États-Unis. Un changement durable de la dynamique de forage signale à quel point les producteurs de schiste réagissent avec vigueur aux prix de l’énergie de référence actuels et aux pressions sur les coûts, façonnant directement les anticipations du côté de l’offre.
Les matières premières énergétiques et les indicateurs plus larges de l’inflation surveillent de près cette publication. Toute contraction notable des plateformes de forage pourrait resserrer la dynamique de l’offre à moyen terme, potentiellement soutenant les prix du pétrole et maintenant les composantes des coûts énergétiques dans les gros titres « collantes » pour les banques centrales.
Pour le marché des actifs numériques, les dynamiques énergétiques restent une variable macroéconomique fondamentale. Des prix du pétrole plus élevés se traduisent généralement par des pressions inflationnistes durables et des rendements obligataires résilients, ce qui peut temporairement freiner les entrées de liquidités dans des actifs risqués comme $BTC jusqu’à ce que les trajectoires d’assouplissement monétaire deviennent plus claires.
#oil #energy #macroeconomics
22

·
--
🚨 LE BRUT DE BRENT RECULE DE 4% À 101,92 $ ALORS QUE LES TENSIONS GÉOPOLITIQUES FRAPPENT LE MARCHÉ PÉTROLIER ! 📉
Les prix sur le marché macro de l’énergie indiquent une contraction intrajournalière agressive, alors que $OIL glisse de 4,00% à 101,92 $ le baril. 📉 Les traders macro recalibrent leurs modèles de risque après un repositionnement stratégique dans le détroit de Bab-el-Mandeb, où le contrôle des couloirs de transit maritimes essentiels a changé de mains.
📌 Les flux d’ordres reflètent une absorption immédiate de liquidité aux niveaux actuels malgré une friction accrue sur les routes d’approvisionnement. 🔍 Les desks institutionnels surveillent de près si ce brusque réajustement des prix ouvre des zones d’accumulation structurelles ou s’il signale un désengagement plus large du secteur de l’énergie. 💬 Comment couvrez-vous votre exposition à l’énergie tandis que les dynamiques des couloirs d’approvisionnement évoluent ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #OIL #Commodities #Macro #Energy
🔥 💎
🚨 LE BRUT DE BRENT RECULE DE 4% À 101,92 $ ALORS QUE LES TENSIONS GÉOPOLITIQUES FRAPPENT LE MARCHÉ PÉTROLIER ! 📉
Les prix sur le marché macro de l’énergie indiquent une contraction intrajournalière agressive, alors que $OIL glisse de 4,00% à 101,92 $ le baril. 📉 Les traders macro recalibrent leurs modèles de risque après un repositionnement stratégique dans le détroit de Bab-el-Mandeb, où le contrôle des couloirs de transit maritimes essentiels a changé de mains.
📌 Les flux d’ordres reflètent une absorption immédiate de liquidité aux niveaux actuels malgré une friction accrue sur les routes d’approvisionnement. 🔍 Les desks institutionnels surveillent de près si ce brusque réajustement des prix ouvre des zones d’accumulation structurelles ou s’il signale un désengagement plus large du secteur de l’énergie. 💬 Comment couvrez-vous votre exposition à l’énergie tandis que les dynamiques des couloirs d’approvisionnement évoluent ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #OIL #Commodities #Macro #Energy
🔥 💎
Les prix sur le marché macro de l’énergie indiquent une contraction intrajournalière agressive, alors que $OIL glisse de 4,00% à 101,92 $ le baril. 📉 Les traders macro recalibrent leurs modèles de risque après un repositionnement stratégique dans le détroit de Bab-el-Mandeb, où le contrôle des couloirs de transit maritimes essentiels a changé de mains.
📌 Les flux d’ordres reflètent une absorption immédiate de liquidité aux niveaux actuels malgré une friction accrue sur les routes d’approvisionnement. 🔍 Les desks institutionnels surveillent de près si ce brusque réajustement des prix ouvre des zones d’accumulation structurelles ou s’il signale un désengagement plus large du secteur de l’énergie. 💬 Comment couvrez-vous votre exposition à l’énergie tandis que les dynamiques des couloirs d’approvisionnement évoluent ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #OIL #Commodities #Macro #Energy
🔥 💎
17
D’après les dernières données publiées par l’American Automobile Association (AAA), les prix du diesel aux États-Unis ont franchi, pour la première fois de l’histoire, la barre des 6 $ le gallon, atteignant une moyenne nationale de 6,0556 $ le gallon, tandis que les prix en Californie s’approchent de 8 $ le gallon.
Cette hausse historique représente un point de tension critique pour l’économie au sens large. Le diesel constitue l’élément vital principal du transport commercial, de l’agriculture et des chaînes d’approvisionnement mondiales. Une flambée durable de cette ampleur accroît directement les coûts d’exploitation de base, ce qui signifie qu’une pression inflationniste plus forte finira inévitablement par se répercuter sur les biens de consommation et les prix des produits alimentaires dans les mois à venir.
Pour les marchés financiers traditionnels, cela renforce l’idée que les banques centrales devront maintenir des conditions monétaires plus restrictives plus longtemps afin de contenir une inflation persistante et élevée. Les rendements des bons du Trésor américain et de l’indice du dollar américain font face à une dynamique haussière, car les coûts énergétiques rigides compliquent le parcours de désinflation, entraînant une nouvelle pression sur l’évaluation des actions.
Dans l’univers des crypto-actifs, une inflation énergétique durable freine la liquidité spéculative à court terme. Des coûts élevés en carburant et en logement réduisent le capital discrétionnaire, ce qui pourrait maintenir $BTC et les altcoins à bêta élevée dans un trading prudent, cantonné à des fourchettes, tandis que les investisseurs institutionnels observent la réponse de la Fed face aux vagues secondaires d’inflation.
#macro #diesel #inflation #energy
D’après les dernières données publiées par l’American Automobile Association (AAA), les prix du diesel aux États-Unis ont franchi, pour la première fois de l’histoire, la barre des 6 $ le gallon, atteignant une moyenne nationale de 6,0556 $ le gallon, tandis que les prix en Californie s’approchent de 8 $ le gallon.
Cette hausse historique représente un point de tension critique pour l’économie au sens large. Le diesel constitue l’élément vital principal du transport commercial, de l’agriculture et des chaînes d’approvisionnement mondiales. Une flambée durable de cette ampleur accroît directement les coûts d’exploitation de base, ce qui signifie qu’une pression inflationniste plus forte finira inévitablement par se répercuter sur les biens de consommation et les prix des produits alimentaires dans les mois à venir.
Pour les marchés financiers traditionnels, cela renforce l’idée que les banques centrales devront maintenir des conditions monétaires plus restrictives plus longtemps afin de contenir une inflation persistante et élevée. Les rendements des bons du Trésor américain et de l’indice du dollar américain font face à une dynamique haussière, car les coûts énergétiques rigides compliquent le parcours de désinflation, entraînant une nouvelle pression sur l’évaluation des actions.
Dans l’univers des crypto-actifs, une inflation énergétique durable freine la liquidité spéculative à court terme. Des coûts élevés en carburant et en logement réduisent le capital discrétionnaire, ce qui pourrait maintenir $BTC et les altcoins à bêta élevée dans un trading prudent, cantonné à des fourchettes, tandis que les investisseurs institutionnels observent la réponse de la Fed face aux vagues secondaires d’inflation.
#macro #diesel #inflation #energy
Cette hausse historique représente un point de tension critique pour l’économie au sens large. Le diesel constitue l’élément vital principal du transport commercial, de l’agriculture et des chaînes d’approvisionnement mondiales. Une flambée durable de cette ampleur accroît directement les coûts d’exploitation de base, ce qui signifie qu’une pression inflationniste plus forte finira inévitablement par se répercuter sur les biens de consommation et les prix des produits alimentaires dans les mois à venir.
Pour les marchés financiers traditionnels, cela renforce l’idée que les banques centrales devront maintenir des conditions monétaires plus restrictives plus longtemps afin de contenir une inflation persistante et élevée. Les rendements des bons du Trésor américain et de l’indice du dollar américain font face à une dynamique haussière, car les coûts énergétiques rigides compliquent le parcours de désinflation, entraînant une nouvelle pression sur l’évaluation des actions.
Dans l’univers des crypto-actifs, une inflation énergétique durable freine la liquidité spéculative à court terme. Des coûts élevés en carburant et en logement réduisent le capital discrétionnaire, ce qui pourrait maintenir $BTC et les altcoins à bêta élevée dans un trading prudent, cantonné à des fourchettes, tandis que les investisseurs institutionnels observent la réponse de la Fed face aux vagues secondaires d’inflation.
#macro #diesel #inflation #energy
5
Les contrats à terme sur le Brent se sont établis aujourd’hui à 107,63 $ le baril, en bondissant de 6,42 $ ou de 6,34 % sur une seule séance. Cette percée haussière aussi agressive marque l’un des jours de négociation les plus volatils pour le principal indicateur mondial de l’énergie ces derniers mois.
Des flambées d’énergie de cette ampleur sont cruciales, car le pétrole constitue l’intrant de base du transport mondial et de la production industrielle. Un bond soudain de 6,34 % alimente directement les anticipations d’inflation dans les gros titres, risquant de perturber les trajectoires de désinflation des banques centrales et de compliquer les futures voies d’assouplissement monétaire.
Sur les marchés financiers classiques, la hausse brutale du pétrole entraîne généralement une rotation vers la prudence. Les rendements obligataires subissent une pression à la hausse tandis que les investisseurs en taux intègrent une inflation tenace, et les indices actions peinent face à la menace de marges des entreprises comprimées et de taux d’intérêt durablement plus élevés.
Pour la crypto, une inflation persistante alimentée par l’énergie crée des vents contraires à court terme. Lorsque la liquidité macroéconomique se resserre et que le dollar américain se renforce en raison de l’aversion au risque, des actifs spéculatifs comme $BTC enregistrent souvent des entrées atones jusqu’à ce que la volatilité plus large du marché se stabilise.
#oil #energy #macroéconomie
Les contrats à terme sur le Brent se sont établis aujourd’hui à 107,63 $ le baril, en bondissant de 6,42 $ ou de 6,34 % sur une seule séance. Cette percée haussière aussi agressive marque l’un des jours de négociation les plus volatils pour le principal indicateur mondial de l’énergie ces derniers mois.
Des flambées d’énergie de cette ampleur sont cruciales, car le pétrole constitue l’intrant de base du transport mondial et de la production industrielle. Un bond soudain de 6,34 % alimente directement les anticipations d’inflation dans les gros titres, risquant de perturber les trajectoires de désinflation des banques centrales et de compliquer les futures voies d’assouplissement monétaire.
Sur les marchés financiers classiques, la hausse brutale du pétrole entraîne généralement une rotation vers la prudence. Les rendements obligataires subissent une pression à la hausse tandis que les investisseurs en taux intègrent une inflation tenace, et les indices actions peinent face à la menace de marges des entreprises comprimées et de taux d’intérêt durablement plus élevés.
Pour la crypto, une inflation persistante alimentée par l’énergie crée des vents contraires à court terme. Lorsque la liquidité macroéconomique se resserre et que le dollar américain se renforce en raison de l’aversion au risque, des actifs spéculatifs comme $BTC enregistrent souvent des entrées atones jusqu’à ce que la volatilité plus large du marché se stabilise.
#oil #energy #macroéconomie
Des flambées d’énergie de cette ampleur sont cruciales, car le pétrole constitue l’intrant de base du transport mondial et de la production industrielle. Un bond soudain de 6,34 % alimente directement les anticipations d’inflation dans les gros titres, risquant de perturber les trajectoires de désinflation des banques centrales et de compliquer les futures voies d’assouplissement monétaire.
Sur les marchés financiers classiques, la hausse brutale du pétrole entraîne généralement une rotation vers la prudence. Les rendements obligataires subissent une pression à la hausse tandis que les investisseurs en taux intègrent une inflation tenace, et les indices actions peinent face à la menace de marges des entreprises comprimées et de taux d’intérêt durablement plus élevés.
Pour la crypto, une inflation persistante alimentée par l’énergie crée des vents contraires à court terme. Lorsque la liquidité macroéconomique se resserre et que le dollar américain se renforce en raison de l’aversion au risque, des actifs spéculatifs comme $BTC enregistrent souvent des entrées atones jusqu’à ce que la volatilité plus large du marché se stabilise.
#oil #energy #macroéconomie
158
Selon le dernier rapport hebdomadaire de l’Energy Information Administration (EIA) des États-Unis, la production domestique de pétrole brut aux États-Unis a officiellement atteint un nouveau sommet historique. Cette flambée de l’offre met en évidence la résilience persistante et la capacité en expansion des producteurs de schiste américains malgré des incertitudes macroéconomiques mondiales plus larges.
Ce jalon de production constitue un indicateur de données essentiel pour les marchés mondiaux de l’énergie, car l’augmentation de l’offre américaine joue un rôle de contrepoids solide face aux restrictions de production de l’OPEP+ et aux tensions géopolitiques en cours au Moyen-Orient. Des niveaux élevés de production intérieure contribuent à contenir les flambées des prix de l’énergie, ce qui freine directement les attentes d’inflation sous-jacentes au niveau des principaux pays.
Pour les marchés financiers traditionnels, des prix de l’énergie plus bas ou stabilisés réduisent la pression à la hausse sur les rendements obligataires et soutiennent le récit de désinflation. Le ralentissement de l’inflation headline donne à la Réserve fédérale davantage de marge de manœuvre pour calibrer des baisses de taux d’intérêt, créant ainsi un contexte macroéconomique plus favorable aux actifs à risque.
Pour les marchés crypto, une énergie moins coûteuse réduit les risques systémiques liés à l’inflation headline, ce qui pourrait accélérer l’assouplissement des conditions plus larges de liquidité mondiale. Un environnement durablement caractérisé par des coûts énergétiques faibles améliore l’appétit pour le risque au sens large, soutenant les entrées institutionnelles dans des actifs numériques comme $BTC à moyen terme. #oil #energy #inflation
Selon le dernier rapport hebdomadaire de l’Energy Information Administration (EIA) des États-Unis, la production domestique de pétrole brut aux États-Unis a officiellement atteint un nouveau sommet historique. Cette flambée de l’offre met en évidence la résilience persistante et la capacité en expansion des producteurs de schiste américains malgré des incertitudes macroéconomiques mondiales plus larges.
Ce jalon de production constitue un indicateur de données essentiel pour les marchés mondiaux de l’énergie, car l’augmentation de l’offre américaine joue un rôle de contrepoids solide face aux restrictions de production de l’OPEP+ et aux tensions géopolitiques en cours au Moyen-Orient. Des niveaux élevés de production intérieure contribuent à contenir les flambées des prix de l’énergie, ce qui freine directement les attentes d’inflation sous-jacentes au niveau des principaux pays.
Pour les marchés financiers traditionnels, des prix de l’énergie plus bas ou stabilisés réduisent la pression à la hausse sur les rendements obligataires et soutiennent le récit de désinflation. Le ralentissement de l’inflation headline donne à la Réserve fédérale davantage de marge de manœuvre pour calibrer des baisses de taux d’intérêt, créant ainsi un contexte macroéconomique plus favorable aux actifs à risque.
Pour les marchés crypto, une énergie moins coûteuse réduit les risques systémiques liés à l’inflation headline, ce qui pourrait accélérer l’assouplissement des conditions plus larges de liquidité mondiale. Un environnement durablement caractérisé par des coûts énergétiques faibles améliore l’appétit pour le risque au sens large, soutenant les entrées institutionnelles dans des actifs numériques comme $BTC à moyen terme. #oil #energy #inflation
Ce jalon de production constitue un indicateur de données essentiel pour les marchés mondiaux de l’énergie, car l’augmentation de l’offre américaine joue un rôle de contrepoids solide face aux restrictions de production de l’OPEP+ et aux tensions géopolitiques en cours au Moyen-Orient. Des niveaux élevés de production intérieure contribuent à contenir les flambées des prix de l’énergie, ce qui freine directement les attentes d’inflation sous-jacentes au niveau des principaux pays.
Pour les marchés financiers traditionnels, des prix de l’énergie plus bas ou stabilisés réduisent la pression à la hausse sur les rendements obligataires et soutiennent le récit de désinflation. Le ralentissement de l’inflation headline donne à la Réserve fédérale davantage de marge de manœuvre pour calibrer des baisses de taux d’intérêt, créant ainsi un contexte macroéconomique plus favorable aux actifs à risque.
Pour les marchés crypto, une énergie moins coûteuse réduit les risques systémiques liés à l’inflation headline, ce qui pourrait accélérer l’assouplissement des conditions plus larges de liquidité mondiale. Un environnement durablement caractérisé par des coûts énergétiques faibles améliore l’appétit pour le risque au sens large, soutenant les entrées institutionnelles dans des actifs numériques comme $BTC à moyen terme. #oil #energy #inflation
20
Le Brent a bondi de 4,00% aujourd’hui, franchissant des seuils psychologiques clés pour s’échanger à 103,55 $ le baril sur l’ensemble des marchés mondiaux de l’énergie.
Cette forte hausse met en évidence des craintes d’approvisionnement en augmentation et des tensions géopolitiques accrues dans les principales régions productrices. Un mouvement durable au-dessus de 100 $ le baril remet en cause le scénario dominant d’une inflation en refroidissement, en ajoutant une pression sévère côté offre sur la croissance économique mondiale.
Dans le secteur financier classique, des coûts énergétiques plus élevés ravivent les craintes d’inflation visible. Cette tendance est susceptible de faire remonter les rendements des bons du Trésor de référence et de soutenir le dollar américain, tout en obligeant des banques centrales comme la Réserve fédérale à maintenir une politique monétaire plus ferme plus longtemps.
Pour les cryptomonnaies, une inflation persistante portée par l’énergie agit comme un frein sur la liquidité. L’aversion au risque pourrait maintenir $BTC et l’ensemble du marché des actifs numériques sous pression à court terme, alors que les investisseurs ajustent leurs anticipations de baisses de taux.
#oil #energy #macroeconomics
Le Brent a bondi de 4,00% aujourd’hui, franchissant des seuils psychologiques clés pour s’échanger à 103,55 $ le baril sur l’ensemble des marchés mondiaux de l’énergie.
Cette forte hausse met en évidence des craintes d’approvisionnement en augmentation et des tensions géopolitiques accrues dans les principales régions productrices. Un mouvement durable au-dessus de 100 $ le baril remet en cause le scénario dominant d’une inflation en refroidissement, en ajoutant une pression sévère côté offre sur la croissance économique mondiale.
Dans le secteur financier classique, des coûts énergétiques plus élevés ravivent les craintes d’inflation visible. Cette tendance est susceptible de faire remonter les rendements des bons du Trésor de référence et de soutenir le dollar américain, tout en obligeant des banques centrales comme la Réserve fédérale à maintenir une politique monétaire plus ferme plus longtemps.
Pour les cryptomonnaies, une inflation persistante portée par l’énergie agit comme un frein sur la liquidité. L’aversion au risque pourrait maintenir $BTC et l’ensemble du marché des actifs numériques sous pression à court terme, alors que les investisseurs ajustent leurs anticipations de baisses de taux.
#oil #energy #macroeconomics
Cette forte hausse met en évidence des craintes d’approvisionnement en augmentation et des tensions géopolitiques accrues dans les principales régions productrices. Un mouvement durable au-dessus de 100 $ le baril remet en cause le scénario dominant d’une inflation en refroidissement, en ajoutant une pression sévère côté offre sur la croissance économique mondiale.
Dans le secteur financier classique, des coûts énergétiques plus élevés ravivent les craintes d’inflation visible. Cette tendance est susceptible de faire remonter les rendements des bons du Trésor de référence et de soutenir le dollar américain, tout en obligeant des banques centrales comme la Réserve fédérale à maintenir une politique monétaire plus ferme plus longtemps.
Pour les cryptomonnaies, une inflation persistante portée par l’énergie agit comme un frein sur la liquidité. L’aversion au risque pourrait maintenir $BTC et l’ensemble du marché des actifs numériques sous pression à court terme, alors que les investisseurs ajustent leurs anticipations de baisses de taux.
#oil #energy #macroeconomics
8
Sur les marchés mondiaux de l’énergie aujourd’hui, les contrats à terme sur le carburant diesel ont officiellement franchi le seuil de 5 $ le gallon, atteignant le plus haut niveau enregistré depuis 2022.
Cette hausse représente une évolution critique pour les prévisionnistes macroéconomiques, car le diesel est le sang des activités de logistique industrielle, du transport de marchandises et de la fabrication mondiale. Une flambée durable des marges de raffinage et des coûts du diesel alimente directement l’inflation de base des consommateurs via des surcharges d’expédition plus élevées et des surcoûts liés aux matières premières, compliquant les efforts des banques centrales pour ramener des chiffres d’inflation de façon durable vers leur objectif.
Dans la finance traditionnelle, la hausse des indices énergétiques entraîne généralement un réajustement des calendriers d’assouplissement monétaire, faisant remonter les rendements des bons du Trésor tout en apportant un nouvel appui au dollar américain. Les actions subissent une compression des marges, tandis que les dépenses opérationnelles augmentent dans les secteurs lourds et les chaînes d’approvisionnement de la distribution.
Pour le secteur crypto, des prix du diesel plus élevés et une inflation persistante dans les gros titres pourraient retarder des baisses de taux agressives de la part des banques centrales, limitant les entrées de liquidité plus larges. Si l’appétit pour le risque s’essouffle, $BTC et les actifs numériques pourraient connaître une consolidation à court terme pendant que les traders macro adoptent une approche plus prudente.
#energy #inflation #macro
Sur les marchés mondiaux de l’énergie aujourd’hui, les contrats à terme sur le carburant diesel ont officiellement franchi le seuil de 5 $ le gallon, atteignant le plus haut niveau enregistré depuis 2022.
Cette hausse représente une évolution critique pour les prévisionnistes macroéconomiques, car le diesel est le sang des activités de logistique industrielle, du transport de marchandises et de la fabrication mondiale. Une flambée durable des marges de raffinage et des coûts du diesel alimente directement l’inflation de base des consommateurs via des surcharges d’expédition plus élevées et des surcoûts liés aux matières premières, compliquant les efforts des banques centrales pour ramener des chiffres d’inflation de façon durable vers leur objectif.
Dans la finance traditionnelle, la hausse des indices énergétiques entraîne généralement un réajustement des calendriers d’assouplissement monétaire, faisant remonter les rendements des bons du Trésor tout en apportant un nouvel appui au dollar américain. Les actions subissent une compression des marges, tandis que les dépenses opérationnelles augmentent dans les secteurs lourds et les chaînes d’approvisionnement de la distribution.
Pour le secteur crypto, des prix du diesel plus élevés et une inflation persistante dans les gros titres pourraient retarder des baisses de taux agressives de la part des banques centrales, limitant les entrées de liquidité plus larges. Si l’appétit pour le risque s’essouffle, $BTC et les actifs numériques pourraient connaître une consolidation à court terme pendant que les traders macro adoptent une approche plus prudente.
#energy #inflation #macro
Cette hausse représente une évolution critique pour les prévisionnistes macroéconomiques, car le diesel est le sang des activités de logistique industrielle, du transport de marchandises et de la fabrication mondiale. Une flambée durable des marges de raffinage et des coûts du diesel alimente directement l’inflation de base des consommateurs via des surcharges d’expédition plus élevées et des surcoûts liés aux matières premières, compliquant les efforts des banques centrales pour ramener des chiffres d’inflation de façon durable vers leur objectif.
Dans la finance traditionnelle, la hausse des indices énergétiques entraîne généralement un réajustement des calendriers d’assouplissement monétaire, faisant remonter les rendements des bons du Trésor tout en apportant un nouvel appui au dollar américain. Les actions subissent une compression des marges, tandis que les dépenses opérationnelles augmentent dans les secteurs lourds et les chaînes d’approvisionnement de la distribution.
Pour le secteur crypto, des prix du diesel plus élevés et une inflation persistante dans les gros titres pourraient retarder des baisses de taux agressives de la part des banques centrales, limitant les entrées de liquidité plus larges. Si l’appétit pour le risque s’essouffle, $BTC et les actifs numériques pourraient connaître une consolidation à court terme pendant que les traders macro adoptent une approche plus prudente.
#energy #inflation #macro
7
·
--
Haussier
L’Australie assouplit son plan de réservation de gaz domestique, réduisant la pression sur les exportateurs de GNL
🇦🇺 Le gouvernement australien a révisé son plan de réservation de gaz, passant d’une exigence fixe de 20% sur les exportations de GNL à un mécanisme « jusqu’à 20% », permettant que l’obligation réelle soit plus faible si l’approvisionnement domestique est déjà suffisant.
⛽ Le nouveau cadre sera lié à environ 110% de la demande intérieure et pourrait ajouter jusqu’à 200 PJ de gaz par an, au-dessus du déficit pouvant atteindre 140 PJ précédemment signalé par l’AEMO. Les contrats d’exportation existants seront exemptés.
📅 De nouvelles règles de licences sont attendues à partir du 1er janvier 2027, tandis que les obligations d’approvisionnement domestique doivent commencer le 1er janvier 2028, plus tard que dans le plan précédent.
📈 Les actions d’Origin et de Santos ont légèrement progressé en matinée à Sydney, car ces changements ont réduit le risque réglementaire pour les projets de GNL à Gladstone. L’impact à court terme sur les marchés asiatiques du GNL devrait rester limité.
#Energy $CL $NATGAS
L’Australie assouplit son plan de réservation de gaz domestique, réduisant la pression sur les exportateurs de GNL
🇦🇺 Le gouvernement australien a révisé son plan de réservation de gaz, passant d’une exigence fixe de 20% sur les exportations de GNL à un mécanisme « jusqu’à 20% », permettant que l’obligation réelle soit plus faible si l’approvisionnement domestique est déjà suffisant.
⛽ Le nouveau cadre sera lié à environ 110% de la demande intérieure et pourrait ajouter jusqu’à 200 PJ de gaz par an, au-dessus du déficit pouvant atteindre 140 PJ précédemment signalé par l’AEMO. Les contrats d’exportation existants seront exemptés.
📅 De nouvelles règles de licences sont attendues à partir du 1er janvier 2027, tandis que les obligations d’approvisionnement domestique doivent commencer le 1er janvier 2028, plus tard que dans le plan précédent.
📈 Les actions d’Origin et de Santos ont légèrement progressé en matinée à Sydney, car ces changements ont réduit le risque réglementaire pour les projets de GNL à Gladstone. L’impact à court terme sur les marchés asiatiques du GNL devrait rester limité.
#Energy $CL $NATGAS
🇦🇺 Le gouvernement australien a révisé son plan de réservation de gaz, passant d’une exigence fixe de 20% sur les exportations de GNL à un mécanisme « jusqu’à 20% », permettant que l’obligation réelle soit plus faible si l’approvisionnement domestique est déjà suffisant.
⛽ Le nouveau cadre sera lié à environ 110% de la demande intérieure et pourrait ajouter jusqu’à 200 PJ de gaz par an, au-dessus du déficit pouvant atteindre 140 PJ précédemment signalé par l’AEMO. Les contrats d’exportation existants seront exemptés.
📅 De nouvelles règles de licences sont attendues à partir du 1er janvier 2027, tandis que les obligations d’approvisionnement domestique doivent commencer le 1er janvier 2028, plus tard que dans le plan précédent.
📈 Les actions d’Origin et de Santos ont légèrement progressé en matinée à Sydney, car ces changements ont réduit le risque réglementaire pour les projets de GNL à Gladstone. L’impact à court terme sur les marchés asiatiques du GNL devrait rester limité.
#Energy $CL $NATGAS
129

·
--
#BrentCrudeTops$100
Le Brent est repassé au-dessus de 100 $ le baril, atteignant environ 101 $, alors que les tensions croissantes entre les États-Unis et l’Iran et les perturbations autour du Golfe ravivent les craintes d’un resserrement de l’approvisionnement mondial en pétrole
Pourquoi c’est important :
Des prix du pétrole plus élevés augmentent la pression de l’inflation mondiale.
La hausse des coûts énergétiques pourrait rendre plus difficile pour les banques centrales de réduire les taux d’intérêt.
Des rendements plus élevés et des craintes d’inflation peuvent peser sur les actions et la crypto.
Des perturbations persistantes de l’offre pourraient maintenir les prix du pétrole à un niveau élevé.
📊 Niveau clé : 100 $ est désormais un niveau psychologique important pour le Brent. Un mouvement durable au-dessus de ce seuil pourrait maintenir une volatilité élevée sur l’ensemble des marchés mondiaux
#energy #Inflation #GlobalMarkets #bitcoin.” #Trading
$WTI.US
#BrentCrudeTops$100
Le Brent est repassé au-dessus de 100 $ le baril, atteignant environ 101 $, alors que les tensions croissantes entre les États-Unis et l’Iran et les perturbations autour du Golfe ravivent les craintes d’un resserrement de l’approvisionnement mondial en pétrole
Pourquoi c’est important :
Des prix du pétrole plus élevés augmentent la pression de l’inflation mondiale.
La hausse des coûts énergétiques pourrait rendre plus difficile pour les banques centrales de réduire les taux d’intérêt.
Des rendements plus élevés et des craintes d’inflation peuvent peser sur les actions et la crypto.
Des perturbations persistantes de l’offre pourraient maintenir les prix du pétrole à un niveau élevé.
📊 Niveau clé : 100 $ est désormais un niveau psychologique important pour le Brent. Un mouvement durable au-dessus de ce seuil pourrait maintenir une volatilité élevée sur l’ensemble des marchés mondiaux
#energy #Inflation #GlobalMarkets #bitcoin.” #Trading
$WTI.US
Le Brent est repassé au-dessus de 100 $ le baril, atteignant environ 101 $, alors que les tensions croissantes entre les États-Unis et l’Iran et les perturbations autour du Golfe ravivent les craintes d’un resserrement de l’approvisionnement mondial en pétrole
Pourquoi c’est important :
Des prix du pétrole plus élevés augmentent la pression de l’inflation mondiale.
La hausse des coûts énergétiques pourrait rendre plus difficile pour les banques centrales de réduire les taux d’intérêt.
Des rendements plus élevés et des craintes d’inflation peuvent peser sur les actions et la crypto.
Des perturbations persistantes de l’offre pourraient maintenir les prix du pétrole à un niveau élevé.
📊 Niveau clé : 100 $ est désormais un niveau psychologique important pour le Brent. Un mouvement durable au-dessus de ce seuil pourrait maintenir une volatilité élevée sur l’ensemble des marchés mondiaux
#energy #Inflation #GlobalMarkets #bitcoin.” #Trading
$WTI.US
12
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedRateWatch
1.4M vues
6,554 mentions
2
#ZcashRises6%
41,039 vues
577 mentions
3
#XRPSinks10%
27,691 vues
381 mentions
4
#BitcoinETFsShed$450M
4,658 vues
78 mentions
5
#CircleOpensArcMainnet
13,288 vues
261 mentions
6
#ZcashHoldersBackNU7Upgrade
24,163 vues
428 mentions
7
#MSTRTradingVolumeSurpassesMorganStanley
23,996 vues
582 mentions
8
#BitcoinFalls4%
49,382 vues
899 mentions
9
#SKHynixInTalksToMakeMemoryChipsInUS
20,084 vues
358 mentions
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
4,871 vues
57 mentions