
#credits
credits
1,853 vues
22 mentions
Populaire
Récents
·
--
Haussier
🚀 Michael Saylor n'est pas terminé. Il réinvente maintenant le crédit.
Michael Saylor continue de repousser les limites de l'adoption de Bitcoin, transformant sa société d'une entreprise de logiciels en l'une des plus grandes entreprises financières axées sur Bitcoin au monde. Ce qui a commencé comme une stratégie de trésorerie en 2020 a évolué vers une vision plus large des marchés de capitaux numériques et de crédit. 🪙📈
Après des inquiétudes concernant l'inflation et des taux d'intérêt proches de zéro, Saylor a déplacé des centaines de millions de dollars de réserves de liquidités vers Bitcoin, arguant que les monnaies fiduciaires traditionnelles perdent progressivement leur pouvoir d'achat au fil du temps. Aujourd'hui, Strategy détient plus de 843 000 Bitcoin d'une valeur de dizaines de milliards de dollars, ce qui en fait le plus grand détenteur de Bitcoin au monde. 🌍💰
Saylor décrit désormais Bitcoin non seulement comme un investissement, mais comme un "capital numérique" qui peut soutenir de nouveaux produits financiers. Au cours des dernières années, Strategy a levé des milliards grâce à des obligations convertibles, des actions préférentielles et des offres d'équité, utilisant une grande partie de ce capital pour accroître ses avoirs en Bitcoin. Cette approche connecte efficacement les marchés de crédit traditionnels avec les actifs numériques. 🏦⚡
Les partisans considèrent la stratégie comme un modèle révolutionnaire qui pourrait remodeler la finance d'entreprise et la préservation à long terme du capital. Cependant, les critiques continuent d'avertir sur la volatilité de Bitcoin et les risques de lier une structure d'entreprise entière à un seul actif. 📉⚠️
Malgré le débat, Saylor reste l'une des figures les plus influentes de l'industrie crypto, et sa vision à long terme continue de façonner les conversations autour de Bitcoin, de l'adoption institutionnelle et de l'avenir de la finance mondiale.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor n'est pas terminé. Il réinvente maintenant le crédit.
Michael Saylor continue de repousser les limites de l'adoption de Bitcoin, transformant sa société d'une entreprise de logiciels en l'une des plus grandes entreprises financières axées sur Bitcoin au monde. Ce qui a commencé comme une stratégie de trésorerie en 2020 a évolué vers une vision plus large des marchés de capitaux numériques et de crédit. 🪙📈
Après des inquiétudes concernant l'inflation et des taux d'intérêt proches de zéro, Saylor a déplacé des centaines de millions de dollars de réserves de liquidités vers Bitcoin, arguant que les monnaies fiduciaires traditionnelles perdent progressivement leur pouvoir d'achat au fil du temps. Aujourd'hui, Strategy détient plus de 843 000 Bitcoin d'une valeur de dizaines de milliards de dollars, ce qui en fait le plus grand détenteur de Bitcoin au monde. 🌍💰
Saylor décrit désormais Bitcoin non seulement comme un investissement, mais comme un "capital numérique" qui peut soutenir de nouveaux produits financiers. Au cours des dernières années, Strategy a levé des milliards grâce à des obligations convertibles, des actions préférentielles et des offres d'équité, utilisant une grande partie de ce capital pour accroître ses avoirs en Bitcoin. Cette approche connecte efficacement les marchés de crédit traditionnels avec les actifs numériques. 🏦⚡
Les partisans considèrent la stratégie comme un modèle révolutionnaire qui pourrait remodeler la finance d'entreprise et la préservation à long terme du capital. Cependant, les critiques continuent d'avertir sur la volatilité de Bitcoin et les risques de lier une structure d'entreprise entière à un seul actif. 📉⚠️
Malgré le débat, Saylor reste l'une des figures les plus influentes de l'industrie crypto, et sa vision à long terme continue de façonner les conversations autour de Bitcoin, de l'adoption institutionnelle et de l'avenir de la finance mondiale.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor continue de repousser les limites de l'adoption de Bitcoin, transformant sa société d'une entreprise de logiciels en l'une des plus grandes entreprises financières axées sur Bitcoin au monde. Ce qui a commencé comme une stratégie de trésorerie en 2020 a évolué vers une vision plus large des marchés de capitaux numériques et de crédit. 🪙📈
Après des inquiétudes concernant l'inflation et des taux d'intérêt proches de zéro, Saylor a déplacé des centaines de millions de dollars de réserves de liquidités vers Bitcoin, arguant que les monnaies fiduciaires traditionnelles perdent progressivement leur pouvoir d'achat au fil du temps. Aujourd'hui, Strategy détient plus de 843 000 Bitcoin d'une valeur de dizaines de milliards de dollars, ce qui en fait le plus grand détenteur de Bitcoin au monde. 🌍💰
Saylor décrit désormais Bitcoin non seulement comme un investissement, mais comme un "capital numérique" qui peut soutenir de nouveaux produits financiers. Au cours des dernières années, Strategy a levé des milliards grâce à des obligations convertibles, des actions préférentielles et des offres d'équité, utilisant une grande partie de ce capital pour accroître ses avoirs en Bitcoin. Cette approche connecte efficacement les marchés de crédit traditionnels avec les actifs numériques. 🏦⚡
Les partisans considèrent la stratégie comme un modèle révolutionnaire qui pourrait remodeler la finance d'entreprise et la préservation à long terme du capital. Cependant, les critiques continuent d'avertir sur la volatilité de Bitcoin et les risques de lier une structure d'entreprise entière à un seul actif. 📉⚠️
Malgré le débat, Saylor reste l'une des figures les plus influentes de l'industrie crypto, et sa vision à long terme continue de façonner les conversations autour de Bitcoin, de l'adoption institutionnelle et de l'avenir de la finance mondiale.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
la carte de crédit de binance est la meilleure nouvelle du jour #Credits #SenateDelaysCLARITYActVoteToSeptember
la carte de crédit de binance est la meilleure nouvelle du jour #Credits #SenateDelaysCLARITYActVoteToSeptember
71

VOICI COMMENT FONCTIONNENT LES CRÉDITS INDEXÉS (UVC)
Un crédit indexé en Unités de Valeur Crédit (UVC) s’ajuste au taux de change officiel. Même si vous payez en bolívares, votre dette conserve son équivalence en devises.
📊 EXEMPLE PRATIQUE : UN CRÉDIT DE 1.200 $
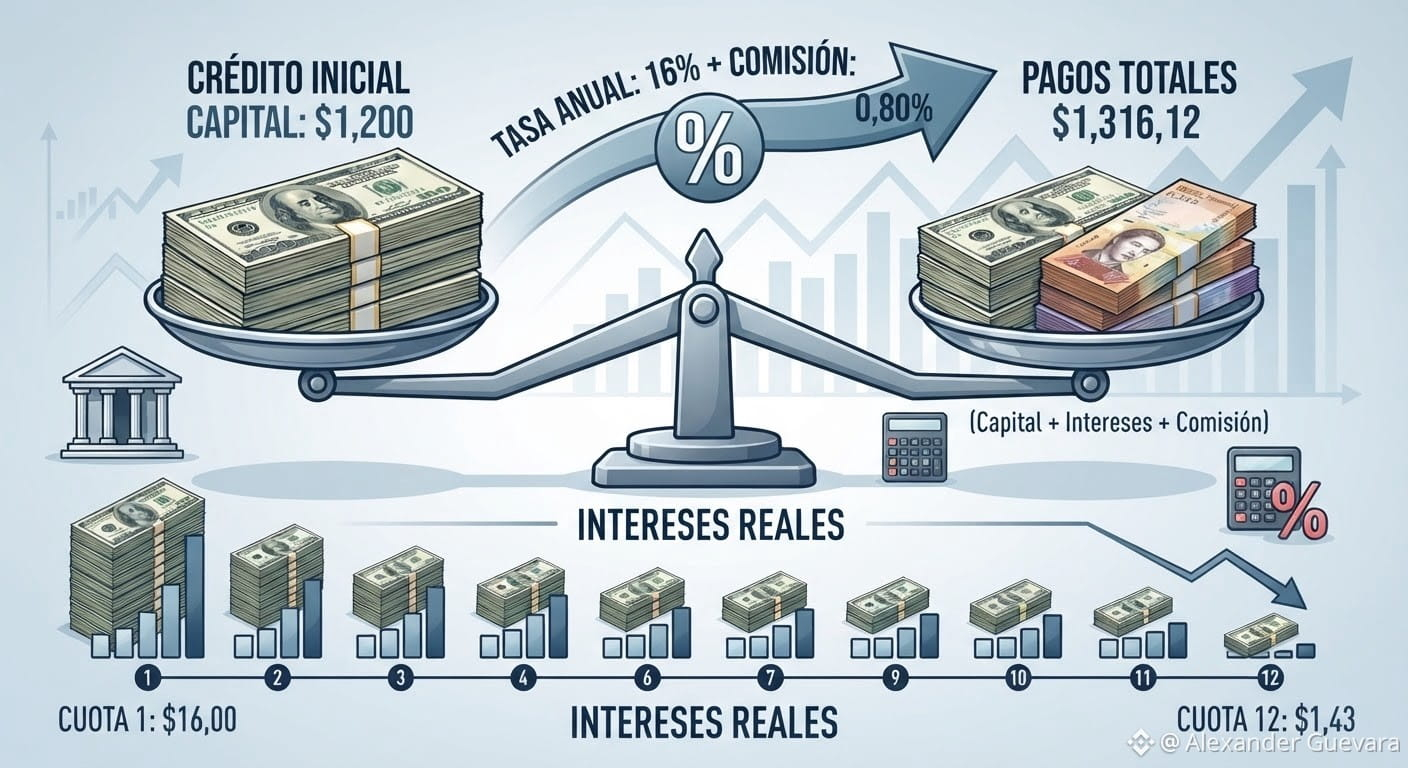
Imaginez que vous recevez un prêt équivalent à 1.200 $ sur 12 mois, avec un taux annuel de 16 % et une commission initiale de 0,80 % (9,60 $).
Il reste 12 mensualités fixes en dollars d’environ 108,88 $, payables en bolívares au taux officiel du jour.
À la fin de l’année, vous aurez payé :
✔️ 💵 Capital : 1.200,00 $
✔️ 📈 Intérêts : 106,52 $
✔️ 🏦 Commission initiale : 9,60 $
✔️ 💳 Total déboursé : 1.316,12 $
(Coût total du financement : 116,12 $)
COMMENT FONCTIONNENT LES INTÉRÊTS RÉELS ?
✔️ Vous ne payez pas les 16 % complets sur 1.200 $ : Les intérêts sont calculés mois après mois sur le solde restant dû. Comme chaque mois vous versez du capital, le montant sur lequel les intérêts s’appliquent diminue :
✔️ Échéance 1 : vous payez 16,00 $ d’intérêt.
✔️ Échéance 12 : vous ne payez plus que 1,43 $ d’intérêt.
Le coût réel n’est pas une simple soustraction : Même si vous avez payé 116,12 $ en plus, vous n’avez pas conservé les 1.200 $ toute l’année (vous remboursiez de l’argent dès le premier mois). Votre coût financier réel effectif est plus élevé que le pourcentage nominal ; vous devez donc évaluer si votre rendement dépasse cette marge.
#uvc #Credits #venezuela #Macro #economy $BTC
VOICI COMMENT FONCTIONNENT LES CRÉDITS INDEXÉS (UVC)
Un crédit indexé en Unités de Valeur Crédit (UVC) s’ajuste au taux de change officiel. Même si vous payez en bolívares, votre dette conserve son équivalence en devises.
📊 EXEMPLE PRATIQUE : UN CRÉDIT DE 1.200 $
Imaginez que vous recevez un prêt équivalent à 1.200 $ sur 12 mois, avec un taux annuel de 16 % et une commission initiale de 0,80 % (9,60 $).
Il reste 12 mensualités fixes en dollars d’environ 108,88 $, payables en bolívares au taux officiel du jour.
À la fin de l’année, vous aurez payé :
✔️ 💵 Capital : 1.200,00 $
✔️ 📈 Intérêts : 106,52 $
✔️ 🏦 Commission initiale : 9,60 $
✔️ 💳 Total déboursé : 1.316,12 $
(Coût total du financement : 116,12 $)
COMMENT FONCTIONNENT LES INTÉRÊTS RÉELS ?
✔️ Vous ne payez pas les 16 % complets sur 1.200 $ : Les intérêts sont calculés mois après mois sur le solde restant dû. Comme chaque mois vous versez du capital, le montant sur lequel les intérêts s’appliquent diminue :
✔️ Échéance 1 : vous payez 16,00 $ d’intérêt.
✔️ Échéance 12 : vous ne payez plus que 1,43 $ d’intérêt.
Le coût réel n’est pas une simple soustraction : Même si vous avez payé 116,12 $ en plus, vous n’avez pas conservé les 1.200 $ toute l’année (vous remboursiez de l’argent dès le premier mois). Votre coût financier réel effectif est plus élevé que le pourcentage nominal ; vous devez donc évaluer si votre rendement dépasse cette marge.
#uvc #Credits #venezuela #Macro #economy $BTC
Un crédit indexé en Unités de Valeur Crédit (UVC) s’ajuste au taux de change officiel. Même si vous payez en bolívares, votre dette conserve son équivalence en devises.
📊 EXEMPLE PRATIQUE : UN CRÉDIT DE 1.200 $
Imaginez que vous recevez un prêt équivalent à 1.200 $ sur 12 mois, avec un taux annuel de 16 % et une commission initiale de 0,80 % (9,60 $).
Il reste 12 mensualités fixes en dollars d’environ 108,88 $, payables en bolívares au taux officiel du jour.
À la fin de l’année, vous aurez payé :
✔️ 💵 Capital : 1.200,00 $
✔️ 📈 Intérêts : 106,52 $
✔️ 🏦 Commission initiale : 9,60 $
✔️ 💳 Total déboursé : 1.316,12 $
(Coût total du financement : 116,12 $)
COMMENT FONCTIONNENT LES INTÉRÊTS RÉELS ?
✔️ Vous ne payez pas les 16 % complets sur 1.200 $ : Les intérêts sont calculés mois après mois sur le solde restant dû. Comme chaque mois vous versez du capital, le montant sur lequel les intérêts s’appliquent diminue :
✔️ Échéance 1 : vous payez 16,00 $ d’intérêt.
✔️ Échéance 12 : vous ne payez plus que 1,43 $ d’intérêt.
Le coût réel n’est pas une simple soustraction : Même si vous avez payé 116,12 $ en plus, vous n’avez pas conservé les 1.200 $ toute l’année (vous remboursiez de l’argent dès le premier mois). Votre coût financier réel effectif est plus élevé que le pourcentage nominal ; vous devez donc évaluer si votre rendement dépasse cette marge.
#uvc #Credits #venezuela #Macro #economy $BTC
86
Article
Voir la traduction
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
Article
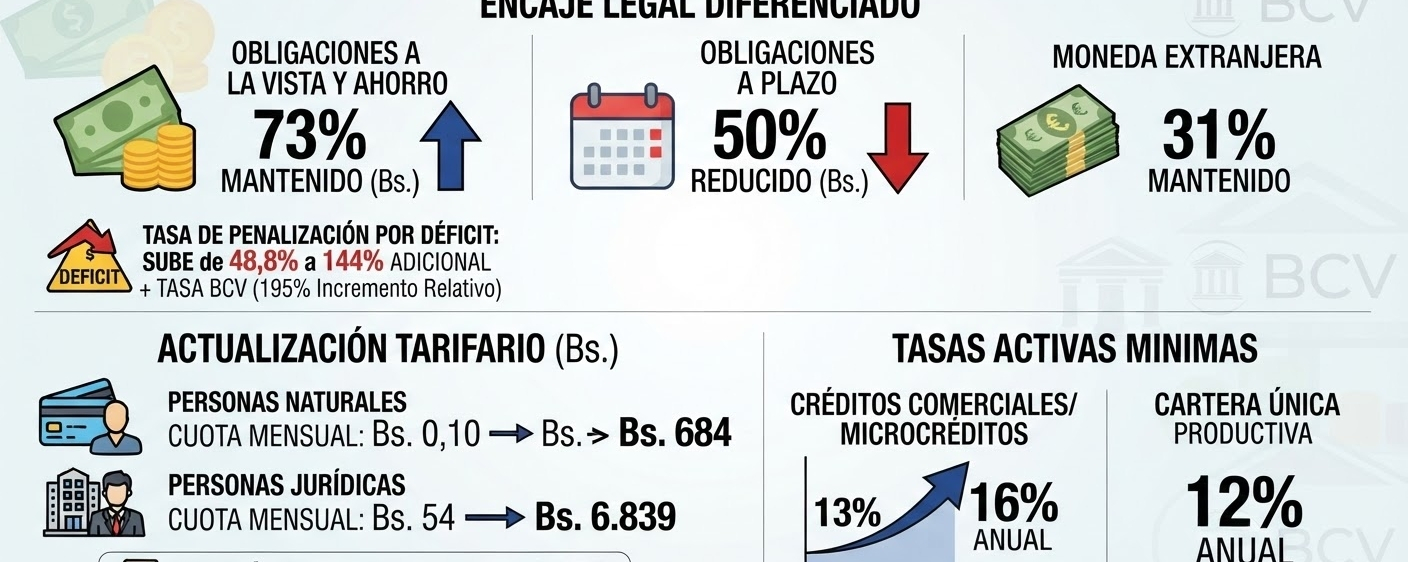
La BCV différencie selon les délais les dépôts requis en matière de réserves de garantie légale et renforce la pénalisationpar déficit
Le ratio d’encadrement légal reste à 73%, mais cette proportion s’appliquera au montant total des obligations nettes à vue et d’épargne, tandis qu’elle est réduite à 50% pour les obligations nettes à terme.
La Banque centrale du Venezuela (BCV) a fortement relevé les coûts pour les banques qui présentent un déficit de réserve de garantie légale, en établissant que le taux d’intérêt annuel de base pour le recouvrement de cette éventualité passe de 48,8 à 144 points de pourcentage supplémentaires par rapport au taux fixé par l’émetteur dans ses opérations ordinaires d’escompte, de refinancement et d’avance.
La BCV différencie selon les délais les dépôts requis en matière de réserves de garantie légale et renforce la pénalisation
par déficit
Le ratio d’encadrement légal reste à 73%, mais cette proportion s’appliquera au montant total des obligations nettes à vue et d’épargne, tandis qu’elle est réduite à 50% pour les obligations nettes à terme.
La Banque centrale du Venezuela (BCV) a fortement relevé les coûts pour les banques qui présentent un déficit de réserve de garantie légale, en établissant que le taux d’intérêt annuel de base pour le recouvrement de cette éventualité passe de 48,8 à 144 points de pourcentage supplémentaires par rapport au taux fixé par l’émetteur dans ses opérations ordinaires d’escompte, de refinancement et d’avance.
Le ratio d’encadrement légal reste à 73%, mais cette proportion s’appliquera au montant total des obligations nettes à vue et d’épargne, tandis qu’elle est réduite à 50% pour les obligations nettes à terme.
La Banque centrale du Venezuela (BCV) a fortement relevé les coûts pour les banques qui présentent un déficit de réserve de garantie légale, en établissant que le taux d’intérêt annuel de base pour le recouvrement de cette éventualité passe de 48,8 à 144 points de pourcentage supplémentaires par rapport au taux fixé par l’émetteur dans ses opérations ordinaires d’escompte, de refinancement et d’avance.
26
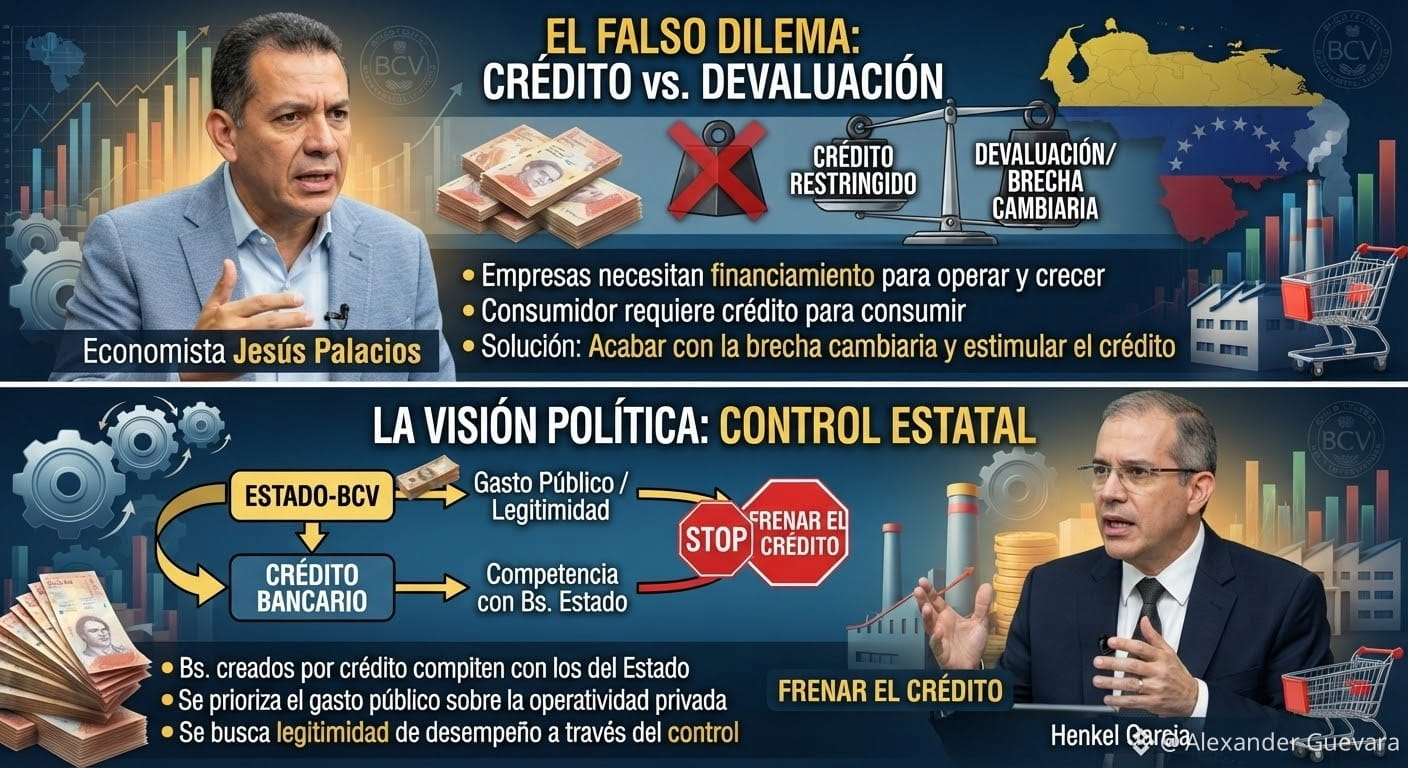
🇻🇪Économiste Jesús Palacios
Se maintenir dans le faux dilemme entre le crédit et la dévaluation est une erreur qui a déjà coûté très cher au pays.
Des niveaux de financement plus faibles sur le continent contrastent avec les entreprises privées, qui ont besoin d’un financement important pour maintenir leur capacité opérationnelle, se moderniser et croître.
🇻🇪Économiste Jesús Palacios
En outre, le consommateur vénézuélien, avec d’importantes limites de revenus, a besoin de crédit à la consommation pour pouvoir financer les dépenses en biens et services.
Avant de tomber dans ce dilemme, il faudrait mettre fin à l’écart de change, en permettant au taux de change officiel de répondre à l’offre et à la demande sur le marché des changes, et favoriser la croissance avec des politiques qui stimulent le développement du crédit dans le système financier.
🇻🇪Henkel Garcia
Cela peut aussi être vu du point de vue politique.
Les Bs créés par le crédit, dans une certaine mesure, sont en concurrence avec ceux émis par l’État-BCV.
En freinant le crédit, les Bs de l’État-BCV auraient plus d’impact, c’est ce qu’ils cherchent pour appuyer la légitimité de la performance.
En pratique, ils préfèrent que les citoyens voient une certaine efficacité des dépenses publiques, plutôt que les entreprises puissent améliorer leurs ventes et leur capacité opérationnelle grâce à un financement plus important.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Économiste Jesús Palacios
Se maintenir dans le faux dilemme entre le crédit et la dévaluation est une erreur qui a déjà coûté très cher au pays.
Des niveaux de financement plus faibles sur le continent contrastent avec les entreprises privées, qui ont besoin d’un financement important pour maintenir leur capacité opérationnelle, se moderniser et croître.
🇻🇪Économiste Jesús Palacios
En outre, le consommateur vénézuélien, avec d’importantes limites de revenus, a besoin de crédit à la consommation pour pouvoir financer les dépenses en biens et services.
Avant de tomber dans ce dilemme, il faudrait mettre fin à l’écart de change, en permettant au taux de change officiel de répondre à l’offre et à la demande sur le marché des changes, et favoriser la croissance avec des politiques qui stimulent le développement du crédit dans le système financier.
🇻🇪Henkel Garcia
Cela peut aussi être vu du point de vue politique.
Les Bs créés par le crédit, dans une certaine mesure, sont en concurrence avec ceux émis par l’État-BCV.
En freinant le crédit, les Bs de l’État-BCV auraient plus d’impact, c’est ce qu’ils cherchent pour appuyer la légitimité de la performance.
En pratique, ils préfèrent que les citoyens voient une certaine efficacité des dépenses publiques, plutôt que les entreprises puissent améliorer leurs ventes et leur capacité opérationnelle grâce à un financement plus important.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Se maintenir dans le faux dilemme entre le crédit et la dévaluation est une erreur qui a déjà coûté très cher au pays.
Des niveaux de financement plus faibles sur le continent contrastent avec les entreprises privées, qui ont besoin d’un financement important pour maintenir leur capacité opérationnelle, se moderniser et croître.
🇻🇪Économiste Jesús Palacios
En outre, le consommateur vénézuélien, avec d’importantes limites de revenus, a besoin de crédit à la consommation pour pouvoir financer les dépenses en biens et services.
Avant de tomber dans ce dilemme, il faudrait mettre fin à l’écart de change, en permettant au taux de change officiel de répondre à l’offre et à la demande sur le marché des changes, et favoriser la croissance avec des politiques qui stimulent le développement du crédit dans le système financier.
🇻🇪Henkel Garcia
Cela peut aussi être vu du point de vue politique.
Les Bs créés par le crédit, dans une certaine mesure, sont en concurrence avec ceux émis par l’État-BCV.
En freinant le crédit, les Bs de l’État-BCV auraient plus d’impact, c’est ce qu’ils cherchent pour appuyer la légitimité de la performance.
En pratique, ils préfèrent que les citoyens voient une certaine efficacité des dépenses publiques, plutôt que les entreprises puissent améliorer leurs ventes et leur capacité opérationnelle grâce à un financement plus important.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
121
🏦 UniCredit recherche un fournisseur technologique pour ajouter la garde et le courtage de bitcoin et d’autres crypto-monnaies, tout en participant à Qivalis, le consortium de 37 banques européennes qui prépare une stablecoin en euros dans le cadre du règlement MiCA pour 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit recherche un fournisseur technologique pour ajouter la garde et le courtage de bitcoin et d’autres crypto-monnaies, tout en participant à Qivalis, le consortium de 37 banques européennes qui prépare une stablecoin en euros dans le cadre du règlement MiCA pour 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

Article
La BCV, le gouvernement et le secteur bancaire ont évalué un plan de crédit pour les familles touchées afin de réparer et d’acquérirI logements
La BCV a informé que toutes les initiatives de soutien aux victimes du double séisme sont en cours d’élaboration afin de ne pas avoir d’impact sur la masse monétaire, à condition qu’elles soient mises en œuvre sur la base de ressources en devises.
Le siège de la Banque centrale du Venezuela (BCV) à Caracas a accueilli une réunion technique entre les autorités de l’Institut émetteur, le cabinet économique de l’Exécutif national, la banque nationale du pays et l’association bancaire.
La rencontre a été menée par la vice-présidence sectorielle de l’Économie, la présidence de la BCV, le ministère de l’Économie et des Finances, avec la Sudeban.
La BCV, le gouvernement et le secteur bancaire ont évalué un plan de crédit pour les familles touchées afin de réparer et d’acquérir
I logements
La BCV a informé que toutes les initiatives de soutien aux victimes du double séisme sont en cours d’élaboration afin de ne pas avoir d’impact sur la masse monétaire, à condition qu’elles soient mises en œuvre sur la base de ressources en devises.
Le siège de la Banque centrale du Venezuela (BCV) à Caracas a accueilli une réunion technique entre les autorités de l’Institut émetteur, le cabinet économique de l’Exécutif national, la banque nationale du pays et l’association bancaire.
La rencontre a été menée par la vice-présidence sectorielle de l’Économie, la présidence de la BCV, le ministère de l’Économie et des Finances, avec la Sudeban.
La BCV a informé que toutes les initiatives de soutien aux victimes du double séisme sont en cours d’élaboration afin de ne pas avoir d’impact sur la masse monétaire, à condition qu’elles soient mises en œuvre sur la base de ressources en devises.
Le siège de la Banque centrale du Venezuela (BCV) à Caracas a accueilli une réunion technique entre les autorités de l’Institut émetteur, le cabinet économique de l’Exécutif national, la banque nationale du pays et l’association bancaire.
La rencontre a été menée par la vice-présidence sectorielle de l’Économie, la présidence de la BCV, le ministère de l’Économie et des Finances, avec la Sudeban.
3
340
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedRateWatch
552,370 vues
2,648 mentions
2
#BitcoinSlidesTo$76000
20,364 vues
114 mentions
3
#BitcoinReboundsTo$79K
61,473 vues
401 mentions
4
#StrategyMarketCapPassesFord
36,672 vues
633 mentions
5
#ClarityActOddsHalveOnPolymarket
52,943 vues
526 mentions
6
#US30YTreasuryYieldTops5.40%
31,309 vues
354 mentions
7
#BessentEndorsesFinalClarityActDraft
54,173 vues
732 mentions
8
#ZamaOpens16ConfidentialMorphoVaults
18,287 vues
351 mentions
9
#USDCOnChainVolumeTops$100Trillion
2,877 vues
48 mentions
10
#BitcoinSpotETFsNetInflow$160M
4,848 vues
102 mentions