

par déficit
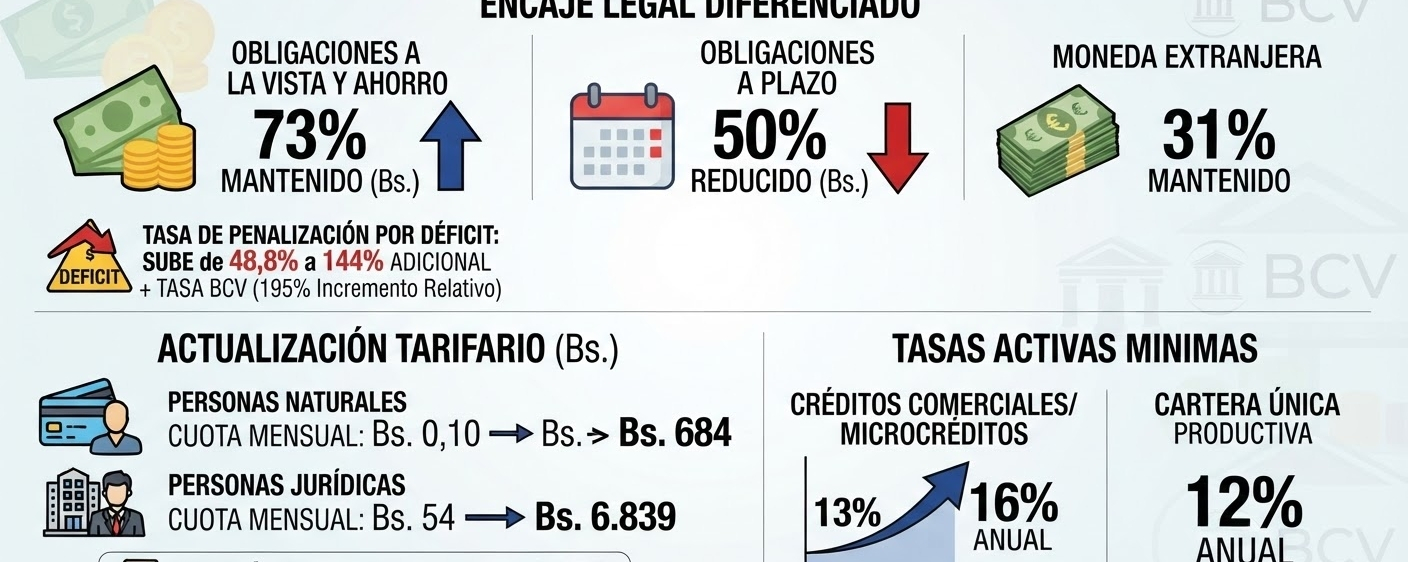
Le ratio d’encadrement légal reste à 73%, mais cette proportion s’appliquera au montant total des obligations nettes à vue et d’épargne, tandis qu’elle est réduite à 50% pour les obligations nettes à terme.
La Banque centrale du Venezuela (BCV) a fortement relevé les coûts pour les banques qui présentent un déficit de réserve de garantie légale, en établissant que le taux d’intérêt annuel de base pour le recouvrement de cette éventualité passe de 48,8 à 144 points de pourcentage supplémentaires par rapport au taux fixé par l’émetteur dans ses opérations ordinaires d’escompte, de refinancement et d’avance.
En termes relatifs, l’augmentation de cette pénalité est de 195%.
Coefficient de réserves obligatoires différencié selon les types de dépôts
Le coefficient de réserves obligatoires (encaje légal), selon l’article 15 de la résolution, reste à 73%, mais cette proportion s’appliquera uniquement au montant total des obligations nettes issues des dépôts à vue et d’épargne, tandis qu’un encaje de base de 50% a été fixé pour les obligations nettes découlant des captations à terme en monnaie locale.
Dans le cas des opérations en monnaie étrangère de la banque nationale, le coefficient de réserves obligatoires (encaje légal) minimal exigé reste à 31%.
🚨ATTENTION : MISE À JOUR DES TARIFS
– La redevance mensuelle pour la maintenance des comptes courants rémunérés actifs des personnes physiques s’ajuste : elle passe de 0,10 à 684 bolívares.
– La redevance mensuelle de maintenance pour les comptes courants rémunérés actifs de personnes morales s’ajuste de 54 à 6.839 bolívares.
– La commission pour chaque instruction de crédit sur le compte du client destinataire – paiement aux fournisseurs, via le système de compensation électronique de la chambre de compensation, est fixée à 0,40% du montant de l’opération payée par l’ordonnateur.
Les banques de microfinance
La Banque centrale du Venezuela a également approuvé une exigence de réserves obligatoires (encaje légal) différenciée pour les banques de la microfinance, avec la condition que l’indice d’intermédiation de crédit des entités du segment atteigne un minimum de 50%, comme preuve du respect de sa fonction de base, calculé sur son bilan de publication.
En particulier, ce segment du système devra respecter un coefficient de réserves obligatoires (encaje légal) minimal de 40% sur ses obligations nettes à vue et d’épargne ; mais pour les obligations nettes à terme et les investissements cédés, les réserves baissent à 27%.
La Banque de développement économique et social du Venezuela (Bandes) reste exemptée de constituer un coefficient de réserves obligatoires (encaje légal).
La BCV ajuste les taux actifs : les crédits commerciaux et les microcrédits auront un coût minimal de 16% par an
La résolution 26-08-01 de la BCV maintient les crédits liés au Portefeuille unique productif national avec un taux de 12% par an.
L’article 3 indique que le taux applicable aux crédits commerciaux et aux microcrédits en monnaie nationale, une fois indexés sur les unités de valeur de crédit (UVC), aura un niveau minimal de 16% par an.
Cela implique que le coût minimal de ces produits de crédit augmente de trois points de pourcentage par rapport à la norme précédente, qui fixait le taux minimal à 13% annuel, tandis que le taux maximal était de 16%.