
#swift
swift
1.3M vues
1,099 mentions
Populaire
Récents
·
--
Article
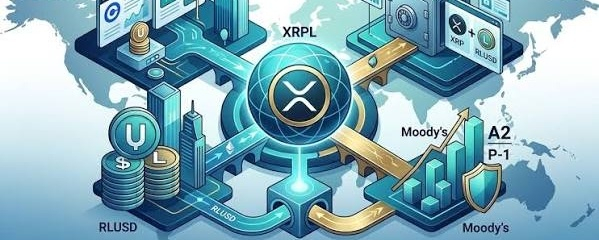
Le XRP comme passerelle ou indépendant ?Supposons que 10 % de l’activité de SWIFT bascule vers l’écosystème XRPL
🫱#Swift est principalement un réseau de messagerie financière ; il ne possède ni ne transfère directement la totalité des fonds des transactions.
SWIFT annonce une moyenne de 59,8 millions de messages de paiement par jour en 2025. Le chiffre de 14 000 milliards USD par jour doit être considéré comme une estimation de la valeur des flux, et non comme un chiffre confirmé par la page officielle des statistiques actuellement. 👌
Le XRP comme passerelle ou indépendant ?
Supposons que 10 % de l’activité de SWIFT bascule vers l’écosystème XRPL
🫱#Swift est principalement un réseau de messagerie financière ; il ne possède ni ne transfère directement la totalité des fonds des transactions.
SWIFT annonce une moyenne de 59,8 millions de messages de paiement par jour en 2025. Le chiffre de 14 000 milliards USD par jour doit être considéré comme une estimation de la valeur des flux, et non comme un chiffre confirmé par la page officielle des statistiques actuellement. 👌
🫱#Swift est principalement un réseau de messagerie financière ; il ne possède ni ne transfère directement la totalité des fonds des transactions.
SWIFT annonce une moyenne de 59,8 millions de messages de paiement par jour en 2025. Le chiffre de 14 000 milliards USD par jour doit être considéré comme une estimation de la valeur des flux, et non comme un chiffre confirmé par la page officielle des statistiques actuellement. 👌
502
·
--
📰 Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT
Tom Alaerts, ancien expert en normes chez SWIFT, fort de plus de 27 ans d’expérience au sein du réseau mondial de messagerie financière, a expliqué pourquoi la norme ISO 20022 pourrait jouer un rôle important dans l’intégration des actifs numériques aux infrastructures bancaires traditionnelles. Au cours d’un long échange sur X avec le chercheur en crypto SMQKE, Alaerts a évoqué l’avenir de SWIFT et les relations entre […] L’article « Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT » est paru initialement dans Times Tabloid.
Source : Times Tabloid
Heure : 2026-11-01 13:00:46
Crédit : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Partagez votre avis dans la section des commentaires ci-dessous
📰 Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT
Tom Alaerts, ancien expert en normes chez SWIFT, fort de plus de 27 ans d’expérience au sein du réseau mondial de messagerie financière, a expliqué pourquoi la norme ISO 20022 pourrait jouer un rôle important dans l’intégration des actifs numériques aux infrastructures bancaires traditionnelles. Au cours d’un long échange sur X avec le chercheur en crypto SMQKE, Alaerts a évoqué l’avenir de SWIFT et les relations entre […] L’article « Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT » est paru initialement dans Times Tabloid.
Source : Times Tabloid
Heure : 2026-11-01 13:00:46
Crédit : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Partagez votre avis dans la section des commentaires ci-dessous
Tom Alaerts, ancien expert en normes chez SWIFT, fort de plus de 27 ans d’expérience au sein du réseau mondial de messagerie financière, a expliqué pourquoi la norme ISO 20022 pourrait jouer un rôle important dans l’intégration des actifs numériques aux infrastructures bancaires traditionnelles. Au cours d’un long échange sur X avec le chercheur en crypto SMQKE, Alaerts a évoqué l’avenir de SWIFT et les relations entre […] L’article « Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT » est paru initialement dans Times Tabloid.
Source : Times Tabloid
Heure : 2026-11-01 13:00:46
Crédit : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Partagez votre avis dans la section des commentaires ci-dessous
143

·
--
🚨 SWIFT parle de l’avenir de la finance, et les détenteurs de $XRP y prêtent attention. 👀🔥
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
🚨 SWIFT parle de l’avenir de la finance, et les détenteurs de $XRP y prêtent attention. 👀🔥
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
Deux géantes bancaires viennent de transférer de vrais dollars sous forme de tokens, et presque personne parmi les détenteurs de cryptos n’a participé à l’opération.
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC. Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
Deux géantes bancaires viennent de transférer de vrais dollars sous forme de tokens, et presque personne parmi les détenteurs de cryptos n’a participé à l’opération.
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC . Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC . Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
4
Si vous considérez encore SWIFT comme une relique déjà dépassée par la crypto, arrêtez tout de suite.
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
Si vous considérez encore SWIFT comme une relique déjà dépassée par la crypto, arrêtez tout de suite.
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
13
·
--
Haussier
Vérifié
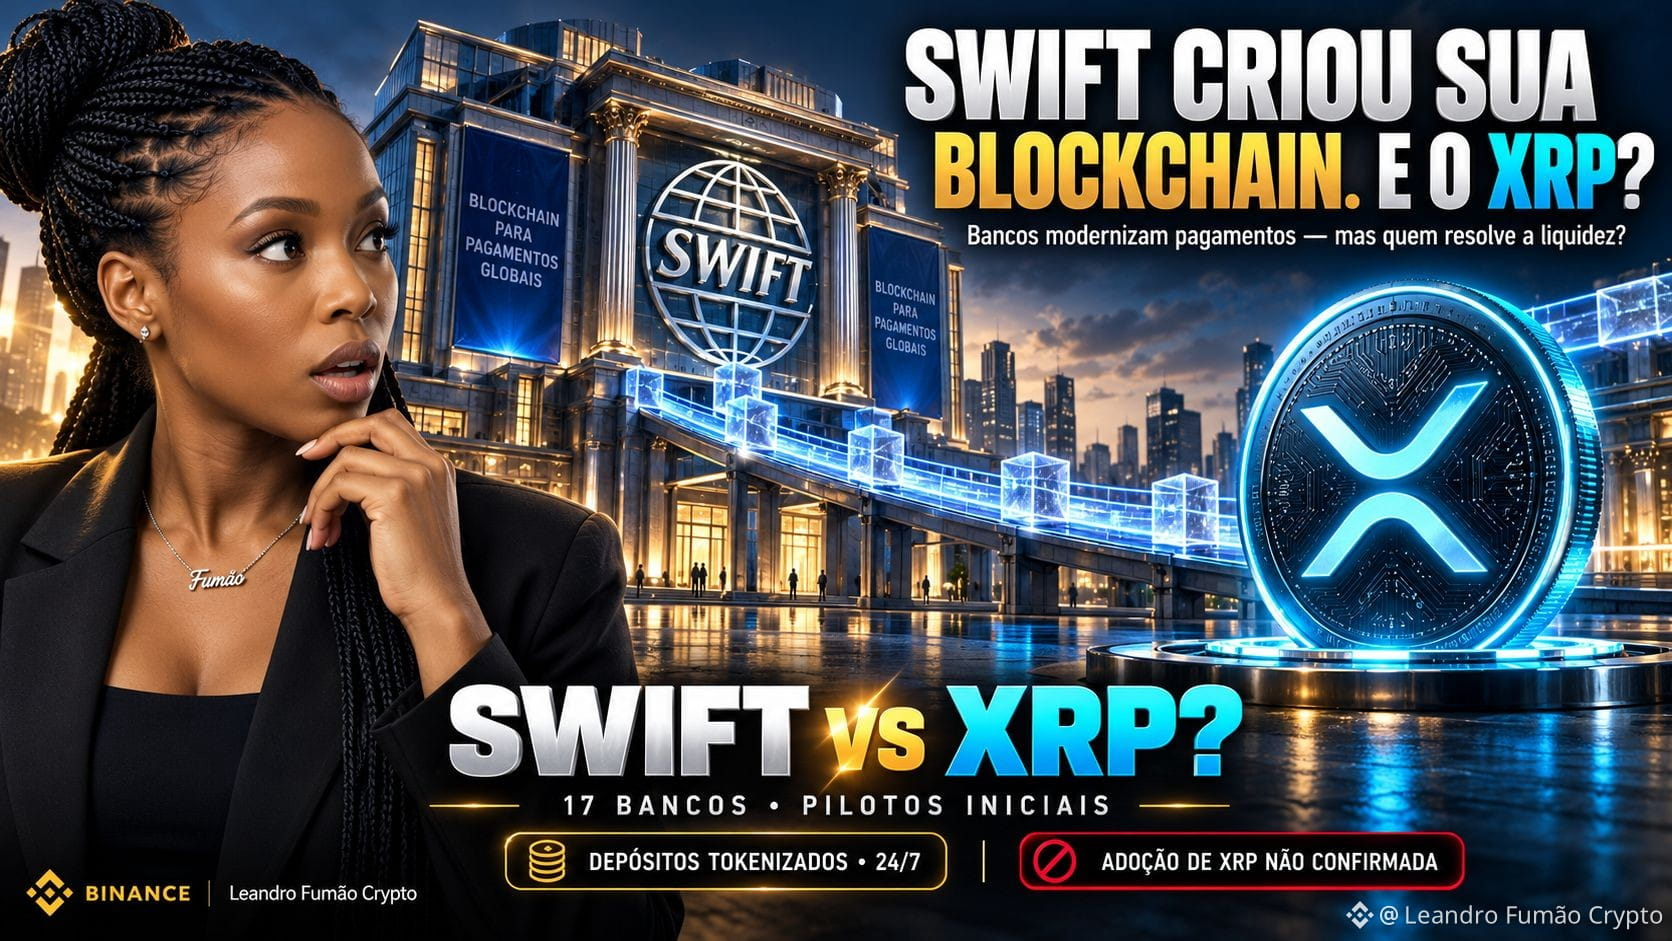
🚨જ⁀➴ SWIFT A CRÉÉ SA BLOCKCHAIN ⥱ ET MAINTENANT ⋙ $XRP ❓
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Fumao ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT A CRÉÉ SA BLOCKCHAIN ⥱ ET MAINTENANT ⋙ $XRP ❓
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Leandro Fumão Crypto ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Leandro Fumão Crypto ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
3
135
·
--
Haussier
🏗️🛠️ SWIFT CONSTRUIT QUELQUE CHOSE DE BIEN PLUS GRAND QU’UNE SIMPLE MISE À JOUR DES PAIEMENTS✨🌱
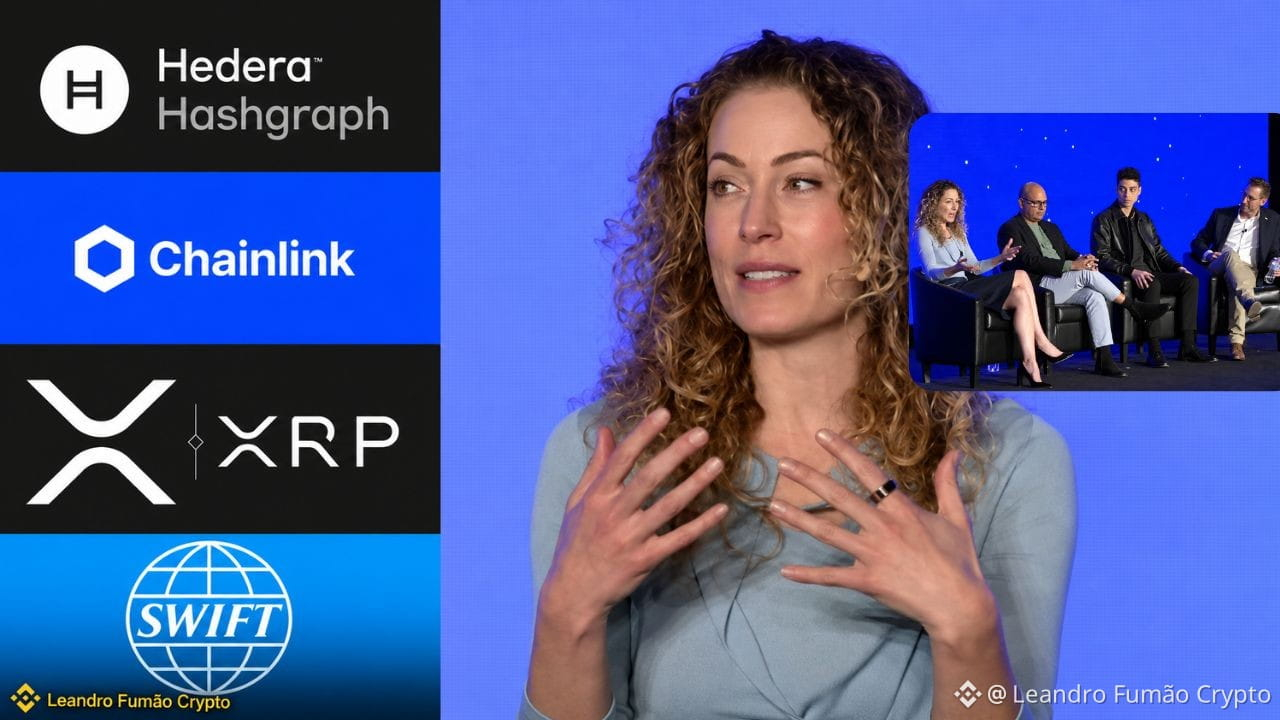
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
🏗️🛠️ SWIFT CONSTRUIT QUELQUE CHOSE DE BIEN PLUS GRAND QU’UNE SIMPLE MISE À JOUR DES PAIEMENTS✨🌱
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
2
198
·
--
Haussier
Vérifié
😱LE SYSTÈME BANCAIRE DÉCRIT PAR SWIFT AU SIBOS 2026❗
⋙ ET OÙ S’INSÈRE LA CRYPTO $XRP ❓
✎𓂃La question centrale n’est pas « quel système de paiement l’emportera ? », mais plutôt : qui fournira la liquidité entre tous ces systèmes ? Des banques émettent des dépôts tokenisés, des sociétés de gestion tokenisent des fonds, des titres programmables sont créés et les transactions s’effectuent en dehors des heures bancaires.
Davantage de formes de monnaie, d’actifs et de réseaux fonctionnent simultanément.
📌 Swift : le registre blockchain partagé compte déjà 17 banques (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo et d’autres) qui préparent des projets pilotes de dépôts tokenisés.
📌 Recoupements avec Ripple » Standard Chartered a lancé un service de conservation institutionnelle du RLUSD sur le XRPL ; DBS prépare la négociation RLUSD/sgBENJI avec Franklin Templeton ; BNY est le dépositaire principal des réserves de RLUSD ; HSBC est cliente de Ripple Custody.
📌 Infrastructure concrète » Bitso intègre le MXNB au XRPL aux côtés du RLUSD (corridor États-Unis–Mexique) ; CSD BR représente les parts de fonds de BTG Pactual sous forme de MPT ; Ondo OUSG fonctionne 24 h/24 et 7 j/7 avec le RLUSD ; Archax, Aberdeen et Aviva proposent des fonds tokenisés.
📌 DvP et PvP » Le XRPL prend en charge les paiements atomiques entre devises et les transactions groupées « tout ou rien », indispensables pour régler simultanément des liquidités et des titres.
💡 La thèse » Si la banque A émet un dollar tokenisé et la banque B un euro tokenisé, le marché doit pouvoir les échanger. Le XRP est neutre (il ne constitue le passif d’aucune banque) et peut servir de monnaie relais lorsqu’il offre le meilleur itinéraire. La demande réelle proviendrait des teneurs de marché qui détiennent des stocks de XRP, ainsi que des réserves et des frais.
⚠️ Exemple hypothétique » Avec 10 milliards de dollars par jour et 10 % des transactions acheminées via le XRP, un stock de rotation d’environ 100 millions de dollars suffirait.
Facteurs catalyseurs : les opérations de change institutionnelles via $XRP , davantage de banques connectées, le RLUSD utilisé comme garantie et le développement à grande échelle de Ripple Treasury. Ce qui compte maintenant, ce sont les chiffres de volume.
💡 N’oubliez pas : cette analyse est fournie à titre informatif. 📖Faites toujours vos propres recherches avant d’investir.
#xrp #Swift #RLUSD
😱LE SYSTÈME BANCAIRE DÉCRIT PAR SWIFT AU SIBOS 2026❗
⋙ ET OÙ S’INSÈRE LA CRYPTO $XRP ❓
✎𓂃La question centrale n’est pas « quel système de paiement l’emportera ? », mais plutôt : qui fournira la liquidité entre tous ces systèmes ? Des banques émettent des dépôts tokenisés, des sociétés de gestion tokenisent des fonds, des titres programmables sont créés et les transactions s’effectuent en dehors des heures bancaires.
Davantage de formes de monnaie, d’actifs et de réseaux fonctionnent simultanément.
📌 Swift : le registre blockchain partagé compte déjà 17 banques (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo et d’autres) qui préparent des projets pilotes de dépôts tokenisés.
📌 Recoupements avec Ripple » Standard Chartered a lancé un service de conservation institutionnelle du RLUSD sur le XRPL ; DBS prépare la négociation RLUSD/sgBENJI avec Franklin Templeton ; BNY est le dépositaire principal des réserves de RLUSD ; HSBC est cliente de Ripple Custody.
📌 Infrastructure concrète » Bitso intègre le MXNB au XRPL aux côtés du RLUSD (corridor États-Unis–Mexique) ; CSD BR représente les parts de fonds de BTG Pactual sous forme de MPT ; Ondo OUSG fonctionne 24 h/24 et 7 j/7 avec le RLUSD ; Archax, Aberdeen et Aviva proposent des fonds tokenisés.
📌 DvP et PvP » Le XRPL prend en charge les paiements atomiques entre devises et les transactions groupées « tout ou rien », indispensables pour régler simultanément des liquidités et des titres.
💡 La thèse » Si la banque A émet un dollar tokenisé et la banque B un euro tokenisé, le marché doit pouvoir les échanger. Le XRP est neutre (il ne constitue le passif d’aucune banque) et peut servir de monnaie relais lorsqu’il offre le meilleur itinéraire. La demande réelle proviendrait des teneurs de marché qui détiennent des stocks de XRP, ainsi que des réserves et des frais.
⚠️ Exemple hypothétique » Avec 10 milliards de dollars par jour et 10 % des transactions acheminées via le XRP, un stock de rotation d’environ 100 millions de dollars suffirait.
Facteurs catalyseurs : les opérations de change institutionnelles via $XRP , davantage de banques connectées, le RLUSD utilisé comme garantie et le développement à grande échelle de Ripple Treasury. Ce qui compte maintenant, ce sont les chiffres de volume.
💡 N’oubliez pas : cette analyse est fournie à titre informatif. 📖Faites toujours vos propres recherches avant d’investir.
#xrp #Swift #RLUSD
⋙ ET OÙ S’INSÈRE LA CRYPTO $XRP ❓
✎𓂃La question centrale n’est pas « quel système de paiement l’emportera ? », mais plutôt : qui fournira la liquidité entre tous ces systèmes ? Des banques émettent des dépôts tokenisés, des sociétés de gestion tokenisent des fonds, des titres programmables sont créés et les transactions s’effectuent en dehors des heures bancaires.
Davantage de formes de monnaie, d’actifs et de réseaux fonctionnent simultanément.
📌 Swift : le registre blockchain partagé compte déjà 17 banques (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo et d’autres) qui préparent des projets pilotes de dépôts tokenisés.
📌 Recoupements avec Ripple » Standard Chartered a lancé un service de conservation institutionnelle du RLUSD sur le XRPL ; DBS prépare la négociation RLUSD/sgBENJI avec Franklin Templeton ; BNY est le dépositaire principal des réserves de RLUSD ; HSBC est cliente de Ripple Custody.
📌 Infrastructure concrète » Bitso intègre le MXNB au XRPL aux côtés du RLUSD (corridor États-Unis–Mexique) ; CSD BR représente les parts de fonds de BTG Pactual sous forme de MPT ; Ondo OUSG fonctionne 24 h/24 et 7 j/7 avec le RLUSD ; Archax, Aberdeen et Aviva proposent des fonds tokenisés.
📌 DvP et PvP » Le XRPL prend en charge les paiements atomiques entre devises et les transactions groupées « tout ou rien », indispensables pour régler simultanément des liquidités et des titres.
💡 La thèse » Si la banque A émet un dollar tokenisé et la banque B un euro tokenisé, le marché doit pouvoir les échanger. Le XRP est neutre (il ne constitue le passif d’aucune banque) et peut servir de monnaie relais lorsqu’il offre le meilleur itinéraire. La demande réelle proviendrait des teneurs de marché qui détiennent des stocks de XRP, ainsi que des réserves et des frais.
⚠️ Exemple hypothétique » Avec 10 milliards de dollars par jour et 10 % des transactions acheminées via le XRP, un stock de rotation d’environ 100 millions de dollars suffirait.
Facteurs catalyseurs : les opérations de change institutionnelles via $XRP , davantage de banques connectées, le RLUSD utilisé comme garantie et le développement à grande échelle de Ripple Treasury. Ce qui compte maintenant, ce sont les chiffres de volume.
💡 N’oubliez pas : cette analyse est fournie à titre informatif. 📖Faites toujours vos propres recherches avant d’investir.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Pour rejoindre le registre blockchain de Swift, les banques doivent d’abord réunir trois éléments : une blockchain à accès autorisé qui leur est propre, des fonctionnalités de portefeuille, ainsi que des capacités de tokenisation et de contrats intelligents. Lamine Brahimi, cofondateur de Taurus, a déclaré à CoinDesk que le registre de Swift ne remplace pas les systèmes internes des banques, mais constitue une « couche d’orchestration » : les dépôts tokenisés y circulent à l’échelle transfrontalière 24 h/24 et 7 j/7, tandis que le règlement continue de s’effectuer via les systèmes existants. Les progrès s’accélèrent : en juillet, Swift a indiqué que 17 banques se préparaient à effectuer des transactions en temps réel sur des dépôts tokenisés ; en août, HSBC et Standard Chartered ont réalisé la première transaction interbancaire reposant sur ce registre. DBS et Citi ont ensuite effectué un paiement transfrontalier en dollars pendant le week-end en quelques minutes seulement, alors qu’il fallait auparavant jusqu’à deux jours ouvrables. (Source : X)#Swift #Tokenisation
Pour rejoindre le registre blockchain de Swift, les banques doivent d’abord réunir trois éléments : une blockchain à accès autorisé qui leur est propre, des fonctionnalités de portefeuille, ainsi que des capacités de tokenisation et de contrats intelligents. Lamine Brahimi, cofondateur de Taurus, a déclaré à CoinDesk que le registre de Swift ne remplace pas les systèmes internes des banques, mais constitue une « couche d’orchestration » : les dépôts tokenisés y circulent à l’échelle transfrontalière 24 h/24 et 7 j/7, tandis que le règlement continue de s’effectuer via les systèmes existants. Les progrès s’accélèrent : en juillet, Swift a indiqué que 17 banques se préparaient à effectuer des transactions en temps réel sur des dépôts tokenisés ; en août, HSBC et Standard Chartered ont réalisé la première transaction interbancaire reposant sur ce registre. DBS et Citi ont ensuite effectué un paiement transfrontalier en dollars pendant le week-end en quelques minutes seulement, alors qu’il fallait auparavant jusqu’à deux jours ouvrables. (Source : X)#Swift #Tokenisation
24

Swift exige une couche interne pour le registre blockchain, avertit Taurus
- Les banques ont besoin d’un registre à accès autorisé distinct, d’outils de portefeuille et de capacités de contrats intelligents avant d’utiliser le réseau de dépôts tokenisés de Swift
- Lamine Brahimi (Taurus) met en garde contre cette exigence
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Source : CoinDesk
Swift exige une couche interne pour le registre blockchain, avertit Taurus
- Les banques ont besoin d’un registre à accès autorisé distinct, d’outils de portefeuille et de capacités de contrats intelligents avant d’utiliser le réseau de dépôts tokenisés de Swift
- Lamine Brahimi (Taurus) met en garde contre cette exigence
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Source : CoinDesk
- Les banques ont besoin d’un registre à accès autorisé distinct, d’outils de portefeuille et de capacités de contrats intelligents avant d’utiliser le réseau de dépôts tokenisés de Swift
- Lamine Brahimi (Taurus) met en garde contre cette exigence
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Source : CoinDesk
282

Le grand livre Swift de blockchain entre officiellement dans une phase d’utilisation initiale : en seulement 9 mois, il est passé du concept à la mise en œuvre, et 17 banques mondiales couvrant six continents sont devenues les premières partenaires pilotes — ANZ, Bnp Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, etc., sont toutes au rendez-vous.
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
Le grand livre Swift de blockchain entre officiellement dans une phase d’utilisation initiale : en seulement 9 mois, il est passé du concept à la mise en œuvre, et 17 banques mondiales couvrant six continents sont devenues les premières partenaires pilotes — ANZ, Bnp Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, etc., sont toutes au rendez-vous.
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
25
·
--
La spéculation autour de l’XRP de SWIFT atteint ses limites
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
La spéculation autour de l’XRP de SWIFT atteint ses limites
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
109
·
--
Swift vient d’achever sa première transaction bancaire réelle en direct.
HSBC et Standard Chartered ont été chargés d’effectuer ce mouvement.
Ce qui est intéressant, c’est que ce projet pilote vise à accélérer les liquidations internationales.
C’est un signal clair pour rester pertinents face à la croissance des stablecoins et des dépôts tokenisés.
On dirait que le système financier traditionnel évolue rapidement.
Penses-tu que cela les aidera à concurrencer les crypto-monnaies ?
$BTC #Swift #Fintech
Swift vient d’achever sa première transaction bancaire réelle en direct.
HSBC et Standard Chartered ont été chargés d’effectuer ce mouvement.
Ce qui est intéressant, c’est que ce projet pilote vise à accélérer les liquidations internationales.
C’est un signal clair pour rester pertinents face à la croissance des stablecoins et des dépôts tokenisés.
On dirait que le système financier traditionnel évolue rapidement.
Penses-tu que cela les aidera à concurrencer les crypto-monnaies ?
$BTC #Swift #Fintech
HSBC et Standard Chartered ont été chargés d’effectuer ce mouvement.
Ce qui est intéressant, c’est que ce projet pilote vise à accélérer les liquidations internationales.
C’est un signal clair pour rester pertinents face à la croissance des stablecoins et des dépôts tokenisés.
On dirait que le système financier traditionnel évolue rapidement.
Penses-tu que cela les aidera à concurrencer les crypto-monnaies ?
$BTC #Swift #Fintech
212
·
--
Swift annonce que 17 banques mondiales lancent un pilote de registre blockchain, afin de faciliter des paiements transfrontaliers 24 h/24. Les grands acteurs traditionnels de la finance font leur entrée.
Banques participantes : HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., couvrant six continents.
Fonctions clés : grâce à la tokenisation des dépôts, les paiements transfrontaliers peuvent être effectués 24 h/24, 7 j/7, même la nuit et le week-end. Swift indique qu’il s’agit d’une complémentation plutôt que d’un remplacement des systèmes existants.
Signaux importants : la finance traditionnelle ne s’oppose pas à la blockchain ; elle l’adopte à sa manière. La tokenisation des dépôts circule uniquement au sein du système bancaire de Swift, et non via des stablecoins comme USDT/USDC.
Que pensez-vous ? La blockchain de Swift est-elle une innovation ou une stratégie défensive ?
#Swift #区块链 #跨境支付 #传统金融 #Dépôts tokenisés
Swift annonce que 17 banques mondiales lancent un pilote de registre blockchain, afin de faciliter des paiements transfrontaliers 24 h/24. Les grands acteurs traditionnels de la finance font leur entrée.
Banques participantes : HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., couvrant six continents.
Fonctions clés : grâce à la tokenisation des dépôts, les paiements transfrontaliers peuvent être effectués 24 h/24, 7 j/7, même la nuit et le week-end. Swift indique qu’il s’agit d’une complémentation plutôt que d’un remplacement des systèmes existants.
Signaux importants : la finance traditionnelle ne s’oppose pas à la blockchain ; elle l’adopte à sa manière. La tokenisation des dépôts circule uniquement au sein du système bancaire de Swift, et non via des stablecoins comme USDT/USDC.
Que pensez-vous ? La blockchain de Swift est-elle une innovation ou une stratégie défensive ?
#Swift #区块链 #跨境支付 #传统金融 #Dépôts tokenisés
Banques participantes : HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., couvrant six continents.
Fonctions clés : grâce à la tokenisation des dépôts, les paiements transfrontaliers peuvent être effectués 24 h/24, 7 j/7, même la nuit et le week-end. Swift indique qu’il s’agit d’une complémentation plutôt que d’un remplacement des systèmes existants.
Signaux importants : la finance traditionnelle ne s’oppose pas à la blockchain ; elle l’adopte à sa manière. La tokenisation des dépôts circule uniquement au sein du système bancaire de Swift, et non via des stablecoins comme USDT/USDC.
Que pensez-vous ? La blockchain de Swift est-elle une innovation ou une stratégie défensive ?
#Swift #区块链 #跨境支付 #传统金融 #Dépôts tokenisés
85
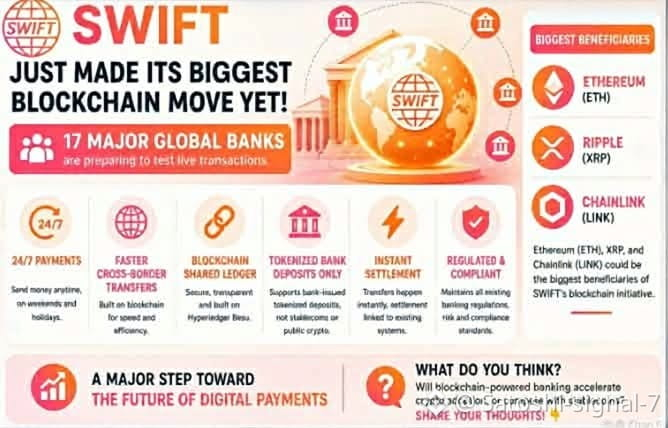
#USJoblessClaimsFallTo215K 🚨 SWIFT franchit une étape majeure vers la banque propulsée par la blockchain
SWIFT fait évoluer son infrastructure de paiement en testant un registre basé sur la blockchain avec 17 grandes banques mondiales. L’objectif est de permettre des paiements transfrontaliers plus rapides et plus efficaces tout en restant entièrement conformes aux réglementations bancaires existantes.
En cas de succès, cette mise à niveau pourrait prendre en charge des virements internationaux 24/7, y compris les week-ends et les jours fériés, en réduisant les retards qui ont longtemps affecté la banque traditionnelle.
Bien que ce système soit conçu pour des actifs numériques émis par des banques plutôt que pour des cryptomonnaies publiques, il constitue un autre signal fort : la technologie blockchain s’impose de plus en plus comme une composante essentielle de la finance mondiale.
📈 Ce développement pourrait accroître l’attention portée aux projets d’infrastructure blockchain comme $ETH, $XRP et $LINK, souvent associés à des solutions de paiement d’entreprise et d’interopérabilité.
À mesure que les institutions financières adoptent davantage la blockchain, l’écart entre la finance traditionnelle et les actifs numériques pourrait devenir encore plus faible.
💬 Qu’en pensez-vous ?
L’adoption de la blockchain par de grandes banques accélérera-t-elle la croissance de l’industrie crypto, ou créera-t-elle une concurrence plus forte pour les actifs numériques publics ?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
{future}(ETHUSDT)
{future}(XRPUSDT)
{future}(LINKUSDT)
#USJoblessClaimsFallTo215K 🚨 SWIFT franchit une étape majeure vers la banque propulsée par la blockchain
SWIFT fait évoluer son infrastructure de paiement en testant un registre basé sur la blockchain avec 17 grandes banques mondiales. L’objectif est de permettre des paiements transfrontaliers plus rapides et plus efficaces tout en restant entièrement conformes aux réglementations bancaires existantes.
En cas de succès, cette mise à niveau pourrait prendre en charge des virements internationaux 24/7, y compris les week-ends et les jours fériés, en réduisant les retards qui ont longtemps affecté la banque traditionnelle.
Bien que ce système soit conçu pour des actifs numériques émis par des banques plutôt que pour des cryptomonnaies publiques, il constitue un autre signal fort : la technologie blockchain s’impose de plus en plus comme une composante essentielle de la finance mondiale.
📈 Ce développement pourrait accroître l’attention portée aux projets d’infrastructure blockchain comme $ETH , $XRP et $LINK , souvent associés à des solutions de paiement d’entreprise et d’interopérabilité.
À mesure que les institutions financières adoptent davantage la blockchain, l’écart entre la finance traditionnelle et les actifs numériques pourrait devenir encore plus faible.
💬 Qu’en pensez-vous ?
L’adoption de la blockchain par de grandes banques accélérera-t-elle la croissance de l’industrie crypto, ou créera-t-elle une concurrence plus forte pour les actifs numériques publics ?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
SWIFT fait évoluer son infrastructure de paiement en testant un registre basé sur la blockchain avec 17 grandes banques mondiales. L’objectif est de permettre des paiements transfrontaliers plus rapides et plus efficaces tout en restant entièrement conformes aux réglementations bancaires existantes.
En cas de succès, cette mise à niveau pourrait prendre en charge des virements internationaux 24/7, y compris les week-ends et les jours fériés, en réduisant les retards qui ont longtemps affecté la banque traditionnelle.
Bien que ce système soit conçu pour des actifs numériques émis par des banques plutôt que pour des cryptomonnaies publiques, il constitue un autre signal fort : la technologie blockchain s’impose de plus en plus comme une composante essentielle de la finance mondiale.
📈 Ce développement pourrait accroître l’attention portée aux projets d’infrastructure blockchain comme $ETH , $XRP et $LINK , souvent associés à des solutions de paiement d’entreprise et d’interopérabilité.
À mesure que les institutions financières adoptent davantage la blockchain, l’écart entre la finance traditionnelle et les actifs numériques pourrait devenir encore plus faible.
💬 Qu’en pensez-vous ?
L’adoption de la blockchain par de grandes banques accélérera-t-elle la croissance de l’industrie crypto, ou créera-t-elle une concurrence plus forte pour les actifs numériques publics ?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
27
·
--
La bataille entre les cryptos et le système traditionnel est devenue sérieuse.
Plusieurs dirigeants du secteur des cryptos affirment que la nouvelle infrastructure blockchain rendra Swift obsolète.
De l’autre côté, les banquiers ont une vision différente.
Ils pensent que leur réseau de 11.500 institutions dispose de la force nécessaire pour absorber cette technologie.
C’est un choc de mondes où chaque camp croit avoir l’avantage.
Qui crois-tu finira par gagner cette partie ?
$BTC
#Blockchain #Swift #Criptomonedas
La bataille entre les cryptos et le système traditionnel est devenue sérieuse.
Plusieurs dirigeants du secteur des cryptos affirment que la nouvelle infrastructure blockchain rendra Swift obsolète.
De l’autre côté, les banquiers ont une vision différente.
Ils pensent que leur réseau de 11.500 institutions dispose de la force nécessaire pour absorber cette technologie.
C’est un choc de mondes où chaque camp croit avoir l’avantage.
Qui crois-tu finira par gagner cette partie ?
$BTC
#Blockchain #Swift #Criptomonedas
Plusieurs dirigeants du secteur des cryptos affirment que la nouvelle infrastructure blockchain rendra Swift obsolète.
De l’autre côté, les banquiers ont une vision différente.
Ils pensent que leur réseau de 11.500 institutions dispose de la force nécessaire pour absorber cette technologie.
C’est un choc de mondes où chaque camp croit avoir l’avantage.
Qui crois-tu finira par gagner cette partie ?
$BTC
#Blockchain #Swift #Criptomonedas
381
·
--
Ceux qui méprisent le secteur des cryptos et qui viennent du vieux monde bancaire… ont finalement admis la première chose publiquement : « La DeFi n’est pas l’ennemie. »
Le patron de Swift a déclaré lors du sommet Sibos à Miami que sa maison branchera désormais tout via ses infrastructures : monnaies fiduciaires, actifs tokenisés. Plus de 200 pays et 40 000 couloirs de transferts seront couverts ; 17 grandes banques règlent déjà en temps réel des actifs tokenisés 24 heures sur 24 sur cette plateforme, avec l’euro, la livre sterling et le dollar au complet.
En clair : les banques intègrent officiellement le « on-chain » dans leur camp.
La prochaine fois que quelqu’un de votre famille vous dira que les cryptos que vous achetez ne valent rien, envoyez-lui ce lien.
Selon vous, dans cinq ans, les transferts de fonds transfrontaliers seront-ils d’abord remplacés par les stablecoins, ou bien Swift va-t-il d’abord intégrer les stablecoins dans ses propres canaux ?
#Swift #代币化
Ceux qui méprisent le secteur des cryptos et qui viennent du vieux monde bancaire… ont finalement admis la première chose publiquement : « La DeFi n’est pas l’ennemie. »
Le patron de Swift a déclaré lors du sommet Sibos à Miami que sa maison branchera désormais tout via ses infrastructures : monnaies fiduciaires, actifs tokenisés. Plus de 200 pays et 40 000 couloirs de transferts seront couverts ; 17 grandes banques règlent déjà en temps réel des actifs tokenisés 24 heures sur 24 sur cette plateforme, avec l’euro, la livre sterling et le dollar au complet.
En clair : les banques intègrent officiellement le « on-chain » dans leur camp.
La prochaine fois que quelqu’un de votre famille vous dira que les cryptos que vous achetez ne valent rien, envoyez-lui ce lien.
Selon vous, dans cinq ans, les transferts de fonds transfrontaliers seront-ils d’abord remplacés par les stablecoins, ou bien Swift va-t-il d’abord intégrer les stablecoins dans ses propres canaux ?
#Swift #代币化
Le patron de Swift a déclaré lors du sommet Sibos à Miami que sa maison branchera désormais tout via ses infrastructures : monnaies fiduciaires, actifs tokenisés. Plus de 200 pays et 40 000 couloirs de transferts seront couverts ; 17 grandes banques règlent déjà en temps réel des actifs tokenisés 24 heures sur 24 sur cette plateforme, avec l’euro, la livre sterling et le dollar au complet.
En clair : les banques intègrent officiellement le « on-chain » dans leur camp.
La prochaine fois que quelqu’un de votre famille vous dira que les cryptos que vous achetez ne valent rien, envoyez-lui ce lien.
Selon vous, dans cinq ans, les transferts de fonds transfrontaliers seront-ils d’abord remplacés par les stablecoins, ou bien Swift va-t-il d’abord intégrer les stablecoins dans ses propres canaux ?
#Swift #代币化
116
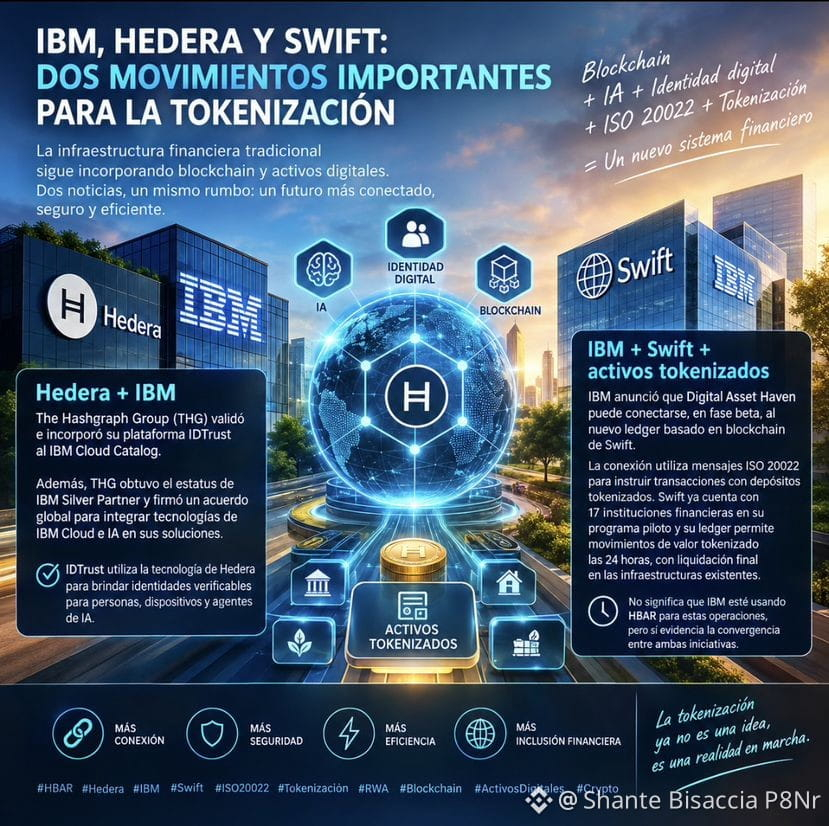
🚨 IBM, HBAR Y SWIFT : DES MOUVEMENTS IMPORTANTS POUR LA TOKENISATION
Au cours des dernières heures, deux informations majeures ont été révélées, montrant comment l’infrastructure financière traditionnelle continue d’intégrer la blockchain et les actifs numériques.
🔹 Hedera + IBM
The Hashgraph Group (THG), développeur de solutions d’entreprise basées sur Hedera, a annoncé que sa plateforme IDTrust a été validée et intégrée au IBM Cloud Catalog.
De plus, THG a obtenu le statut de partenaire IBM Silver et a signé un accord mondial permettant d’intégrer des technologies IBM Cloud et l’IA dans ses solutions. IDTrust utilise la technologie Hedera pour fournir des identités vérifiables pour les personnes, les appareils et les agents d’IA.
🔹 IBM + SWIFT + Actifs tokenisés
IBM a également annoncé que Digital Asset Haven peut se connecter, en phase bêta, au nouveau ledger basé sur la blockchain de Swift. La connexion utilise des messages ISO 20022 pour instruire des transactions avec des dépôts tokenisés. Swift compte déjà 17 institutions financières participantes à son programme pilote et son ledger est conçu pour permettre des transferts de valeur 24 heures sur 24, tandis que le règlement final continue de s’effectuer via des infrastructures financières existantes.
📌 L’ESSENTIEL :
Hedera s’intègre à des solutions d’entreprise distribuées via IBM, tandis qu’IBM et Swift avancent simultanément vers une infrastructure financière basée sur des actifs tokenisés.
La convergence entre blockchain + IA + identité numérique + ISO 20022 + tokenisation commence à prendre une forme de plus en plus concrète dans les secteurs financier et entrepreneurial.
$HBAR #IBM #Swift
🚨 IBM, HBAR Y SWIFT : DES MOUVEMENTS IMPORTANTS POUR LA TOKENISATION
Au cours des dernières heures, deux informations majeures ont été révélées, montrant comment l’infrastructure financière traditionnelle continue d’intégrer la blockchain et les actifs numériques.
🔹 Hedera + IBM
The Hashgraph Group (THG), développeur de solutions d’entreprise basées sur Hedera, a annoncé que sa plateforme IDTrust a été validée et intégrée au IBM Cloud Catalog.
De plus, THG a obtenu le statut de partenaire IBM Silver et a signé un accord mondial permettant d’intégrer des technologies IBM Cloud et l’IA dans ses solutions. IDTrust utilise la technologie Hedera pour fournir des identités vérifiables pour les personnes, les appareils et les agents d’IA.
🔹 IBM + SWIFT + Actifs tokenisés
IBM a également annoncé que Digital Asset Haven peut se connecter, en phase bêta, au nouveau ledger basé sur la blockchain de Swift. La connexion utilise des messages ISO 20022 pour instruire des transactions avec des dépôts tokenisés. Swift compte déjà 17 institutions financières participantes à son programme pilote et son ledger est conçu pour permettre des transferts de valeur 24 heures sur 24, tandis que le règlement final continue de s’effectuer via des infrastructures financières existantes.
📌 L’ESSENTIEL :
Hedera s’intègre à des solutions d’entreprise distribuées via IBM, tandis qu’IBM et Swift avancent simultanément vers une infrastructure financière basée sur des actifs tokenisés.
La convergence entre blockchain + IA + identité numérique + ISO 20022 + tokenisation commence à prendre une forme de plus en plus concrète dans les secteurs financier et entrepreneurial.
$HBAR #IBM #Swift
Au cours des dernières heures, deux informations majeures ont été révélées, montrant comment l’infrastructure financière traditionnelle continue d’intégrer la blockchain et les actifs numériques.
🔹 Hedera + IBM
The Hashgraph Group (THG), développeur de solutions d’entreprise basées sur Hedera, a annoncé que sa plateforme IDTrust a été validée et intégrée au IBM Cloud Catalog.
De plus, THG a obtenu le statut de partenaire IBM Silver et a signé un accord mondial permettant d’intégrer des technologies IBM Cloud et l’IA dans ses solutions. IDTrust utilise la technologie Hedera pour fournir des identités vérifiables pour les personnes, les appareils et les agents d’IA.
🔹 IBM + SWIFT + Actifs tokenisés
IBM a également annoncé que Digital Asset Haven peut se connecter, en phase bêta, au nouveau ledger basé sur la blockchain de Swift. La connexion utilise des messages ISO 20022 pour instruire des transactions avec des dépôts tokenisés. Swift compte déjà 17 institutions financières participantes à son programme pilote et son ledger est conçu pour permettre des transferts de valeur 24 heures sur 24, tandis que le règlement final continue de s’effectuer via des infrastructures financières existantes.
📌 L’ESSENTIEL :
Hedera s’intègre à des solutions d’entreprise distribuées via IBM, tandis qu’IBM et Swift avancent simultanément vers une infrastructure financière basée sur des actifs tokenisés.
La convergence entre blockchain + IA + identité numérique + ISO 20022 + tokenisation commence à prendre une forme de plus en plus concrète dans les secteurs financier et entrepreneurial.
$HBAR #IBM #Swift
1
278
🚨 #XRP & SWIFT : REVENDICATION vs RÉALITÉ
Certaines personnes affirment que si XRP capte seulement 1 % de l’activité de SWIFT, XRP pourrait atteindre 100 $. 🔥🚀
Mais soyons clairs : ce n’est qu’une affirmation spéculative, pas une réalité confirmée.
À l’heure actuelle, il n’existe aucune preuve confirmée que plus de 11 000 banques connectées à SWIFT aient testé XRP sur le réseau de SWIFT, et aucune confirmation officielle que SWIFT adopte XRP pour son activité mondiale de paiements.
SWIFT explore une infrastructure de paiement basée sur la blockchain, et Ripple étend son activité institutionnelle de paiements — mais relier directement ces évolutions à un objectif de prix de 100 $ pour XRP relève de la spéculation.
L’histoire est intéressante, mais pour l’instant, le scénario à 100 $ pour XRP n’est pas fondé sur la réalité ni officiellement confirmé. Distinguez toujours l’adoption vérifiée des spéculations du marché crypto.
#XRP #SWIFT #Blockchain #crypto
🚨 #XRP & SWIFT : REVENDICATION vs RÉALITÉ
Certaines personnes affirment que si XRP capte seulement 1 % de l’activité de SWIFT, XRP pourrait atteindre 100 $. 🔥🚀
Mais soyons clairs : ce n’est qu’une affirmation spéculative, pas une réalité confirmée.
À l’heure actuelle, il n’existe aucune preuve confirmée que plus de 11 000 banques connectées à SWIFT aient testé XRP sur le réseau de SWIFT, et aucune confirmation officielle que SWIFT adopte XRP pour son activité mondiale de paiements.
SWIFT explore une infrastructure de paiement basée sur la blockchain, et Ripple étend son activité institutionnelle de paiements — mais relier directement ces évolutions à un objectif de prix de 100 $ pour XRP relève de la spéculation.
L’histoire est intéressante, mais pour l’instant, le scénario à 100 $ pour XRP n’est pas fondé sur la réalité ni officiellement confirmé. Distinguez toujours l’adoption vérifiée des spéculations du marché crypto.
#XRP #SWIFT #Blockchain #crypto
Certaines personnes affirment que si XRP capte seulement 1 % de l’activité de SWIFT, XRP pourrait atteindre 100 $. 🔥🚀
Mais soyons clairs : ce n’est qu’une affirmation spéculative, pas une réalité confirmée.
À l’heure actuelle, il n’existe aucune preuve confirmée que plus de 11 000 banques connectées à SWIFT aient testé XRP sur le réseau de SWIFT, et aucune confirmation officielle que SWIFT adopte XRP pour son activité mondiale de paiements.
SWIFT explore une infrastructure de paiement basée sur la blockchain, et Ripple étend son activité institutionnelle de paiements — mais relier directement ces évolutions à un objectif de prix de 100 $ pour XRP relève de la spéculation.
L’histoire est intéressante, mais pour l’instant, le scénario à 100 $ pour XRP n’est pas fondé sur la réalité ni officiellement confirmé. Distinguez toujours l’adoption vérifiée des spéculations du marché crypto.
#XRP #SWIFT #Blockchain #crypto
1
91
·
--
Haussier
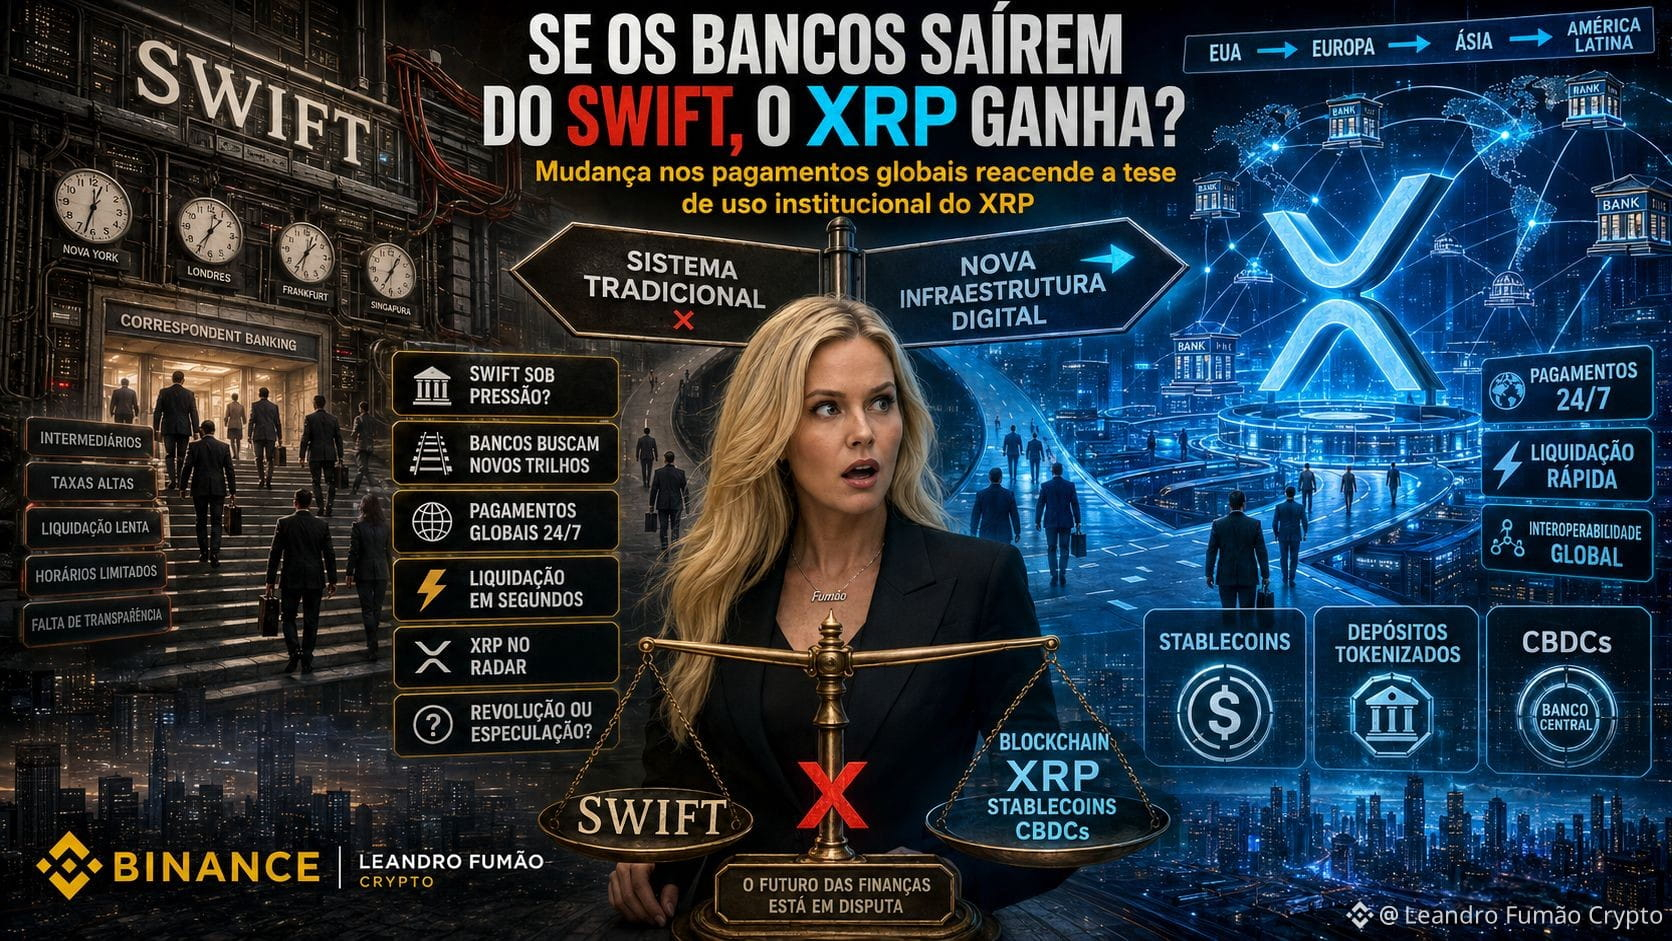
🤷 𝗘 𝗣𝗟𝗨 𝗦𝗕𝗔𝗡𝗖𝗢𝗦 𝗖𝗢𝗠𝗠𝗘𝗖̧𝗔𝗥𝗘𝗠𝗧 𝗔 𝗦𝗘 𝗔𝗙𝗔𝗦𝗧𝗔𝗥 𝗗𝗢 𝗦𝗪𝗜𝗙𝗧❓
⚡ 𝘈 𝘾𝙍𝙔𝙋𝙏𝙊 $XRP 𝙂𝘼𝙉𝙃𝘼𝙍𝙄𝘼 𝙀𝙎𝙋𝘼𝘾̧𝙊❔🤔
🌟 Une question a de nouveau animé la communauté XRP 👇
Que se passerait-il pour le XRP si de grandes banques commençaient à réduire leur dépendance au SWIFT ?
L’idée est simple : le système financier mondial cherche des paiements internationaux plus rapides, moins coûteux et disponibles 24 h/24 et 7 j/7. Dans ce contexte, des technologies blockchain dédiées au règlement et aux transferts de valeur pourraient attirer davantage l’attention.
🔥 C’est précisément là que la crypto $XRP entre dans la discussion.
Pendant des années, Ripple a développé une infrastructure pour les paiements internationaux, la liquidité et le mouvement d’actifs numériques. Ainsi, toute transformation importante de l’architecture bancaire mondiale a tendance à raviver les attentes autour du XRP.
Mais il y a un point fondamental :
Le fait que des banques s’éloignent du SWIFT ne signifie pas automatiquement qu’elles adopteront le XRP.
L’avenir pourrait inclure différentes solutions :
▸ Blockchains institutionnelles
▸ Stablecoins
▸ Dépôts tokenisés
▸ CBDC
▸ Nouveaux rails bancaires
▸ XRPL et autres réseaux publics
En plus, le #Swift lui-même modernise son infrastructure et explore l’intégration avec des actifs numériques.
👀 Donc, le Vrai Conflit n’est pas juste 👇
SWIFT 🆚 XRP
C’est une compétition bien plus grande : celle de fournir l’infrastructure capable de connecter banques, monnaies et actifs dans une économie mondiale de plus en plus “on-chain”.
Pour ceux qui croient au XRP, la thèse devient intéressante si des institutions commencent vraiment à chercher des alternatives qui combinent règlement rapide, interopérabilité et liquidité mondiale.
🔥 Si le système financier international change de rails, le $XRP sera-t-il prêt à capter une partie de ce flux ?
👇 Si les banques réduisent l’usage du SWIFT, quelle technologie, selon vous, gagnera le plus de place ?
💡✨📚
#XRPUSDT🚨 #RippleXRP
🤷 𝗘 𝗣𝗟𝗨 𝗦𝗕𝗔𝗡𝗖𝗢𝗦 𝗖𝗢𝗠𝗠𝗘𝗖̧𝗔𝗥𝗘𝗠𝗧 𝗔 𝗦𝗘 𝗔𝗙𝗔𝗦𝗧𝗔𝗥 𝗗𝗢 𝗦𝗪𝗜𝗙𝗧❓
⚡ 𝘈 𝘾𝙍𝙔𝙋𝙏𝙊 $XRP 𝙂𝘼𝙉𝙃𝘼𝙍𝙄𝘼 𝙀𝙎𝙋𝘼𝘾̧𝙊❔🤔
🌟 Une question a de nouveau animé la communauté XRP 👇
Que se passerait-il pour le XRP si de grandes banques commençaient à réduire leur dépendance au SWIFT ?
L’idée est simple : le système financier mondial cherche des paiements internationaux plus rapides, moins coûteux et disponibles 24 h/24 et 7 j/7. Dans ce contexte, des technologies blockchain dédiées au règlement et aux transferts de valeur pourraient attirer davantage l’attention.
🔥 C’est précisément là que la crypto $XRP entre dans la discussion.
Pendant des années, Ripple a développé une infrastructure pour les paiements internationaux, la liquidité et le mouvement d’actifs numériques. Ainsi, toute transformation importante de l’architecture bancaire mondiale a tendance à raviver les attentes autour du XRP.
Mais il y a un point fondamental :
Le fait que des banques s’éloignent du SWIFT ne signifie pas automatiquement qu’elles adopteront le XRP.
L’avenir pourrait inclure différentes solutions :
▸ Blockchains institutionnelles
▸ Stablecoins
▸ Dépôts tokenisés
▸ CBDC
▸ Nouveaux rails bancaires
▸ XRPL et autres réseaux publics
En plus, le #Swift lui-même modernise son infrastructure et explore l’intégration avec des actifs numériques.
👀 Donc, le Vrai Conflit n’est pas juste 👇
SWIFT 🆚 XRP
C’est une compétition bien plus grande : celle de fournir l’infrastructure capable de connecter banques, monnaies et actifs dans une économie mondiale de plus en plus “on-chain”.
Pour ceux qui croient au XRP, la thèse devient intéressante si des institutions commencent vraiment à chercher des alternatives qui combinent règlement rapide, interopérabilité et liquidité mondiale.
🔥 Si le système financier international change de rails, le $XRP sera-t-il prêt à capter une partie de ce flux ?
👇 Si les banques réduisent l’usage du SWIFT, quelle technologie, selon vous, gagnera le plus de place ?
💡✨📚
#XRPUSDT🚨 #RippleXRP
⚡ 𝘈 𝘾𝙍𝙔𝙋𝙏𝙊 $XRP 𝙂𝘼𝙉𝙃𝘼𝙍𝙄𝘼 𝙀𝙎𝙋𝘼𝘾̧𝙊❔🤔
🌟 Une question a de nouveau animé la communauté XRP 👇
Que se passerait-il pour le XRP si de grandes banques commençaient à réduire leur dépendance au SWIFT ?
L’idée est simple : le système financier mondial cherche des paiements internationaux plus rapides, moins coûteux et disponibles 24 h/24 et 7 j/7. Dans ce contexte, des technologies blockchain dédiées au règlement et aux transferts de valeur pourraient attirer davantage l’attention.
🔥 C’est précisément là que la crypto $XRP entre dans la discussion.
Pendant des années, Ripple a développé une infrastructure pour les paiements internationaux, la liquidité et le mouvement d’actifs numériques. Ainsi, toute transformation importante de l’architecture bancaire mondiale a tendance à raviver les attentes autour du XRP.
Mais il y a un point fondamental :
Le fait que des banques s’éloignent du SWIFT ne signifie pas automatiquement qu’elles adopteront le XRP.
L’avenir pourrait inclure différentes solutions :
▸ Blockchains institutionnelles
▸ Stablecoins
▸ Dépôts tokenisés
▸ CBDC
▸ Nouveaux rails bancaires
▸ XRPL et autres réseaux publics
En plus, le #Swift lui-même modernise son infrastructure et explore l’intégration avec des actifs numériques.
👀 Donc, le Vrai Conflit n’est pas juste 👇
SWIFT 🆚 XRP
C’est une compétition bien plus grande : celle de fournir l’infrastructure capable de connecter banques, monnaies et actifs dans une économie mondiale de plus en plus “on-chain”.
Pour ceux qui croient au XRP, la thèse devient intéressante si des institutions commencent vraiment à chercher des alternatives qui combinent règlement rapide, interopérabilité et liquidité mondiale.
🔥 Si le système financier international change de rails, le $XRP sera-t-il prêt à capter une partie de ce flux ?
👇 Si les banques réduisent l’usage du SWIFT, quelle technologie, selon vous, gagnera le plus de place ?
💡✨📚
#XRPUSDT🚨 #RippleXRP
4
956
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
845,632 vues
4,592 mentions
2
#Binance98PercentReplenished
186,662 vues
1,861 mentions
3
#USStocksSlipandCryptoMarketUnderBroadPressure
12,665 vues
238 mentions
4
#StrategySTRCResumesIssuanceAfterOver170Days
22,951 vues
413 mentions
5
#ADPUSPrivateEmployersAdd86000JobsInOctober
39,056 vues
570 mentions
6
#KazakhstanReportedlyInvests$100MInCryptoFunds
2,361 vues
57 mentions
7
#SouthKoreaSeeksCryptoTaxDelayUntil2029
23,442 vues
257 mentions
8
#USMidterms-WhatAreMarketsExpecting?
635,766 vues
2,938 mentions
9
#US10YearTreasuryYieldFallsTo4.845%
32,136 vues
192 mentions
10
#ZcashExpectsNU7ToMake$16MSproutZECInaccessible
1,777 vues
24 mentions