

LaoYao_crypto
710 Publications
LaoYao_crypto
Signaler
Bloquer l’utilisateur
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
Trade régulièrement
2.7 an(s)
24 Suivis
453 Abonnés
771 J’aime
Publications
Tous
Citations
Vidéos
Direct
Article
Voir la traduction
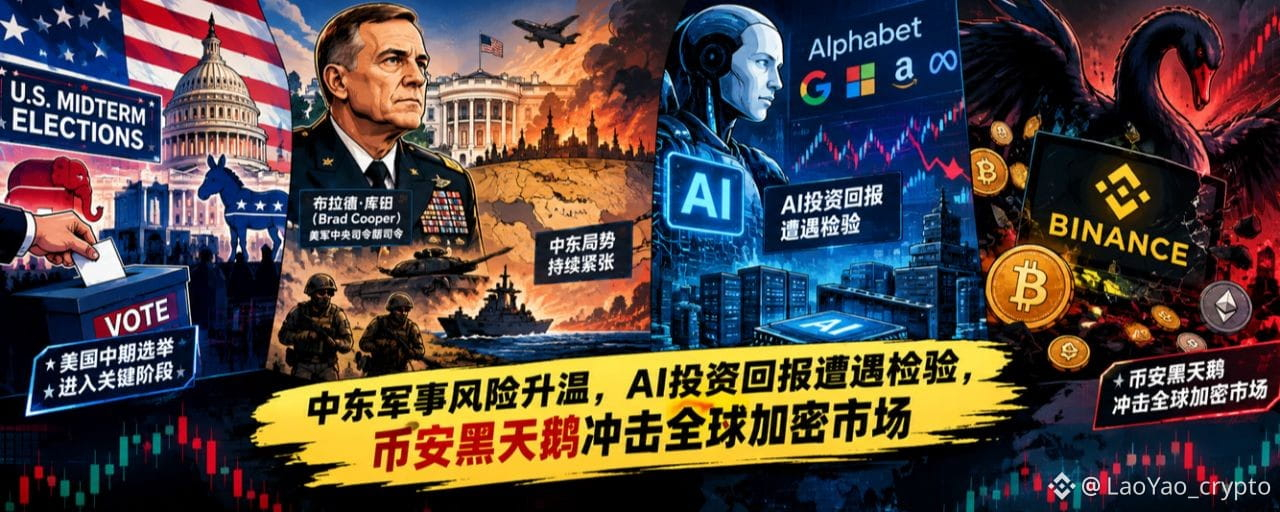
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场
过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
767
Article
Voir la traduction
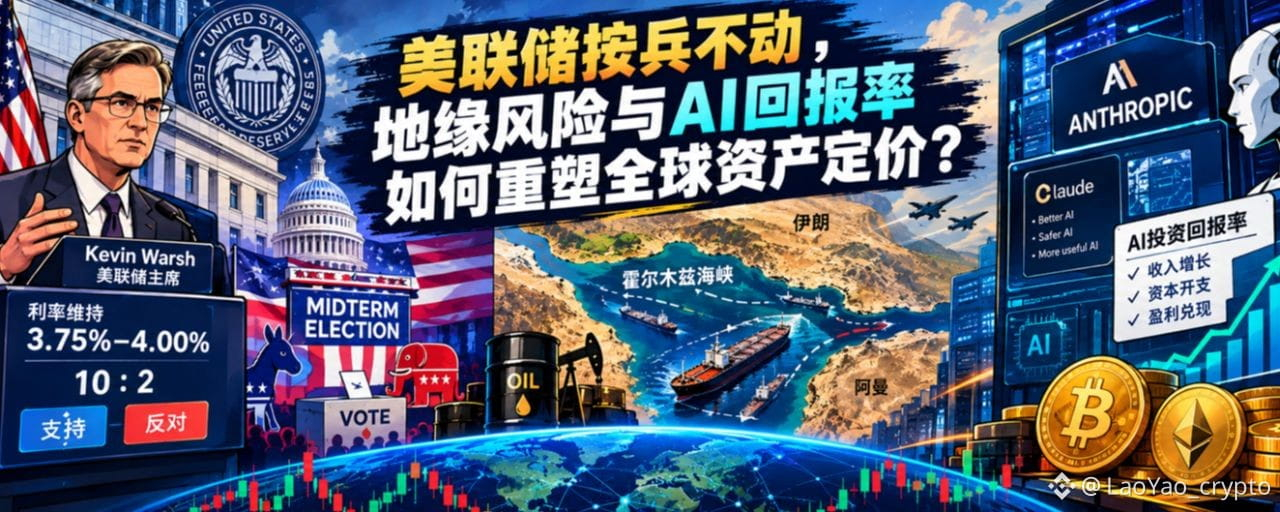
10月29日:美联储按兵不动,地缘风险与AI回报率如何重塑全球资产定价?过去24小时,全球资本市场围绕三条主线展开博弈:美联储政策预期、中东地缘风险,以及AI资本开支的投资回报率。
美联储以10比2的投票结果,将联邦基金利率维持在3.75%—4.00%不变。库克与哈玛克投下反对票,主张加息25个基点。
美联储主席凯文·沃什拒绝提供明确的前瞻性利率指引,强调除非出现危机,否则不会预先承诺后续政策路径。
与此同时,Alphabet业绩表现不及预期,AI板块的乐观情绪受到压制;
中东局势再度升温,万斯受川普指示尝试推动美伊重启谈判,市场对潜在军事冲突的担忧则继续支撑原油风险溢价。
市场正在同时面对两种力量:
货币政策的不确定性,与能源供给风险的重新定价。
而AI资本开支能否转化为持续盈利,正在成为影响科技股估值与风险资产表现的另一关键变量。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东局势:和谈尝试难掩能源风险
伊朗高级官员透露,卡塔尔提出的缓和美伊关系新设想未获伊朗认可,核问题与国家主权仍是双方难以妥协的核心分歧。
美国副总统万斯受川普指示致信伊朗强硬派,试图推动谈判重启。
另有知情人士称,美国已通过外交与军事渠道通知多个海湾国家,为中期选举后可能发生的短暂、高强度军事打击做好准备。
相关消息进一步抬升市场对地区冲突升级的担忧。
联合国发言人迪雅里克呼吁各方保持克制,通过外交途径解决分歧,避免战火扩大。
心学推演 :
当前中东局势呈现“外交仍在推进、军事风险并未消退”的双重特征。
只要能源运输与供应安全存在不确定性,原油价格就可能持续包含较高的地缘风险溢价。
② 美国中期选举:政治竞争进入关键阶段
川普在俄亥俄州举行集会,为共和党候选人助选;
奥巴马则前往乔治亚州为民主党助选,两党围绕中期选举的竞争持续升温。
与此同时,阿拉斯加参议院选票争议引发进一步调查,相关政治争议也为选举环境增添不确定性。
心学推演 :
中期选举不仅是政治力量的较量,也可能影响美国对外政策、能源战略与财政政策预期。
对于资本市场而言,关键不在于政治事件本身,而在于它们是否改变能源供给、通胀路径与政策预期。
💹 资本映射:
美联储如期维持利率不变,会议声明没有明显超出市场预期的鹰派信号。美元指数回落,黄金小幅反弹,但美债收益率仍处于高位。
美联储拒绝提前承诺未来利率路径,意味着市场仍需根据通胀、就业与金融条件变化,持续调整对后续政策的判断。
与此同时,中东地缘风险对油价形成支撑。如果能源价格持续高企,通胀回落可能受阻,进而限制未来宽松空间。
📊 债市:长端资金成本仍是关键约束
2年期美债:4.704%
10年期美债:5.022%
30年期美债:5.348%
日本10年期国债: 2.88%
美债长端收益率维持高位,意味着企业融资、科技投资与高估值资产仍面临较高的资金成本。
📈 美股:能源与科技板块领涨
纳斯达克:+0.27%
标普500:+0.28%
道琼斯:+0.19%
能源与科技板块领涨,半导体受SK海力士强劲业绩提振。
半导体受SK海力士强劲业绩提振。
Alphabet营收与EPS均未达标,自由现金流约为负90亿美元,AI资本开支巨大;
微软相对稳健。AI资本开支能否持续回报,仍是市场的核心担忧。
🛢️ 原油:地缘溢价高位拉锯
WTI: $102.78 / 桶,+2.88%;
布伦特:$115.32 / 桶,+1.26%;
伊朗拒绝卡塔尔提出的缓和方案、美国潜在军事行动的相关消息、也门战事及沙特炼油设施遇袭等因素,共同加剧了市场对能源供应安全的担忧。
欧洲天然气价格上涨及LNG运输受阻的消息,也进一步凸显全球能源供应链的脆弱性。
能源价格上涨的影响并不止于石油板块。
高油价持续传导至运输、制造和居民消费,通胀回落进程就可能受到干扰,进而影响央行政策预期与长期利率。
能源风险通过通胀预期重新抬高全球资本的资金成本。
🥇 贵金属:避险与利率的拉扯
黄金:$4081.2 /盎司,+0.16%
白银:$54.04/盎司,-0.87%
实际利率上行压制无息资产,但地缘+去美元化买盘托底;金银比走阔。
💸 外汇:
美元指数:102.14,-0.23%
美元/日元:157.83,小幅回落
欧元/美元:1.1154,+0.25%
离岸人民币:6.6616 美元走弱+人民币偏稳
美联储决议没有释放明显超预期的鹰派信号,美元指数小幅回落,欧元相应走强,日元也有所回升。
美债收益率、主要经济体利差与全球避险需求,仍将共同影响汇率方向。
离岸人民币相对平稳,后续仍需观察美元走势、跨境资金流动及市场风险偏好的变化。
💸 Web3 综述:资金仍在寻找风险收益比
过去 24 小时,加密市场整体维持高位窄幅盘整,呈现美联储决议落地后的弱反弹格局。主流币小幅上涨,市场内部则继续分化,部分资金向高弹性Meme资产集中,蓝筹Alt表现相对有限。
总市值:约 2.71 万亿美元,24h +0.54%
$BTC :约 $81.2K,24h +0.72%,盘中剧烈震荡,短时下探后企稳,依托现货 ETF 持续流入托底;现货 ETF 小幅净流入。
$ETH :$2368 附近震荡,24h +1.03%,弹性略强于 BTC;
当前加密资产仍受到美债收益率、美元流动性、科技股风险偏好与地缘局势的共同影响。
资金流向高弹性Meme资产,更多体现的是局部风险偏好变化,并不必然代表整个市场的风险承受能力全面恢复。
心学推演 :
当宏观不确定性仍然较高时,价格反弹与趋势反转是两回事。
比起追逐短线涨幅,更需要观察资金是否持续流入、市场广度是否改善,以及BTC与ETH能否形成更稳固的趋势结构。
🧘 币圈心学:
美联储决议落地,市场没有遭遇明显的政策意外;但这不意味着影响资产定价的核心矛盾已经消失。
当前全球资本市场,至少存在三组值得持续观察的关系。
第一,货币政策与能源风险的博弈。
美联储维持利率不变,缓解了部分短期政策不确定性;但中东冲突风险推高能源价格,可能重新扰动通胀预期。如果油价持续高位运行,市场对宽松空间的判断仍可能发生变化。
第二,AI增长叙事与资本回报率的博弈。
AI产业仍具有长期增长潜力,但资本开支持续扩大,也在提高市场对现金流和盈利兑现的要求。未来的关键不只是AI能创造多少收入,而是收入增长能否转化为足够的利润与投资回报。
第三,地缘政治与全球风险资产的博弈。
中期选举、美国对伊政策与能源供应风险相互交织。油价不仅是大宗商品价格,也是通胀预期、货币政策与全球资本成本之间的重要传导变量。
📌 变量之间的传导链
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非每时每刻都线性运行。
短期内,美元、黄金、美债与加密资产可能出现背离;
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月29日:美联储按兵不动,地缘风险与AI回报率如何重塑全球资产定价?
过去24小时,全球资本市场围绕三条主线展开博弈:美联储政策预期、中东地缘风险,以及AI资本开支的投资回报率。
美联储以10比2的投票结果,将联邦基金利率维持在3.75%—4.00%不变。库克与哈玛克投下反对票,主张加息25个基点。
美联储主席凯文·沃什拒绝提供明确的前瞻性利率指引,强调除非出现危机,否则不会预先承诺后续政策路径。
与此同时,Alphabet业绩表现不及预期,AI板块的乐观情绪受到压制;
中东局势再度升温,万斯受川普指示尝试推动美伊重启谈判,市场对潜在军事冲突的担忧则继续支撑原油风险溢价。
市场正在同时面对两种力量:
货币政策的不确定性,与能源供给风险的重新定价。
而AI资本开支能否转化为持续盈利,正在成为影响科技股估值与风险资产表现的另一关键变量。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东局势:和谈尝试难掩能源风险
伊朗高级官员透露,卡塔尔提出的缓和美伊关系新设想未获伊朗认可,核问题与国家主权仍是双方难以妥协的核心分歧。
美国副总统万斯受川普指示致信伊朗强硬派,试图推动谈判重启。
另有知情人士称,美国已通过外交与军事渠道通知多个海湾国家,为中期选举后可能发生的短暂、高强度军事打击做好准备。
相关消息进一步抬升市场对地区冲突升级的担忧。
联合国发言人迪雅里克呼吁各方保持克制,通过外交途径解决分歧,避免战火扩大。
心学推演 :
当前中东局势呈现“外交仍在推进、军事风险并未消退”的双重特征。
只要能源运输与供应安全存在不确定性,原油价格就可能持续包含较高的地缘风险溢价。
② 美国中期选举:政治竞争进入关键阶段
川普在俄亥俄州举行集会,为共和党候选人助选;
奥巴马则前往乔治亚州为民主党助选,两党围绕中期选举的竞争持续升温。
与此同时,阿拉斯加参议院选票争议引发进一步调查,相关政治争议也为选举环境增添不确定性。
心学推演 :
中期选举不仅是政治力量的较量,也可能影响美国对外政策、能源战略与财政政策预期。
对于资本市场而言,关键不在于政治事件本身,而在于它们是否改变能源供给、通胀路径与政策预期。
💹 资本映射:
美联储如期维持利率不变,会议声明没有明显超出市场预期的鹰派信号。美元指数回落,黄金小幅反弹,但美债收益率仍处于高位。
美联储拒绝提前承诺未来利率路径,意味着市场仍需根据通胀、就业与金融条件变化,持续调整对后续政策的判断。
与此同时,中东地缘风险对油价形成支撑。如果能源价格持续高企,通胀回落可能受阻,进而限制未来宽松空间。
📊 债市:长端资金成本仍是关键约束
2年期美债:4.704%
10年期美债:5.022%
30年期美债:5.348%
日本10年期国债: 2.88%
美债长端收益率维持高位,意味着企业融资、科技投资与高估值资产仍面临较高的资金成本。
📈 美股:能源与科技板块领涨
纳斯达克:+0.27%
标普500:+0.28%
道琼斯:+0.19%
能源与科技板块领涨,半导体受SK海力士强劲业绩提振。
半导体受SK海力士强劲业绩提振。
Alphabet营收与EPS均未达标,自由现金流约为负90亿美元,AI资本开支巨大;
微软相对稳健。AI资本开支能否持续回报,仍是市场的核心担忧。
🛢️ 原油:地缘溢价高位拉锯
WTI: $102.78 / 桶,+2.88%;
布伦特:$115.32 / 桶,+1.26%;
伊朗拒绝卡塔尔提出的缓和方案、美国潜在军事行动的相关消息、也门战事及沙特炼油设施遇袭等因素,共同加剧了市场对能源供应安全的担忧。
欧洲天然气价格上涨及LNG运输受阻的消息,也进一步凸显全球能源供应链的脆弱性。
能源价格上涨的影响并不止于石油板块。
高油价持续传导至运输、制造和居民消费,通胀回落进程就可能受到干扰,进而影响央行政策预期与长期利率。
能源风险通过通胀预期重新抬高全球资本的资金成本。
🥇 贵金属:避险与利率的拉扯
黄金:$4081.2 /盎司,+0.16%
白银:$54.04/盎司,-0.87%
实际利率上行压制无息资产,但地缘+去美元化买盘托底;金银比走阔。
💸 外汇:
美元指数:102.14,-0.23%
美元/日元:157.83,小幅回落
欧元/美元:1.1154,+0.25%
离岸人民币:6.6616 美元走弱+人民币偏稳
美联储决议没有释放明显超预期的鹰派信号,美元指数小幅回落,欧元相应走强,日元也有所回升。
美债收益率、主要经济体利差与全球避险需求,仍将共同影响汇率方向。
离岸人民币相对平稳,后续仍需观察美元走势、跨境资金流动及市场风险偏好的变化。
💸 Web3 综述:资金仍在寻找风险收益比
过去 24 小时,加密市场整体维持高位窄幅盘整,呈现美联储决议落地后的弱反弹格局。主流币小幅上涨,市场内部则继续分化,部分资金向高弹性Meme资产集中,蓝筹Alt表现相对有限。
总市值:约 2.71 万亿美元,24h +0.54%
$BTC :约 $81.2K,24h +0.72%,盘中剧烈震荡,短时下探后企稳,依托现货 ETF 持续流入托底;现货 ETF 小幅净流入。
$ETH :$2368 附近震荡,24h +1.03%,弹性略强于 BTC;
当前加密资产仍受到美债收益率、美元流动性、科技股风险偏好与地缘局势的共同影响。
资金流向高弹性Meme资产,更多体现的是局部风险偏好变化,并不必然代表整个市场的风险承受能力全面恢复。
心学推演 :
当宏观不确定性仍然较高时,价格反弹与趋势反转是两回事。
比起追逐短线涨幅,更需要观察资金是否持续流入、市场广度是否改善,以及BTC与ETH能否形成更稳固的趋势结构。
🧘 币圈心学:
美联储决议落地,市场没有遭遇明显的政策意外;但这不意味着影响资产定价的核心矛盾已经消失。
当前全球资本市场,至少存在三组值得持续观察的关系。
第一,货币政策与能源风险的博弈。
美联储维持利率不变,缓解了部分短期政策不确定性;但中东冲突风险推高能源价格,可能重新扰动通胀预期。如果油价持续高位运行,市场对宽松空间的判断仍可能发生变化。
第二,AI增长叙事与资本回报率的博弈。
AI产业仍具有长期增长潜力,但资本开支持续扩大,也在提高市场对现金流和盈利兑现的要求。未来的关键不只是AI能创造多少收入,而是收入增长能否转化为足够的利润与投资回报。
第三,地缘政治与全球风险资产的博弈。
中期选举、美国对伊政策与能源供应风险相互交织。油价不仅是大宗商品价格,也是通胀预期、货币政策与全球资本成本之间的重要传导变量。
📌 变量之间的传导链
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非每时每刻都线性运行。
短期内,美元、黄金、美债与加密资产可能出现背离;
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
594
Article
Voir la traduction
X平台新掌舵人到位 ,能否补上商业化这块短板?10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
X平台新掌舵人到位 ,能否补上商业化这块短板?
10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
79
Article
Voir la traduction
10月28日:油价回落、AI反弹与美债高位——全球资产定价进入关键窗口过去24小时,全球资本市场呈现出一组值得关注的信号:
-AI相关科技股反弹,
-国际油价回落,
-黄金小幅走强,
-但美债收益率仍处高位,
-美元保持偏强。
表面上看,风险资产有所修复;
但从资金成本与宏观定价逻辑来看,市场尚未真正摆脱谨慎。
美联储利率决议临近,市场对政策按兵不动的预期占据主导。
与此同时,中东局势的边际变化影响能源风险溢价,大型科技公司财报则将检验AI资本投入能否转化为实际盈利。
当前市场的核心矛盾是:AI增长预期能否抵消高资金成本,以及地缘风险会不会重新推升通胀压力。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 巴西大选后续:政治格局变化仍需观察
卢拉赢得大选,开启第四个总统任期。
败选的弗拉维奥·博尔索纳罗已离境赴美,美国国务院将为其发放签证。
从资本市场角度看,后续值得观察的不是单一政治人物的去向,而是巴西新一轮政治格局将如何影响财政政策、汇率、外资流向及新兴市场风险偏好。
② 美国中期选举进入冲刺阶段
川普在德州等地为共和党候选人造势,包括肯·帕克斯顿(Ken Paxton)等人。
随着提前投票推进,国会控制权之争逐渐升温。
早期投票活跃,民主党被看好在众议院夺回控制权,参议院仍然胶着。
众议院与参议院的选举前景,将影响市场对未来财政政策、税收安排、监管方向及政府融资的预期。
💹 资本映射:
市场处于美联储利率决议公布前的敏感窗口期,避险资金偏好流动性,推动美债收益率上升和美元指数微升。
地缘紧张局势缓和令原油溢价挤压。
📊 债市:
2年期美债:4.733%
10年期美债:4.997%
30年期美债:5.311%
日本10年期国债: 2.88%
短端对政策定价更敏感,长端被财政供给、通胀粘性压制;
一级市场新债发行前机构减仓对冲波动,收益率窄幅抬升,没有趋势性破位。
信用债整体平稳,高收益利差小幅走阔。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+1.18%
标普500:+0.60%
道琼斯:+0.03%
芯片与AI相关领涨,油价回落提振风险偏好。
波音因交付目标下调大跌约10%。
市场关注本周大型科技财报(Alphabet、微软等)及美联储会议。期货显示亚洲时段延续积极情绪。
🛢️ 原油:地缘溢价回落
WTI: $99.90 / 桶,-1.83%;
布伦特:$113.88 / 桶,-1.67%;
胡塞宣称袭击沙特拉斯坦努拉炼油厂的消息一度快速推升油价,但是沙特官方没有证实重大设施损毁,叠加中东外交缓和预期,风险溢价快速回吐,冲高回落。
🥇 贵金属:避险需求与利率压力
黄金:$4073.1 /盎司,+0.86%
白银:$54.40/盎司,+0.81%
油价回落,降低市场对能源驱动通胀的担忧,间接压低远期加息预期,利好无息黄金;
同时中东地缘风险提供底部托底;
但美元和美债收益率维持高位,限制金价大涨空间,震荡为主,多空博弈激烈。
💸 外汇:
美元指数:102.38,+0.35%
美元/日元:157.84 ,小幅回落
欧元/美元:1.132
离岸人民币:6.6718 跟随美元指数被动变化
💸 Web3 综述:
过去 24 小时,加密市场小幅回调后企稳反弹,与美股 AI/存储板块情绪共振,但追高意愿偏弱,属典型的"宏观决议前技术性整固"。
总市值:约 2.71 万亿美元,24h +0.92%
$BTC :约 $80.1K,围绕 8 万关口多空拉锯,盘中一度跌破整数关口,美股科技股反弹带动买盘回补;现货 ETF 小幅净流入
$ETH :$2,345 附近震荡,24h +1.38%,强于 BTC;
现货比特币ETF小幅净流入,也为市场提供一定支持。
后续仍需观察美联储政策信号、美元与美债收益率变化、ETF资金流向,以及市场杠杆水平的变化。
对于BTC而言,8万美元附近的反复争夺,更多体现出市场在关键宏观事件前的多空分歧。
ETH短期跑赢BTC,则值得继续观察其相对强势能否延续。
加密资产并非孤立运行的市场。当全球资金成本上升、流动性偏好变化时,宏观压力往往会通过风险偏好与资金配置传导至币圈。
🧘 币圈心学:
地缘政治影响风险溢价,能源价格影响通胀预期,货币政策塑造资金价格,产业创新则改变资本对未来现金流的判断。
比孤立的涨跌更值得研究的,是变量之间的传导链:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI 估值与加密资产定价
当前市场的关键,不是简单判断风险偏好回升还是下降,而是观察几条力量能否形成一致方向:
地缘层面: 中东局势缓和能否持续,决定能源风险溢价是否继续回落。
货币层面: 美联储决议及后续政策指引,将影响市场对资金成本的判断。
产业层面: AI财报能否兑现增长预期,将检验科技资产的估值基础。
资本层面: 美债收益率、美元与资金流向,将决定不同资产之间的相对吸引力。
加密层面: BTC与ETH能否延续反弹,需要观察宏观条件、资金流向与市场自身结构能否相互配合。
多个变量同时变化时,市场可能出现短期背离,也可能引发跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何流动,比预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月28日:油价回落、AI反弹与美债高位——全球资产定价进入关键窗口
过去24小时,全球资本市场呈现出一组值得关注的信号:
-AI相关科技股反弹,
-国际油价回落,
-黄金小幅走强,
-但美债收益率仍处高位,
-美元保持偏强。
表面上看,风险资产有所修复;
但从资金成本与宏观定价逻辑来看,市场尚未真正摆脱谨慎。
美联储利率决议临近,市场对政策按兵不动的预期占据主导。
与此同时,中东局势的边际变化影响能源风险溢价,大型科技公司财报则将检验AI资本投入能否转化为实际盈利。
当前市场的核心矛盾是:AI增长预期能否抵消高资金成本,以及地缘风险会不会重新推升通胀压力。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 巴西大选后续:政治格局变化仍需观察
卢拉赢得大选,开启第四个总统任期。
败选的弗拉维奥·博尔索纳罗已离境赴美,美国国务院将为其发放签证。
从资本市场角度看,后续值得观察的不是单一政治人物的去向,而是巴西新一轮政治格局将如何影响财政政策、汇率、外资流向及新兴市场风险偏好。
② 美国中期选举进入冲刺阶段
川普在德州等地为共和党候选人造势,包括肯·帕克斯顿(Ken Paxton)等人。
随着提前投票推进,国会控制权之争逐渐升温。
早期投票活跃,民主党被看好在众议院夺回控制权,参议院仍然胶着。
众议院与参议院的选举前景,将影响市场对未来财政政策、税收安排、监管方向及政府融资的预期。
💹 资本映射:
市场处于美联储利率决议公布前的敏感窗口期,避险资金偏好流动性,推动美债收益率上升和美元指数微升。
地缘紧张局势缓和令原油溢价挤压。
📊 债市:
2年期美债:4.733%
10年期美债:4.997%
30年期美债:5.311%
日本10年期国债: 2.88%
短端对政策定价更敏感,长端被财政供给、通胀粘性压制;
一级市场新债发行前机构减仓对冲波动,收益率窄幅抬升,没有趋势性破位。
信用债整体平稳,高收益利差小幅走阔。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+1.18%
标普500:+0.60%
道琼斯:+0.03%
芯片与AI相关领涨,油价回落提振风险偏好。
波音因交付目标下调大跌约10%。
市场关注本周大型科技财报(Alphabet、微软等)及美联储会议。期货显示亚洲时段延续积极情绪。
🛢️ 原油:地缘溢价回落
WTI: $99.90 / 桶,-1.83%;
布伦特:$113.88 / 桶,-1.67%;
胡塞宣称袭击沙特拉斯坦努拉炼油厂的消息一度快速推升油价,但是沙特官方没有证实重大设施损毁,叠加中东外交缓和预期,风险溢价快速回吐,冲高回落。
🥇 贵金属:避险需求与利率压力
黄金:$4073.1 /盎司,+0.86%
白银:$54.40/盎司,+0.81%
油价回落,降低市场对能源驱动通胀的担忧,间接压低远期加息预期,利好无息黄金;
同时中东地缘风险提供底部托底;
但美元和美债收益率维持高位,限制金价大涨空间,震荡为主,多空博弈激烈。
💸 外汇:
美元指数:102.38,+0.35%
美元/日元:157.84 ,小幅回落
欧元/美元:1.132
离岸人民币:6.6718 跟随美元指数被动变化
💸 Web3 综述:
过去 24 小时,加密市场小幅回调后企稳反弹,与美股 AI/存储板块情绪共振,但追高意愿偏弱,属典型的"宏观决议前技术性整固"。
总市值:约 2.71 万亿美元,24h +0.92%
$BTC :约 $80.1K,围绕 8 万关口多空拉锯,盘中一度跌破整数关口,美股科技股反弹带动买盘回补;现货 ETF 小幅净流入
$ETH :$2,345 附近震荡,24h +1.38%,强于 BTC;
现货比特币ETF小幅净流入,也为市场提供一定支持。
后续仍需观察美联储政策信号、美元与美债收益率变化、ETF资金流向,以及市场杠杆水平的变化。
对于BTC而言,8万美元附近的反复争夺,更多体现出市场在关键宏观事件前的多空分歧。
ETH短期跑赢BTC,则值得继续观察其相对强势能否延续。
加密资产并非孤立运行的市场。当全球资金成本上升、流动性偏好变化时,宏观压力往往会通过风险偏好与资金配置传导至币圈。
🧘 币圈心学:
地缘政治影响风险溢价,能源价格影响通胀预期,货币政策塑造资金价格,产业创新则改变资本对未来现金流的判断。
比孤立的涨跌更值得研究的,是变量之间的传导链:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI 估值与加密资产定价
当前市场的关键,不是简单判断风险偏好回升还是下降,而是观察几条力量能否形成一致方向:
地缘层面: 中东局势缓和能否持续,决定能源风险溢价是否继续回落。
货币层面: 美联储决议及后续政策指引,将影响市场对资金成本的判断。
产业层面: AI财报能否兑现增长预期,将检验科技资产的估值基础。
资本层面: 美债收益率、美元与资金流向,将决定不同资产之间的相对吸引力。
加密层面: BTC与ETH能否延续反弹,需要观察宏观条件、资金流向与市场自身结构能否相互配合。
多个变量同时变化时,市场可能出现短期背离,也可能引发跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何流动,比预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
480
Voir la traduction
🚨BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
{future}(BNCUSDT)
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🚨BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
LaoYao_crypto
·
--
10月27日:巴西黑天鹅冲击新兴市场,AI资本化升温——全球资产静待超级央行周
过去24小时,全球资本市场呈现出两条并行的叙事线:
一边是AI产业资本化预期升温,科技股带动风险偏好修复;
另一边是巴西政治风险扰动新兴市场,股汇波动提醒投资者,全球资本并未真正摆脱不确定性。
本周,美联储、欧洲央行与日本央行将先后公布利率决议,美股科技巨头也进入密集财报期。
货币政策、AI盈利兑现与地缘政治风险交织,市场正处于风险偏好边际修复、资金配置保持谨慎、关键资产等待重新定价的阶段。
中东局势的缓和预期推动油价从高位回落,短期通胀压力有所减轻;
Anthropic上市计划相关消息则强化了市场对AI产业商业化与资本化的关注。
与此同时,巴西政治与财政前景引发的市场担忧,成为新兴市场风险的重要观察窗口。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:巴西风险与美国中期选举
① 巴西:卢拉意外赢得第四任期,雷亚尔暴跌
卢拉击败博索纳罗之子弗拉维奥,赢得第四个总统任期。市场担忧财政扩张,巴西股汇双杀,部分个股跌幅惨重。
巴西选举结果及后续政治争议引发市场对财政扩张、政策连续性与经济前景的担忧。
当投资者开始重新评估一国的财政风险时,冲击往往首先体现在汇率、国债收益率与股票估值上。
② 美国中期选举进入最后冲刺
随着11月3日投票日临近,美国国会控制权之争进入关键阶段。
川普围绕选举舞弊线索、司法争议及竞选造势的相关动作,进一步凸显美国国内政治的不确定性。
-川普悬赏100万美元征集选举舞弊线索;
-司法部第三次起诉詹姆斯·科米;
-川普支持率小幅回升至约32%,
中期选举的金融意义,在于它可能影响未来财政政策、贸易政策、监管方向与地缘战略。
政治变量未必立即改变市场趋势,却可能改变资本对政策风险的定价方式。
💹 资本映射:AI修复与风险偏好之间的拉锯
美股科技领涨,亚洲早盘(尤其日本)跟随反弹。原油自高位回落,黄金守稳,美债收益率高位震荡。
巴西风险没有向发达市场扩散,但整体交易意愿偏低,市场的核心关注点是本周的美联储决议(预计按兵不动)和科技巨头财报。
📊 债市:短端上行、长端回落,收益率曲线趋平
2年期美债:4.718%
10年期美债:4.995%
30年期美债:5.304%
日本10年期国债: 2.79%
短端收益率上行、长端小幅回落,反映市场对短期政策利率与长期增长、通胀及风险溢价的判断并不完全一致。
长端利率决定长期估值的折现压力,短端利率则更直接反映市场对央行政策路径的判断。
两者如何变化,将影响科技股估值、融资成本以及加密资产的风险偏好。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+0.82%
标普500:+0.70%
道琼斯:+0.28%
科技股表现相对突出,Anthropic上市计划相关消息成为市场关注的催化因素。
这不仅意味着融资渠道可能拓宽,也意味着市场将更加关注收入增长、算力投入、商业模式与盈利能力之间的关系。
随着科技巨头陆续披露财报,市场关注点将从AI投资叙事进一步转向商业化进度、资本开支回报与现金流表现。
🛢️ 原油:地缘溢价回落
WTI: $101.76 / 桶,-1.46%;
布伦特:$115.81 / 桶,-0.78%;
中东外交磋商与地区局势缓和预期,推动油价回落,市场开始下调部分地缘风险溢价。
🥇 贵金属:避险需求与利率压力
黄金:$4017.14/盎司,+0.53%
白银:$53.98/盎司,+0.17%
油价回落有助于缓和短期通胀担忧,而巴西政治风险及全球政策不确定性,则可能为贵金属提供一定支撑。
高利率环境会提高持有无息资产的机会成本,限制黄金持续上涨的空间。
黄金走强与美元走强并非绝对矛盾。
不同阶段,避险需求、利率预期与资金流向可能共同影响两者走势。
💸 外汇:巴西雷亚尔暴跌
美元指数:101.98,+0.17%
USD/BRL :+8.64%,雷亚尔暴跌
美元/日元:157.45 +0.37%,日元继续偏弱
欧元/美元:1.1174
英镑/美元:1.3371
离岸人民币:6.6681
巴西风险凸显了新兴市场货币对政治与财政预期的敏感性。
若市场担忧财政纪律弱化或政策不确定性上升,资本可能要求更高的风险补偿,汇率也会承受压力。
日元则继续受到美日利差与日本货币政策预期的影响。本周日本央行决议,将为市场判断日元后续走势提供新的信息。
对于美元而言,短期既受到利率预期支撑,也受到全球风险偏好变化影响。
美元、日元与新兴市场货币之间的分化,反映的是不同经济体在利率、增长与风险溢价上的差异。
🏛️ 重点事件
① Anthropic提交IPO,AI故事进入资本市场检验
Anthropic提交IPO文件,拟在纳斯达克上市,代码"ANT",发行股数与价格区间尚未确定。消息带动亚洲科技股预期上行,相关融资也趋于活跃
公司上半年营收162.86亿美元,同比增长约13倍,两年累计增长约100倍;
净亏损807.48亿美元,主要源于可转换票据等金融工具的公允价值变动;
同时面临巨大的算力成本与经营风险。
这事件的意义,在于AI产业正逐步进入新的阶段:
从技术突破,到商业化竞争,再到资本市场对盈利质量与投资回报的检验。
AI企业的收入增长、算力成本、现金流与融资能力,将成为市场评估其长期价值的重要指标。
高速增长能够支撑估值,但只有商业模式与资本回报逐步兑现,才能让估值建立在更稳固的基础上。
② 香港代币化基金:传统金融与Web3融合推进
香港证监会于10月26日批准首批面向公众发售的代币化基金,在持牌虚拟资产交易平台开展全天候二级市场交易。
这是香港推动传统金融与Web3融合的又一里程碑。
代币化的价值,不仅在于将传统资产映射到链上,还在于探索更灵活的交易机制、资产登记与结算流程。
💸 Web3 综述:
过去24小时加密市场窄幅震荡,以存量博弈为主,与美股AI板块联动有限。巴西大选的冲击主要体现在巴西本地BTC买盘上。全市场资金锁仓等待美联储决议,AI概念山寨局部活跃,多数老山寨疲软。
总市值:约2.79万亿美元,基本持平
$BTC :约$79.9K,80K关口多空博弈,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;
比特币在关键价位附近反复争夺,反映市场尚未形成明确的方向性共识。美联储决议公布前,部分资金可能选择降低风险敞口,等待新的宏观信息。
AI概念代币的局部活跃与多数老牌山寨币表现疲软,也说明当前市场并非普遍性风险偏好回升,而更像是资金在有限流动性中进行结构性选择。
对加密市场而言,本周值得重点观察三项变量:
美联储政策信号: 是否改变市场对未来利率路径的判断。
美股科技财报: AI资本开支与商业回报能否支撑科技股估值。
美元与美债收益率: 全球资金成本是否继续压制高波动资产。
① BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🧘 币圈心学:
地缘政治影响风险溢价,货币政策决定资金价格,产业创新则影响资本对未来现金流的预期。
当前市场呈现出三条值得持续跟踪的主线:
地缘与政治: 巴西风险提醒市场,政治与财政预期能够迅速转化为金融市场波动。
AI与资本: Anthropic上市计划及科技财报,将推动市场从增长叙事转向盈利质量与资本回报的检验。
货币与流动性: 美联储、欧洲央行与日本央行的政策信号,将影响美元、美债收益率以及全球风险资产的估值基础。
香港代币化基金与BNB生态公司的发展,则进一步展示了传统资本市场与加密原生资产之间的连接正在深化。
LaoYao以为,币圈投资真正值得研究的,不是孤立的价格涨跌,而是变量之间的传导关系:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,市场可能出现短期背离,也可能发生跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
257
Article
Voir la traduction
10月27日:巴西黑天鹅冲击新兴市场,AI资本化升温——全球资产静待超级央行周过去24小时,全球资本市场呈现出两条并行的叙事线:
一边是AI产业资本化预期升温,科技股带动风险偏好修复;
另一边是巴西政治风险扰动新兴市场,股汇波动提醒投资者,全球资本并未真正摆脱不确定性。
本周,美联储、欧洲央行与日本央行将先后公布利率决议,美股科技巨头也进入密集财报期。
货币政策、AI盈利兑现与地缘政治风险交织,市场正处于风险偏好边际修复、资金配置保持谨慎、关键资产等待重新定价的阶段。
中东局势的缓和预期推动油价从高位回落,短期通胀压力有所减轻;
Anthropic上市计划相关消息则强化了市场对AI产业商业化与资本化的关注。
与此同时,巴西政治与财政前景引发的市场担忧,成为新兴市场风险的重要观察窗口。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:巴西风险与美国中期选举
① 巴西:卢拉意外赢得第四任期,雷亚尔暴跌
卢拉击败博索纳罗之子弗拉维奥,赢得第四个总统任期。市场担忧财政扩张,巴西股汇双杀,部分个股跌幅惨重。
巴西选举结果及后续政治争议引发市场对财政扩张、政策连续性与经济前景的担忧。
当投资者开始重新评估一国的财政风险时,冲击往往首先体现在汇率、国债收益率与股票估值上。
② 美国中期选举进入最后冲刺
随着11月3日投票日临近,美国国会控制权之争进入关键阶段。
川普围绕选举舞弊线索、司法争议及竞选造势的相关动作,进一步凸显美国国内政治的不确定性。
-川普悬赏100万美元征集选举舞弊线索;
-司法部第三次起诉詹姆斯·科米;
-川普支持率小幅回升至约32%,
中期选举的金融意义,在于它可能影响未来财政政策、贸易政策、监管方向与地缘战略。
政治变量未必立即改变市场趋势,却可能改变资本对政策风险的定价方式。
💹 资本映射:AI修复与风险偏好之间的拉锯
美股科技领涨,亚洲早盘(尤其日本)跟随反弹。原油自高位回落,黄金守稳,美债收益率高位震荡。
巴西风险没有向发达市场扩散,但整体交易意愿偏低,市场的核心关注点是本周的美联储决议(预计按兵不动)和科技巨头财报。
📊 债市:短端上行、长端回落,收益率曲线趋平
2年期美债:4.718%
10年期美债:4.995%
30年期美债:5.304%
日本10年期国债: 2.79%
短端收益率上行、长端小幅回落,反映市场对短期政策利率与长期增长、通胀及风险溢价的判断并不完全一致。
长端利率决定长期估值的折现压力,短端利率则更直接反映市场对央行政策路径的判断。
两者如何变化,将影响科技股估值、融资成本以及加密资产的风险偏好。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+0.82%
标普500:+0.70%
道琼斯:+0.28%
科技股表现相对突出,Anthropic上市计划相关消息成为市场关注的催化因素。
这不仅意味着融资渠道可能拓宽,也意味着市场将更加关注收入增长、算力投入、商业模式与盈利能力之间的关系。
随着科技巨头陆续披露财报,市场关注点将从AI投资叙事进一步转向商业化进度、资本开支回报与现金流表现。
🛢️ 原油:地缘溢价回落
WTI: $101.76 / 桶,-1.46%;
布伦特:$115.81 / 桶,-0.78%;
中东外交磋商与地区局势缓和预期,推动油价回落,市场开始下调部分地缘风险溢价。
🥇 贵金属:避险需求与利率压力
黄金:$4017.14/盎司,+0.53%
白银:$53.98/盎司,+0.17%
油价回落有助于缓和短期通胀担忧,而巴西政治风险及全球政策不确定性,则可能为贵金属提供一定支撑。
高利率环境会提高持有无息资产的机会成本,限制黄金持续上涨的空间。
黄金走强与美元走强并非绝对矛盾。
不同阶段,避险需求、利率预期与资金流向可能共同影响两者走势。
💸 外汇:巴西雷亚尔暴跌
美元指数:101.98,+0.17%
USD/BRL :+8.64%,雷亚尔暴跌
美元/日元:157.45 +0.37%,日元继续偏弱
欧元/美元:1.1174
英镑/美元:1.3371
离岸人民币:6.6681
巴西风险凸显了新兴市场货币对政治与财政预期的敏感性。
若市场担忧财政纪律弱化或政策不确定性上升,资本可能要求更高的风险补偿,汇率也会承受压力。
日元则继续受到美日利差与日本货币政策预期的影响。本周日本央行决议,将为市场判断日元后续走势提供新的信息。
对于美元而言,短期既受到利率预期支撑,也受到全球风险偏好变化影响。
美元、日元与新兴市场货币之间的分化,反映的是不同经济体在利率、增长与风险溢价上的差异。
🏛️ 重点事件
① Anthropic提交IPO,AI故事进入资本市场检验
Anthropic提交IPO文件,拟在纳斯达克上市,代码"ANT",发行股数与价格区间尚未确定。消息带动亚洲科技股预期上行,相关融资也趋于活跃
公司上半年营收162.86亿美元,同比增长约13倍,两年累计增长约100倍;
净亏损807.48亿美元,主要源于可转换票据等金融工具的公允价值变动;
同时面临巨大的算力成本与经营风险。
这事件的意义,在于AI产业正逐步进入新的阶段:
从技术突破,到商业化竞争,再到资本市场对盈利质量与投资回报的检验。
AI企业的收入增长、算力成本、现金流与融资能力,将成为市场评估其长期价值的重要指标。
高速增长能够支撑估值,但只有商业模式与资本回报逐步兑现,才能让估值建立在更稳固的基础上。
② 香港代币化基金:传统金融与Web3融合推进
香港证监会于10月26日批准首批面向公众发售的代币化基金,在持牌虚拟资产交易平台开展全天候二级市场交易。
这是香港推动传统金融与Web3融合的又一里程碑。
代币化的价值,不仅在于将传统资产映射到链上,还在于探索更灵活的交易机制、资产登记与结算流程。
💸 Web3 综述:
过去24小时加密市场窄幅震荡,以存量博弈为主,与美股AI板块联动有限。巴西大选的冲击主要体现在巴西本地BTC买盘上。全市场资金锁仓等待美联储决议,AI概念山寨局部活跃,多数老山寨疲软。
总市值:约2.79万亿美元,基本持平
$BTC :约$79.9K,80K关口多空博弈,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;
比特币在关键价位附近反复争夺,反映市场尚未形成明确的方向性共识。美联储决议公布前,部分资金可能选择降低风险敞口,等待新的宏观信息。
AI概念代币的局部活跃与多数老牌山寨币表现疲软,也说明当前市场并非普遍性风险偏好回升,而更像是资金在有限流动性中进行结构性选择。
对加密市场而言,本周值得重点观察三项变量:
美联储政策信号: 是否改变市场对未来利率路径的判断。
美股科技财报: AI资本开支与商业回报能否支撑科技股估值。
美元与美债收益率: 全球资金成本是否继续压制高波动资产。
① BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
{future}(BNCUSDT)
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🧘 币圈心学:
地缘政治影响风险溢价,货币政策决定资金价格,产业创新则影响资本对未来现金流的预期。
当前市场呈现出三条值得持续跟踪的主线:
地缘与政治: 巴西风险提醒市场,政治与财政预期能够迅速转化为金融市场波动。
AI与资本: Anthropic上市计划及科技财报,将推动市场从增长叙事转向盈利质量与资本回报的检验。
货币与流动性: 美联储、欧洲央行与日本央行的政策信号,将影响美元、美债收益率以及全球风险资产的估值基础。
香港代币化基金与BNB生态公司的发展,则进一步展示了传统资本市场与加密原生资产之间的连接正在深化。
LaoYao以为,币圈投资真正值得研究的,不是孤立的价格涨跌,而是变量之间的传导关系:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,市场可能出现短期背离,也可能发生跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月27日:巴西黑天鹅冲击新兴市场,AI资本化升温——全球资产静待超级央行周
过去24小时,全球资本市场呈现出两条并行的叙事线:
一边是AI产业资本化预期升温,科技股带动风险偏好修复;
另一边是巴西政治风险扰动新兴市场,股汇波动提醒投资者,全球资本并未真正摆脱不确定性。
本周,美联储、欧洲央行与日本央行将先后公布利率决议,美股科技巨头也进入密集财报期。
货币政策、AI盈利兑现与地缘政治风险交织,市场正处于风险偏好边际修复、资金配置保持谨慎、关键资产等待重新定价的阶段。
中东局势的缓和预期推动油价从高位回落,短期通胀压力有所减轻;
Anthropic上市计划相关消息则强化了市场对AI产业商业化与资本化的关注。
与此同时,巴西政治与财政前景引发的市场担忧,成为新兴市场风险的重要观察窗口。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:巴西风险与美国中期选举
① 巴西:卢拉意外赢得第四任期,雷亚尔暴跌
卢拉击败博索纳罗之子弗拉维奥,赢得第四个总统任期。市场担忧财政扩张,巴西股汇双杀,部分个股跌幅惨重。
巴西选举结果及后续政治争议引发市场对财政扩张、政策连续性与经济前景的担忧。
当投资者开始重新评估一国的财政风险时,冲击往往首先体现在汇率、国债收益率与股票估值上。
② 美国中期选举进入最后冲刺
随着11月3日投票日临近,美国国会控制权之争进入关键阶段。
川普围绕选举舞弊线索、司法争议及竞选造势的相关动作,进一步凸显美国国内政治的不确定性。
-川普悬赏100万美元征集选举舞弊线索;
-司法部第三次起诉詹姆斯·科米;
-川普支持率小幅回升至约32%,
中期选举的金融意义,在于它可能影响未来财政政策、贸易政策、监管方向与地缘战略。
政治变量未必立即改变市场趋势,却可能改变资本对政策风险的定价方式。
💹 资本映射:AI修复与风险偏好之间的拉锯
美股科技领涨,亚洲早盘(尤其日本)跟随反弹。原油自高位回落,黄金守稳,美债收益率高位震荡。
巴西风险没有向发达市场扩散,但整体交易意愿偏低,市场的核心关注点是本周的美联储决议(预计按兵不动)和科技巨头财报。
📊 债市:短端上行、长端回落,收益率曲线趋平
2年期美债:4.718%
10年期美债:4.995%
30年期美债:5.304%
日本10年期国债: 2.79%
短端收益率上行、长端小幅回落,反映市场对短期政策利率与长期增长、通胀及风险溢价的判断并不完全一致。
长端利率决定长期估值的折现压力,短端利率则更直接反映市场对央行政策路径的判断。
两者如何变化,将影响科技股估值、融资成本以及加密资产的风险偏好。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+0.82%
标普500:+0.70%
道琼斯:+0.28%
科技股表现相对突出,Anthropic上市计划相关消息成为市场关注的催化因素。
这不仅意味着融资渠道可能拓宽,也意味着市场将更加关注收入增长、算力投入、商业模式与盈利能力之间的关系。
随着科技巨头陆续披露财报,市场关注点将从AI投资叙事进一步转向商业化进度、资本开支回报与现金流表现。
🛢️ 原油:地缘溢价回落
WTI: $101.76 / 桶,-1.46%;
布伦特:$115.81 / 桶,-0.78%;
中东外交磋商与地区局势缓和预期,推动油价回落,市场开始下调部分地缘风险溢价。
🥇 贵金属:避险需求与利率压力
黄金:$4017.14/盎司,+0.53%
白银:$53.98/盎司,+0.17%
油价回落有助于缓和短期通胀担忧,而巴西政治风险及全球政策不确定性,则可能为贵金属提供一定支撑。
高利率环境会提高持有无息资产的机会成本,限制黄金持续上涨的空间。
黄金走强与美元走强并非绝对矛盾。
不同阶段,避险需求、利率预期与资金流向可能共同影响两者走势。
💸 外汇:巴西雷亚尔暴跌
美元指数:101.98,+0.17%
USD/BRL :+8.64%,雷亚尔暴跌
美元/日元:157.45 +0.37%,日元继续偏弱
欧元/美元:1.1174
英镑/美元:1.3371
离岸人民币:6.6681
巴西风险凸显了新兴市场货币对政治与财政预期的敏感性。
若市场担忧财政纪律弱化或政策不确定性上升,资本可能要求更高的风险补偿,汇率也会承受压力。
日元则继续受到美日利差与日本货币政策预期的影响。本周日本央行决议,将为市场判断日元后续走势提供新的信息。
对于美元而言,短期既受到利率预期支撑,也受到全球风险偏好变化影响。
美元、日元与新兴市场货币之间的分化,反映的是不同经济体在利率、增长与风险溢价上的差异。
🏛️ 重点事件
① Anthropic提交IPO,AI故事进入资本市场检验
Anthropic提交IPO文件,拟在纳斯达克上市,代码"ANT",发行股数与价格区间尚未确定。消息带动亚洲科技股预期上行,相关融资也趋于活跃
公司上半年营收162.86亿美元,同比增长约13倍,两年累计增长约100倍;
净亏损807.48亿美元,主要源于可转换票据等金融工具的公允价值变动;
同时面临巨大的算力成本与经营风险。
这事件的意义,在于AI产业正逐步进入新的阶段:
从技术突破,到商业化竞争,再到资本市场对盈利质量与投资回报的检验。
AI企业的收入增长、算力成本、现金流与融资能力,将成为市场评估其长期价值的重要指标。
高速增长能够支撑估值,但只有商业模式与资本回报逐步兑现,才能让估值建立在更稳固的基础上。
② 香港代币化基金:传统金融与Web3融合推进
香港证监会于10月26日批准首批面向公众发售的代币化基金,在持牌虚拟资产交易平台开展全天候二级市场交易。
这是香港推动传统金融与Web3融合的又一里程碑。
代币化的价值,不仅在于将传统资产映射到链上,还在于探索更灵活的交易机制、资产登记与结算流程。
💸 Web3 综述:
过去24小时加密市场窄幅震荡,以存量博弈为主,与美股AI板块联动有限。巴西大选的冲击主要体现在巴西本地BTC买盘上。全市场资金锁仓等待美联储决议,AI概念山寨局部活跃,多数老山寨疲软。
总市值:约2.79万亿美元,基本持平
$BTC :约$79.9K,80K关口多空博弈,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;
比特币在关键价位附近反复争夺,反映市场尚未形成明确的方向性共识。美联储决议公布前,部分资金可能选择降低风险敞口,等待新的宏观信息。
AI概念代币的局部活跃与多数老牌山寨币表现疲软,也说明当前市场并非普遍性风险偏好回升,而更像是资金在有限流动性中进行结构性选择。
对加密市场而言,本周值得重点观察三项变量:
美联储政策信号: 是否改变市场对未来利率路径的判断。
美股科技财报: AI资本开支与商业回报能否支撑科技股估值。
美元与美债收益率: 全球资金成本是否继续压制高波动资产。
① BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🧘 币圈心学:
地缘政治影响风险溢价,货币政策决定资金价格,产业创新则影响资本对未来现金流的预期。
当前市场呈现出三条值得持续跟踪的主线:
地缘与政治: 巴西风险提醒市场,政治与财政预期能够迅速转化为金融市场波动。
AI与资本: Anthropic上市计划及科技财报,将推动市场从增长叙事转向盈利质量与资本回报的检验。
货币与流动性: 美联储、欧洲央行与日本央行的政策信号,将影响美元、美债收益率以及全球风险资产的估值基础。
香港代币化基金与BNB生态公司的发展,则进一步展示了传统资本市场与加密原生资产之间的连接正在深化。
LaoYao以为,币圈投资真正值得研究的,不是孤立的价格涨跌,而是变量之间的传导关系:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,市场可能出现短期背离,也可能发生跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
一边是AI产业资本化预期升温,科技股带动风险偏好修复;
另一边是巴西政治风险扰动新兴市场,股汇波动提醒投资者,全球资本并未真正摆脱不确定性。
本周,美联储、欧洲央行与日本央行将先后公布利率决议,美股科技巨头也进入密集财报期。
货币政策、AI盈利兑现与地缘政治风险交织,市场正处于风险偏好边际修复、资金配置保持谨慎、关键资产等待重新定价的阶段。
中东局势的缓和预期推动油价从高位回落,短期通胀压力有所减轻;
Anthropic上市计划相关消息则强化了市场对AI产业商业化与资本化的关注。
与此同时,巴西政治与财政前景引发的市场担忧,成为新兴市场风险的重要观察窗口。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:巴西风险与美国中期选举
① 巴西:卢拉意外赢得第四任期,雷亚尔暴跌
卢拉击败博索纳罗之子弗拉维奥,赢得第四个总统任期。市场担忧财政扩张,巴西股汇双杀,部分个股跌幅惨重。
巴西选举结果及后续政治争议引发市场对财政扩张、政策连续性与经济前景的担忧。
当投资者开始重新评估一国的财政风险时,冲击往往首先体现在汇率、国债收益率与股票估值上。
② 美国中期选举进入最后冲刺
随着11月3日投票日临近,美国国会控制权之争进入关键阶段。
川普围绕选举舞弊线索、司法争议及竞选造势的相关动作,进一步凸显美国国内政治的不确定性。
-川普悬赏100万美元征集选举舞弊线索;
-司法部第三次起诉詹姆斯·科米;
-川普支持率小幅回升至约32%,
中期选举的金融意义,在于它可能影响未来财政政策、贸易政策、监管方向与地缘战略。
政治变量未必立即改变市场趋势,却可能改变资本对政策风险的定价方式。
💹 资本映射:AI修复与风险偏好之间的拉锯
美股科技领涨,亚洲早盘(尤其日本)跟随反弹。原油自高位回落,黄金守稳,美债收益率高位震荡。
巴西风险没有向发达市场扩散,但整体交易意愿偏低,市场的核心关注点是本周的美联储决议(预计按兵不动)和科技巨头财报。
📊 债市:短端上行、长端回落,收益率曲线趋平
2年期美债:4.718%
10年期美债:4.995%
30年期美债:5.304%
日本10年期国债: 2.79%
短端收益率上行、长端小幅回落,反映市场对短期政策利率与长期增长、通胀及风险溢价的判断并不完全一致。
长端利率决定长期估值的折现压力,短端利率则更直接反映市场对央行政策路径的判断。
两者如何变化,将影响科技股估值、融资成本以及加密资产的风险偏好。
📈 美股:AI资本化预期支撑科技板块
纳斯达克:+0.82%
标普500:+0.70%
道琼斯:+0.28%
科技股表现相对突出,Anthropic上市计划相关消息成为市场关注的催化因素。
这不仅意味着融资渠道可能拓宽,也意味着市场将更加关注收入增长、算力投入、商业模式与盈利能力之间的关系。
随着科技巨头陆续披露财报,市场关注点将从AI投资叙事进一步转向商业化进度、资本开支回报与现金流表现。
🛢️ 原油:地缘溢价回落
WTI: $101.76 / 桶,-1.46%;
布伦特:$115.81 / 桶,-0.78%;
中东外交磋商与地区局势缓和预期,推动油价回落,市场开始下调部分地缘风险溢价。
🥇 贵金属:避险需求与利率压力
黄金:$4017.14/盎司,+0.53%
白银:$53.98/盎司,+0.17%
油价回落有助于缓和短期通胀担忧,而巴西政治风险及全球政策不确定性,则可能为贵金属提供一定支撑。
高利率环境会提高持有无息资产的机会成本,限制黄金持续上涨的空间。
黄金走强与美元走强并非绝对矛盾。
不同阶段,避险需求、利率预期与资金流向可能共同影响两者走势。
💸 外汇:巴西雷亚尔暴跌
美元指数:101.98,+0.17%
USD/BRL :+8.64%,雷亚尔暴跌
美元/日元:157.45 +0.37%,日元继续偏弱
欧元/美元:1.1174
英镑/美元:1.3371
离岸人民币:6.6681
巴西风险凸显了新兴市场货币对政治与财政预期的敏感性。
若市场担忧财政纪律弱化或政策不确定性上升,资本可能要求更高的风险补偿,汇率也会承受压力。
日元则继续受到美日利差与日本货币政策预期的影响。本周日本央行决议,将为市场判断日元后续走势提供新的信息。
对于美元而言,短期既受到利率预期支撑,也受到全球风险偏好变化影响。
美元、日元与新兴市场货币之间的分化,反映的是不同经济体在利率、增长与风险溢价上的差异。
🏛️ 重点事件
① Anthropic提交IPO,AI故事进入资本市场检验
Anthropic提交IPO文件,拟在纳斯达克上市,代码"ANT",发行股数与价格区间尚未确定。消息带动亚洲科技股预期上行,相关融资也趋于活跃
公司上半年营收162.86亿美元,同比增长约13倍,两年累计增长约100倍;
净亏损807.48亿美元,主要源于可转换票据等金融工具的公允价值变动;
同时面临巨大的算力成本与经营风险。
这事件的意义,在于AI产业正逐步进入新的阶段:
从技术突破,到商业化竞争,再到资本市场对盈利质量与投资回报的检验。
AI企业的收入增长、算力成本、现金流与融资能力,将成为市场评估其长期价值的重要指标。
高速增长能够支撑估值,但只有商业模式与资本回报逐步兑现,才能让估值建立在更稳固的基础上。
② 香港代币化基金:传统金融与Web3融合推进
香港证监会于10月26日批准首批面向公众发售的代币化基金,在持牌虚拟资产交易平台开展全天候二级市场交易。
这是香港推动传统金融与Web3融合的又一里程碑。
代币化的价值,不仅在于将传统资产映射到链上,还在于探索更灵活的交易机制、资产登记与结算流程。
💸 Web3 综述:
过去24小时加密市场窄幅震荡,以存量博弈为主,与美股AI板块联动有限。巴西大选的冲击主要体现在巴西本地BTC买盘上。全市场资金锁仓等待美联储决议,AI概念山寨局部活跃,多数老山寨疲软。
总市值:约2.79万亿美元,基本持平
$BTC :约$79.9K,80K关口多空博弈,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;
比特币在关键价位附近反复争夺,反映市场尚未形成明确的方向性共识。美联储决议公布前,部分资金可能选择降低风险敞口,等待新的宏观信息。
AI概念代币的局部活跃与多数老牌山寨币表现疲软,也说明当前市场并非普遍性风险偏好回升,而更像是资金在有限流动性中进行结构性选择。
对加密市场而言,本周值得重点观察三项变量:
美联储政策信号: 是否改变市场对未来利率路径的判断。
美股科技财报: AI资本开支与商业回报能否支撑科技股估值。
美元与美债收益率: 全球资金成本是否继续压制高波动资产。
① BNB生态登陆美股 传统金融与Web3进一步融合
10月26日,纳斯达克上市公司BNB Standard Corporation(代码: $BNC
)在纽约举行开市敲钟仪式,币安创始人赵长鹏及相关团队出席。
该公司由原公司更名重组而来,定位为全球首家专注BNB生态的数字资产国库与资本管理公司,敲钟旨在庆祝品牌重塑与新管理层上任。
CZ在现场谈到资产代币化,称其核心意义是"将美国资本市场导出并连接至区块链"。
BNC的上市也显示出传统资本市场与加密原生资产的融合通道正在加速拓宽。
🧘 币圈心学:
地缘政治影响风险溢价,货币政策决定资金价格,产业创新则影响资本对未来现金流的预期。
当前市场呈现出三条值得持续跟踪的主线:
地缘与政治: 巴西风险提醒市场,政治与财政预期能够迅速转化为金融市场波动。
AI与资本: Anthropic上市计划及科技财报,将推动市场从增长叙事转向盈利质量与资本回报的检验。
货币与流动性: 美联储、欧洲央行与日本央行的政策信号,将影响美元、美债收益率以及全球风险资产的估值基础。
香港代币化基金与BNB生态公司的发展,则进一步展示了传统资本市场与加密原生资产之间的连接正在深化。
LaoYao以为,币圈投资真正值得研究的,不是孤立的价格涨跌,而是变量之间的传导关系:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,市场可能出现短期背离,也可能发生跨资产的连锁反应。
判断趋势,比追逐消息更重要;理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
1
488
Article
Voir la traduction
10月26日:中期选举、超级央行周与AI财报周——全球资本正在重新定价新的一周,全球资本市场迎来多重关键变量:
-美国中期选举进入倒计时,
-美联储等主要央行密集公布政策决议,
-美国经济与通胀数据即将出炉,
-科技巨头财报则将检验AI资本开支的回报能力。
与此同时,美伊博弈持续牵动能源市场,贸易政策与选举政治相互交织。
本周市场投资聚焦:利率、能源价格、AI投资回报与流动性之间的联动。
当资本成本维持高位,而AI基础设施投资持续扩大,市场将重新审视增长的质量、盈利的兑现速度,以及风险资产所能承受的估值水平。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东:军事威慑与谈判空间并存
川普称,伊朗问题正接近关键决策时刻,协议与进一步施压的选项仍然存在。
有关美国可能在中期选举后重新采取有限军事行动的表态,也使市场难以排除地缘风险再次升级的可能性。
与此同时,外交谈判并未完全关闭。
美伊博弈仍处于军事威慑与外交斡旋并行的阶段。
② 美国中期选举进入最后冲刺
随着11月3日中期选举临近,参众两院控制权之争进入关键阶段。
通胀、移民、关税、就业与政府治理等议题,将影响选民对执政表现的评价。
摇摆州不仅是两党竞选资源争夺的焦点,也可能影响市场对未来财政、贸易与产业政策的判断。
川普阵营持续强调关税政策对制造业回流的推动作用,奥迪宣布投资42亿美元在美国建厂,也被用于支持这一政策叙事。
📊 全球资产全景:本周三条定价主线
本周是全球主要央行政策决议密集的一周,同时叠加美国第三季度GDP、9月核心PCE通胀数据,以及中国重要政策会议与制造业PMI。
主线一:美联储政策
市场重点关注美联储是否维持当前利率区间,以及政策声明和主席沃什的表态。
在能源价格可能反弹、通胀仍有黏性的背景下,市场对12月政策路径的预期,可能比本次是否调整利率更重要。
主线二:美国增长与通胀
三季度GDP初值反映经济增长动能,9月核心PCE则是观察基础通胀的重要指标。
市场更关注增长、就业、通胀之间的组合变化。
主线三:AI巨头财报——资本开支能否转化为现金流?
Alphabet、微软与亚马逊等公司的业绩,将继续检验AI投资的商业化进程。
市场关注的已不只是算力需求是否旺盛,还包括数据中心投资、芯片采购、电力成本与融资需求,能否最终转化为可持续的收入增长和自由现金流。
这也是AI行情从增长预期走向回报验证的重要阶段。
📅 本周全球财经日历
10月26日|周一
🇨🇳 中国:二十届五中全会开幕,关注政策方向与中长期发展信号。
🇺🇸 美国:芝加哥联储全国活动指数、达拉斯联储制造业指数。
10月27日|周二
🇺🇸 美国:9月耐用品订单,观察企业投资与制造业需求。
10月28日|周三
🇺🇸 美联储FOMC利率决议及主席新闻发布会。
🇨🇦 加拿大央行、🇳🇿 新西兰联储政策决议。
🏢 Alphabet、微软等科技公司公布财报。
10月29日|周四
🇺🇸 美国:第三季度GDP初值、9月核心PCE等关键数据。
🇪🇺 欧洲央行利率决议。
🏢 亚马逊公布财报。
10月30日|周五
🇯🇵 日本央行利率决议。
🇨🇳 中国:10月官方制造业PMI。
🛢️ 雪佛龙、埃克森美孚等能源企业财报。
🏢 企业财报:AI投资进入回报检验期
10月28日|周三:Alphabet、微软
重点观察云业务增速、AI相关收入、数据中心投资计划与资本开支指引。
对Alphabet而言,关键在于AI能否强化搜索与广告业务,同时推动云业务增长;对微软而言,市场将关注Azure增长、AI产品商业化,以及持续扩大的基础设施投入能否带来相应回报。
10月29日|周四:亚马逊
重点关注AWS增长、AI云服务需求、资本开支计划与自由现金流表现。
如果云业务保持强劲增长,但资本开支同步大幅攀升,市场仍会追问:新增投入需要多长时间才能形成足够的现金回报?
10月30日|周五:雪佛龙、埃克森美孚
能源巨头的经营表现,将为判断全球能源需求、油价变化对利润的影响,以及地缘风险下的能源供需格局提供参考。
财报周的核心判断:
AI投资的规模决定增长想象空间,投资回报与融资成本决定估值能否持续。
💸 Web3 综述:
——比特币失守关键关口,市场等待宏观信号
过去24小时,加密市场在剧烈回调后进入震荡整理。临近美联储政策决议,风险偏好趋于谨慎,高杠杆多头面临清算压力。
总市值:约2.69万亿美元,小幅回落,风险偏好偏防御
$BTC :约$79.8K,跌破80K关口,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;现货ETF延续小幅净流出,机构观望为主,缺乏持续买盘
当前加密资产面临的压力,不仅来自市场自身的杠杆与流动性变化,也来自宏观金融条件的不确定性。
如果美联储释放偏鹰信号、长期利率维持高位,或者能源价格重新推升通胀预期,风险资产可能继续承压。
反之,如果通胀降温、资金成本预期回落,且现货资金重新形成持续流入,加密市场才更有条件建立稳固的反弹基础。
🧘 币圈心学:
本周的市场围绕同一个核心问题展开:
全球资本如何在风险、回报、流动性与资金成本之间重新分配?
第一,地缘政治决定风险溢价。
美伊博弈影响能源供应预期,能源价格变化又可能通过通胀预期传导至债券与股票市场。
第二,货币政策决定资金价格。
央行的政策路径不仅影响短期利率,也影响企业融资成本、估值折现率与投资者的风险偏好。
第三,AI财报检验增长质量。
资本开支不断扩大,并不意味着价值必然同步增长。只有当技术投入转化为可持续收入、利润与现金流,增长预期才能获得更坚实的支撑。
第四,加密市场是观察流动性与风险偏好的重要窗口,但并非宏观变化的简单映射。
杠杆结构、现货资金流、市场供需与行业自身因素,同样决定价格表现。
币圈投资,LaoYao以为,重点在于观察推演关键节点的传导链条:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,判断趋势比追逐消息更重要,理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月26日:中期选举、超级央行周与AI财报周——全球资本正在重新定价
新的一周,全球资本市场迎来多重关键变量:
-美国中期选举进入倒计时,
-美联储等主要央行密集公布政策决议,
-美国经济与通胀数据即将出炉,
-科技巨头财报则将检验AI资本开支的回报能力。
与此同时,美伊博弈持续牵动能源市场,贸易政策与选举政治相互交织。
本周市场投资聚焦:利率、能源价格、AI投资回报与流动性之间的联动。
当资本成本维持高位,而AI基础设施投资持续扩大,市场将重新审视增长的质量、盈利的兑现速度,以及风险资产所能承受的估值水平。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:
① 中东:军事威慑与谈判空间并存
川普称,伊朗问题正接近关键决策时刻,协议与进一步施压的选项仍然存在。
有关美国可能在中期选举后重新采取有限军事行动的表态,也使市场难以排除地缘风险再次升级的可能性。
与此同时,外交谈判并未完全关闭。
美伊博弈仍处于军事威慑与外交斡旋并行的阶段。
② 美国中期选举进入最后冲刺
随着11月3日中期选举临近,参众两院控制权之争进入关键阶段。
通胀、移民、关税、就业与政府治理等议题,将影响选民对执政表现的评价。
摇摆州不仅是两党竞选资源争夺的焦点,也可能影响市场对未来财政、贸易与产业政策的判断。
川普阵营持续强调关税政策对制造业回流的推动作用,奥迪宣布投资42亿美元在美国建厂,也被用于支持这一政策叙事。
📊 全球资产全景:本周三条定价主线
本周是全球主要央行政策决议密集的一周,同时叠加美国第三季度GDP、9月核心PCE通胀数据,以及中国重要政策会议与制造业PMI。
主线一:美联储政策
市场重点关注美联储是否维持当前利率区间,以及政策声明和主席沃什的表态。
在能源价格可能反弹、通胀仍有黏性的背景下,市场对12月政策路径的预期,可能比本次是否调整利率更重要。
主线二:美国增长与通胀
三季度GDP初值反映经济增长动能,9月核心PCE则是观察基础通胀的重要指标。
市场更关注增长、就业、通胀之间的组合变化。
主线三:AI巨头财报——资本开支能否转化为现金流?
Alphabet、微软与亚马逊等公司的业绩,将继续检验AI投资的商业化进程。
市场关注的已不只是算力需求是否旺盛,还包括数据中心投资、芯片采购、电力成本与融资需求,能否最终转化为可持续的收入增长和自由现金流。
这也是AI行情从增长预期走向回报验证的重要阶段。
📅 本周全球财经日历
10月26日|周一
🇨🇳 中国:二十届五中全会开幕,关注政策方向与中长期发展信号。
🇺🇸 美国:芝加哥联储全国活动指数、达拉斯联储制造业指数。
10月27日|周二
🇺🇸 美国:9月耐用品订单,观察企业投资与制造业需求。
10月28日|周三
🇺🇸 美联储FOMC利率决议及主席新闻发布会。
🇨🇦 加拿大央行、🇳🇿 新西兰联储政策决议。
🏢 Alphabet、微软等科技公司公布财报。
10月29日|周四
🇺🇸 美国:第三季度GDP初值、9月核心PCE等关键数据。
🇪🇺 欧洲央行利率决议。
🏢 亚马逊公布财报。
10月30日|周五
🇯🇵 日本央行利率决议。
🇨🇳 中国:10月官方制造业PMI。
🛢️ 雪佛龙、埃克森美孚等能源企业财报。
🏢 企业财报:AI投资进入回报检验期
10月28日|周三:Alphabet、微软
重点观察云业务增速、AI相关收入、数据中心投资计划与资本开支指引。
对Alphabet而言,关键在于AI能否强化搜索与广告业务,同时推动云业务增长;对微软而言,市场将关注Azure增长、AI产品商业化,以及持续扩大的基础设施投入能否带来相应回报。
10月29日|周四:亚马逊
重点关注AWS增长、AI云服务需求、资本开支计划与自由现金流表现。
如果云业务保持强劲增长,但资本开支同步大幅攀升,市场仍会追问:新增投入需要多长时间才能形成足够的现金回报?
10月30日|周五:雪佛龙、埃克森美孚
能源巨头的经营表现,将为判断全球能源需求、油价变化对利润的影响,以及地缘风险下的能源供需格局提供参考。
财报周的核心判断:
AI投资的规模决定增长想象空间,投资回报与融资成本决定估值能否持续。
💸 Web3 综述:
——比特币失守关键关口,市场等待宏观信号
过去24小时,加密市场在剧烈回调后进入震荡整理。临近美联储政策决议,风险偏好趋于谨慎,高杠杆多头面临清算压力。
总市值:约2.69万亿美元,小幅回落,风险偏好偏防御
$BTC :约$79.8K,跌破80K关口,成交清淡
$ETH :2300美元附近震荡,表现弱于BTC;现货ETF延续小幅净流出,机构观望为主,缺乏持续买盘
当前加密资产面临的压力,不仅来自市场自身的杠杆与流动性变化,也来自宏观金融条件的不确定性。
如果美联储释放偏鹰信号、长期利率维持高位,或者能源价格重新推升通胀预期,风险资产可能继续承压。
反之,如果通胀降温、资金成本预期回落,且现货资金重新形成持续流入,加密市场才更有条件建立稳固的反弹基础。
🧘 币圈心学:
本周的市场围绕同一个核心问题展开:
全球资本如何在风险、回报、流动性与资金成本之间重新分配?
第一,地缘政治决定风险溢价。
美伊博弈影响能源供应预期,能源价格变化又可能通过通胀预期传导至债券与股票市场。
第二,货币政策决定资金价格。
央行的政策路径不仅影响短期利率,也影响企业融资成本、估值折现率与投资者的风险偏好。
第三,AI财报检验增长质量。
资本开支不断扩大,并不意味着价值必然同步增长。只有当技术投入转化为可持续收入、利润与现金流,增长预期才能获得更坚实的支撑。
第四,加密市场是观察流动性与风险偏好的重要窗口,但并非宏观变化的简单映射。
杠杆结构、现货资金流、市场供需与行业自身因素,同样决定价格表现。
币圈投资,LaoYao以为,重点在于观察推演关键节点的传导链条:
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价。
当多个变量同时变化时,判断趋势比追逐消息更重要,理解资金为何移动,比单纯预测价格更有价值。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
472
Article
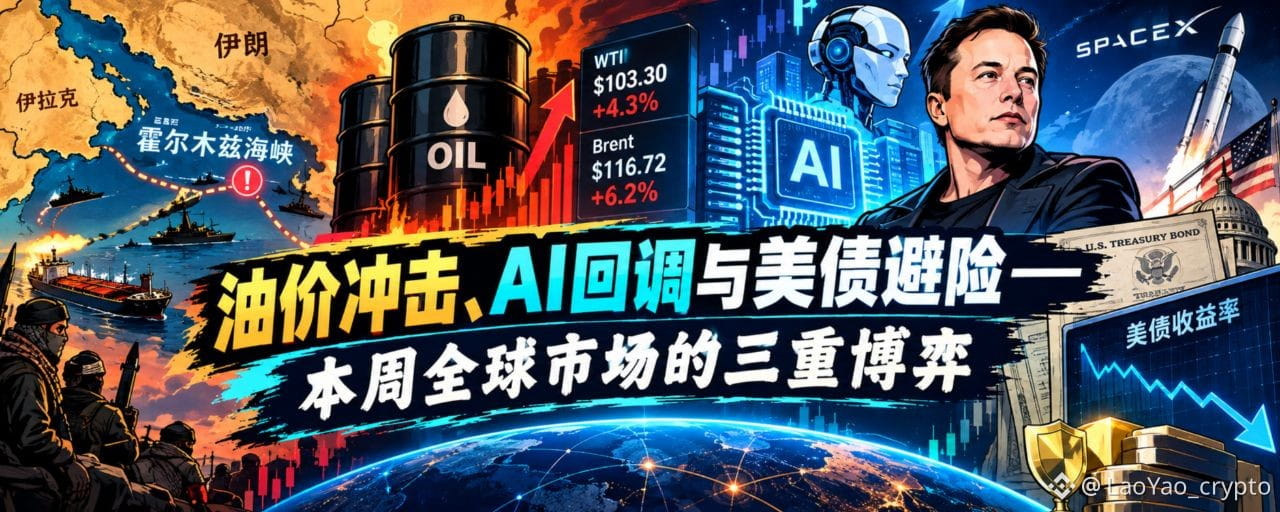
25 octobre : choc pétrolier, repli de l’IA et quête de valeurs refuges dans les bons du Trésor américain — les trois forces qui s’affrontent sur les marchés mondiaux cette semaineAu cours de la semaine écoulée, les marchés financiers mondiaux se sont articulés autour de trois grands thèmes : l’escalade des risques géopolitiques au Moyen-Orient, le repli des valeurs technologiques liées à l’IA après leurs sommets et les craintes d’une reprise de l’inflation avant la réunion de la Réserve fédérale sur les taux.
La situation au Moyen-Orient a accru les risques pesant sur l’approvisionnement énergétique, entraînant une forte hausse des cours du pétrole ;
Les valeurs technologiques liées à l’IA ont été sous pression, tandis que les marchés de la région Asie-Pacifique ont également reculé ;
L’or et l’argent ont subi de fortes ventes, tandis que les rendements des bons du Trésor américain ont globalement reculé, signe que les investisseurs réévaluent l’équilibre entre craintes inflationnistes et demande de valeurs refuges.
À première vue, il s’agit d’un entrecroisement entre tensions géopolitiques, repli des valeurs technologiques et hausse des matières premières ;
En profondeur, les capitaux mondiaux réévaluent les liens entre l’offre d’énergie, les perspectives d’inflation, la politique monétaire et la valorisation des actifs.
25 octobre : choc pétrolier, repli de l’IA et quête de valeurs refuges dans les bons du Trésor américain — les trois forces qui s’affrontent sur les marchés mondiaux cette semaine
Au cours de la semaine écoulée, les marchés financiers mondiaux se sont articulés autour de trois grands thèmes : l’escalade des risques géopolitiques au Moyen-Orient, le repli des valeurs technologiques liées à l’IA après leurs sommets et les craintes d’une reprise de l’inflation avant la réunion de la Réserve fédérale sur les taux.
La situation au Moyen-Orient a accru les risques pesant sur l’approvisionnement énergétique, entraînant une forte hausse des cours du pétrole ;
Les valeurs technologiques liées à l’IA ont été sous pression, tandis que les marchés de la région Asie-Pacifique ont également reculé ;
L’or et l’argent ont subi de fortes ventes, tandis que les rendements des bons du Trésor américain ont globalement reculé, signe que les investisseurs réévaluent l’équilibre entre craintes inflationnistes et demande de valeurs refuges.
À première vue, il s’agit d’un entrecroisement entre tensions géopolitiques, repli des valeurs technologiques et hausse des matières premières ;
En profondeur, les capitaux mondiaux réévaluent les liens entre l’offre d’énergie, les perspectives d’inflation, la politique monétaire et la valorisation des actifs.
541
Voir la traduction
🚨 宏观压力升温,资金向比特币集中
过去24小时,受美股走弱、油价飙升及美债收益率逼近5%的宏观压力影响,加密市场避险情绪升温,整体呈现回调下探、多头遭遇强力清算的弱势震荡格局。
加密资产总市值:约 2.67万亿美元,跌幅约-1.1%;24小时成交 575 亿美元,环比下滑 14.7%,交易热情收敛;
$BTC :$ 80K-81K,24小时跌幅约-1.35%,ETF 资金小幅净流出,BTC 主导度 60.25%,小幅抬升,资金向比特币集中;
$ETH :$2377 美元附近,24小时跌幅约-1.19%,弱于 BTC。
从结构上看,比特币主导度抬升,说明在市场风险偏好收缩时,资金相对更集中于比特币;
以太坊表现略弱,ETH/BTC汇率小幅回落,山寨资产则更容易受到流动性收缩的冲击。
成交量下降,也说明市场参与者正在降低交易强度,等待新的宏观信号。
当前加密市场的关键矛盾,是地缘风险引发的通胀压力,与市场对未来流动性的期待之间的博弈。
如果油价持续高企、长端美债收益率继续上行,风险资产可能面临更大的估值压力;
反之,如果地缘风险缓和、能源价格回落,市场对货币政策的担忧也可能随之减轻。
短期来看,加密市场仍处于宏观驱动的防御性震荡阶段:
$BTC 相对有韧性,但整个市场尚缺乏明确的新增流动性催化。
LaoYao_crypto
·
--
24 octobre : les risques au Moyen-Orient font flamber les cours du pétrole et entraînent une nouvelle réévaluation des actifs mondiaux — les bons du Trésor américain, les actions et les cryptoactifs sous pression
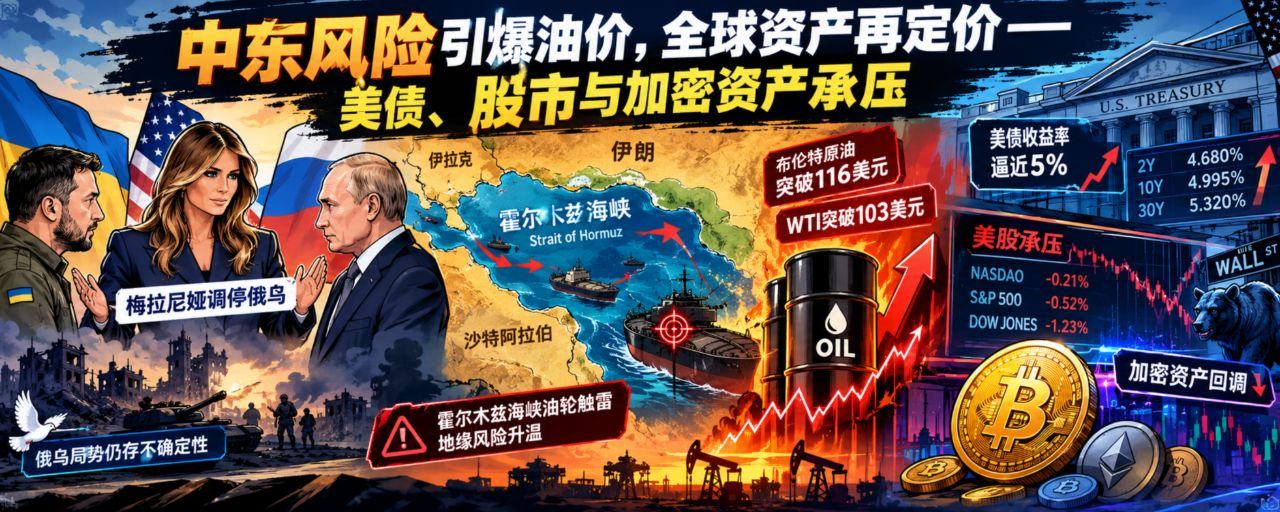
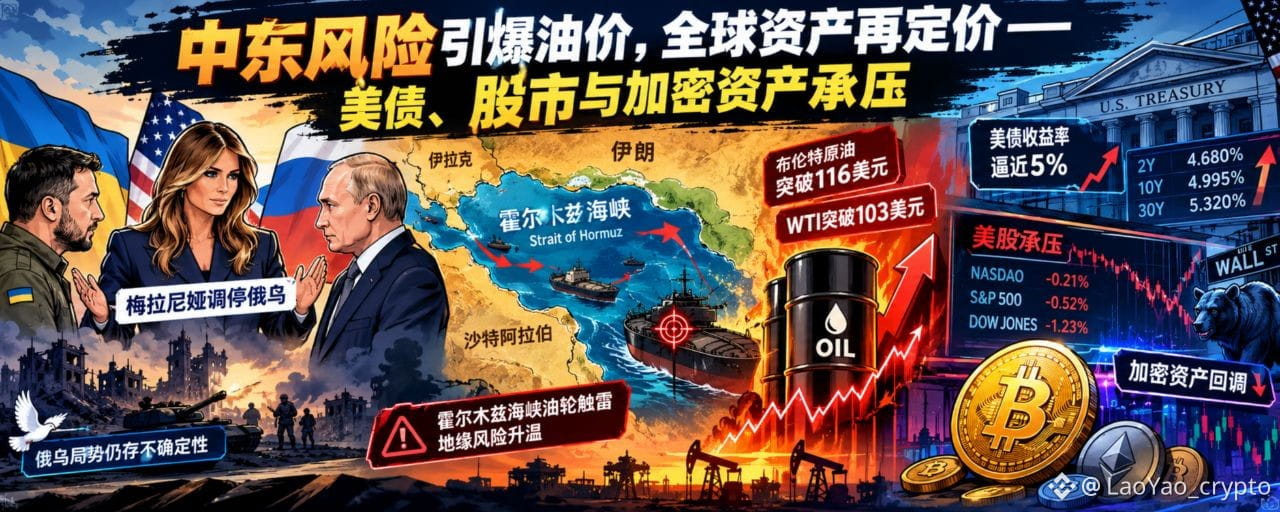
Au cours des dernières 24 heures, le risque d’escalade du conflit militaire au Moyen-Orient s’est de nouveau accru. Les informations selon lesquelles l’armée américaine pourrait mener une opération militaire contre l’Iran ce week-end, conjuguées à l’explosion d’une mine ayant touché un pétrolier dans le détroit d’Ormuz et aux attaques des rebelles houthis contre des installations saoudiennes, ont entraîné une forte hausse des cours internationaux du pétrole. Les marchés financiers mondiaux sont ainsi entrés dans une nouvelle phase de réévaluation des risques.
Le principal enjeu du marché ne réside plus dans le conflit géopolitique lui-même, mais dans les répercussions en chaîne de la hausse des prix de l’énergie sur l’inflation, les taux d’intérêt et le coût du capital.
🛢️ Énergie : le Brent a dépassé les 116 dollars et le WTI les 103 dollars, tandis que la prime de risque géopolitique augmente rapidement.
61
Article
24 octobre : les risques au Moyen-Orient font flamber les cours du pétrole et entraînent une nouvelle réévaluation des actifs mondiaux — les bons du Trésor américain, les actions et les cryptoactifs sous pressionAu cours des dernières 24 heures, le risque d’escalade du conflit militaire au Moyen-Orient s’est de nouveau accru. Les informations selon lesquelles l’armée américaine pourrait mener une opération militaire contre l’Iran ce week-end, conjuguées à l’explosion d’une mine ayant touché un pétrolier dans le détroit d’Ormuz et aux attaques des rebelles houthis contre des installations saoudiennes, ont entraîné une forte hausse des cours internationaux du pétrole. Les marchés financiers mondiaux sont ainsi entrés dans une nouvelle phase de réévaluation des risques.
Le principal enjeu du marché ne réside plus dans le conflit géopolitique lui-même, mais dans les répercussions en chaîne de la hausse des prix de l’énergie sur l’inflation, les taux d’intérêt et le coût du capital.
🛢️ Énergie : le Brent a dépassé les 116 dollars et le WTI les 103 dollars, tandis que la prime de risque géopolitique augmente rapidement.
24 octobre : les risques au Moyen-Orient font flamber les cours du pétrole et entraînent une nouvelle réévaluation des actifs mondiaux — les bons du Trésor américain, les actions et les cryptoactifs sous pression
Au cours des dernières 24 heures, le risque d’escalade du conflit militaire au Moyen-Orient s’est de nouveau accru. Les informations selon lesquelles l’armée américaine pourrait mener une opération militaire contre l’Iran ce week-end, conjuguées à l’explosion d’une mine ayant touché un pétrolier dans le détroit d’Ormuz et aux attaques des rebelles houthis contre des installations saoudiennes, ont entraîné une forte hausse des cours internationaux du pétrole. Les marchés financiers mondiaux sont ainsi entrés dans une nouvelle phase de réévaluation des risques.
Le principal enjeu du marché ne réside plus dans le conflit géopolitique lui-même, mais dans les répercussions en chaîne de la hausse des prix de l’énergie sur l’inflation, les taux d’intérêt et le coût du capital.
🛢️ Énergie : le Brent a dépassé les 116 dollars et le WTI les 103 dollars, tandis que la prime de risque géopolitique augmente rapidement.
Le principal enjeu du marché ne réside plus dans le conflit géopolitique lui-même, mais dans les répercussions en chaîne de la hausse des prix de l’énergie sur l’inflation, les taux d’intérêt et le coût du capital.
🛢️ Énergie : le Brent a dépassé les 116 dollars et le WTI les 103 dollars, tandis que la prime de risque géopolitique augmente rapidement.
1
420
Voir la traduction
🚨AI投资回报成为估值重估的焦点
纳斯达克:-2.60%
标普500:-1.21%
道琼斯:+0.02%
美股表现明显分化,纳斯达克跌幅居前,半导体、存储等高弹性科技板块承受较大压力。
Meta ( $METAB )与特斯拉( $SPCXB )相关财报及资本开支预期,再次引发市场对AI投资回报的讨论。
投资者关注的重点,正在从“企业是否愿意继续投入AI”,转向“巨额投入何时转化为收入、利润和自由现金流”。
AI产业的长期发展逻辑并未因此消失,但市场对其估值的容忍度可能正在下降。
当资本开支增长快于现金流兑现,市场就会重新计算未来利润的折现价值。
科技股调整未必意味着AI产业趋势逆转,却可能意味着AI产业链内部的估值分化进一步加剧。
#币圈心学
LaoYao_crypto
·
--
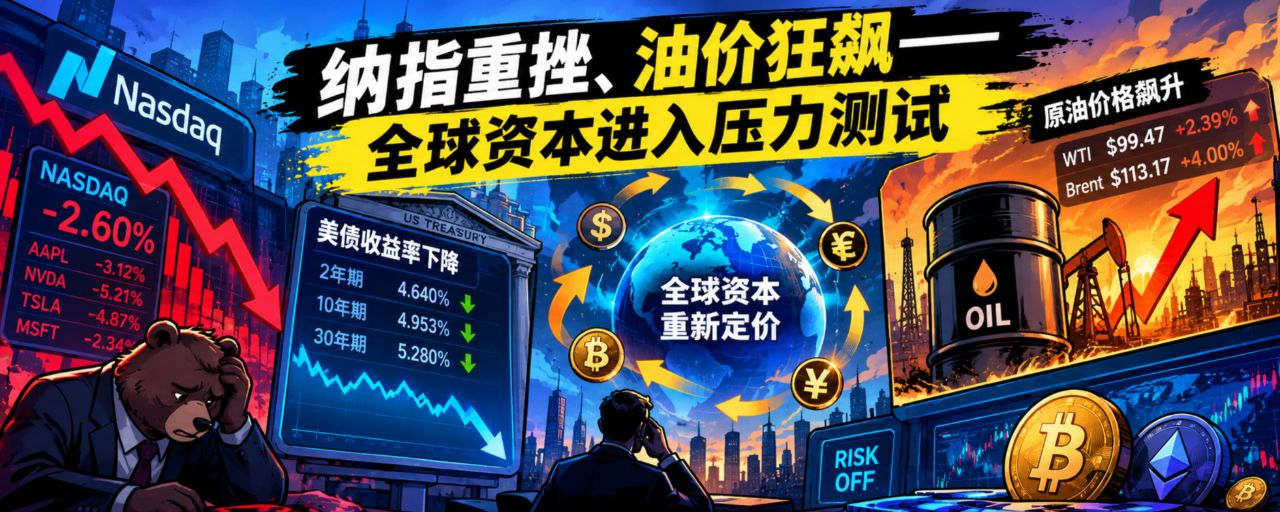
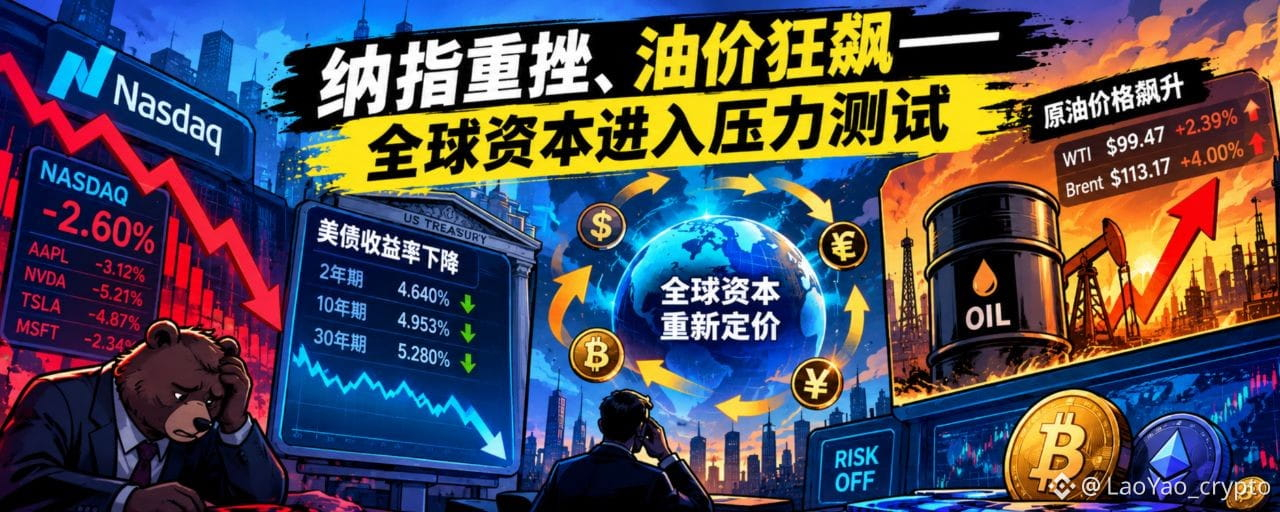
23 octobre : chute brutale du Nasdaq, flambée des cours du pétrole — les marchés mondiaux entrent dans une phase de test sous pression
Au cours des dernières 24 heures, les marchés financiers mondiaux ont affiché des évolutions nettement divergentes :
Les valeurs technologiques américaines ont fortement reculé, les rendements des bons du Trésor américain ont rapidement baissé, les cours internationaux du pétrole ont flambé à contre-courant, l’or et l’argent ont tous deux subi des pressions, et les actions japonaises ont poursuivi leur baisse.
Les marchés réagissent à deux dynamiques distinctes :
D’un côté, les dépenses d’investissement et le rendement des investissements dans l’IA des géants technologiques comme Meta et Tesla ravivent les inquiétudes sur les valorisations ;
de l’autre, l’escalade des tensions au Moyen-Orient fait grimper la prime de risque sur le pétrole brut.
L’incertitude entourant le rendement des investissements dans l’IA et le choc énergétique provoqué par les tensions géopolitiques sont en train de modifier conjointement la tarification du risque des actifs mondiaux.
99
Article
23 octobre : chute brutale du Nasdaq, flambée des cours du pétrole — les marchés mondiaux entrent dans une phase de test sous pressionAu cours des dernières 24 heures, les marchés financiers mondiaux ont affiché des évolutions nettement divergentes :
Les valeurs technologiques américaines ont fortement reculé, les rendements des bons du Trésor américain ont rapidement baissé, les cours internationaux du pétrole ont flambé à contre-courant, l’or et l’argent ont tous deux subi des pressions, et les actions japonaises ont poursuivi leur baisse.
Les marchés réagissent à deux dynamiques distinctes :
D’un côté, les dépenses d’investissement et le rendement des investissements dans l’IA des géants technologiques comme Meta et Tesla ravivent les inquiétudes sur les valorisations ;
de l’autre, l’escalade des tensions au Moyen-Orient fait grimper la prime de risque sur le pétrole brut.
L’incertitude entourant le rendement des investissements dans l’IA et le choc énergétique provoqué par les tensions géopolitiques sont en train de modifier conjointement la tarification du risque des actifs mondiaux.
23 octobre : chute brutale du Nasdaq, flambée des cours du pétrole — les marchés mondiaux entrent dans une phase de test sous pression
Au cours des dernières 24 heures, les marchés financiers mondiaux ont affiché des évolutions nettement divergentes :
Les valeurs technologiques américaines ont fortement reculé, les rendements des bons du Trésor américain ont rapidement baissé, les cours internationaux du pétrole ont flambé à contre-courant, l’or et l’argent ont tous deux subi des pressions, et les actions japonaises ont poursuivi leur baisse.
Les marchés réagissent à deux dynamiques distinctes :
D’un côté, les dépenses d’investissement et le rendement des investissements dans l’IA des géants technologiques comme Meta et Tesla ravivent les inquiétudes sur les valorisations ;
de l’autre, l’escalade des tensions au Moyen-Orient fait grimper la prime de risque sur le pétrole brut.
L’incertitude entourant le rendement des investissements dans l’IA et le choc énergétique provoqué par les tensions géopolitiques sont en train de modifier conjointement la tarification du risque des actifs mondiaux.
Les valeurs technologiques américaines ont fortement reculé, les rendements des bons du Trésor américain ont rapidement baissé, les cours internationaux du pétrole ont flambé à contre-courant, l’or et l’argent ont tous deux subi des pressions, et les actions japonaises ont poursuivi leur baisse.
Les marchés réagissent à deux dynamiques distinctes :
D’un côté, les dépenses d’investissement et le rendement des investissements dans l’IA des géants technologiques comme Meta et Tesla ravivent les inquiétudes sur les valorisations ;
de l’autre, l’escalade des tensions au Moyen-Orient fait grimper la prime de risque sur le pétrole brut.
L’incertitude entourant le rendement des investissements dans l’IA et le choc énergétique provoqué par les tensions géopolitiques sont en train de modifier conjointement la tarification du risque des actifs mondiaux.
1
1
777
🚦 Les marchés financiers mondiaux se stabilisent et repartent à la hausse
À Wall Street, le Dow Jones progresse tandis que le Nasdaq fait du surplace. Les secteurs de la consommation et de l’industrie soutiennent les marchés, tandis que les valeurs technologiques restent confrontées aux pressions sur leurs valorisations.
Les tensions au Moyen-Orient pèsent sur les anticipations d’approvisionnement en énergie, et le pétrole brut se maintient à un niveau élevé ;
les rendements des bons du Trésor américain restent élevés, et le coût du capital demeure un facteur important qui pèse sur la valorisation des actifs risqués.
Dans le même temps, les résultats de SpaceX ( $SPCX ) retiennent l’attention des marchés,
et les informations selon lesquelles Musk et le conseil d’administration de Tesla ( $TSLA ) auraient évoqué une éventuelle fusion suscitent également des discussions.
Une autre information, selon laquelle Musk aurait ordonné de limiter la vitesse du service Starlink à usage militaire utilisé par l’armée ukrainienne, remet une fois de plus sous les projecteurs l’influence des capitaux technologiques.
Aujourd’hui, ce ne sont pas seulement les fluctuations des cours du pétrole, des bons du Trésor américain et des cryptomonnaies qui méritent l’attention, mais aussi une question plus fondamentale :
à mesure que les géants de la technologie commencent à influer sur les rapports de force géopolitiques, le cadre traditionnel de valorisation des capitaux mondiaux est-il en train de changer ?
#币圈心学
LaoYao_crypto
·
--
21 octobre : les directives de Musk rebattent les cartes géopolitiques, tandis que le capital consacré à l’IA et la logique de valorisation des actifs mondiaux pourraient être redéfinis
Au cours des dernières 24 heures, les marchés financiers mondiaux se sont stabilisés et ont rebondi, mais les divergences entre les différentes classes d’actifs restent marquées.
Les marchés actions américains affichent une configuration où « le Dow Jones progresse tandis que le Nasdaq fait du surplace » ; les secteurs de la consommation et de l’industrie soutiennent le marché dans son ensemble, tandis que les valeurs technologiques restent confrontées à des pressions sur leurs valorisations.
La situation au Moyen-Orient pèse sur les anticipations d’approvisionnement énergétique, et le pétrole brut se maintient à un niveau élevé ;
Les rendements des bons du Trésor américain restent élevés, et le coût du capital demeure un facteur important qui pèse sur la valorisation des actifs risqués.
Parallèlement, les résultats de SpaceX ( $SPCX ) retiennent l’attention des marchés, tandis que la nouvelle selon laquelle Musk et le conseil d’administration de Tesla ( $TSLA ) auraient évoqué une éventuelle fusion suscite également des discussions.
263
Article
21 octobre : les directives de Musk rebattent les cartes géopolitiques, tandis que le capital consacré à l’IA et la logique de valorisation des actifs mondiaux pourraient être redéfinisAu cours des dernières 24 heures, les marchés financiers mondiaux se sont stabilisés et ont rebondi, mais les divergences entre les différentes classes d’actifs restent marquées.
Les marchés actions américains affichent une configuration où « le Dow Jones progresse tandis que le Nasdaq fait du surplace » ; les secteurs de la consommation et de l’industrie soutiennent le marché dans son ensemble, tandis que les valeurs technologiques restent confrontées à des pressions sur leurs valorisations.
La situation au Moyen-Orient pèse sur les anticipations d’approvisionnement énergétique, et le pétrole brut se maintient à un niveau élevé ;
Les rendements des bons du Trésor américain restent élevés, et le coût du capital demeure un facteur important qui pèse sur la valorisation des actifs risqués.
Parallèlement, les résultats de SpaceX ( $SPCX ) retiennent l’attention des marchés, tandis que la nouvelle selon laquelle Musk et le conseil d’administration de Tesla ( $TSLA ) auraient évoqué une éventuelle fusion suscite également des discussions.
21 octobre : les directives de Musk rebattent les cartes géopolitiques, tandis que le capital consacré à l’IA et la logique de valorisation des actifs mondiaux pourraient être redéfinis
Au cours des dernières 24 heures, les marchés financiers mondiaux se sont stabilisés et ont rebondi, mais les divergences entre les différentes classes d’actifs restent marquées.
Les marchés actions américains affichent une configuration où « le Dow Jones progresse tandis que le Nasdaq fait du surplace » ; les secteurs de la consommation et de l’industrie soutiennent le marché dans son ensemble, tandis que les valeurs technologiques restent confrontées à des pressions sur leurs valorisations.
La situation au Moyen-Orient pèse sur les anticipations d’approvisionnement énergétique, et le pétrole brut se maintient à un niveau élevé ;
Les rendements des bons du Trésor américain restent élevés, et le coût du capital demeure un facteur important qui pèse sur la valorisation des actifs risqués.
Parallèlement, les résultats de SpaceX ( $SPCX ) retiennent l’attention des marchés, tandis que la nouvelle selon laquelle Musk et le conseil d’administration de Tesla ( $TSLA ) auraient évoqué une éventuelle fusion suscite également des discussions.
Les marchés actions américains affichent une configuration où « le Dow Jones progresse tandis que le Nasdaq fait du surplace » ; les secteurs de la consommation et de l’industrie soutiennent le marché dans son ensemble, tandis que les valeurs technologiques restent confrontées à des pressions sur leurs valorisations.
La situation au Moyen-Orient pèse sur les anticipations d’approvisionnement énergétique, et le pétrole brut se maintient à un niveau élevé ;
Les rendements des bons du Trésor américain restent élevés, et le coût du capital demeure un facteur important qui pèse sur la valorisation des actifs risqués.
Parallèlement, les résultats de SpaceX ( $SPCX ) retiennent l’attention des marchés, tandis que la nouvelle selon laquelle Musk et le conseil d’administration de Tesla ( $TSLA ) auraient évoqué une éventuelle fusion suscite également des discussions.
1
374
Article
20 octobre : pétrole et rendements des obligations à long terme restent élevés, les actifs mondiaux entrent dans une phase de réévaluationAu cours des dernières 24 heures, les marchés financiers mondiaux ont affiché une divergence typique : les valeurs technologiques américaines ont rebondi après leur forte correction précédente, tandis que les inquiétudes concernant l’endettement lié à l’IA et les valorisations se sont temporairement apaisées ;
Mais les cours du pétrole brut et les rendements des bons du Trésor américain restent élevés, tandis que les perspectives d’inflation et l’orientation de la politique monétaire demeurent incertaines.
Le rebond des valeurs technologiques ne signifie pas que les pressions sur les capitaux se sont dissipées !
Lorsque les risques énergétiques font grimper les anticipations d’inflation et que les taux à long terme continuent de monter, la question centrale pour les marchés n’est plus seulement de savoir si les actifs peuvent rebondir, mais aussi si les rendements futurs justifient les valorisations actuelles et quel prix les investisseurs sont prêts à payer pour l’incertitude.
20 octobre : pétrole et rendements des obligations à long terme restent élevés, les actifs mondiaux entrent dans une phase de réévaluation
Au cours des dernières 24 heures, les marchés financiers mondiaux ont affiché une divergence typique : les valeurs technologiques américaines ont rebondi après leur forte correction précédente, tandis que les inquiétudes concernant l’endettement lié à l’IA et les valorisations se sont temporairement apaisées ;
Mais les cours du pétrole brut et les rendements des bons du Trésor américain restent élevés, tandis que les perspectives d’inflation et l’orientation de la politique monétaire demeurent incertaines.
Le rebond des valeurs technologiques ne signifie pas que les pressions sur les capitaux se sont dissipées !
Lorsque les risques énergétiques font grimper les anticipations d’inflation et que les taux à long terme continuent de monter, la question centrale pour les marchés n’est plus seulement de savoir si les actifs peuvent rebondir, mais aussi si les rendements futurs justifient les valorisations actuelles et quel prix les investisseurs sont prêts à payer pour l’incertitude.
802
Article
19 octobre : repli des valeurs technologiques, volatilité du pétrole, Fed en période de réserve — que recalculent les marchés mondiaux des capitaux ?Une nouvelle semaine commence, et les marchés mondiaux des capitaux sont confrontés à trois grands thèmes :
- Les rendements des investissements dans l’IA justifieront-ils les valorisations élevées ;
- Les risques énergétiques feront-ils grimper l’inflation ;
- Comment le coût élevé du capital va-t-il modifier la valorisation des actifs ?
La semaine dernière, les valeurs technologiques américaines ont nettement fléchi. Les tensions entre les besoins de financement des investissements liés à l’IA, les coûts de financement et les rendements futurs ont été au centre de l’attention des marchés.
Les tensions au Moyen-Orient et les rivalités énergétiques entre la Russie et l’Ukraine continuent d’influencer les anticipations d’offre de pétrole brut. La volatilité des cours du pétrole ajoute de nouvelles variables à l’inflation mondiale et à la politique monétaire.
Cette semaine, le PIB chinois du troisième trimestre et les données économiques de septembre permettront d’évaluer la résilience de la demande intérieure et de la croissance économique ;
19 octobre : repli des valeurs technologiques, volatilité du pétrole, Fed en période de réserve — que recalculent les marchés mondiaux des capitaux ?
Une nouvelle semaine commence, et les marchés mondiaux des capitaux sont confrontés à trois grands thèmes :
- Les rendements des investissements dans l’IA justifieront-ils les valorisations élevées ;
- Les risques énergétiques feront-ils grimper l’inflation ;
- Comment le coût élevé du capital va-t-il modifier la valorisation des actifs ?
La semaine dernière, les valeurs technologiques américaines ont nettement fléchi. Les tensions entre les besoins de financement des investissements liés à l’IA, les coûts de financement et les rendements futurs ont été au centre de l’attention des marchés.
Les tensions au Moyen-Orient et les rivalités énergétiques entre la Russie et l’Ukraine continuent d’influencer les anticipations d’offre de pétrole brut. La volatilité des cours du pétrole ajoute de nouvelles variables à l’inflation mondiale et à la politique monétaire.
Cette semaine, le PIB chinois du troisième trimestre et les données économiques de septembre permettront d’évaluer la résilience de la demande intérieure et de la croissance économique ;
315
Article
16 octobre : les risques énergétiques et le coût élevé du capital entraînent une réévaluation des actifs mondiauxAu cours des dernières 24 heures, les marchés mondiaux ont suivi trois grandes tendances : le regain des risques énergétiques, les rendements des bons du Trésor américain à long terme toujours élevés et la pression sur les valorisations des actifs risqués.
Les inquiétudes liées au crédit dans le secteur de l’IA se sont quelque peu apaisées et les principaux indices américains ont clôturé en hausse. Mais cette progression masque une nette divergence entre les secteurs : les valeurs des semi-conducteurs ont été vendues, les secteurs défensifs ont progressé et les investisseurs continuent de réévaluer le risque et le rendement.
Le marché des cryptomonnaies a suivi les actions américaines dans un mouvement de « forte chute, puis rebond en V ». Une reprise à court terme s’est dessinée, mais elle ne suffit pas à prouver que l’appétit pour le risque est pleinement revenu.
L’enjeu majeur aujourd’hui ne se limite pas aux fluctuations des marchés : les risques d’inflation énergétique et le coût du capital influencent conjointement les limites de valorisation des actifs mondiaux.
16 octobre : les risques énergétiques et le coût élevé du capital entraînent une réévaluation des actifs mondiaux
Au cours des dernières 24 heures, les marchés mondiaux ont suivi trois grandes tendances : le regain des risques énergétiques, les rendements des bons du Trésor américain à long terme toujours élevés et la pression sur les valorisations des actifs risqués.
Les inquiétudes liées au crédit dans le secteur de l’IA se sont quelque peu apaisées et les principaux indices américains ont clôturé en hausse. Mais cette progression masque une nette divergence entre les secteurs : les valeurs des semi-conducteurs ont été vendues, les secteurs défensifs ont progressé et les investisseurs continuent de réévaluer le risque et le rendement.
Le marché des cryptomonnaies a suivi les actions américaines dans un mouvement de « forte chute, puis rebond en V ». Une reprise à court terme s’est dessinée, mais elle ne suffit pas à prouver que l’appétit pour le risque est pleinement revenu.
L’enjeu majeur aujourd’hui ne se limite pas aux fluctuations des marchés : les risques d’inflation énergétique et le coût du capital influencent conjointement les limites de valorisation des actifs mondiaux.
355
Article
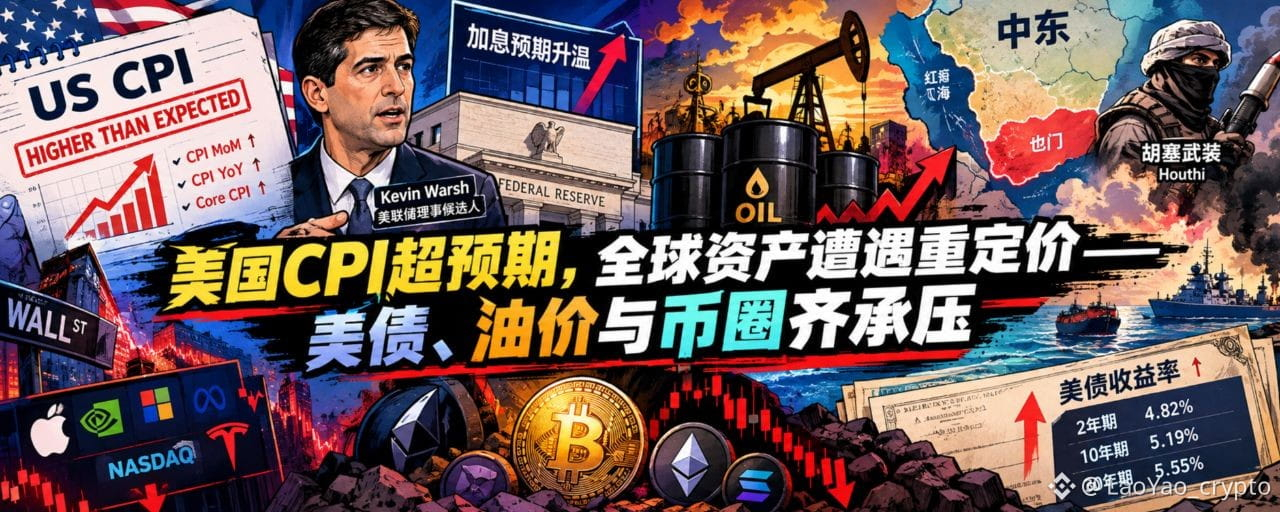
15 octobre : l’IPC américain dépasse les attentes, les actifs mondiaux subissent une revalorisation— les bons du Trésor américain, le pétrole et le monde crypto subissent tous des pressions
Au cours des dernières 24 heures, l’IPC américain de septembre a dépassé les attentes du marché (3,7 % sur un an, noyau +0,3 % sur un mois, au-dessus des prévisions), ravivant les inquiétudes sur l’inflation et les taux, et mettant sous pression les marchés de capitaux mondiaux.
Les actions technologiques américaines ont mené la baisse, les rendements des bons du Trésor américain sont restés élevés, et l’or, l’argent et les cryptoactifs ont reculé simultanément.
Parallèlement, le conflit au Moyen-Orient continue de faire monter les risques sur l’approvisionnement énergétique, rendant les perspectives d’inflation encore plus complexes.
Le FMI a publié sa dernière (Perspectives de l’économie mondiale), et la croissance mondiale ainsi que les changements structurels des principales économies sont de nouveau au centre de l’attention du marché.
15 octobre : l’IPC américain dépasse les attentes, les actifs mondiaux subissent une revalorisation
— les bons du Trésor américain, le pétrole et le monde crypto subissent tous des pressions
Au cours des dernières 24 heures, l’IPC américain de septembre a dépassé les attentes du marché (3,7 % sur un an, noyau +0,3 % sur un mois, au-dessus des prévisions), ravivant les inquiétudes sur l’inflation et les taux, et mettant sous pression les marchés de capitaux mondiaux.
Les actions technologiques américaines ont mené la baisse, les rendements des bons du Trésor américain sont restés élevés, et l’or, l’argent et les cryptoactifs ont reculé simultanément.
Parallèlement, le conflit au Moyen-Orient continue de faire monter les risques sur l’approvisionnement énergétique, rendant les perspectives d’inflation encore plus complexes.
Le FMI a publié sa dernière (Perspectives de l’économie mondiale), et la croissance mondiale ainsi que les changements structurels des principales économies sont de nouveau au centre de l’attention du marché.
753
Article
13 octobre : Trump se tourne vers les élections de mi-mandat, les risques au Moyen-Orient font grimper la prime énergétique — Les marchés mondiaux se replient avant l’IPCAu cours des dernières 24 heures, l’appétit pour le risque s’est quelque peu replié sur les marchés financiers mondiaux.
Les tensions au Moyen-Orient et les risques pesant sur l’approvisionnement énergétique font grimper les cours du pétrole. Les rendements des bons du Trésor américain à long terme restent élevés, le dollar se renforce, tandis que les métaux précieux et les valeurs technologiques de croissance sont sous pression.
À l’approche des élections de mi-mandat américaines, l’agenda politique intérieur de l’administration Trump se conjugue aux tensions au Moyen-Orient. Les prix de l’énergie redeviennent ainsi un facteur important des anticipations d’inflation.
Cette semaine, l’IPC américain et les résultats des grandes banques seront au centre de l’attention des marchés.
Les investisseurs évaluent, d’une part, l’impact de la hausse des prix de l’énergie sur l’inflation et la trajectoire des taux d’intérêt,
Par ailleurs, les investisseurs réévaluent la capacité des bénéfices des entreprises à justifier les valorisations actuelles des actifs.
13 octobre : Trump se tourne vers les élections de mi-mandat, les risques au Moyen-Orient font grimper la prime énergétique — Les marchés mondiaux se replient avant l’IPC
Au cours des dernières 24 heures, l’appétit pour le risque s’est quelque peu replié sur les marchés financiers mondiaux.
Les tensions au Moyen-Orient et les risques pesant sur l’approvisionnement énergétique font grimper les cours du pétrole. Les rendements des bons du Trésor américain à long terme restent élevés, le dollar se renforce, tandis que les métaux précieux et les valeurs technologiques de croissance sont sous pression.
À l’approche des élections de mi-mandat américaines, l’agenda politique intérieur de l’administration Trump se conjugue aux tensions au Moyen-Orient. Les prix de l’énergie redeviennent ainsi un facteur important des anticipations d’inflation.
Cette semaine, l’IPC américain et les résultats des grandes banques seront au centre de l’attention des marchés.
Les investisseurs évaluent, d’une part, l’impact de la hausse des prix de l’énergie sur l’inflation et la trajectoire des taux d’intérêt,
Par ailleurs, les investisseurs réévaluent la capacité des bénéfices des entreprises à justifier les valorisations actuelles des actifs.
2
1.1k
Article
12 octobre : les risques au Moyen-Orient s’ajoutent à l’inflation énergétique ; comment l’IPC de cette semaine va-t-il conduire à une nouvelle valorisation des actifs mondiaux ?Une nouvelle semaine commence !
Du 12 au 18 octobre, les marchés mondiaux seront confrontés à une série de variables macroéconomiques majeures : les chiffres américains de l’IPC, de l’IPP et des ventes au détail de septembre seront publiés, les grandes banques américaines lanceront la saison des résultats du troisième trimestre, tandis que les assemblées annuelles du FMI et de la Banque mondiale se tiendront en parallèle.
L’attention du marché se concentre sur trois axes :
- Les prix de l’énergie peuvent-ils alimenter davantage l’inflation ?
- Les bénéfices des entreprises américaines peuvent-ils justifier les valorisations actuelles ?
- Comment un environnement de taux élevés influencera les flux de capitaux mondiaux.
L’IPC américain de septembre est l’un des principaux repères de marché cette semaine. Si le rebond de l’inflation dépasse les attentes, les anticipations concernant la trajectoire des baisses de taux de la Fed pourraient de nouveau évoluer, pesant par conséquent sur les rendements des bons du Trésor américain et la valorisation des actifs risqués.
12 octobre : les risques au Moyen-Orient s’ajoutent à l’inflation énergétique ; comment l’IPC de cette semaine va-t-il conduire à une nouvelle valorisation des actifs mondiaux ?
Une nouvelle semaine commence !
Du 12 au 18 octobre, les marchés mondiaux seront confrontés à une série de variables macroéconomiques majeures : les chiffres américains de l’IPC, de l’IPP et des ventes au détail de septembre seront publiés, les grandes banques américaines lanceront la saison des résultats du troisième trimestre, tandis que les assemblées annuelles du FMI et de la Banque mondiale se tiendront en parallèle.
L’attention du marché se concentre sur trois axes :
- Les prix de l’énergie peuvent-ils alimenter davantage l’inflation ?
- Les bénéfices des entreprises américaines peuvent-ils justifier les valorisations actuelles ?
- Comment un environnement de taux élevés influencera les flux de capitaux mondiaux.
L’IPC américain de septembre est l’un des principaux repères de marché cette semaine. Si le rebond de l’inflation dépasse les attentes, les anticipations concernant la trajectoire des baisses de taux de la Fed pourraient de nouveau évoluer, pesant par conséquent sur les rendements des bons du Trésor américain et la valorisation des actifs risqués.
183
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
EarningsSeason
6.6M vues
32,866 mentions
Saison des résultats, session 3 : Google et Microsoft dépasseront-ils les attentes ?
Binance Square Official
·184 mentions J’aime
·109.4k vues
USMidtermElections
78,596 vues
999 mentions
StrategySTRCReaches$99.95ForFirstTimeIn165Days
281 vues
16 mentions