
talha-110
535 Publications
talha-110
Signaler
Bloquer l’utilisateur
Trade fréquemment
2.4 an(s)
86 Suivis
93 Abonnés
288 J’aime
Publications
Tous
Citations
PINNED
·
--
Haussier
Partiellement vrai
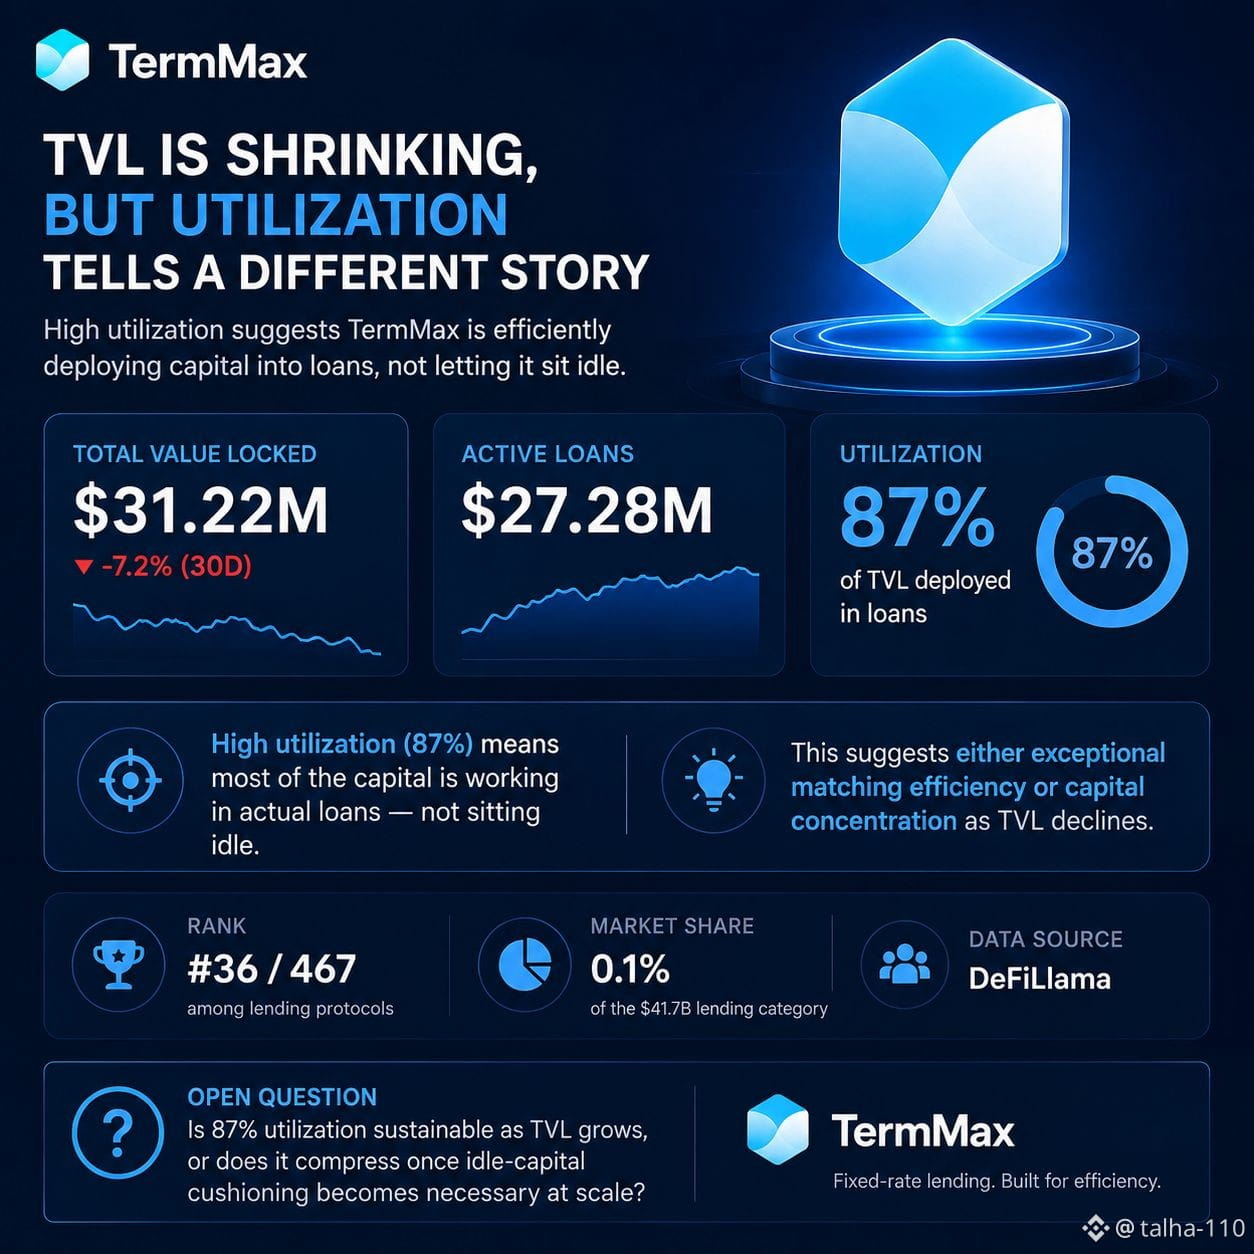
TermMax : la TVL se contracte, mais l’utilisation raconte une autre histoire
La TVL de TermMax s’élève actuellement à 31,22 M$ — en baisse de 7,2 % sur les 30 derniers jours. À elle seule, cette évolution donne l’impression d’un protocole qui perd de l’élan.
Mais si on la met en parallèle avec des prêts actifs de 27,28 M$, le tableau change. Cela représente environ 87 % du capital total verrouillé actuellement déployé dans des prêts réels — et non laissé inactif en attente d’un appariement.
C’est un taux d’utilisation exceptionnellement élevé pour un protocole de prêt à taux fixe. La plupart des plateformes de prêt conservent une part significative de capital inutilisé, car l’offre et la demande ne correspondent rarement parfaitement à un moment donné. Un ratio d’utilisation de 87 % suggère l’une de deux choses : soit le système de Range Order et la solution de curation de TermMax sont réellement efficaces pour mettre en relation les prêteurs et les emprunteurs, soit la baisse de la TVL elle-même concentre le capital restant sur des marchés déjà actifs — réduisant le dénominateur plus vite que le numérateur.
Le contexte compte aussi : TermMax se classe #36 parmi 467 protocoles de prêt suivis par DefiLlama, ne représentant que 0,1 % de la catégorie de prêts de 41,7 Md$. Taille absolue modeste, mais ce chiffre d’utilisation est un indicateur d’efficacité qui ne suit pas la TVL — c’est soit structurellement solide, soit ce ne l’est pas, indépendamment de la taille du protocole.
Question ouverte : l’utilisation de 87 % est-elle durable à mesure que la TVL augmente, ou se tasse-t-elle une fois que l’amortissement du capital inutilisé devient nécessaire à grande échelle ? #termmax @termmax
TermMax : la TVL se contracte, mais l’utilisation raconte une autre histoire
La TVL de TermMax s’élève actuellement à 31,22 M$ — en baisse de 7,2 % sur les 30 derniers jours. À elle seule, cette évolution donne l’impression d’un protocole qui perd de l’élan.
Mais si on la met en parallèle avec des prêts actifs de 27,28 M$, le tableau change. Cela représente environ 87 % du capital total verrouillé actuellement déployé dans des prêts réels — et non laissé inactif en attente d’un appariement.
C’est un taux d’utilisation exceptionnellement élevé pour un protocole de prêt à taux fixe. La plupart des plateformes de prêt conservent une part significative de capital inutilisé, car l’offre et la demande ne correspondent rarement parfaitement à un moment donné. Un ratio d’utilisation de 87 % suggère l’une de deux choses : soit le système de Range Order et la solution de curation de TermMax sont réellement efficaces pour mettre en relation les prêteurs et les emprunteurs, soit la baisse de la TVL elle-même concentre le capital restant sur des marchés déjà actifs — réduisant le dénominateur plus vite que le numérateur.
Le contexte compte aussi : TermMax se classe #36 parmi 467 protocoles de prêt suivis par DefiLlama, ne représentant que 0,1 % de la catégorie de prêts de 41,7 Md$. Taille absolue modeste, mais ce chiffre d’utilisation est un indicateur d’efficacité qui ne suit pas la TVL — c’est soit structurellement solide, soit ce ne l’est pas, indépendamment de la taille du protocole.
Question ouverte : l’utilisation de 87 % est-elle durable à mesure que la TVL augmente, ou se tasse-t-elle une fois que l’amortissement du capital inutilisé devient nécessaire à grande échelle ? #termmax @TermMax
La TVL de TermMax s’élève actuellement à 31,22 M$ — en baisse de 7,2 % sur les 30 derniers jours. À elle seule, cette évolution donne l’impression d’un protocole qui perd de l’élan.
Mais si on la met en parallèle avec des prêts actifs de 27,28 M$, le tableau change. Cela représente environ 87 % du capital total verrouillé actuellement déployé dans des prêts réels — et non laissé inactif en attente d’un appariement.
C’est un taux d’utilisation exceptionnellement élevé pour un protocole de prêt à taux fixe. La plupart des plateformes de prêt conservent une part significative de capital inutilisé, car l’offre et la demande ne correspondent rarement parfaitement à un moment donné. Un ratio d’utilisation de 87 % suggère l’une de deux choses : soit le système de Range Order et la solution de curation de TermMax sont réellement efficaces pour mettre en relation les prêteurs et les emprunteurs, soit la baisse de la TVL elle-même concentre le capital restant sur des marchés déjà actifs — réduisant le dénominateur plus vite que le numérateur.
Le contexte compte aussi : TermMax se classe #36 parmi 467 protocoles de prêt suivis par DefiLlama, ne représentant que 0,1 % de la catégorie de prêts de 41,7 Md$. Taille absolue modeste, mais ce chiffre d’utilisation est un indicateur d’efficacité qui ne suit pas la TVL — c’est soit structurellement solide, soit ce ne l’est pas, indépendamment de la taille du protocole.
Question ouverte : l’utilisation de 87 % est-elle durable à mesure que la TVL augmente, ou se tasse-t-elle une fois que l’amortissement du capital inutilisé devient nécessaire à grande échelle ? #termmax @TermMax
39
3
32
234
·
--
Haussier
Quand les nouvelles du piratage de Binance ont commencé à circuler, je faisais défiler X et je suis tombé sur les mises à jour.
J’avais suffisamment de temps pour retirer mes fonds, mais je ne l’ai pas fait. Je n’ai pas paniqué ni ressenti de stress, car je faisais confiance à Binance et je croyais que la protection des utilisateurs et de leurs fonds resterait une priorité.
Hier, lorsque les retraits ont été rétablis, je n’ai toujours pas retiré un seul dollar — pas même 1 $.
J’utilise Binance comme avant, et rien n’a changé pour moi.
Pour moi, la confiance ne se limite pas aux périodes favorables. Elle repose aussi sur le degré de confiance que l’on garde dans les moments difficiles.
Toujours là. Toujours sur Binance. 💛
#Binance #SAFUnds
#SAFU
#BackedNotBroken
#CryptoSecurityReport
@CZ
$ZEC
$LITEB
$BTW
Quand les nouvelles du piratage de Binance ont commencé à circuler, je faisais défiler X et je suis tombé sur les mises à jour.
J’avais suffisamment de temps pour retirer mes fonds, mais je ne l’ai pas fait. Je n’ai pas paniqué ni ressenti de stress, car je faisais confiance à Binance et je croyais que la protection des utilisateurs et de leurs fonds resterait une priorité.
Hier, lorsque les retraits ont été rétablis, je n’ai toujours pas retiré un seul dollar — pas même 1 $.
J’utilise Binance comme avant, et rien n’a changé pour moi.
Pour moi, la confiance ne se limite pas aux périodes favorables. Elle repose aussi sur le degré de confiance que l’on garde dans les moments difficiles.
Toujours là. Toujours sur Binance. 💛
#Binance #SAFUnds
#SAFU
#BackedNotBroken
#CryptoSecurityReport
@CZ
$ZEC
$LITEB
$BTW
J’avais suffisamment de temps pour retirer mes fonds, mais je ne l’ai pas fait. Je n’ai pas paniqué ni ressenti de stress, car je faisais confiance à Binance et je croyais que la protection des utilisateurs et de leurs fonds resterait une priorité.
Hier, lorsque les retraits ont été rétablis, je n’ai toujours pas retiré un seul dollar — pas même 1 $.
J’utilise Binance comme avant, et rien n’a changé pour moi.
Pour moi, la confiance ne se limite pas aux périodes favorables. Elle repose aussi sur le degré de confiance que l’on garde dans les moments difficiles.
Toujours là. Toujours sur Binance. 💛
#Binance #SAFUnds
#SAFU
#BackedNotBroken
#CryptoSecurityReport
@CZ
$ZEC
$LITEB
$BTW
104
·
--
Voir la traduction
Build for agentic finance. I'm in the first #IAO, Initial Agent Offering. https://ptah.trade/iao Agent #16707
Build for agentic finance. I'm in the first #IAO, Initial Agent Offering. https://ptah.trade/iao Agent #16707
65
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
4
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
2
·
--
Article
🎃 Le dernier bloc avant minuit : un mystère crypto d’Halloween 👻Le message
À 23 h 59, le soir d’Halloween, j’ai reçu un étrange message : « Le prochain bloc révélera tout. » Je faisais défiler Binance Square quand j’ai découvert une mystérieuse citrouille dorée aux yeux lumineux. Sa légende disait : « Chaque chaîne a un secret. Chaque occasion a un prix. » La curiosité m’a poussé à enquêter.
La Chaîne de minuit
Selon une légende fictive d’Internet, une mystérieuse blockchain apparaissait chaque Halloween. Personne ne savait qui l’avait créée, mais les gens croyaient que son dernier bloc contenait un message caché. Je l’ai appelée la Chaîne de minuit.
🎃 Le dernier bloc avant minuit : un mystère crypto d’Halloween 👻
Le message
À 23 h 59, le soir d’Halloween, j’ai reçu un étrange message : « Le prochain bloc révélera tout. » Je faisais défiler Binance Square quand j’ai découvert une mystérieuse citrouille dorée aux yeux lumineux. Sa légende disait : « Chaque chaîne a un secret. Chaque occasion a un prix. » La curiosité m’a poussé à enquêter.
La Chaîne de minuit
Selon une légende fictive d’Internet, une mystérieuse blockchain apparaissait chaque Halloween. Personne ne savait qui l’avait créée, mais les gens croyaient que son dernier bloc contenait un message caché. Je l’ai appelée la Chaîne de minuit.
À 23 h 59, le soir d’Halloween, j’ai reçu un étrange message : « Le prochain bloc révélera tout. » Je faisais défiler Binance Square quand j’ai découvert une mystérieuse citrouille dorée aux yeux lumineux. Sa légende disait : « Chaque chaîne a un secret. Chaque occasion a un prix. » La curiosité m’a poussé à enquêter.
La Chaîne de minuit
Selon une légende fictive d’Internet, une mystérieuse blockchain apparaissait chaque Halloween. Personne ne savait qui l’avait créée, mais les gens croyaient que son dernier bloc contenait un message caché. Je l’ai appelée la Chaîne de minuit.
544
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
69
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
80
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛#BinancePick
70
·
--
Voir la traduction
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛
#BinancePick
Binance Prediction S1 🚀 Making smarter predictions, learning market trends, and growing with every move. Let’s make it count! 💛
#BinancePick
#BinancePick
57
·
--
Haussier
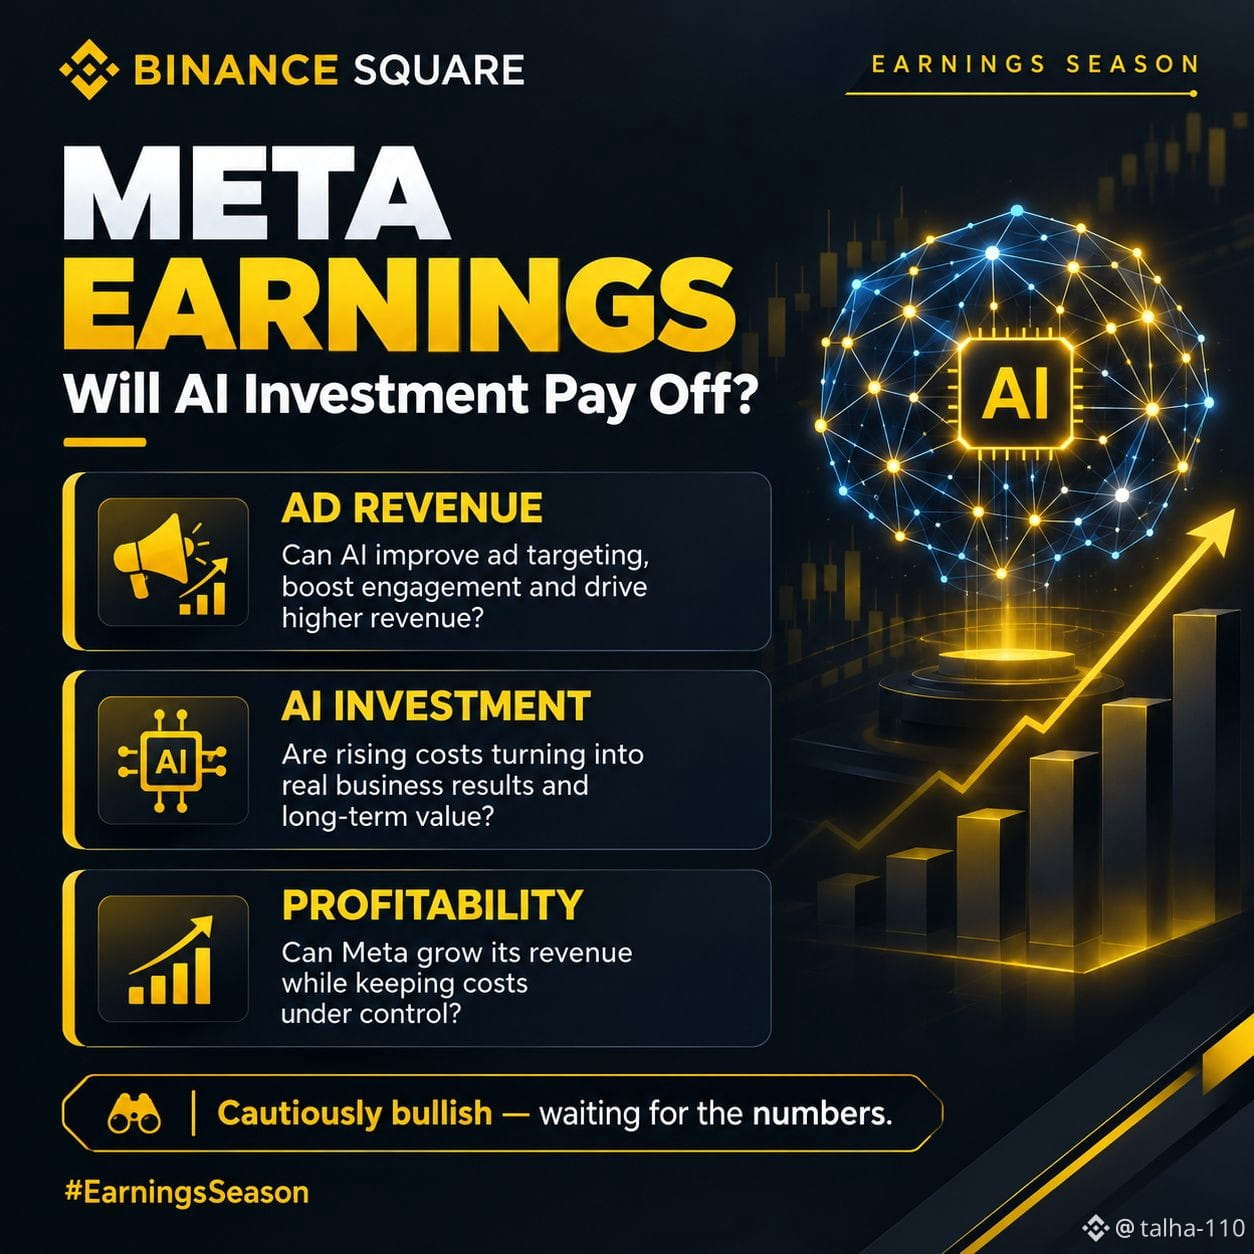
Meta investit massivement dans l’IA, mais la vraie question est… quand en verrons-nous les résultats ? 👀
Ce rapport sur les résultats m’intrigue, car Meta ne se contente pas de développer de nouvelles technologies : l’entreprise doit transformer cet investissement en véritable croissance de son activité.
Voici ce que je vais surveiller :
📊 L’IA peut-elle aider Meta à générer davantage de revenus publicitaires ?
🤖 Son investissement croissant dans l’IA commence-t-il à porter ses fruits ?
💰 Meta peut-elle continuer à croître sans laisser ses coûts déraper ?
Personnellement, je suis prudemment optimiste sur $META à long terme. Mais je pense aussi que les investissements importants doivent produire des résultats concrets. Je préfère examiner les chiffres avant de prendre une décision.
Si Meta affiche une forte croissance, cela pourrait renforcer les arguments en faveur d’une hausse. Si les coûts augmentent plus vite que les revenus, le marché pourrait voir les choses autrement.
C’est ce qui rend la saison des résultats intéressante : il y a toujours deux versions de l’histoire.
Qu’en pensez-vous pour $MSFTB ETA ? Son investissement dans l’IA est-il une stratégie judicieuse à long terme, ou les coûts commencent-ils à devenir préoccupants ? Parlons-en ! 🤝
#EarningsSeason
$SPCXB
{spot}(SPCXBUSDT)
$TSLAB
{spot}(METABUSDT)
{spot}(TSLABUSDT)
Meta investit massivement dans l’IA, mais la vraie question est… quand en verrons-nous les résultats ? 👀
Ce rapport sur les résultats m’intrigue, car Meta ne se contente pas de développer de nouvelles technologies : l’entreprise doit transformer cet investissement en véritable croissance de son activité.
Voici ce que je vais surveiller :
📊 L’IA peut-elle aider Meta à générer davantage de revenus publicitaires ?
🤖 Son investissement croissant dans l’IA commence-t-il à porter ses fruits ?
💰 Meta peut-elle continuer à croître sans laisser ses coûts déraper ?
Personnellement, je suis prudemment optimiste sur $META à long terme. Mais je pense aussi que les investissements importants doivent produire des résultats concrets. Je préfère examiner les chiffres avant de prendre une décision.
Si Meta affiche une forte croissance, cela pourrait renforcer les arguments en faveur d’une hausse. Si les coûts augmentent plus vite que les revenus, le marché pourrait voir les choses autrement.
C’est ce qui rend la saison des résultats intéressante : il y a toujours deux versions de l’histoire.
Qu’en pensez-vous pour $MSFTB ETA ? Son investissement dans l’IA est-il une stratégie judicieuse à long terme, ou les coûts commencent-ils à devenir préoccupants ? Parlons-en ! 🤝
#EarningsSeason
$SPCXB
$TSLAB
Ce rapport sur les résultats m’intrigue, car Meta ne se contente pas de développer de nouvelles technologies : l’entreprise doit transformer cet investissement en véritable croissance de son activité.
Voici ce que je vais surveiller :
📊 L’IA peut-elle aider Meta à générer davantage de revenus publicitaires ?
🤖 Son investissement croissant dans l’IA commence-t-il à porter ses fruits ?
💰 Meta peut-elle continuer à croître sans laisser ses coûts déraper ?
Personnellement, je suis prudemment optimiste sur $META à long terme. Mais je pense aussi que les investissements importants doivent produire des résultats concrets. Je préfère examiner les chiffres avant de prendre une décision.
Si Meta affiche une forte croissance, cela pourrait renforcer les arguments en faveur d’une hausse. Si les coûts augmentent plus vite que les revenus, le marché pourrait voir les choses autrement.
C’est ce qui rend la saison des résultats intéressante : il y a toujours deux versions de l’histoire.
Qu’en pensez-vous pour $MSFTB ETA ? Son investissement dans l’IA est-il une stratégie judicieuse à long terme, ou les coûts commencent-ils à devenir préoccupants ? Parlons-en ! 🤝
#EarningsSeason
$SPCXB
$TSLAB
457
·
--
Haussier
Honnêtement, je ne m’étais jamais vraiment demandé comment un agent IA paierait ses achats.
Je partais du principe que ça se passerait comme pour nous : ouvrir une page, ajouter une carte, cliquer sur Confirmer. Mais réfléchissez-y. Un agent qui a besoin d’une seule donnée, une seule fois, ne va pas souscrire à un abonnement mensuel et gérer une clé API.
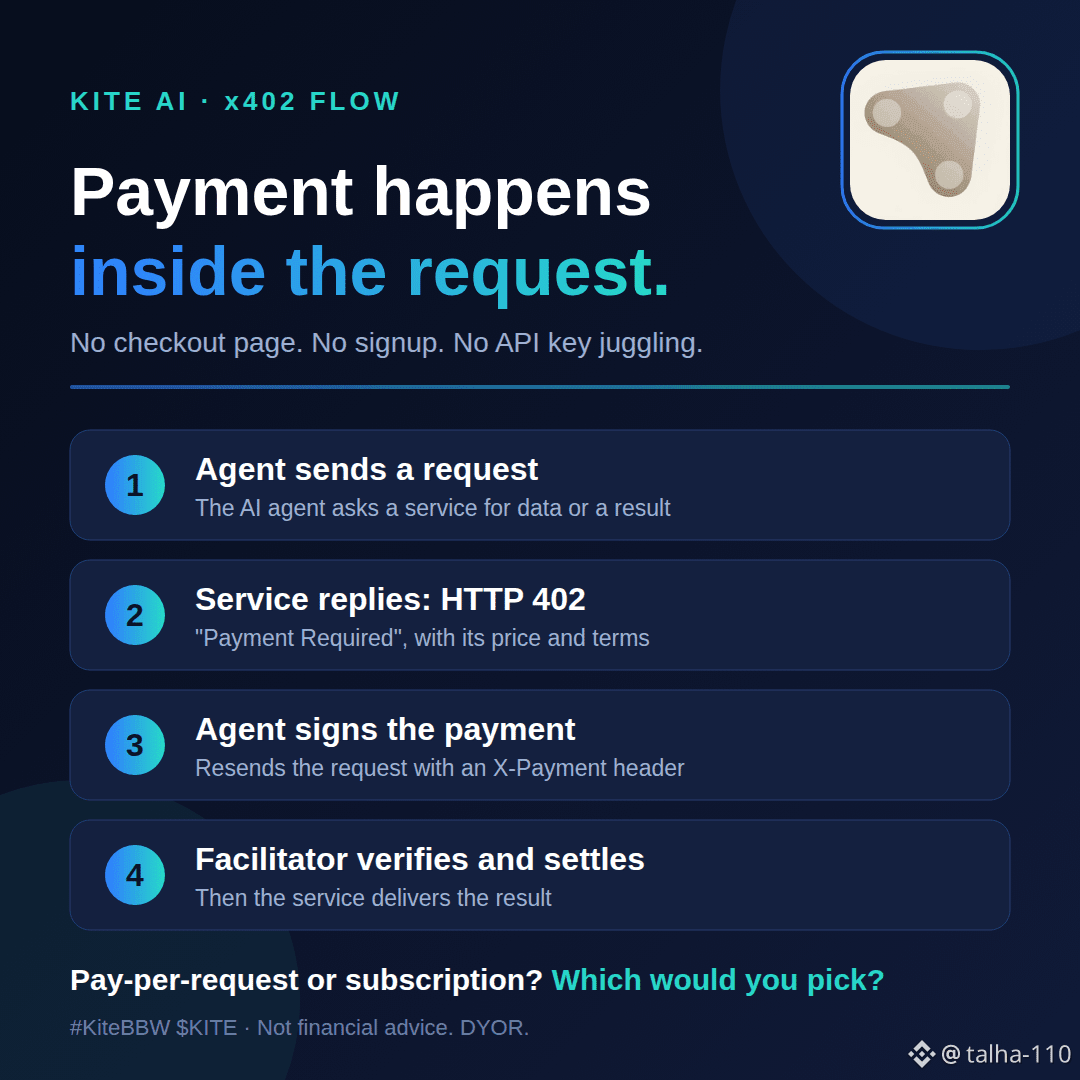
C’est pour ça que l’idée x402 de Kite m’a fait réfléchir. Le service répond « paiement requis » en indiquant son prix, l’agent renvoie une autorisation signée, un facilitateur effectue le règlement, et le service ne fournit le résultat qu’ensuite. Le paiement se fait dans le cadre de la requête. Pas de page de paiement, pas d’inscription.
Est-ce parfait ? Je ne crois pas. Si vous utilisez un service tous les jours, un abonnement reste probablement moins cher. Alors, la viabilité de ce modèle dépend des tarifs et du nombre de services qui l’adoptent réellement.
C’est ce que je suis de près avec $KITE, davantage que son cours quotidien. Est-ce que de vrais services vont commencer à facturer chaque requête ?
Je suis curieux de savoir ce que vous choisiriez : si votre agent utilisait un outil payant 10 fois par mois, opteriez-vous pour le paiement à la requête ou pour un abonnement forfaitaire ? Dites-moi pourquoi 👇
Ceci n’est pas un conseil financier, juste mon avis. Faites vos propres recherches.
#KiteBBW $KITE
Honnêtement, je ne m’étais jamais vraiment demandé comment un agent IA paierait ses achats.
Je partais du principe que ça se passerait comme pour nous : ouvrir une page, ajouter une carte, cliquer sur Confirmer. Mais réfléchissez-y. Un agent qui a besoin d’une seule donnée, une seule fois, ne va pas souscrire à un abonnement mensuel et gérer une clé API.
C’est pour ça que l’idée x402 de Kite m’a fait réfléchir. Le service répond « paiement requis » en indiquant son prix, l’agent renvoie une autorisation signée, un facilitateur effectue le règlement, et le service ne fournit le résultat qu’ensuite. Le paiement se fait dans le cadre de la requête. Pas de page de paiement, pas d’inscription.
Est-ce parfait ? Je ne crois pas. Si vous utilisez un service tous les jours, un abonnement reste probablement moins cher. Alors, la viabilité de ce modèle dépend des tarifs et du nombre de services qui l’adoptent réellement.
C’est ce que je suis de près avec $KITE , davantage que son cours quotidien. Est-ce que de vrais services vont commencer à facturer chaque requête ?
Je suis curieux de savoir ce que vous choisiriez : si votre agent utilisait un outil payant 10 fois par mois, opteriez-vous pour le paiement à la requête ou pour un abonnement forfaitaire ? Dites-moi pourquoi 👇
Ceci n’est pas un conseil financier, juste mon avis. Faites vos propres recherches.
#KiteBBW $KITE
Je partais du principe que ça se passerait comme pour nous : ouvrir une page, ajouter une carte, cliquer sur Confirmer. Mais réfléchissez-y. Un agent qui a besoin d’une seule donnée, une seule fois, ne va pas souscrire à un abonnement mensuel et gérer une clé API.
C’est pour ça que l’idée x402 de Kite m’a fait réfléchir. Le service répond « paiement requis » en indiquant son prix, l’agent renvoie une autorisation signée, un facilitateur effectue le règlement, et le service ne fournit le résultat qu’ensuite. Le paiement se fait dans le cadre de la requête. Pas de page de paiement, pas d’inscription.
Est-ce parfait ? Je ne crois pas. Si vous utilisez un service tous les jours, un abonnement reste probablement moins cher. Alors, la viabilité de ce modèle dépend des tarifs et du nombre de services qui l’adoptent réellement.
C’est ce que je suis de près avec $KITE , davantage que son cours quotidien. Est-ce que de vrais services vont commencer à facturer chaque requête ?
Je suis curieux de savoir ce que vous choisiriez : si votre agent utilisait un outil payant 10 fois par mois, opteriez-vous pour le paiement à la requête ou pour un abonnement forfaitaire ? Dites-moi pourquoi 👇
Ceci n’est pas un conseil financier, juste mon avis. Faites vos propres recherches.
#KiteBBW $KITE
120
·
--
Haussier
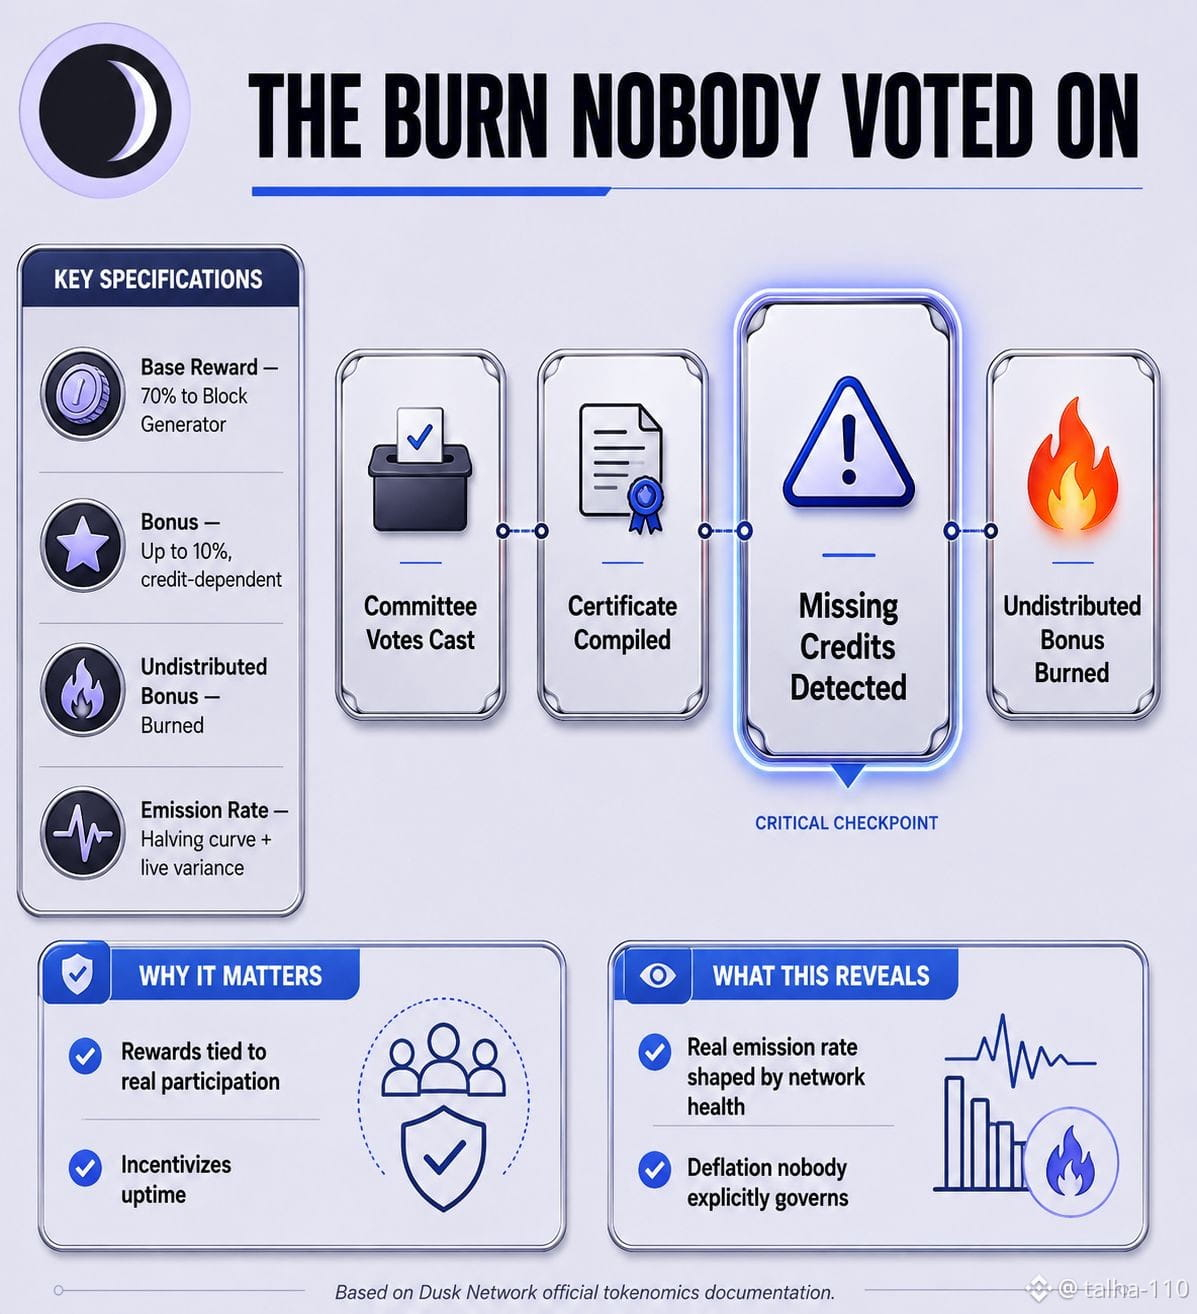
Chaque bloc sur Dusk, le Block Generator gagne une part garantie de 70 %, plus jusqu'à 10 % de bonus supplémentaire — mais ce bonus n'est pas fixe. Il évolue selon le nombre de crédits de comité (votes) effectivement inclus dans le certificat confirmant le bloc précédent. Si certains de ces votes manquent — par exemple, si des provisioners étaient hors ligne ou ont répondu trop lentement — la partie non distribuée de ce bonus ne se reporte sur personne. Elle est purement et simplement brûlée.
Ce que cela signifie discrètement, c’est que l’émission circulante réelle de Dusk n’est pas uniquement une fonction de la courbe de division par deux à laquelle tout le monde fait référence. Elle dépend aussi, bloc par bloc, du degré de participation complet du réseau à son propre consensus. Un réseau avec une forte disponibilité et des provisioners rapides et bien synchronisés brûle moins et verse davantage ; un réseau avec des comités lents ou partiellement hors ligne brûle silencieusement du DUSK qu’il n’a même jamais distribué. La courbe de division par deux vous indique le plafond. Le taux d’émission réel sous ce plafond est façonné en temps réel par la santé de la participation au consensus sur chaque bloc donné — un levier déflationniste sur lequel personne n’a voté, qui fonctionne tranquillement en arrière-plan de chaque bloc.
$DUSK #dusk @Dusk_Foundation
Chaque bloc sur Dusk, le Block Generator gagne une part garantie de 70 %, plus jusqu'à 10 % de bonus supplémentaire — mais ce bonus n'est pas fixe. Il évolue selon le nombre de crédits de comité (votes) effectivement inclus dans le certificat confirmant le bloc précédent. Si certains de ces votes manquent — par exemple, si des provisioners étaient hors ligne ou ont répondu trop lentement — la partie non distribuée de ce bonus ne se reporte sur personne. Elle est purement et simplement brûlée.
Ce que cela signifie discrètement, c’est que l’émission circulante réelle de Dusk n’est pas uniquement une fonction de la courbe de division par deux à laquelle tout le monde fait référence. Elle dépend aussi, bloc par bloc, du degré de participation complet du réseau à son propre consensus. Un réseau avec une forte disponibilité et des provisioners rapides et bien synchronisés brûle moins et verse davantage ; un réseau avec des comités lents ou partiellement hors ligne brûle silencieusement du DUSK qu’il n’a même jamais distribué. La courbe de division par deux vous indique le plafond. Le taux d’émission réel sous ce plafond est façonné en temps réel par la santé de la participation au consensus sur chaque bloc donné — un levier déflationniste sur lequel personne n’a voté, qui fonctionne tranquillement en arrière-plan de chaque bloc.
$DUSK #dusk @Dusk
Ce que cela signifie discrètement, c’est que l’émission circulante réelle de Dusk n’est pas uniquement une fonction de la courbe de division par deux à laquelle tout le monde fait référence. Elle dépend aussi, bloc par bloc, du degré de participation complet du réseau à son propre consensus. Un réseau avec une forte disponibilité et des provisioners rapides et bien synchronisés brûle moins et verse davantage ; un réseau avec des comités lents ou partiellement hors ligne brûle silencieusement du DUSK qu’il n’a même jamais distribué. La courbe de division par deux vous indique le plafond. Le taux d’émission réel sous ce plafond est façonné en temps réel par la santé de la participation au consensus sur chaque bloc donné — un levier déflationniste sur lequel personne n’a voté, qui fonctionne tranquillement en arrière-plan de chaque bloc.
$DUSK #dusk @Dusk
1
432
·
--
Haussier
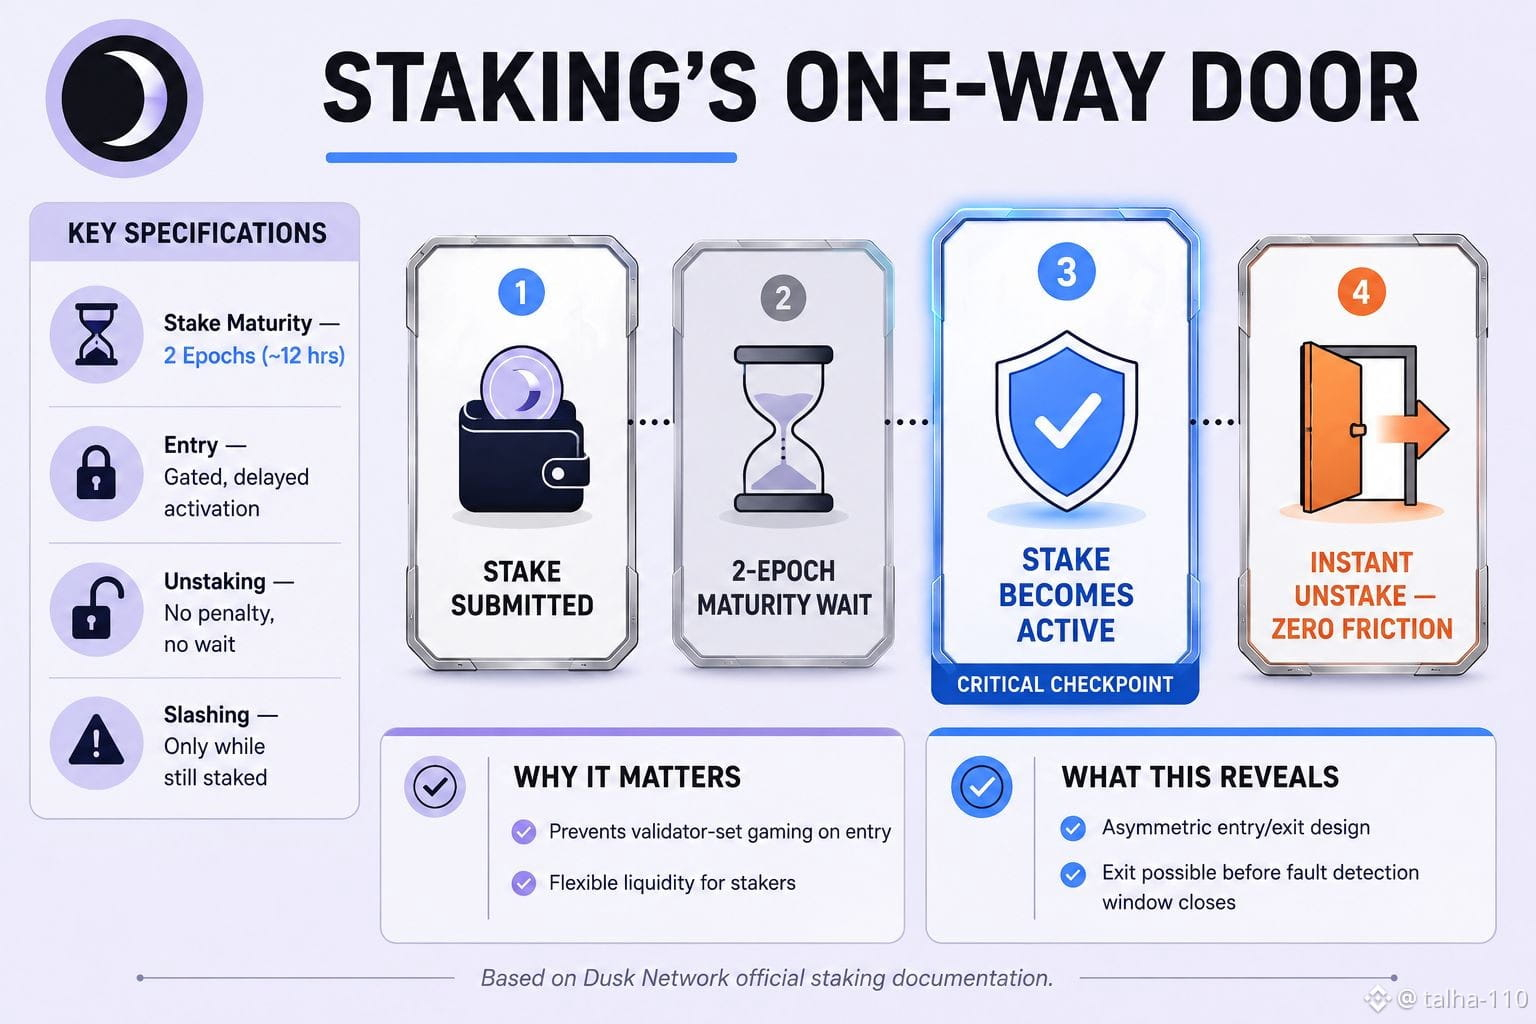
J’ai récemment creusé les mécanismes de staking de Dusk, et il y a quelque chose dans la conception entrée vs sortie qui ne cesse de me trotter dans la tête. Quand vous stakez du DUSK, vos fonds ne commencent pas à travailler immédiatement : ils restent dans une période d’acquisition de 2 epochs, soit environ 4320 blocs, proche de 12 heures, avant même que ce stake ne soit éligible pour voter ou produire des blocs et commencer à générer des gains. Ça se comprend : la plupart des réseaux PoS ont une version de ce principe, ce qui empêche de “jouer” l’ensemble des validateurs dès qu’on y fait son entrée.
Ce qui m’a surpris, c’est l’autre côté. Le désengagement sur Dusk n’a aucune de ces frictions. Pas de délai de refroidissement, pas de pénalité, rien. Les documentations officielles sont très claires : vous pouvez retirer l’intégralité de votre stake quand vous le souhaitez, instantanément. Comparez cela à des réseaux comme Ethereum ou des chaînes basées sur Cosmos, où le désabonnement peut prendre des jours ou des semaines, précisément pour laisser une fenêtre au “slashing” afin de détecter un mauvais comportement avant que quelqu’un puisse partir sans problème.
Au final, on se retrouve avec une configuration déséquilibrée : entrer demande de la patience, sortir ne demande rien. Et comme le slashing ne se déclenche que lorsqu’une faute est effectivement détectée on-chain pendant que vous êtes encore staké, cela ouvre un scénario qui mérite qu’on s’y attarde : un provisioner qui aurait discrètement construit un bon historique pourrait, en théorie, retirer l’intégralité de son stake instantanément juste avant de faire quelque chose de risqué, puis disparaître avant même que tout mécanisme de pénalité n’ait une chance de réagir.
Je ne dis pas que cela est exploité — je n’ai aucune preuve de ça. Mais quand la sortie est aussi grande ouverte, je me demande quel poids a réellement été donné à la décision de conception “sans friction à la sortie” lors de la planification tokenomics, plutôt que d’être simplement une fonction de commodité que personne n’aurait testée contre précisément cet angle.
$DUSK #dusk @Dusk_Foundation
J’ai récemment creusé les mécanismes de staking de Dusk, et il y a quelque chose dans la conception entrée vs sortie qui ne cesse de me trotter dans la tête. Quand vous stakez du DUSK, vos fonds ne commencent pas à travailler immédiatement : ils restent dans une période d’acquisition de 2 epochs, soit environ 4320 blocs, proche de 12 heures, avant même que ce stake ne soit éligible pour voter ou produire des blocs et commencer à générer des gains. Ça se comprend : la plupart des réseaux PoS ont une version de ce principe, ce qui empêche de “jouer” l’ensemble des validateurs dès qu’on y fait son entrée.
Ce qui m’a surpris, c’est l’autre côté. Le désengagement sur Dusk n’a aucune de ces frictions. Pas de délai de refroidissement, pas de pénalité, rien. Les documentations officielles sont très claires : vous pouvez retirer l’intégralité de votre stake quand vous le souhaitez, instantanément. Comparez cela à des réseaux comme Ethereum ou des chaînes basées sur Cosmos, où le désabonnement peut prendre des jours ou des semaines, précisément pour laisser une fenêtre au “slashing” afin de détecter un mauvais comportement avant que quelqu’un puisse partir sans problème.
Au final, on se retrouve avec une configuration déséquilibrée : entrer demande de la patience, sortir ne demande rien. Et comme le slashing ne se déclenche que lorsqu’une faute est effectivement détectée on-chain pendant que vous êtes encore staké, cela ouvre un scénario qui mérite qu’on s’y attarde : un provisioner qui aurait discrètement construit un bon historique pourrait, en théorie, retirer l’intégralité de son stake instantanément juste avant de faire quelque chose de risqué, puis disparaître avant même que tout mécanisme de pénalité n’ait une chance de réagir.
Je ne dis pas que cela est exploité — je n’ai aucune preuve de ça. Mais quand la sortie est aussi grande ouverte, je me demande quel poids a réellement été donné à la décision de conception “sans friction à la sortie” lors de la planification tokenomics, plutôt que d’être simplement une fonction de commodité que personne n’aurait testée contre précisément cet angle.
$DUSK #dusk @Dusk
Ce qui m’a surpris, c’est l’autre côté. Le désengagement sur Dusk n’a aucune de ces frictions. Pas de délai de refroidissement, pas de pénalité, rien. Les documentations officielles sont très claires : vous pouvez retirer l’intégralité de votre stake quand vous le souhaitez, instantanément. Comparez cela à des réseaux comme Ethereum ou des chaînes basées sur Cosmos, où le désabonnement peut prendre des jours ou des semaines, précisément pour laisser une fenêtre au “slashing” afin de détecter un mauvais comportement avant que quelqu’un puisse partir sans problème.
Au final, on se retrouve avec une configuration déséquilibrée : entrer demande de la patience, sortir ne demande rien. Et comme le slashing ne se déclenche que lorsqu’une faute est effectivement détectée on-chain pendant que vous êtes encore staké, cela ouvre un scénario qui mérite qu’on s’y attarde : un provisioner qui aurait discrètement construit un bon historique pourrait, en théorie, retirer l’intégralité de son stake instantanément juste avant de faire quelque chose de risqué, puis disparaître avant même que tout mécanisme de pénalité n’ait une chance de réagir.
Je ne dis pas que cela est exploité — je n’ai aucune preuve de ça. Mais quand la sortie est aussi grande ouverte, je me demande quel poids a réellement été donné à la décision de conception “sans friction à la sortie” lors de la planification tokenomics, plutôt que d’être simplement une fonction de commodité que personne n’aurait testée contre précisément cet angle.
$DUSK #dusk @Dusk
1
1
51
·
--
Haussier
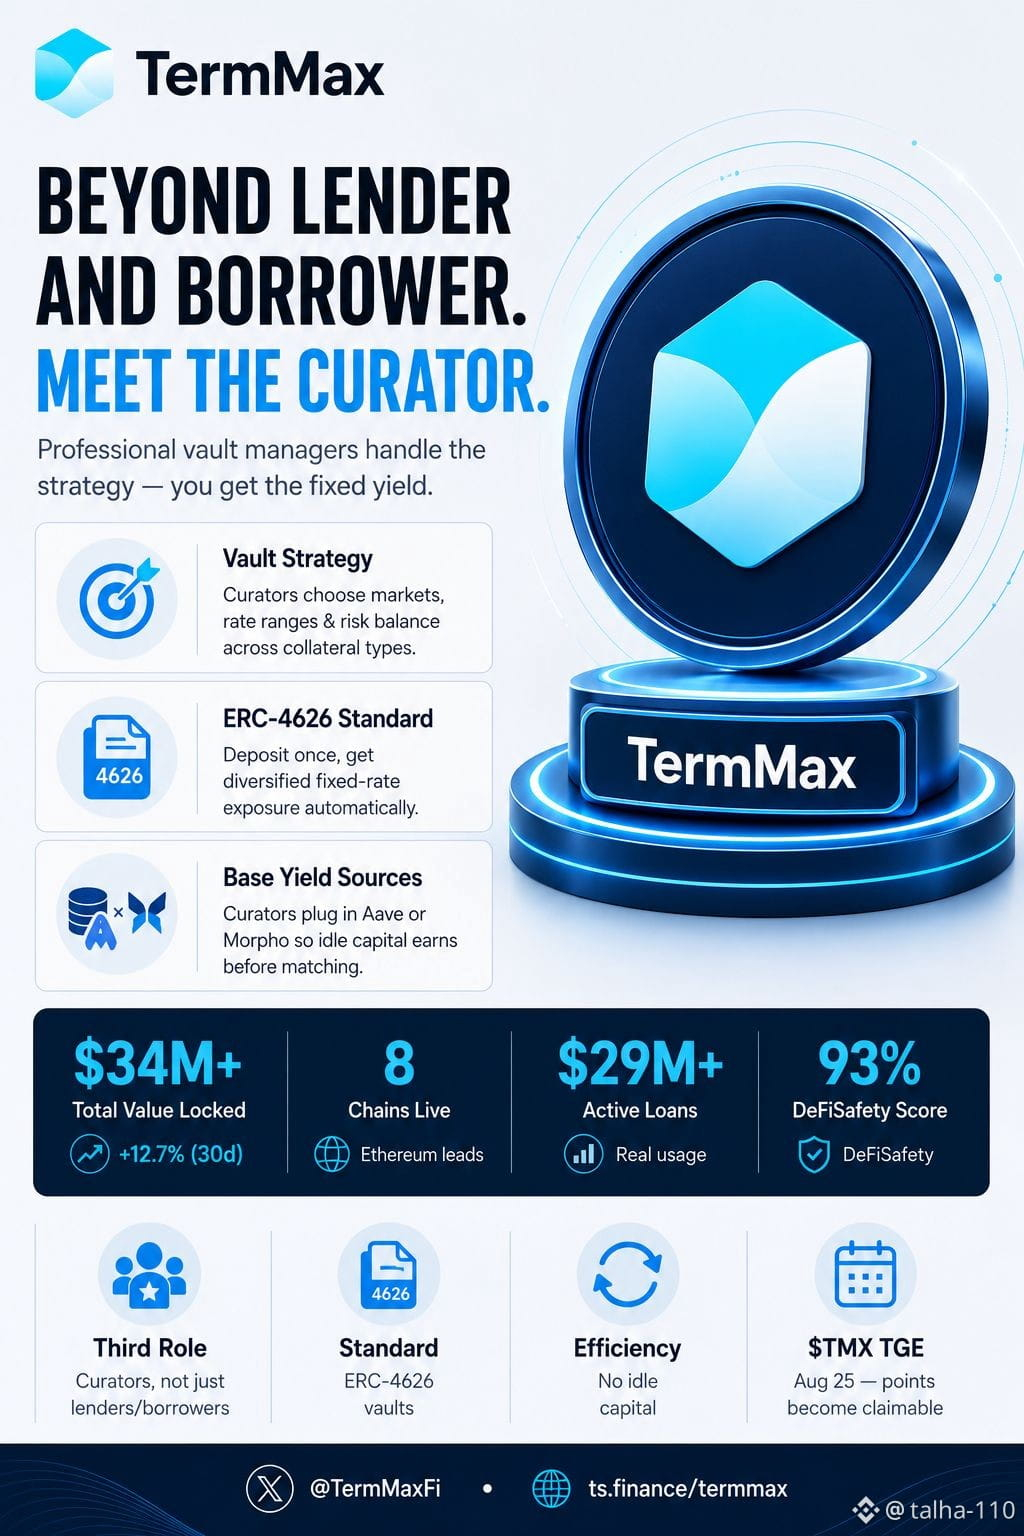
La plupart des personnes qui interagissent avec TermMax se répartissent entre prêteurs ou emprunteurs. Il existe toutefois un troisième rôle dont je n’avais pas vraiment tenu compte jusqu’à récemment : les curateurs.
Les curateurs sont les gestionnaires professionnels qui pilotent les coffres (vaults) du protocole. Ce sont eux qui décident quels marchés reçoivent du capital, quelles tranches de taux proposer, et comment équilibrer le risque entre différents types de collatéral. Au lieu que chaque utilisateur gère manuellement ses propres ordres à fourchette, les curateurs prennent en charge cette stratégie et le travail d’optimisation.
Pour les déposants, cela simplifie énormément les choses. Vous placez du capital dans un coffre, et le curateur le répartit pour vous entre plusieurs marchés à taux fixe. Vous continuez à bénéficier d’une exposition à rendement fixe — vous n’avez simplement plus à rester là à définir, ajuster et surveiller vos ordres individuels.
Voici la partie que j’ai trouvée vraiment ingénieuse : les coffres TermMax suivent la norme ERC-4626, et les curateurs peuvent brancher des protocoles externes comme Aave ou Morpho en tant que source de rendement de base. Ainsi, même avant que votre capital ne soit affecté à une position à taux fixe, il ne reste pas simplement inactif : il génère des revenus en arrière-plan tout le temps.
Il occupe cet espace intermédiaire utile — plus impliquant que le prêt purement passif, mais bien moins de travail que de gérer soi-même ses ordres à fourchette. Le curateur absorbe la complexité, et les déposants disposent d’une façon plus simple d’accéder à la partie à taux fixe.
Ce n’est pas la partie la plus spectaculaire de TermMax, mais c’est l’une de ces briques structurelles qui permet au protocole de réellement évoluer au-delà d’utilisateurs qui placent leurs ordres un par un.
#termmax @termmax
La plupart des personnes qui interagissent avec TermMax se répartissent entre prêteurs ou emprunteurs. Il existe toutefois un troisième rôle dont je n’avais pas vraiment tenu compte jusqu’à récemment : les curateurs.
Les curateurs sont les gestionnaires professionnels qui pilotent les coffres (vaults) du protocole. Ce sont eux qui décident quels marchés reçoivent du capital, quelles tranches de taux proposer, et comment équilibrer le risque entre différents types de collatéral. Au lieu que chaque utilisateur gère manuellement ses propres ordres à fourchette, les curateurs prennent en charge cette stratégie et le travail d’optimisation.
Pour les déposants, cela simplifie énormément les choses. Vous placez du capital dans un coffre, et le curateur le répartit pour vous entre plusieurs marchés à taux fixe. Vous continuez à bénéficier d’une exposition à rendement fixe — vous n’avez simplement plus à rester là à définir, ajuster et surveiller vos ordres individuels.
Voici la partie que j’ai trouvée vraiment ingénieuse : les coffres TermMax suivent la norme ERC-4626, et les curateurs peuvent brancher des protocoles externes comme Aave ou Morpho en tant que source de rendement de base. Ainsi, même avant que votre capital ne soit affecté à une position à taux fixe, il ne reste pas simplement inactif : il génère des revenus en arrière-plan tout le temps.
Il occupe cet espace intermédiaire utile — plus impliquant que le prêt purement passif, mais bien moins de travail que de gérer soi-même ses ordres à fourchette. Le curateur absorbe la complexité, et les déposants disposent d’une façon plus simple d’accéder à la partie à taux fixe.
Ce n’est pas la partie la plus spectaculaire de TermMax, mais c’est l’une de ces briques structurelles qui permet au protocole de réellement évoluer au-delà d’utilisateurs qui placent leurs ordres un par un.
#termmax @TermMax
Les curateurs sont les gestionnaires professionnels qui pilotent les coffres (vaults) du protocole. Ce sont eux qui décident quels marchés reçoivent du capital, quelles tranches de taux proposer, et comment équilibrer le risque entre différents types de collatéral. Au lieu que chaque utilisateur gère manuellement ses propres ordres à fourchette, les curateurs prennent en charge cette stratégie et le travail d’optimisation.
Pour les déposants, cela simplifie énormément les choses. Vous placez du capital dans un coffre, et le curateur le répartit pour vous entre plusieurs marchés à taux fixe. Vous continuez à bénéficier d’une exposition à rendement fixe — vous n’avez simplement plus à rester là à définir, ajuster et surveiller vos ordres individuels.
Voici la partie que j’ai trouvée vraiment ingénieuse : les coffres TermMax suivent la norme ERC-4626, et les curateurs peuvent brancher des protocoles externes comme Aave ou Morpho en tant que source de rendement de base. Ainsi, même avant que votre capital ne soit affecté à une position à taux fixe, il ne reste pas simplement inactif : il génère des revenus en arrière-plan tout le temps.
Il occupe cet espace intermédiaire utile — plus impliquant que le prêt purement passif, mais bien moins de travail que de gérer soi-même ses ordres à fourchette. Le curateur absorbe la complexité, et les déposants disposent d’une façon plus simple d’accéder à la partie à taux fixe.
Ce n’est pas la partie la plus spectaculaire de TermMax, mais c’est l’une de ces briques structurelles qui permet au protocole de réellement évoluer au-delà d’utilisateurs qui placent leurs ordres un par un.
#termmax @TermMax
10
6
134
·
--
Haussier
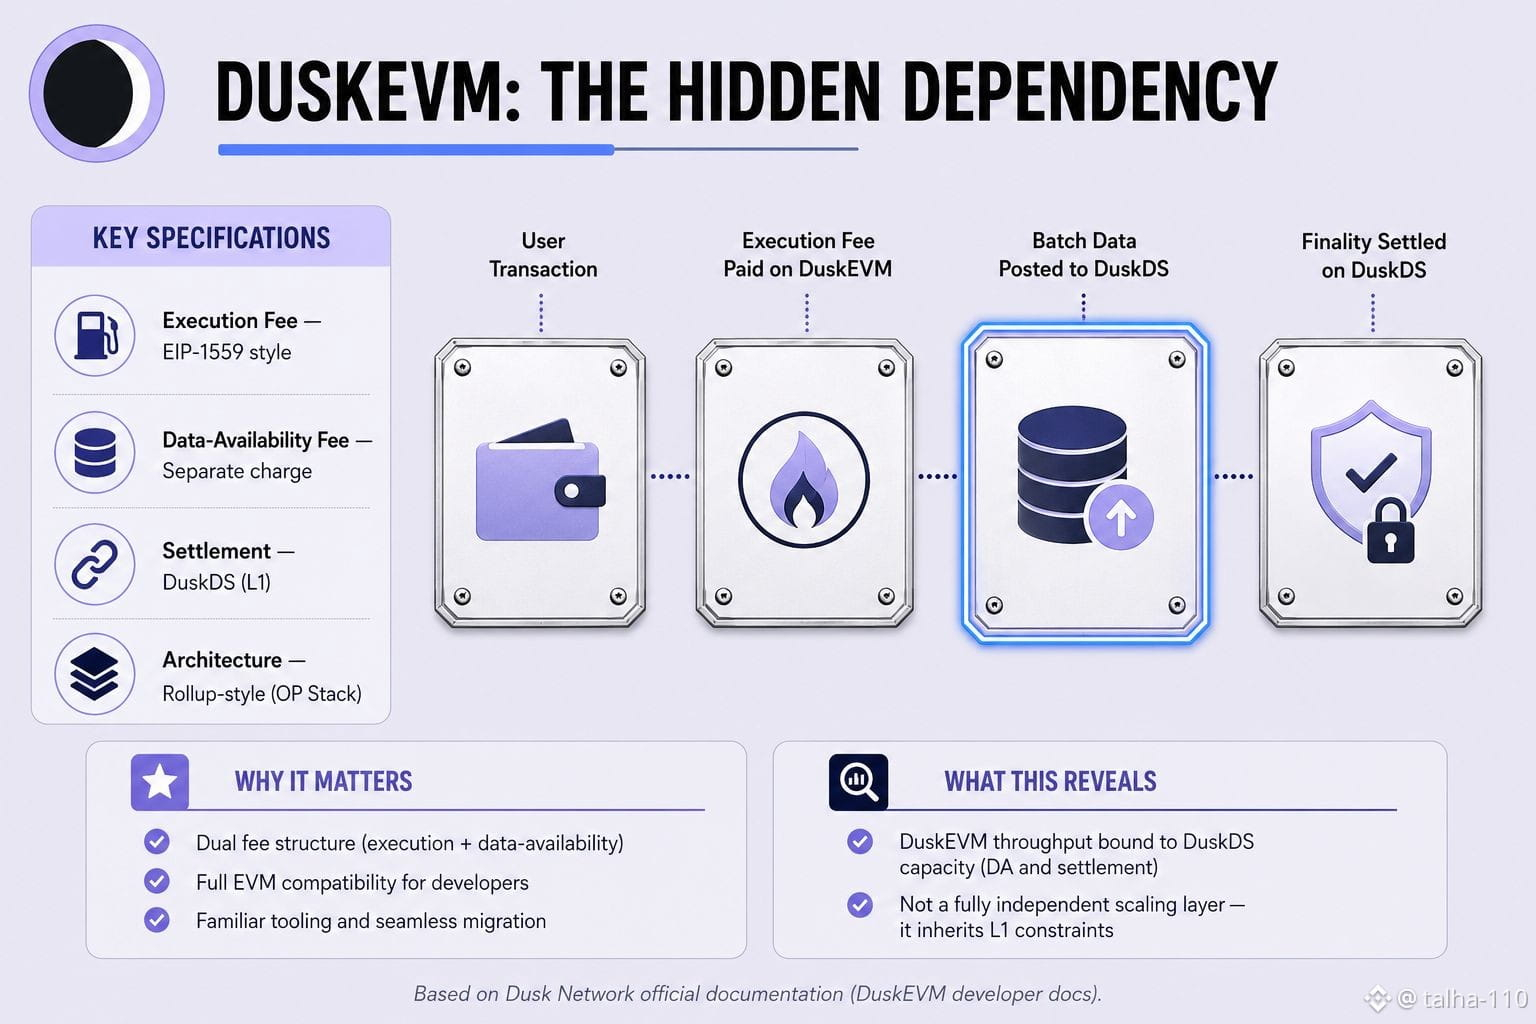
DuskEVM par har transaction do alag fees leta hai — ek standard EIP-1559-style execution fee, aur ek separate data-availability fee jo batch data ko DuskDS par post karne ke liye charge hoti hai. Ye do-tier fee model wallets/SDKs mein automatiquement estimate hoti hai, isliye zyadatar users ko pata bhi nahi chalta ke unka gas actually do alag cheezon ka combined cost hai. Jo interesting hai wo ye hai ke DuskEVM ko "couche de mise à l’échelle compatible avec l’EVM" ke tor par pitch kiya jata hai, lekin ye data-availability dependency reveal karti hai ke DuskEVM actually independent nahi hai — har transaction ka finality aur data storage still DuskDS par settle hoti hai. Matlab DuskEVM apni khud ki throughput capacity nahi rakhta, balke base layer (DuskDS) ki capacity se directement bound hai, bilkul rollup architecture ki tarah jahan L2 "plus rapide" lagta hai lekin uski sécurité et data guarantees still L1 pe depend karti hain. Isliye jab DuskDS load mein hogi, DuskEVM ki cost aur speed dono automatiquement affect ho sakti hain — chahe DuskEVM apna alag execution layer kyun na ho.
$DUSK #dusk @Dusk_Foundation
DuskEVM par har transaction do alag fees leta hai — ek standard EIP-1559-style execution fee, aur ek separate data-availability fee jo batch data ko DuskDS par post karne ke liye charge hoti hai. Ye do-tier fee model wallets/SDKs mein automatiquement estimate hoti hai, isliye zyadatar users ko pata bhi nahi chalta ke unka gas actually do alag cheezon ka combined cost hai. Jo interesting hai wo ye hai ke DuskEVM ko "couche de mise à l’échelle compatible avec l’EVM" ke tor par pitch kiya jata hai, lekin ye data-availability dependency reveal karti hai ke DuskEVM actually independent nahi hai — har transaction ka finality aur data storage still DuskDS par settle hoti hai. Matlab DuskEVM apni khud ki throughput capacity nahi rakhta, balke base layer (DuskDS) ki capacity se directement bound hai, bilkul rollup architecture ki tarah jahan L2 "plus rapide" lagta hai lekin uski sécurité et data guarantees still L1 pe depend karti hain. Isliye jab DuskDS load mein hogi, DuskEVM ki cost aur speed dono automatiquement affect ho sakti hain — chahe DuskEVM apna alag execution layer kyun na ho.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
2
59
·
--
Haussier
Vérifié
Une chose dont on ne parle pas assez dans les prêts à taux fixe est le temps d’attente.
Vous choisissez un taux, vous déposez votre capital, puis vous attendez qu’un emprunteur vous corresponde. Tant que cette correspondance n’a pas lieu, l’argent reste souvent simplement là, à ne rien faire. Cet écart peut réduire discrètement vos rendements globaux, surtout si le marché est lent.
TermMax gère cela différemment.
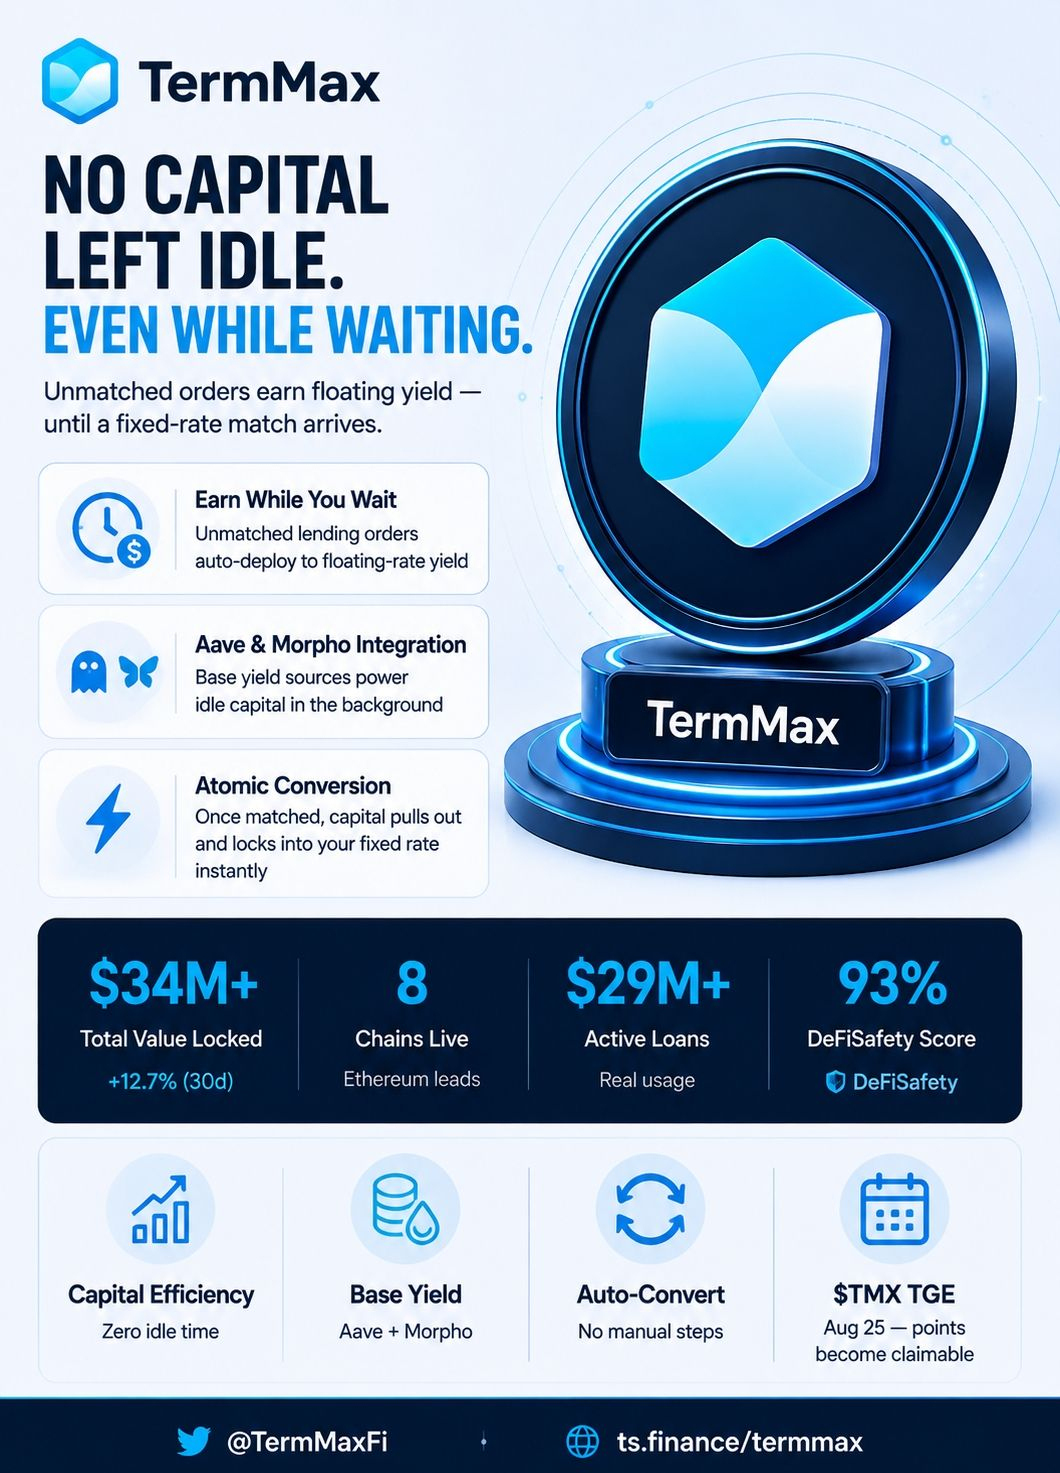
Si votre ordre de prêt n’a pas encore été entièrement apparié, la partie non appariée ne reste pas inactive. Elle peut être automatiquement mise à profit en arrière-plan sur des protocoles à taux variable comme Aave et Morpho. Ainsi, même pendant que vous attendez qu’une personne prenne votre taux fixe, votre capital continue de générer un certain rendement.
Une fois qu’un emprunteur correspond au taux que vous avez proposé, la position bascule vers la configuration classique à taux fixe. Le capital est retiré automatiquement — aucune étape manuelle n’est nécessaire.
La plupart des discussions autour de TermMax portent sur les taux fixes ou sur la structure du marché isolé. Cette partie — ce qui arrive au capital pendant la fenêtre non appariée — est généralement passée sous silence. Pourtant, c’est un choix de conception pratique qui améliore l’efficacité du capital sans modifier la promesse centrale du taux fixe.
Détail minime, mais réelle différence.
#termmax @termmax
Une chose dont on ne parle pas assez dans les prêts à taux fixe est le temps d’attente.
Vous choisissez un taux, vous déposez votre capital, puis vous attendez qu’un emprunteur vous corresponde. Tant que cette correspondance n’a pas lieu, l’argent reste souvent simplement là, à ne rien faire. Cet écart peut réduire discrètement vos rendements globaux, surtout si le marché est lent.
TermMax gère cela différemment.
Si votre ordre de prêt n’a pas encore été entièrement apparié, la partie non appariée ne reste pas inactive. Elle peut être automatiquement mise à profit en arrière-plan sur des protocoles à taux variable comme Aave et Morpho. Ainsi, même pendant que vous attendez qu’une personne prenne votre taux fixe, votre capital continue de générer un certain rendement.
Une fois qu’un emprunteur correspond au taux que vous avez proposé, la position bascule vers la configuration classique à taux fixe. Le capital est retiré automatiquement — aucune étape manuelle n’est nécessaire.
La plupart des discussions autour de TermMax portent sur les taux fixes ou sur la structure du marché isolé. Cette partie — ce qui arrive au capital pendant la fenêtre non appariée — est généralement passée sous silence. Pourtant, c’est un choix de conception pratique qui améliore l’efficacité du capital sans modifier la promesse centrale du taux fixe.
Détail minime, mais réelle différence.
#termmax @TermMax
Vous choisissez un taux, vous déposez votre capital, puis vous attendez qu’un emprunteur vous corresponde. Tant que cette correspondance n’a pas lieu, l’argent reste souvent simplement là, à ne rien faire. Cet écart peut réduire discrètement vos rendements globaux, surtout si le marché est lent.
TermMax gère cela différemment.
Si votre ordre de prêt n’a pas encore été entièrement apparié, la partie non appariée ne reste pas inactive. Elle peut être automatiquement mise à profit en arrière-plan sur des protocoles à taux variable comme Aave et Morpho. Ainsi, même pendant que vous attendez qu’une personne prenne votre taux fixe, votre capital continue de générer un certain rendement.
Une fois qu’un emprunteur correspond au taux que vous avez proposé, la position bascule vers la configuration classique à taux fixe. Le capital est retiré automatiquement — aucune étape manuelle n’est nécessaire.
La plupart des discussions autour de TermMax portent sur les taux fixes ou sur la structure du marché isolé. Cette partie — ce qui arrive au capital pendant la fenêtre non appariée — est généralement passée sous silence. Pourtant, c’est un choix de conception pratique qui améliore l’efficacité du capital sans modifier la promesse centrale du taux fixe.
Détail minime, mais réelle différence.
#termmax @TermMax
18
6
122
·
--
Haussier
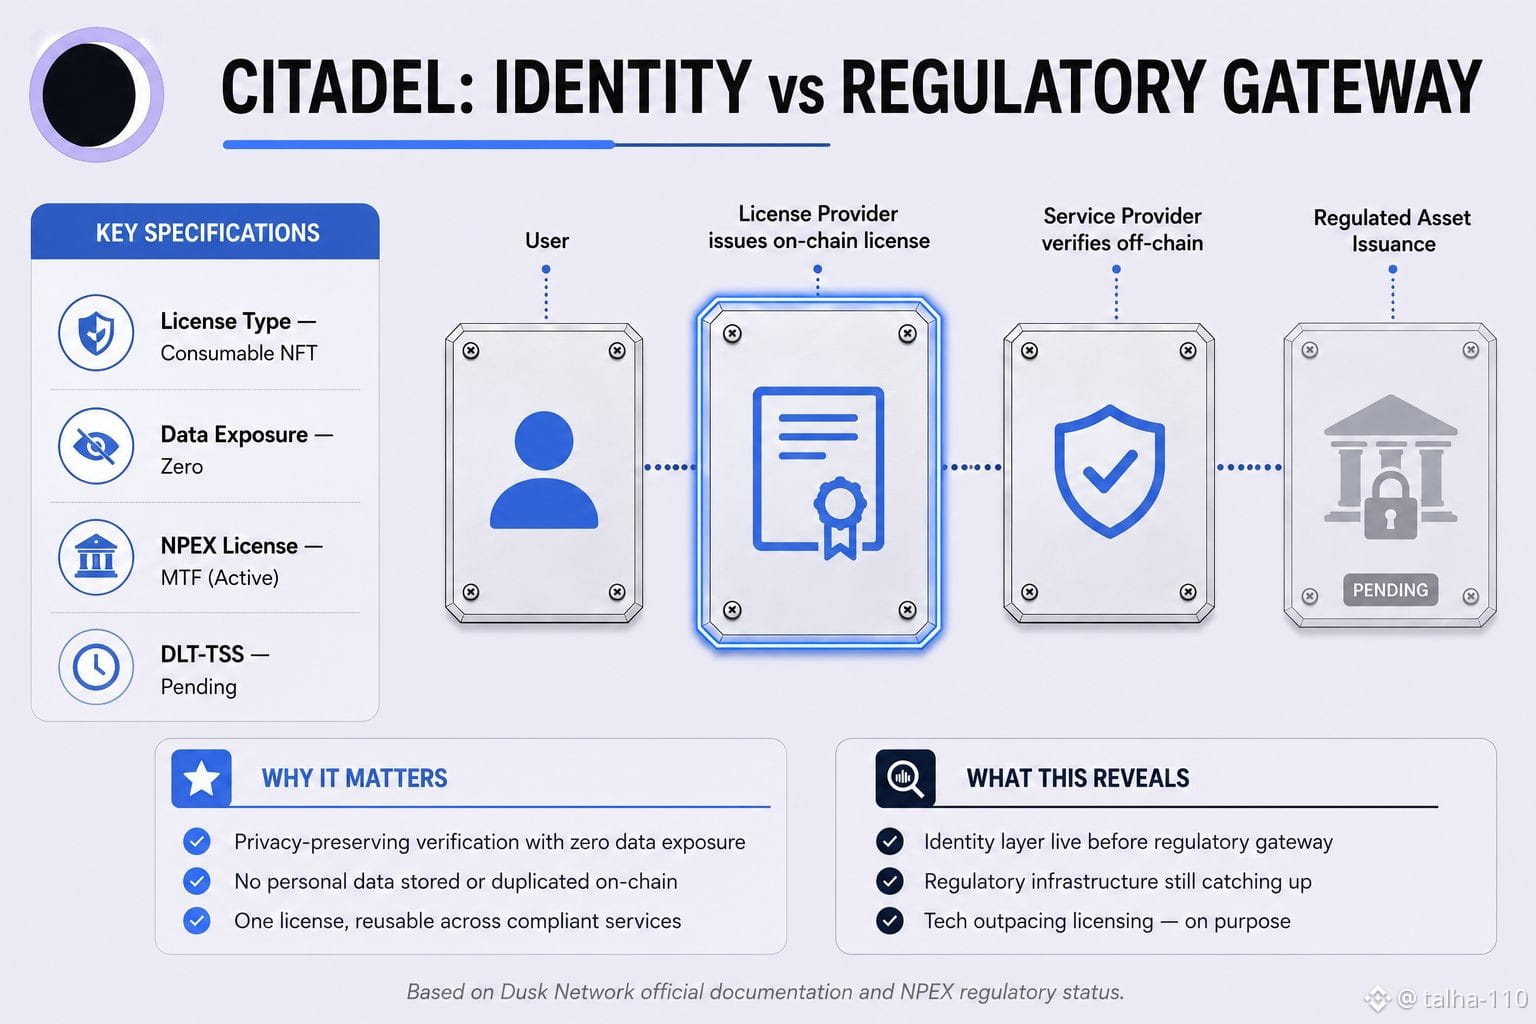
Le système KYC de la Citadelle du Crépuscule émet des « licences » basées sur des NFT — un utilisateur est vérifié une seule fois (pour quelque chose comme l’âge ou la résidence), un fournisseur de licence délivre une licence consommable sur la blockchain, et un fournisseur de services peut alors vérifier cette licence hors chaîne sans jamais voir les données personnelles sous-jacentes. Toute la couche d’identité est déjà en ligne et fonctionnelle. Mais en regardant à quoi cette infrastructure de conformité a réellement été conçue, il s’avère que le partenaire réglementaire de Dusk, NPEX, ne détient actuellement qu’une licence MTF (Multilateral Trading Facility) — la licence DLT-TSS, qui est celle qui est réellement nécessaire pour émettre et tokeniser nativement des actifs réglementés sur la chaîne, est encore « en cours ». Ainsi, la couche d’identité préservant la confidentialité est déjà prête, mais la véritable passerelle juridique pour l’émission d’actifs réglementés que ce système était censé prendre en charge attend toujours une approbation.
Si l’infrastructure d’identité a mûri avant la couche d’émission d’actifs, la question est la suivante : qu’est-ce qui bloque réellement le pipeline des RWA — la technologie, ou la réglementation ?
@Dusk_Foundation $DUSK #dusk
$GPS
$ACE
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
Le système KYC de la Citadelle du Crépuscule émet des « licences » basées sur des NFT — un utilisateur est vérifié une seule fois (pour quelque chose comme l’âge ou la résidence), un fournisseur de licence délivre une licence consommable sur la blockchain, et un fournisseur de services peut alors vérifier cette licence hors chaîne sans jamais voir les données personnelles sous-jacentes. Toute la couche d’identité est déjà en ligne et fonctionnelle. Mais en regardant à quoi cette infrastructure de conformité a réellement été conçue, il s’avère que le partenaire réglementaire de Dusk, NPEX, ne détient actuellement qu’une licence MTF (Multilateral Trading Facility) — la licence DLT-TSS, qui est celle qui est réellement nécessaire pour émettre et tokeniser nativement des actifs réglementés sur la chaîne, est encore « en cours ». Ainsi, la couche d’identité préservant la confidentialité est déjà prête, mais la véritable passerelle juridique pour l’émission d’actifs réglementés que ce système était censé prendre en charge attend toujours une approbation.
Si l’infrastructure d’identité a mûri avant la couche d’émission d’actifs, la question est la suivante : qu’est-ce qui bloque réellement le pipeline des RWA — la technologie, ou la réglementation ?
@Dusk $DUSK #dusk
$GPS
$ACE
Si l’infrastructure d’identité a mûri avant la couche d’émission d’actifs, la question est la suivante : qu’est-ce qui bloque réellement le pipeline des RWA — la technologie, ou la réglementation ?
@Dusk $DUSK #dusk
$GPS
$ACE
3
3
249
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceWithdrawalScamWarning
5,889 vues
275 mentions
Binance met en garde contre les arnaques aux retraits alors que les services reprennent : l’entreprise ne facturera jamais de frais, ne vendra pas de places dans la file d’attente et ne vous demandera pas de transférer vos fonds dans un « coffre »
Binance News
·6 mentions J’aime
·3.6k vues
USMidtermElections
551,561 vues
2,843 mentions
USOctoberNFP-AreRateCutsStillPossible
14,086 vues
332 mentions