

Star_crypto1
13 Suivis
8 Abonnés
88 J’aime
Publications
Tous
Citations
Voir la traduction
Voir la traduction
Voir la traduction
Hamzi-⁵
·
--
HaussierC’est la partie de TermMax à laquelle je n’ai cessé de revenir après avoir lu ses documents de stratégie.
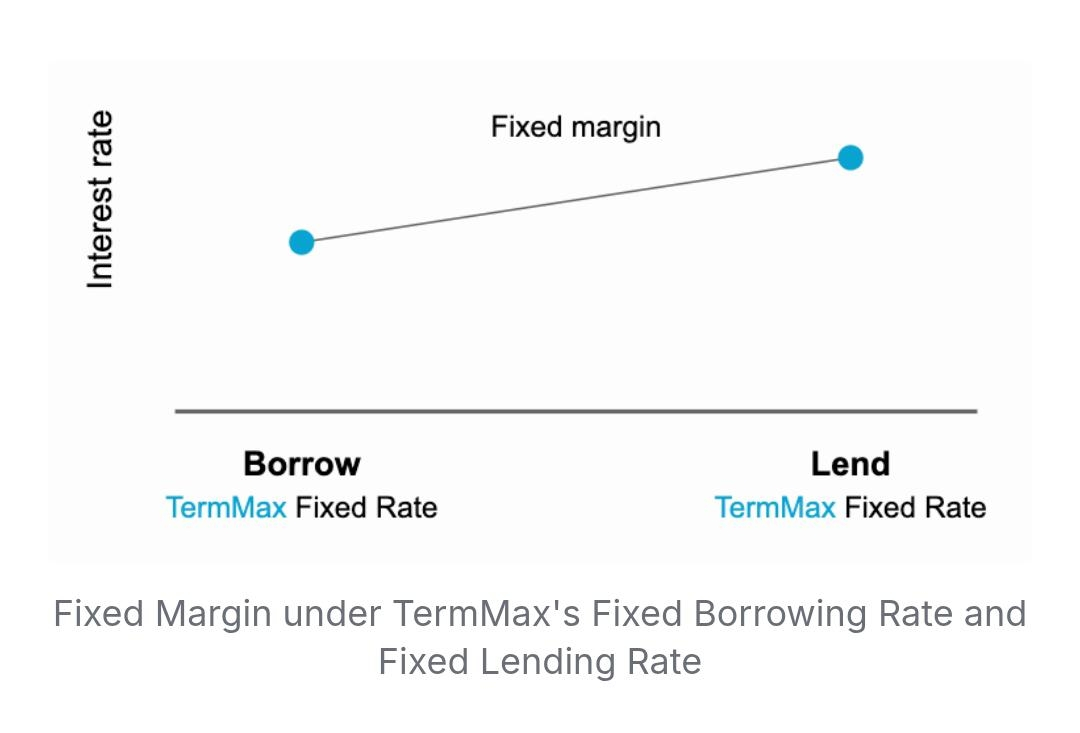
La stratégie 3 de TermMax utilise une mise en place simple :
Emprunter du fixe sur le Marché A → Prêter du fixe sur le Marché B
L’idée est d’emprunter à un taux fixe plus bas et de prêter à un taux fixe plus élevé, afin de créer un potentiel d’écart.
Ce qui a attiré mon attention, c’est que les deux côtés sont à taux fixe.
Votre coût d’emprunt est connu à l’avance, tandis que le rendement du prêt est lui aussi défini. Cela rend le calcul de l’écart potentiel plus facile, au lieu d’avoir constamment affaire à deux taux variables qui évoluent dans des directions différentes.
Mon constat : la réelle valeur ici ne se limite pas à la différence de taux. Elle réside dans la prévisibilité des deux côtés de la position.
Bien sûr, un écart sur le papier ne garantit pas un profit. La liquidité, les garanties, l’échéance, les taux disponibles et l’exécution restent importants.
Des écarts à taux fixe prévisibles pourraient-ils devenir une manière plus pratique de structurer des stratégies DeFi ? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
La stratégie 3 de TermMax utilise une mise en place simple :
Emprunter du fixe sur le Marché A → Prêter du fixe sur le Marché B
L’idée est d’emprunter à un taux fixe plus bas et de prêter à un taux fixe plus élevé, afin de créer un potentiel d’écart.
Ce qui a attiré mon attention, c’est que les deux côtés sont à taux fixe.
Votre coût d’emprunt est connu à l’avance, tandis que le rendement du prêt est lui aussi défini. Cela rend le calcul de l’écart potentiel plus facile, au lieu d’avoir constamment affaire à deux taux variables qui évoluent dans des directions différentes.
Mon constat : la réelle valeur ici ne se limite pas à la différence de taux. Elle réside dans la prévisibilité des deux côtés de la position.
Bien sûr, un écart sur le papier ne garantit pas un profit. La liquidité, les garanties, l’échéance, les taux disponibles et l’exécution restent importants.
Des écarts à taux fixe prévisibles pourraient-ils devenir une manière plus pratique de structurer des stratégies DeFi ? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
Hamzi-⁵
·
--
HaussierUne chose à laquelle je ne m’attendais pas à me consacrer avec TermMax, c’est le délai entre la création d’un FT et son échéance.
Au début, la partie à taux fixe semblait être l’histoire principale. Mais plus j’étudiais le mécanisme, plus la partie avant l’échéance devenait difficile à ignorer. Un FT représente un engagement de rembourser 1 token de dette à l’échéance, tandis que le FT peut être vendu avant l’échéance.
Cela a changé ma façon de le voir.
Il existe une échéance définie, mais le FT peut encore évoluer sur le marché avant de l’atteindre. Ensuite, les ordres à plage (Range Orders) ajoutent une couche supplémentaire : TermMax utilise des courbes de prix découpées en segments, avec un taux applicable qui change au fil de ces portions pendant qu’un ordre est exécuté.
Chaque partie a du sens prise séparément. Ce qui m’intéresse vraiment, c’est ce qui se passe lorsqu’elles se rencontrent en pratique. Si un FT se négocie avant l’échéance pendant que les ordres traversent différentes parties d’une courbe de prix, dans quelle mesure le temps restant compte-t-il réellement pour le marché ?
Cette interaction rend-elle la tarification des FT plus facile à comprendre, ou pourrait-elle introduire une autre couche d’incertitude qui ne devient visible qu’une fois que la négociation réelle commence ? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Au début, la partie à taux fixe semblait être l’histoire principale. Mais plus j’étudiais le mécanisme, plus la partie avant l’échéance devenait difficile à ignorer. Un FT représente un engagement de rembourser 1 token de dette à l’échéance, tandis que le FT peut être vendu avant l’échéance.
Cela a changé ma façon de le voir.
Il existe une échéance définie, mais le FT peut encore évoluer sur le marché avant de l’atteindre. Ensuite, les ordres à plage (Range Orders) ajoutent une couche supplémentaire : TermMax utilise des courbes de prix découpées en segments, avec un taux applicable qui change au fil de ces portions pendant qu’un ordre est exécuté.
Chaque partie a du sens prise séparément. Ce qui m’intéresse vraiment, c’est ce qui se passe lorsqu’elles se rencontrent en pratique. Si un FT se négocie avant l’échéance pendant que les ordres traversent différentes parties d’une courbe de prix, dans quelle mesure le temps restant compte-t-il réellement pour le marché ?
Cette interaction rend-elle la tarification des FT plus facile à comprendre, ou pourrait-elle introduire une autre couche d’incertitude qui ne devient visible qu’une fois que la négociation réelle commence ? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
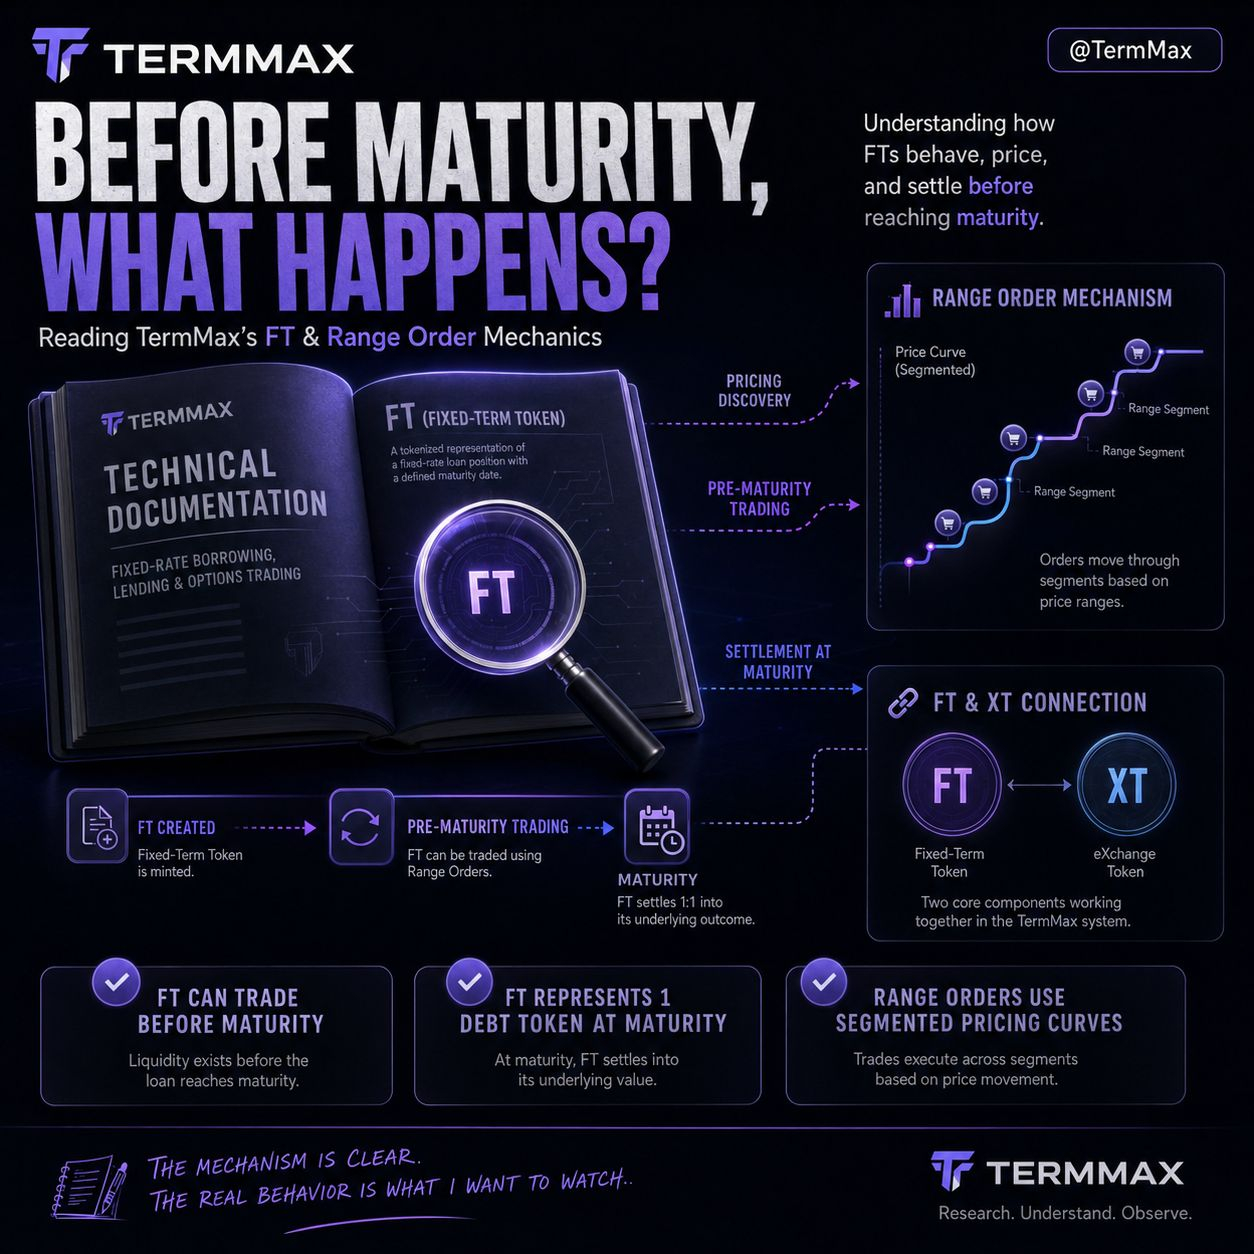
HaussierUne chose à laquelle je ne m’attendais pas à me consacrer avec TermMax, c’est le délai entre la création d’un FT et son échéance.
Au début, la partie à taux fixe semblait être l’histoire principale. Mais plus j’étudiais le mécanisme, plus la partie avant l’échéance devenait difficile à ignorer. Un FT représente un engagement de rembourser 1 token de dette à l’échéance, tandis que le FT peut être vendu avant l’échéance.
Cela a changé ma façon de le voir.
Il existe une échéance définie, mais le FT peut encore évoluer sur le marché avant de l’atteindre. Ensuite, les ordres à plage (Range Orders) ajoutent une couche supplémentaire : TermMax utilise des courbes de prix découpées en segments, avec un taux applicable qui change au fil de ces portions pendant qu’un ordre est exécuté.
Chaque partie a du sens prise séparément. Ce qui m’intéresse vraiment, c’est ce qui se passe lorsqu’elles se rencontrent en pratique. Si un FT se négocie avant l’échéance pendant que les ordres traversent différentes parties d’une courbe de prix, dans quelle mesure le temps restant compte-t-il réellement pour le marché ?
Cette interaction rend-elle la tarification des FT plus facile à comprendre, ou pourrait-elle introduire une autre couche d’incertitude qui ne devient visible qu’une fois que la négociation réelle commence ? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Au début, la partie à taux fixe semblait être l’histoire principale. Mais plus j’étudiais le mécanisme, plus la partie avant l’échéance devenait difficile à ignorer. Un FT représente un engagement de rembourser 1 token de dette à l’échéance, tandis que le FT peut être vendu avant l’échéance.
Cela a changé ma façon de le voir.
Il existe une échéance définie, mais le FT peut encore évoluer sur le marché avant de l’atteindre. Ensuite, les ordres à plage (Range Orders) ajoutent une couche supplémentaire : TermMax utilise des courbes de prix découpées en segments, avec un taux applicable qui change au fil de ces portions pendant qu’un ordre est exécuté.
Chaque partie a du sens prise séparément. Ce qui m’intéresse vraiment, c’est ce qui se passe lorsqu’elles se rencontrent en pratique. Si un FT se négocie avant l’échéance pendant que les ordres traversent différentes parties d’une courbe de prix, dans quelle mesure le temps restant compte-t-il réellement pour le marché ?
Cette interaction rend-elle la tarification des FT plus facile à comprendre, ou pourrait-elle introduire une autre couche d’incertitude qui ne devient visible qu’une fois que la négociation réelle commence ? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
HaussierJour 3 Nous avons appris que
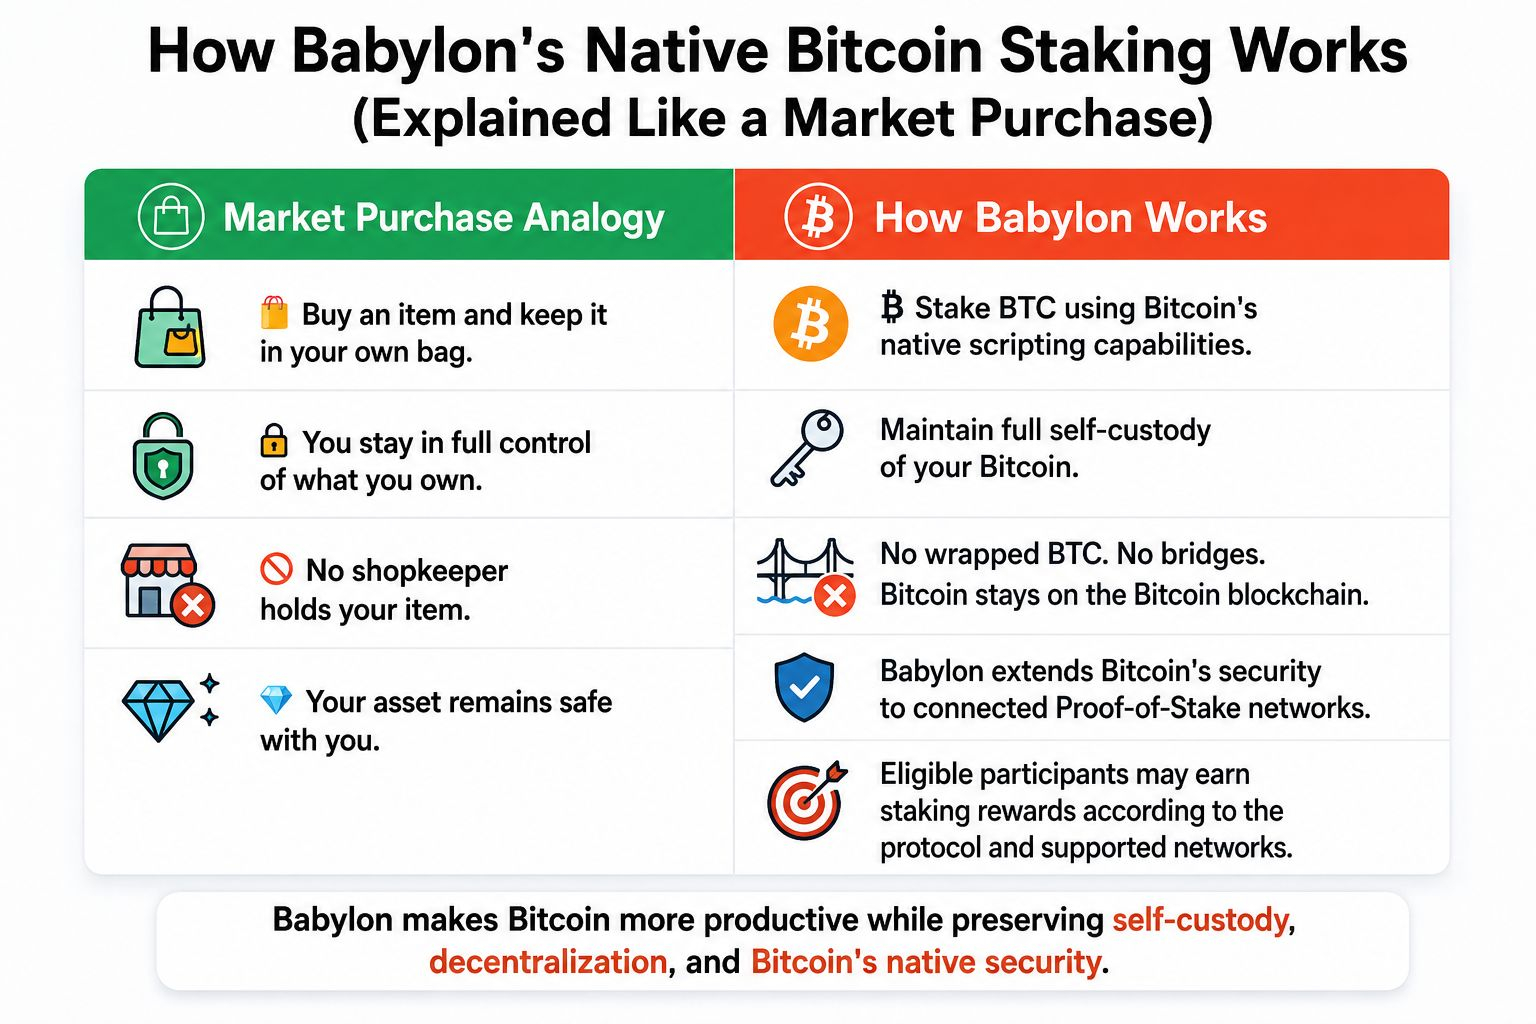
Comment le jalonnement natif du Bitcoin de Babylon fonctionne en quelques étapes (expliqué comme un achat sur un marché)
Sur le marché des cryptomonnaies d’aujourd’hui, les investisseurs cherchent toujours des moyens de rendre leurs actifs plus productifs. Babylon propose un modèle dans lequel le Bitcoin peut contribuer à sécuriser un écosystème plus large tout en restant fidèle à ses principes fondamentaux.
Étape 1 : Comme pour acheter quelque chose sur un marché et le garder dans votre propre sac, les utilisateurs jalonnent du Bitcoin en utilisant les capacités de script natives de Bitcoin, tout en conservant une autoconservation totale.
Étape 2 : Pas d’enrobage, pas de pont, et pas de remise de votre actif à un tiers. Votre Bitcoin reste sur la blockchain Bitcoin.
Étape 3 : Babylon étend la sécurité du Bitcoin aux réseaux Proof-of-Stake connectés grâce à la conception de son protocole.
Étape 4 : Les participants éligibles peuvent obtenir des récompenses de jalonnement selon le protocole et les réseaux pris en charge, tout en continuant de bénéficier du modèle de sécurité natif du Bitcoin.
D’un point de vue “marché”, cela crée une nouvelle façon pour les détenteurs de Bitcoin de participer à l’écosystème sans renoncer à la propriété ni à la sécurité. La vision de Babylon est de rendre le Bitcoin plus productif tout en préservant la confiance, la décentralisation et la sécurité qui le définissent.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Comment le jalonnement natif du Bitcoin de Babylon fonctionne en quelques étapes (expliqué comme un achat sur un marché)
Sur le marché des cryptomonnaies d’aujourd’hui, les investisseurs cherchent toujours des moyens de rendre leurs actifs plus productifs. Babylon propose un modèle dans lequel le Bitcoin peut contribuer à sécuriser un écosystème plus large tout en restant fidèle à ses principes fondamentaux.
Étape 1 : Comme pour acheter quelque chose sur un marché et le garder dans votre propre sac, les utilisateurs jalonnent du Bitcoin en utilisant les capacités de script natives de Bitcoin, tout en conservant une autoconservation totale.
Étape 2 : Pas d’enrobage, pas de pont, et pas de remise de votre actif à un tiers. Votre Bitcoin reste sur la blockchain Bitcoin.
Étape 3 : Babylon étend la sécurité du Bitcoin aux réseaux Proof-of-Stake connectés grâce à la conception de son protocole.
Étape 4 : Les participants éligibles peuvent obtenir des récompenses de jalonnement selon le protocole et les réseaux pris en charge, tout en continuant de bénéficier du modèle de sécurité natif du Bitcoin.
D’un point de vue “marché”, cela crée une nouvelle façon pour les détenteurs de Bitcoin de participer à l’écosystème sans renoncer à la propriété ni à la sécurité. La vision de Babylon est de rendre le Bitcoin plus productif tout en préservant la confiance, la décentralisation et la sécurité qui le définissent.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Connectez-vous pour découvrir plus de contenu