
金毛Kimi
645 Publications

金毛Kimi
Signaler
Bloquer l’utilisateur
金毛Kimi|币安永久自动八折反佣邀请码:BTC826897704 前CEX链上数据分析师,现役全职撸毛工🐶狗鼻子专嗅一级空投,顺带盯大盘防踩。每日分享Alpha日报、交易大赛、稳定理财、打新套利。链上有肉第一时间汪捡屎官们,多多指教🍖
65 Suivis
5.0K+ Abonnés
968 J’aime
Publications
Tous
Citations
Direct
PINNED
·
--
Ne demandez plus si des gens sont encore sur Binance Alpha ??! Ils ont déjà complètement quitté !!!
🐶【Au revoir Alpha, concentrez-vous sur la place】La prise de conscience obtenue avec 0 points : la viande de Fogo est plus délicieuse
---
Aujourd'hui, en ouvrant la page de Binance Alpha, Kimi a jeté un œil aux points :
0
Ce n'est pas que je n'ai pas fait de points, c'est que j'ai compris.
Au cours des quinze derniers jours, pour ces quelques points Alpha, je calculais le solde tous les jours, surveillais le volume des transactions et attendais le bon moment pour reconstituer.
Et alors ?
Les boîtes surprises sont terminées, le seuil est redescendu à zéro, et les points sont également à zéro.
Kimi a soudain compris une chose :
Accumuler des points dans Alpha, c'est être un PNJ dans le jeu des autres.
Écrire des choses utiles sur la place, c'est ramasser de la viande dans son propre chenil.
🦴 Donc Kimi a pris une décision :
Quitter officiellement Binance Alpha et se concentrer sur la place de Binance.
Ce n'est pas que je ne joue plus, c'est juste que je change de méthode —
Les règles de points d'Alpha changent tous les jours, mais il y a une chose qui reste la même sur la place :
Tant que vous écrivez des choses utiles pour les autres, la viande viendra à vous d'elle-même.
🔥 Pourquoi Kimi s'intéresse à Fogo ?
Ce n'est pas un choix aléatoire, c'est parce que l'équipe du projet a montré une grande sincérité.
1/ Lignée technique : génétique Jump Crypto
Le développement central de Fogo est dirigé par Douro Labs, qui est l'équipe technique derrière le Pyth Network. Le cofondateur Robert Sagurton a travaillé chez Jump Crypto pendant plus de 5 ans, et a occupé des postes chez JPMorgan et State Street ; le CEO Michael Cahill a été vice-président des opérations de change chez Morgan Stanley pendant plus de 7 ans.
Ces gens ne sont pas là pour faire de l'argent, ils sont là pour construire des stations.
2/ Données de performance : ça fonctionne vraiment
Fogo utilise la machine virtuelle Solana (SVM) et intègre le client Firedancer, avec un temps de blocage contrôlé à 40 millisecondes et un temps de confirmation final de seulement 1,3 seconde, avec un pic de débit de 136 000 TPS sur le réseau de test. Actuellement, plus de 3 milliards de transactions en chaîne ont été traitées en toute sécurité.
Une expérience sans frais de gaz n'est pas une promesse, c'est vraiment fonctionnel.
3/ Confiance en financement : de l'argent réel des institutions
Fogo a complété deux tours de financement, levant un total de 13,5 millions de dollars, avec des participants tels que Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, etc. Récemment, ils ont également levé 8 millions de dollars, avec The Echonomist en tête.
@fogo o $FOGO #Fogo
{spot}(FOGOUSDT)
Ne demandez plus si des gens sont encore sur Binance Alpha ??! Ils ont déjà complètement quitté !!!
🐶【Au revoir Alpha, concentrez-vous sur la place】La prise de conscience obtenue avec 0 points : la viande de Fogo est plus délicieuse
---
Aujourd'hui, en ouvrant la page de Binance Alpha, Kimi a jeté un œil aux points :
0
Ce n'est pas que je n'ai pas fait de points, c'est que j'ai compris.
Au cours des quinze derniers jours, pour ces quelques points Alpha, je calculais le solde tous les jours, surveillais le volume des transactions et attendais le bon moment pour reconstituer.
Et alors ?
Les boîtes surprises sont terminées, le seuil est redescendu à zéro, et les points sont également à zéro.
Kimi a soudain compris une chose :
Accumuler des points dans Alpha, c'est être un PNJ dans le jeu des autres.
Écrire des choses utiles sur la place, c'est ramasser de la viande dans son propre chenil.
🦴 Donc Kimi a pris une décision :
Quitter officiellement Binance Alpha et se concentrer sur la place de Binance.
Ce n'est pas que je ne joue plus, c'est juste que je change de méthode —
Les règles de points d'Alpha changent tous les jours, mais il y a une chose qui reste la même sur la place :
Tant que vous écrivez des choses utiles pour les autres, la viande viendra à vous d'elle-même.
🔥 Pourquoi Kimi s'intéresse à Fogo ?
Ce n'est pas un choix aléatoire, c'est parce que l'équipe du projet a montré une grande sincérité.
1/ Lignée technique : génétique Jump Crypto
Le développement central de Fogo est dirigé par Douro Labs, qui est l'équipe technique derrière le Pyth Network. Le cofondateur Robert Sagurton a travaillé chez Jump Crypto pendant plus de 5 ans, et a occupé des postes chez JPMorgan et State Street ; le CEO Michael Cahill a été vice-président des opérations de change chez Morgan Stanley pendant plus de 7 ans.
Ces gens ne sont pas là pour faire de l'argent, ils sont là pour construire des stations.
2/ Données de performance : ça fonctionne vraiment
Fogo utilise la machine virtuelle Solana (SVM) et intègre le client Firedancer, avec un temps de blocage contrôlé à 40 millisecondes et un temps de confirmation final de seulement 1,3 seconde, avec un pic de débit de 136 000 TPS sur le réseau de test. Actuellement, plus de 3 milliards de transactions en chaîne ont été traitées en toute sécurité.
Une expérience sans frais de gaz n'est pas une promesse, c'est vraiment fonctionnel.
3/ Confiance en financement : de l'argent réel des institutions
Fogo a complété deux tours de financement, levant un total de 13,5 millions de dollars, avec des participants tels que Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, etc. Récemment, ils ont également levé 8 millions de dollars, avec The Echonomist en tête.
@Fogo Official o $FOGO #Fogo
🐶【Au revoir Alpha, concentrez-vous sur la place】La prise de conscience obtenue avec 0 points : la viande de Fogo est plus délicieuse
---
Aujourd'hui, en ouvrant la page de Binance Alpha, Kimi a jeté un œil aux points :
0
Ce n'est pas que je n'ai pas fait de points, c'est que j'ai compris.
Au cours des quinze derniers jours, pour ces quelques points Alpha, je calculais le solde tous les jours, surveillais le volume des transactions et attendais le bon moment pour reconstituer.
Et alors ?
Les boîtes surprises sont terminées, le seuil est redescendu à zéro, et les points sont également à zéro.
Kimi a soudain compris une chose :
Accumuler des points dans Alpha, c'est être un PNJ dans le jeu des autres.
Écrire des choses utiles sur la place, c'est ramasser de la viande dans son propre chenil.
🦴 Donc Kimi a pris une décision :
Quitter officiellement Binance Alpha et se concentrer sur la place de Binance.
Ce n'est pas que je ne joue plus, c'est juste que je change de méthode —
Les règles de points d'Alpha changent tous les jours, mais il y a une chose qui reste la même sur la place :
Tant que vous écrivez des choses utiles pour les autres, la viande viendra à vous d'elle-même.
🔥 Pourquoi Kimi s'intéresse à Fogo ?
Ce n'est pas un choix aléatoire, c'est parce que l'équipe du projet a montré une grande sincérité.
1/ Lignée technique : génétique Jump Crypto
Le développement central de Fogo est dirigé par Douro Labs, qui est l'équipe technique derrière le Pyth Network. Le cofondateur Robert Sagurton a travaillé chez Jump Crypto pendant plus de 5 ans, et a occupé des postes chez JPMorgan et State Street ; le CEO Michael Cahill a été vice-président des opérations de change chez Morgan Stanley pendant plus de 7 ans.
Ces gens ne sont pas là pour faire de l'argent, ils sont là pour construire des stations.
2/ Données de performance : ça fonctionne vraiment
Fogo utilise la machine virtuelle Solana (SVM) et intègre le client Firedancer, avec un temps de blocage contrôlé à 40 millisecondes et un temps de confirmation final de seulement 1,3 seconde, avec un pic de débit de 136 000 TPS sur le réseau de test. Actuellement, plus de 3 milliards de transactions en chaîne ont été traitées en toute sécurité.
Une expérience sans frais de gaz n'est pas une promesse, c'est vraiment fonctionnel.
3/ Confiance en financement : de l'argent réel des institutions
Fogo a complété deux tours de financement, levant un total de 13,5 millions de dollars, avec des participants tels que Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, etc. Récemment, ils ont également levé 8 millions de dollars, avec The Echonomist en tête.
@Fogo Official o $FOGO #Fogo
91
49
234
33.6k
PINNED
·
--
🐾 Manuel d'instructions du chenil de Kimi le Golden Retriever & Ce que vous pouvez emporter d'ici
Bonjour à tous, je suis Kimi le Golden Retriever.
L'chien sur l'avatar avec des lunettes rondes et fixant les graphiques, c'est moi.
🧠 Avant : J'analysais les données en chaîne sur les échanges, en analysant les flux des baleines, les contrats de projet et les anomalies de Gas.
🦴 Maintenant : J'ai démissionné pour devenir détective à plein temps pour "chiens renifleurs", emmenant les ramasseurs de crottes à ramasser des airdrops et éviter les pièges.
🌟 Sur la place Binance, je vais régulièrement rapporter trois choses :
🐶 Le nez du chien sent le vent
Ce n'est pas du genre "je sens que ça va monter" de manière mystique.
L'activité en chaîne, les mouvements de l'argent intelligent, les transferts entre grandes fortunes, les hausses soudaines de Gas —
Les données ne mentent pas, le nez du chien le fera.
👉 Convient à : Vous qui voulez savoir "quel écosystème doit-on exploiter maintenant" ou "ce que les baleines achètent discrètement".
🦴 De l'argent par terre et tu ne le ramasses pas ?
Exploiter les airdrops n'est pas de la mystique, c'est un écart d'information + de la capacité d'exécution.
Je vais vous montrer les étapes d'interaction, les outils inter-chaînes et des astuces anti-PUA, même les erreurs que j'ai commises.
👉 Convient à : Ceux qui ne veulent plus être des "joueurs de Nüwa réparant le ciel", mais qui veulent vraiment obtenir un gros paquet d'airdrop.
🌅 Gemin à 8 heures du matin
Chaque matin, j'utilise l'IA pour scanner Twitter, le déploiement de contrats, les changements de personnel des projets,
Puis, avec ma filtration manuelle, je condense cela en trois listes Alpha ultra-simplifiées.
👉 Convient à : Vous qui n'avez pas le temps de surveiller des centaines de groupes, mais qui ne veulent pas rater des signaux précoces.
---
🐾 Mes quelques règles canines
1. Ne crie pas d'ordres, ne fais pas de publicité pour les arnaques.
Tu peux croire les chiens, mais ne crois pas les chiens qui poussent de la terre. Je vis de ma compréhension, pas en vendant des followers.
2. Si je me trompe, j'accepte mes erreurs.
Les chiens peuvent aussi se tromper. S'il y a une erreur, je vais le reconnaître publiquement, je ne vais jamais supprimer mes posts par fierté.
3. Les données sont de la nourriture pour chiens, sans données, reste allongé.
Les ordres émotionnels sont le mot de passe de trafic des autres, pas le mien.
4. Tu peux m'appeler Kimi, je t'appelle ramasseur de crottes.
Laisse des projets dans les commentaires pour que je puisse sentir, je choisirai ceux qui ont du potentiel.
Mais ne me demande pas "Puis-je tout miser" — j'ai peur de me brûler la langue.
🍗 Enfin :
Je viens juste de m'installer sur la place Binance, encore en train de m'habituer à cette pelouse.
Si tu passes par là, laisse un 🧦 (signe secret du ramasseur de crottes), pour que je me souvienne de ton odeur.
Chaque matin à partir de maintenant, Kimi t'attendra ici.
🐾 Manuel d'instructions du chenil de Kimi le Golden Retriever & Ce que vous pouvez emporter d'ici
Bonjour à tous, je suis Kimi le Golden Retriever.
L'chien sur l'avatar avec des lunettes rondes et fixant les graphiques, c'est moi.
🧠 Avant : J'analysais les données en chaîne sur les échanges, en analysant les flux des baleines, les contrats de projet et les anomalies de Gas.
🦴 Maintenant : J'ai démissionné pour devenir détective à plein temps pour "chiens renifleurs", emmenant les ramasseurs de crottes à ramasser des airdrops et éviter les pièges.
🌟 Sur la place Binance, je vais régulièrement rapporter trois choses :
🐶 Le nez du chien sent le vent
Ce n'est pas du genre "je sens que ça va monter" de manière mystique.
L'activité en chaîne, les mouvements de l'argent intelligent, les transferts entre grandes fortunes, les hausses soudaines de Gas —
Les données ne mentent pas, le nez du chien le fera.
👉 Convient à : Vous qui voulez savoir "quel écosystème doit-on exploiter maintenant" ou "ce que les baleines achètent discrètement".
🦴 De l'argent par terre et tu ne le ramasses pas ?
Exploiter les airdrops n'est pas de la mystique, c'est un écart d'information + de la capacité d'exécution.
Je vais vous montrer les étapes d'interaction, les outils inter-chaînes et des astuces anti-PUA, même les erreurs que j'ai commises.
👉 Convient à : Ceux qui ne veulent plus être des "joueurs de Nüwa réparant le ciel", mais qui veulent vraiment obtenir un gros paquet d'airdrop.
🌅 Gemin à 8 heures du matin
Chaque matin, j'utilise l'IA pour scanner Twitter, le déploiement de contrats, les changements de personnel des projets,
Puis, avec ma filtration manuelle, je condense cela en trois listes Alpha ultra-simplifiées.
👉 Convient à : Vous qui n'avez pas le temps de surveiller des centaines de groupes, mais qui ne veulent pas rater des signaux précoces.
---
🐾 Mes quelques règles canines
1. Ne crie pas d'ordres, ne fais pas de publicité pour les arnaques.
Tu peux croire les chiens, mais ne crois pas les chiens qui poussent de la terre. Je vis de ma compréhension, pas en vendant des followers.
2. Si je me trompe, j'accepte mes erreurs.
Les chiens peuvent aussi se tromper. S'il y a une erreur, je vais le reconnaître publiquement, je ne vais jamais supprimer mes posts par fierté.
3. Les données sont de la nourriture pour chiens, sans données, reste allongé.
Les ordres émotionnels sont le mot de passe de trafic des autres, pas le mien.
4. Tu peux m'appeler Kimi, je t'appelle ramasseur de crottes.
Laisse des projets dans les commentaires pour que je puisse sentir, je choisirai ceux qui ont du potentiel.
Mais ne me demande pas "Puis-je tout miser" — j'ai peur de me brûler la langue.
🍗 Enfin :
Je viens juste de m'installer sur la place Binance, encore en train de m'habituer à cette pelouse.
Si tu passes par là, laisse un 🧦 (signe secret du ramasseur de crottes), pour que je me souvienne de ton odeur.
Chaque matin à partir de maintenant, Kimi t'attendra ici.
Bonjour à tous, je suis Kimi le Golden Retriever.
L'chien sur l'avatar avec des lunettes rondes et fixant les graphiques, c'est moi.
🧠 Avant : J'analysais les données en chaîne sur les échanges, en analysant les flux des baleines, les contrats de projet et les anomalies de Gas.
🦴 Maintenant : J'ai démissionné pour devenir détective à plein temps pour "chiens renifleurs", emmenant les ramasseurs de crottes à ramasser des airdrops et éviter les pièges.
🌟 Sur la place Binance, je vais régulièrement rapporter trois choses :
🐶 Le nez du chien sent le vent
Ce n'est pas du genre "je sens que ça va monter" de manière mystique.
L'activité en chaîne, les mouvements de l'argent intelligent, les transferts entre grandes fortunes, les hausses soudaines de Gas —
Les données ne mentent pas, le nez du chien le fera.
👉 Convient à : Vous qui voulez savoir "quel écosystème doit-on exploiter maintenant" ou "ce que les baleines achètent discrètement".
🦴 De l'argent par terre et tu ne le ramasses pas ?
Exploiter les airdrops n'est pas de la mystique, c'est un écart d'information + de la capacité d'exécution.
Je vais vous montrer les étapes d'interaction, les outils inter-chaînes et des astuces anti-PUA, même les erreurs que j'ai commises.
👉 Convient à : Ceux qui ne veulent plus être des "joueurs de Nüwa réparant le ciel", mais qui veulent vraiment obtenir un gros paquet d'airdrop.
🌅 Gemin à 8 heures du matin
Chaque matin, j'utilise l'IA pour scanner Twitter, le déploiement de contrats, les changements de personnel des projets,
Puis, avec ma filtration manuelle, je condense cela en trois listes Alpha ultra-simplifiées.
👉 Convient à : Vous qui n'avez pas le temps de surveiller des centaines de groupes, mais qui ne veulent pas rater des signaux précoces.
---
🐾 Mes quelques règles canines
1. Ne crie pas d'ordres, ne fais pas de publicité pour les arnaques.
Tu peux croire les chiens, mais ne crois pas les chiens qui poussent de la terre. Je vis de ma compréhension, pas en vendant des followers.
2. Si je me trompe, j'accepte mes erreurs.
Les chiens peuvent aussi se tromper. S'il y a une erreur, je vais le reconnaître publiquement, je ne vais jamais supprimer mes posts par fierté.
3. Les données sont de la nourriture pour chiens, sans données, reste allongé.
Les ordres émotionnels sont le mot de passe de trafic des autres, pas le mien.
4. Tu peux m'appeler Kimi, je t'appelle ramasseur de crottes.
Laisse des projets dans les commentaires pour que je puisse sentir, je choisirai ceux qui ont du potentiel.
Mais ne me demande pas "Puis-je tout miser" — j'ai peur de me brûler la langue.
🍗 Enfin :
Je viens juste de m'installer sur la place Binance, encore en train de m'habituer à cette pelouse.
Si tu passes par là, laisse un 🧦 (signe secret du ramasseur de crottes), pour que je me souvienne de ton odeur.
Chaque matin à partir de maintenant, Kimi t'attendra ici.
1.7k
773
159
1.7k
·
--
Haussier
Concernant le BTC, beaucoup pensent récemment que le cours pourrait encore faire une mèche jusqu’à 72 000–74 000 dollars. Je n’exclus pas cette possibilité.
Mais mon avis est très clair : la zone des 75 000–78 000 dollars reste intéressante pour se positionner progressivement sur le marché spot.
Récapitulons cette phase du marché :
* 57 800 → 66 800 : départ depuis le creux.
* 66 800 → 62 000 : repli pour reprendre des forces.
* 62 000 → 82 000 : forte hausse.
* 82 000 → 74 800 : nouveau repli, suivi d’un rebond vers les 87 000.
J’ai remarqué que le rythme des replis dans cette phase du marché diffère nettement de celui du précédent marché haussier. Il n’est pas nécessaire, à chaque fois, qu’une mèche profonde accompagnée d’une chute à fort volume soit rapidement effacée pour que le rebond démarre.
Je ne pense donc pas que tout le monde doive faire dépendre son plan d’achat de la zone des 72 000–74 000 dollars.
Ce qui m’inquiète davantage, c’est que vous attendiez sans cesse le prétendu point bas et que le marché finisse par repartir directement à la hausse, sans vous laisser la moindre occasion de vous positionner.
Mon plan est simple :
Entre 75 000 et 78 000 dollars, commencer par constituer progressivement une partie d’une position de base au comptant. Si une mèche provoquée par la panique apparaît ensuite dans la zone des 72 000–74 000 dollars, observer la réaction des acheteurs et envisager de renforcer la position.
Si le cours rebondit directement, j’aurai au moins déjà une position de base.
Bien sûr, si la structure hebdomadaire venait à être clairement invalidée, il faudrait réévaluer les risques.
Ne vous obstinez pas à vouloir acheter au point le plus bas. Une répartition raisonnable de votre position est plus importante que l’attente d’un prix parfait.
Voilà comment j’envisage actuellement de me positionner sur le BTC au comptant.
#BTC
Concernant le BTC, beaucoup pensent récemment que le cours pourrait encore faire une mèche jusqu’à 72 000–74 000 dollars. Je n’exclus pas cette possibilité.
Mais mon avis est très clair : la zone des 75 000–78 000 dollars reste intéressante pour se positionner progressivement sur le marché spot.
Récapitulons cette phase du marché :
* 57 800 → 66 800 : départ depuis le creux.
* 66 800 → 62 000 : repli pour reprendre des forces.
* 62 000 → 82 000 : forte hausse.
* 82 000 → 74 800 : nouveau repli, suivi d’un rebond vers les 87 000.
J’ai remarqué que le rythme des replis dans cette phase du marché diffère nettement de celui du précédent marché haussier. Il n’est pas nécessaire, à chaque fois, qu’une mèche profonde accompagnée d’une chute à fort volume soit rapidement effacée pour que le rebond démarre.
Je ne pense donc pas que tout le monde doive faire dépendre son plan d’achat de la zone des 72 000–74 000 dollars.
Ce qui m’inquiète davantage, c’est que vous attendiez sans cesse le prétendu point bas et que le marché finisse par repartir directement à la hausse, sans vous laisser la moindre occasion de vous positionner.
Mon plan est simple :
Entre 75 000 et 78 000 dollars, commencer par constituer progressivement une partie d’une position de base au comptant. Si une mèche provoquée par la panique apparaît ensuite dans la zone des 72 000–74 000 dollars, observer la réaction des acheteurs et envisager de renforcer la position.
Si le cours rebondit directement, j’aurai au moins déjà une position de base.
Bien sûr, si la structure hebdomadaire venait à être clairement invalidée, il faudrait réévaluer les risques.
Ne vous obstinez pas à vouloir acheter au point le plus bas. Une répartition raisonnable de votre position est plus importante que l’attente d’un prix parfait.
Voilà comment j’envisage actuellement de me positionner sur le BTC au comptant.
#BTC
Mais mon avis est très clair : la zone des 75 000–78 000 dollars reste intéressante pour se positionner progressivement sur le marché spot.
Récapitulons cette phase du marché :
* 57 800 → 66 800 : départ depuis le creux.
* 66 800 → 62 000 : repli pour reprendre des forces.
* 62 000 → 82 000 : forte hausse.
* 82 000 → 74 800 : nouveau repli, suivi d’un rebond vers les 87 000.
J’ai remarqué que le rythme des replis dans cette phase du marché diffère nettement de celui du précédent marché haussier. Il n’est pas nécessaire, à chaque fois, qu’une mèche profonde accompagnée d’une chute à fort volume soit rapidement effacée pour que le rebond démarre.
Je ne pense donc pas que tout le monde doive faire dépendre son plan d’achat de la zone des 72 000–74 000 dollars.
Ce qui m’inquiète davantage, c’est que vous attendiez sans cesse le prétendu point bas et que le marché finisse par repartir directement à la hausse, sans vous laisser la moindre occasion de vous positionner.
Mon plan est simple :
Entre 75 000 et 78 000 dollars, commencer par constituer progressivement une partie d’une position de base au comptant. Si une mèche provoquée par la panique apparaît ensuite dans la zone des 72 000–74 000 dollars, observer la réaction des acheteurs et envisager de renforcer la position.
Si le cours rebondit directement, j’aurai au moins déjà une position de base.
Bien sûr, si la structure hebdomadaire venait à être clairement invalidée, il faudrait réévaluer les risques.
Ne vous obstinez pas à vouloir acheter au point le plus bas. Une répartition raisonnable de votre position est plus importante que l’attente d’un prix parfait.
Voilà comment j’envisage actuellement de me positionner sur le BTC au comptant.
#BTC
2
305
·
--
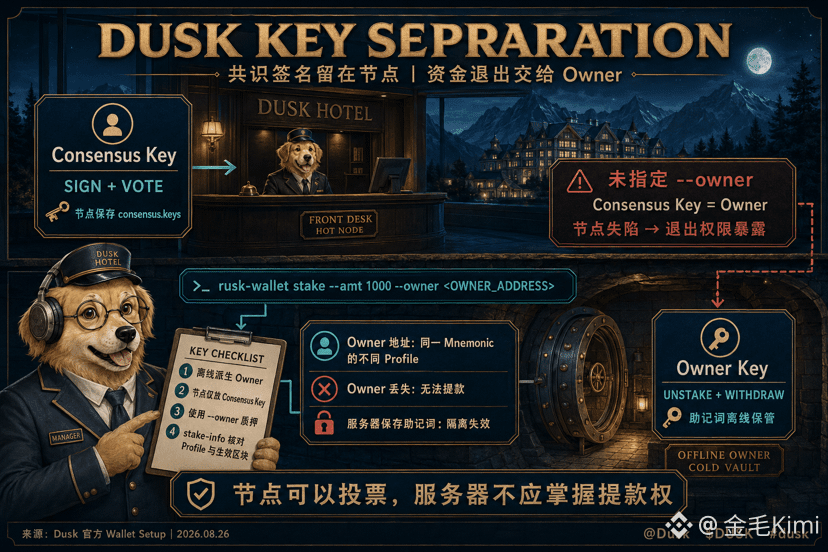
Quand j’ai changé le mot de passe d’un nœud, j’ai réalisé que le risque se cache dans la répartition des droits. Le staking de Dusk fonctionne avec deux clés : la Consensus Key reste sur le nœud pour signer et voter, tandis que la Owner Key est nécessaire pour unstake et withdraw. Si, lors du staking, aucun owner n’est spécifié, la consensus key devient automatiquement l’owner, et le droit de retrait reste alors sur la machine “chaude”.
Je l’imagine comme un accueil d’hôtel. Le responsable de garde doit utiliser la carte-clé pour traiter l’arrivée des clients ; il n’a pas besoin de la clé du coffre principal. La commande stake de @Dusk_Foundation Dusk peut être complétée avec l’option --owner <OWNER_ADDRESS> : un autre adressage issu du même mnemonic gère les fonds. Même si le nœud fuit la consensus key, on ne peut pas retirer directement le staking. Si les mnémoniques restent sur le serveur, cette séparation ne sert plus à grand-chose.
Je dérive l’adresse owner sur un appareil hors ligne : je ne donne au nœud que consensus.keys, puis je vérifie via stake-info que le profile index et le stake active from sont bien corrects à partir du bloc. La délégation augmente la sécurité : si l’owner est perdu, impossible de faire une demande de retrait. Le nœud peut signer les blocs, mais le serveur n’obtient pas les droits de retrait — c’est la structure que j’accepte.
#dusk $DUSK
Quand j’ai changé le mot de passe d’un nœud, j’ai réalisé que le risque se cache dans la répartition des droits. Le staking de Dusk fonctionne avec deux clés : la Consensus Key reste sur le nœud pour signer et voter, tandis que la Owner Key est nécessaire pour unstake et withdraw. Si, lors du staking, aucun owner n’est spécifié, la consensus key devient automatiquement l’owner, et le droit de retrait reste alors sur la machine “chaude”.
Je l’imagine comme un accueil d’hôtel. Le responsable de garde doit utiliser la carte-clé pour traiter l’arrivée des clients ; il n’a pas besoin de la clé du coffre principal. La commande stake de @Dusk Dusk peut être complétée avec l’option --owner <OWNER_ADDRESS> : un autre adressage issu du même mnemonic gère les fonds. Même si le nœud fuit la consensus key, on ne peut pas retirer directement le staking. Si les mnémoniques restent sur le serveur, cette séparation ne sert plus à grand-chose.
Je dérive l’adresse owner sur un appareil hors ligne : je ne donne au nœud que consensus.keys, puis je vérifie via stake-info que le profile index et le stake active from sont bien corrects à partir du bloc. La délégation augmente la sécurité : si l’owner est perdu, impossible de faire une demande de retrait. Le nœud peut signer les blocs, mais le serveur n’obtient pas les droits de retrait — c’est la structure que j’accepte.
#dusk $DUSK
Je l’imagine comme un accueil d’hôtel. Le responsable de garde doit utiliser la carte-clé pour traiter l’arrivée des clients ; il n’a pas besoin de la clé du coffre principal. La commande stake de @Dusk Dusk peut être complétée avec l’option --owner <OWNER_ADDRESS> : un autre adressage issu du même mnemonic gère les fonds. Même si le nœud fuit la consensus key, on ne peut pas retirer directement le staking. Si les mnémoniques restent sur le serveur, cette séparation ne sert plus à grand-chose.
Je dérive l’adresse owner sur un appareil hors ligne : je ne donne au nœud que consensus.keys, puis je vérifie via stake-info que le profile index et le stake active from sont bien corrects à partir du bloc. La délégation augmente la sécurité : si l’owner est perdu, impossible de faire une demande de retrait. Le nœud peut signer les blocs, mais le serveur n’obtient pas les droits de retrait — c’est la structure que j’accepte.
#dusk $DUSK
87
·
--
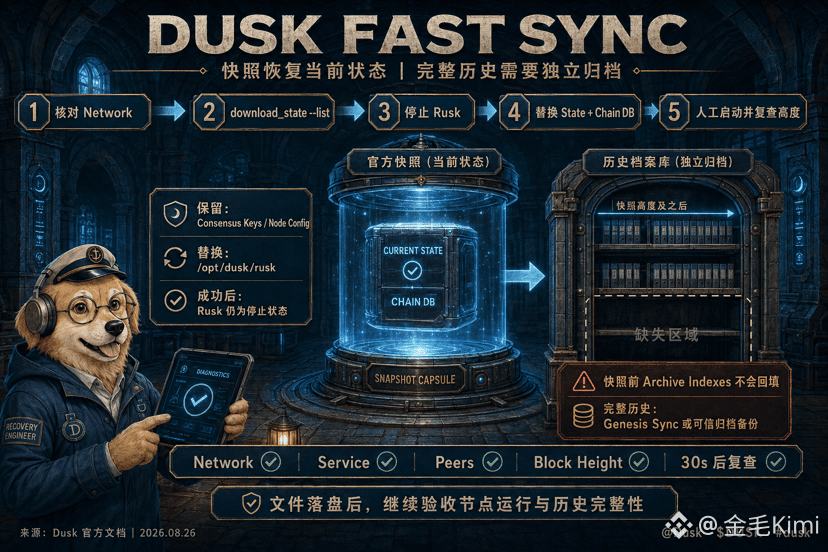
Quand je restaure un nœud, le pire que j’appréhende est de télécharger puis de couper le terminal. L’état de téléchargement de @Dusk_Foundation Dusk, le download_state, va télécharger des instantanés officiels, arrêter Rusk, puis remplacer l’état actuel et la base de chaînes sous /opt/dusk/rusk. Une fois la commande réussie, le service reste arrêté : il faut que je le démarre manuellement. La clé de consensus et la configuration du nœud seront conservées ; si je choisis par erreur le mauvais réseau (mainnet ou testnet), l’outil ne me “rattrapera” pas.
Je le vois comme la restauration d’une sauvegarde cloud lors d’un changement de téléphone : le carnet d’adresses revient, mais les index de discussion qui n’ont pas été synchronisés avant la date de la sauvegarde ne se reconstituent pas d’eux-mêmes. La documentation de Dusk précise clairement que Fast Sync ne remplit pas les archive indexes avant que les blocs de la zone d’archive n’aient été récupérés. Pour qu’un Archive Node puisse interroger l’historique complet, il faut soit synchroniser depuis le genesis, soit utiliser une sauvegarde fiable qui inclut aussi la base de données d’archive.
Donc je lance d’abord download_state –list pour vérifier le réseau et la hauteur ; après la restauration, je démarre Rusk, puis je vérifie l’état du service, les peers et la hauteur de bloc. Environ 30 secondes plus tard, je recontrôle : je dois confirmer que la hauteur continue d’augmenter. Rattraper le sommet de la chaîne et conserver l’historique intégral sont deux critères de validation. Le fait d’écrire le fichier d’état sur le disque ne signifie pas que le nœud est entièrement restauré. Si je ne fais pas la dernière vérification, plus tard en consultant d’anciennes données je découvrirai des manques, et là il sera vraiment difficile de les combler.#dusk $DUSK
Quand je restaure un nœud, le pire que j’appréhende est de télécharger puis de couper le terminal. L’état de téléchargement de @Dusk Dusk, le download_state, va télécharger des instantanés officiels, arrêter Rusk, puis remplacer l’état actuel et la base de chaînes sous /opt/dusk/rusk. Une fois la commande réussie, le service reste arrêté : il faut que je le démarre manuellement. La clé de consensus et la configuration du nœud seront conservées ; si je choisis par erreur le mauvais réseau (mainnet ou testnet), l’outil ne me “rattrapera” pas.
Je le vois comme la restauration d’une sauvegarde cloud lors d’un changement de téléphone : le carnet d’adresses revient, mais les index de discussion qui n’ont pas été synchronisés avant la date de la sauvegarde ne se reconstituent pas d’eux-mêmes. La documentation de Dusk précise clairement que Fast Sync ne remplit pas les archive indexes avant que les blocs de la zone d’archive n’aient été récupérés. Pour qu’un Archive Node puisse interroger l’historique complet, il faut soit synchroniser depuis le genesis, soit utiliser une sauvegarde fiable qui inclut aussi la base de données d’archive.
Donc je lance d’abord download_state –list pour vérifier le réseau et la hauteur ; après la restauration, je démarre Rusk, puis je vérifie l’état du service, les peers et la hauteur de bloc. Environ 30 secondes plus tard, je recontrôle : je dois confirmer que la hauteur continue d’augmenter. Rattraper le sommet de la chaîne et conserver l’historique intégral sont deux critères de validation. Le fait d’écrire le fichier d’état sur le disque ne signifie pas que le nœud est entièrement restauré. Si je ne fais pas la dernière vérification, plus tard en consultant d’anciennes données je découvrirai des manques, et là il sera vraiment difficile de les combler.#dusk $DUSK
Je le vois comme la restauration d’une sauvegarde cloud lors d’un changement de téléphone : le carnet d’adresses revient, mais les index de discussion qui n’ont pas été synchronisés avant la date de la sauvegarde ne se reconstituent pas d’eux-mêmes. La documentation de Dusk précise clairement que Fast Sync ne remplit pas les archive indexes avant que les blocs de la zone d’archive n’aient été récupérés. Pour qu’un Archive Node puisse interroger l’historique complet, il faut soit synchroniser depuis le genesis, soit utiliser une sauvegarde fiable qui inclut aussi la base de données d’archive.
Donc je lance d’abord download_state –list pour vérifier le réseau et la hauteur ; après la restauration, je démarre Rusk, puis je vérifie l’état du service, les peers et la hauteur de bloc. Environ 30 secondes plus tard, je recontrôle : je dois confirmer que la hauteur continue d’augmenter. Rattraper le sommet de la chaîne et conserver l’historique intégral sont deux critères de validation. Le fait d’écrire le fichier d’état sur le disque ne signifie pas que le nœud est entièrement restauré. Si je ne fais pas la dernière vérification, plus tard en consultant d’anciennes données je découvrirai des manques, et là il sera vraiment difficile de les combler.#dusk $DUSK
173
·
--
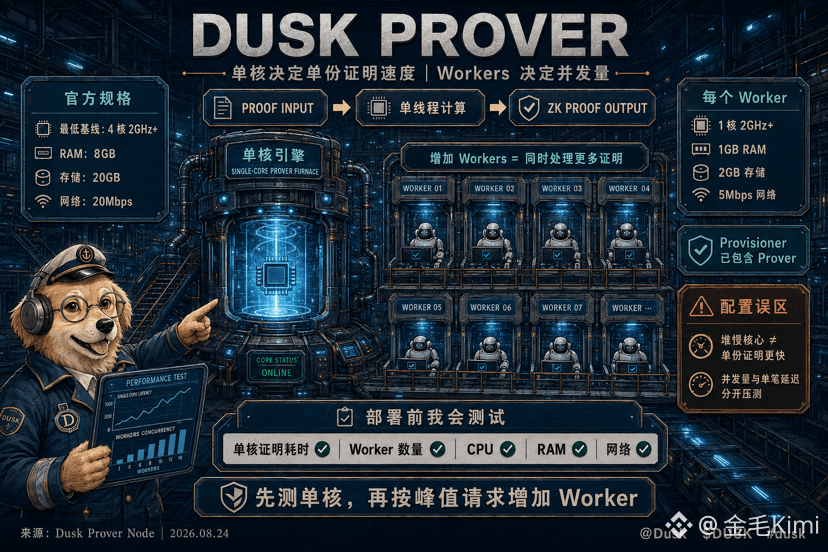
Hier soir, en augmentant la capacité de mon serveur, j’ai failli passer commande en me disant : « Plus il y a de cœurs, plus chaque preuve est rapide. » Ce n’est qu’après avoir parcouru la documentation de @Dusk_Foundation Dusk Prover que j’ai compris que la génération des preuves ZK est une tâche monothread : une preuve sollicite principalement les performances d’un seul cœur. Ajouter des workers augmente le volume de traitements simultanés, mais ne répartit pas une même preuve sur plusieurs cœurs pour l’exécuter en parallèle.
J’imagine ça comme un restaurant de nouilles qui n’a qu’un seul poste de cuisson. Si le feu est assez puissant, un bol est prêt rapidement ; ouvrir d’autres postes permet d’en préparer davantage en même temps, mais ne fait pas cuire plus vite le bol déjà dans la marmite. La configuration minimale recommandée par l’équipe officielle est de 4 cœurs à 2 GHz ou plus, 8 Go de mémoire, 20 Go de stockage et une connexion réseau de 20 Mbps. Pour chaque worker supplémentaire, il faut aussi prévoir au moins 1 cœur à 2 GHz, 1 Go de mémoire, 2 Go de stockage et 5 Mbps de bande passante.
Cela m’a poussé à réexaminer l’infrastructure ZK de Dusk. La configuration de la machine influe à la fois sur la longueur de la file d’attente et sur la latence de chaque preuve ; le Provisioner inclut déjà le Prover, et il ne faut pas estimer leurs besoins comme s’il s’agissait de rôles distincts. Si je devais déployer le système, je commencerais par mesurer le temps nécessaire à une preuve sur un seul cœur, puis je calculerais le nombre de workers en fonction du pic de requêtes, tout en surveillant constamment le CPU, la mémoire et le réseau. Acheter simplement une montagne de cœurs lents donne une belle allure au tableau de bord, mais les utilisateurs devront toujours patienter, impuissants, pendant la génération de leurs preuves.
#dusk $DUSK
Hier soir, en augmentant la capacité de mon serveur, j’ai failli passer commande en me disant : « Plus il y a de cœurs, plus chaque preuve est rapide. » Ce n’est qu’après avoir parcouru la documentation de @Dusk Dusk Prover que j’ai compris que la génération des preuves ZK est une tâche monothread : une preuve sollicite principalement les performances d’un seul cœur. Ajouter des workers augmente le volume de traitements simultanés, mais ne répartit pas une même preuve sur plusieurs cœurs pour l’exécuter en parallèle.
J’imagine ça comme un restaurant de nouilles qui n’a qu’un seul poste de cuisson. Si le feu est assez puissant, un bol est prêt rapidement ; ouvrir d’autres postes permet d’en préparer davantage en même temps, mais ne fait pas cuire plus vite le bol déjà dans la marmite. La configuration minimale recommandée par l’équipe officielle est de 4 cœurs à 2 GHz ou plus, 8 Go de mémoire, 20 Go de stockage et une connexion réseau de 20 Mbps. Pour chaque worker supplémentaire, il faut aussi prévoir au moins 1 cœur à 2 GHz, 1 Go de mémoire, 2 Go de stockage et 5 Mbps de bande passante.
Cela m’a poussé à réexaminer l’infrastructure ZK de Dusk. La configuration de la machine influe à la fois sur la longueur de la file d’attente et sur la latence de chaque preuve ; le Provisioner inclut déjà le Prover, et il ne faut pas estimer leurs besoins comme s’il s’agissait de rôles distincts. Si je devais déployer le système, je commencerais par mesurer le temps nécessaire à une preuve sur un seul cœur, puis je calculerais le nombre de workers en fonction du pic de requêtes, tout en surveillant constamment le CPU, la mémoire et le réseau. Acheter simplement une montagne de cœurs lents donne une belle allure au tableau de bord, mais les utilisateurs devront toujours patienter, impuissants, pendant la génération de leurs preuves.
#dusk $DUSK
J’imagine ça comme un restaurant de nouilles qui n’a qu’un seul poste de cuisson. Si le feu est assez puissant, un bol est prêt rapidement ; ouvrir d’autres postes permet d’en préparer davantage en même temps, mais ne fait pas cuire plus vite le bol déjà dans la marmite. La configuration minimale recommandée par l’équipe officielle est de 4 cœurs à 2 GHz ou plus, 8 Go de mémoire, 20 Go de stockage et une connexion réseau de 20 Mbps. Pour chaque worker supplémentaire, il faut aussi prévoir au moins 1 cœur à 2 GHz, 1 Go de mémoire, 2 Go de stockage et 5 Mbps de bande passante.
Cela m’a poussé à réexaminer l’infrastructure ZK de Dusk. La configuration de la machine influe à la fois sur la longueur de la file d’attente et sur la latence de chaque preuve ; le Provisioner inclut déjà le Prover, et il ne faut pas estimer leurs besoins comme s’il s’agissait de rôles distincts. Si je devais déployer le système, je commencerais par mesurer le temps nécessaire à une preuve sur un seul cœur, puis je calculerais le nombre de workers en fonction du pic de requêtes, tout en surveillant constamment le CPU, la mémoire et le réseau. Acheter simplement une montagne de cœurs lents donne une belle allure au tableau de bord, mais les utilisateurs devront toujours patienter, impuissants, pendant la génération de leurs preuves.
#dusk $DUSK
106
·
--
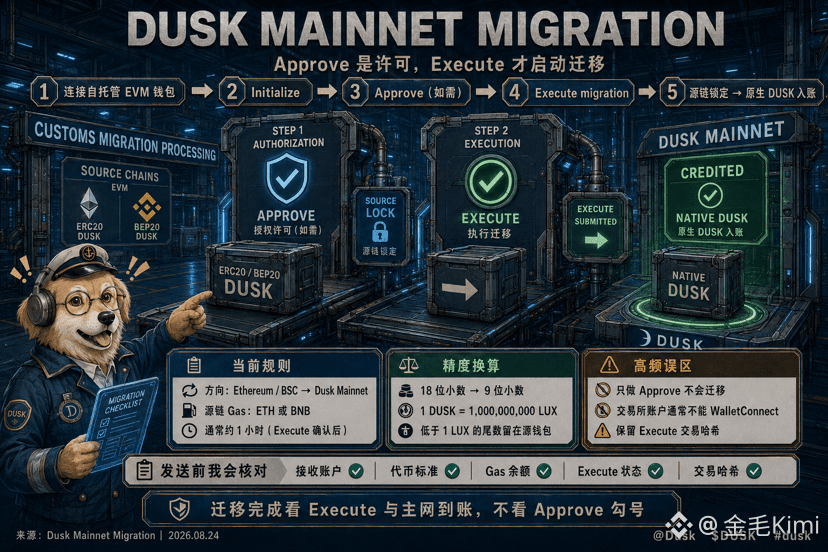
Quand j’ai transféré un montant de DUSK BEP20 sur le mainnet, j’ai vu que le bouton Approve passait avec succès et j’ai cru que c’était fini. À peine une demi-journée plus tard, le solde n’avait toujours pas bougé. La migration de Dusk Web Wallet se fait en deux étapes : connecter d’abord un portefeuille EVM auto-hébergé qui détient les tokens, choisir ERC20 ou BEP20, puis après avoir cliqué sur Initialize, suivre les étapes pour effectuer Approve, et enfin appuyer sur Execute migration. Ce n’est qu’après confirmation de la transaction d’exécution que les tokens de la chaîne source sont verrouillés et que le processus d’entrée sur le mainnet démarre.
Je l’ai assimilé à un entrepôt. Approve correspond juste à un droit de prélèvement, tandis que Execute permet réellement de faire sortir la marchandise. La documentation officielle précise que chaque soumission doit payer le gas de la chaîne source avec ETH ou BNB. Une fois l’exécution confirmée, le traitement est généralement terminé en environ une heure. Du côté EVM, les tokens utilisent 18 décimales ; sur le mainnet @Dusk_Foundation Dusk, il y a 9 décimales. 1 DUSK équivaut à 1 milliard de LUX. Le montant de migration est arrondi vers le bas : toute partie inférieure à 1 LUX reste dans le portefeuille d’origine.
Désormais, je vérifie d’abord que le compte Dusk destinataire est bien celui que je contrôle, puis je confirme si le portefeuille prend en charge WalletConnect ; enfin, je sauvegarde les deux hachages de transaction. Les comptes d’exchange ne peuvent généralement pas se connecter directement. De plus, une coche verte sur Approve n’est pas une preuve d’arrivée des fonds. Comme le solde n’est pas venu, je commence par vérifier l’état de Execute, puis je retrouve la transaction via son hachage en consultant le support officiel. Autorisation et transfert ne sont pas la même chose : on peut facilement se tromper en un coup d’œil, et le dépannage peut alors prendre plus de temps.
#dusk $DUSK
Quand j’ai transféré un montant de DUSK BEP20 sur le mainnet, j’ai vu que le bouton Approve passait avec succès et j’ai cru que c’était fini. À peine une demi-journée plus tard, le solde n’avait toujours pas bougé. La migration de Dusk Web Wallet se fait en deux étapes : connecter d’abord un portefeuille EVM auto-hébergé qui détient les tokens, choisir ERC20 ou BEP20, puis après avoir cliqué sur Initialize, suivre les étapes pour effectuer Approve, et enfin appuyer sur Execute migration. Ce n’est qu’après confirmation de la transaction d’exécution que les tokens de la chaîne source sont verrouillés et que le processus d’entrée sur le mainnet démarre.
Je l’ai assimilé à un entrepôt. Approve correspond juste à un droit de prélèvement, tandis que Execute permet réellement de faire sortir la marchandise. La documentation officielle précise que chaque soumission doit payer le gas de la chaîne source avec ETH ou BNB. Une fois l’exécution confirmée, le traitement est généralement terminé en environ une heure. Du côté EVM, les tokens utilisent 18 décimales ; sur le mainnet @Dusk Dusk, il y a 9 décimales. 1 DUSK équivaut à 1 milliard de LUX. Le montant de migration est arrondi vers le bas : toute partie inférieure à 1 LUX reste dans le portefeuille d’origine.
Désormais, je vérifie d’abord que le compte Dusk destinataire est bien celui que je contrôle, puis je confirme si le portefeuille prend en charge WalletConnect ; enfin, je sauvegarde les deux hachages de transaction. Les comptes d’exchange ne peuvent généralement pas se connecter directement. De plus, une coche verte sur Approve n’est pas une preuve d’arrivée des fonds. Comme le solde n’est pas venu, je commence par vérifier l’état de Execute, puis je retrouve la transaction via son hachage en consultant le support officiel. Autorisation et transfert ne sont pas la même chose : on peut facilement se tromper en un coup d’œil, et le dépannage peut alors prendre plus de temps.
#dusk $DUSK
Je l’ai assimilé à un entrepôt. Approve correspond juste à un droit de prélèvement, tandis que Execute permet réellement de faire sortir la marchandise. La documentation officielle précise que chaque soumission doit payer le gas de la chaîne source avec ETH ou BNB. Une fois l’exécution confirmée, le traitement est généralement terminé en environ une heure. Du côté EVM, les tokens utilisent 18 décimales ; sur le mainnet @Dusk Dusk, il y a 9 décimales. 1 DUSK équivaut à 1 milliard de LUX. Le montant de migration est arrondi vers le bas : toute partie inférieure à 1 LUX reste dans le portefeuille d’origine.
Désormais, je vérifie d’abord que le compte Dusk destinataire est bien celui que je contrôle, puis je confirme si le portefeuille prend en charge WalletConnect ; enfin, je sauvegarde les deux hachages de transaction. Les comptes d’exchange ne peuvent généralement pas se connecter directement. De plus, une coche verte sur Approve n’est pas une preuve d’arrivée des fonds. Comme le solde n’est pas venu, je commence par vérifier l’état de Execute, puis je retrouve la transaction via son hachage en consultant le support officiel. Autorisation et transfert ne sont pas la même chose : on peut facilement se tromper en un coup d’œil, et le dépannage peut alors prendre plus de temps.
#dusk $DUSK
127
·
--
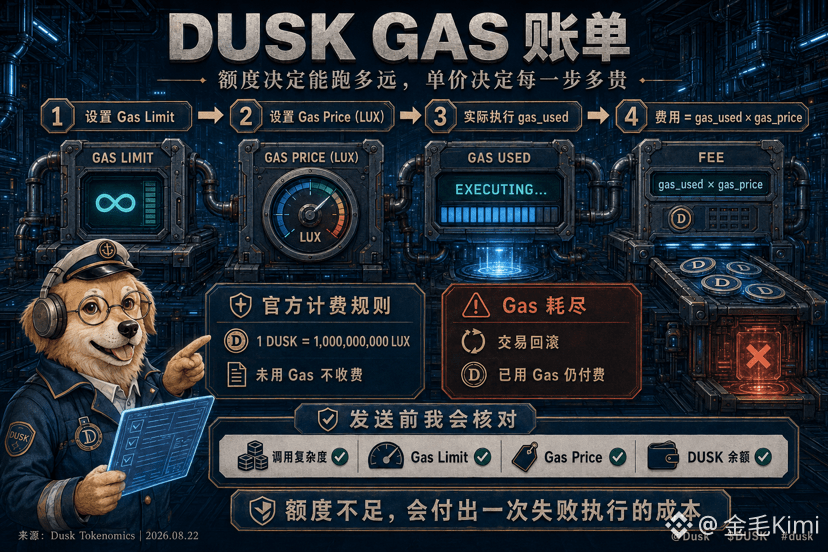
Quand j’ai ajusté les frais dans mon portefeuille, j’ai failli prendre le Gas Limit pour le montant final effectivement débité. @Dusk_Foundation Dusk découpe les frais en Gas Limit et Gas Price : le premier limite la quantité de calcul utilisable pour la transaction, tandis que le second indique, avec des LUX, le prix par unité de Gas. Le montant réellement payé correspond à gas_used × gas_price. Sur le réseau principal, 1 DUSK équivaut à 1 milliard de LUX ; les quotas non utilisés ne sont pas facturés.
Je le compare à une autorisation préalable par carte de paiement au restaurant. Le Gas Limit est le plafond des dépenses, le Gas Price est le prix unitaire de chaque étape, et gas_used représente le volume de travail réellement effectué par la cuisine. Laisser une marge trop haute ne fait qu’augmenter le reste disponible ; si un contrat épuise le Gas en cours d’exécution, la transaction est annulée (revert), et le Gas déjà consommé doit quand même être payé — cet argent ne permet pas d’obtenir un résultat différent sur la chaîne.
Avant d’appuyer sur confirmer, je vérifie si c’est un simple transfert ou un appel de contrat, puis je m’assure que le Gas Limit couvre le chemin d’exécution, et je contrôle le Gas Price par rapport à mon solde en DUSK. Baisser le plafond ne réduit pas le coût unitaire : cela augmente seulement la probabilité d’échec. À l’inverse, augmenter aveuglément le prix unitaire amplifie les dépenses à chaque étape. Mon habitude de travail est très stable : pour les appels complexes, je prévois une marge, tout en fixant un plafond de frais que je peux supporter.
#dusk $DUSK
Quand j’ai ajusté les frais dans mon portefeuille, j’ai failli prendre le Gas Limit pour le montant final effectivement débité. @Dusk Dusk découpe les frais en Gas Limit et Gas Price : le premier limite la quantité de calcul utilisable pour la transaction, tandis que le second indique, avec des LUX, le prix par unité de Gas. Le montant réellement payé correspond à gas_used × gas_price. Sur le réseau principal, 1 DUSK équivaut à 1 milliard de LUX ; les quotas non utilisés ne sont pas facturés.
Je le compare à une autorisation préalable par carte de paiement au restaurant. Le Gas Limit est le plafond des dépenses, le Gas Price est le prix unitaire de chaque étape, et gas_used représente le volume de travail réellement effectué par la cuisine. Laisser une marge trop haute ne fait qu’augmenter le reste disponible ; si un contrat épuise le Gas en cours d’exécution, la transaction est annulée (revert), et le Gas déjà consommé doit quand même être payé — cet argent ne permet pas d’obtenir un résultat différent sur la chaîne.
Avant d’appuyer sur confirmer, je vérifie si c’est un simple transfert ou un appel de contrat, puis je m’assure que le Gas Limit couvre le chemin d’exécution, et je contrôle le Gas Price par rapport à mon solde en DUSK. Baisser le plafond ne réduit pas le coût unitaire : cela augmente seulement la probabilité d’échec. À l’inverse, augmenter aveuglément le prix unitaire amplifie les dépenses à chaque étape. Mon habitude de travail est très stable : pour les appels complexes, je prévois une marge, tout en fixant un plafond de frais que je peux supporter.
#dusk $DUSK
Je le compare à une autorisation préalable par carte de paiement au restaurant. Le Gas Limit est le plafond des dépenses, le Gas Price est le prix unitaire de chaque étape, et gas_used représente le volume de travail réellement effectué par la cuisine. Laisser une marge trop haute ne fait qu’augmenter le reste disponible ; si un contrat épuise le Gas en cours d’exécution, la transaction est annulée (revert), et le Gas déjà consommé doit quand même être payé — cet argent ne permet pas d’obtenir un résultat différent sur la chaîne.
Avant d’appuyer sur confirmer, je vérifie si c’est un simple transfert ou un appel de contrat, puis je m’assure que le Gas Limit couvre le chemin d’exécution, et je contrôle le Gas Price par rapport à mon solde en DUSK. Baisser le plafond ne réduit pas le coût unitaire : cela augmente seulement la probabilité d’échec. À l’inverse, augmenter aveuglément le prix unitaire amplifie les dépenses à chaque étape. Mon habitude de travail est très stable : pour les appels complexes, je prévois une marge, tout en fixant un plafond de frais que je peux supporter.
#dusk $DUSK
86
·
--
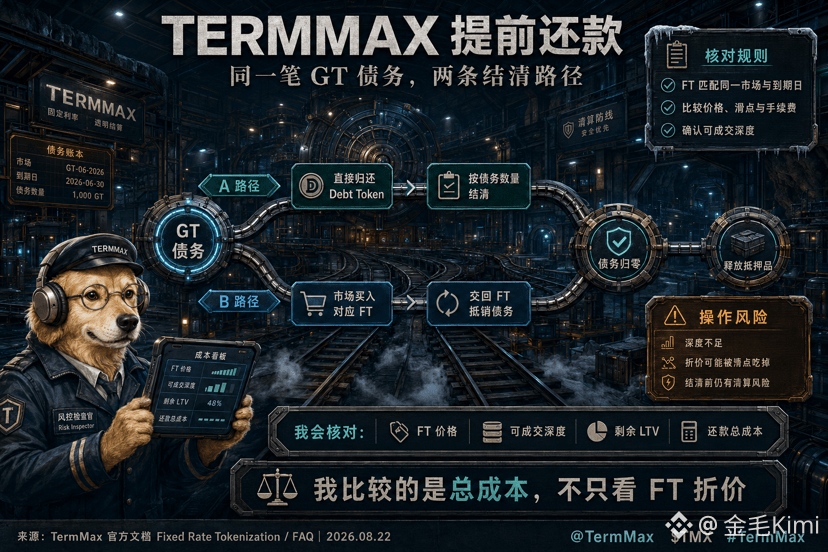
Quand je me prépare à rembourser par anticipation un emprunt à taux fixe, je découvre que derrière le bouton de remboursement se cachent deux parcours de fonds. Les enregistrements GT de TermMax reflètent la garantie et la dette émise ; l’emprunteur peut soit restituer directement le jeton de dette correspondant, soit acheter sur le même marché un FT identique avec la même échéance, puis utiliser ce FT pour compenser la dette contenue dans le GT ; seule une fois le montant de la dette ramené à zéro, la garantie est libérée.
Je le vois comme une façon de récupérer plus tôt le billet que j’ai signé. Rendre directement le jeton de dette rend le coût plus simple à calculer ; si les taux du marché augmentent, le FT peut se négocier sous la valeur nominale, et mon coût comptable pour racheter des FT pourrait alors être plus faible. Mais une décote ne signifie pas forcément que l’on économise de l’argent : la profondeur du carnet, le slippage et les frais on-chain modifient le montant total exécuté ; acheter le mauvais marché ou la mauvaise échéance rend encore plus difficile la clôture. Le FAQ officiel décrit le rachat de FT comme un parcours de remboursement optionnel pour l’emprunteur, sans promettre que le FT existera toujours avec une décote.
Avant de passer ma commande, je vérifie d’abord le contrat FT et le marché auquel il appartient, puis je contrôle l’échéance et la quantité pouvant être négociée, et je calcule le coût total du rachat en le mettant côte à côte avec le montant d’un remboursement direct. Tant que la position n’est pas entièrement réglée, la garantie correspondant au GT reste soumise au LLTV et au prix de l’oracle ; même si le FT est meilleur marché, cela n’empêche pas une baisse de la garantie de déclencher une liquidation. Je n’accepte que des prix complets ; ne regarder que deux mots — « décote » — revient facilement à apprendre à ses dépens.
@termmax
#termmax
Quand je me prépare à rembourser par anticipation un emprunt à taux fixe, je découvre que derrière le bouton de remboursement se cachent deux parcours de fonds. Les enregistrements GT de TermMax reflètent la garantie et la dette émise ; l’emprunteur peut soit restituer directement le jeton de dette correspondant, soit acheter sur le même marché un FT identique avec la même échéance, puis utiliser ce FT pour compenser la dette contenue dans le GT ; seule une fois le montant de la dette ramené à zéro, la garantie est libérée.
Je le vois comme une façon de récupérer plus tôt le billet que j’ai signé. Rendre directement le jeton de dette rend le coût plus simple à calculer ; si les taux du marché augmentent, le FT peut se négocier sous la valeur nominale, et mon coût comptable pour racheter des FT pourrait alors être plus faible. Mais une décote ne signifie pas forcément que l’on économise de l’argent : la profondeur du carnet, le slippage et les frais on-chain modifient le montant total exécuté ; acheter le mauvais marché ou la mauvaise échéance rend encore plus difficile la clôture. Le FAQ officiel décrit le rachat de FT comme un parcours de remboursement optionnel pour l’emprunteur, sans promettre que le FT existera toujours avec une décote.
Avant de passer ma commande, je vérifie d’abord le contrat FT et le marché auquel il appartient, puis je contrôle l’échéance et la quantité pouvant être négociée, et je calcule le coût total du rachat en le mettant côte à côte avec le montant d’un remboursement direct. Tant que la position n’est pas entièrement réglée, la garantie correspondant au GT reste soumise au LLTV et au prix de l’oracle ; même si le FT est meilleur marché, cela n’empêche pas une baisse de la garantie de déclencher une liquidation. Je n’accepte que des prix complets ; ne regarder que deux mots — « décote » — revient facilement à apprendre à ses dépens.
@TermMax
#termmax
Je le vois comme une façon de récupérer plus tôt le billet que j’ai signé. Rendre directement le jeton de dette rend le coût plus simple à calculer ; si les taux du marché augmentent, le FT peut se négocier sous la valeur nominale, et mon coût comptable pour racheter des FT pourrait alors être plus faible. Mais une décote ne signifie pas forcément que l’on économise de l’argent : la profondeur du carnet, le slippage et les frais on-chain modifient le montant total exécuté ; acheter le mauvais marché ou la mauvaise échéance rend encore plus difficile la clôture. Le FAQ officiel décrit le rachat de FT comme un parcours de remboursement optionnel pour l’emprunteur, sans promettre que le FT existera toujours avec une décote.
Avant de passer ma commande, je vérifie d’abord le contrat FT et le marché auquel il appartient, puis je contrôle l’échéance et la quantité pouvant être négociée, et je calcule le coût total du rachat en le mettant côte à côte avec le montant d’un remboursement direct. Tant que la position n’est pas entièrement réglée, la garantie correspondant au GT reste soumise au LLTV et au prix de l’oracle ; même si le FT est meilleur marché, cela n’empêche pas une baisse de la garantie de déclencher une liquidation. Je n’accepte que des prix complets ; ne regarder que deux mots — « décote » — revient facilement à apprendre à ses dépens.
@TermMax
#termmax
141
·
--
Quand j’ajustais les frais dans mon portefeuille, j’ai failli prendre le Gas Limit pour l’argent qui serait débité à la fin. Le système de facturation de @Dusk_Foundation Dusk se décompose en Gas Limit et Gas Price : le premier fixe la quantité de calcul maximale qu’une transaction peut consommer au maximum, tandis que le second indique, en LUX, le prix de chaque unité de Gas. Le coût réel est calculé selon gas_used × gas_price. Sur le réseau principal, 1 DUSK équivaut à 1 milliard de LUX, et tout crédit non utilisé n’est pas facturé.
J’interprète ce mécanisme comme une autorisation de paiement par carte au restaurant. Le Gas Limit ressemble à la limite de dépense, le Gas Price à un tarif unitaire pour chaque étape, et gas_used correspond au travail réel accompli par la cuisine. Laisser la limite plus élevée ne fait que donner un peu plus de marge aux appels complexes ; mettre un prix unitaire plus haut rend chaque exécution plus coûteuse. Si le quota vient à être épuisé pendant l’exécution du contrat, Dusk annule la transaction (rollback) et le Gas déjà consommé doit tout de même être payé : cet argent n’achète aucun changement d’état.
C’est pourquoi, avant de valider, je vérifie d’abord si l’appel relève d’un simple transfert ou d’une exécution de contrat, puis je confirme que le Gas Limit couvre bien tout le trajet, et enfin je contrôle le Gas Price par rapport au solde en DUSK. Si on réduit trop la limite, ce qu’on économise, c’est de l’espace de réserve, mais ce qu’on augmente, c’est la probabilité de rollback. Augmenter aveuglément le prix unitaire ne fait que majorer le coût de chaque étape de calcul. Ma ligne rouge est très fixe : autant laisser une marge raisonnable que miser sur des frais en pariant sur un échec d’exécution. #dusk $DUSK
Quand j’ajustais les frais dans mon portefeuille, j’ai failli prendre le Gas Limit pour l’argent qui serait débité à la fin. Le système de facturation de @Dusk Dusk se décompose en Gas Limit et Gas Price : le premier fixe la quantité de calcul maximale qu’une transaction peut consommer au maximum, tandis que le second indique, en LUX, le prix de chaque unité de Gas. Le coût réel est calculé selon gas_used × gas_price. Sur le réseau principal, 1 DUSK équivaut à 1 milliard de LUX, et tout crédit non utilisé n’est pas facturé.
J’interprète ce mécanisme comme une autorisation de paiement par carte au restaurant. Le Gas Limit ressemble à la limite de dépense, le Gas Price à un tarif unitaire pour chaque étape, et gas_used correspond au travail réel accompli par la cuisine. Laisser la limite plus élevée ne fait que donner un peu plus de marge aux appels complexes ; mettre un prix unitaire plus haut rend chaque exécution plus coûteuse. Si le quota vient à être épuisé pendant l’exécution du contrat, Dusk annule la transaction (rollback) et le Gas déjà consommé doit tout de même être payé : cet argent n’achète aucun changement d’état.
C’est pourquoi, avant de valider, je vérifie d’abord si l’appel relève d’un simple transfert ou d’une exécution de contrat, puis je confirme que le Gas Limit couvre bien tout le trajet, et enfin je contrôle le Gas Price par rapport au solde en DUSK. Si on réduit trop la limite, ce qu’on économise, c’est de l’espace de réserve, mais ce qu’on augmente, c’est la probabilité de rollback. Augmenter aveuglément le prix unitaire ne fait que majorer le coût de chaque étape de calcul. Ma ligne rouge est très fixe : autant laisser une marge raisonnable que miser sur des frais en pariant sur un échec d’exécution. #dusk $DUSK
J’interprète ce mécanisme comme une autorisation de paiement par carte au restaurant. Le Gas Limit ressemble à la limite de dépense, le Gas Price à un tarif unitaire pour chaque étape, et gas_used correspond au travail réel accompli par la cuisine. Laisser la limite plus élevée ne fait que donner un peu plus de marge aux appels complexes ; mettre un prix unitaire plus haut rend chaque exécution plus coûteuse. Si le quota vient à être épuisé pendant l’exécution du contrat, Dusk annule la transaction (rollback) et le Gas déjà consommé doit tout de même être payé : cet argent n’achète aucun changement d’état.
C’est pourquoi, avant de valider, je vérifie d’abord si l’appel relève d’un simple transfert ou d’une exécution de contrat, puis je confirme que le Gas Limit couvre bien tout le trajet, et enfin je contrôle le Gas Price par rapport au solde en DUSK. Si on réduit trop la limite, ce qu’on économise, c’est de l’espace de réserve, mais ce qu’on augmente, c’est la probabilité de rollback. Augmenter aveuglément le prix unitaire ne fait que majorer le coût de chaque étape de calcul. Ma ligne rouge est très fixe : autant laisser une marge raisonnable que miser sur des frais en pariant sur un échec d’exécution. #dusk $DUSK
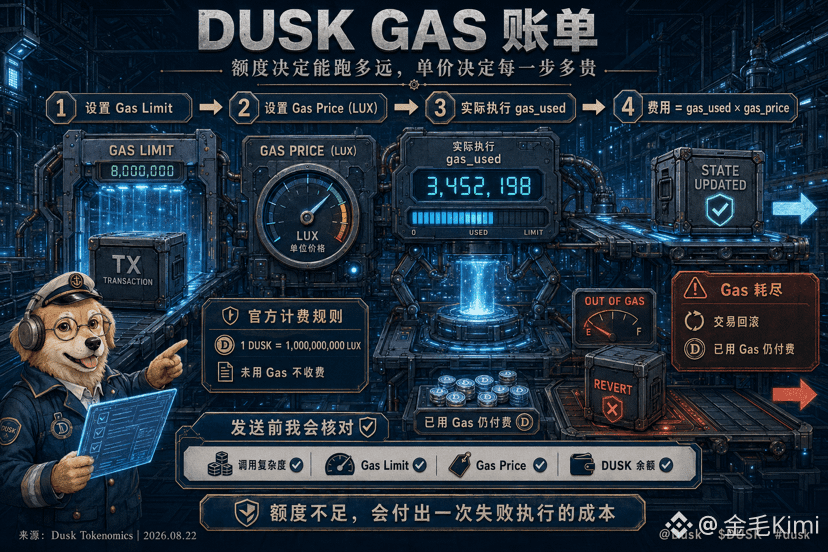
130
·
--
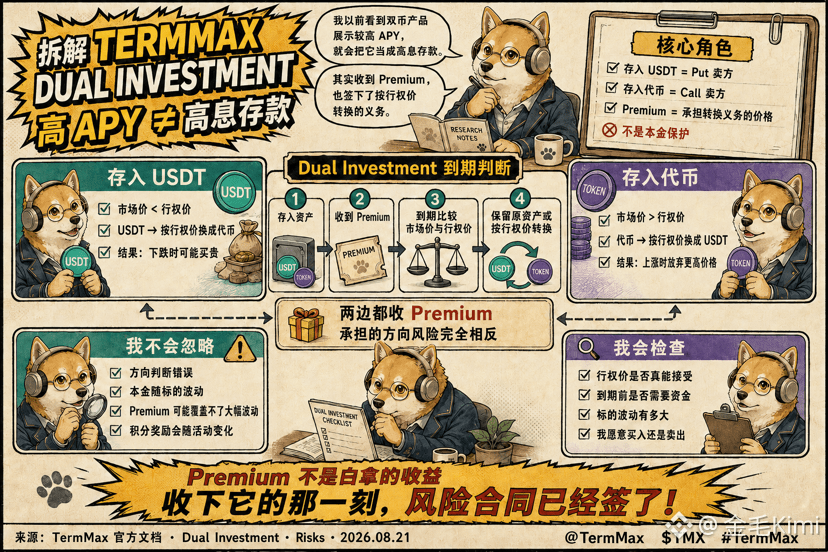
J’avais l’habitude de voir des produits à double devise afficher un APY élevé, et de les prendre instinctivement pour un dépôt à haut rendement. @termmax Le Dual Investment de TermMax Alpha se rapproche en réalité davantage de la vente d’options : déposer des USDT, c’est fournir de la liquidité à l’acheteur d’un Put ; déposer un token, c’est fournir de la liquidité à l’acheteur d’un Call, et la Prime reçue est le prix que je perçois pour assumer l’obligation de conversion.
Je le compare à l’idée de percevoir d’abord une prime, puis de signer un engagement de transaction au prix d’exercice. À l’échéance du coffre USDT, si le prix du marché est inférieur au prix d’exercice, les fonds seront convertis en tokens au prix d’exercice, et j’assume alors le risque de baisse après un achat trop cher ; si le coffre en tokens rencontre un prix de marché supérieur au prix d’exercice, les tokens seront convertis en USDT au prix d’exercice, et je renonce alors à une partie du potentiel de hausse. Dans les deux cas, on reçoit une Prime, mais le risque directionnel assumé est totalement opposé.
C’est pourquoi je ne me contente pas d’attraper le chiffre du rendement. Le point clé pour juger le Dual Investment de TermMax est de savoir si le prix d’exercice correspond réellement au prix auquel je souhaite acheter ou vendre, si j’aurai besoin de ces fonds avant l’échéance, et si la volatilité de l’actif sous-jacent peut dépasser largement la Prime. L’officiel indique aussi que les récompenses en points varient selon les campagnes et ne doivent pas être considérées comme un flux de trésorerie stable. Cela rend l’obligation du vendeur plus simple à gérer, mais ne la supprime pas. Au moment où l’on encaisse la Prime, le contrat de risque est déjà signé.
#termmax
J’avais l’habitude de voir des produits à double devise afficher un APY élevé, et de les prendre instinctivement pour un dépôt à haut rendement. @TermMax Le Dual Investment de TermMax Alpha se rapproche en réalité davantage de la vente d’options : déposer des USDT, c’est fournir de la liquidité à l’acheteur d’un Put ; déposer un token, c’est fournir de la liquidité à l’acheteur d’un Call, et la Prime reçue est le prix que je perçois pour assumer l’obligation de conversion.
Je le compare à l’idée de percevoir d’abord une prime, puis de signer un engagement de transaction au prix d’exercice. À l’échéance du coffre USDT, si le prix du marché est inférieur au prix d’exercice, les fonds seront convertis en tokens au prix d’exercice, et j’assume alors le risque de baisse après un achat trop cher ; si le coffre en tokens rencontre un prix de marché supérieur au prix d’exercice, les tokens seront convertis en USDT au prix d’exercice, et je renonce alors à une partie du potentiel de hausse. Dans les deux cas, on reçoit une Prime, mais le risque directionnel assumé est totalement opposé.
C’est pourquoi je ne me contente pas d’attraper le chiffre du rendement. Le point clé pour juger le Dual Investment de TermMax est de savoir si le prix d’exercice correspond réellement au prix auquel je souhaite acheter ou vendre, si j’aurai besoin de ces fonds avant l’échéance, et si la volatilité de l’actif sous-jacent peut dépasser largement la Prime. L’officiel indique aussi que les récompenses en points varient selon les campagnes et ne doivent pas être considérées comme un flux de trésorerie stable. Cela rend l’obligation du vendeur plus simple à gérer, mais ne la supprime pas. Au moment où l’on encaisse la Prime, le contrat de risque est déjà signé.
#termmax
Je le compare à l’idée de percevoir d’abord une prime, puis de signer un engagement de transaction au prix d’exercice. À l’échéance du coffre USDT, si le prix du marché est inférieur au prix d’exercice, les fonds seront convertis en tokens au prix d’exercice, et j’assume alors le risque de baisse après un achat trop cher ; si le coffre en tokens rencontre un prix de marché supérieur au prix d’exercice, les tokens seront convertis en USDT au prix d’exercice, et je renonce alors à une partie du potentiel de hausse. Dans les deux cas, on reçoit une Prime, mais le risque directionnel assumé est totalement opposé.
C’est pourquoi je ne me contente pas d’attraper le chiffre du rendement. Le point clé pour juger le Dual Investment de TermMax est de savoir si le prix d’exercice correspond réellement au prix auquel je souhaite acheter ou vendre, si j’aurai besoin de ces fonds avant l’échéance, et si la volatilité de l’actif sous-jacent peut dépasser largement la Prime. L’officiel indique aussi que les récompenses en points varient selon les campagnes et ne doivent pas être considérées comme un flux de trésorerie stable. Cela rend l’obligation du vendeur plus simple à gérer, mais ne la supprime pas. Au moment où l’on encaisse la Prime, le contrat de risque est déjà signé.
#termmax
101
·
--
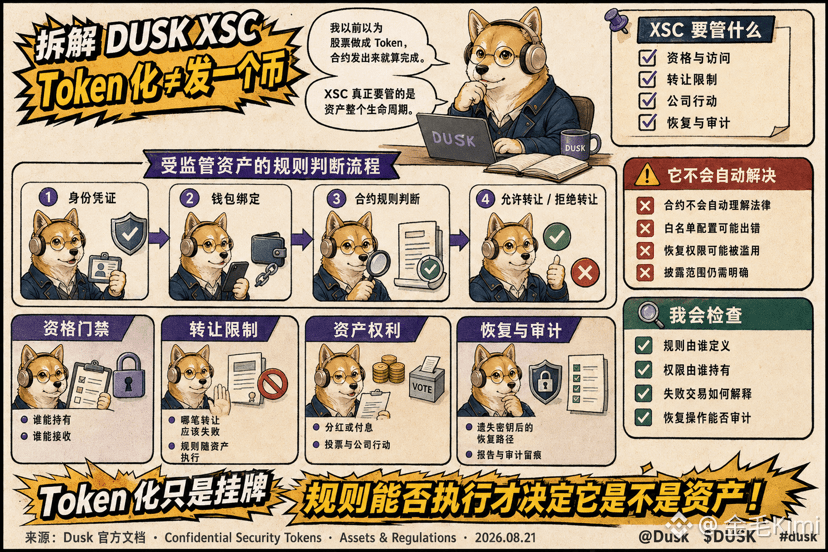
Je pensais auparavant qu’une fois les actions « tokenisées » et le contrat émis, le travail était terminé. Le XSC de Dusk m’a donné un rappel : il est défini comme un standard de contrat confidentiel, adaptable aux exigences métier en matière de contraintes de confidentialité et de règles de conformité. Et pour les actifs réglementés, le véritable problème n’est pas seulement le contrat lui-même : ce sont le statut des détenteurs et les restrictions de transfert, ainsi que les droits qui suivent, que des rustines manuelles ne peuvent pas maintenir dans la durée.
J’assimile un Token classique à une simple plaque d’adresse, tandis que le XSC doit traiter plutôt l’ensemble des règles de gestion immobilière. Qui a le droit de détenir ? Qui peut recevoir ? Quel transfert doit échouer ? Tout cela doit être jugé conjointement par des pièces d’identité, la liaison avec le portefeuille et la logique du contrat. Les dividendes ou paiements d’intérêts, le vote, la récupération après perte de clés, ainsi que les rapports d’audit font aussi partie du cycle de vie de l’actif.
@Dusk_Foundation Dusk ne cherche pas à faire changer les titres d’habillage on-chain ; il veut que les règles suivent l’actif lorsqu’il circule.
Mais le contrat ne comprend pas automatiquement le droit. Dans différentes régions, les conditions d’éligibilité doivent être définies par l’émetteur et des professionnels. Une erreur de configuration de la liste blanche ou des autorisations peut soit exclure des investisseurs réellement qualifiés, soit inclure des personnes qui ne devraient pas y avoir accès. La récupération et les opérations forcées donnent à l’émetteur une capacité de remédiation, mais elles introduisent aussi un risque d’abus de privilèges. Je me concentre donc surtout sur la capacité de Dusk à faire en sorte que ces rôles laissent des traces et puissent être audités.
La tokenisation, c’est seulement l’affichage ; ce qui détermine si c’est un « actif », c’est la possibilité d’exécuter les règles sur le long terme.
#dusk $DUSK
Je pensais auparavant qu’une fois les actions « tokenisées » et le contrat émis, le travail était terminé. Le XSC de Dusk m’a donné un rappel : il est défini comme un standard de contrat confidentiel, adaptable aux exigences métier en matière de contraintes de confidentialité et de règles de conformité. Et pour les actifs réglementés, le véritable problème n’est pas seulement le contrat lui-même : ce sont le statut des détenteurs et les restrictions de transfert, ainsi que les droits qui suivent, que des rustines manuelles ne peuvent pas maintenir dans la durée.
J’assimile un Token classique à une simple plaque d’adresse, tandis que le XSC doit traiter plutôt l’ensemble des règles de gestion immobilière. Qui a le droit de détenir ? Qui peut recevoir ? Quel transfert doit échouer ? Tout cela doit être jugé conjointement par des pièces d’identité, la liaison avec le portefeuille et la logique du contrat. Les dividendes ou paiements d’intérêts, le vote, la récupération après perte de clés, ainsi que les rapports d’audit font aussi partie du cycle de vie de l’actif.
@Dusk Dusk ne cherche pas à faire changer les titres d’habillage on-chain ; il veut que les règles suivent l’actif lorsqu’il circule.
Mais le contrat ne comprend pas automatiquement le droit. Dans différentes régions, les conditions d’éligibilité doivent être définies par l’émetteur et des professionnels. Une erreur de configuration de la liste blanche ou des autorisations peut soit exclure des investisseurs réellement qualifiés, soit inclure des personnes qui ne devraient pas y avoir accès. La récupération et les opérations forcées donnent à l’émetteur une capacité de remédiation, mais elles introduisent aussi un risque d’abus de privilèges. Je me concentre donc surtout sur la capacité de Dusk à faire en sorte que ces rôles laissent des traces et puissent être audités.
La tokenisation, c’est seulement l’affichage ; ce qui détermine si c’est un « actif », c’est la possibilité d’exécuter les règles sur le long terme.
#dusk $DUSK
J’assimile un Token classique à une simple plaque d’adresse, tandis que le XSC doit traiter plutôt l’ensemble des règles de gestion immobilière. Qui a le droit de détenir ? Qui peut recevoir ? Quel transfert doit échouer ? Tout cela doit être jugé conjointement par des pièces d’identité, la liaison avec le portefeuille et la logique du contrat. Les dividendes ou paiements d’intérêts, le vote, la récupération après perte de clés, ainsi que les rapports d’audit font aussi partie du cycle de vie de l’actif.
@Dusk Dusk ne cherche pas à faire changer les titres d’habillage on-chain ; il veut que les règles suivent l’actif lorsqu’il circule.
Mais le contrat ne comprend pas automatiquement le droit. Dans différentes régions, les conditions d’éligibilité doivent être définies par l’émetteur et des professionnels. Une erreur de configuration de la liste blanche ou des autorisations peut soit exclure des investisseurs réellement qualifiés, soit inclure des personnes qui ne devraient pas y avoir accès. La récupération et les opérations forcées donnent à l’émetteur une capacité de remédiation, mais elles introduisent aussi un risque d’abus de privilèges. Je me concentre donc surtout sur la capacité de Dusk à faire en sorte que ces rôles laissent des traces et puissent être audités.
La tokenisation, c’est seulement l’affichage ; ce qui détermine si c’est un « actif », c’est la possibilité d’exécuter les règles sur le long terme.
#dusk $DUSK
1
2
125
·
--
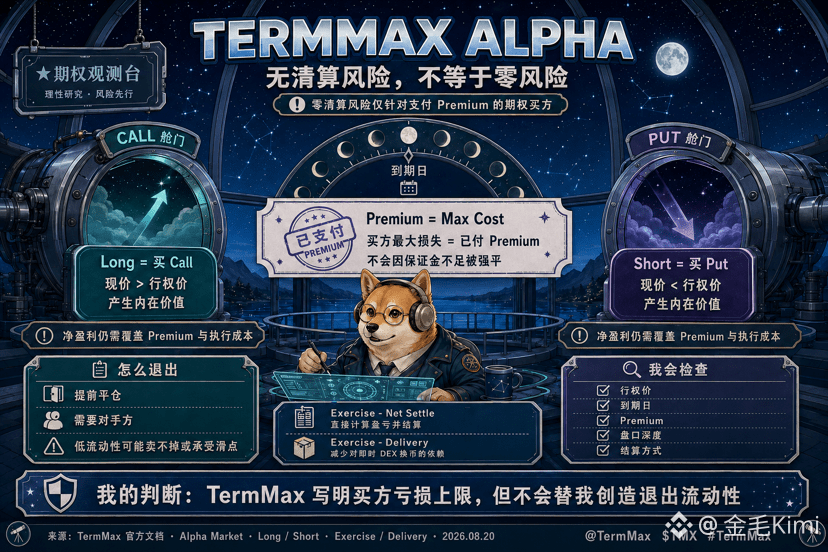
Quand je fais des options en mode « naked buy », ce que je crains le plus n’est pas la liquidation, mais de choisir la mauvaise échéance alors que j’ai pris la bonne direction. Dans TermMax Alpha, Long correspond à l’achat d’un Call, Short à l’achat d’un Put. Au moment d’ouvrir la position, on paie d’abord le Premium ; cette dépense constitue le Max Cost, c’est-à-dire la perte maximale possible pour l’acheteur de l’option sur cette position. Par conséquent, elle ne mène pas à une liquidation forcée comme sur un contrat sur marge, faute de solde.
Je l’imagine comme l’achat préalable d’un ticket valable jusqu’à une date limite. Un Call génère une valeur intrinsèque quand le prix actuel est supérieur au prix d’exercice ; pour un Put, c’est l’inverse. Pour obtenir un bénéfice net, il faut en plus couvrir le Premium et le coût d’exécution. TermMax permet de clôturer par anticipation, et propose aussi Exercise - Net Settle et Exercise - Delivery. Le premier calcule directement le profit/perte et règle le tout, tandis que le second peut réduire la dépendance à un échange immédiat sur DEX.
L’absence de risque de liquidation ne veut pas dire zéro risque. La documentation officielle est très claire : pour sortir avant l’échéance, il faut trouver un contrepartiste. Si la liquidité est insuffisante, la position peut ne pas pouvoir être vendue, ou alors subir un slippage nettement visible. Je regarde d’abord le prix d’exercice et la date d’expiration, puis je vérifie le Premium et la profondeur du carnet d’ordres, et enfin je confirme le mode de règlement. TermMax indique clairement à l’avance le plafond de perte de l’acheteur, mais il ne garantit pas pour autant que la direction soit correcte, et il ne crée pas non plus, par magie, une liquidité permettant de sortir.
@termmax
#termmax
Quand je fais des options en mode « naked buy », ce que je crains le plus n’est pas la liquidation, mais de choisir la mauvaise échéance alors que j’ai pris la bonne direction. Dans TermMax Alpha, Long correspond à l’achat d’un Call, Short à l’achat d’un Put. Au moment d’ouvrir la position, on paie d’abord le Premium ; cette dépense constitue le Max Cost, c’est-à-dire la perte maximale possible pour l’acheteur de l’option sur cette position. Par conséquent, elle ne mène pas à une liquidation forcée comme sur un contrat sur marge, faute de solde.
Je l’imagine comme l’achat préalable d’un ticket valable jusqu’à une date limite. Un Call génère une valeur intrinsèque quand le prix actuel est supérieur au prix d’exercice ; pour un Put, c’est l’inverse. Pour obtenir un bénéfice net, il faut en plus couvrir le Premium et le coût d’exécution. TermMax permet de clôturer par anticipation, et propose aussi Exercise - Net Settle et Exercise - Delivery. Le premier calcule directement le profit/perte et règle le tout, tandis que le second peut réduire la dépendance à un échange immédiat sur DEX.
L’absence de risque de liquidation ne veut pas dire zéro risque. La documentation officielle est très claire : pour sortir avant l’échéance, il faut trouver un contrepartiste. Si la liquidité est insuffisante, la position peut ne pas pouvoir être vendue, ou alors subir un slippage nettement visible. Je regarde d’abord le prix d’exercice et la date d’expiration, puis je vérifie le Premium et la profondeur du carnet d’ordres, et enfin je confirme le mode de règlement. TermMax indique clairement à l’avance le plafond de perte de l’acheteur, mais il ne garantit pas pour autant que la direction soit correcte, et il ne crée pas non plus, par magie, une liquidité permettant de sortir.
@TermMax
#termmax
Je l’imagine comme l’achat préalable d’un ticket valable jusqu’à une date limite. Un Call génère une valeur intrinsèque quand le prix actuel est supérieur au prix d’exercice ; pour un Put, c’est l’inverse. Pour obtenir un bénéfice net, il faut en plus couvrir le Premium et le coût d’exécution. TermMax permet de clôturer par anticipation, et propose aussi Exercise - Net Settle et Exercise - Delivery. Le premier calcule directement le profit/perte et règle le tout, tandis que le second peut réduire la dépendance à un échange immédiat sur DEX.
L’absence de risque de liquidation ne veut pas dire zéro risque. La documentation officielle est très claire : pour sortir avant l’échéance, il faut trouver un contrepartiste. Si la liquidité est insuffisante, la position peut ne pas pouvoir être vendue, ou alors subir un slippage nettement visible. Je regarde d’abord le prix d’exercice et la date d’expiration, puis je vérifie le Premium et la profondeur du carnet d’ordres, et enfin je confirme le mode de règlement. TermMax indique clairement à l’avance le plafond de perte de l’acheteur, mais il ne garantit pas pour autant que la direction soit correcte, et il ne crée pas non plus, par magie, une liquidité permettant de sortir.
@TermMax
#termmax
132
·
--
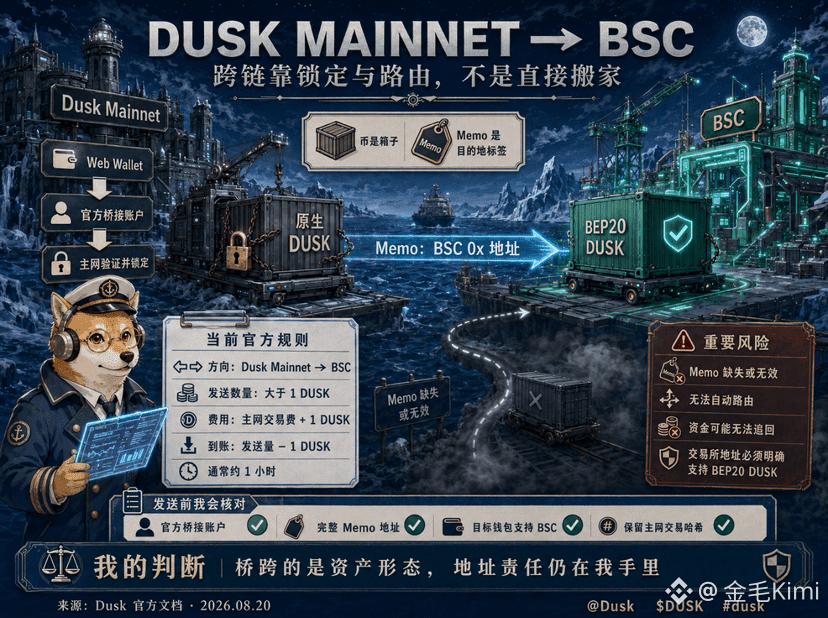
Je ne crains pas tant d’attendre pour faire un transfert cross-chain… ce que je redoute, c’est d’oublier un chiffre en copiant l’adresse. Le rappel du processus de Dusk depuis le pont du réseau principal vers la BSC : ce n’est pas simplement déplacer la même pièce d’un endroit à un autre, c’est envoyer le DUSK natif vers le compte officiel de bridge, effectuer la vérification et le verrouillage sur le réseau principal, puis générer le DUSK BEP20 correspondant vers l’adresse BSC indiquée dans le Memo.
C’est comme un bagage enregistré. Les pièces, c’est la valise ; le Memo, c’est l’étiquette de destination. Si l’étiquette manque ou est mal écrite, le système ne peut pas trier automatiquement. La documentation de bridge Dusk la plus récente exige d’envoyer une quantité supérieure à 1 @Dusk_Foundation DUSK ; les frais correspondent aux frais de transaction sur le réseau principal plus 1 DUSK de frais de bridge. En général, l’opération se termine en environ une heure ; le montant reçu est égal à la quantité envoyée moins 1 DUSK.
Le point le plus facile à négliger, c’est la forme de l’actif. Côté BSC, on récupère du DUSK BEP20 ; sur le réseau principal, c’est le DUSK natif qui sert de base d’émission. Avant d’envoyer, je vérifie intégralement le compte officiel du bridge et l’adresse Memo, et je confirme que le portefeuille cible prend bien en charge la BSC. S’il s’agit d’une adresse d’exchange, je dois aussi vérifier qu’il prend explicitement en charge les dépôts de DUSK sur ce réseau. Le bridge fait passer la liquidité d’une chaîne à l’autre, mais la responsabilité liée à l’adresse ne se transfère pas au projet. Le vrai danger n’est pas d’attendre une heure de plus ; c’est de confier une transaction irréversible à un Memo erroné.
#dusk $DUSK
Je ne crains pas tant d’attendre pour faire un transfert cross-chain… ce que je redoute, c’est d’oublier un chiffre en copiant l’adresse. Le rappel du processus de Dusk depuis le pont du réseau principal vers la BSC : ce n’est pas simplement déplacer la même pièce d’un endroit à un autre, c’est envoyer le DUSK natif vers le compte officiel de bridge, effectuer la vérification et le verrouillage sur le réseau principal, puis générer le DUSK BEP20 correspondant vers l’adresse BSC indiquée dans le Memo.
C’est comme un bagage enregistré. Les pièces, c’est la valise ; le Memo, c’est l’étiquette de destination. Si l’étiquette manque ou est mal écrite, le système ne peut pas trier automatiquement. La documentation de bridge Dusk la plus récente exige d’envoyer une quantité supérieure à 1 @Dusk DUSK ; les frais correspondent aux frais de transaction sur le réseau principal plus 1 DUSK de frais de bridge. En général, l’opération se termine en environ une heure ; le montant reçu est égal à la quantité envoyée moins 1 DUSK.
Le point le plus facile à négliger, c’est la forme de l’actif. Côté BSC, on récupère du DUSK BEP20 ; sur le réseau principal, c’est le DUSK natif qui sert de base d’émission. Avant d’envoyer, je vérifie intégralement le compte officiel du bridge et l’adresse Memo, et je confirme que le portefeuille cible prend bien en charge la BSC. S’il s’agit d’une adresse d’exchange, je dois aussi vérifier qu’il prend explicitement en charge les dépôts de DUSK sur ce réseau. Le bridge fait passer la liquidité d’une chaîne à l’autre, mais la responsabilité liée à l’adresse ne se transfère pas au projet. Le vrai danger n’est pas d’attendre une heure de plus ; c’est de confier une transaction irréversible à un Memo erroné.
#dusk $DUSK
C’est comme un bagage enregistré. Les pièces, c’est la valise ; le Memo, c’est l’étiquette de destination. Si l’étiquette manque ou est mal écrite, le système ne peut pas trier automatiquement. La documentation de bridge Dusk la plus récente exige d’envoyer une quantité supérieure à 1 @Dusk DUSK ; les frais correspondent aux frais de transaction sur le réseau principal plus 1 DUSK de frais de bridge. En général, l’opération se termine en environ une heure ; le montant reçu est égal à la quantité envoyée moins 1 DUSK.
Le point le plus facile à négliger, c’est la forme de l’actif. Côté BSC, on récupère du DUSK BEP20 ; sur le réseau principal, c’est le DUSK natif qui sert de base d’émission. Avant d’envoyer, je vérifie intégralement le compte officiel du bridge et l’adresse Memo, et je confirme que le portefeuille cible prend bien en charge la BSC. S’il s’agit d’une adresse d’exchange, je dois aussi vérifier qu’il prend explicitement en charge les dépôts de DUSK sur ce réseau. Le bridge fait passer la liquidité d’une chaîne à l’autre, mais la responsabilité liée à l’adresse ne se transfère pas au projet. Le vrai danger n’est pas d’attendre une heure de plus ; c’est de confier une transaction irréversible à un Memo erroné.
#dusk $DUSK
127
·
--
Démêler FT/GT : TermMax ne cherche pas à créer un Aave plus grand
En 2021, j’ai emprunté de l’argent sur Aave. Le taux était de 4 % le premier jour, puis il est passé à 9 % le lendemain. Ce n’était pas une arnaque de l’équipe du projet : le taux avait été ajusté automatiquement en fonction de l’évolution de l’utilisation du capital. J’en ai tiré une leçon : sur un marché à taux variable, impossible de savoir combien coûtera un emprunt le lendemain.
Beaucoup pensent que @termmax TermMax propose des produits à revenu fixe. En réalité, il fait autre chose : il émet des obligations sur la blockchain. Il ne reconditionne pas les pools à taux variable d’Aave, de Morpho et d’autres protocoles ; il décompose chaque emprunt. À chaque collatéral correspond un actif emprunté. Le risque ne se propage pas dans un pool et les taux ne fluctuent plus au gré des courbes d’utilisation.
Cette décomposition repose sur deux jetons : FT et GT. Le FT (Fixed Token) ressemble à une obligation zéro coupon sur la blockchain : vous l’achetez aujourd’hui 0,95 USDC et récupérez 1 USDC à l’échéance. La différence de prix correspond au rendement fixé à l’avance. Le GT (Gearing Token) est le titre de levier de l’emprunteur : la dette, l’échéance et le droit au remboursement sont séparés. L’emprunteur bloque son collatéral dans le GT et émet des FT, qui sont ensuite divisés en deux parties : le principal et les intérêts. La partie correspondant aux intérêts est vendue au prêteur en échange de XT. Le XT et la partie correspondant au principal des FT sont ensuite utilisés ensemble pour rembourser le jeton de dette. Ce processus transforme une reconnaissance de dette traditionnelle en actifs standardisés négociables.
Depuis le lancement du réseau principal en avril 2025, la TVL de TermMax a dépassé les 71 millions de dollars à son pic. Le 25 mars 2026, le nombre d’adresses actives quotidiennes le plaçait au deuxième rang des protocoles de prêt DeFi, juste derrière Aave. L’objectif n’est pas de créer un Aave plus grand, mais de faire ce qu’Aave ne peut pas faire : découper les reconnaissances de dette pour les vendre.
#termmax
Démêler FT/GT : TermMax ne cherche pas à créer un Aave plus grand
En 2021, j’ai emprunté de l’argent sur Aave. Le taux était de 4 % le premier jour, puis il est passé à 9 % le lendemain. Ce n’était pas une arnaque de l’équipe du projet : le taux avait été ajusté automatiquement en fonction de l’évolution de l’utilisation du capital. J’en ai tiré une leçon : sur un marché à taux variable, impossible de savoir combien coûtera un emprunt le lendemain.
Beaucoup pensent que @TermMax TermMax propose des produits à revenu fixe. En réalité, il fait autre chose : il émet des obligations sur la blockchain. Il ne reconditionne pas les pools à taux variable d’Aave, de Morpho et d’autres protocoles ; il décompose chaque emprunt. À chaque collatéral correspond un actif emprunté. Le risque ne se propage pas dans un pool et les taux ne fluctuent plus au gré des courbes d’utilisation.
Cette décomposition repose sur deux jetons : FT et GT. Le FT (Fixed Token) ressemble à une obligation zéro coupon sur la blockchain : vous l’achetez aujourd’hui 0,95 USDC et récupérez 1 USDC à l’échéance. La différence de prix correspond au rendement fixé à l’avance. Le GT (Gearing Token) est le titre de levier de l’emprunteur : la dette, l’échéance et le droit au remboursement sont séparés. L’emprunteur bloque son collatéral dans le GT et émet des FT, qui sont ensuite divisés en deux parties : le principal et les intérêts. La partie correspondant aux intérêts est vendue au prêteur en échange de XT. Le XT et la partie correspondant au principal des FT sont ensuite utilisés ensemble pour rembourser le jeton de dette. Ce processus transforme une reconnaissance de dette traditionnelle en actifs standardisés négociables.
Depuis le lancement du réseau principal en avril 2025, la TVL de TermMax a dépassé les 71 millions de dollars à son pic. Le 25 mars 2026, le nombre d’adresses actives quotidiennes le plaçait au deuxième rang des protocoles de prêt DeFi, juste derrière Aave. L’objectif n’est pas de créer un Aave plus grand, mais de faire ce qu’Aave ne peut pas faire : découper les reconnaissances de dette pour les vendre.
#termmax
En 2021, j’ai emprunté de l’argent sur Aave. Le taux était de 4 % le premier jour, puis il est passé à 9 % le lendemain. Ce n’était pas une arnaque de l’équipe du projet : le taux avait été ajusté automatiquement en fonction de l’évolution de l’utilisation du capital. J’en ai tiré une leçon : sur un marché à taux variable, impossible de savoir combien coûtera un emprunt le lendemain.
Beaucoup pensent que @TermMax TermMax propose des produits à revenu fixe. En réalité, il fait autre chose : il émet des obligations sur la blockchain. Il ne reconditionne pas les pools à taux variable d’Aave, de Morpho et d’autres protocoles ; il décompose chaque emprunt. À chaque collatéral correspond un actif emprunté. Le risque ne se propage pas dans un pool et les taux ne fluctuent plus au gré des courbes d’utilisation.
Cette décomposition repose sur deux jetons : FT et GT. Le FT (Fixed Token) ressemble à une obligation zéro coupon sur la blockchain : vous l’achetez aujourd’hui 0,95 USDC et récupérez 1 USDC à l’échéance. La différence de prix correspond au rendement fixé à l’avance. Le GT (Gearing Token) est le titre de levier de l’emprunteur : la dette, l’échéance et le droit au remboursement sont séparés. L’emprunteur bloque son collatéral dans le GT et émet des FT, qui sont ensuite divisés en deux parties : le principal et les intérêts. La partie correspondant aux intérêts est vendue au prêteur en échange de XT. Le XT et la partie correspondant au principal des FT sont ensuite utilisés ensemble pour rembourser le jeton de dette. Ce processus transforme une reconnaissance de dette traditionnelle en actifs standardisés négociables.
Depuis le lancement du réseau principal en avril 2025, la TVL de TermMax a dépassé les 71 millions de dollars à son pic. Le 25 mars 2026, le nombre d’adresses actives quotidiennes le plaçait au deuxième rang des protocoles de prêt DeFi, juste derrière Aave. L’objectif n’est pas de créer un Aave plus grand, mais de faire ce qu’Aave ne peut pas faire : découper les reconnaissances de dette pour les vendre.
#termmax
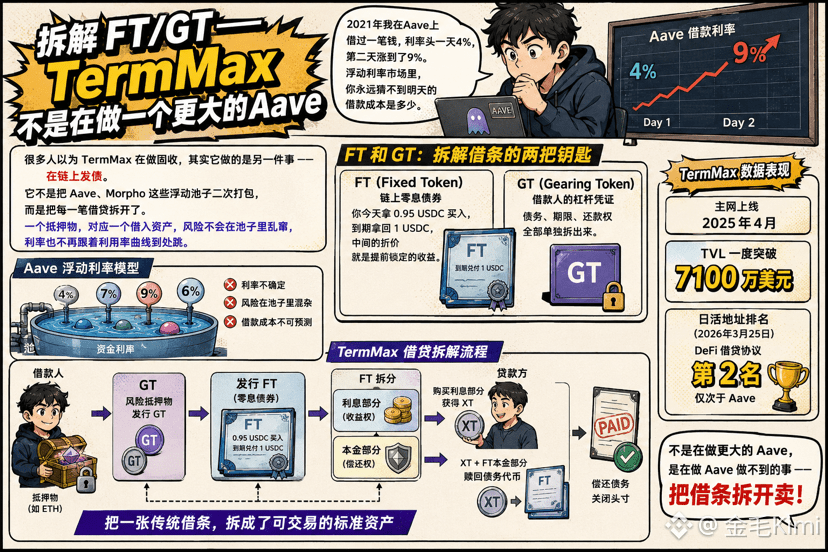
164
·
--
De 300 millions d’euros de NPEX — comment Dusk utilise la « confidentialité conforme » pour exploiter le marché des RWA à plusieurs billions
Le mois dernier, j’ai discuté avec un ami qui travaille dans la gestion d’actifs traditionnelle. Il m’a dit une phrase que je n’ai pas oubliée : « La technologie pour mettre des actifs on-chain existe déjà, mais les institutions n’osent pas l’utiliser. Imaginez : un fonds étale toute sa position sur un grand livre public… ce n’est pas de la décentralisation, c’est un suicide commercial. »
Le secteur financier traditionnel n’arrive pas à passer on-chain : ce n’est jamais un problème technique, c’est un problème de confidentialité. @Dusk_Foundation Dusk, via sa collaboration avec la plateforme d’échanges agréée NPEX aux Pays-Bas, comble justement cette lacune. NPEX détient l’ensemble des licences de l’UE, notamment MTF, broker et ECSP. Sur sa plateforme, on compte déjà plus de 300 millions d’euros de titres tokenisés — actions, obligations, fonds du marché monétaire. L’exécution de bout en bout se fait sur DuskEVM : les contreparties ne peuvent pas voir votre position ni votre stratégie, mais après autorisation des nœuds de contrôle, l’état de conformité peut être vérifié.
Mise en ligne sur le mainnet en janvier, et en mai NPEX, en collaboration avec Quantoz, a lancé sur Dusk le EURQ — une stablecoin euro programmable, adossée 1:1 à la monnaie fiduciaire. Les banques allemandes suivent également. 300 millions d’euros ne sont pas une preuve de concept : c’est une chaîne de production déjà en cours. Et dans l’ensemble du modèle, le rôle de Dusk n’est pas une « plateforme d’émission de tokens », mais une couche de confidentialité qui permet aux équipes conformité de signer. #dusk $DUSK
De 300 millions d’euros de NPEX — comment Dusk utilise la « confidentialité conforme » pour exploiter le marché des RWA à plusieurs billions
Le mois dernier, j’ai discuté avec un ami qui travaille dans la gestion d’actifs traditionnelle. Il m’a dit une phrase que je n’ai pas oubliée : « La technologie pour mettre des actifs on-chain existe déjà, mais les institutions n’osent pas l’utiliser. Imaginez : un fonds étale toute sa position sur un grand livre public… ce n’est pas de la décentralisation, c’est un suicide commercial. »
Le secteur financier traditionnel n’arrive pas à passer on-chain : ce n’est jamais un problème technique, c’est un problème de confidentialité. @Dusk Dusk, via sa collaboration avec la plateforme d’échanges agréée NPEX aux Pays-Bas, comble justement cette lacune. NPEX détient l’ensemble des licences de l’UE, notamment MTF, broker et ECSP. Sur sa plateforme, on compte déjà plus de 300 millions d’euros de titres tokenisés — actions, obligations, fonds du marché monétaire. L’exécution de bout en bout se fait sur DuskEVM : les contreparties ne peuvent pas voir votre position ni votre stratégie, mais après autorisation des nœuds de contrôle, l’état de conformité peut être vérifié.
Mise en ligne sur le mainnet en janvier, et en mai NPEX, en collaboration avec Quantoz, a lancé sur Dusk le EURQ — une stablecoin euro programmable, adossée 1:1 à la monnaie fiduciaire. Les banques allemandes suivent également. 300 millions d’euros ne sont pas une preuve de concept : c’est une chaîne de production déjà en cours. Et dans l’ensemble du modèle, le rôle de Dusk n’est pas une « plateforme d’émission de tokens », mais une couche de confidentialité qui permet aux équipes conformité de signer. #dusk $DUSK
Le mois dernier, j’ai discuté avec un ami qui travaille dans la gestion d’actifs traditionnelle. Il m’a dit une phrase que je n’ai pas oubliée : « La technologie pour mettre des actifs on-chain existe déjà, mais les institutions n’osent pas l’utiliser. Imaginez : un fonds étale toute sa position sur un grand livre public… ce n’est pas de la décentralisation, c’est un suicide commercial. »
Le secteur financier traditionnel n’arrive pas à passer on-chain : ce n’est jamais un problème technique, c’est un problème de confidentialité. @Dusk Dusk, via sa collaboration avec la plateforme d’échanges agréée NPEX aux Pays-Bas, comble justement cette lacune. NPEX détient l’ensemble des licences de l’UE, notamment MTF, broker et ECSP. Sur sa plateforme, on compte déjà plus de 300 millions d’euros de titres tokenisés — actions, obligations, fonds du marché monétaire. L’exécution de bout en bout se fait sur DuskEVM : les contreparties ne peuvent pas voir votre position ni votre stratégie, mais après autorisation des nœuds de contrôle, l’état de conformité peut être vérifié.
Mise en ligne sur le mainnet en janvier, et en mai NPEX, en collaboration avec Quantoz, a lancé sur Dusk le EURQ — une stablecoin euro programmable, adossée 1:1 à la monnaie fiduciaire. Les banques allemandes suivent également. 300 millions d’euros ne sont pas une preuve de concept : c’est une chaîne de production déjà en cours. Et dans l’ensemble du modèle, le rôle de Dusk n’est pas une « plateforme d’émission de tokens », mais une couche de confidentialité qui permet aux équipes conformité de signer. #dusk $DUSK
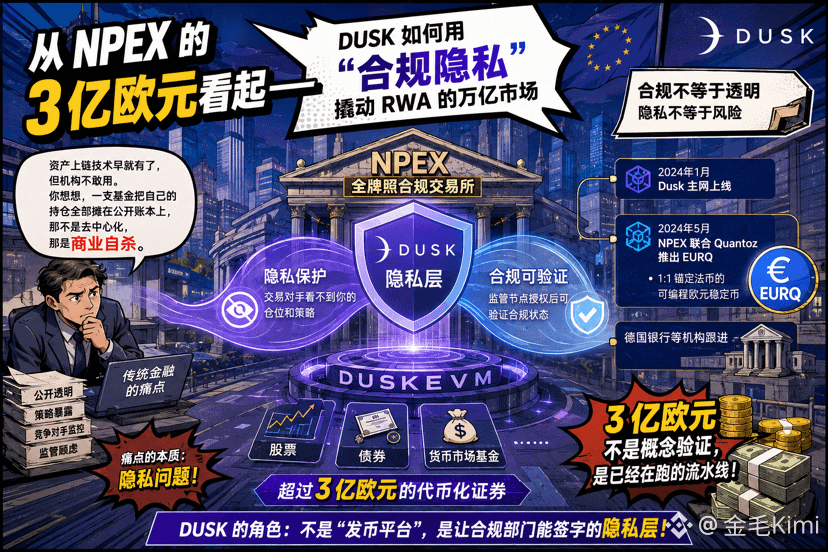
106
·
--
Quand j’ai vu Hyperstaking pour la première fois, j’ai failli le prendre pour un autre portail de staking à haut rendement. Le Stake Abstraction de @Dusk_Foundation Dusk ne change pas le taux de rendement, mais plutôt la question de qui peut exécuter le staking : le contrat reçoit les dépôts des utilisateurs, les met en staking pour eux, puis répartit ou réinvestit les récompenses selon des règles prédéfinies.
C’est comme remplacer un guichet de fonds gérés manuellement par une comptabilité automatique auditables. Le contrat enregistre aussi bien les parts, que l’interface avec Genesis Stake Contract et Transfer Contract. La documentation officielle exige que stake_from_contract soit déclenché via un transfert entre contrats, et qu’il ne soit pas appelé directement par le contrat de staking ; le contrat doit aussi implémenter receive_unstake et receive_reward pour récupérer les fonds de sortie et les récompenses.
Il peut soutenir les pools de staking et la distribution automatique des récompenses, mais il concentre les risques de code et le chemin de retrait dans le contrat. Les règles officielles indiquent que le montant de staking minimum du contrat est de 1,000 DUSK ; après soumission, l’activation se fait environ 1 à 2 Epoch, et les récompenses dépendent de la participation au consensus. Je vais vérifier si la sortie se déroule sans accroc, si le relevé des récompenses correspond, et si le code a été audité. Le contrat peut exécuter automatiquement les règles, mais ne peut pas éliminer automatiquement les risques.#dusk $DUSK
Quand j’ai vu Hyperstaking pour la première fois, j’ai failli le prendre pour un autre portail de staking à haut rendement. Le Stake Abstraction de @Dusk Dusk ne change pas le taux de rendement, mais plutôt la question de qui peut exécuter le staking : le contrat reçoit les dépôts des utilisateurs, les met en staking pour eux, puis répartit ou réinvestit les récompenses selon des règles prédéfinies.
C’est comme remplacer un guichet de fonds gérés manuellement par une comptabilité automatique auditables. Le contrat enregistre aussi bien les parts, que l’interface avec Genesis Stake Contract et Transfer Contract. La documentation officielle exige que stake_from_contract soit déclenché via un transfert entre contrats, et qu’il ne soit pas appelé directement par le contrat de staking ; le contrat doit aussi implémenter receive_unstake et receive_reward pour récupérer les fonds de sortie et les récompenses.
Il peut soutenir les pools de staking et la distribution automatique des récompenses, mais il concentre les risques de code et le chemin de retrait dans le contrat. Les règles officielles indiquent que le montant de staking minimum du contrat est de 1,000 DUSK ; après soumission, l’activation se fait environ 1 à 2 Epoch, et les récompenses dépendent de la participation au consensus. Je vais vérifier si la sortie se déroule sans accroc, si le relevé des récompenses correspond, et si le code a été audité. Le contrat peut exécuter automatiquement les règles, mais ne peut pas éliminer automatiquement les risques.#dusk $DUSK
C’est comme remplacer un guichet de fonds gérés manuellement par une comptabilité automatique auditables. Le contrat enregistre aussi bien les parts, que l’interface avec Genesis Stake Contract et Transfer Contract. La documentation officielle exige que stake_from_contract soit déclenché via un transfert entre contrats, et qu’il ne soit pas appelé directement par le contrat de staking ; le contrat doit aussi implémenter receive_unstake et receive_reward pour récupérer les fonds de sortie et les récompenses.
Il peut soutenir les pools de staking et la distribution automatique des récompenses, mais il concentre les risques de code et le chemin de retrait dans le contrat. Les règles officielles indiquent que le montant de staking minimum du contrat est de 1,000 DUSK ; après soumission, l’activation se fait environ 1 à 2 Epoch, et les récompenses dépendent de la participation au consensus. Je vais vérifier si la sortie se déroule sans accroc, si le relevé des récompenses correspond, et si le code a été audité. Le contrat peut exécuter automatiquement les règles, mais ne peut pas éliminer automatiquement les risques.#dusk $DUSK
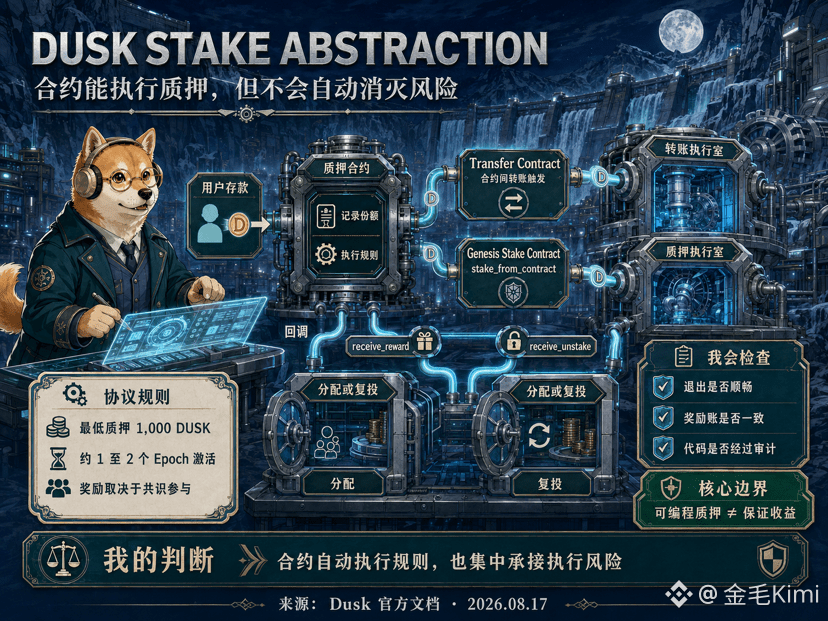
138
·
--
« Terminer le KYC permet de faire des transactions on-chain », je n’y crois de plus en plus. Le Citadel 2 de Dusk découpe l’accès en deux étapes : l’émission de preuves d’habilitation et la preuve à connaissance nulle, puis les transmet à un service pour la prise de décision. Le License Provider fait une vérification hors ligne de l’utilisateur, signe des attributs, puis publie une licence chiffrée et l’enregistre dans le contrat ; l’utilisateur ne prouve que qu’il détient une preuve valide, sans divulguer ses attributs personnels, et sans exposer la licence spécifique.
Cela ressemble à l’accès à un coffre de membres. Le contrôle d’entrée affiche uniquement « preuve valide », sans qu’il soit besoin de photocopier une pièce d’identité. Le contrat vérifie la preuve et enregistre la Session ; l’utilisateur remet ensuite le Cookie au Service Provider, qui décide s’il faut laisser passer. Dusk permet la coexistence d’une divulgation minimale avec un accès vérifiable.
Les limites sont très claires. La documentation officielle précise que la validité cryptographique ne prouve pas que la politique est respectée ; le Service Provider doit encore décider à quelles parties émettrices et à quels attributs il fait confiance, vérifier l’expiration ou la révocation, et limiter la réutilisation des Cookies. Le SDK JavaScript complet est toujours indiqué comme « à fournir ». Citadel 2 fournit l’ossature technique, mais c’est la fiabilité des émetteurs, la maturité des outils, et le moment de l’intégration qui détermineront s’il tient debout.
@Dusk_Foundation $DUSK #dusk
« Terminer le KYC permet de faire des transactions on-chain », je n’y crois de plus en plus. Le Citadel 2 de Dusk découpe l’accès en deux étapes : l’émission de preuves d’habilitation et la preuve à connaissance nulle, puis les transmet à un service pour la prise de décision. Le License Provider fait une vérification hors ligne de l’utilisateur, signe des attributs, puis publie une licence chiffrée et l’enregistre dans le contrat ; l’utilisateur ne prouve que qu’il détient une preuve valide, sans divulguer ses attributs personnels, et sans exposer la licence spécifique.
Cela ressemble à l’accès à un coffre de membres. Le contrôle d’entrée affiche uniquement « preuve valide », sans qu’il soit besoin de photocopier une pièce d’identité. Le contrat vérifie la preuve et enregistre la Session ; l’utilisateur remet ensuite le Cookie au Service Provider, qui décide s’il faut laisser passer. Dusk permet la coexistence d’une divulgation minimale avec un accès vérifiable.
Les limites sont très claires. La documentation officielle précise que la validité cryptographique ne prouve pas que la politique est respectée ; le Service Provider doit encore décider à quelles parties émettrices et à quels attributs il fait confiance, vérifier l’expiration ou la révocation, et limiter la réutilisation des Cookies. Le SDK JavaScript complet est toujours indiqué comme « à fournir ». Citadel 2 fournit l’ossature technique, mais c’est la fiabilité des émetteurs, la maturité des outils, et le moment de l’intégration qui détermineront s’il tient debout.
@Dusk $DUSK #dusk
Cela ressemble à l’accès à un coffre de membres. Le contrôle d’entrée affiche uniquement « preuve valide », sans qu’il soit besoin de photocopier une pièce d’identité. Le contrat vérifie la preuve et enregistre la Session ; l’utilisateur remet ensuite le Cookie au Service Provider, qui décide s’il faut laisser passer. Dusk permet la coexistence d’une divulgation minimale avec un accès vérifiable.
Les limites sont très claires. La documentation officielle précise que la validité cryptographique ne prouve pas que la politique est respectée ; le Service Provider doit encore décider à quelles parties émettrices et à quels attributs il fait confiance, vérifier l’expiration ou la révocation, et limiter la réutilisation des Cookies. Le SDK JavaScript complet est toujours indiqué comme « à fournir ». Citadel 2 fournit l’ossature technique, mais c’est la fiabilité des émetteurs, la maturité des outils, et le moment de l’intégration qui détermineront s’il tient debout.
@Dusk $DUSK #dusk
106
·
--
Récemment, quelqu’un m’a dit que $niulai était un « mème cinématographique ».
Je trouve que cette expression est assez juste.
Le film 《牛来》 sert de porte d’entrée au contenu, puis le projet fait son entrée dans la communauté Web3 grâce aux mèmes.
Le cinéma traditionnel apporte le contenu, les mèmes assurent la diffusion et le Web3 fournit la communauté.
Si ces différents éléments parviennent à véritablement fonctionner ensemble, cela pourrait donner naissance à quelque chose de nouveau.
#niulai #牛来
Récemment, quelqu’un m’a dit que $niulai était un « mème cinématographique ».
Je trouve que cette expression est assez juste.
Le film 《牛来》 sert de porte d’entrée au contenu, puis le projet fait son entrée dans la communauté Web3 grâce aux mèmes.
Le cinéma traditionnel apporte le contenu, les mèmes assurent la diffusion et le Web3 fournit la communauté.
Si ces différents éléments parviennent à véritablement fonctionner ensemble, cela pourrait donner naissance à quelque chose de nouveau.
#niulai #牛来
Je trouve que cette expression est assez juste.
Le film 《牛来》 sert de porte d’entrée au contenu, puis le projet fait son entrée dans la communauté Web3 grâce aux mèmes.
Le cinéma traditionnel apporte le contenu, les mèmes assurent la diffusion et le Web3 fournit la communauté.
Si ces différents éléments parviennent à véritablement fonctionner ensemble, cela pourrait donner naissance à quelque chose de nouveau.
#niulai #牛来
116
·
--
Haussier
Je regardais auparavant les titres sur la blockchain, en ne me concentrant que sur la question de savoir s’il y avait émission d’actifs ; puis j’ai réalisé que, tout aussi crucial, il faut savoir d’où vient le prix que l’on nourrit au contrat. Dusk et NPEX, régulée par l’AFM néerlandaise, utilisent la norme de données de Chainlink : DataLink envoie directement les données officielles des transactions de NPEX sur la chaîne et, dans l’annonce de Dusk, ces données sont décrites comme son oracle de données on-chain exclusif ; Data Streams fournit des mises à jour de prix à faible latence et à haute fréquence. Ce n’est pas juste « donner une autre fenêtre » au prix. Les captures d’écran de groupes de discussion ne peuvent que m’apprendre « quelqu’un a annoncé ce prix » ; l’intégration des données des bourses officielles, elle, ressemble à un récépissé électronique scellé, qui permet de retracer l’origine pour les contrats de prêt et d’évaluation, ou encore pour les contrats de règlement. Pour les actifs réglementés que Dusk met en avant, la confidentialité détermine qui peut voir, et des cotations fiables déterminent sur quoi le contrat peut s’exécuter ; il manque une brique, et il devient très difficile d’approcher un marché réel. Et je ne confondrai pas non plus une annonce de partenariat avec une mise en œuvre effective. La couverture d’actifs est-elle suffisante ? Les mises à jour peuvent-elles rester stables ? Les applications on-chain continuent-elles d’être appelées de manière durable ? Tout cela doit encore être vérifié avec des produits ultérieurs et les enregistrements on-chain. De plus, l’oracle comporte aussi un risque de latence et de valeurs aberrantes, et dépend de sources de données externes. Donc mon avis est simple : il comble une entrée de données essentielle, mais le fait d’ouvrir cette entrée ne signifie pas que des fonds sont déjà entrés en action. @Dusk_Foundation $DUSK #dusk
Je regardais auparavant les titres sur la blockchain, en ne me concentrant que sur la question de savoir s’il y avait émission d’actifs ; puis j’ai réalisé que, tout aussi crucial, il faut savoir d’où vient le prix que l’on nourrit au contrat. Dusk et NPEX, régulée par l’AFM néerlandaise, utilisent la norme de données de Chainlink : DataLink envoie directement les données officielles des transactions de NPEX sur la chaîne et, dans l’annonce de Dusk, ces données sont décrites comme son oracle de données on-chain exclusif ; Data Streams fournit des mises à jour de prix à faible latence et à haute fréquence. Ce n’est pas juste « donner une autre fenêtre » au prix. Les captures d’écran de groupes de discussion ne peuvent que m’apprendre « quelqu’un a annoncé ce prix » ; l’intégration des données des bourses officielles, elle, ressemble à un récépissé électronique scellé, qui permet de retracer l’origine pour les contrats de prêt et d’évaluation, ou encore pour les contrats de règlement. Pour les actifs réglementés que Dusk met en avant, la confidentialité détermine qui peut voir, et des cotations fiables déterminent sur quoi le contrat peut s’exécuter ; il manque une brique, et il devient très difficile d’approcher un marché réel. Et je ne confondrai pas non plus une annonce de partenariat avec une mise en œuvre effective. La couverture d’actifs est-elle suffisante ? Les mises à jour peuvent-elles rester stables ? Les applications on-chain continuent-elles d’être appelées de manière durable ? Tout cela doit encore être vérifié avec des produits ultérieurs et les enregistrements on-chain. De plus, l’oracle comporte aussi un risque de latence et de valeurs aberrantes, et dépend de sources de données externes. Donc mon avis est simple : il comble une entrée de données essentielle, mais le fait d’ouvrir cette entrée ne signifie pas que des fonds sont déjà entrés en action. @Dusk $DUSK #dusk
159
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
MoreHikesExpectedIsBTCUnderPressure
1,033 vues
47 mentions
Compte rendu du FOMC | Presque tous les responsables de la Fed s’attendent à de nouvelles hausses des taux, certains étant ouverts à un relèvement plus important en décembre
Binance News
·13 mentions J’aime
·11.8k vues
NvidiaBeatsEstimatesWith$130BQ4Outlook
65,530 vues
288 mentions
AnthropicIPOPriceCouldExceed$80
65,908 vues
241 mentions