
Chota Bhai 44
35 Publications
Chota Bhai 44
Signaler
Bloquer l’utilisateur
Ouvert au trading
Trade régulièrement
7.2 mois
2 Suivis
1 Abonnés
1 J’aime
Publications
Portefeuille
Ce que les professionnels pensent de cela..🤧
Ce que les professionnels pensent de cela..🤧
12
Je l’ai vendu, quelqu’un peut-il me guider...
Je l’ai vendu, quelqu’un peut-il me guider...
8
·
--
Haussier
Partiellement vrai
#markrtupdate La tension de la semaine dernière venait du Moyen-Orient. Les actions ont reculé le 8 octobre après qu’une nouvelle attaque contre un pétrolier a fait grimper le cours du pétrole. Le Brent a dépassé les 104 dollars, et des publications ce jour-là indiquaient que les rendements des bons du Trésor avaient atteint leur niveau le plus élevé depuis 2002. Le conflit entre les États-Unis et l’Iran a commencé en février, et la hausse des prix de l’énergie continue d’alimenter les craintes d’inflation. C’est pourquoi la question de la Fed est importante cette semaine$NVDAB
{spot}(NVDABUSDT)
#markrtupdate La tension de la semaine dernière venait du Moyen-Orient. Les actions ont reculé le 8 octobre après qu’une nouvelle attaque contre un pétrolier a fait grimper le cours du pétrole. Le Brent a dépassé les 104 dollars, et des publications ce jour-là indiquaient que les rendements des bons du Trésor avaient atteint leur niveau le plus élevé depuis 2002. Le conflit entre les États-Unis et l’Iran a commencé en février, et la hausse des prix de l’énergie continue d’alimenter les craintes d’inflation. C’est pourquoi la question de la Fed est importante cette semaine$NVDAB
661
·
--
Haussier
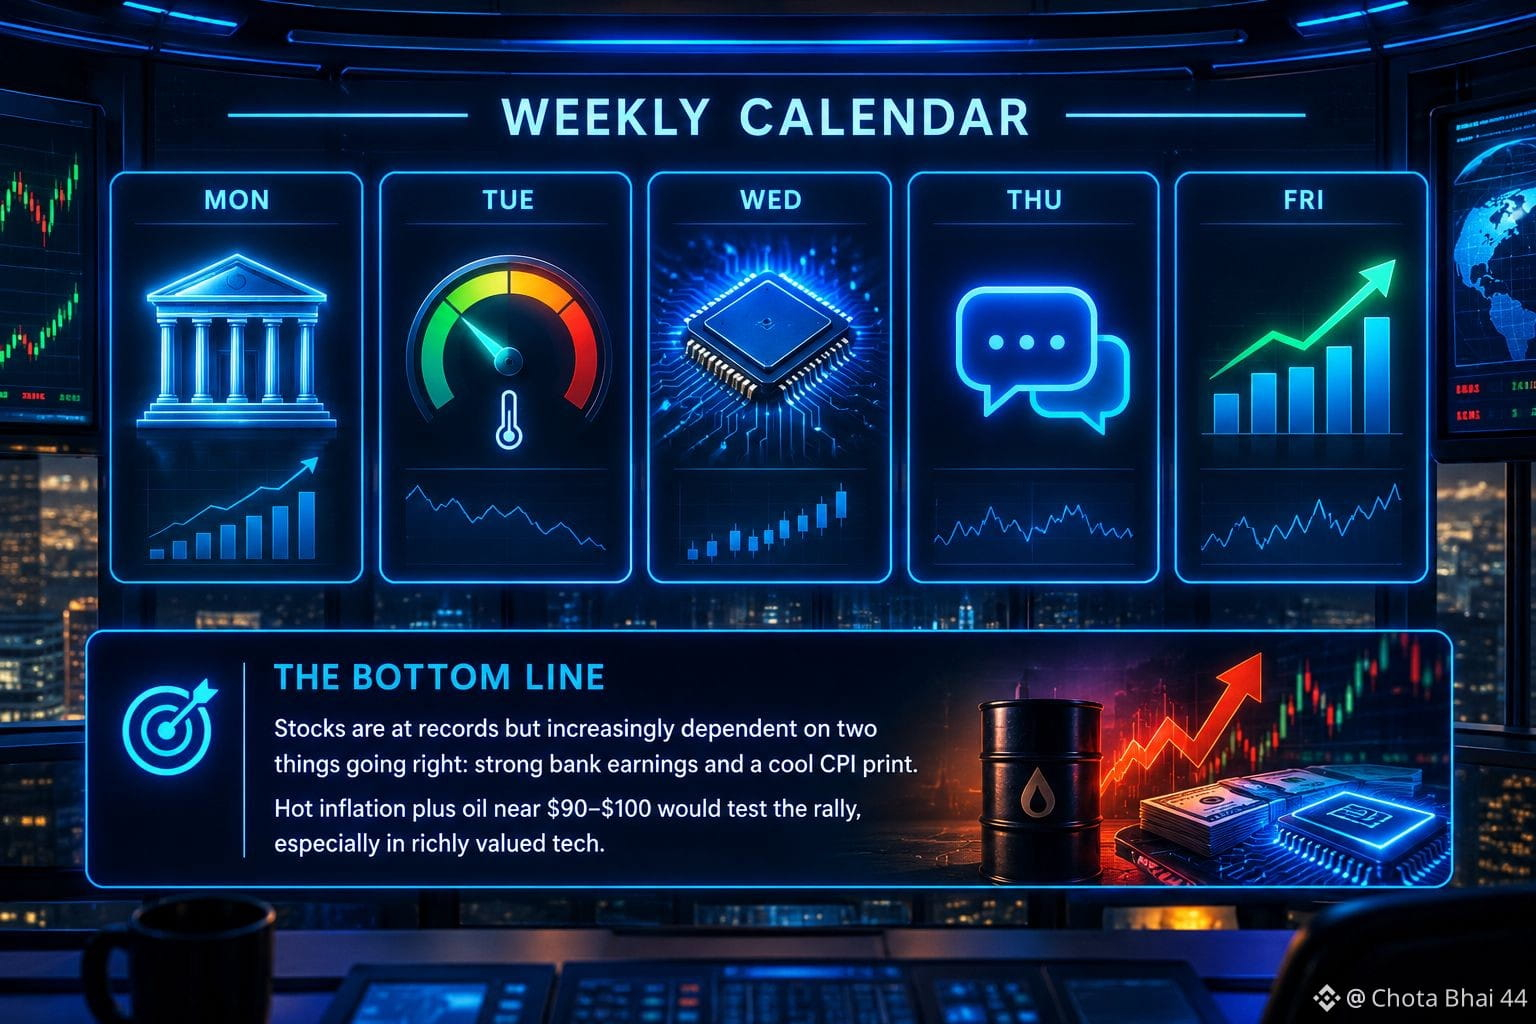
#MarketSentimentToday Mar. 13 oct. : JPMorgan, Goldman Sachs, Wells Fargo et Citigroup publient leurs résultats. JPMorgan devrait afficher un bénéfice d’environ 5,90 $ par action et un chiffre d’affaires de 51,3 milliards de dollars. FactSet prévoit une croissance annuelle de 29,6 % des bénéfices des entreprises du S&P 500 au troisième trimestre. Mer. 14 oct. : indice des prix à la consommation de septembre à 8 h 30, heure de l’Est, avec une inflation globale prévue autour de 3,6 %, ainsi que les résultats de Bank of America et Morgan Stanley. Si l’inflation globale et l’inflation sous-jacente dépassent toutes deux les attentes, les marchés pourraient commencer à anticiper une nouvelle hausse des taux en octobre .$AMZNB 🤔🤔 Jeu. 15 oct. : résultats de TSMC, qui seront scrutés pour ses perspectives dans le domaine de l’IA, et publication des prix à la production. Kevin Warsh prendra également la parole ce jour-là.
#MarketSentimentToday Mar. 13 oct. : JPMorgan, Goldman Sachs, Wells Fargo et Citigroup publient leurs résultats. JPMorgan devrait afficher un bénéfice d’environ 5,90 $ par action et un chiffre d’affaires de 51,3 milliards de dollars. FactSet prévoit une croissance annuelle de 29,6 % des bénéfices des entreprises du S&P 500 au troisième trimestre. Mer. 14 oct. : indice des prix à la consommation de septembre à 8 h 30, heure de l’Est, avec une inflation globale prévue autour de 3,6 %, ainsi que les résultats de Bank of America et Morgan Stanley. Si l’inflation globale et l’inflation sous-jacente dépassent toutes deux les attentes, les marchés pourraient commencer à anticiper une nouvelle hausse des taux en octobre .$AMZNB 🤔🤔 Jeu. 15 oct. : résultats de TSMC, qui seront scrutés pour ses perspectives dans le domaine de l’IA, et publication des prix à la production. Kevin Warsh prendra également la parole ce jour-là.
81
·
--
Haussier
#MarketSentimentToday Le contexte macroéconomique qui compte davantage cette semaine
Pétrole et détroit d’Ormuz. Le Brent a ouvert la semaine dernière au-dessus de 100 dollars, alors que plusieurs pétroliers ont été touchés par des attaques de missiles et de drones dans le détroit d’Ormuz. Le pétrole alimente les craintes inflationnistes et pèse sur la technologie. Une Fed plus restrictive. Les marchés estimaient à environ 25 % la probabilité d’une hausse des taux de la Fed en octobre, et anticipaient une hausse complète de 25 points de base d’ici décembre. L’IPC mercredi. L’IPC de septembre sera publié mercredi à 8 h 30, heure de l’Est. L’inflation globale est attendue autour de 3,6 %, et il s’agira de la dernière mesure avant la décision de la Fed du 28 octobre. La saison des résultats démarre mardi. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth et J&J publieront leurs résultats mardi, puis TSMC jeudi. FactSet prévoit une croissance annuelle de 29,6 % des bénéfices du S&P 500 au troisième trimestre.$NVDAB
À surveiller aujourd’hui : la stabilisation éventuelle des valeurs technologiques après deux séances difficiles, le rebond ou la poursuite du recul des télécoms, et l’évolution du pétrole en fonction de toute actualité du week-end dans le Golfe.
#MarketSentimentToday Le contexte macroéconomique qui compte davantage cette semaine
Pétrole et détroit d’Ormuz. Le Brent a ouvert la semaine dernière au-dessus de 100 dollars, alors que plusieurs pétroliers ont été touchés par des attaques de missiles et de drones dans le détroit d’Ormuz. Le pétrole alimente les craintes inflationnistes et pèse sur la technologie. Une Fed plus restrictive. Les marchés estimaient à environ 25 % la probabilité d’une hausse des taux de la Fed en octobre, et anticipaient une hausse complète de 25 points de base d’ici décembre. L’IPC mercredi. L’IPC de septembre sera publié mercredi à 8 h 30, heure de l’Est. L’inflation globale est attendue autour de 3,6 %, et il s’agira de la dernière mesure avant la décision de la Fed du 28 octobre. La saison des résultats démarre mardi. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth et J&J publieront leurs résultats mardi, puis TSMC jeudi. FactSet prévoit une croissance annuelle de 29,6 % des bénéfices du S&P 500 au troisième trimestre.$NVDAB
À surveiller aujourd’hui : la stabilisation éventuelle des valeurs technologiques après deux séances difficiles, le rebond ou la poursuite du recul des télécoms, et l’évolution du pétrole en fonction de toute actualité du week-end dans le Golfe.
Pétrole et détroit d’Ormuz. Le Brent a ouvert la semaine dernière au-dessus de 100 dollars, alors que plusieurs pétroliers ont été touchés par des attaques de missiles et de drones dans le détroit d’Ormuz. Le pétrole alimente les craintes inflationnistes et pèse sur la technologie. Une Fed plus restrictive. Les marchés estimaient à environ 25 % la probabilité d’une hausse des taux de la Fed en octobre, et anticipaient une hausse complète de 25 points de base d’ici décembre. L’IPC mercredi. L’IPC de septembre sera publié mercredi à 8 h 30, heure de l’Est. L’inflation globale est attendue autour de 3,6 %, et il s’agira de la dernière mesure avant la décision de la Fed du 28 octobre. La saison des résultats démarre mardi. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth et J&J publieront leurs résultats mardi, puis TSMC jeudi. FactSet prévoit une croissance annuelle de 29,6 % des bénéfices du S&P 500 au troisième trimestre.$NVDAB
À surveiller aujourd’hui : la stabilisation éventuelle des valeurs technologiques après deux séances difficiles, le rebond ou la poursuite du recul des télécoms, et l’évolution du pétrole en fonction de toute actualité du week-end dans le Golfe.
391
·
--
Haussier
#Market_Update #Follow
Aujourd’hui : Le marché au comptant des bons du Trésor est fermé pour le Columbus Day. Les actions se négocient, mais les signaux du marché obligataire devraient être peu nombreux. Mardi : JPMorgan publiera ses résultats. Goldman Sachs et d’autres grandes banques les publieront également cette semaine. Les investisseurs chercheront à savoir comment la hausse des rendements affecte les opérations de fusion-acquisition et les coûts de financement. Mercredi (le grand rendez-vous) : Le rapport de septembre sur l’IPC devrait faire état d’une hausse annuelle de 3,6 %. Les traders ont déjà revu à la baisse leurs attentes d’une hausse des taux lors de la réunion de la Fed des 27 et 28 octobre. Un chiffre élevé raviverait ces anticipations. Contexte des résultats : Les analystes s’attendent à une croissance de 30,6 % des bénéfices des entreprises du S&P 500 au troisième trimestre, tirée par l’énergie et la technologie. La barre est donc haute pour dépasser les prévisions.$NVDAB
#Market_Update #Follow
Aujourd’hui : Le marché au comptant des bons du Trésor est fermé pour le Columbus Day. Les actions se négocient, mais les signaux du marché obligataire devraient être peu nombreux. Mardi : JPMorgan publiera ses résultats. Goldman Sachs et d’autres grandes banques les publieront également cette semaine. Les investisseurs chercheront à savoir comment la hausse des rendements affecte les opérations de fusion-acquisition et les coûts de financement. Mercredi (le grand rendez-vous) : Le rapport de septembre sur l’IPC devrait faire état d’une hausse annuelle de 3,6 %. Les traders ont déjà revu à la baisse leurs attentes d’une hausse des taux lors de la réunion de la Fed des 27 et 28 octobre. Un chiffre élevé raviverait ces anticipations. Contexte des résultats : Les analystes s’attendent à une croissance de 30,6 % des bénéfices des entreprises du S&P 500 au troisième trimestre, tirée par l’énergie et la technologie. La barre est donc haute pour dépasser les prévisions.$NVDAB
Aujourd’hui : Le marché au comptant des bons du Trésor est fermé pour le Columbus Day. Les actions se négocient, mais les signaux du marché obligataire devraient être peu nombreux. Mardi : JPMorgan publiera ses résultats. Goldman Sachs et d’autres grandes banques les publieront également cette semaine. Les investisseurs chercheront à savoir comment la hausse des rendements affecte les opérations de fusion-acquisition et les coûts de financement. Mercredi (le grand rendez-vous) : Le rapport de septembre sur l’IPC devrait faire état d’une hausse annuelle de 3,6 %. Les traders ont déjà revu à la baisse leurs attentes d’une hausse des taux lors de la réunion de la Fed des 27 et 28 octobre. Un chiffre élevé raviverait ces anticipations. Contexte des résultats : Les analystes s’attendent à une croissance de 30,6 % des bénéfices des entreprises du S&P 500 au troisième trimestre, tirée par l’énergie et la technologie. La barre est donc haute pour dépasser les prévisions.$NVDAB
94
·
--
Haussier
#MarketImpact Les quatre principaux indices ont clôturé en hausse : le Dow à 51 655,01 (+0,83 %), le Nasdaq à 27 366,17 (+0,64 %), le S&P 500 à 7 811,51 (+0,59 %) et le Russell 2000 à 2 808,57 (+0,52 %). Le S&P a terminé la semaine en hausse de 1,15 %, proche de son record. Ce rebond a permis de récupérer les pertes de la vente massive des valeurs technologiques de jeudi, mais ne signifie pas que toutes les valeurs de croissance sont en bonne santé. Cette vente a suivi des informations selon lesquelles le chiffre d’affaires annualisé d’OpenAI était inférieur d’environ 20 milliards de dollars aux estimations précédentes.
Le rendement des bons du Trésor à 10 ans a augmenté de deux points de base, à 5,24 %, le WTI a clôturé à 91,85 $ et le VIX a reculé à 14,84. Le moral des consommateurs est faible : l’indice de confiance de l’Université du Michigan est passé de 48,1 à 46,3. L’AP a indiqué que les prix du pétrole continuent de faire le yo-yo en raison des incertitudes quant au moment où la guerre avec l’Iran permettra à l’industrie énergétique mondiale de revenir à la normale. Delta illustre l’impact des coûts : la compagnie devra absorber une hausse de 6 milliards de dollars de ses coûts de carburant cette année$NVDAB
Analyse : Les actions sont proches de leurs records, mais leurs fondations sont fragiles. Des rendements supérieurs à 5 % et des prix élevés du pétrole constituent des vents contraires, tandis que les doutes sur les dépenses liées à l’IA rendent les valeurs technologiques nerveuses. La semaine prochaine marquera le début de la saison des résultats, ainsi que la publication de données clés sur l’inflation (IPC et IPP). Ce seront les prochains tests pour déterminer si le rebond va se maintenir. À noter : une source situe le prix du pétrole au-dessus de 100 $, tandis que le cours de clôture indiqué ci-dessus pour le WTI est de 91,85 $. Le chiffre de 100 $ pourrait concerner le Brent ou un cours intrajournalier.
#MarketImpact Les quatre principaux indices ont clôturé en hausse : le Dow à 51 655,01 (+0,83 %), le Nasdaq à 27 366,17 (+0,64 %), le S&P 500 à 7 811,51 (+0,59 %) et le Russell 2000 à 2 808,57 (+0,52 %). Le S&P a terminé la semaine en hausse de 1,15 %, proche de son record. Ce rebond a permis de récupérer les pertes de la vente massive des valeurs technologiques de jeudi, mais ne signifie pas que toutes les valeurs de croissance sont en bonne santé. Cette vente a suivi des informations selon lesquelles le chiffre d’affaires annualisé d’OpenAI était inférieur d’environ 20 milliards de dollars aux estimations précédentes.
Le rendement des bons du Trésor à 10 ans a augmenté de deux points de base, à 5,24 %, le WTI a clôturé à 91,85 $ et le VIX a reculé à 14,84. Le moral des consommateurs est faible : l’indice de confiance de l’Université du Michigan est passé de 48,1 à 46,3. L’AP a indiqué que les prix du pétrole continuent de faire le yo-yo en raison des incertitudes quant au moment où la guerre avec l’Iran permettra à l’industrie énergétique mondiale de revenir à la normale. Delta illustre l’impact des coûts : la compagnie devra absorber une hausse de 6 milliards de dollars de ses coûts de carburant cette année$NVDAB
Analyse : Les actions sont proches de leurs records, mais leurs fondations sont fragiles. Des rendements supérieurs à 5 % et des prix élevés du pétrole constituent des vents contraires, tandis que les doutes sur les dépenses liées à l’IA rendent les valeurs technologiques nerveuses. La semaine prochaine marquera le début de la saison des résultats, ainsi que la publication de données clés sur l’inflation (IPC et IPP). Ce seront les prochains tests pour déterminer si le rebond va se maintenir. À noter : une source situe le prix du pétrole au-dessus de 100 $, tandis que le cours de clôture indiqué ci-dessus pour le WTI est de 91,85 $. Le chiffre de 100 $ pourrait concerner le Brent ou un cours intrajournalier.
Le rendement des bons du Trésor à 10 ans a augmenté de deux points de base, à 5,24 %, le WTI a clôturé à 91,85 $ et le VIX a reculé à 14,84. Le moral des consommateurs est faible : l’indice de confiance de l’Université du Michigan est passé de 48,1 à 46,3. L’AP a indiqué que les prix du pétrole continuent de faire le yo-yo en raison des incertitudes quant au moment où la guerre avec l’Iran permettra à l’industrie énergétique mondiale de revenir à la normale. Delta illustre l’impact des coûts : la compagnie devra absorber une hausse de 6 milliards de dollars de ses coûts de carburant cette année$NVDAB
Analyse : Les actions sont proches de leurs records, mais leurs fondations sont fragiles. Des rendements supérieurs à 5 % et des prix élevés du pétrole constituent des vents contraires, tandis que les doutes sur les dépenses liées à l’IA rendent les valeurs technologiques nerveuses. La semaine prochaine marquera le début de la saison des résultats, ainsi que la publication de données clés sur l’inflation (IPC et IPP). Ce seront les prochains tests pour déterminer si le rebond va se maintenir. À noter : une source situe le prix du pétrole au-dessus de 100 $, tandis que le cours de clôture indiqué ci-dessus pour le WTI est de 91,85 $. Le chiffre de 100 $ pourrait concerner le Brent ou un cours intrajournalier.
338
·
--
Haussier
#market_tips T-Mobile a chuté de 13,27 %, AT&T a perdu 10,82 % et Verizon a reculé de 10,14 %, les investisseurs évaluant la possibilité de voir émerger un concurrent plus puissant avec SpaceX. L’annonce faite le 8 octobre par Grain Management confirme un accord visant à vendre à SpaceX son portefeuille national de fréquences de 800 MHz, sous réserve de l’approbation de la FCC et d’autres conditions de clôture. Selon l’AP, les propriétaires de tours de télécommunications n’étaient pas loin derrière la hausse de Humana : Crown Castle a progressé de 10,2 % et American Tower de 7 %. Possible $AAPLB
Analyse : Le marché intègre l’arrivée d’un nouvel acteur national de la téléphonie mobile, qui associerait satellites et fréquences, menaçant ainsi le pouvoir de fixation des prix des opérateurs. Les sociétés de tours ont progressé, apparemment dans l’espoir d’une hausse de la demande d’infrastructures. L’accord nécessite encore l’approbation de la FCC : la chute des cours repose donc sur une anticipation de son issue, et non sur un accord finalisé. Une baisse brutale d’au moins 10 % en une seule journée pour des actions de grandes entreprises habituellement stables est souvent excessive, mais peut aussi refléter un véritable changement dans la perception du secteur par les investisseurs.
#market_tips T-Mobile a chuté de 13,27 %, AT&T a perdu 10,82 % et Verizon a reculé de 10,14 %, les investisseurs évaluant la possibilité de voir émerger un concurrent plus puissant avec SpaceX. L’annonce faite le 8 octobre par Grain Management confirme un accord visant à vendre à SpaceX son portefeuille national de fréquences de 800 MHz, sous réserve de l’approbation de la FCC et d’autres conditions de clôture. Selon l’AP, les propriétaires de tours de télécommunications n’étaient pas loin derrière la hausse de Humana : Crown Castle a progressé de 10,2 % et American Tower de 7 %. Possible $AAPLB
Analyse : Le marché intègre l’arrivée d’un nouvel acteur national de la téléphonie mobile, qui associerait satellites et fréquences, menaçant ainsi le pouvoir de fixation des prix des opérateurs. Les sociétés de tours ont progressé, apparemment dans l’espoir d’une hausse de la demande d’infrastructures. L’accord nécessite encore l’approbation de la FCC : la chute des cours repose donc sur une anticipation de son issue, et non sur un accord finalisé. Une baisse brutale d’au moins 10 % en une seule journée pour des actions de grandes entreprises habituellement stables est souvent excessive, mais peut aussi refléter un véritable changement dans la perception du secteur par les investisseurs.
Analyse : Le marché intègre l’arrivée d’un nouvel acteur national de la téléphonie mobile, qui associerait satellites et fréquences, menaçant ainsi le pouvoir de fixation des prix des opérateurs. Les sociétés de tours ont progressé, apparemment dans l’espoir d’une hausse de la demande d’infrastructures. L’accord nécessite encore l’approbation de la FCC : la chute des cours repose donc sur une anticipation de son issue, et non sur un accord finalisé. Une baisse brutale d’au moins 10 % en une seule journée pour des actions de grandes entreprises habituellement stables est souvent excessive, mais peut aussi refléter un véritable changement dans la perception du secteur par les investisseurs.
125
·
--
Baissier
#NikeShowdown Que s’est-il passé : Nike est tombé à environ 31 $ lors des échanges avant l’ouverture, son plus bas niveau depuis 2013, après avoir abaissé ses perspectives à terme. L’action était déjà proche de ses plus bas sur 12 ans avant les résultats de jeudi. Cela signifie une cassure sous un niveau qui était déjà fragile.$NIKL.ETF
#NikeShowdown Que s’est-il passé : Nike est tombé à environ 31 $ lors des échanges avant l’ouverture, son plus bas niveau depuis 2013, après avoir abaissé ses perspectives à terme. L’action était déjà proche de ses plus bas sur 12 ans avant les résultats de jeudi. Cela signifie une cassure sous un niveau qui était déjà fragile.$NIKL.ETF
NIKLETF-0,47%
111
·
--
Haussier
#Ai_sector Que s’est-il passé : Les actions américaines ont affiché une forte dynamique haussière à la mi-journée vendredi, les investisseurs réagissant à des données économiques résilientes et à un nouvel élan des valeurs liées à l’IA et aux semi-conducteurs. Le Invesco QQQ Trust (un proxy du Nasdaq) a progressé de 1,16 % et le VanEck Semiconductor ETF a bondi de 2,66 %. La séance de jeudi a préparé le terrain. Le S&P 500 a clôturé à 7 666,45 et le Dow à 50 926,56 après le repli des rendements du Trésor par rapport à leurs plus hauts sur 24 ans.$NVDA.US
#Ai_sector Que s’est-il passé : Les actions américaines ont affiché une forte dynamique haussière à la mi-journée vendredi, les investisseurs réagissant à des données économiques résilientes et à un nouvel élan des valeurs liées à l’IA et aux semi-conducteurs. Le Invesco QQQ Trust (un proxy du Nasdaq) a progressé de 1,16 % et le VanEck Semiconductor ETF a bondi de 2,66 %. La séance de jeudi a préparé le terrain. Le S&P 500 a clôturé à 7 666,45 et le Dow à 50 926,56 après le repli des rendements du Trésor par rapport à leurs plus hauts sur 24 ans.$NVDA.US
NVDAUS-8,82%
QQQB-6,04%
129
·
--
Haussier
#Oil #Brent #CrudeOil #Macro #Inflation #Crypto #Bitcoin #TradingBooms L’inflation a ralenti le mois dernier selon les données du PCE, mais un analyste l’a qualifiée de davantage de “bruit” que de “signal”, car des changements méthodologiques ont réduit l’inflation sous-jacente mesurée. Dans le même temps, un rebond des prix du pétrole a limité les gains liés à une inflation PCE inférieure aux attentes. Le résultat a été une clôture mitigée : S&P 500 -0,25 % à 7 652, Dow -0,86 % à 50 906, Nasdaq +0,24 % à 26 861.$NVDAB
#Oil #Brent #CrudeOil #Macro #Inflation #Crypto #Bitcoin #TradingBooms L’inflation a ralenti le mois dernier selon les données du PCE, mais un analyste l’a qualifiée de davantage de “bruit” que de “signal”, car des changements méthodologiques ont réduit l’inflation sous-jacente mesurée. Dans le même temps, un rebond des prix du pétrole a limité les gains liés à une inflation PCE inférieure aux attentes. Le résultat a été une clôture mitigée : S&P 500 -0,25 % à 7 652, Dow -0,86 % à 50 906, Nasdaq +0,24 % à 26 861.$NVDAB
443
#Ai_sector Les résultats de Micron ont été encourageants et ont donné un nouvel élan aux valeurs technologiques, malgré la hausse des rendements obligataires. La vigueur des semi-conducteurs s’est également manifestée en Asie : le Nikkei a gagné 3,1 % grâce aux valeurs des puces et de l’IA, et les exportations sud-coréennes de septembre ont bondi de 83,5 % sur un an. Un analyste a toutefois émis une réserve, soulignant que les créances clients de Micron progressaient plus vite que ses ventes et que les réactions à ses trois dernières publications de résultats avaient été majoritairement négatives au cours des cinq séances suivantes.$AAPL.US
Pourquoi c’est important : La demande de mémoire pour les centres de données semble forte, mais de bons résultats ne garantissent pas que l’action conserve ses gains.
#Ai_sector Les résultats de Micron ont été encourageants et ont donné un nouvel élan aux valeurs technologiques, malgré la hausse des rendements obligataires. La vigueur des semi-conducteurs s’est également manifestée en Asie : le Nikkei a gagné 3,1 % grâce aux valeurs des puces et de l’IA, et les exportations sud-coréennes de septembre ont bondi de 83,5 % sur un an. Un analyste a toutefois émis une réserve, soulignant que les créances clients de Micron progressaient plus vite que ses ventes et que les réactions à ses trois dernières publications de résultats avaient été majoritairement négatives au cours des cinq séances suivantes.$AAPL.US
Pourquoi c’est important : La demande de mémoire pour les centres de données semble forte, mais de bons résultats ne garantissent pas que l’action conserve ses gains.
Pourquoi c’est important : La demande de mémoire pour les centres de données semble forte, mais de bons résultats ne garantissent pas que l’action conserve ses gains.
AAPLUS-1,89%
91
·
--
Haussier
#TreasuryLetsStatesFileStablecoinCertificationsEarly Les rendements des Trésors ont bondi pour atteindre leurs plus hauts niveaux en plus de deux décennies, ce qui a pesé sur les actions au début du nouveau mois. Les investisseurs se sont inquiétés de la poursuite de la hausse des rendements des obligations américaines et ont fait fi d’une série de données économiques favorables publiées mercredi. Les mouvements intrajournaliers se sont également essoufflés : le Dow, le S&P 500 et le Nasdaq ont réduit leurs gains initiaux. $GOOGL.US
Pourquoi c’est important : Des rendements plus élevés rendent les obligations plus attrayantes par rapport aux actions et augmentent les coûts d’emprunt. Cela a tendance à limiter la portée des rallyes, en particulier pour les secteurs valorisés de manière onéreuse.
#TreasuryLetsStatesFileStablecoinCertificationsEarly Les rendements des Trésors ont bondi pour atteindre leurs plus hauts niveaux en plus de deux décennies, ce qui a pesé sur les actions au début du nouveau mois. Les investisseurs se sont inquiétés de la poursuite de la hausse des rendements des obligations américaines et ont fait fi d’une série de données économiques favorables publiées mercredi. Les mouvements intrajournaliers se sont également essoufflés : le Dow, le S&P 500 et le Nasdaq ont réduit leurs gains initiaux. $GOOGL.US
Pourquoi c’est important : Des rendements plus élevés rendent les obligations plus attrayantes par rapport aux actions et augmentent les coûts d’emprunt. Cela a tendance à limiter la portée des rallyes, en particulier pour les secteurs valorisés de manière onéreuse.
Pourquoi c’est important : Des rendements plus élevés rendent les obligations plus attrayantes par rapport aux actions et augmentent les coûts d’emprunt. Cela a tendance à limiter la portée des rallyes, en particulier pour les secteurs valorisés de manière onéreuse.
GOOGLUS-2,12%
147
·
--
Baissier
#TrendingPredictions Les actions de MongoDB ont chuté de 21,2% après que le PDG Chirantan Desai a quitté son poste sans préavis pour occuper un rôle de haut niveau chez Meta, seulement quelques jours avant la journée investisseurs de l’entreprise. Le départ brutal d’un PDG juste avant un événement majeur pour les investisseurs a fait de cette opération l’un des mouvements les plus marquants du titre en une seule journée. $AAPL.US
Autres variations notables : Carnival a bondi de 13,41% après des résultats T3 et l’achèvement d’un programme de rachat de 1,2 Md$ US, tandis que Bloom Energy a grimpé de 10,80% après des relèvements d’objectifs par les analystes
#TrendingPredictions Les actions de MongoDB ont chuté de 21,2% après que le PDG Chirantan Desai a quitté son poste sans préavis pour occuper un rôle de haut niveau chez Meta, seulement quelques jours avant la journée investisseurs de l’entreprise. Le départ brutal d’un PDG juste avant un événement majeur pour les investisseurs a fait de cette opération l’un des mouvements les plus marquants du titre en une seule journée. $AAPL.US
Autres variations notables : Carnival a bondi de 13,41% après des résultats T3 et l’achèvement d’un programme de rachat de 1,2 Md$ US, tandis que Bloom Energy a grimpé de 10,80% après des relèvements d’objectifs par les analystes
Autres variations notables : Carnival a bondi de 13,41% après des résultats T3 et l’achèvement d’un programme de rachat de 1,2 Md$ US, tandis que Bloom Energy a grimpé de 10,80% après des relèvements d’objectifs par les analystes
AAPLUS-1,89%
METAB-4,14%
113
·
--
Haussier
#MarketMeltdown August l'inflation du PCE de base a atteint 3 %, en dessous des attentes. Les données meilleures que prévu ont aidé les rendements du Trésor à reculer un peu, un jour après que le rendement à 10 ans a touché son niveau le plus élevé depuis 2002, ce qui a contribué à stabiliser les actions américaines. Le S&P 500 a progressé de 0,3 % et était proche de terminer septembre avec un léger gain plutôt qu'une perte. Un autre rapport a montré que l'emploi dans le secteur privé a augmenté de 90 000 en septembre, mieux que prévu.$GOOGL.US
Hier, les principaux indices américains ont terminé en baisse modérée alors que les rendements des obligations à échéances plus longues grimpaient vers de nouveaux plus hauts sur 20 ans, même si les valeurs liées à l'IA ont fait exception. Les données du jour ont apporté un peu de répit aux marchés, bien que le marché obligataire reste la principale chose à surveiller.
#MarketMeltdown August l'inflation du PCE de base a atteint 3 %, en dessous des attentes. Les données meilleures que prévu ont aidé les rendements du Trésor à reculer un peu, un jour après que le rendement à 10 ans a touché son niveau le plus élevé depuis 2002, ce qui a contribué à stabiliser les actions américaines. Le S&P 500 a progressé de 0,3 % et était proche de terminer septembre avec un léger gain plutôt qu'une perte. Un autre rapport a montré que l'emploi dans le secteur privé a augmenté de 90 000 en septembre, mieux que prévu.$GOOGL.US
Hier, les principaux indices américains ont terminé en baisse modérée alors que les rendements des obligations à échéances plus longues grimpaient vers de nouveaux plus hauts sur 20 ans, même si les valeurs liées à l'IA ont fait exception. Les données du jour ont apporté un peu de répit aux marchés, bien que le marché obligataire reste la principale chose à surveiller.
Hier, les principaux indices américains ont terminé en baisse modérée alors que les rendements des obligations à échéances plus longues grimpaient vers de nouveaux plus hauts sur 20 ans, même si les valeurs liées à l'IA ont fait exception. Les données du jour ont apporté un peu de répit aux marchés, bien que le marché obligataire reste la principale chose à surveiller.
GOOGLUS-2,12%
213
·
--
Haussier
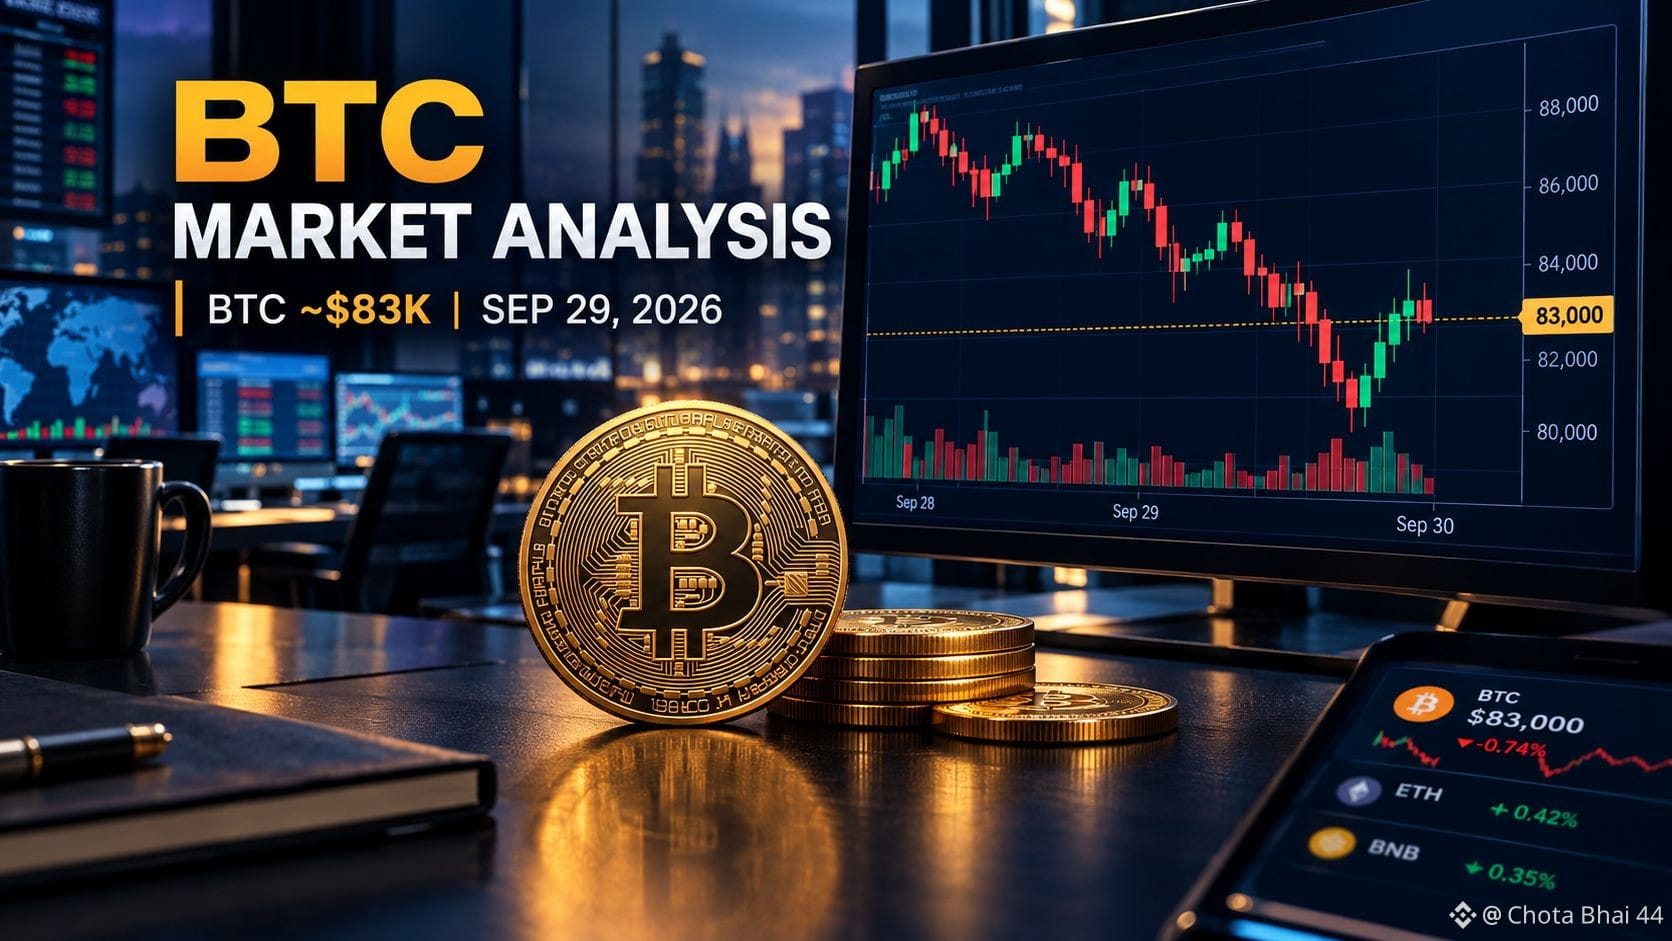
#BTC☀️ Bitcoin subit actuellement une pression à court terme après avoir récemment évolué au-dessus de 86 000 $. La faiblesse récente est associée à la hausse des rendements des bons du Trésor américain, à des prix du pétrole plus élevés et à des attentes renouvelées concernant un resserrement de la politique monétaire. Reuters indique que le rendement des obligations américaines à 10 ans était proche de 5,27 %, tandis que le Brent se situait autour de 106 $.
BTC connaît également une série de pertes marquée : des informations font état de cinq séances consécutives de baisse et d’une chute d’environ 2,9 % sur cinq séances.$BTC
🟢 Facteurs haussiers
Les ETF Bitcoin au comptant américains ont enregistré environ 2,4 milliards de dollars d’entrées hebdomadaires, leur plus forte collecte hebdomadaire depuis octobre 2025. Les soldes de BTC sur les plateformes ont, selon les rapports, baissé d’environ 35 800 BTC au cours de la semaine écoulée, ce qui suggère que des pièces quittent les exchanges. Binance Research souligne que la structure technique du BTC s’est améliorée, notamment avec la reconquête de sa moyenne mobile sur 50 semaines et un « golden cross » en septembre, même si une confirmation reste nécessaire.
🔴 Facteurs baissiers / Risques
Le BTC peine autour de la zone des 83 000 $ après avoir échoué à maintenir le mouvement récent au-dessus de 86 000 $. Des rendements du Trésor plus élevés peuvent rendre des actifs ne versant pas de rendement, comme le Bitcoin, moins attractifs. Les prochains chiffres de l’inflation américaine pourraient entraîner une volatilité importante.
🎯 Niveaux à surveiller
Résistance : 84 000 $ → 86 000 $ → 87 000 $
Support : 83 000 $ → 82 500 $ → niveaux plus bas si les 83 K échouent clairement.
La zone des 83 000 $ est particulièrement importante aujourd’hui : une partie de l’analyse actuelle du marché identifie un mouvement durable en dessous comme un signe potentiel de pression vendeuse supplémentaire, tandis qu’un rebond vers 85 000 $–87 000 $ remettrait les récents plus hauts sous les projecteurs.
Globalement : le BTC est actuellement dans une phase de consolidation/pression à court terme, tandis que la demande des ETF et les améliorations techniques à plus long terme apportent un soutien en contrepoids. Le prochain mouvement majeur dépendra très probablement des données macroéconomiques et de la capacité du BTC à reconquérir la zone des milieux de 80 000 $.
Il s’agit d’une analyse de marché, et non d’une prédiction ni de conseils financiers.
#BTC☀️ Bitcoin subit actuellement une pression à court terme après avoir récemment évolué au-dessus de 86 000 $. La faiblesse récente est associée à la hausse des rendements des bons du Trésor américain, à des prix du pétrole plus élevés et à des attentes renouvelées concernant un resserrement de la politique monétaire. Reuters indique que le rendement des obligations américaines à 10 ans était proche de 5,27 %, tandis que le Brent se situait autour de 106 $.
BTC connaît également une série de pertes marquée : des informations font état de cinq séances consécutives de baisse et d’une chute d’environ 2,9 % sur cinq séances.$BTC
🟢 Facteurs haussiers
Les ETF Bitcoin au comptant américains ont enregistré environ 2,4 milliards de dollars d’entrées hebdomadaires, leur plus forte collecte hebdomadaire depuis octobre 2025. Les soldes de BTC sur les plateformes ont, selon les rapports, baissé d’environ 35 800 BTC au cours de la semaine écoulée, ce qui suggère que des pièces quittent les exchanges. Binance Research souligne que la structure technique du BTC s’est améliorée, notamment avec la reconquête de sa moyenne mobile sur 50 semaines et un « golden cross » en septembre, même si une confirmation reste nécessaire.
🔴 Facteurs baissiers / Risques
Le BTC peine autour de la zone des 83 000 $ après avoir échoué à maintenir le mouvement récent au-dessus de 86 000 $. Des rendements du Trésor plus élevés peuvent rendre des actifs ne versant pas de rendement, comme le Bitcoin, moins attractifs. Les prochains chiffres de l’inflation américaine pourraient entraîner une volatilité importante.
🎯 Niveaux à surveiller
Résistance : 84 000 $ → 86 000 $ → 87 000 $
Support : 83 000 $ → 82 500 $ → niveaux plus bas si les 83 K échouent clairement.
La zone des 83 000 $ est particulièrement importante aujourd’hui : une partie de l’analyse actuelle du marché identifie un mouvement durable en dessous comme un signe potentiel de pression vendeuse supplémentaire, tandis qu’un rebond vers 85 000 $–87 000 $ remettrait les récents plus hauts sous les projecteurs.
Globalement : le BTC est actuellement dans une phase de consolidation/pression à court terme, tandis que la demande des ETF et les améliorations techniques à plus long terme apportent un soutien en contrepoids. Le prochain mouvement majeur dépendra très probablement des données macroéconomiques et de la capacité du BTC à reconquérir la zone des milieux de 80 000 $.
Il s’agit d’une analyse de marché, et non d’une prédiction ni de conseils financiers.
BTC connaît également une série de pertes marquée : des informations font état de cinq séances consécutives de baisse et d’une chute d’environ 2,9 % sur cinq séances.$BTC
🟢 Facteurs haussiers
Les ETF Bitcoin au comptant américains ont enregistré environ 2,4 milliards de dollars d’entrées hebdomadaires, leur plus forte collecte hebdomadaire depuis octobre 2025. Les soldes de BTC sur les plateformes ont, selon les rapports, baissé d’environ 35 800 BTC au cours de la semaine écoulée, ce qui suggère que des pièces quittent les exchanges. Binance Research souligne que la structure technique du BTC s’est améliorée, notamment avec la reconquête de sa moyenne mobile sur 50 semaines et un « golden cross » en septembre, même si une confirmation reste nécessaire.
🔴 Facteurs baissiers / Risques
Le BTC peine autour de la zone des 83 000 $ après avoir échoué à maintenir le mouvement récent au-dessus de 86 000 $. Des rendements du Trésor plus élevés peuvent rendre des actifs ne versant pas de rendement, comme le Bitcoin, moins attractifs. Les prochains chiffres de l’inflation américaine pourraient entraîner une volatilité importante.
🎯 Niveaux à surveiller
Résistance : 84 000 $ → 86 000 $ → 87 000 $
Support : 83 000 $ → 82 500 $ → niveaux plus bas si les 83 K échouent clairement.
La zone des 83 000 $ est particulièrement importante aujourd’hui : une partie de l’analyse actuelle du marché identifie un mouvement durable en dessous comme un signe potentiel de pression vendeuse supplémentaire, tandis qu’un rebond vers 85 000 $–87 000 $ remettrait les récents plus hauts sous les projecteurs.
Globalement : le BTC est actuellement dans une phase de consolidation/pression à court terme, tandis que la demande des ETF et les améliorations techniques à plus long terme apportent un soutien en contrepoids. Le prochain mouvement majeur dépendra très probablement des données macroéconomiques et de la capacité du BTC à reconquérir la zone des milieux de 80 000 $.
Il s’agit d’une analyse de marché, et non d’une prédiction ni de conseils financiers.
96
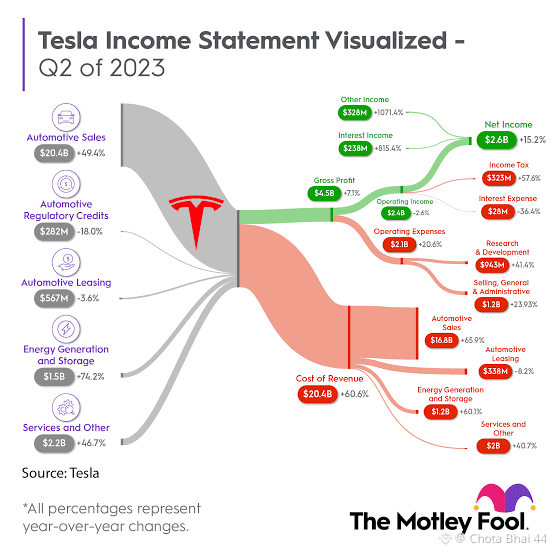
#TeslaRevolution Livraisons de véhicules (écart large entre analystes)
Estimations de livraison : fourchette de 435 000 (Goldman Sachs) à 475 000 (Barclays) et 480 000 (marchés de prédiction Kalshi / UBS à 470 000). Le consensus Visible Alpha se situe en moyenne autour de 456 000–466 000.
Principaux facteurs : une baisse des ventes mensuelles aux États-Unis et en Europe a créé un frein, partiellement compensée par l’adoption croissante de la conduite entièrement autonome (FSD) et l’extension des équipes de production à l’usine Gigafactory Berlin, visant 7 500 unités Model Y par semaine.
2. Résultat par action (BPA) & Chiffre d’affaires
Chiffre d’affaires selon le consensus : estimé à 27,73 milliards de dollars (+1,3 % sur un an).
BPA selon le consensus : de 0,37 $ (MarketBeat) à 0,45 $ (S&P Global / Visible Alpha) et 0,47 $ (Zacks), reflétant un profil de résultats prudent.$TEL.US
#TeslaRevolution Livraisons de véhicules (écart large entre analystes)
Estimations de livraison : fourchette de 435 000 (Goldman Sachs) à 475 000 (Barclays) et 480 000 (marchés de prédiction Kalshi / UBS à 470 000). Le consensus Visible Alpha se situe en moyenne autour de 456 000–466 000.
Principaux facteurs : une baisse des ventes mensuelles aux États-Unis et en Europe a créé un frein, partiellement compensée par l’adoption croissante de la conduite entièrement autonome (FSD) et l’extension des équipes de production à l’usine Gigafactory Berlin, visant 7 500 unités Model Y par semaine.
2. Résultat par action (BPA) & Chiffre d’affaires
Chiffre d’affaires selon le consensus : estimé à 27,73 milliards de dollars (+1,3 % sur un an).
BPA selon le consensus : de 0,37 $ (MarketBeat) à 0,45 $ (S&P Global / Visible Alpha) et 0,47 $ (Zacks), reflétant un profil de résultats prudent.$TEL.US
Estimations de livraison : fourchette de 435 000 (Goldman Sachs) à 475 000 (Barclays) et 480 000 (marchés de prédiction Kalshi / UBS à 470 000). Le consensus Visible Alpha se situe en moyenne autour de 456 000–466 000.
Principaux facteurs : une baisse des ventes mensuelles aux États-Unis et en Europe a créé un frein, partiellement compensée par l’adoption croissante de la conduite entièrement autonome (FSD) et l’extension des équipes de production à l’usine Gigafactory Berlin, visant 7 500 unités Model Y par semaine.
2. Résultat par action (BPA) & Chiffre d’affaires
Chiffre d’affaires selon le consensus : estimé à 27,73 milliards de dollars (+1,3 % sur un an).
BPA selon le consensus : de 0,37 $ (MarketBeat) à 0,45 $ (S&P Global / Visible Alpha) et 0,47 $ (Zacks), reflétant un profil de résultats prudent.$TEL.US
105
·
--
Baissier
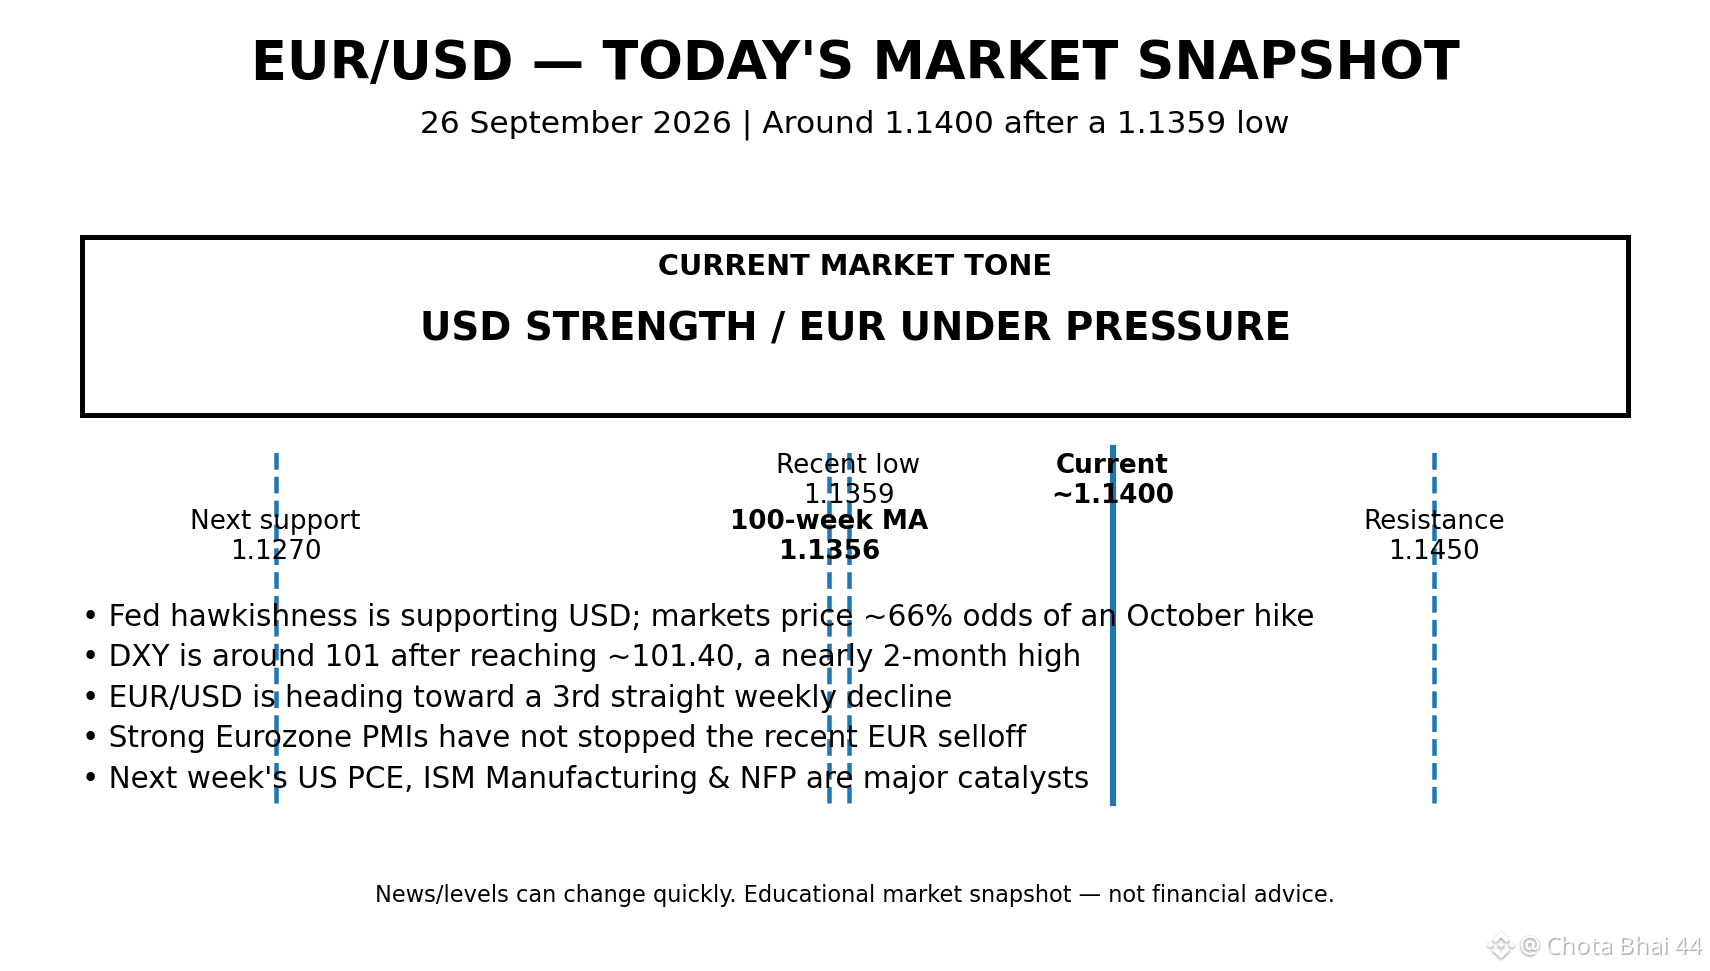
#EURUSD Les dernières informations sur le marché indiquent que l’EUR/USD se situe autour de 1,1400, après être tombé à 1,1359, son plus bas niveau depuis le 28 juillet. La paire se dirige vers sa troisième baisse hebdomadaire consécutive.
Principaux moteurs :
🇺🇸 Solidité du dollar (USD) : le DXY se situe autour de 101, soutenu par les attentes d’un resserrement supplémentaire de la Fed. 📉 EUR/USD : plus bas récent 1,1359. 🟢 Support important : 1,1356, la moyenne mobile sur 100 semaines. 🔴 Résistance : 1,1450. 📅 Prochains catalyseurs majeurs : l’inflation PCE américaine, l’ISM Manufacturing et le NFP (non-farm payrolls) la semaine prochaine. Fait intéressant, les PMI de la zone euro étaient relativement solides, mais ils n’ont pas empêché la récente baisse de l’EUR/USD.$EUR
#EURUSD Les dernières informations sur le marché indiquent que l’EUR/USD se situe autour de 1,1400, après être tombé à 1,1359, son plus bas niveau depuis le 28 juillet. La paire se dirige vers sa troisième baisse hebdomadaire consécutive.
Principaux moteurs :
🇺🇸 Solidité du dollar (USD) : le DXY se situe autour de 101, soutenu par les attentes d’un resserrement supplémentaire de la Fed. 📉 EUR/USD : plus bas récent 1,1359. 🟢 Support important : 1,1356, la moyenne mobile sur 100 semaines. 🔴 Résistance : 1,1450. 📅 Prochains catalyseurs majeurs : l’inflation PCE américaine, l’ISM Manufacturing et le NFP (non-farm payrolls) la semaine prochaine. Fait intéressant, les PMI de la zone euro étaient relativement solides, mais ils n’ont pas empêché la récente baisse de l’EUR/USD.$EUR
Principaux moteurs :
🇺🇸 Solidité du dollar (USD) : le DXY se situe autour de 101, soutenu par les attentes d’un resserrement supplémentaire de la Fed. 📉 EUR/USD : plus bas récent 1,1359. 🟢 Support important : 1,1356, la moyenne mobile sur 100 semaines. 🔴 Résistance : 1,1450. 📅 Prochains catalyseurs majeurs : l’inflation PCE américaine, l’ISM Manufacturing et le NFP (non-farm payrolls) la semaine prochaine. Fait intéressant, les PMI de la zone euro étaient relativement solides, mais ils n’ont pas empêché la récente baisse de l’EUR/USD.$EUR
155
·
--
Haussier
$GOOGL.US
#MarketSentimentToday L’histoire majeure de la politique sur le marché aujourd’hui : les paris sur une hausse des taux de la Fed explosent, et les rendements sont au plus haut depuis 19 ans
Voici l’histoire qui domine les marchés aujourd’hui (24 septembre 2026), bien plus que tout autre mouvement d’une action ou d’une crypto :
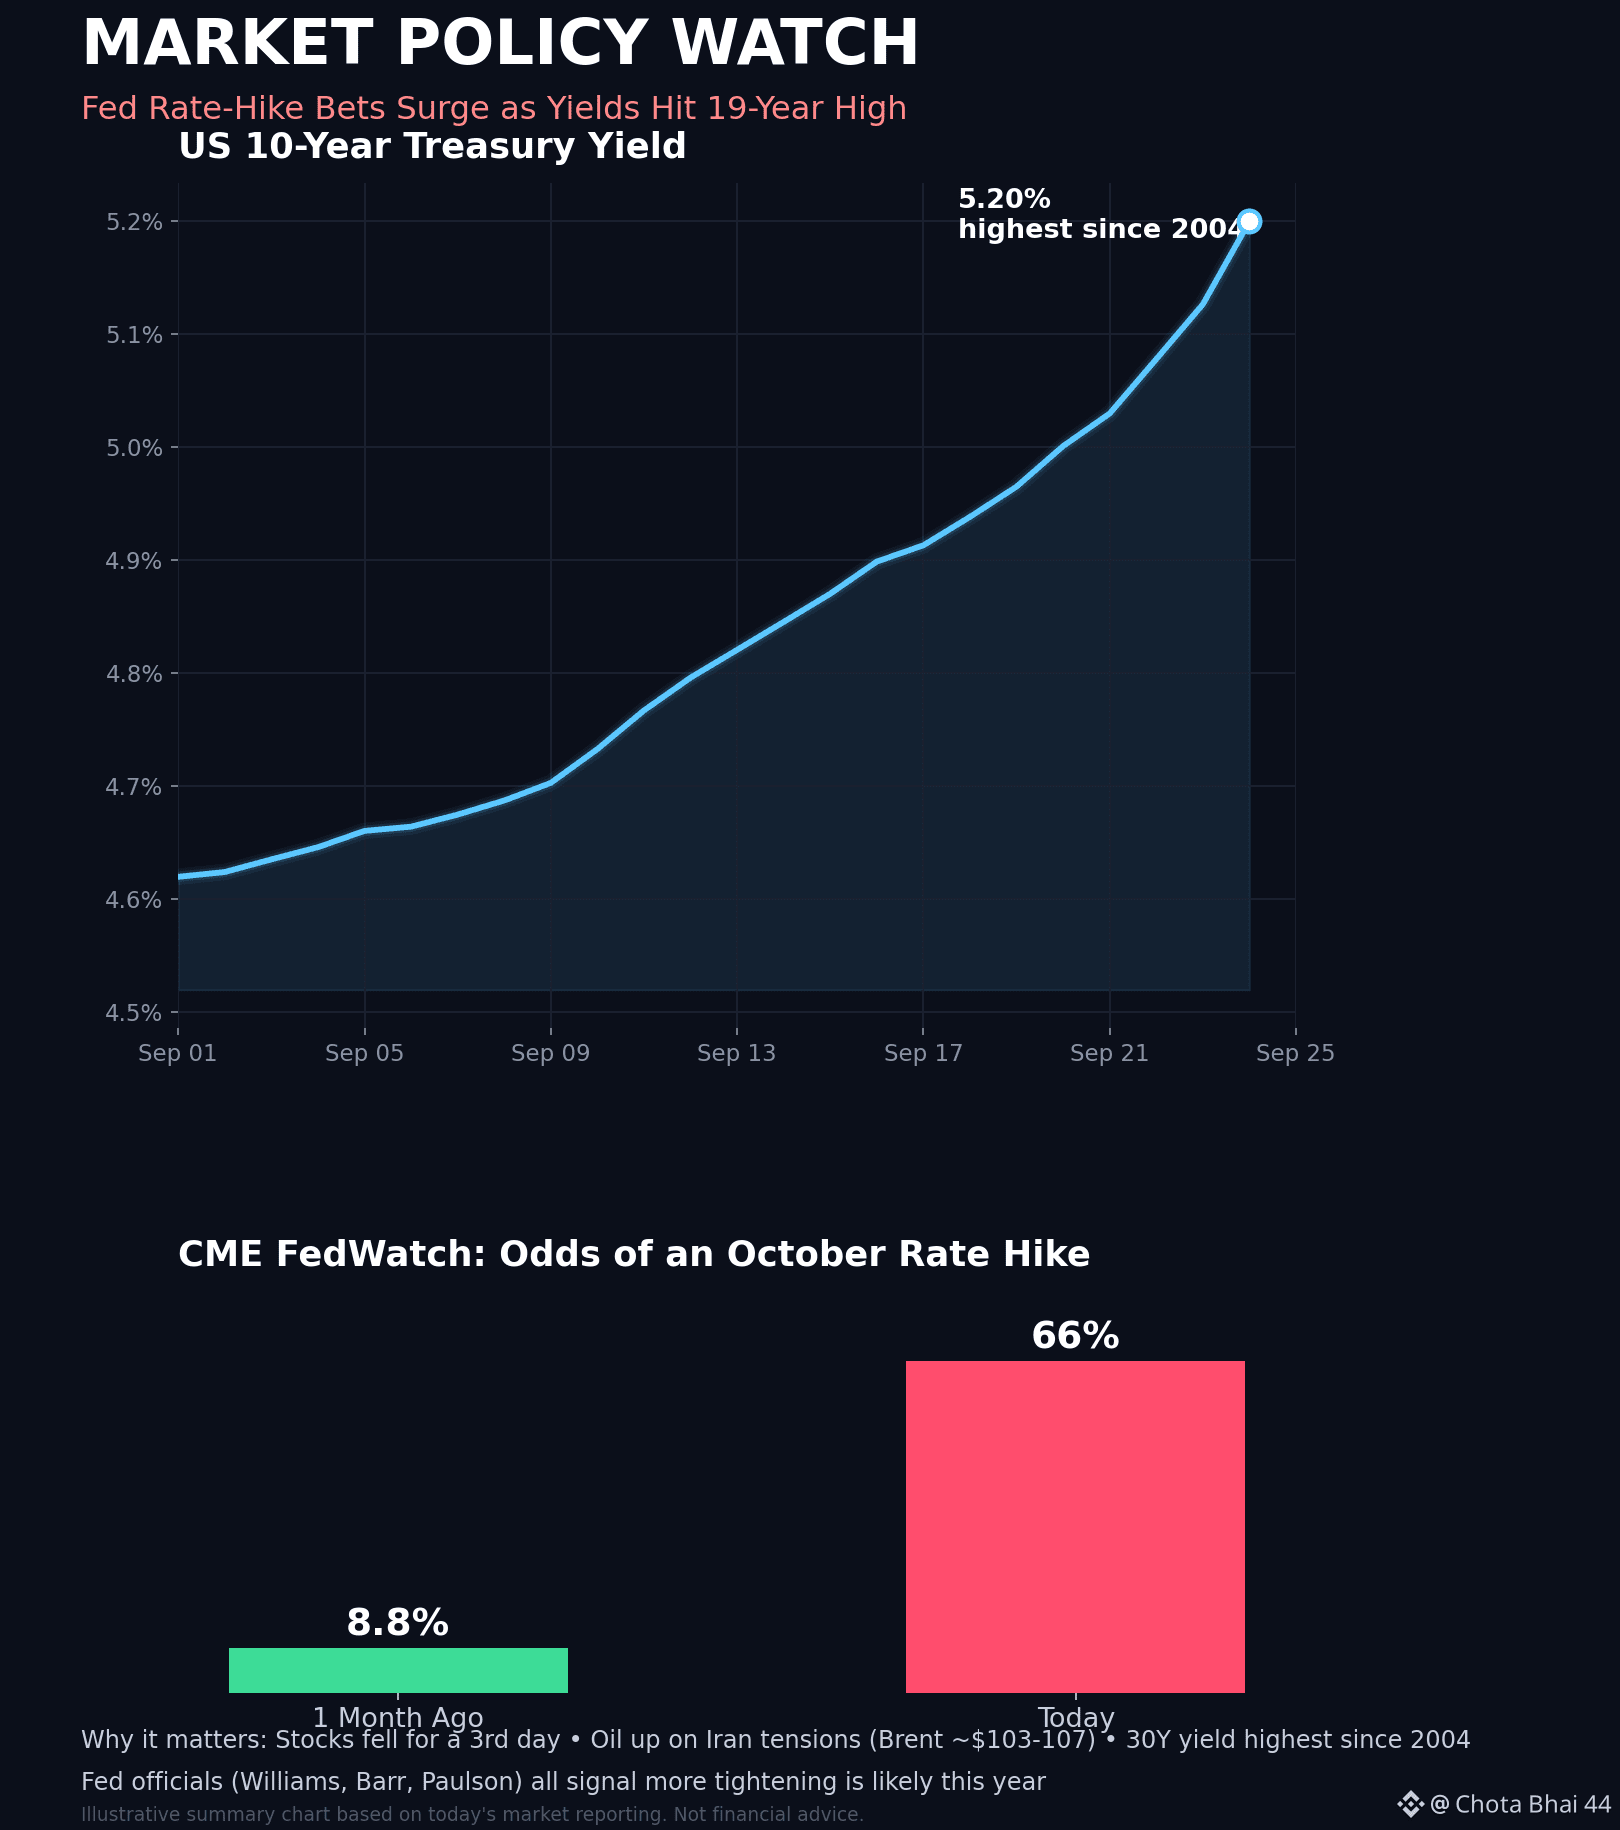
La Fed devient plus restrictive. Plusieurs responsables de la Fed (John Williams, de la Fed de New York ; Michael Barr, gouverneur ; Anna Paulson, de la Fed de Philadelphie) ont tous laissé entendre cette semaine qu’une nouvelle hausse des taux avant la fin de l’année est probable, l’inflation restant au-dessus de l’objectif des 2 %. Les marchés réévaluent leurs anticipations à toute vitesse. Les chances d’une hausse des taux en octobre, d’après l’outil CME FedWatch, sont passées de seulement 8,8 % il y a un mois à 66 % aujourd’hui — un basculement massif des attentes en très peu de temps. Les rendements bondissent. Le rendement des obligations du Trésor à 10 ans a grimpé à 5,20 %, et celui des 30 ans a atteint son plus haut niveau depuis 2004. Une opération élargie de rachat de titres du Trésor n’a elle aussi pas réussi à répondre aux attentes, ce qui a accentué les tensions sur le marché obligataire. Le pétrole met de l’huile sur le feu. Le Brent a bondi à environ 103–107 $/baril après que le président iranien a déclaré que le pays ne « céderait » pas à la pression américaine, ravivant les craintes de perturbations près du détroit d’Ormuz (même si un accord progressif pour le rouvrir serait en discussion). Résultat : les actions américaines ont chuté pour la troisième séance consécutive, et les marchés asiatiques devaient les imiter à la baisse d’ici vendredi. Point positif : la trêve commerciale entre les États-Unis et la Chine a été prolongée de deux mois (jusqu’au 10 janvier), ce qui donne aux marchés une légère raison de se rassurer.
Ce que les traders surveillent en premier : ce n’est pas seulement un repli crypto ou lié à un seul actif — c’est une réévaluation large du risque de politique de la Fed, qui se répercute simultanément sur les obligations, le pétrole et les actions (et c’est très probablement aussi une raison pour laquelle la devise BTC et d’autres actifs risqués se sont fortement dépréciés aujourd’hui)
$GOOGL.US
#MarketSentimentToday L’histoire majeure de la politique sur le marché aujourd’hui : les paris sur une hausse des taux de la Fed explosent, et les rendements sont au plus haut depuis 19 ans
Voici l’histoire qui domine les marchés aujourd’hui (24 septembre 2026), bien plus que tout autre mouvement d’une action ou d’une crypto :
La Fed devient plus restrictive. Plusieurs responsables de la Fed (John Williams, de la Fed de New York ; Michael Barr, gouverneur ; Anna Paulson, de la Fed de Philadelphie) ont tous laissé entendre cette semaine qu’une nouvelle hausse des taux avant la fin de l’année est probable, l’inflation restant au-dessus de l’objectif des 2 %. Les marchés réévaluent leurs anticipations à toute vitesse. Les chances d’une hausse des taux en octobre, d’après l’outil CME FedWatch, sont passées de seulement 8,8 % il y a un mois à 66 % aujourd’hui — un basculement massif des attentes en très peu de temps. Les rendements bondissent. Le rendement des obligations du Trésor à 10 ans a grimpé à 5,20 %, et celui des 30 ans a atteint son plus haut niveau depuis 2004. Une opération élargie de rachat de titres du Trésor n’a elle aussi pas réussi à répondre aux attentes, ce qui a accentué les tensions sur le marché obligataire. Le pétrole met de l’huile sur le feu. Le Brent a bondi à environ 103–107 $/baril après que le président iranien a déclaré que le pays ne « céderait » pas à la pression américaine, ravivant les craintes de perturbations près du détroit d’Ormuz (même si un accord progressif pour le rouvrir serait en discussion). Résultat : les actions américaines ont chuté pour la troisième séance consécutive, et les marchés asiatiques devaient les imiter à la baisse d’ici vendredi. Point positif : la trêve commerciale entre les États-Unis et la Chine a été prolongée de deux mois (jusqu’au 10 janvier), ce qui donne aux marchés une légère raison de se rassurer.
Ce que les traders surveillent en premier : ce n’est pas seulement un repli crypto ou lié à un seul actif — c’est une réévaluation large du risque de politique de la Fed, qui se répercute simultanément sur les obligations, le pétrole et les actions (et c’est très probablement aussi une raison pour laquelle la devise BTC et d’autres actifs risqués se sont fortement dépréciés aujourd’hui)
#MarketSentimentToday L’histoire majeure de la politique sur le marché aujourd’hui : les paris sur une hausse des taux de la Fed explosent, et les rendements sont au plus haut depuis 19 ans
Voici l’histoire qui domine les marchés aujourd’hui (24 septembre 2026), bien plus que tout autre mouvement d’une action ou d’une crypto :
La Fed devient plus restrictive. Plusieurs responsables de la Fed (John Williams, de la Fed de New York ; Michael Barr, gouverneur ; Anna Paulson, de la Fed de Philadelphie) ont tous laissé entendre cette semaine qu’une nouvelle hausse des taux avant la fin de l’année est probable, l’inflation restant au-dessus de l’objectif des 2 %. Les marchés réévaluent leurs anticipations à toute vitesse. Les chances d’une hausse des taux en octobre, d’après l’outil CME FedWatch, sont passées de seulement 8,8 % il y a un mois à 66 % aujourd’hui — un basculement massif des attentes en très peu de temps. Les rendements bondissent. Le rendement des obligations du Trésor à 10 ans a grimpé à 5,20 %, et celui des 30 ans a atteint son plus haut niveau depuis 2004. Une opération élargie de rachat de titres du Trésor n’a elle aussi pas réussi à répondre aux attentes, ce qui a accentué les tensions sur le marché obligataire. Le pétrole met de l’huile sur le feu. Le Brent a bondi à environ 103–107 $/baril après que le président iranien a déclaré que le pays ne « céderait » pas à la pression américaine, ravivant les craintes de perturbations près du détroit d’Ormuz (même si un accord progressif pour le rouvrir serait en discussion). Résultat : les actions américaines ont chuté pour la troisième séance consécutive, et les marchés asiatiques devaient les imiter à la baisse d’ici vendredi. Point positif : la trêve commerciale entre les États-Unis et la Chine a été prolongée de deux mois (jusqu’au 10 janvier), ce qui donne aux marchés une légère raison de se rassurer.
Ce que les traders surveillent en premier : ce n’est pas seulement un repli crypto ou lié à un seul actif — c’est une réévaluation large du risque de politique de la Fed, qui se répercute simultanément sur les obligations, le pétrole et les actions (et c’est très probablement aussi une raison pour laquelle la devise BTC et d’autres actifs risqués se sont fortement dépréciés aujourd’hui)
270
Rappel amical ....👇N'oubliez pas les actions.
$TEAM #TrendingTopic
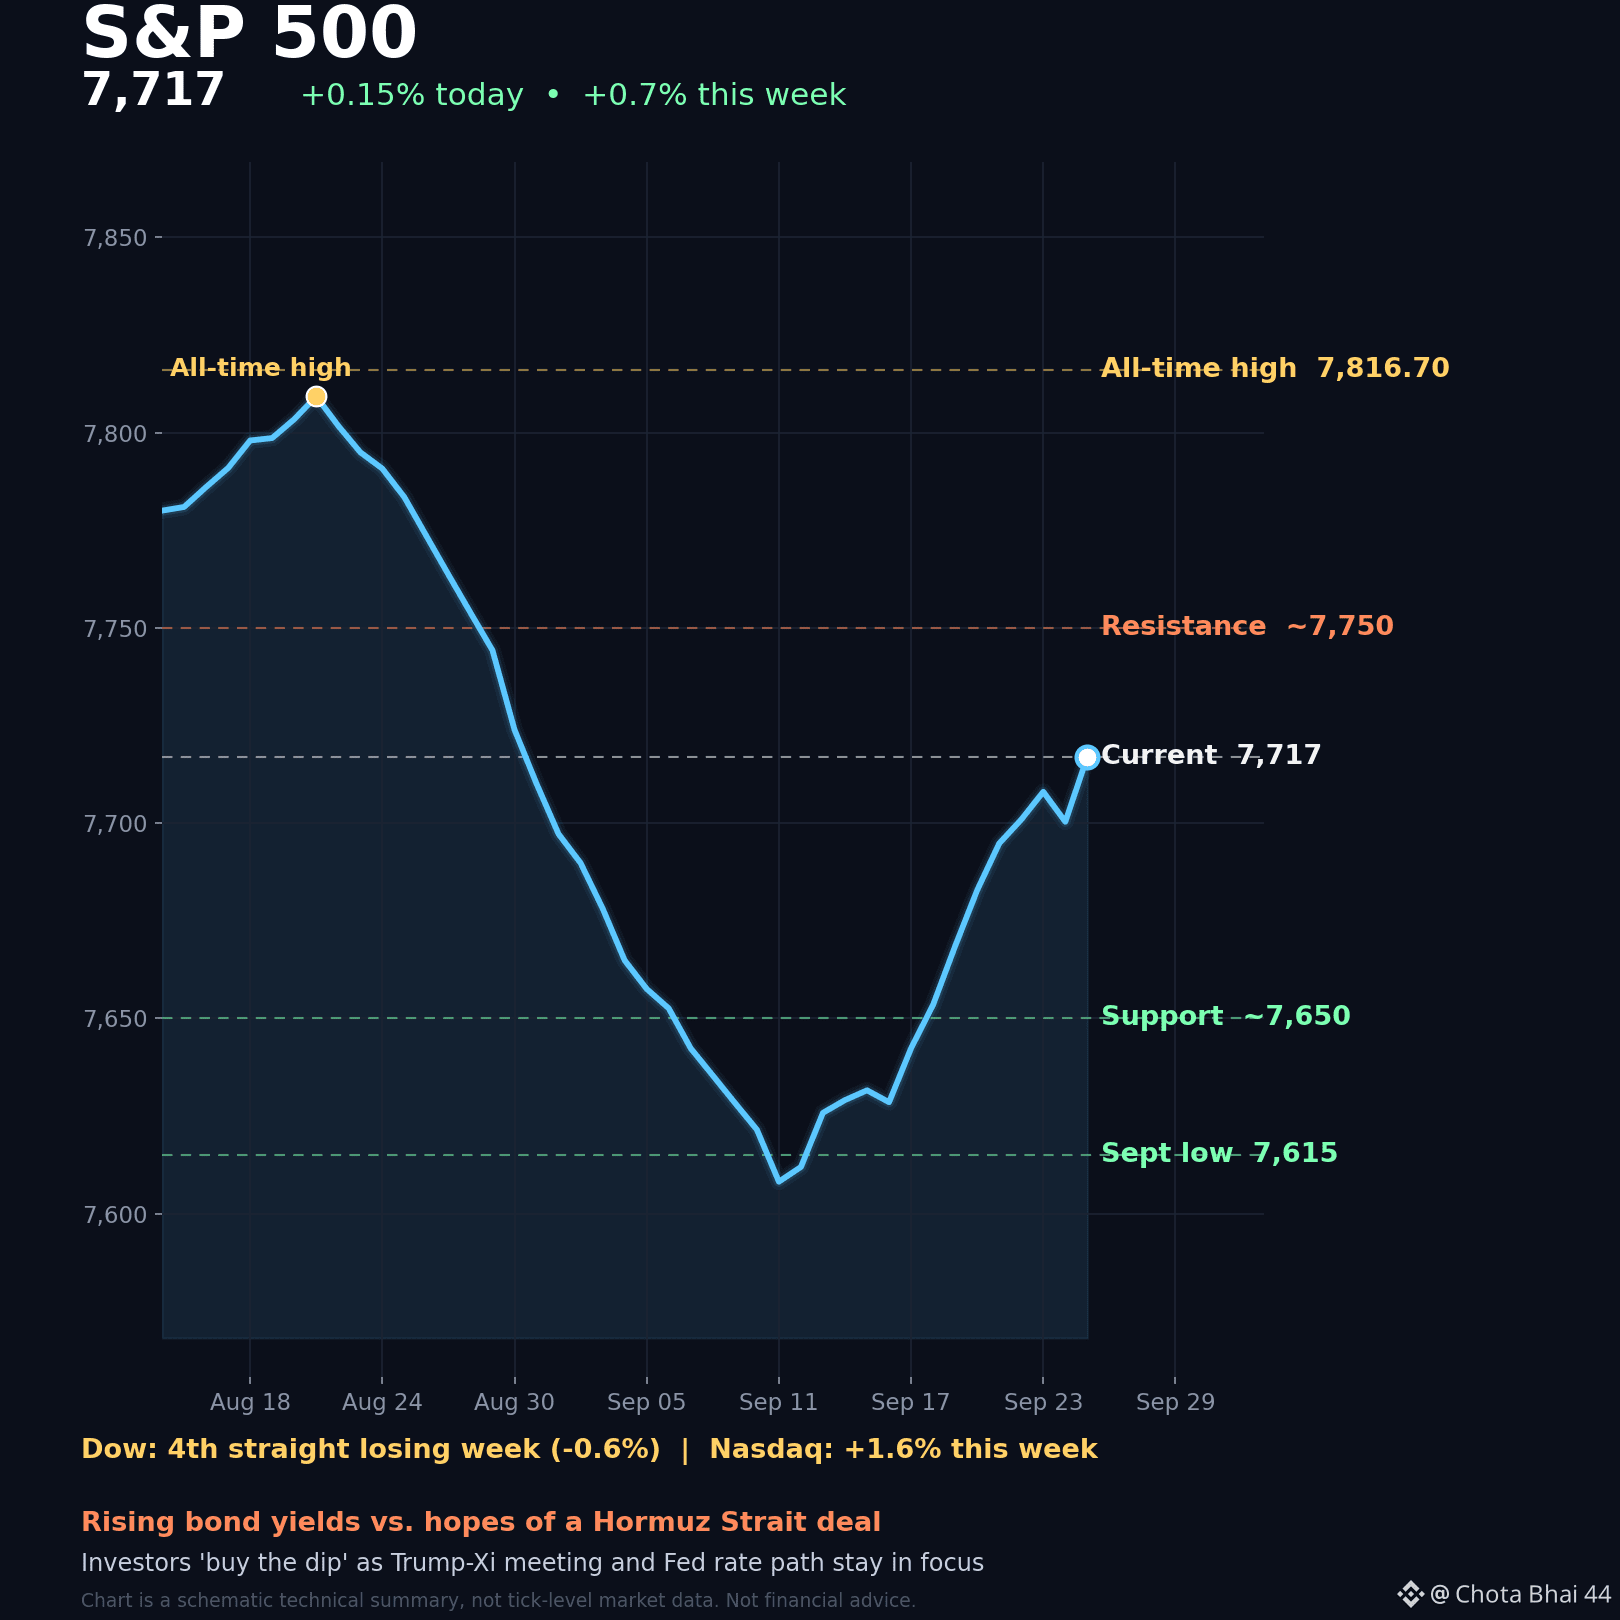
#Stock.exchanges Le S&P 500 se situe à 7 717, en hausse d'environ 0,7% cette semaine, et à quelque 1,3% de moins que son plus haut historique de tous les temps d’août à 7 816,70, après une période mouvementée alimentée par un bras de fer entre la hausse des rendements des obligations du Trésor et l’espoir d’une issue dans le détroit d’Hormuz.
Dow Jones : Clôture jeudi à 51 349,98 (-0,3%), en passe de connaître sa 4e semaine consécutive de repli (-0,6%), les valeurs sensibles aux taux et cycliques supportant le plus fort de la hausse des rendements. Nasdaq : Le meilleur relatif — en hausse de 1,6% cette semaine, clôturant quasiment à l’équilibre jeudi à 26 939,37, avec la technologie qui résiste mieux que l’ensemble du marché. Ce qui le porte : un rapport américain d’activité économique très solide (PMI composite/services à des plus hauts de plusieurs mois) a relancé les paris sur de nouvelles hausses de taux et fait grimper les rendements, mais les investisseurs ont « racheté la baisse » jeudi, dans l’espoir d’un accord pour le transport maritime dans le détroit d’Hormuz. Tous les regards sont aussi tournés vers la rencontre Trump–Xi, les marchés guettant des progrès sur le commerce et les terres rares. Niveaux clés (S&P 500) : Résistance proche de 7 750 → le plus haut historique (ATH) à 7 816,70 ; support proche de 7 650 → le plus bas de septembre à 7 615. Tendance : mouvementée mais résiliente — l’indice continue d’acheter les replis près de 7 650, et un retour au-dessus de 7 750 remettrait le plus haut historique dans le jeu. Une cassure sous 7 615 serait le premier vrai signal que la reprise a perdu de son élan.
Rappel amical ....👇N'oubliez pas les actions.
$TEAM #TrendingTopic
#Stock.exchanges Le S&P 500 se situe à 7 717, en hausse d'environ 0,7% cette semaine, et à quelque 1,3% de moins que son plus haut historique de tous les temps d’août à 7 816,70, après une période mouvementée alimentée par un bras de fer entre la hausse des rendements des obligations du Trésor et l’espoir d’une issue dans le détroit d’Hormuz.
Dow Jones : Clôture jeudi à 51 349,98 (-0,3%), en passe de connaître sa 4e semaine consécutive de repli (-0,6%), les valeurs sensibles aux taux et cycliques supportant le plus fort de la hausse des rendements. Nasdaq : Le meilleur relatif — en hausse de 1,6% cette semaine, clôturant quasiment à l’équilibre jeudi à 26 939,37, avec la technologie qui résiste mieux que l’ensemble du marché. Ce qui le porte : un rapport américain d’activité économique très solide (PMI composite/services à des plus hauts de plusieurs mois) a relancé les paris sur de nouvelles hausses de taux et fait grimper les rendements, mais les investisseurs ont « racheté la baisse » jeudi, dans l’espoir d’un accord pour le transport maritime dans le détroit d’Hormuz. Tous les regards sont aussi tournés vers la rencontre Trump–Xi, les marchés guettant des progrès sur le commerce et les terres rares. Niveaux clés (S&P 500) : Résistance proche de 7 750 → le plus haut historique (ATH) à 7 816,70 ; support proche de 7 650 → le plus bas de septembre à 7 615. Tendance : mouvementée mais résiliente — l’indice continue d’acheter les replis près de 7 650, et un retour au-dessus de 7 750 remettrait le plus haut historique dans le jeu. Une cassure sous 7 615 serait le premier vrai signal que la reprise a perdu de son élan.
$TEAM #TrendingTopic
#Stock.exchanges Le S&P 500 se situe à 7 717, en hausse d'environ 0,7% cette semaine, et à quelque 1,3% de moins que son plus haut historique de tous les temps d’août à 7 816,70, après une période mouvementée alimentée par un bras de fer entre la hausse des rendements des obligations du Trésor et l’espoir d’une issue dans le détroit d’Hormuz.
Dow Jones : Clôture jeudi à 51 349,98 (-0,3%), en passe de connaître sa 4e semaine consécutive de repli (-0,6%), les valeurs sensibles aux taux et cycliques supportant le plus fort de la hausse des rendements. Nasdaq : Le meilleur relatif — en hausse de 1,6% cette semaine, clôturant quasiment à l’équilibre jeudi à 26 939,37, avec la technologie qui résiste mieux que l’ensemble du marché. Ce qui le porte : un rapport américain d’activité économique très solide (PMI composite/services à des plus hauts de plusieurs mois) a relancé les paris sur de nouvelles hausses de taux et fait grimper les rendements, mais les investisseurs ont « racheté la baisse » jeudi, dans l’espoir d’un accord pour le transport maritime dans le détroit d’Hormuz. Tous les regards sont aussi tournés vers la rencontre Trump–Xi, les marchés guettant des progrès sur le commerce et les terres rares. Niveaux clés (S&P 500) : Résistance proche de 7 750 → le plus haut historique (ATH) à 7 816,70 ; support proche de 7 650 → le plus bas de septembre à 7 615. Tendance : mouvementée mais résiliente — l’indice continue d’acheter les replis près de 7 650, et un retour au-dessus de 7 750 remettrait le plus haut historique dans le jeu. Une cassure sous 7 615 serait le premier vrai signal que la reprise a perdu de son élan.
155
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReopensWithdrawalsForMoreAssets
801,270 vues
4,447 mentions
Incident de sécurité | Mise à jour du rétablissement n° 8 : les retraits d’autres actifs vont rouvrir (2026-11-05)
Binance Announcement
·367 mentions J’aime
·1.6M vues
Binance98PercentReplenished
160,151 vues
1,767 mentions
USStocksSlipandCryptoMarketUnderBroadPressure
4,522 vues
178 mentions