
铺盖卷
689 Publications
铺盖卷
Signaler
Bloquer l’utilisateur
383 Suivis
277 Abonnés
539 J’aime
Publications
Tous
Citations
·
--
#termmax @termmax
Ces deux derniers jours, des tendances comme $ETH $牛来 sont très dynamiques : certains gagnent, d’autres perdent. Gagner de l’argent est difficile, et conserver son capital l’est encore plus. Je me suis dit : si j’avais 20 W U, comment l’utiliser pour obtenir une capitalisation (intérêts composés) de façon stable ?
Aujourd’hui, nous allons simuler #TermMax .
D’abord, clarifions une idée reçue : un taux fixe n’est pas l’avantage exclusif de TermMax. Beaucoup pensent que le Fixed‑rate Lending est une innovation propre à TermMax. En réalité, ce n’est pas le cas. Bien avant, Notional a déjà mis en place des prêts à taux fixe on-chain : la voie des taux fixes existait déjà avec des pionniers.
Ce qui fait vraiment la différence chez TermMax, c’est l’ensemble de la combinaison de produits et l’architecture sous-jacente.
Par exemple, dans la version V2, grâce à deux mécanismes d’ordres — Atomic Order et Order Aggregator — le système résout spécifiquement les douleurs courantes des marchés traditionnels à taux fixe : gaspillage de liquidité, exécution lente, et fragmentation de la liquidité.
Atomic Order (ordre atomique) permet d’envoyer, pour une même portion de liquidité, des ordres à prix limite vers plusieurs marchés FT ayant des échéances différentes. Si un ordre est apparié avec succès, tous les autres sont automatiquement annulés, ce qui augmente fortement la probabilité d’exécution.
Order Aggregator, l’agrégateur d’ordres, joue le rôle de routage intelligent on-chain : il parcourt les cotations de tout le marché et trouve automatiquement le meilleur chemin de transaction pour l’utilisateur afin d’obtenir le meilleur taux.
Grâce au mécanisme Composable Base Yield, les fonds en attente de matching ne restent pas à zéro : ils génèrent un revenu à partir d’un pool de rendements externe, environ 2%‑3% de rendement de base variable.
En plus, le Vault de garde (custody) fournit aux utilisateurs ordinaires un point d’entrée « en un clic » vers des stratégies à revenu fixe, dont la gestion est confiée au Curator. Cela réduit le niveau de complexité requis pour le trading des taux.
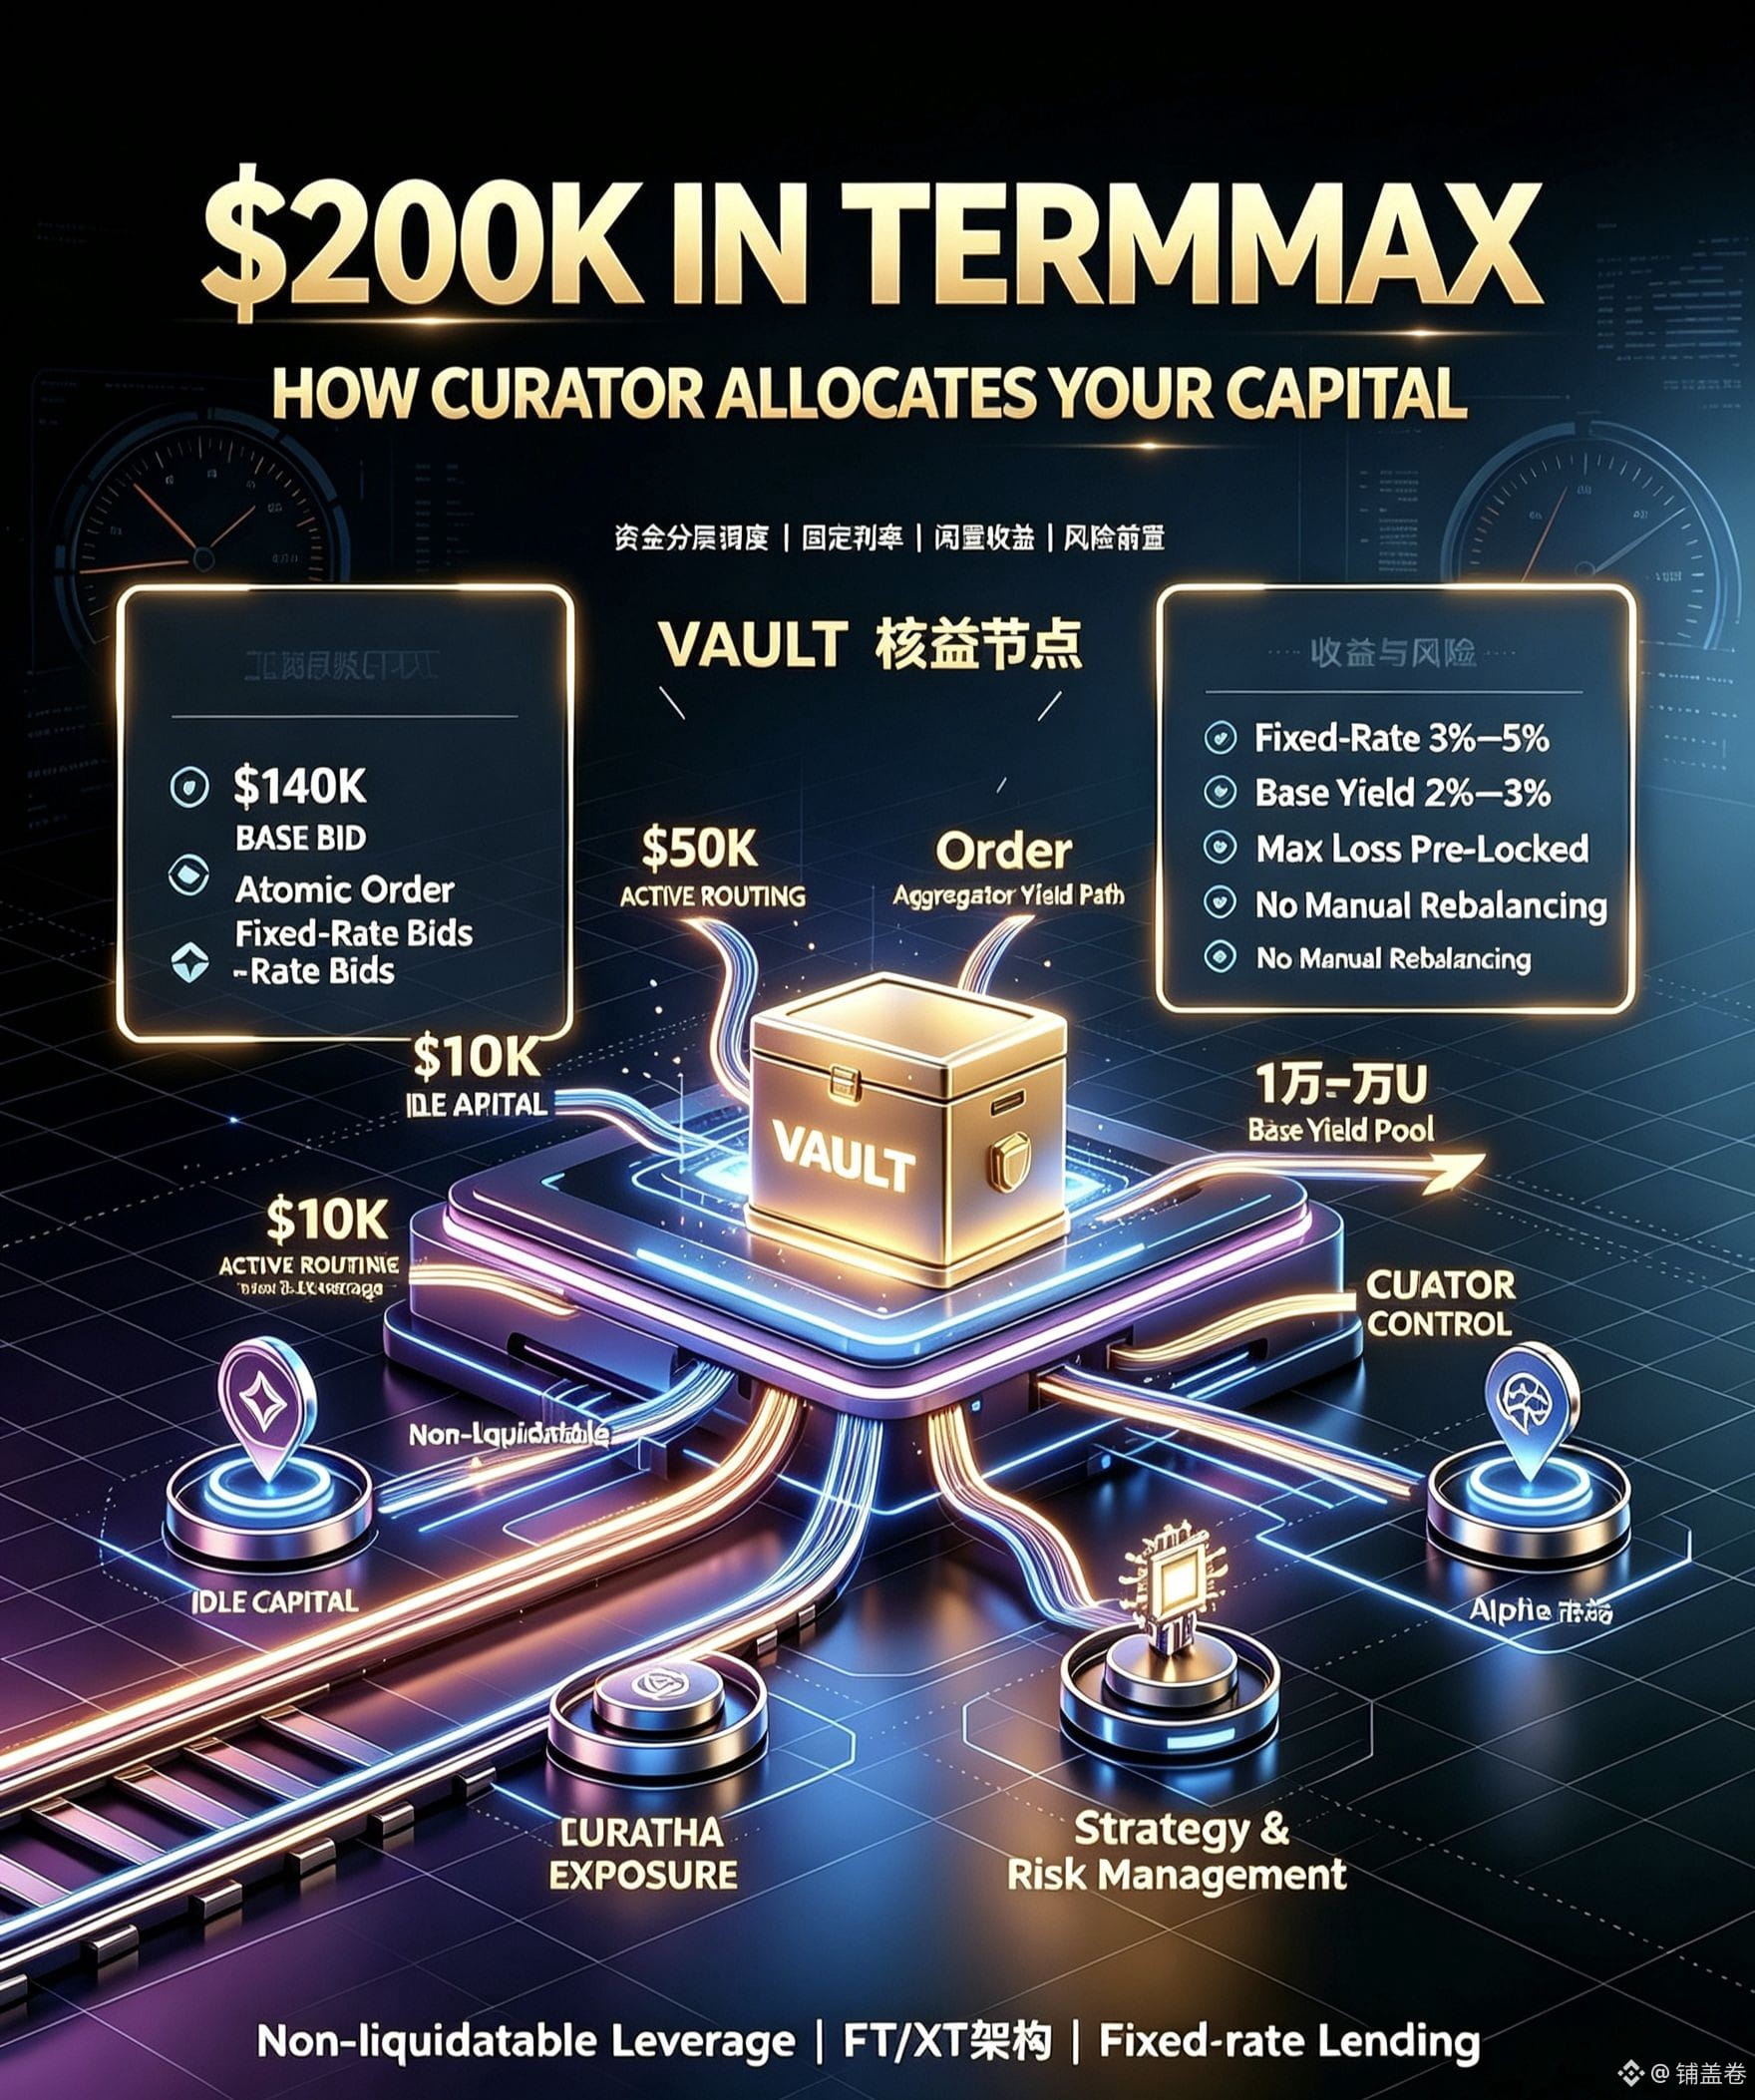
Revenons au sujet : si 200 000 U sont déposés dans le Curator et gérés par TermMax, les fonds sont répartis par couches.
Environ 140 000 sont affectés au compartiment principal (vault), puis envoyés vers des ordres à prix limite à durées multiples via Atomic Order, pour attendre le matching et verrouiller un taux fixe annualisé de 3%‑5%. Pendant l’attente d’exécution, l’argent n’est pas immobilisé : il est automatiquement utilisé pour générer environ 2%‑3% de rendement de base variable dans le pool externe.
Les 50 000 restants sont routés dynamiquement par Order Aggregator : selon où les taux à court terme sont les plus élevés, les fonds vont vers le marché correspondant et capturent les opportunités de spread à différents moments du cycle.
Enfin, les 10 000 restants (petite portion) peuvent être alloués à un marché Alpha sans levier de liquidation, afin de viser un rendement plus élevé. Le risque de perte maximale est verrouillé par la prime (droits) au moment de l’ouverture, dès lors que la position est ouverte.
Tout le long, l’utilisateur n’a pas besoin de passer ses propres ordres, de régler la durée (duration) longtemps ni de changer de marché : tout est confié au Curator, qui effectue un routage dynamique.
#TermMax #DeFi
Il s’agit uniquement d’une explication des mécanismes. Les rendements sont donnés à titre d’exemple et ne constituent pas un conseil en investissement.
#termmax @TermMax
Ces deux derniers jours, des tendances comme $ETH $牛来 sont très dynamiques : certains gagnent, d’autres perdent. Gagner de l’argent est difficile, et conserver son capital l’est encore plus. Je me suis dit : si j’avais 20 W U, comment l’utiliser pour obtenir une capitalisation (intérêts composés) de façon stable ?
Aujourd’hui, nous allons simuler #TermMax .
D’abord, clarifions une idée reçue : un taux fixe n’est pas l’avantage exclusif de TermMax. Beaucoup pensent que le Fixed‑rate Lending est une innovation propre à TermMax. En réalité, ce n’est pas le cas. Bien avant, Notional a déjà mis en place des prêts à taux fixe on-chain : la voie des taux fixes existait déjà avec des pionniers.
Ce qui fait vraiment la différence chez TermMax, c’est l’ensemble de la combinaison de produits et l’architecture sous-jacente.
Par exemple, dans la version V2, grâce à deux mécanismes d’ordres — Atomic Order et Order Aggregator — le système résout spécifiquement les douleurs courantes des marchés traditionnels à taux fixe : gaspillage de liquidité, exécution lente, et fragmentation de la liquidité.
Atomic Order (ordre atomique) permet d’envoyer, pour une même portion de liquidité, des ordres à prix limite vers plusieurs marchés FT ayant des échéances différentes. Si un ordre est apparié avec succès, tous les autres sont automatiquement annulés, ce qui augmente fortement la probabilité d’exécution.
Order Aggregator, l’agrégateur d’ordres, joue le rôle de routage intelligent on-chain : il parcourt les cotations de tout le marché et trouve automatiquement le meilleur chemin de transaction pour l’utilisateur afin d’obtenir le meilleur taux.
Grâce au mécanisme Composable Base Yield, les fonds en attente de matching ne restent pas à zéro : ils génèrent un revenu à partir d’un pool de rendements externe, environ 2%‑3% de rendement de base variable.
En plus, le Vault de garde (custody) fournit aux utilisateurs ordinaires un point d’entrée « en un clic » vers des stratégies à revenu fixe, dont la gestion est confiée au Curator. Cela réduit le niveau de complexité requis pour le trading des taux.
Revenons au sujet : si 200 000 U sont déposés dans le Curator et gérés par TermMax, les fonds sont répartis par couches.
Environ 140 000 sont affectés au compartiment principal (vault), puis envoyés vers des ordres à prix limite à durées multiples via Atomic Order, pour attendre le matching et verrouiller un taux fixe annualisé de 3%‑5%. Pendant l’attente d’exécution, l’argent n’est pas immobilisé : il est automatiquement utilisé pour générer environ 2%‑3% de rendement de base variable dans le pool externe.
Les 50 000 restants sont routés dynamiquement par Order Aggregator : selon où les taux à court terme sont les plus élevés, les fonds vont vers le marché correspondant et capturent les opportunités de spread à différents moments du cycle.
Enfin, les 10 000 restants (petite portion) peuvent être alloués à un marché Alpha sans levier de liquidation, afin de viser un rendement plus élevé. Le risque de perte maximale est verrouillé par la prime (droits) au moment de l’ouverture, dès lors que la position est ouverte.
Tout le long, l’utilisateur n’a pas besoin de passer ses propres ordres, de régler la durée (duration) longtemps ni de changer de marché : tout est confié au Curator, qui effectue un routage dynamique.
#TermMax #DeFi
Il s’agit uniquement d’une explication des mécanismes. Les rendements sont donnés à titre d’exemple et ne constituent pas un conseil en investissement.
Ces deux derniers jours, des tendances comme $ETH $牛来 sont très dynamiques : certains gagnent, d’autres perdent. Gagner de l’argent est difficile, et conserver son capital l’est encore plus. Je me suis dit : si j’avais 20 W U, comment l’utiliser pour obtenir une capitalisation (intérêts composés) de façon stable ?
Aujourd’hui, nous allons simuler #TermMax .
D’abord, clarifions une idée reçue : un taux fixe n’est pas l’avantage exclusif de TermMax. Beaucoup pensent que le Fixed‑rate Lending est une innovation propre à TermMax. En réalité, ce n’est pas le cas. Bien avant, Notional a déjà mis en place des prêts à taux fixe on-chain : la voie des taux fixes existait déjà avec des pionniers.
Ce qui fait vraiment la différence chez TermMax, c’est l’ensemble de la combinaison de produits et l’architecture sous-jacente.
Par exemple, dans la version V2, grâce à deux mécanismes d’ordres — Atomic Order et Order Aggregator — le système résout spécifiquement les douleurs courantes des marchés traditionnels à taux fixe : gaspillage de liquidité, exécution lente, et fragmentation de la liquidité.
Atomic Order (ordre atomique) permet d’envoyer, pour une même portion de liquidité, des ordres à prix limite vers plusieurs marchés FT ayant des échéances différentes. Si un ordre est apparié avec succès, tous les autres sont automatiquement annulés, ce qui augmente fortement la probabilité d’exécution.
Order Aggregator, l’agrégateur d’ordres, joue le rôle de routage intelligent on-chain : il parcourt les cotations de tout le marché et trouve automatiquement le meilleur chemin de transaction pour l’utilisateur afin d’obtenir le meilleur taux.
Grâce au mécanisme Composable Base Yield, les fonds en attente de matching ne restent pas à zéro : ils génèrent un revenu à partir d’un pool de rendements externe, environ 2%‑3% de rendement de base variable.
En plus, le Vault de garde (custody) fournit aux utilisateurs ordinaires un point d’entrée « en un clic » vers des stratégies à revenu fixe, dont la gestion est confiée au Curator. Cela réduit le niveau de complexité requis pour le trading des taux.
Revenons au sujet : si 200 000 U sont déposés dans le Curator et gérés par TermMax, les fonds sont répartis par couches.
Environ 140 000 sont affectés au compartiment principal (vault), puis envoyés vers des ordres à prix limite à durées multiples via Atomic Order, pour attendre le matching et verrouiller un taux fixe annualisé de 3%‑5%. Pendant l’attente d’exécution, l’argent n’est pas immobilisé : il est automatiquement utilisé pour générer environ 2%‑3% de rendement de base variable dans le pool externe.
Les 50 000 restants sont routés dynamiquement par Order Aggregator : selon où les taux à court terme sont les plus élevés, les fonds vont vers le marché correspondant et capturent les opportunités de spread à différents moments du cycle.
Enfin, les 10 000 restants (petite portion) peuvent être alloués à un marché Alpha sans levier de liquidation, afin de viser un rendement plus élevé. Le risque de perte maximale est verrouillé par la prime (droits) au moment de l’ouverture, dès lors que la position est ouverte.
Tout le long, l’utilisateur n’a pas besoin de passer ses propres ordres, de régler la durée (duration) longtemps ni de changer de marché : tout est confié au Curator, qui effectue un routage dynamique.
#TermMax #DeFi
Il s’agit uniquement d’une explication des mécanismes. Les rendements sont donnés à titre d’exemple et ne constituent pas un conseil en investissement.
12
6
426
·
--
Vérifié
#termmax @termmax
Hier, $BTC et $ETH ont fortement grimpé, parce que l’effet de levier a explosé, dépassant les 1 milliard. Haiz… même la couverture/l’enveloppe a aussi contribué un peu au capital de base.
Parfait : nous apprenons TermMax. Alors, voyons l’atout phare de TermMax : Non-liquidatable Leverage, le levier sans liquidation—à quel point est-il vraiment “incroyablement bon” ?
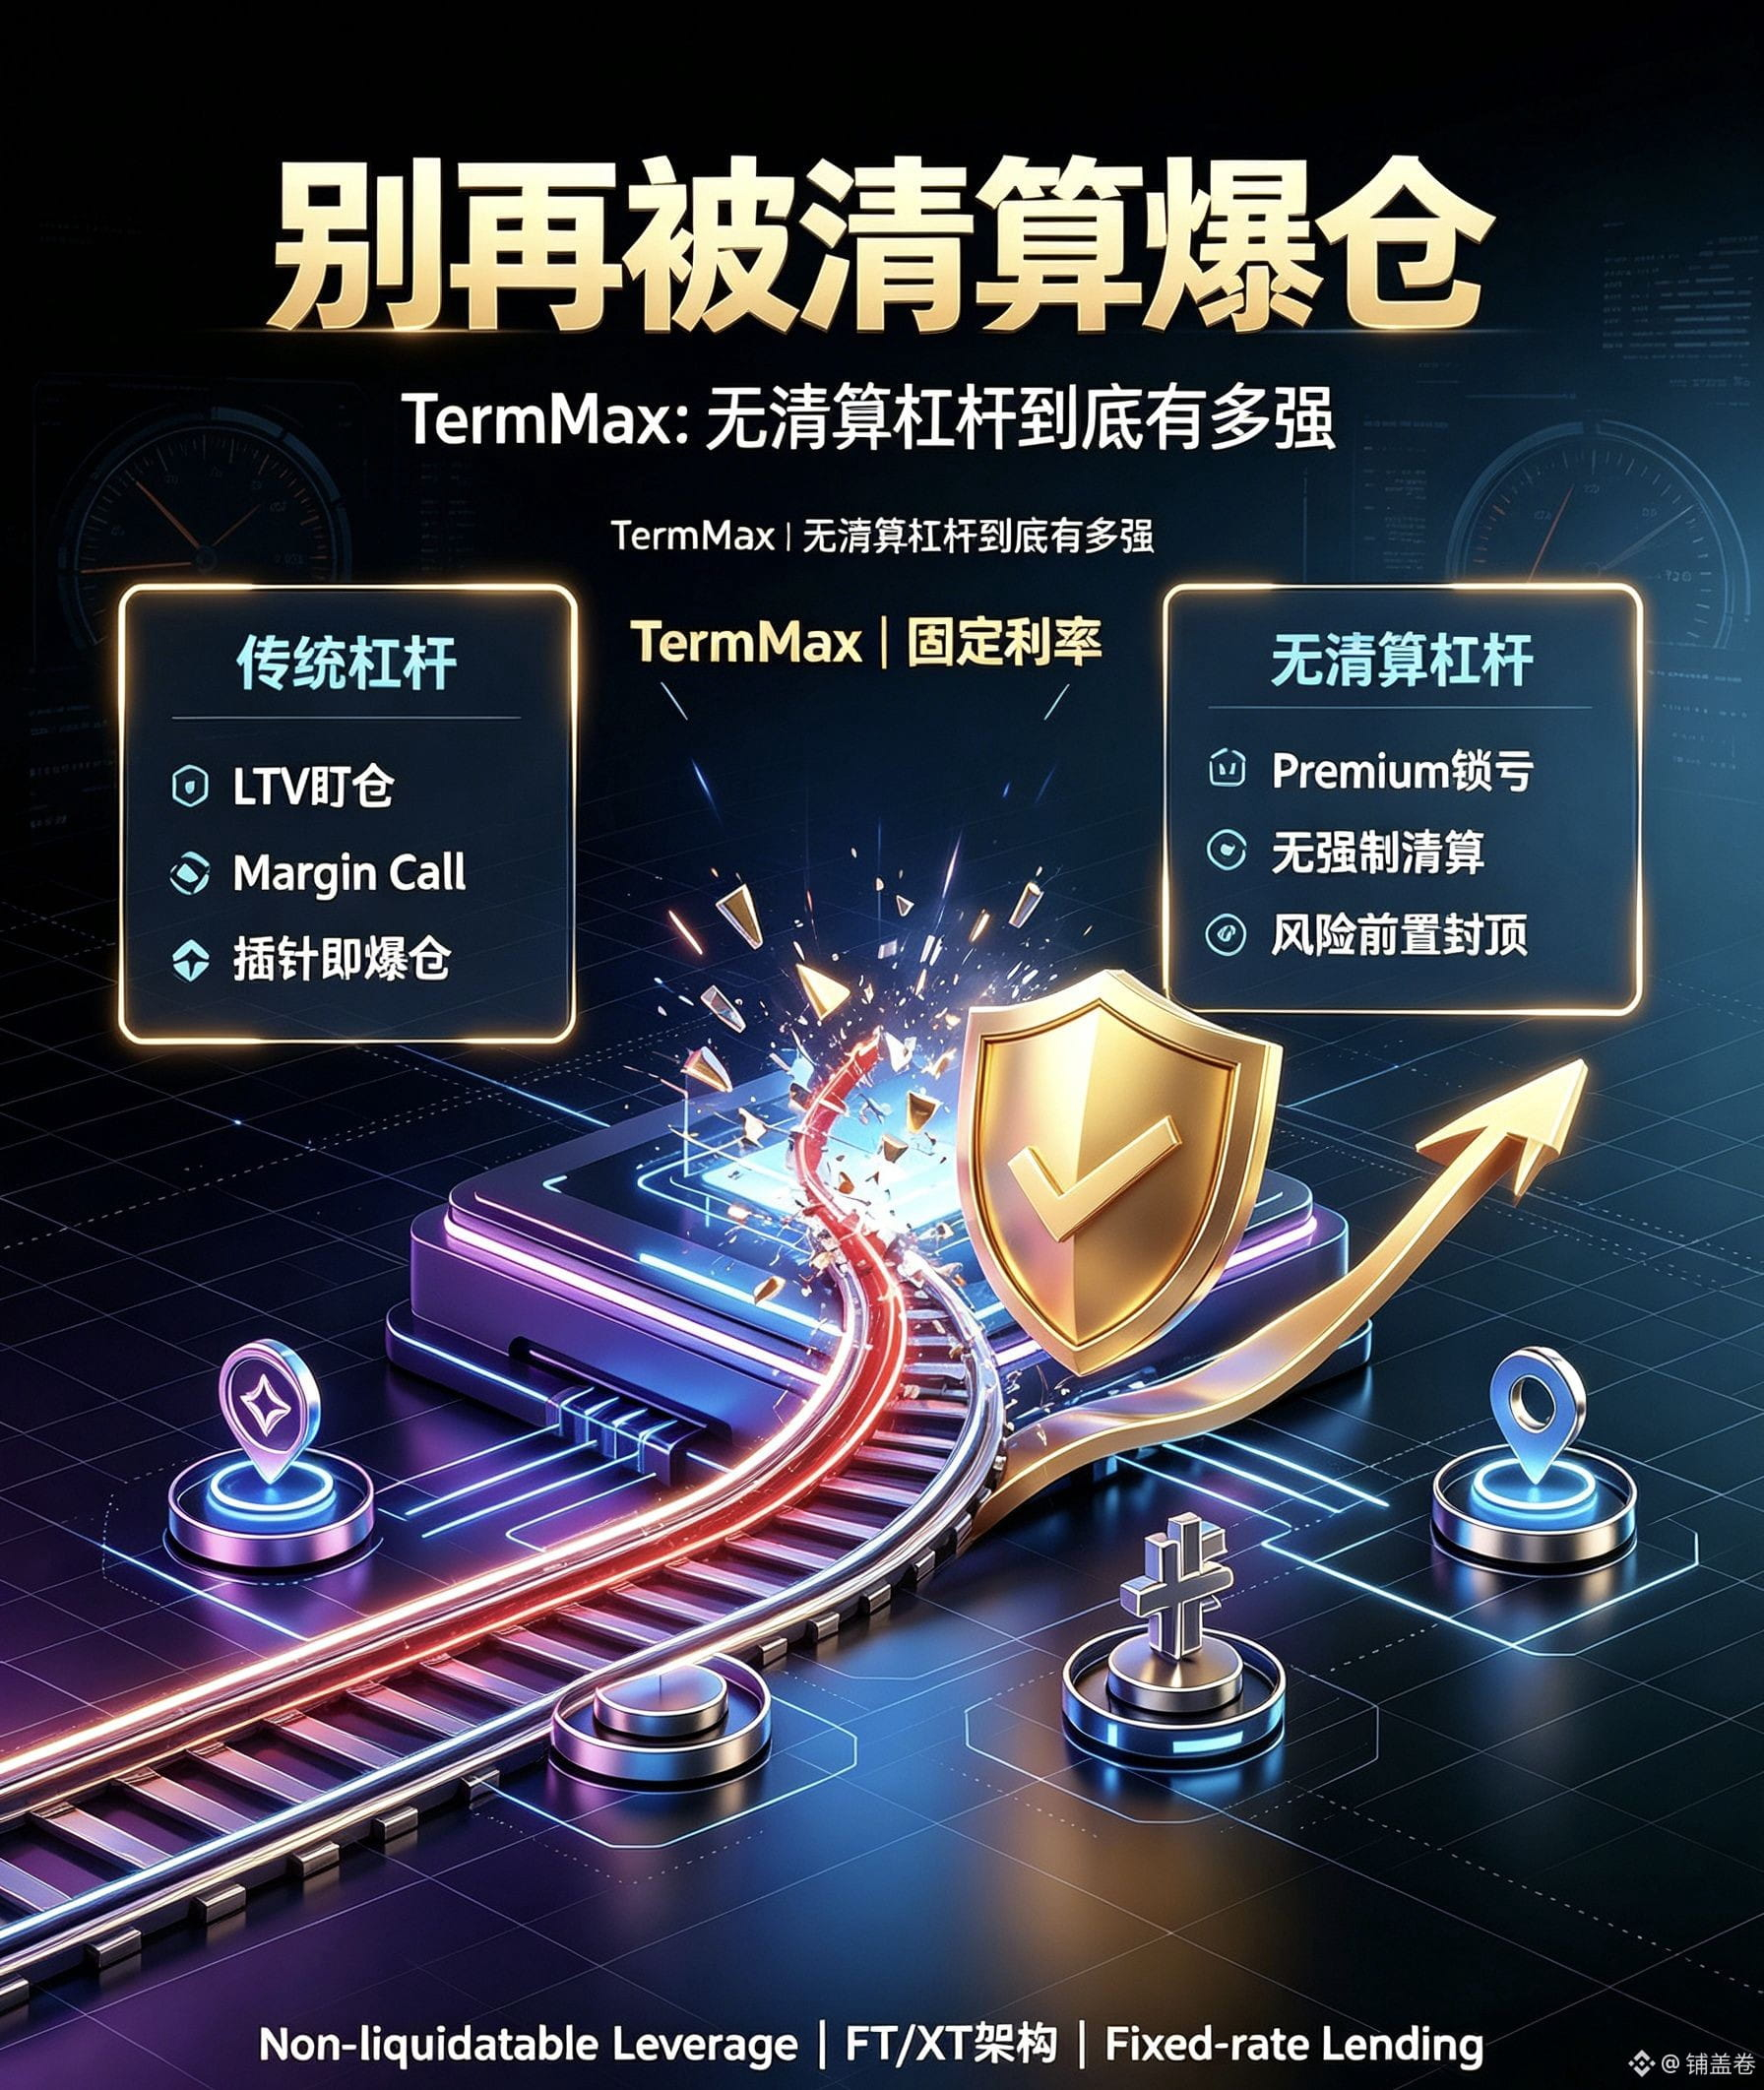
Quand on joue avec l’effet de levier dans le milieu des cryptos, le plus grand cauchemar est toujours : être “piqué” (insertion de pics) et déclenché en liquidation, ou subir une liquidation forcée. Vous regardez la bonne direction, mais l’on est quand même expulsé à cause des fluctuations à court terme—c’est le défaut de tous les contrats traditionnels et des leviers DeFi. Et le plus grand atout de TermMax, c’est justement sa mécanique unique de Non-liquidatable Leverage (levier sans liquidation), qui bouleverse complètement la logique du levier traditionnel.
Le levier traditionnel s’appuie sur le mécanisme de marge LTV : dès que le marché devient un peu plus volatil, il déclenche un Margin Call et une liquidation, rendant le risque totalement incontrôlable.
Mais dans la filière “TermMax Alpha”, le levier sans liquidation change complètement de voie !
Grâce à l’architecture de séparation des taux du projet : FT (Fixed-rate Token) et XT (Yield Token), le positionnement se fait via un mode d’ouverture par Premium (prime).
En termes simples :
À l’ouverture, vous ne payez qu’une prime fixe. Cet argent est votre perte maximale possible.
Qu’il y ait une chute brutale, des “pics”, ou un range, il n’y aura ni liquidation, ni explosion du compte, ni appel de marge supplémentaire.
Le levier traditionnel : les gains sont amplifiés, mais les risques sont illimités.
Le levier TermMax : les gains sont amplifiés de manière raisonnable, mais la perte est verrouillée et plafonnée.
En parallèle, il est aussi couplé à l’élément central du projet : Fixed-rate Lending (prêt à taux fixe). Le taux de l’ouverture est verrouillé à l’avance ; pas de “coup de chance/coup de malchance” lié à des intérêts variables qui explosent.
Dans tout l’écosystème BNB Chain, ce mécanisme innovant—taux déterminé + filet de sécurité pour la perte + zéro risque de liquidation—est extrêmement rare.
Plus besoin de rester éveillé à surveiller pour éviter les “piqûres”, plus besoin de craindre qu’un cygne noir balaye la position : c’est là la barrière produit la plus “hardcore” de TermMax.
L’innovation de la mécanique est très forte, mais il existe encore une perte de temps liée aux options et un risque lié à la volatilité du marché : étudiez de façon rationnelle, ne poursuivez pas aveuglément la hausse.
#TermMax #无清算杠杆
L’information fournie à titre de vulgarisation ne constitue pas un conseil en investissement. Le risque dans le monde des cryptos est extrêmement élevé : veillez impérativement à DYOR (Do Your Own Research).
#termmax @TermMax
Hier, $BTC et $ETH ont fortement grimpé, parce que l’effet de levier a explosé, dépassant les 1 milliard. Haiz… même la couverture/l’enveloppe a aussi contribué un peu au capital de base.
Parfait : nous apprenons TermMax. Alors, voyons l’atout phare de TermMax : Non-liquidatable Leverage, le levier sans liquidation—à quel point est-il vraiment “incroyablement bon” ?
Quand on joue avec l’effet de levier dans le milieu des cryptos, le plus grand cauchemar est toujours : être “piqué” (insertion de pics) et déclenché en liquidation, ou subir une liquidation forcée. Vous regardez la bonne direction, mais l’on est quand même expulsé à cause des fluctuations à court terme—c’est le défaut de tous les contrats traditionnels et des leviers DeFi. Et le plus grand atout de TermMax, c’est justement sa mécanique unique de Non-liquidatable Leverage (levier sans liquidation), qui bouleverse complètement la logique du levier traditionnel.
Le levier traditionnel s’appuie sur le mécanisme de marge LTV : dès que le marché devient un peu plus volatil, il déclenche un Margin Call et une liquidation, rendant le risque totalement incontrôlable.
Mais dans la filière “TermMax Alpha”, le levier sans liquidation change complètement de voie !
Grâce à l’architecture de séparation des taux du projet : FT (Fixed-rate Token) et XT (Yield Token), le positionnement se fait via un mode d’ouverture par Premium (prime).
En termes simples :
À l’ouverture, vous ne payez qu’une prime fixe. Cet argent est votre perte maximale possible.
Qu’il y ait une chute brutale, des “pics”, ou un range, il n’y aura ni liquidation, ni explosion du compte, ni appel de marge supplémentaire.
Le levier traditionnel : les gains sont amplifiés, mais les risques sont illimités.
Le levier TermMax : les gains sont amplifiés de manière raisonnable, mais la perte est verrouillée et plafonnée.
En parallèle, il est aussi couplé à l’élément central du projet : Fixed-rate Lending (prêt à taux fixe). Le taux de l’ouverture est verrouillé à l’avance ; pas de “coup de chance/coup de malchance” lié à des intérêts variables qui explosent.
Dans tout l’écosystème BNB Chain, ce mécanisme innovant—taux déterminé + filet de sécurité pour la perte + zéro risque de liquidation—est extrêmement rare.
Plus besoin de rester éveillé à surveiller pour éviter les “piqûres”, plus besoin de craindre qu’un cygne noir balaye la position : c’est là la barrière produit la plus “hardcore” de TermMax.
L’innovation de la mécanique est très forte, mais il existe encore une perte de temps liée aux options et un risque lié à la volatilité du marché : étudiez de façon rationnelle, ne poursuivez pas aveuglément la hausse.
#TermMax #无清算杠杆
L’information fournie à titre de vulgarisation ne constitue pas un conseil en investissement. Le risque dans le monde des cryptos est extrêmement élevé : veillez impérativement à DYOR (Do Your Own Research).
Hier, $BTC et $ETH ont fortement grimpé, parce que l’effet de levier a explosé, dépassant les 1 milliard. Haiz… même la couverture/l’enveloppe a aussi contribué un peu au capital de base.
Parfait : nous apprenons TermMax. Alors, voyons l’atout phare de TermMax : Non-liquidatable Leverage, le levier sans liquidation—à quel point est-il vraiment “incroyablement bon” ?
Quand on joue avec l’effet de levier dans le milieu des cryptos, le plus grand cauchemar est toujours : être “piqué” (insertion de pics) et déclenché en liquidation, ou subir une liquidation forcée. Vous regardez la bonne direction, mais l’on est quand même expulsé à cause des fluctuations à court terme—c’est le défaut de tous les contrats traditionnels et des leviers DeFi. Et le plus grand atout de TermMax, c’est justement sa mécanique unique de Non-liquidatable Leverage (levier sans liquidation), qui bouleverse complètement la logique du levier traditionnel.
Le levier traditionnel s’appuie sur le mécanisme de marge LTV : dès que le marché devient un peu plus volatil, il déclenche un Margin Call et une liquidation, rendant le risque totalement incontrôlable.
Mais dans la filière “TermMax Alpha”, le levier sans liquidation change complètement de voie !
Grâce à l’architecture de séparation des taux du projet : FT (Fixed-rate Token) et XT (Yield Token), le positionnement se fait via un mode d’ouverture par Premium (prime).
En termes simples :
À l’ouverture, vous ne payez qu’une prime fixe. Cet argent est votre perte maximale possible.
Qu’il y ait une chute brutale, des “pics”, ou un range, il n’y aura ni liquidation, ni explosion du compte, ni appel de marge supplémentaire.
Le levier traditionnel : les gains sont amplifiés, mais les risques sont illimités.
Le levier TermMax : les gains sont amplifiés de manière raisonnable, mais la perte est verrouillée et plafonnée.
En parallèle, il est aussi couplé à l’élément central du projet : Fixed-rate Lending (prêt à taux fixe). Le taux de l’ouverture est verrouillé à l’avance ; pas de “coup de chance/coup de malchance” lié à des intérêts variables qui explosent.
Dans tout l’écosystème BNB Chain, ce mécanisme innovant—taux déterminé + filet de sécurité pour la perte + zéro risque de liquidation—est extrêmement rare.
Plus besoin de rester éveillé à surveiller pour éviter les “piqûres”, plus besoin de craindre qu’un cygne noir balaye la position : c’est là la barrière produit la plus “hardcore” de TermMax.
L’innovation de la mécanique est très forte, mais il existe encore une perte de temps liée aux options et un risque lié à la volatilité du marché : étudiez de façon rationnelle, ne poursuivez pas aveuglément la hausse.
#TermMax #无清算杠杆
L’information fournie à titre de vulgarisation ne constitue pas un conseil en investissement. Le risque dans le monde des cryptos est extrêmement élevé : veillez impérativement à DYOR (Do Your Own Research).
17
6
2.5k
·
--
#termmax @termmax
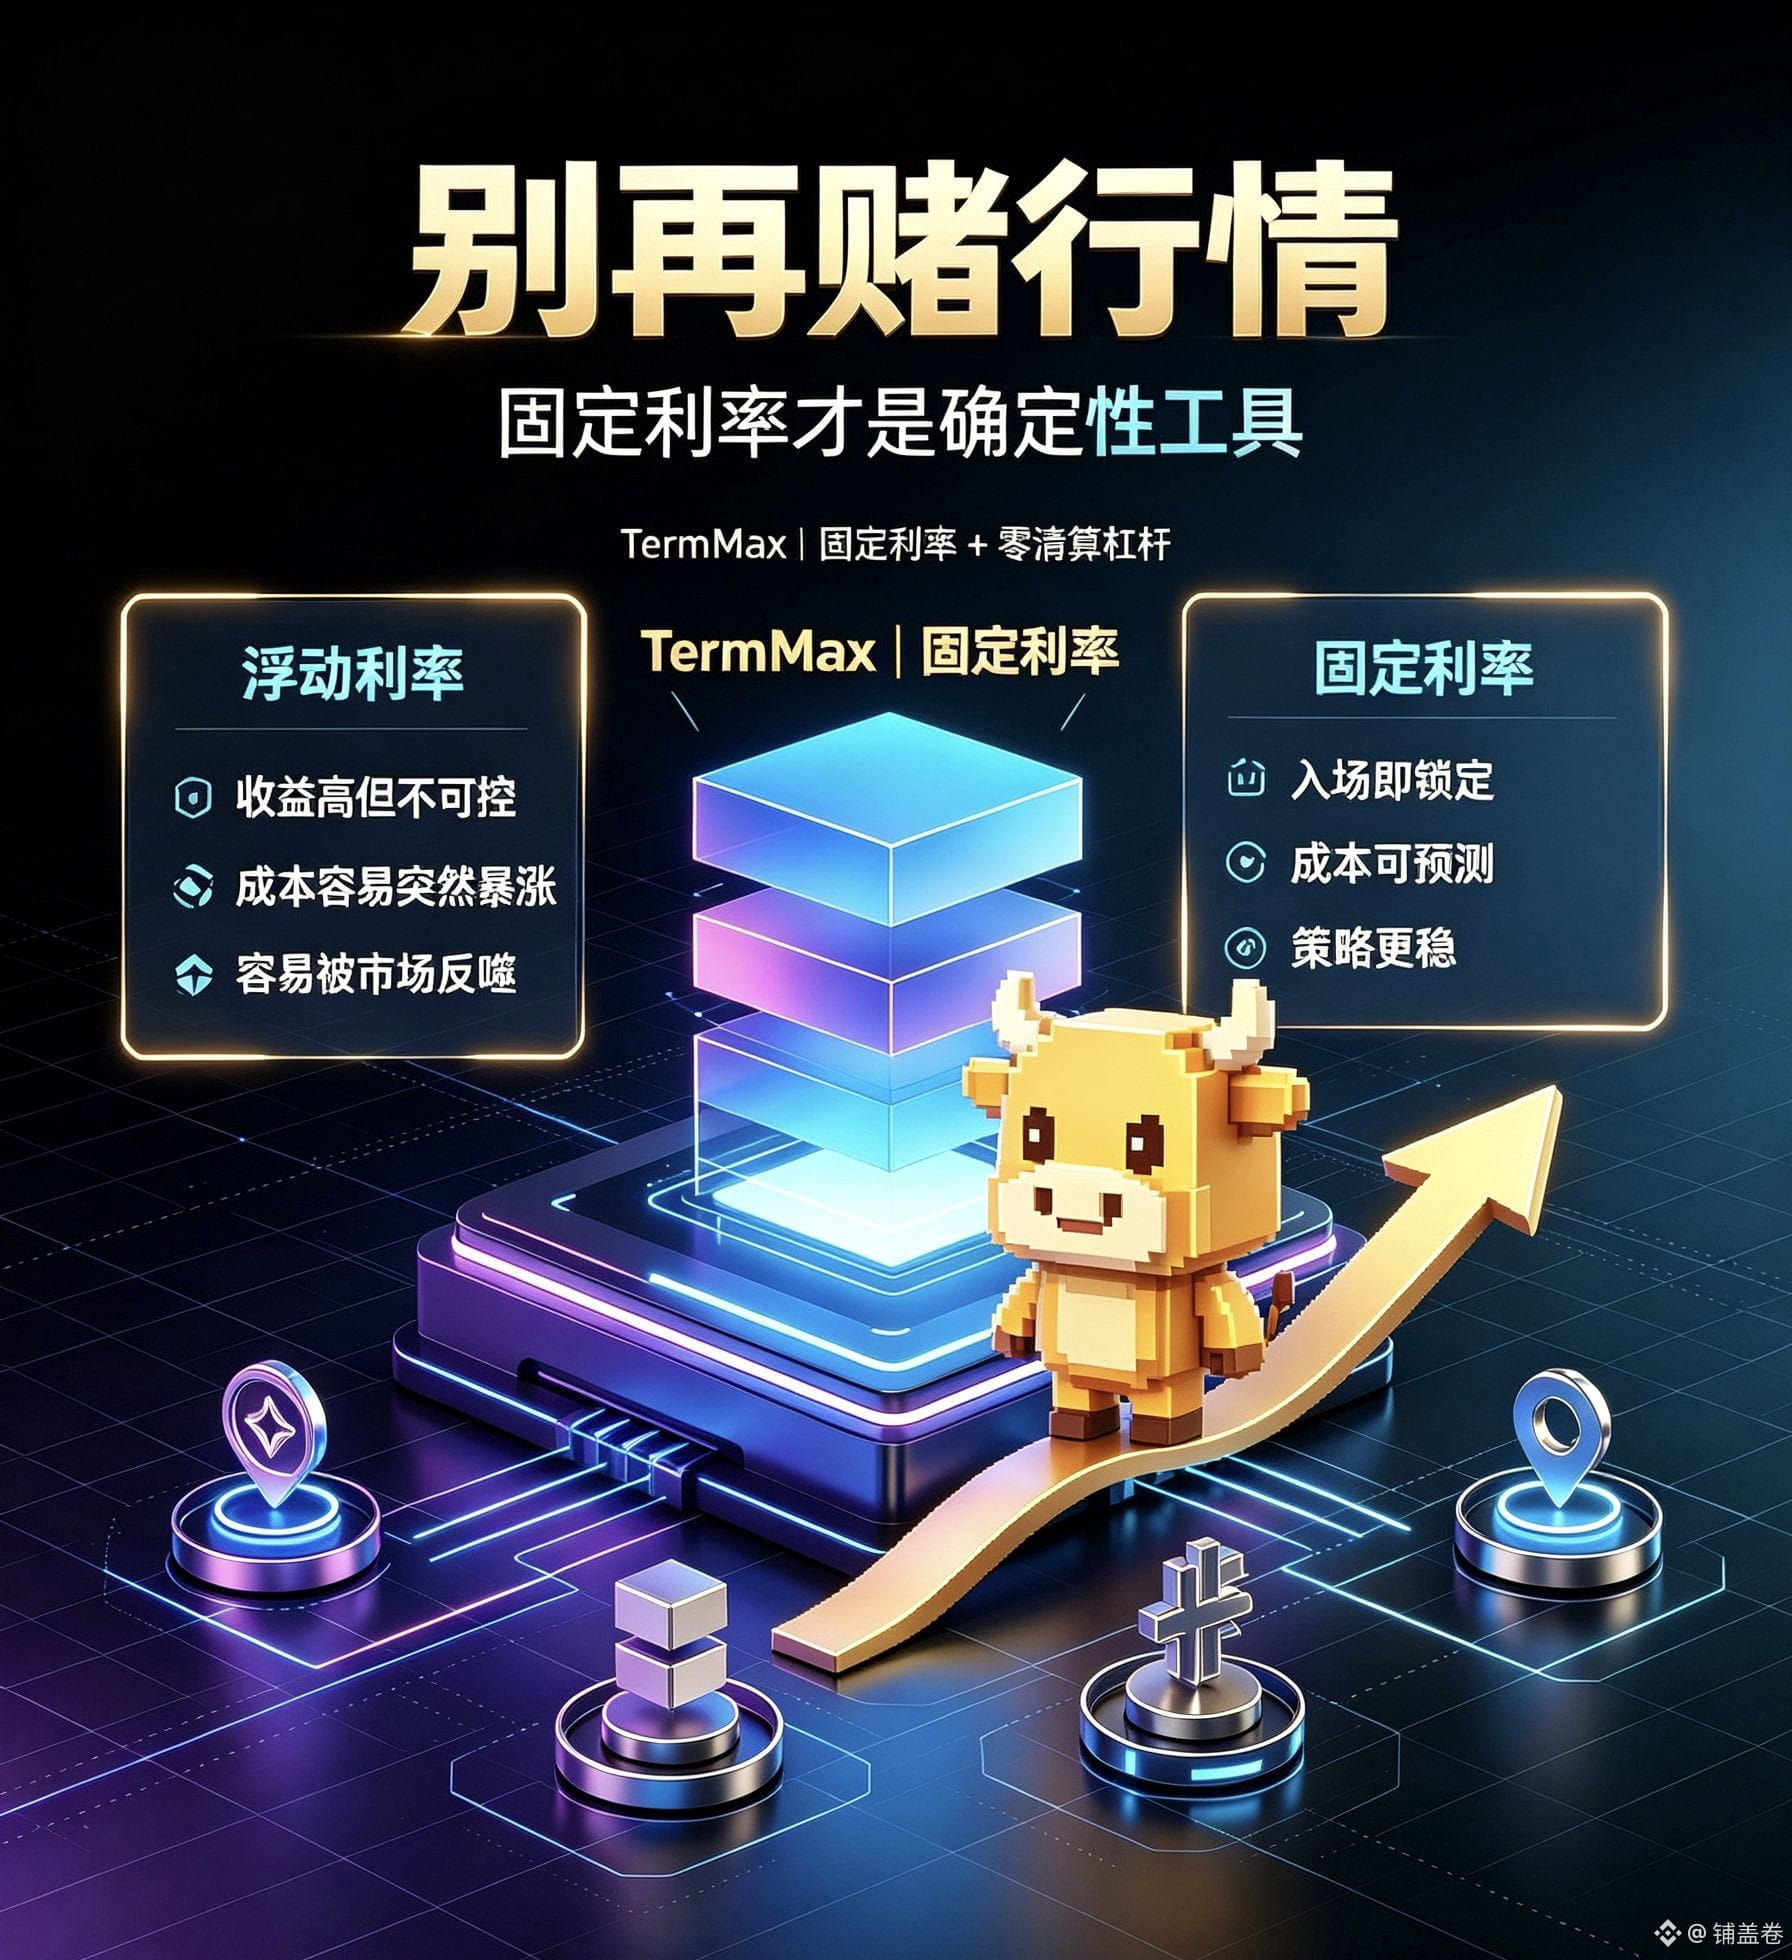
Dites adieu aux marchés de pari ! TermMax redéfinit le récit DeFi avec des taux fixes
Dans la vie, nous aimons verrouiller les taux : épargne, prêts, achat d’un logement avec une mensualité fixe, dépôt à terme avec un rendement garanti… Le pire, c’est que les coûts finissent par déraper plus tard. En revanche, sur le marché crypto, la grande majorité des prêts DeFi utilisent des taux variables : tout dépend des fluctuations du marché. C’est précisément la raison centrale pour laquelle de nombreux utilisateurs voient leurs stratégies échouer. Surtout pour les institutions et les gros acteurs : un taux variable signifie que coûts et rendements sont totalement incontrôlables.
Aujourd’hui, les narratifs populaires changent à une vitesse folle : d’innombrables sujets à la mode deviennent viraux puis disparaissent en un instant. Une tendance basée sur le trading émotionnel ne peut pas durer. Les seuls produits capables de traverser les cycles haussiers et baissiers sont ceux qui résolvent de véritables douleurs du secteur : TermMax est un exemple typique d’infrastructure pragmatique.
Les prêts à taux variable présentent des avantages et des inconvénients très nets : l’avantage, c’est que lorsque le marché est en feu, le capital est très bien utilisé, et que les revenus d’intérêts à court terme peuvent être intéressants ; le défaut décisif, c’est que les taux montent et baissent de façon irrégulière, rendant le coût de l’emprunt totalement imprévisible. En cas de mouvement soudain du marché, le coût peut se retourner contre l’emprunteur, et la stratégie peut se retrouver bloquée.
Avec ses prêts à taux fixe, TermMax comble parfaitement cette faiblesse. Les atouts d’un taux fixe sont extrêmement évidents : vous verrouillez dès l’entrée le rendement sur la période et le coût de l’emprunt, sans être affecté par la volatilité du marché. C’est idéal pour des stratégies stables sur le moyen et le long terme. Le seul point faible, c’est qu’en plein marché haussier extrême, le système ne permet pas de profiter de la hausse massive des taux au-delà de l’extraordinaire rendement ; en échange, vous obtenez une détermination et une sécurité très élevées.
En plus, le mécanisme innovant de levier sans liquidation réduit encore le risque des transactions DeFi. En s’appuyant sur une structure de jetons FT/XT déjà mature, le rendement et le risque de taux sont séparés. Ainsi, la structure par échéances des obligations de la finance traditionnelle est transposée on-chain.
Dans un marché où l’on se laisse emporter par les émotions partout, TermMax renonce à la chaleur à court terme et se concentre sur les besoins essentiels du DeFi. Plutôt que de poursuivre des narratifs éphémères, ces mécanismes innovants qui résolvent des douleurs réelles constituent la logique centrale pour le développement à long terme du marché crypto.
Cet article sert uniquement à présenter le projet et ne constitue pas un conseil en investissement. Le marché comporte des risques : prudence avant d’investir.
Enfin, il ne reste que 3 jours pour la mission des créateurs de TermMax. Le TGE approche de plus en plus : on y va, tout le monde ! Participons ensemble. @termmax
#termmax @TermMax
Dites adieu aux marchés de pari ! TermMax redéfinit le récit DeFi avec des taux fixes
Dans la vie, nous aimons verrouiller les taux : épargne, prêts, achat d’un logement avec une mensualité fixe, dépôt à terme avec un rendement garanti… Le pire, c’est que les coûts finissent par déraper plus tard. En revanche, sur le marché crypto, la grande majorité des prêts DeFi utilisent des taux variables : tout dépend des fluctuations du marché. C’est précisément la raison centrale pour laquelle de nombreux utilisateurs voient leurs stratégies échouer. Surtout pour les institutions et les gros acteurs : un taux variable signifie que coûts et rendements sont totalement incontrôlables.
Aujourd’hui, les narratifs populaires changent à une vitesse folle : d’innombrables sujets à la mode deviennent viraux puis disparaissent en un instant. Une tendance basée sur le trading émotionnel ne peut pas durer. Les seuls produits capables de traverser les cycles haussiers et baissiers sont ceux qui résolvent de véritables douleurs du secteur : TermMax est un exemple typique d’infrastructure pragmatique.
Les prêts à taux variable présentent des avantages et des inconvénients très nets : l’avantage, c’est que lorsque le marché est en feu, le capital est très bien utilisé, et que les revenus d’intérêts à court terme peuvent être intéressants ; le défaut décisif, c’est que les taux montent et baissent de façon irrégulière, rendant le coût de l’emprunt totalement imprévisible. En cas de mouvement soudain du marché, le coût peut se retourner contre l’emprunteur, et la stratégie peut se retrouver bloquée.
Avec ses prêts à taux fixe, TermMax comble parfaitement cette faiblesse. Les atouts d’un taux fixe sont extrêmement évidents : vous verrouillez dès l’entrée le rendement sur la période et le coût de l’emprunt, sans être affecté par la volatilité du marché. C’est idéal pour des stratégies stables sur le moyen et le long terme. Le seul point faible, c’est qu’en plein marché haussier extrême, le système ne permet pas de profiter de la hausse massive des taux au-delà de l’extraordinaire rendement ; en échange, vous obtenez une détermination et une sécurité très élevées.
En plus, le mécanisme innovant de levier sans liquidation réduit encore le risque des transactions DeFi. En s’appuyant sur une structure de jetons FT/XT déjà mature, le rendement et le risque de taux sont séparés. Ainsi, la structure par échéances des obligations de la finance traditionnelle est transposée on-chain.
Dans un marché où l’on se laisse emporter par les émotions partout, TermMax renonce à la chaleur à court terme et se concentre sur les besoins essentiels du DeFi. Plutôt que de poursuivre des narratifs éphémères, ces mécanismes innovants qui résolvent des douleurs réelles constituent la logique centrale pour le développement à long terme du marché crypto.
Cet article sert uniquement à présenter le projet et ne constitue pas un conseil en investissement. Le marché comporte des risques : prudence avant d’investir.
Enfin, il ne reste que 3 jours pour la mission des créateurs de TermMax. Le TGE approche de plus en plus : on y va, tout le monde ! Participons ensemble. @TermMax
Dites adieu aux marchés de pari ! TermMax redéfinit le récit DeFi avec des taux fixes
Dans la vie, nous aimons verrouiller les taux : épargne, prêts, achat d’un logement avec une mensualité fixe, dépôt à terme avec un rendement garanti… Le pire, c’est que les coûts finissent par déraper plus tard. En revanche, sur le marché crypto, la grande majorité des prêts DeFi utilisent des taux variables : tout dépend des fluctuations du marché. C’est précisément la raison centrale pour laquelle de nombreux utilisateurs voient leurs stratégies échouer. Surtout pour les institutions et les gros acteurs : un taux variable signifie que coûts et rendements sont totalement incontrôlables.
Aujourd’hui, les narratifs populaires changent à une vitesse folle : d’innombrables sujets à la mode deviennent viraux puis disparaissent en un instant. Une tendance basée sur le trading émotionnel ne peut pas durer. Les seuls produits capables de traverser les cycles haussiers et baissiers sont ceux qui résolvent de véritables douleurs du secteur : TermMax est un exemple typique d’infrastructure pragmatique.
Les prêts à taux variable présentent des avantages et des inconvénients très nets : l’avantage, c’est que lorsque le marché est en feu, le capital est très bien utilisé, et que les revenus d’intérêts à court terme peuvent être intéressants ; le défaut décisif, c’est que les taux montent et baissent de façon irrégulière, rendant le coût de l’emprunt totalement imprévisible. En cas de mouvement soudain du marché, le coût peut se retourner contre l’emprunteur, et la stratégie peut se retrouver bloquée.
Avec ses prêts à taux fixe, TermMax comble parfaitement cette faiblesse. Les atouts d’un taux fixe sont extrêmement évidents : vous verrouillez dès l’entrée le rendement sur la période et le coût de l’emprunt, sans être affecté par la volatilité du marché. C’est idéal pour des stratégies stables sur le moyen et le long terme. Le seul point faible, c’est qu’en plein marché haussier extrême, le système ne permet pas de profiter de la hausse massive des taux au-delà de l’extraordinaire rendement ; en échange, vous obtenez une détermination et une sécurité très élevées.
En plus, le mécanisme innovant de levier sans liquidation réduit encore le risque des transactions DeFi. En s’appuyant sur une structure de jetons FT/XT déjà mature, le rendement et le risque de taux sont séparés. Ainsi, la structure par échéances des obligations de la finance traditionnelle est transposée on-chain.
Dans un marché où l’on se laisse emporter par les émotions partout, TermMax renonce à la chaleur à court terme et se concentre sur les besoins essentiels du DeFi. Plutôt que de poursuivre des narratifs éphémères, ces mécanismes innovants qui résolvent des douleurs réelles constituent la logique centrale pour le développement à long terme du marché crypto.
Cet article sert uniquement à présenter le projet et ne constitue pas un conseil en investissement. Le marché comporte des risques : prudence avant d’investir.
Enfin, il ne reste que 3 jours pour la mission des créateurs de TermMax. Le TGE approche de plus en plus : on y va, tout le monde ! Participons ensemble. @TermMax
13
3
144
·
--
#termmax @termmax
Aujourd’hui, je profite de l’engouement autour de 《牛来》 pour parler de TermMax et regarder au-delà du bruit : chercher la certitude
Ces derniers temps, tout le web ne fait que scroller le film 《牛来》. Poursuivant l’animation,铺盖卷 y est aussi allé pour se joindre à la fête. Un phénomène de frénésie : un début où personne n’y croyait, puis renversement à contre-courant grâce à la popularité “venue du peuple”.
Cependant, si 《牛来》 peut devenir un buzz aujourd’hui, 《羊来》 n’est pas forcément voué à connaître le même succès demain. Je pense que le marché ne manque jamais d’attention à court terme ni de spéculation émotionnelle. Mais une fois que l’agitation retombe, ce qui se consolide durablement, ce sont toujours des logiques solides, à la base.
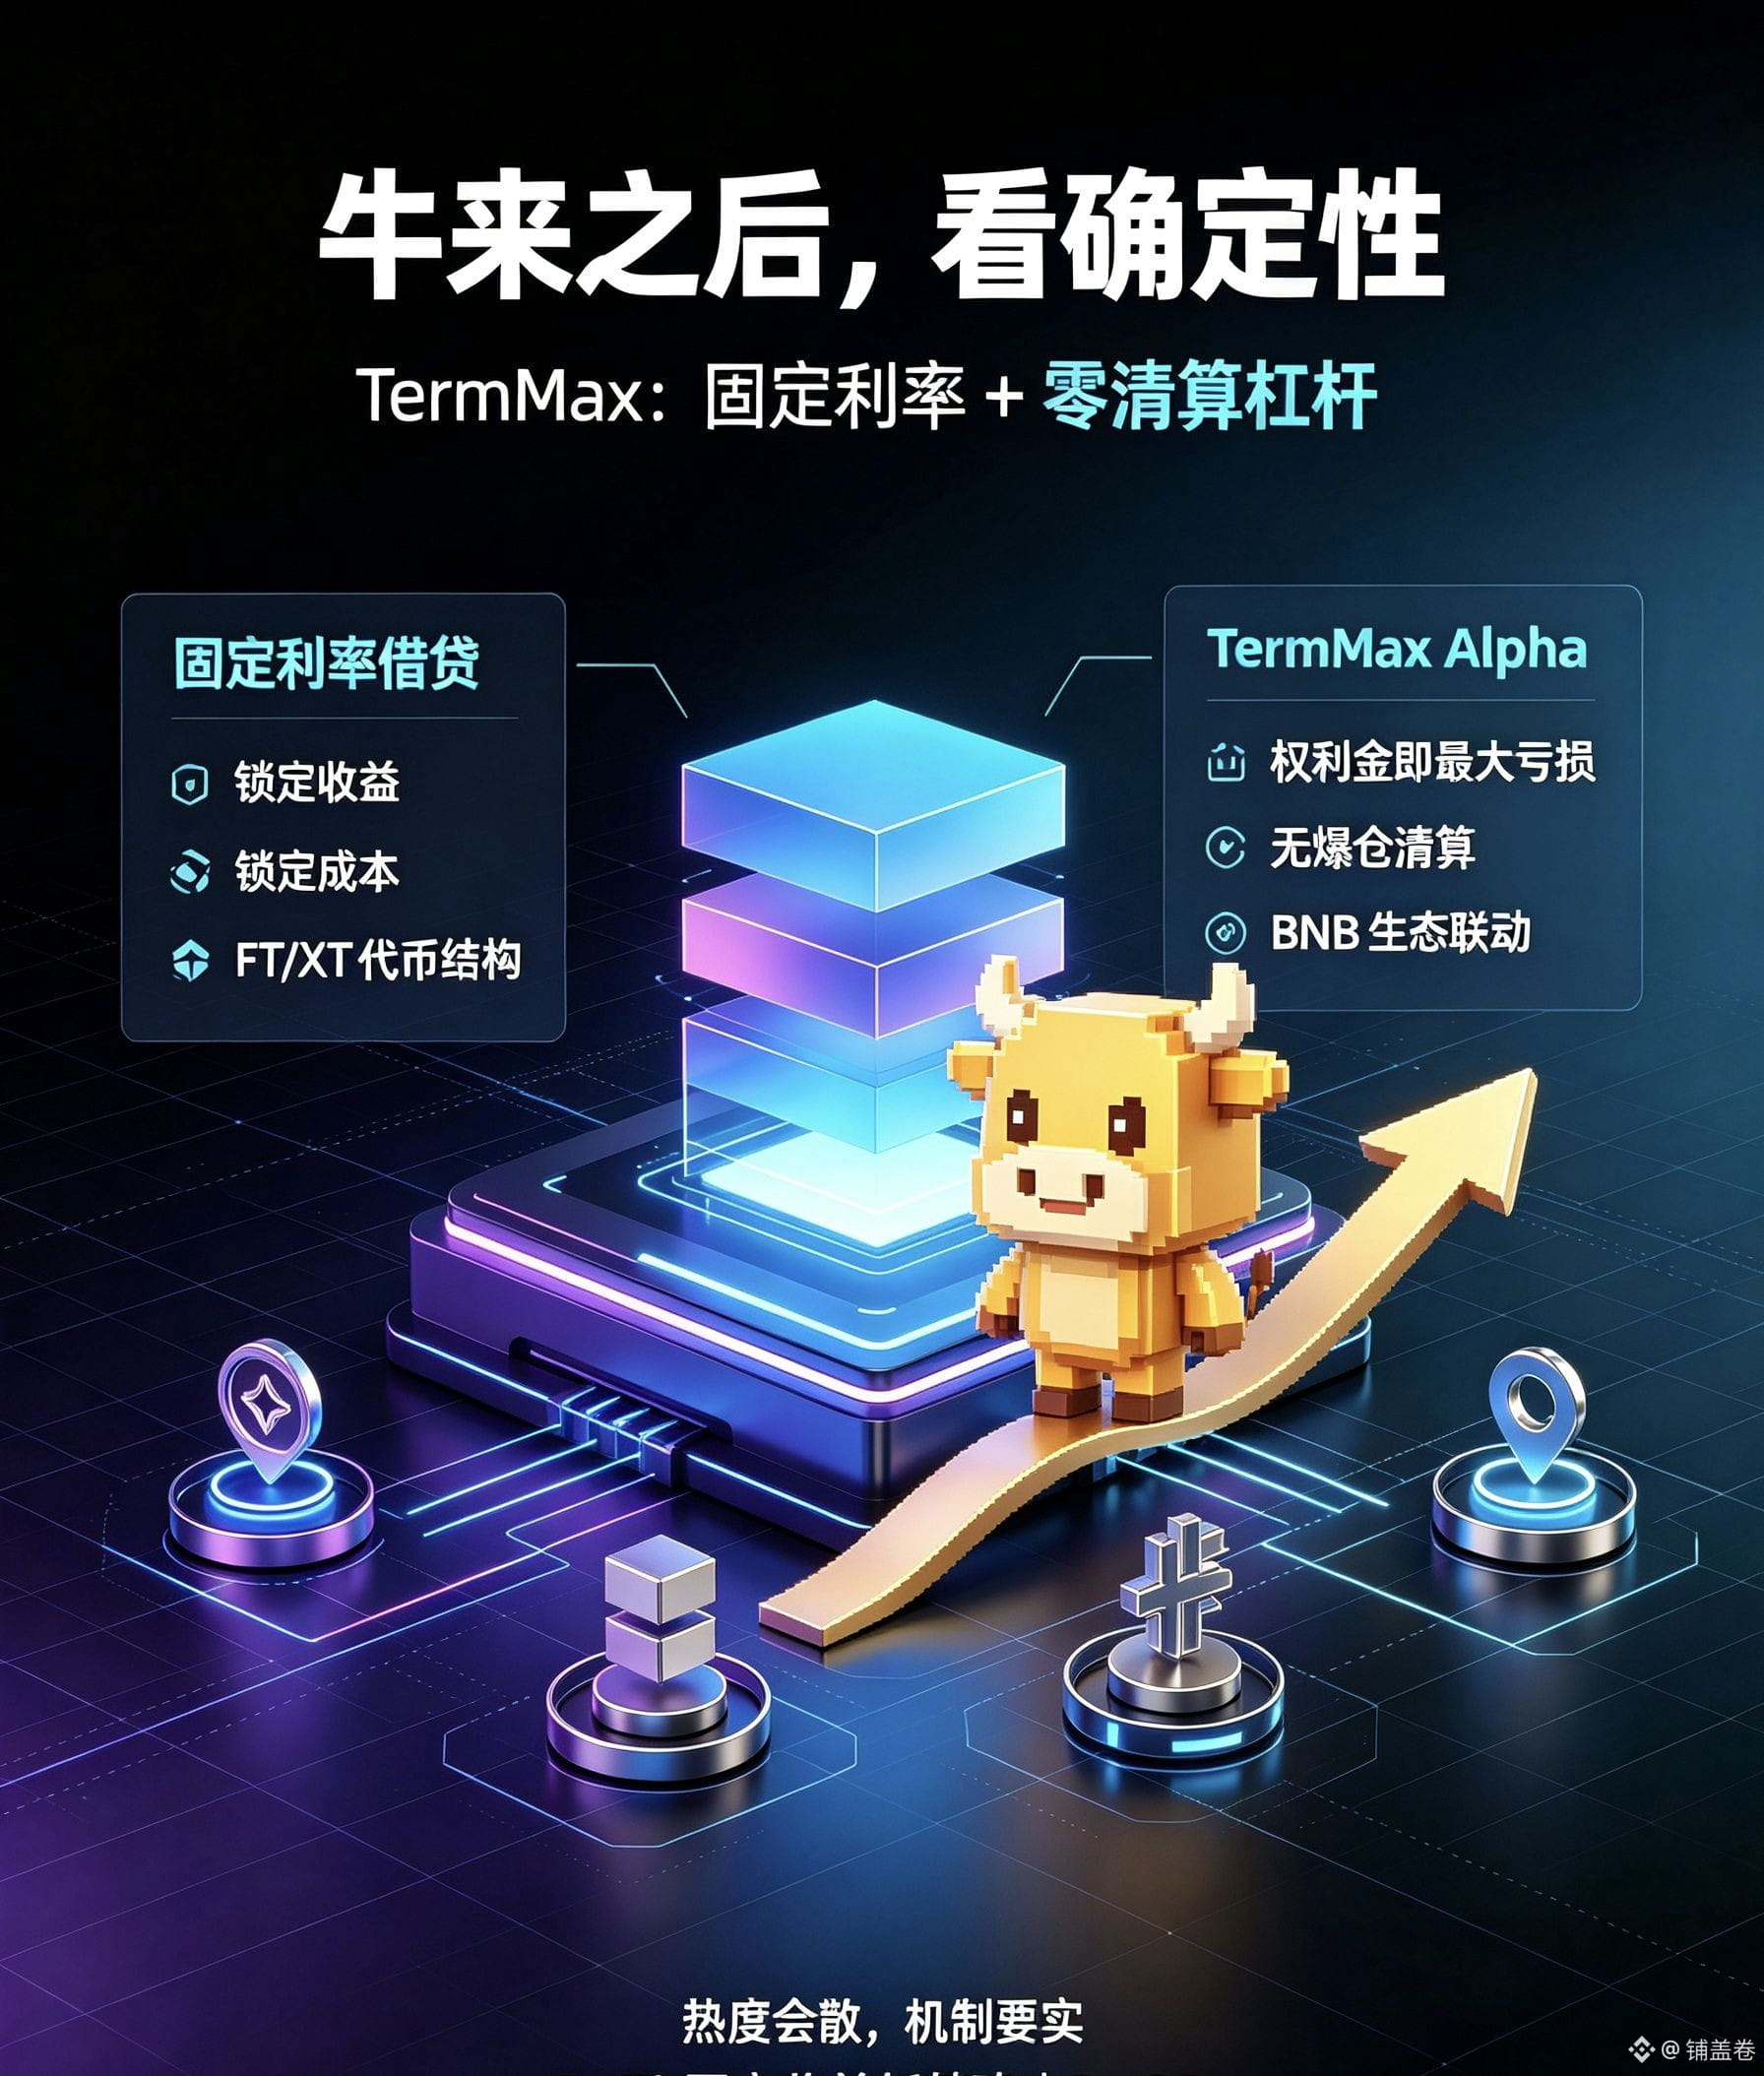
En regardant TermMax, en lisant le livre blanc, on peut clairement comprendre son positionnement : il ne suit pas la voie des memecoins guidée par l’humeur, mais vise les besoins durables de la DeFi, en mettant en avant un taux d’intérêt fixe + un levier sans liquidation. Il fige le risque en amont, et rompt avec le vieux modèle : les taux de prêt variables et des leviers susceptibles d’exploser à tout moment.
L’offre totale de tokens est constante, sans inflation. Les rendements proviennent des commissions de services réels générées par le protocole, sans chercher à fabriquer des bulles via des émissions supplémentaires. Dans un marché agité, ce modèle économique paraît particulièrement pragmatique.
Beaucoup de gens poursuivent des coups de projecteur passagers, comme s’ils allaient “cocher” 《牛来》 pour libérer brièvement leurs émotions. Mais dans la cryptomonnaie, pour survivre longtemps, il faut surtout des outils maîtrisables. TermMax apporte un ensemble de solutions financières permettant de quantifier le risque : ce n’est pas une opportunité de s’enrichir du jour au lendemain.
La chaleur finira toujours par retomber. Seuls des mécanismes déployés sur le terrain et des besoins réels peuvent avoir une vie durable. Dans un marché haussier, l’espoir appartient à tous ; plutôt que de parier sur l’émotion, mieux vaut chercher des opportunités plus certaines.
Mon avis personnel :
Le revenu fixe est depuis toujours le plus grand marché de la finance traditionnelle. Sur la chaîne, la piste des taux fixes a une demande à long terme, mais les barrières d’entrée restent relativement élevées pour l’utilisateur ordinaire. L’Alpha sans levier sujet à liquidation, c’est une proposition de dérivé différenciée : l’évolution future de TermMax mérite d’être suivie.
Cet article est uniquement une vulgarisation du projet et ne constitue pas un conseil en investissement. Les risques du marché crypto sont extrêmement élevés : veuillez impérativement faire votre propre recherche (DYOR).
Selon vous, la DeFi à taux fixe deviendra-t-elle la prochaine tendance ? Parlons-en dans les commentaires.
#termmax @TermMax
Aujourd’hui, je profite de l’engouement autour de 《牛来》 pour parler de TermMax et regarder au-delà du bruit : chercher la certitude
Ces derniers temps, tout le web ne fait que scroller le film 《牛来》. Poursuivant l’animation,铺盖卷 y est aussi allé pour se joindre à la fête. Un phénomène de frénésie : un début où personne n’y croyait, puis renversement à contre-courant grâce à la popularité “venue du peuple”.
Cependant, si 《牛来》 peut devenir un buzz aujourd’hui, 《羊来》 n’est pas forcément voué à connaître le même succès demain. Je pense que le marché ne manque jamais d’attention à court terme ni de spéculation émotionnelle. Mais une fois que l’agitation retombe, ce qui se consolide durablement, ce sont toujours des logiques solides, à la base.
En regardant TermMax, en lisant le livre blanc, on peut clairement comprendre son positionnement : il ne suit pas la voie des memecoins guidée par l’humeur, mais vise les besoins durables de la DeFi, en mettant en avant un taux d’intérêt fixe + un levier sans liquidation. Il fige le risque en amont, et rompt avec le vieux modèle : les taux de prêt variables et des leviers susceptibles d’exploser à tout moment.
L’offre totale de tokens est constante, sans inflation. Les rendements proviennent des commissions de services réels générées par le protocole, sans chercher à fabriquer des bulles via des émissions supplémentaires. Dans un marché agité, ce modèle économique paraît particulièrement pragmatique.
Beaucoup de gens poursuivent des coups de projecteur passagers, comme s’ils allaient “cocher” 《牛来》 pour libérer brièvement leurs émotions. Mais dans la cryptomonnaie, pour survivre longtemps, il faut surtout des outils maîtrisables. TermMax apporte un ensemble de solutions financières permettant de quantifier le risque : ce n’est pas une opportunité de s’enrichir du jour au lendemain.
La chaleur finira toujours par retomber. Seuls des mécanismes déployés sur le terrain et des besoins réels peuvent avoir une vie durable. Dans un marché haussier, l’espoir appartient à tous ; plutôt que de parier sur l’émotion, mieux vaut chercher des opportunités plus certaines.
Mon avis personnel :
Le revenu fixe est depuis toujours le plus grand marché de la finance traditionnelle. Sur la chaîne, la piste des taux fixes a une demande à long terme, mais les barrières d’entrée restent relativement élevées pour l’utilisateur ordinaire. L’Alpha sans levier sujet à liquidation, c’est une proposition de dérivé différenciée : l’évolution future de TermMax mérite d’être suivie.
Cet article est uniquement une vulgarisation du projet et ne constitue pas un conseil en investissement. Les risques du marché crypto sont extrêmement élevés : veuillez impérativement faire votre propre recherche (DYOR).
Selon vous, la DeFi à taux fixe deviendra-t-elle la prochaine tendance ? Parlons-en dans les commentaires.
Aujourd’hui, je profite de l’engouement autour de 《牛来》 pour parler de TermMax et regarder au-delà du bruit : chercher la certitude
Ces derniers temps, tout le web ne fait que scroller le film 《牛来》. Poursuivant l’animation,铺盖卷 y est aussi allé pour se joindre à la fête. Un phénomène de frénésie : un début où personne n’y croyait, puis renversement à contre-courant grâce à la popularité “venue du peuple”.
Cependant, si 《牛来》 peut devenir un buzz aujourd’hui, 《羊来》 n’est pas forcément voué à connaître le même succès demain. Je pense que le marché ne manque jamais d’attention à court terme ni de spéculation émotionnelle. Mais une fois que l’agitation retombe, ce qui se consolide durablement, ce sont toujours des logiques solides, à la base.
En regardant TermMax, en lisant le livre blanc, on peut clairement comprendre son positionnement : il ne suit pas la voie des memecoins guidée par l’humeur, mais vise les besoins durables de la DeFi, en mettant en avant un taux d’intérêt fixe + un levier sans liquidation. Il fige le risque en amont, et rompt avec le vieux modèle : les taux de prêt variables et des leviers susceptibles d’exploser à tout moment.
L’offre totale de tokens est constante, sans inflation. Les rendements proviennent des commissions de services réels générées par le protocole, sans chercher à fabriquer des bulles via des émissions supplémentaires. Dans un marché agité, ce modèle économique paraît particulièrement pragmatique.
Beaucoup de gens poursuivent des coups de projecteur passagers, comme s’ils allaient “cocher” 《牛来》 pour libérer brièvement leurs émotions. Mais dans la cryptomonnaie, pour survivre longtemps, il faut surtout des outils maîtrisables. TermMax apporte un ensemble de solutions financières permettant de quantifier le risque : ce n’est pas une opportunité de s’enrichir du jour au lendemain.
La chaleur finira toujours par retomber. Seuls des mécanismes déployés sur le terrain et des besoins réels peuvent avoir une vie durable. Dans un marché haussier, l’espoir appartient à tous ; plutôt que de parier sur l’émotion, mieux vaut chercher des opportunités plus certaines.
Mon avis personnel :
Le revenu fixe est depuis toujours le plus grand marché de la finance traditionnelle. Sur la chaîne, la piste des taux fixes a une demande à long terme, mais les barrières d’entrée restent relativement élevées pour l’utilisateur ordinaire. L’Alpha sans levier sujet à liquidation, c’est une proposition de dérivé différenciée : l’évolution future de TermMax mérite d’être suivie.
Cet article est uniquement une vulgarisation du projet et ne constitue pas un conseil en investissement. Les risques du marché crypto sont extrêmement élevés : veuillez impérativement faire votre propre recherche (DYOR).
Selon vous, la DeFi à taux fixe deviendra-t-elle la prochaine tendance ? Parlons-en dans les commentaires.
11
3
319
·
--
#termmax @termmax
Tu te souviens de la tâche TermMax de la campagne de connexion dans le portefeuille Binance ?
Ce projet devient lui aussi de plus en plus populaire récemment. Cette vague, Binance a lancé plusieurs missions : tout le monde peut participer.
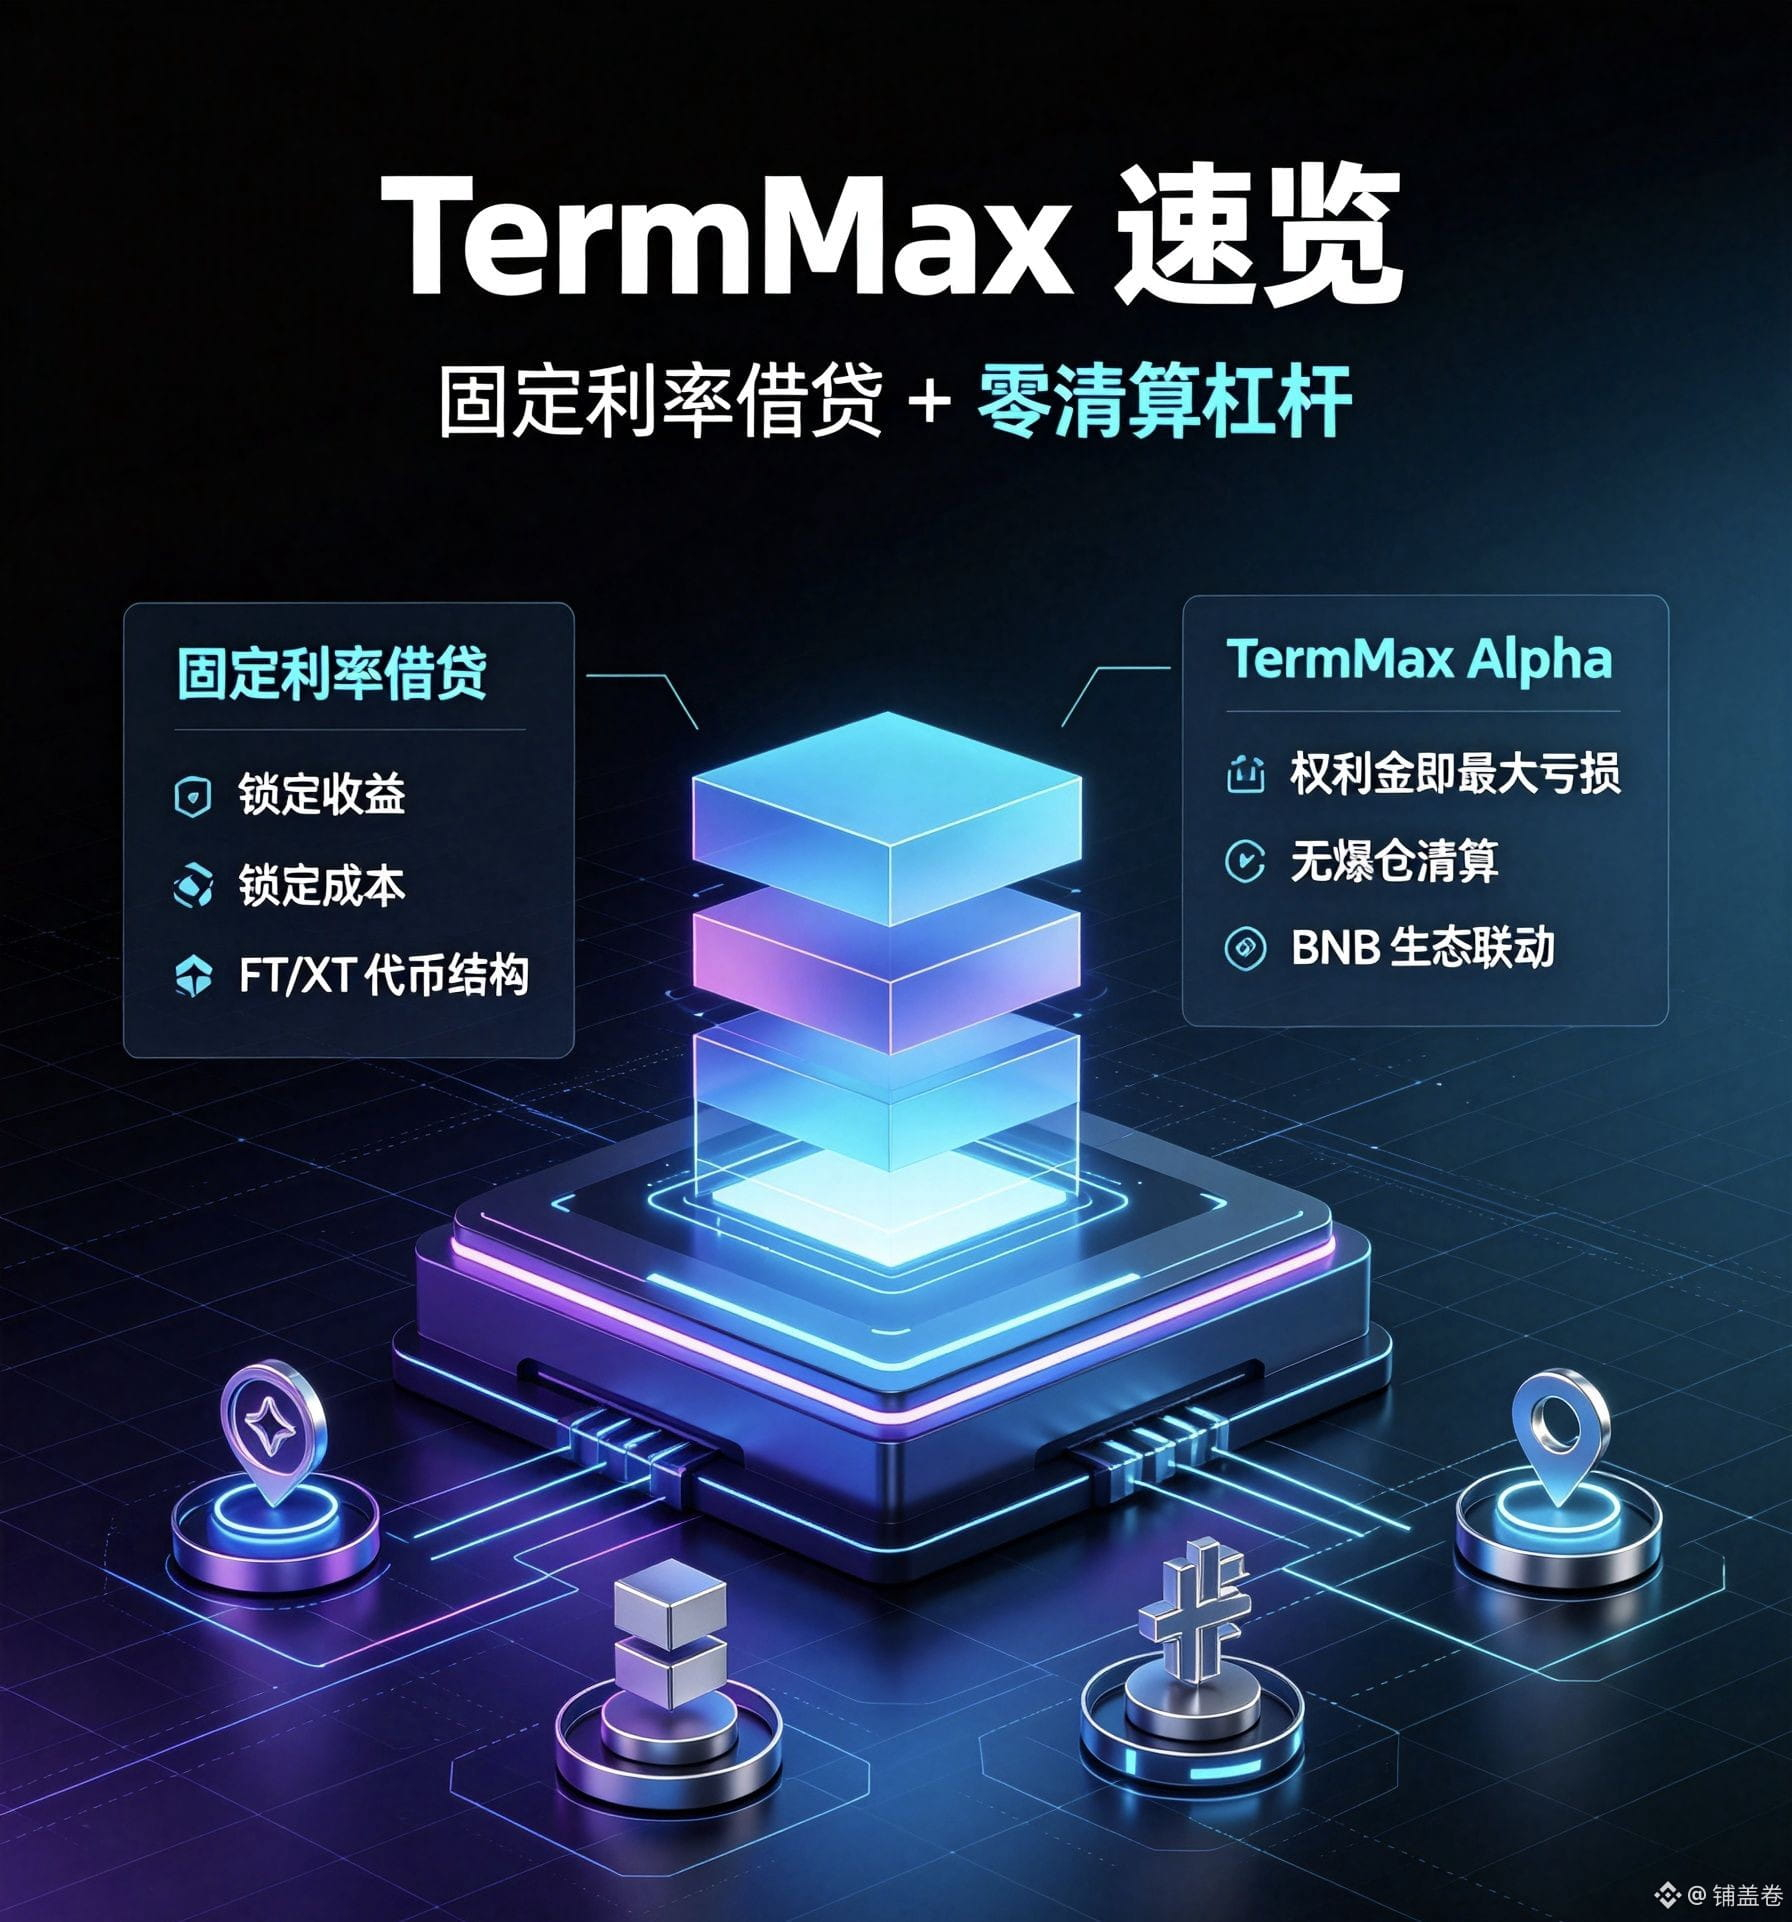
Commençons par voir le potentiel de TermMax|DeFi à taux fixe + levier à liquidation nulle.
Ces derniers temps, l’engouement pour TermMax ne cesse de grimper. Aujourd’hui, parlons simplement de ce protocole DeFi assez particulier dans l’écosystème BNB.
Contrairement à des prêts à taux variable de type Aave, TermMax met en avant les prêts à taux fixe. Grâce au mécanisme de séparation des revenus via FT/XT, les dépôts peuvent être bloqués jusqu’à l’échéance, tandis que les emprunteurs peuvent également verrouiller à l’avance le coût de l’emprunt, ce qui résout le problème des fluctuations brutales des taux dans le prêt DeFi classique. C’est donc très adapté pour des stratégies de rendement sur le moyen et long terme.
De plus, son produit phare, TermMax Alpha, est déployé sur la BNB Chain. Son principal point fort, c’est le levier sans liquidation façon options. Lors de l’ouverture de position, on ne paie qu’une seule prime (frais de l’option) : cette prime correspond au montant maximal de perte. Même si le marché évolue de manière extrêmement défavorable, il n’y aura pas de liquidation en cascade. En même temps, on peut trader les tokens précoces Binance Alpha, ce qui comble le vide de scénarios où les nouveaux tokens ne disposent pas encore de contrats.
Le projet a reçu des investissements d’institutions comme Cumberland et HashKey. Il est déployé sur plusieurs chaînes. À l’heure actuelle, $TMX n’a pas encore fait son TGE ; une campagne d’activités et de points XP est en cours.
Globalement, la direction de ce secteur est intéressante, mais les produits à taux fixe ont un seuil d’entrée assez élevé pour les utilisateurs, et le mécanisme des dérivés présente aussi une part d’incertitude.
Cet article sert uniquement à faire découvrir le projet et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement risqué : faites votre propre recherche (DYOR).
Pensez-vous que le levier à liquidation nulle deviendra une nouvelle direction pour les produits dérivés ? N’hésitez pas à en discuter.
#termmax @TermMax
Tu te souviens de la tâche TermMax de la campagne de connexion dans le portefeuille Binance ?
Ce projet devient lui aussi de plus en plus populaire récemment. Cette vague, Binance a lancé plusieurs missions : tout le monde peut participer.
Commençons par voir le potentiel de TermMax|DeFi à taux fixe + levier à liquidation nulle.
Ces derniers temps, l’engouement pour TermMax ne cesse de grimper. Aujourd’hui, parlons simplement de ce protocole DeFi assez particulier dans l’écosystème BNB.
Contrairement à des prêts à taux variable de type Aave, TermMax met en avant les prêts à taux fixe. Grâce au mécanisme de séparation des revenus via FT/XT, les dépôts peuvent être bloqués jusqu’à l’échéance, tandis que les emprunteurs peuvent également verrouiller à l’avance le coût de l’emprunt, ce qui résout le problème des fluctuations brutales des taux dans le prêt DeFi classique. C’est donc très adapté pour des stratégies de rendement sur le moyen et long terme.
De plus, son produit phare, TermMax Alpha, est déployé sur la BNB Chain. Son principal point fort, c’est le levier sans liquidation façon options. Lors de l’ouverture de position, on ne paie qu’une seule prime (frais de l’option) : cette prime correspond au montant maximal de perte. Même si le marché évolue de manière extrêmement défavorable, il n’y aura pas de liquidation en cascade. En même temps, on peut trader les tokens précoces Binance Alpha, ce qui comble le vide de scénarios où les nouveaux tokens ne disposent pas encore de contrats.
Le projet a reçu des investissements d’institutions comme Cumberland et HashKey. Il est déployé sur plusieurs chaînes. À l’heure actuelle, $TMX n’a pas encore fait son TGE ; une campagne d’activités et de points XP est en cours.
Globalement, la direction de ce secteur est intéressante, mais les produits à taux fixe ont un seuil d’entrée assez élevé pour les utilisateurs, et le mécanisme des dérivés présente aussi une part d’incertitude.
Cet article sert uniquement à faire découvrir le projet et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement risqué : faites votre propre recherche (DYOR).
Pensez-vous que le levier à liquidation nulle deviendra une nouvelle direction pour les produits dérivés ? N’hésitez pas à en discuter.
Tu te souviens de la tâche TermMax de la campagne de connexion dans le portefeuille Binance ?
Ce projet devient lui aussi de plus en plus populaire récemment. Cette vague, Binance a lancé plusieurs missions : tout le monde peut participer.
Commençons par voir le potentiel de TermMax|DeFi à taux fixe + levier à liquidation nulle.
Ces derniers temps, l’engouement pour TermMax ne cesse de grimper. Aujourd’hui, parlons simplement de ce protocole DeFi assez particulier dans l’écosystème BNB.
Contrairement à des prêts à taux variable de type Aave, TermMax met en avant les prêts à taux fixe. Grâce au mécanisme de séparation des revenus via FT/XT, les dépôts peuvent être bloqués jusqu’à l’échéance, tandis que les emprunteurs peuvent également verrouiller à l’avance le coût de l’emprunt, ce qui résout le problème des fluctuations brutales des taux dans le prêt DeFi classique. C’est donc très adapté pour des stratégies de rendement sur le moyen et long terme.
De plus, son produit phare, TermMax Alpha, est déployé sur la BNB Chain. Son principal point fort, c’est le levier sans liquidation façon options. Lors de l’ouverture de position, on ne paie qu’une seule prime (frais de l’option) : cette prime correspond au montant maximal de perte. Même si le marché évolue de manière extrêmement défavorable, il n’y aura pas de liquidation en cascade. En même temps, on peut trader les tokens précoces Binance Alpha, ce qui comble le vide de scénarios où les nouveaux tokens ne disposent pas encore de contrats.
Le projet a reçu des investissements d’institutions comme Cumberland et HashKey. Il est déployé sur plusieurs chaînes. À l’heure actuelle, $TMX n’a pas encore fait son TGE ; une campagne d’activités et de points XP est en cours.
Globalement, la direction de ce secteur est intéressante, mais les produits à taux fixe ont un seuil d’entrée assez élevé pour les utilisateurs, et le mécanisme des dérivés présente aussi une part d’incertitude.
Cet article sert uniquement à faire découvrir le projet et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement risqué : faites votre propre recherche (DYOR).
Pensez-vous que le levier à liquidation nulle deviendra une nouvelle direction pour les produits dérivés ? N’hésitez pas à en discuter.
11
8
641
·
--
Que faire, j’ai l’impression que moi aussi, Alpha va bientôt démissionner
Que faire, j’ai l’impression que moi aussi, Alpha va bientôt démissionner
83
·
--
$NES
Ce que j’ai compris, c’est que “la note basse, c’est combien ?” — et moi, je garde le bon état d’esprit.
$NES
Ce que j’ai compris, c’est que “la note basse, c’est combien ?” — et moi, je garde le bon état d’esprit.
Ce que j’ai compris, c’est que “la note basse, c’est combien ?” — et moi, je garde le bon état d’esprit.
503
·
--
Ce largage est-il si cher aujourd’hui ? On partage la viande.
Ce largage est-il si cher aujourd’hui ? On partage la viande.
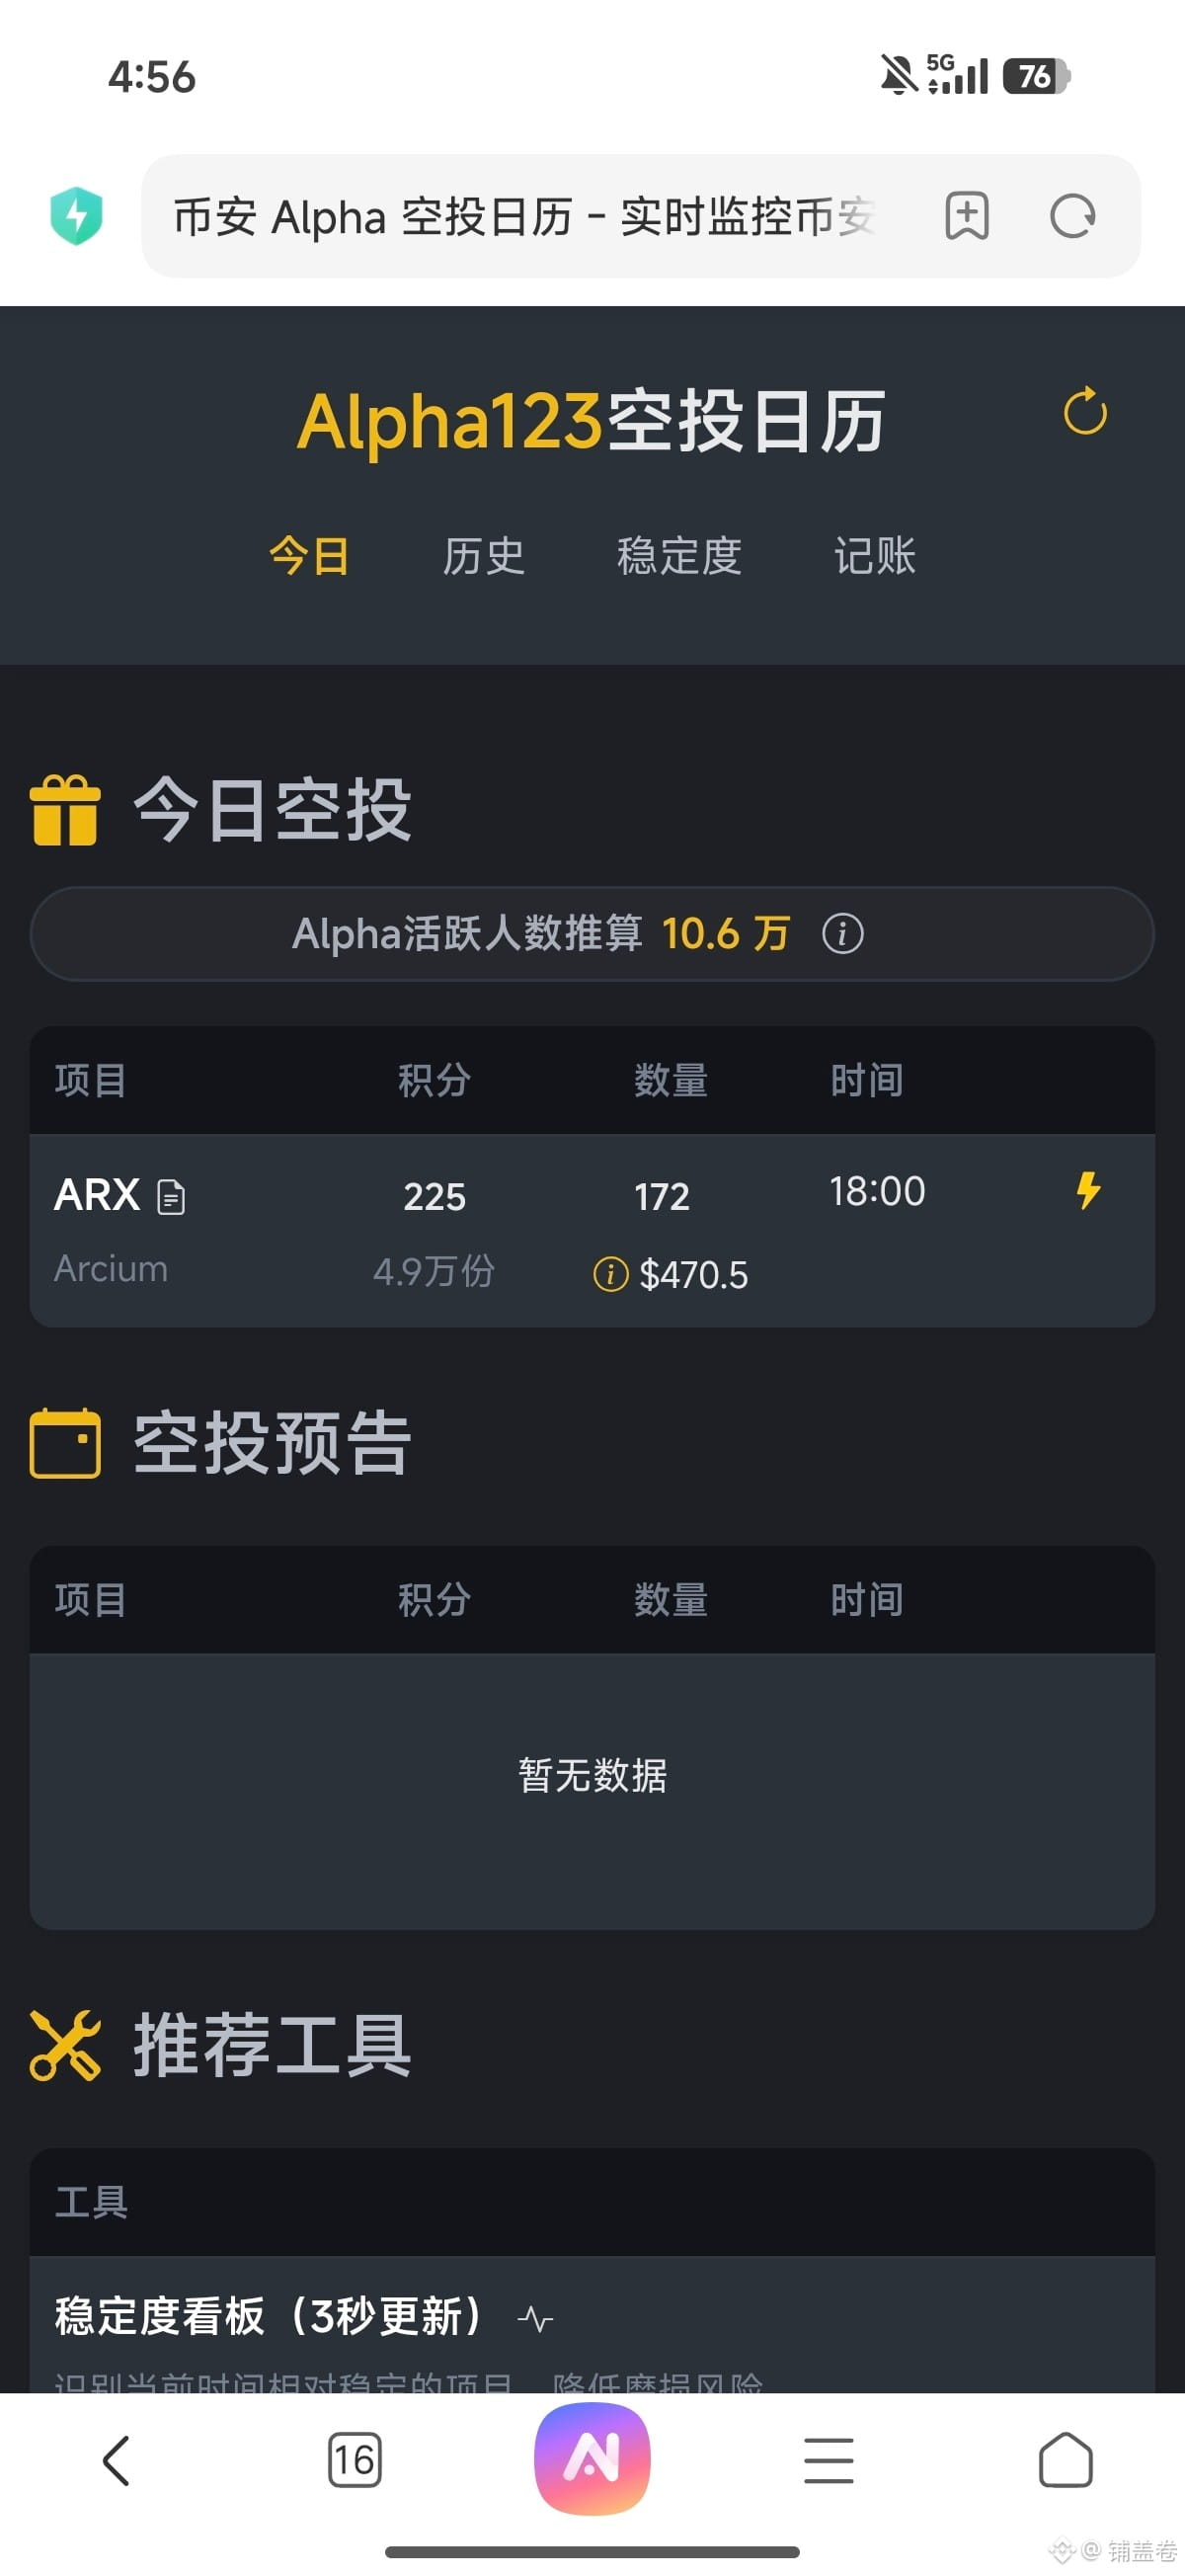
156
·
--
Aujourd’hui, l’airdrop de 256 a-t-il une chance d’être réclamé ?
Aujourd’hui, l’airdrop de 256 a-t-il une chance d’être réclamé ?
12
·
--
Vous avez acheté des actions américaines ? Vous en pensez quoi ?
Vous avez acheté des actions américaines ? Vous en pensez quoi ?
1
31
·
--
#genius $GENIUS
Aujourd’hui, je vais me plaindre un peu, car je suis un peu fatigué.
Aperçu du livre blanc de Genius (Shuttle Labs) (2026, terminal d’échanges inter-chaînes)
Positionnement du projet : offrir un « terminal inter-chaînes non dépositaire » avec une expérience de type CEX, mettant en avant le Genius Bridge Protocol (GBP) + Genius Terminal, afin de rendre les transactions on-chain aussi simples qu’en bourse centralisée.
I. Arguments clés (texte original du livre blanc)
- Pont d’intentions inter-chaînes non dépositaire (GBP) : grâce à Lit Protocol en tant que solveur distribué, sans que l’utilisateur doive gérer des clés privées / du gas / des adresses multiples ; un clic pour échanger entre chaînes.
- UX niveau CEX : masquer la complexité on-chain, les transactions « sont invisibles on-chain », vitesse et expérience comparables à celles d’un CEX.
- IA + confidentialité : couche de confidentialité Ghost Mode, séparation entre l’exécution et l’adresse principale ; l’IA optimise le routage et la compensation.
- Token $GENIUS : émission avant avril 2026, équipes/investisseurs avec verrouillage ≥ 1 an ; les points GP peuvent être échangés contre des largages.
- Feuille de route de l’écosystème : PropAMM (GeniusFi) sur BNB Chain, options binaires ; couverture future des actions / matières premières.
II. Points faibles du livre blanc (plaisanterie mordante)
1. Technologie trop vague, mise en œuvre floue : le cœur « solveur décentralisé piloté par l’IA » sans code, sans audit, sans données du testnet ; uniquement des idées toutes faites et vues partout.
2. Antécédents de rebranding : faible crédibilité ; de la précédente entité Onfable → Shuttle → Genius, plusieurs changements de nom pour effacer l’historique ; le schéma typique « on encaisse puis on disparaît ».
3. Économie du token floue : total, répartition, règles de déverrouillage à peine mentionnées ; on insiste seulement sur « verrouillage 1 an », en évitant les détails essentiels de la répartition.
4. Comparaison exagérée, promesses excessives : se comparer à l’expérience CEX tout en évitant de parler de la profondeur de liquidité décentralisée, du slippage et des risques de sécurité ; « couvrir la finance traditionnelle » relève purement de l’illusion.
5. Marketing avant exécution : acquisition via largage + points, « fonction de remboursement » pour stabiliser en urgence ; en substance, c’est un projet à court terme qui mise sur l’effet de communication.
III. Résumé en une phrase
Un mode d’emploi pour découper des utilisateurs, emballé avec « expérience CEX, IA, confidentialité » : pas de preuve technique solide, un historique de rebranding côté équipe, et une économie opaque — prudence !
#genius $GENIUS
Aujourd’hui, je vais me plaindre un peu, car je suis un peu fatigué.
Aperçu du livre blanc de Genius (Shuttle Labs) (2026, terminal d’échanges inter-chaînes)
Positionnement du projet : offrir un « terminal inter-chaînes non dépositaire » avec une expérience de type CEX, mettant en avant le Genius Bridge Protocol (GBP) + Genius Terminal, afin de rendre les transactions on-chain aussi simples qu’en bourse centralisée.
I. Arguments clés (texte original du livre blanc)
- Pont d’intentions inter-chaînes non dépositaire (GBP) : grâce à Lit Protocol en tant que solveur distribué, sans que l’utilisateur doive gérer des clés privées / du gas / des adresses multiples ; un clic pour échanger entre chaînes.
- UX niveau CEX : masquer la complexité on-chain, les transactions « sont invisibles on-chain », vitesse et expérience comparables à celles d’un CEX.
- IA + confidentialité : couche de confidentialité Ghost Mode, séparation entre l’exécution et l’adresse principale ; l’IA optimise le routage et la compensation.
- Token $GENIUS : émission avant avril 2026, équipes/investisseurs avec verrouillage ≥ 1 an ; les points GP peuvent être échangés contre des largages.
- Feuille de route de l’écosystème : PropAMM (GeniusFi) sur BNB Chain, options binaires ; couverture future des actions / matières premières.
II. Points faibles du livre blanc (plaisanterie mordante)
1. Technologie trop vague, mise en œuvre floue : le cœur « solveur décentralisé piloté par l’IA » sans code, sans audit, sans données du testnet ; uniquement des idées toutes faites et vues partout.
2. Antécédents de rebranding : faible crédibilité ; de la précédente entité Onfable → Shuttle → Genius, plusieurs changements de nom pour effacer l’historique ; le schéma typique « on encaisse puis on disparaît ».
3. Économie du token floue : total, répartition, règles de déverrouillage à peine mentionnées ; on insiste seulement sur « verrouillage 1 an », en évitant les détails essentiels de la répartition.
4. Comparaison exagérée, promesses excessives : se comparer à l’expérience CEX tout en évitant de parler de la profondeur de liquidité décentralisée, du slippage et des risques de sécurité ; « couvrir la finance traditionnelle » relève purement de l’illusion.
5. Marketing avant exécution : acquisition via largage + points, « fonction de remboursement » pour stabiliser en urgence ; en substance, c’est un projet à court terme qui mise sur l’effet de communication.
III. Résumé en une phrase
Un mode d’emploi pour découper des utilisateurs, emballé avec « expérience CEX, IA, confidentialité » : pas de preuve technique solide, un historique de rebranding côté équipe, et une économie opaque — prudence !
Aujourd’hui, je vais me plaindre un peu, car je suis un peu fatigué.
Aperçu du livre blanc de Genius (Shuttle Labs) (2026, terminal d’échanges inter-chaînes)
Positionnement du projet : offrir un « terminal inter-chaînes non dépositaire » avec une expérience de type CEX, mettant en avant le Genius Bridge Protocol (GBP) + Genius Terminal, afin de rendre les transactions on-chain aussi simples qu’en bourse centralisée.
I. Arguments clés (texte original du livre blanc)
- Pont d’intentions inter-chaînes non dépositaire (GBP) : grâce à Lit Protocol en tant que solveur distribué, sans que l’utilisateur doive gérer des clés privées / du gas / des adresses multiples ; un clic pour échanger entre chaînes.
- UX niveau CEX : masquer la complexité on-chain, les transactions « sont invisibles on-chain », vitesse et expérience comparables à celles d’un CEX.
- IA + confidentialité : couche de confidentialité Ghost Mode, séparation entre l’exécution et l’adresse principale ; l’IA optimise le routage et la compensation.
- Token $GENIUS : émission avant avril 2026, équipes/investisseurs avec verrouillage ≥ 1 an ; les points GP peuvent être échangés contre des largages.
- Feuille de route de l’écosystème : PropAMM (GeniusFi) sur BNB Chain, options binaires ; couverture future des actions / matières premières.
II. Points faibles du livre blanc (plaisanterie mordante)
1. Technologie trop vague, mise en œuvre floue : le cœur « solveur décentralisé piloté par l’IA » sans code, sans audit, sans données du testnet ; uniquement des idées toutes faites et vues partout.
2. Antécédents de rebranding : faible crédibilité ; de la précédente entité Onfable → Shuttle → Genius, plusieurs changements de nom pour effacer l’historique ; le schéma typique « on encaisse puis on disparaît ».
3. Économie du token floue : total, répartition, règles de déverrouillage à peine mentionnées ; on insiste seulement sur « verrouillage 1 an », en évitant les détails essentiels de la répartition.
4. Comparaison exagérée, promesses excessives : se comparer à l’expérience CEX tout en évitant de parler de la profondeur de liquidité décentralisée, du slippage et des risques de sécurité ; « couvrir la finance traditionnelle » relève purement de l’illusion.
5. Marketing avant exécution : acquisition via largage + points, « fonction de remboursement » pour stabiliser en urgence ; en substance, c’est un projet à court terme qui mise sur l’effet de communication.
III. Résumé en une phrase
Un mode d’emploi pour découper des utilisateurs, emballé avec « expérience CEX, IA, confidentialité » : pas de preuve technique solide, un historique de rebranding côté équipe, et une économie opaque — prudence !
2
3
104
·
--
#genius $GENIUS
GENIUS : forces clés et points forts
Des cadres de banque d’investissement passent des nuits blanches à surveiller le marché, mais ratent malgré tout les « cygnes noirs » ; les traders ordinaires sont enfermés dans une île d’informations sur la chaîne : les fluctuations retardées et les règlements inefficaces les saignent impitoyablement. Voilà la vérité brutale du trading numérique aujourd’hui : la plupart des outils ne sont que de simples calmants inefficaces pour les investisseurs particuliers. Et GENIUS, lui, perce directement le voile de l’industrie et redéfinit entièrement la logique de décision de trading.
Son coup de grâce : le duo « vitesse de niveau CEX + sécurité de niveau DEX », avec une capacité particulièrement remarquable de protection de la confidentialité des transactions de gros montants. Le terminal non custodial inter-chaînes permet des règlements ultra-rapides à l’échelle de la milliseconde ; il agrège la liquidité à profondeur de plus d’une centaine de DEX. Il concilie l’efficacité des plateformes centralisées et la sécurité des actifs propre à la décentralisation, résolvant parfaitement le problème chronique du secteur : « plus c’est rapide, moins c’est sûr ; plus c’est sûr, moins c’est efficace ».
Des performances solides, expliquées par des données : un volume de transactions hebdomadaire de pointe de plus de 200 M$ ; des dizaines de milliers de portefeuilles actifs participant en profondeur ; et un volume de transactions cumulé dépassant 18 000 M$ (180 M$). L’adhésion du marché est réelle et vérifiable. Dans les fondations, GENIUS s’appuie sur un moteur d’« auto-cognition » bio-inspiré : il abandonne les limites des IA classiques cantonnées à la réponse passive. Il possède une capacité complète de décision autonome : perception, raisonnement, anticipation et correction. Face aux marchés complexes, il verrouille les risques à l’avance et saisit les opportunités : ce n’est jamais de la clairvoyance a posteriori.
En laissant de côté les concepts éphémères, GENIUS répond vraiment à un besoin urgent du secteur : transformer une décision de prévision de niveau professionnel en une arme de trading concrète, accessible au grand public. Fort du soutien d’un investissement à l’échelle du million de YZi Labs et de l’aval stratégique de CZ, épaulé par l’audit de sécurité Halborn. Sans mise en scène ni battage médiatique : il se distingue uniquement par une technologie solide, traverse les douleurs du secteur avec une efficacité extrême, une protection de la confidentialité et une cognition tournée vers l’avenir. C’est là sa force concurrentielle la plus inimitable : redéfinir la norme des fondations du trading intelligent.
#genius $GENIUS
GENIUS : forces clés et points forts
Des cadres de banque d’investissement passent des nuits blanches à surveiller le marché, mais ratent malgré tout les « cygnes noirs » ; les traders ordinaires sont enfermés dans une île d’informations sur la chaîne : les fluctuations retardées et les règlements inefficaces les saignent impitoyablement. Voilà la vérité brutale du trading numérique aujourd’hui : la plupart des outils ne sont que de simples calmants inefficaces pour les investisseurs particuliers. Et GENIUS, lui, perce directement le voile de l’industrie et redéfinit entièrement la logique de décision de trading.
Son coup de grâce : le duo « vitesse de niveau CEX + sécurité de niveau DEX », avec une capacité particulièrement remarquable de protection de la confidentialité des transactions de gros montants. Le terminal non custodial inter-chaînes permet des règlements ultra-rapides à l’échelle de la milliseconde ; il agrège la liquidité à profondeur de plus d’une centaine de DEX. Il concilie l’efficacité des plateformes centralisées et la sécurité des actifs propre à la décentralisation, résolvant parfaitement le problème chronique du secteur : « plus c’est rapide, moins c’est sûr ; plus c’est sûr, moins c’est efficace ».
Des performances solides, expliquées par des données : un volume de transactions hebdomadaire de pointe de plus de 200 M$ ; des dizaines de milliers de portefeuilles actifs participant en profondeur ; et un volume de transactions cumulé dépassant 18 000 M$ (180 M$). L’adhésion du marché est réelle et vérifiable. Dans les fondations, GENIUS s’appuie sur un moteur d’« auto-cognition » bio-inspiré : il abandonne les limites des IA classiques cantonnées à la réponse passive. Il possède une capacité complète de décision autonome : perception, raisonnement, anticipation et correction. Face aux marchés complexes, il verrouille les risques à l’avance et saisit les opportunités : ce n’est jamais de la clairvoyance a posteriori.
En laissant de côté les concepts éphémères, GENIUS répond vraiment à un besoin urgent du secteur : transformer une décision de prévision de niveau professionnel en une arme de trading concrète, accessible au grand public. Fort du soutien d’un investissement à l’échelle du million de YZi Labs et de l’aval stratégique de CZ, épaulé par l’audit de sécurité Halborn. Sans mise en scène ni battage médiatique : il se distingue uniquement par une technologie solide, traverse les douleurs du secteur avec une efficacité extrême, une protection de la confidentialité et une cognition tournée vers l’avenir. C’est là sa force concurrentielle la plus inimitable : redéfinir la norme des fondations du trading intelligent.
GENIUS : forces clés et points forts
Des cadres de banque d’investissement passent des nuits blanches à surveiller le marché, mais ratent malgré tout les « cygnes noirs » ; les traders ordinaires sont enfermés dans une île d’informations sur la chaîne : les fluctuations retardées et les règlements inefficaces les saignent impitoyablement. Voilà la vérité brutale du trading numérique aujourd’hui : la plupart des outils ne sont que de simples calmants inefficaces pour les investisseurs particuliers. Et GENIUS, lui, perce directement le voile de l’industrie et redéfinit entièrement la logique de décision de trading.
Son coup de grâce : le duo « vitesse de niveau CEX + sécurité de niveau DEX », avec une capacité particulièrement remarquable de protection de la confidentialité des transactions de gros montants. Le terminal non custodial inter-chaînes permet des règlements ultra-rapides à l’échelle de la milliseconde ; il agrège la liquidité à profondeur de plus d’une centaine de DEX. Il concilie l’efficacité des plateformes centralisées et la sécurité des actifs propre à la décentralisation, résolvant parfaitement le problème chronique du secteur : « plus c’est rapide, moins c’est sûr ; plus c’est sûr, moins c’est efficace ».
Des performances solides, expliquées par des données : un volume de transactions hebdomadaire de pointe de plus de 200 M$ ; des dizaines de milliers de portefeuilles actifs participant en profondeur ; et un volume de transactions cumulé dépassant 18 000 M$ (180 M$). L’adhésion du marché est réelle et vérifiable. Dans les fondations, GENIUS s’appuie sur un moteur d’« auto-cognition » bio-inspiré : il abandonne les limites des IA classiques cantonnées à la réponse passive. Il possède une capacité complète de décision autonome : perception, raisonnement, anticipation et correction. Face aux marchés complexes, il verrouille les risques à l’avance et saisit les opportunités : ce n’est jamais de la clairvoyance a posteriori.
En laissant de côté les concepts éphémères, GENIUS répond vraiment à un besoin urgent du secteur : transformer une décision de prévision de niveau professionnel en une arme de trading concrète, accessible au grand public. Fort du soutien d’un investissement à l’échelle du million de YZi Labs et de l’aval stratégique de CZ, épaulé par l’audit de sécurité Halborn. Sans mise en scène ni battage médiatique : il se distingue uniquement par une technologie solide, traverse les douleurs du secteur avec une efficacité extrême, une protection de la confidentialité et une cognition tournée vers l’avenir. C’est là sa force concurrentielle la plus inimitable : redéfinir la norme des fondations du trading intelligent.
1
107
·
--
#genius $GENIUS
La prochaine mission pour les créateurs est arrivée ! Cette fois, elle porte sur le projet GENIUS.
Franchement, sans parler du reste, rien que le nom est déjà impressionnant… génial. Haha. Je vous explique en détail ce projet.
Beaucoup de gens réduisent GENIUS à un simple outil d’agrégation “on-chain”. En réalité, ils sous-estiment totalement la vraie envergure de ce projet soutenu par Binance Labs. Son objectif ultime est de combler la faille fatale actuelle de la DeFi : créer un nouveau système d’exploitation des transactions on-chain, alliant sécurité, confidentialité et une expérience utilisateur au summum.
Aujourd’hui, le principal problème des transactions on-chain, c’est qu’elles sont fragmentées et totalement à découvert. La transparence publique des chaînes expose intégralement tous les comportements de transaction et les mouvements de fonds. Les “gros” ordres sont alors très facilement repérés et interceptés par des robots, avant que les opérateurs ne s’exécutent — et ils se font ensuite souvent “découper” en suivant les actions des teneurs de marché. En plus, la gestion multi-chaînes et multi-DEX est dispersée, désordonnée : les opérations des utilisateurs deviennent fastidieuses, avec des coûts élevés, et l’expérience n’arrive jamais à égaler la fluidité des plateformes centralisées.
GENIUS a précisément identifié le manque du secteur et a réalisé une “double barrière brisée” (bidirectionnelle). D’un côté, il rassemble la commodité du CEX : il agrège plus d’une dizaine de chaînes publiques majeures, plus de cent DEX, et intègre l’ensemble des types de transactions — spot, perpétuels, produits de gestion de fonds, etc. Il fait correspondre intelligemment le meilleur itinéraire de liquidité, sans avoir besoin de switch de chaîne, ni de répéter les opérations, pour atteindre une vitesse et une expérience de niveau plateforme centralisée.
De l’autre côté, il respecte la ligne rouge de sécurité essentielle des DEX. Il a inventé un mécanisme de confidentialité des ordres “fantômes” : en séparant techniquement les actions de transaction, il élimine complètement les problèmes de “front-running” et de “suivi avec intention de profit”. Il vient ainsi combler la plus grande faille de sécurité des transactions on-chain.
En résumé, GENIUS n’est pas seulement un outil de trading : c’est une nouvelle infrastructure DeFi conçue sur mesure à la fois pour les investisseurs particuliers et les gros investisseurs institutionnels. En résolvant le dilemme du secteur — l’insécurité du centralisé et la difficulté d’utilisation du décentralisé — il explique aussi pourquoi il a attiré la faveur des capitaux de premier plan et pourquoi il est devenu le “dark horse” central de la présente course aux transactions on-chain.
#genius $GENIUS
La prochaine mission pour les créateurs est arrivée ! Cette fois, elle porte sur le projet GENIUS.
Franchement, sans parler du reste, rien que le nom est déjà impressionnant… génial. Haha. Je vous explique en détail ce projet.
Beaucoup de gens réduisent GENIUS à un simple outil d’agrégation “on-chain”. En réalité, ils sous-estiment totalement la vraie envergure de ce projet soutenu par Binance Labs. Son objectif ultime est de combler la faille fatale actuelle de la DeFi : créer un nouveau système d’exploitation des transactions on-chain, alliant sécurité, confidentialité et une expérience utilisateur au summum.
Aujourd’hui, le principal problème des transactions on-chain, c’est qu’elles sont fragmentées et totalement à découvert. La transparence publique des chaînes expose intégralement tous les comportements de transaction et les mouvements de fonds. Les “gros” ordres sont alors très facilement repérés et interceptés par des robots, avant que les opérateurs ne s’exécutent — et ils se font ensuite souvent “découper” en suivant les actions des teneurs de marché. En plus, la gestion multi-chaînes et multi-DEX est dispersée, désordonnée : les opérations des utilisateurs deviennent fastidieuses, avec des coûts élevés, et l’expérience n’arrive jamais à égaler la fluidité des plateformes centralisées.
GENIUS a précisément identifié le manque du secteur et a réalisé une “double barrière brisée” (bidirectionnelle). D’un côté, il rassemble la commodité du CEX : il agrège plus d’une dizaine de chaînes publiques majeures, plus de cent DEX, et intègre l’ensemble des types de transactions — spot, perpétuels, produits de gestion de fonds, etc. Il fait correspondre intelligemment le meilleur itinéraire de liquidité, sans avoir besoin de switch de chaîne, ni de répéter les opérations, pour atteindre une vitesse et une expérience de niveau plateforme centralisée.
De l’autre côté, il respecte la ligne rouge de sécurité essentielle des DEX. Il a inventé un mécanisme de confidentialité des ordres “fantômes” : en séparant techniquement les actions de transaction, il élimine complètement les problèmes de “front-running” et de “suivi avec intention de profit”. Il vient ainsi combler la plus grande faille de sécurité des transactions on-chain.
En résumé, GENIUS n’est pas seulement un outil de trading : c’est une nouvelle infrastructure DeFi conçue sur mesure à la fois pour les investisseurs particuliers et les gros investisseurs institutionnels. En résolvant le dilemme du secteur — l’insécurité du centralisé et la difficulté d’utilisation du décentralisé — il explique aussi pourquoi il a attiré la faveur des capitaux de premier plan et pourquoi il est devenu le “dark horse” central de la présente course aux transactions on-chain.
La prochaine mission pour les créateurs est arrivée ! Cette fois, elle porte sur le projet GENIUS.
Franchement, sans parler du reste, rien que le nom est déjà impressionnant… génial. Haha. Je vous explique en détail ce projet.
Beaucoup de gens réduisent GENIUS à un simple outil d’agrégation “on-chain”. En réalité, ils sous-estiment totalement la vraie envergure de ce projet soutenu par Binance Labs. Son objectif ultime est de combler la faille fatale actuelle de la DeFi : créer un nouveau système d’exploitation des transactions on-chain, alliant sécurité, confidentialité et une expérience utilisateur au summum.
Aujourd’hui, le principal problème des transactions on-chain, c’est qu’elles sont fragmentées et totalement à découvert. La transparence publique des chaînes expose intégralement tous les comportements de transaction et les mouvements de fonds. Les “gros” ordres sont alors très facilement repérés et interceptés par des robots, avant que les opérateurs ne s’exécutent — et ils se font ensuite souvent “découper” en suivant les actions des teneurs de marché. En plus, la gestion multi-chaînes et multi-DEX est dispersée, désordonnée : les opérations des utilisateurs deviennent fastidieuses, avec des coûts élevés, et l’expérience n’arrive jamais à égaler la fluidité des plateformes centralisées.
GENIUS a précisément identifié le manque du secteur et a réalisé une “double barrière brisée” (bidirectionnelle). D’un côté, il rassemble la commodité du CEX : il agrège plus d’une dizaine de chaînes publiques majeures, plus de cent DEX, et intègre l’ensemble des types de transactions — spot, perpétuels, produits de gestion de fonds, etc. Il fait correspondre intelligemment le meilleur itinéraire de liquidité, sans avoir besoin de switch de chaîne, ni de répéter les opérations, pour atteindre une vitesse et une expérience de niveau plateforme centralisée.
De l’autre côté, il respecte la ligne rouge de sécurité essentielle des DEX. Il a inventé un mécanisme de confidentialité des ordres “fantômes” : en séparant techniquement les actions de transaction, il élimine complètement les problèmes de “front-running” et de “suivi avec intention de profit”. Il vient ainsi combler la plus grande faille de sécurité des transactions on-chain.
En résumé, GENIUS n’est pas seulement un outil de trading : c’est une nouvelle infrastructure DeFi conçue sur mesure à la fois pour les investisseurs particuliers et les gros investisseurs institutionnels. En résolvant le dilemme du secteur — l’insécurité du centralisé et la difficulté d’utilisation du décentralisé — il explique aussi pourquoi il a attiré la faveur des capitaux de premier plan et pourquoi il est devenu le “dark horse” central de la présente course aux transactions on-chain.
2
129
·
--
Les gars, est-ce qu’il y aura des largages aujourd’hui ? Je viens justement de gagner des points aujourd’hui.
Les gars, est-ce qu’il y aura des largages aujourd’hui ? Je viens justement de gagner des points aujourd’hui.
1
12
·
--
Les gars, bon matin.
Aujourd'hui, c'est encore une journée à trader $GENIUS , non ?
Les gars, bon matin.
Aujourd'hui, c'est encore une journée à trader $GENIUS , non ?
Aujourd'hui, c'est encore une journée à trader $GENIUS , non ?
323
·
--
Article
Analyse approfondie du mécanisme de base de Pixels : Comment ils dominent 90 % des jeux blockchain et deviennent l'unique projet à long terme de la piste ?@pixels $PIXEL
Pour être franc, 90 % des jeux blockchain sur le marché sont en réalité des systèmes de Ponzi déguisés en jeux éphémères. Émission sans réflexion, zéro consommation écologique, survie grâce à la hype et aux bulles, lancement au sommet, puis après avoir siphonné une vague d'utilisateurs, ils disparaissent. C'est pourquoi l'engouement pour les jeux blockchain reste morose, et la plupart des projets ne survivent pas plus de six mois. En revanche, Pixels parvient à traverser les hausses et les baisses, à maintenir un prix stable et à grimper à contre-courant, ce n'est pas une question de chance ou d'esthétique pixelisée, mais plutôt une compréhension des faiblesses fatales des jeux blockchain. Avec un mécanisme de base qui écrase la concurrence, ils brisent le destin inéluctable des jeux blockchain 'éphémères'.
Analyse approfondie du mécanisme de base de Pixels : Comment ils dominent 90 % des jeux blockchain et deviennent l'unique projet à long terme de la piste ?
@Pixels $PIXEL
Pour être franc, 90 % des jeux blockchain sur le marché sont en réalité des systèmes de Ponzi déguisés en jeux éphémères. Émission sans réflexion, zéro consommation écologique, survie grâce à la hype et aux bulles, lancement au sommet, puis après avoir siphonné une vague d'utilisateurs, ils disparaissent. C'est pourquoi l'engouement pour les jeux blockchain reste morose, et la plupart des projets ne survivent pas plus de six mois. En revanche, Pixels parvient à traverser les hausses et les baisses, à maintenir un prix stable et à grimper à contre-courant, ce n'est pas une question de chance ou d'esthétique pixelisée, mais plutôt une compréhension des faiblesses fatales des jeux blockchain. Avec un mécanisme de base qui écrase la concurrence, ils brisent le destin inéluctable des jeux blockchain 'éphémères'.
Pour être franc, 90 % des jeux blockchain sur le marché sont en réalité des systèmes de Ponzi déguisés en jeux éphémères. Émission sans réflexion, zéro consommation écologique, survie grâce à la hype et aux bulles, lancement au sommet, puis après avoir siphonné une vague d'utilisateurs, ils disparaissent. C'est pourquoi l'engouement pour les jeux blockchain reste morose, et la plupart des projets ne survivent pas plus de six mois. En revanche, Pixels parvient à traverser les hausses et les baisses, à maintenir un prix stable et à grimper à contre-courant, ce n'est pas une question de chance ou d'esthétique pixelisée, mais plutôt une compréhension des faiblesses fatales des jeux blockchain. Avec un mécanisme de base qui écrase la concurrence, ils brisent le destin inéluctable des jeux blockchain 'éphémères'.
1
3
86
·
--
@pixels #pixel $PIXEL
Récemment, j'ai participé à un TGE, et toutes ces activités ne sont pas faciles. Gros gains, petits gains, difficile de tirer profit.
Alors, je passe mon temps à jouer à Pixels, et je relis son whitepaper. Amusant, c'est la vraie clé, la bonne façon d'aborder les jeux Web3. C'est ce que j'ai compris après une nuit de recherche sur le whitepaper de Pixels.
Pixels peut devenir le leader de Web3, car il place le plaisir en premier, et non pas juste le trading de cryptos. Cette approche est en fait le plus grand atout pour le développement à long terme du projet.
Il n’a pas empilé des concepts de jeux blockchain compliqués, mais utilise un style pixel classique, un gameplay de ferme décontracté et d'exploration, comme Stardew Valley, pour relaxer et déstresser. Faire pousser des légumes, couper du bois, cuisiner, fabriquer des meubles, tout est accessible aux débutants ; les quêtes quotidiennes, les événements saisonniers, le social multijoueur permettent même aux joueurs occasionnels de s'amuser chaque jour. Pas de pression sur les dépenses, pas de compétition interne, jouer confortablement retient les joueurs. Après tout, une communauté décontractée, qui ne serait pas attirante ?
"Le plaisir avant tout" apporte directement trois grands avantages :
1. Les utilisateurs sortent de leur bulle, DAU au-dessus d'un million. Pas besoin de spéculer pour attirer les gens, c'est la qualité du jeu qui attire les joueurs à l'intérieur et à l'extérieur de la communauté, base large, écosystème stable, loin de la malédiction des "projets peu fiables" à court terme.
2. Économie plus durable. Les joueurs, par plaisir, restent actifs sur le long terme, créant ainsi une demande réelle pour les ressources, les tokens et les NFTs, le moteur RORS donne à chaque token un soutien en valeur, évitant l'effondrement dû à l'inflation.
3. Communauté fortement engagée. Les gens discutent des mécaniques de jeu, montrent leurs fermes, organisent des activités en équipe, créant une atmosphère positive, qui propage le projet de manière organique, de plus en plus stable.
Les jeux Web3 sont avant tout des jeux. Pixels prouve : d'abord faire en sorte que ce soit amusant, ensuite parler des actifs sur la chaîne, c'est la voie de la durabilité.
📊 Donnez votre avis : Qu'est-ce que vous appréciez le plus dans Pixels ? Dites-nous tous.
@Pixels #pixel $PIXEL
Récemment, j'ai participé à un TGE, et toutes ces activités ne sont pas faciles. Gros gains, petits gains, difficile de tirer profit.
Alors, je passe mon temps à jouer à Pixels, et je relis son whitepaper. Amusant, c'est la vraie clé, la bonne façon d'aborder les jeux Web3. C'est ce que j'ai compris après une nuit de recherche sur le whitepaper de Pixels.
Pixels peut devenir le leader de Web3, car il place le plaisir en premier, et non pas juste le trading de cryptos. Cette approche est en fait le plus grand atout pour le développement à long terme du projet.
Il n’a pas empilé des concepts de jeux blockchain compliqués, mais utilise un style pixel classique, un gameplay de ferme décontracté et d'exploration, comme Stardew Valley, pour relaxer et déstresser. Faire pousser des légumes, couper du bois, cuisiner, fabriquer des meubles, tout est accessible aux débutants ; les quêtes quotidiennes, les événements saisonniers, le social multijoueur permettent même aux joueurs occasionnels de s'amuser chaque jour. Pas de pression sur les dépenses, pas de compétition interne, jouer confortablement retient les joueurs. Après tout, une communauté décontractée, qui ne serait pas attirante ?
"Le plaisir avant tout" apporte directement trois grands avantages :
1. Les utilisateurs sortent de leur bulle, DAU au-dessus d'un million. Pas besoin de spéculer pour attirer les gens, c'est la qualité du jeu qui attire les joueurs à l'intérieur et à l'extérieur de la communauté, base large, écosystème stable, loin de la malédiction des "projets peu fiables" à court terme.
2. Économie plus durable. Les joueurs, par plaisir, restent actifs sur le long terme, créant ainsi une demande réelle pour les ressources, les tokens et les NFTs, le moteur RORS donne à chaque token un soutien en valeur, évitant l'effondrement dû à l'inflation.
3. Communauté fortement engagée. Les gens discutent des mécaniques de jeu, montrent leurs fermes, organisent des activités en équipe, créant une atmosphère positive, qui propage le projet de manière organique, de plus en plus stable.
Les jeux Web3 sont avant tout des jeux. Pixels prouve : d'abord faire en sorte que ce soit amusant, ensuite parler des actifs sur la chaîne, c'est la voie de la durabilité.
📊 Donnez votre avis : Qu'est-ce que vous appréciez le plus dans Pixels ? Dites-nous tous.
Récemment, j'ai participé à un TGE, et toutes ces activités ne sont pas faciles. Gros gains, petits gains, difficile de tirer profit.
Alors, je passe mon temps à jouer à Pixels, et je relis son whitepaper. Amusant, c'est la vraie clé, la bonne façon d'aborder les jeux Web3. C'est ce que j'ai compris après une nuit de recherche sur le whitepaper de Pixels.
Pixels peut devenir le leader de Web3, car il place le plaisir en premier, et non pas juste le trading de cryptos. Cette approche est en fait le plus grand atout pour le développement à long terme du projet.
Il n’a pas empilé des concepts de jeux blockchain compliqués, mais utilise un style pixel classique, un gameplay de ferme décontracté et d'exploration, comme Stardew Valley, pour relaxer et déstresser. Faire pousser des légumes, couper du bois, cuisiner, fabriquer des meubles, tout est accessible aux débutants ; les quêtes quotidiennes, les événements saisonniers, le social multijoueur permettent même aux joueurs occasionnels de s'amuser chaque jour. Pas de pression sur les dépenses, pas de compétition interne, jouer confortablement retient les joueurs. Après tout, une communauté décontractée, qui ne serait pas attirante ?
"Le plaisir avant tout" apporte directement trois grands avantages :
1. Les utilisateurs sortent de leur bulle, DAU au-dessus d'un million. Pas besoin de spéculer pour attirer les gens, c'est la qualité du jeu qui attire les joueurs à l'intérieur et à l'extérieur de la communauté, base large, écosystème stable, loin de la malédiction des "projets peu fiables" à court terme.
2. Économie plus durable. Les joueurs, par plaisir, restent actifs sur le long terme, créant ainsi une demande réelle pour les ressources, les tokens et les NFTs, le moteur RORS donne à chaque token un soutien en valeur, évitant l'effondrement dû à l'inflation.
3. Communauté fortement engagée. Les gens discutent des mécaniques de jeu, montrent leurs fermes, organisent des activités en équipe, créant une atmosphère positive, qui propage le projet de manière organique, de plus en plus stable.
Les jeux Web3 sont avant tout des jeux. Pixels prouve : d'abord faire en sorte que ce soit amusant, ensuite parler des actifs sur la chaîne, c'est la voie de la durabilité.
📊 Donnez votre avis : Qu'est-ce que vous appréciez le plus dans Pixels ? Dites-nous tous.
休闲好玩,佛系体验
50%
边玩边赚,收益稳定
50%
社交互动,多人乐趣
0%
资产所有权,NFT收藏
0%
2 Votes • Vote fermé
2
4
49
·
--
Article
De la ferme au métavers : mes 72 heures dans Pixels, témoin de la renaissance de la valeur des jeux Web3La semaine dernière, j'ai posé mon outil de requête SQL, éteint l'écran rempli de code, et je me suis plongé dans l'univers pixelisé de Pixels. En tant que personne habituée à analyser des logiques complexes avec des tableaux de données, je pensais que c'était juste un jeu de ferme au style rétro, jusqu'à ce que je m'y mette vraiment, et j'ai découvert que ça a bouleversé toutes mes idées préconçues sur le 'Play-to-Earn'.
C'était un week-end ordinaire, je faisais comme d'habitude des transactions on-chain dans mon portefeuille Ronin, et j'ai cliqué sur Pixels. J'ai choisi un terrain qui me plaisait, planté ma première culture, mais j'ai été surpris de découvrir que le mécanisme de récompense du jeu n'était pas simplement 'payer pour gagner'. J'ai complété des quêtes quotidiennes, interagi avec des amis, et le système n'a pas tout de suite balancé une tonne de tokens, mais a utilisé la puissance AI de la plateforme Stacked pour calculer précisément la valeur de mes actions, puis a distribué des récompenses en USDC, réduisant ainsi la pression de vente sur le token natif PIXEL. À ce moment-là, j'ai réalisé que ce n'était pas qu'un simple jeu, mais un système économique complexe et durable.
De la ferme au métavers : mes 72 heures dans Pixels, témoin de la renaissance de la valeur des jeux Web3
La semaine dernière, j'ai posé mon outil de requête SQL, éteint l'écran rempli de code, et je me suis plongé dans l'univers pixelisé de Pixels. En tant que personne habituée à analyser des logiques complexes avec des tableaux de données, je pensais que c'était juste un jeu de ferme au style rétro, jusqu'à ce que je m'y mette vraiment, et j'ai découvert que ça a bouleversé toutes mes idées préconçues sur le 'Play-to-Earn'.
C'était un week-end ordinaire, je faisais comme d'habitude des transactions on-chain dans mon portefeuille Ronin, et j'ai cliqué sur Pixels. J'ai choisi un terrain qui me plaisait, planté ma première culture, mais j'ai été surpris de découvrir que le mécanisme de récompense du jeu n'était pas simplement 'payer pour gagner'. J'ai complété des quêtes quotidiennes, interagi avec des amis, et le système n'a pas tout de suite balancé une tonne de tokens, mais a utilisé la puissance AI de la plateforme Stacked pour calculer précisément la valeur de mes actions, puis a distribué des récompenses en USDC, réduisant ainsi la pression de vente sur le token natif PIXEL. À ce moment-là, j'ai réalisé que ce n'était pas qu'un simple jeu, mais un système économique complexe et durable.
C'était un week-end ordinaire, je faisais comme d'habitude des transactions on-chain dans mon portefeuille Ronin, et j'ai cliqué sur Pixels. J'ai choisi un terrain qui me plaisait, planté ma première culture, mais j'ai été surpris de découvrir que le mécanisme de récompense du jeu n'était pas simplement 'payer pour gagner'. J'ai complété des quêtes quotidiennes, interagi avec des amis, et le système n'a pas tout de suite balancé une tonne de tokens, mais a utilisé la puissance AI de la plateforme Stacked pour calculer précisément la valeur de mes actions, puis a distribué des récompenses en USDC, réduisant ainsi la pression de vente sur le token natif PIXEL. À ce moment-là, j'ai réalisé que ce n'était pas qu'un simple jeu, mais un système économique complexe et durable.
1
2
106
·
--
Cet après-midi à 17h00, OPG fait une nouvelle émission, 226 points, c'est vraiment bas. Allez tout le monde, foncez.
#OPG
Cet après-midi à 17h00, OPG fait une nouvelle émission, 226 points, c'est vraiment bas. Allez tout le monde, foncez.
#OPG
#OPG
1
2
57
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
41,454 vues
878 mentions
Bitcoin reprend la vedette alors que la pression macro ne parvient pas à entamer la demande de cryptomonnaies
Fatima_Tariq
·11 mentions J’aime
·5.6k vues
BuffettStepsDownAsBerkshireChairman
15,691 vues
374 mentions
XRPExchangeReservesHitSevenYearLow
20,229 vues
381 mentions