
tolya68
68 Publications
tolya68
Signaler
Bloquer l’utilisateur
10 Suivis
25 Abonnés
76 J’aime
Publications
·
--
AUJOURD’HUI, BINANCE A AJOUTÉ ENCORE PLUS D’ACTIONS À SON RECURRING BUY. ET JE NE CONFONDAIS PAS ÇA AVEC bSTOCKS.
La liste est vraiment énorme : Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony et beaucoup d’autres.
Mais le point principal pour moi n’est pas la quantité.
Le Recurring Buy résout un problème très familier :
« Je veux investir régulièrement, mais j’oublie constamment de le faire. »
Tu crées un plan une fois, tu définis un calendrier — et les achats sont effectués automatiquement aux dates choisies.
Mais il y a une nuance importante ici.
C’est du Stock Trading Binance.
Autrement dit, il s’agit d’acheter des titres financiers classiques via l’infrastructure stock de Binance, et non pas des bStocks tokenisés.
Et il y a un autre détail facile à manquer :
le prix du jour de l’achat automatique peut considérablement différer de celui que tu voyais quand tu créais le plan.
Le Recurring Buy automatise la discipline.
Il ne fixe pas le prix futur et ne garantit pas une entrée avantageuse.
C’est exactement comme ça que j’aime regarder le DCA :
non pas comme un moyen « d’acheter moins cher »,
mais comme une façon de te retirer de la décision hebdomadaire « acheter aujourd’hui ou attendre encore ».
#CreateWithBinance #ShareMyTradFi #TradFi
AUJOURD’HUI, BINANCE A AJOUTÉ ENCORE PLUS D’ACTIONS À SON RECURRING BUY. ET JE NE CONFONDAIS PAS ÇA AVEC bSTOCKS.
La liste est vraiment énorme : Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony et beaucoup d’autres.
Mais le point principal pour moi n’est pas la quantité.
Le Recurring Buy résout un problème très familier :
« Je veux investir régulièrement, mais j’oublie constamment de le faire. »
Tu crées un plan une fois, tu définis un calendrier — et les achats sont effectués automatiquement aux dates choisies.
Mais il y a une nuance importante ici.
C’est du Stock Trading Binance.
Autrement dit, il s’agit d’acheter des titres financiers classiques via l’infrastructure stock de Binance, et non pas des bStocks tokenisés.
Et il y a un autre détail facile à manquer :
le prix du jour de l’achat automatique peut considérablement différer de celui que tu voyais quand tu créais le plan.
Le Recurring Buy automatise la discipline.
Il ne fixe pas le prix futur et ne garantit pas une entrée avantageuse.
C’est exactement comme ça que j’aime regarder le DCA :
non pas comme un moyen « d’acheter moins cher »,
mais comme une façon de te retirer de la décision hebdomadaire « acheter aujourd’hui ou attendre encore ».
#CreateWithBinance #ShareMyTradFi #TradFi
La liste est vraiment énorme : Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony et beaucoup d’autres.
Mais le point principal pour moi n’est pas la quantité.
Le Recurring Buy résout un problème très familier :
« Je veux investir régulièrement, mais j’oublie constamment de le faire. »
Tu crées un plan une fois, tu définis un calendrier — et les achats sont effectués automatiquement aux dates choisies.
Mais il y a une nuance importante ici.
C’est du Stock Trading Binance.
Autrement dit, il s’agit d’acheter des titres financiers classiques via l’infrastructure stock de Binance, et non pas des bStocks tokenisés.
Et il y a un autre détail facile à manquer :
le prix du jour de l’achat automatique peut considérablement différer de celui que tu voyais quand tu créais le plan.
Le Recurring Buy automatise la discipline.
Il ne fixe pas le prix futur et ne garantit pas une entrée avantageuse.
C’est exactement comme ça que j’aime regarder le DCA :
non pas comme un moyen « d’acheter moins cher »,
mais comme une façon de te retirer de la décision hebdomadaire « acheter aujourd’hui ou attendre encore ».
#CreateWithBinance #ShareMyTradFi #TradFi
2
243
·
--
MONTANT FIXE ЧИ FIXED RATIO DANS LE COPY TRADING ? JE N’AI PAS COMPRIS LA DIFFÉRENCE AVEC UN EXEMPLE SIMPLE
Imaginons que j’ai alloué 500 USDT pour copier un trader.
Option 1 : Fixed Ratio.
Le trader a 1000 USDT et investit 20 % de son portefeuille dans la transaction.
Alors le système utilise environ 20 % de mon portefeuille de copie.
Dans mon cas, cela représente environ 100 USDT.
Option 2 : Fixed Amount.
Je fixe simplement, par exemple, 30 USDT pour une seule transaction.
Peu importe que le trader utilise 5 % de son solde ou 40 % : ma nouvelle transaction sera toujours sur le montant que j’ai défini, tant que le solde est suffisant.
Donc :
Fixed Ratio = je copie aussi la proportion du risque du trader.
Fixed Amount = je définis moi-même le montant de chaque transaction.
Et c’est déjà un comportement tout à fait différent du portefeuille.
Il est aussi important que la taille réelle de la transaction puisse légèrement varier à cause du slippage et des conditions du marché.
Donc « copier un trader » ne signifie pas « obtenir exactement le même résultat mathématique ».
#CreateWithBinance #ShareMyTradFi #CopyTrading
MONTANT FIXE ЧИ FIXED RATIO DANS LE COPY TRADING ? JE N’AI PAS COMPRIS LA DIFFÉRENCE AVEC UN EXEMPLE SIMPLE
Imaginons que j’ai alloué 500 USDT pour copier un trader.
Option 1 : Fixed Ratio.
Le trader a 1000 USDT et investit 20 % de son portefeuille dans la transaction.
Alors le système utilise environ 20 % de mon portefeuille de copie.
Dans mon cas, cela représente environ 100 USDT.
Option 2 : Fixed Amount.
Je fixe simplement, par exemple, 30 USDT pour une seule transaction.
Peu importe que le trader utilise 5 % de son solde ou 40 % : ma nouvelle transaction sera toujours sur le montant que j’ai défini, tant que le solde est suffisant.
Donc :
Fixed Ratio = je copie aussi la proportion du risque du trader.
Fixed Amount = je définis moi-même le montant de chaque transaction.
Et c’est déjà un comportement tout à fait différent du portefeuille.
Il est aussi important que la taille réelle de la transaction puisse légèrement varier à cause du slippage et des conditions du marché.
Donc « copier un trader » ne signifie pas « obtenir exactement le même résultat mathématique ».
#CreateWithBinance #ShareMyTradFi #CopyTrading
Imaginons que j’ai alloué 500 USDT pour copier un trader.
Option 1 : Fixed Ratio.
Le trader a 1000 USDT et investit 20 % de son portefeuille dans la transaction.
Alors le système utilise environ 20 % de mon portefeuille de copie.
Dans mon cas, cela représente environ 100 USDT.
Option 2 : Fixed Amount.
Je fixe simplement, par exemple, 30 USDT pour une seule transaction.
Peu importe que le trader utilise 5 % de son solde ou 40 % : ma nouvelle transaction sera toujours sur le montant que j’ai défini, tant que le solde est suffisant.
Donc :
Fixed Ratio = je copie aussi la proportion du risque du trader.
Fixed Amount = je définis moi-même le montant de chaque transaction.
Et c’est déjà un comportement tout à fait différent du portefeuille.
Il est aussi important que la taille réelle de la transaction puisse légèrement varier à cause du slippage et des conditions du marché.
Donc « copier un trader » ne signifie pas « obtenir exactement le même résultat mathématique ».
#CreateWithBinance #ShareMyTradFi #CopyTrading
1
210
·
--
COMMENT J’AI CHOISI UN TRADER POUR FAIRE DU COPY TRADING ET POURQUOI JE NE VOULAIS PAS OUVRIR 20 DÉPÔTS
Il s’avère qu’avec le Copy Trading sur Binance Futures, on peut simplement placer des traders côte à côte et les comparer.
Jusqu’à 4 en même temps.
Et c’est beaucoup plus pratique que de mémoriser :
chez celui-ci le ROI est plus élevé ;
chez le deuxième la baisse est moindre ;
chez le troisième le Sharpe est meilleur ;
et lequel d’entre eux trade au juste depuis plus longtemps ?
Dans le tableau, on peut voir côte à côte le ROI, le PNL, le Sharpe Ratio, le MDD, le Win Rate, le nombre de positions, les jours de trading, le nombre de copieurs et même les principaux actifs du trader.
Ici, une chose me plaît particulièrement.
Quand tu regardes un seul trader séparément, un ROI de +80% paraît très convaincant.
Quand tu places encore trois traders à côté et que tu vois le risque, la baisse et la durée de l’historique, le chiffre prend déjà du contexte.
Il y a seulement un détail : pour l’instant, la fonction de comparaison est disponible dans la version web de Binance.
Et pour moi, la logique est simple :
ne pas chercher « le ROI le plus élevé ».
Chercher un résultat dont je comprends au moins le niveau de risque.
#CreateWithBinance #ShareMyTradFi #CopyTrading
COMMENT J’AI CHOISI UN TRADER POUR FAIRE DU COPY TRADING ET POURQUOI JE NE VOULAIS PAS OUVRIR 20 DÉPÔTS
Il s’avère qu’avec le Copy Trading sur Binance Futures, on peut simplement placer des traders côte à côte et les comparer.
Jusqu’à 4 en même temps.
Et c’est beaucoup plus pratique que de mémoriser :
chez celui-ci le ROI est plus élevé ;
chez le deuxième la baisse est moindre ;
chez le troisième le Sharpe est meilleur ;
et lequel d’entre eux trade au juste depuis plus longtemps ?
Dans le tableau, on peut voir côte à côte le ROI, le PNL, le Sharpe Ratio, le MDD, le Win Rate, le nombre de positions, les jours de trading, le nombre de copieurs et même les principaux actifs du trader.
Ici, une chose me plaît particulièrement.
Quand tu regardes un seul trader séparément, un ROI de +80% paraît très convaincant.
Quand tu places encore trois traders à côté et que tu vois le risque, la baisse et la durée de l’historique, le chiffre prend déjà du contexte.
Il y a seulement un détail : pour l’instant, la fonction de comparaison est disponible dans la version web de Binance.
Et pour moi, la logique est simple :
ne pas chercher « le ROI le plus élevé ».
Chercher un résultat dont je comprends au moins le niveau de risque.
#CreateWithBinance #ShareMyTradFi #CopyTrading
Il s’avère qu’avec le Copy Trading sur Binance Futures, on peut simplement placer des traders côte à côte et les comparer.
Jusqu’à 4 en même temps.
Et c’est beaucoup plus pratique que de mémoriser :
chez celui-ci le ROI est plus élevé ;
chez le deuxième la baisse est moindre ;
chez le troisième le Sharpe est meilleur ;
et lequel d’entre eux trade au juste depuis plus longtemps ?
Dans le tableau, on peut voir côte à côte le ROI, le PNL, le Sharpe Ratio, le MDD, le Win Rate, le nombre de positions, les jours de trading, le nombre de copieurs et même les principaux actifs du trader.
Ici, une chose me plaît particulièrement.
Quand tu regardes un seul trader séparément, un ROI de +80% paraît très convaincant.
Quand tu places encore trois traders à côté et que tu vois le risque, la baisse et la durée de l’historique, le chiffre prend déjà du contexte.
Il y a seulement un détail : pour l’instant, la fonction de comparaison est disponible dans la version web de Binance.
Et pour moi, la logique est simple :
ne pas chercher « le ROI le plus élevé ».
Chercher un résultat dont je comprends au moins le niveau de risque.
#CreateWithBinance #ShareMyTradFi #CopyTrading
2
136
·
--
POURQUOI LE PRIX SUR LE GRAPHIQUE PEUT ÊTRE UN, ALORS QUE LA LIQUIDATION COMPTE POUR UN AUTRE?
Une fois, ça m’énervait vraiment sur les contrats à terme (futures).
Tu regardes le Last Price et tu te dis :
« Il reste encore de la marge avant la liquidation ».
Mais Binance Futures utilise le Mark Price pour la liquidation.
Ce n’est pas juste le prix de la dernière transaction.
Le Mark Price cherche à donner une évaluation plus stable de la valeur du contrat et à réduire le risque de liquidations accidentelles causées par un bref saut de prix.
Pour les perpetual TradFi de Binance, la plateforme a récemment aussi mis à jour une partie de la formule du Mark Price : la base de moyenne mobile pour Price 2 a été modifiée, passant de 30 secondes à 1 minute.
Conclusion pratique pour moi très simple.
Quand je trade avec de l’effet de levier, je ne me fie pas uniquement aux bougies.
Je regarde :
Last Price ;
Mark Price ;
Liquidation Price.
Parce que trois chiffres peuvent être proches.
Mais leurs fonctions sont différentes.
Et au voisinage de la liquidation, cette différence n’est déjà plus du tout théorique.
#CreateWithBinance #ShareMyTradFi #TradFi
POURQUOI LE PRIX SUR LE GRAPHIQUE PEUT ÊTRE UN, ALORS QUE LA LIQUIDATION COMPTE POUR UN AUTRE?
Une fois, ça m’énervait vraiment sur les contrats à terme (futures).
Tu regardes le Last Price et tu te dis :
« Il reste encore de la marge avant la liquidation ».
Mais Binance Futures utilise le Mark Price pour la liquidation.
Ce n’est pas juste le prix de la dernière transaction.
Le Mark Price cherche à donner une évaluation plus stable de la valeur du contrat et à réduire le risque de liquidations accidentelles causées par un bref saut de prix.
Pour les perpetual TradFi de Binance, la plateforme a récemment aussi mis à jour une partie de la formule du Mark Price : la base de moyenne mobile pour Price 2 a été modifiée, passant de 30 secondes à 1 minute.
Conclusion pratique pour moi très simple.
Quand je trade avec de l’effet de levier, je ne me fie pas uniquement aux bougies.
Je regarde :
Last Price ;
Mark Price ;
Liquidation Price.
Parce que trois chiffres peuvent être proches.
Mais leurs fonctions sont différentes.
Et au voisinage de la liquidation, cette différence n’est déjà plus du tout théorique.
#CreateWithBinance #ShareMyTradFi #TradFi
Une fois, ça m’énervait vraiment sur les contrats à terme (futures).
Tu regardes le Last Price et tu te dis :
« Il reste encore de la marge avant la liquidation ».
Mais Binance Futures utilise le Mark Price pour la liquidation.
Ce n’est pas juste le prix de la dernière transaction.
Le Mark Price cherche à donner une évaluation plus stable de la valeur du contrat et à réduire le risque de liquidations accidentelles causées par un bref saut de prix.
Pour les perpetual TradFi de Binance, la plateforme a récemment aussi mis à jour une partie de la formule du Mark Price : la base de moyenne mobile pour Price 2 a été modifiée, passant de 30 secondes à 1 minute.
Conclusion pratique pour moi très simple.
Quand je trade avec de l’effet de levier, je ne me fie pas uniquement aux bougies.
Je regarde :
Last Price ;
Mark Price ;
Liquidation Price.
Parce que trois chiffres peuvent être proches.
Mais leurs fonctions sont différentes.
Et au voisinage de la liquidation, cette différence n’est déjà plus du tout théorique.
#CreateWithBinance #ShareMyTradFi #TradFi
1
111
·
--
Et quoi, comment ne pas deviner « le prix idéal » d’une action ?
J’ai vu un truc intéressant dans Binance Convert : les achats réguliers peuvent désormais aussi être utilisés pour les bStocks pris en charge.
La logique est simple.
Par exemple, je veux accumuler petit à petit une entreprise, mais je ne veux pas :
ouvrir le graphique ;
me demander « c’est cher ou pas cher ? » ;
repousser encore l’achat ;
un mois plus tard me rappeler que je n’ai rien acheté.
On peut configurer un achat régulier pour un montant fixe et choisir le calendrier.
Et on peut commencer avec une somme vraiment minuscule — à partir de l’équivalent de 0,01 USDC pour les bStocks pris en charge.
Bien sûr, le DCA ne garantit pas un bon résultat et ne rend pas une mauvaise entreprise bonne.
Mais il résout un autre problème : il supprime les tentatives constantes de trouver un seul « point d’entrée » correct.
Personnellement, pour moi, c’est l’un de ces cas où l’automatisation peut vraiment discipliner mieux qu’un autre indicateur sur le graphique.
#CreateWithBinance #ShareMyTradFi #bStocks
Et quoi, comment ne pas deviner « le prix idéal » d’une action ?
J’ai vu un truc intéressant dans Binance Convert : les achats réguliers peuvent désormais aussi être utilisés pour les bStocks pris en charge.
La logique est simple.
Par exemple, je veux accumuler petit à petit une entreprise, mais je ne veux pas :
ouvrir le graphique ;
me demander « c’est cher ou pas cher ? » ;
repousser encore l’achat ;
un mois plus tard me rappeler que je n’ai rien acheté.
On peut configurer un achat régulier pour un montant fixe et choisir le calendrier.
Et on peut commencer avec une somme vraiment minuscule — à partir de l’équivalent de 0,01 USDC pour les bStocks pris en charge.
Bien sûr, le DCA ne garantit pas un bon résultat et ne rend pas une mauvaise entreprise bonne.
Mais il résout un autre problème : il supprime les tentatives constantes de trouver un seul « point d’entrée » correct.
Personnellement, pour moi, c’est l’un de ces cas où l’automatisation peut vraiment discipliner mieux qu’un autre indicateur sur le graphique.
#CreateWithBinance #ShareMyTradFi #bStocks
J’ai vu un truc intéressant dans Binance Convert : les achats réguliers peuvent désormais aussi être utilisés pour les bStocks pris en charge.
La logique est simple.
Par exemple, je veux accumuler petit à petit une entreprise, mais je ne veux pas :
ouvrir le graphique ;
me demander « c’est cher ou pas cher ? » ;
repousser encore l’achat ;
un mois plus tard me rappeler que je n’ai rien acheté.
On peut configurer un achat régulier pour un montant fixe et choisir le calendrier.
Et on peut commencer avec une somme vraiment minuscule — à partir de l’équivalent de 0,01 USDC pour les bStocks pris en charge.
Bien sûr, le DCA ne garantit pas un bon résultat et ne rend pas une mauvaise entreprise bonne.
Mais il résout un autre problème : il supprime les tentatives constantes de trouver un seul « point d’entrée » correct.
Personnellement, pour moi, c’est l’un de ces cas où l’automatisation peut vraiment discipliner mieux qu’un autre indicateur sur le graphique.
#CreateWithBinance #ShareMyTradFi #bStocks
1
99
·
--
Est-ce qu’il est vraiment possible de constituer au moins un portefeuille d’actions avec 25 $ ?
Avec un courtier classique, je ne m’en donnerais même pas la peine.
Mais avec bStocks, l’entrée minimale commence à 5 $.
Autrement dit, juste comme expérience :
5 $ - technologies
5 $ - semi-conducteurs
5 $ - secteur des biens de consommation
5 $ - finance
5 $ - un autre secteur au choix
Et nous avons non pas un seul pari sur une entreprise, mais cinq petites positions.
Ce que j’aime ici, ce n’est pas le chiffre de 25 $ en tant que tel.
L’essentiel est ailleurs : une petite somme oblige à penser à la structure.
Pas « quelle action acheter maintenant ? », mais :
combien de positions j’ai besoin ;
est-ce que je n’ai pas accumulé cinq entreprises tech identiques ;
quelle part du portefeuille dépend d’un seul secteur.
Avec un capital plus important, il faut aussi le faire.
Simplement, avec 25 $, les erreurs coûtent beaucoup moins cher à repérer.
#CreateWithBinance #ShareMyTradFi #bStocks
Est-ce qu’il est vraiment possible de constituer au moins un portefeuille d’actions avec 25 $ ?
Avec un courtier classique, je ne m’en donnerais même pas la peine.
Mais avec bStocks, l’entrée minimale commence à 5 $.
Autrement dit, juste comme expérience :
5 $ - technologies
5 $ - semi-conducteurs
5 $ - secteur des biens de consommation
5 $ - finance
5 $ - un autre secteur au choix
Et nous avons non pas un seul pari sur une entreprise, mais cinq petites positions.
Ce que j’aime ici, ce n’est pas le chiffre de 25 $ en tant que tel.
L’essentiel est ailleurs : une petite somme oblige à penser à la structure.
Pas « quelle action acheter maintenant ? », mais :
combien de positions j’ai besoin ;
est-ce que je n’ai pas accumulé cinq entreprises tech identiques ;
quelle part du portefeuille dépend d’un seul secteur.
Avec un capital plus important, il faut aussi le faire.
Simplement, avec 25 $, les erreurs coûtent beaucoup moins cher à repérer.
#CreateWithBinance #ShareMyTradFi #bStocks
Avec un courtier classique, je ne m’en donnerais même pas la peine.
Mais avec bStocks, l’entrée minimale commence à 5 $.
Autrement dit, juste comme expérience :
5 $ - technologies
5 $ - semi-conducteurs
5 $ - secteur des biens de consommation
5 $ - finance
5 $ - un autre secteur au choix
Et nous avons non pas un seul pari sur une entreprise, mais cinq petites positions.
Ce que j’aime ici, ce n’est pas le chiffre de 25 $ en tant que tel.
L’essentiel est ailleurs : une petite somme oblige à penser à la structure.
Pas « quelle action acheter maintenant ? », mais :
combien de positions j’ai besoin ;
est-ce que je n’ai pas accumulé cinq entreprises tech identiques ;
quelle part du portefeuille dépend d’un seul secteur.
Avec un capital plus important, il faut aussi le faire.
Simplement, avec 25 $, les erreurs coûtent beaucoup moins cher à repérer.
#CreateWithBinance #ShareMyTradFi #bStocks
1
84
·
--
Haussier
J’ai ouvert le marché live TermMax USDT/GOOGLon@30SEP2026 parce que « emprunter des stablecoins contre une exposition actions » semble assez simple.
Le taux du prêt peut être fixe. La sortie de la garantie, elle, ne l’est pas.
Le panneau des risques propre à TermMax liste des arrêts de négociation possibles autour d’événements sur actions (corporate actions) ou de maintenance de la plateforme, des contraintes de liquidité pendant les séances nocturnes, et une retenue d’impôt de 30 % sur les dividendes provenant de sociétés américaines.
Il y a un autre détail que je ne négligerais pas. Si la liquidation échoue et qu’un prêteur reçoit GOOGLon au lieu de USDT, il peut devoir utiliser le processus de rachat d’Ondo lorsqu’aucune liquidité secondaire n’est disponible.
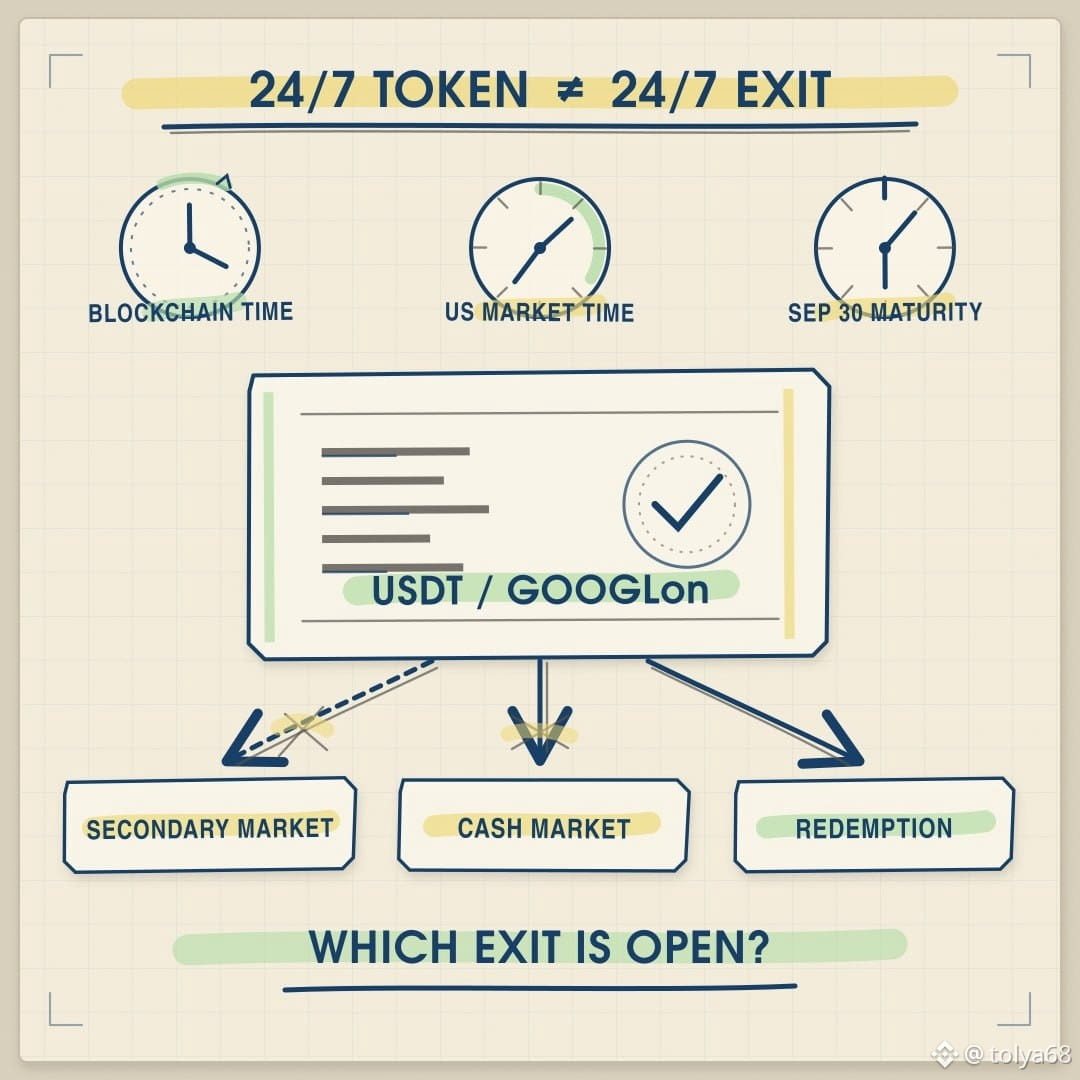
Ainsi, cette seule position repose sur trois horloges :
1. Le temps de la blockchain
2. Le temps du marché boursier américain
3. L’échéance du prêt au 30 septembre
C’est pourquoi « les actions tokenisées s’échangent 24 h/24 et 7 j/7 » peut être trompeur. Le token peut bouger à n’importe quelle heure, tandis que l’itinéraire le plus propre pour revenir à l’actif sous-jacent n’est peut-être pas celui-là.
Avant d’utiliser des actions tokenisées comme garantie, je poserais une question très pratique :
Si la liquidation survient pendant que le marché de trésorerie US est fermé, quelle sortie est réellement ouverte ?
Sur la chaîne, ne veut pas toujours dire sans friction.
@termmax #TermMax
J’ai ouvert le marché live TermMax USDT/GOOGLon@30SEP2026 parce que « emprunter des stablecoins contre une exposition actions » semble assez simple.
Le taux du prêt peut être fixe. La sortie de la garantie, elle, ne l’est pas.
Le panneau des risques propre à TermMax liste des arrêts de négociation possibles autour d’événements sur actions (corporate actions) ou de maintenance de la plateforme, des contraintes de liquidité pendant les séances nocturnes, et une retenue d’impôt de 30 % sur les dividendes provenant de sociétés américaines.
Il y a un autre détail que je ne négligerais pas. Si la liquidation échoue et qu’un prêteur reçoit GOOGLon au lieu de USDT, il peut devoir utiliser le processus de rachat d’Ondo lorsqu’aucune liquidité secondaire n’est disponible.
Ainsi, cette seule position repose sur trois horloges :
1. Le temps de la blockchain
2. Le temps du marché boursier américain
3. L’échéance du prêt au 30 septembre
C’est pourquoi « les actions tokenisées s’échangent 24 h/24 et 7 j/7 » peut être trompeur. Le token peut bouger à n’importe quelle heure, tandis que l’itinéraire le plus propre pour revenir à l’actif sous-jacent n’est peut-être pas celui-là.
Avant d’utiliser des actions tokenisées comme garantie, je poserais une question très pratique :
Si la liquidation survient pendant que le marché de trésorerie US est fermé, quelle sortie est réellement ouverte ?
Sur la chaîne, ne veut pas toujours dire sans friction.
@TermMax #TermMax
Le taux du prêt peut être fixe. La sortie de la garantie, elle, ne l’est pas.
Le panneau des risques propre à TermMax liste des arrêts de négociation possibles autour d’événements sur actions (corporate actions) ou de maintenance de la plateforme, des contraintes de liquidité pendant les séances nocturnes, et une retenue d’impôt de 30 % sur les dividendes provenant de sociétés américaines.
Il y a un autre détail que je ne négligerais pas. Si la liquidation échoue et qu’un prêteur reçoit GOOGLon au lieu de USDT, il peut devoir utiliser le processus de rachat d’Ondo lorsqu’aucune liquidité secondaire n’est disponible.
Ainsi, cette seule position repose sur trois horloges :
1. Le temps de la blockchain
2. Le temps du marché boursier américain
3. L’échéance du prêt au 30 septembre
C’est pourquoi « les actions tokenisées s’échangent 24 h/24 et 7 j/7 » peut être trompeur. Le token peut bouger à n’importe quelle heure, tandis que l’itinéraire le plus propre pour revenir à l’actif sous-jacent n’est peut-être pas celui-là.
Avant d’utiliser des actions tokenisées comme garantie, je poserais une question très pratique :
Si la liquidation survient pendant que le marché de trésorerie US est fermé, quelle sortie est réellement ouverte ?
Sur la chaîne, ne veut pas toujours dire sans friction.
@TermMax #TermMax
1
223
·
--
Haussier
J’ai failli déposer TermMax Dual Investment dans la catégorie « coffres à haut APY ». Ça aurait été une lecture paresseuse.
Quand vous déposez de l’USDT, vous fournissez de la liquidité pour permettre aux acheteurs d’acheter. En termes simples, vous prenez l’autre côté d’une option. Si le jeton finit en dessous du prix d’exercice à l’échéance, votre USDT peut être converti en ce jeton au prix d’exercice, et vous conservez la prime.
Prenons un cas simple.
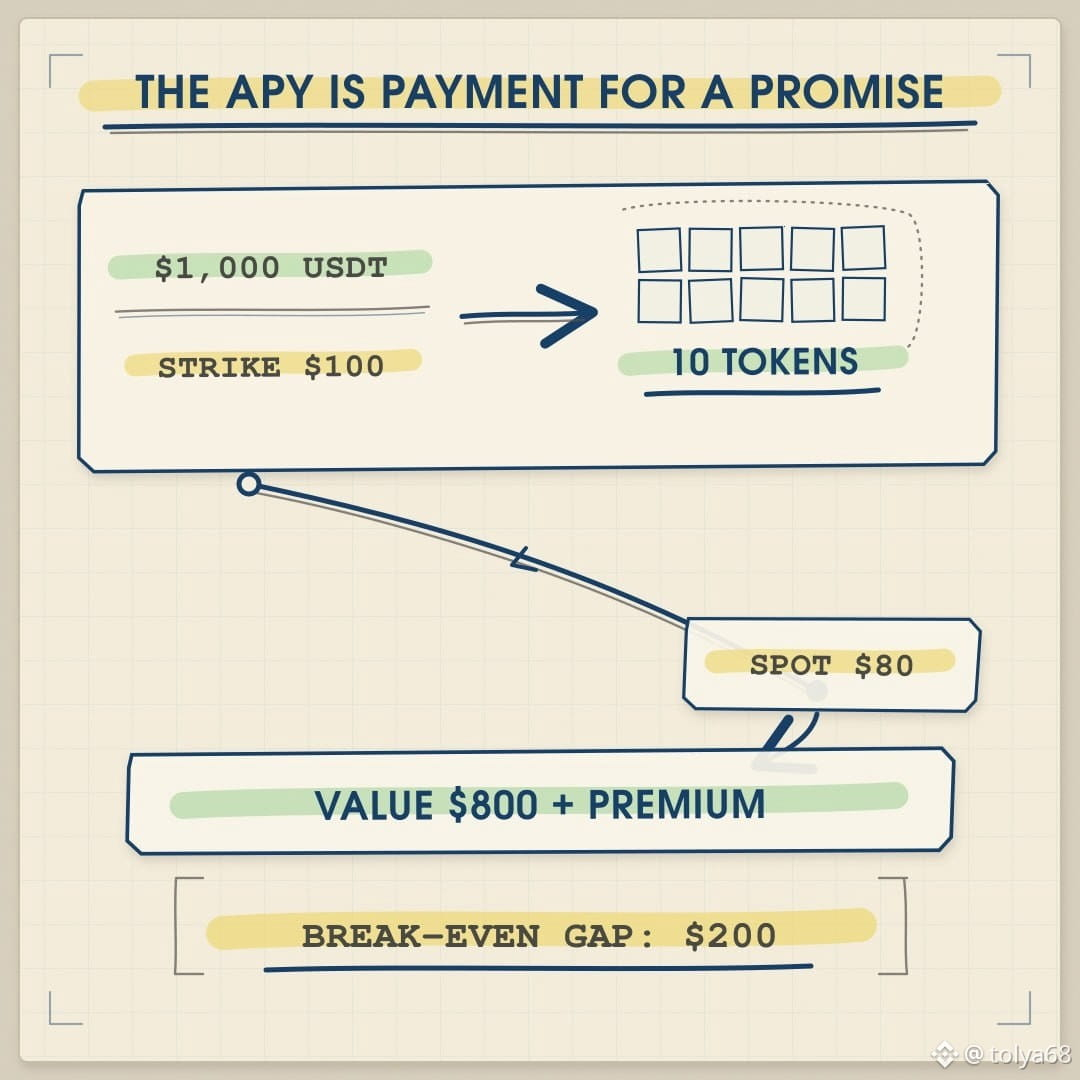
Vous déposez 1 000 $ d’USDT dans un coffre avec un prix d’exercice de 100 $. Le jeton finit à 80 $. Vos 1 000 $ se convertissent en 10 jetons, qui valent maintenant 800 $, plus la prime.
Avant même de considérer les points, les frais ou un éventuel rebond dans le futur, cette prime doit couvrir un écart de 200 $ juste pour rétablir la valeur initiale de 1 000 $.
Ce n’est pas pour autant que le produit est mauvais. Il rend l’opération plus honnête une fois qu’elle est décrite correctement. On ne vous paie pas simplement pour « garer » de l’USDT. On vous paie pour avoir promis d’acheter le jeton à un prix prédéterminé si le marché passe en dessous.
La phrase que je testerais avant de déposer, c’est : « Je serais toujours content de détenir ce jeton à 100 $, même après qu’il se traite à 80 $. »
Si cela ne reste plus vrai pendant la baisse, le titre « APY » faisait probablement trop le travail à votre place.
Pour moi, les chiffres utiles ne sont pas seulement l’APY et l’échéance. Ce sont aussi le prix d’exercice, la prime, le prix d’équilibre, et l’actif que je pourrais réellement détenir au moment du règlement.
@termmax #TermMax
J’ai failli déposer TermMax Dual Investment dans la catégorie « coffres à haut APY ». Ça aurait été une lecture paresseuse.
Quand vous déposez de l’USDT, vous fournissez de la liquidité pour permettre aux acheteurs d’acheter. En termes simples, vous prenez l’autre côté d’une option. Si le jeton finit en dessous du prix d’exercice à l’échéance, votre USDT peut être converti en ce jeton au prix d’exercice, et vous conservez la prime.
Prenons un cas simple.
Vous déposez 1 000 $ d’USDT dans un coffre avec un prix d’exercice de 100 $. Le jeton finit à 80 $. Vos 1 000 $ se convertissent en 10 jetons, qui valent maintenant 800 $, plus la prime.
Avant même de considérer les points, les frais ou un éventuel rebond dans le futur, cette prime doit couvrir un écart de 200 $ juste pour rétablir la valeur initiale de 1 000 $.
Ce n’est pas pour autant que le produit est mauvais. Il rend l’opération plus honnête une fois qu’elle est décrite correctement. On ne vous paie pas simplement pour « garer » de l’USDT. On vous paie pour avoir promis d’acheter le jeton à un prix prédéterminé si le marché passe en dessous.
La phrase que je testerais avant de déposer, c’est : « Je serais toujours content de détenir ce jeton à 100 $, même après qu’il se traite à 80 $. »
Si cela ne reste plus vrai pendant la baisse, le titre « APY » faisait probablement trop le travail à votre place.
Pour moi, les chiffres utiles ne sont pas seulement l’APY et l’échéance. Ce sont aussi le prix d’exercice, la prime, le prix d’équilibre, et l’actif que je pourrais réellement détenir au moment du règlement.
@TermMax #TermMax
Quand vous déposez de l’USDT, vous fournissez de la liquidité pour permettre aux acheteurs d’acheter. En termes simples, vous prenez l’autre côté d’une option. Si le jeton finit en dessous du prix d’exercice à l’échéance, votre USDT peut être converti en ce jeton au prix d’exercice, et vous conservez la prime.
Prenons un cas simple.
Vous déposez 1 000 $ d’USDT dans un coffre avec un prix d’exercice de 100 $. Le jeton finit à 80 $. Vos 1 000 $ se convertissent en 10 jetons, qui valent maintenant 800 $, plus la prime.
Avant même de considérer les points, les frais ou un éventuel rebond dans le futur, cette prime doit couvrir un écart de 200 $ juste pour rétablir la valeur initiale de 1 000 $.
Ce n’est pas pour autant que le produit est mauvais. Il rend l’opération plus honnête une fois qu’elle est décrite correctement. On ne vous paie pas simplement pour « garer » de l’USDT. On vous paie pour avoir promis d’acheter le jeton à un prix prédéterminé si le marché passe en dessous.
La phrase que je testerais avant de déposer, c’est : « Je serais toujours content de détenir ce jeton à 100 $, même après qu’il se traite à 80 $. »
Si cela ne reste plus vrai pendant la baisse, le titre « APY » faisait probablement trop le travail à votre place.
Pour moi, les chiffres utiles ne sont pas seulement l’APY et l’échéance. Ce sont aussi le prix d’exercice, la prime, le prix d’équilibre, et l’actif que je pourrais réellement détenir au moment du règlement.
@TermMax #TermMax
4
5
75
·
--
Haussier
Je suis resté à fixer les deux boutons d’exercice dans TermMax Alpha en me disant : d’accord, mais lequel est-ce que j’utiliserais vraiment ?
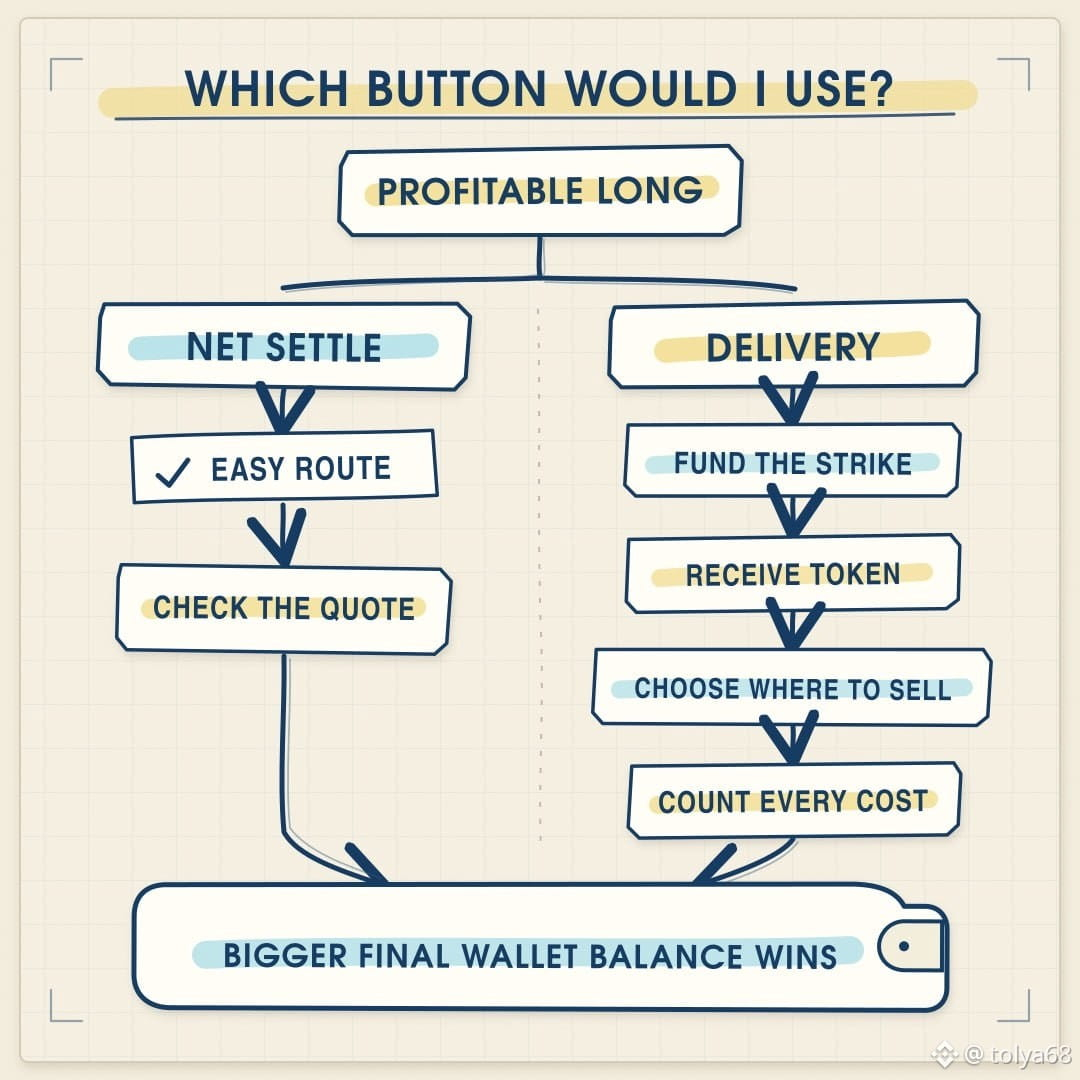
Supposons que mon Long soit en profit.
Net Settle est la réponse la plus simple. Le protocole gère le règlement, et si la position est petite et que la liquidité sur chaîne est correcte, je ne pense pas que je vais trop compliquer les choses.
Delivery, c’est là que ça devient intéressant. Je financerais l’achat au prix d’exercice, je recevrais le token sous-jacent, puis je choisirais où le vendre. Si un Net Settle important devait tomber sur un pool DEX peu profond, ce contrôle supplémentaire pourrait rapporter plus que ce que ça coûte.
Pourrait. Pas automatiquement.
J’aurais quand même besoin de compter les coûts de transfert, le risque de la plateforme (venue risk), le timing, et le capital nécessaire pour exercer. Delivery n’est pas un bouton magique qui supprime le slippage.
Mon raisonnement serait assez basique :
1. Qu’est-ce que Net Settle me laisse ?
2. Qu’est-ce que Delivery me laisserait après chaque coût ?
3. À combien de travail et de capital en plus correspond le fait de passer par la route deux ?
Je choisirais le solde final du wallet le plus élevé. Pas le bouton le plus “classe”.
Donc ce n’est pas vraiment de l’argent liquide (cash) contre des tokens. C’est de la commodité versus le contrôle de l’exécution.
@termmax #TermMax
Je suis resté à fixer les deux boutons d’exercice dans TermMax Alpha en me disant : d’accord, mais lequel est-ce que j’utiliserais vraiment ?
Supposons que mon Long soit en profit.
Net Settle est la réponse la plus simple. Le protocole gère le règlement, et si la position est petite et que la liquidité sur chaîne est correcte, je ne pense pas que je vais trop compliquer les choses.
Delivery, c’est là que ça devient intéressant. Je financerais l’achat au prix d’exercice, je recevrais le token sous-jacent, puis je choisirais où le vendre. Si un Net Settle important devait tomber sur un pool DEX peu profond, ce contrôle supplémentaire pourrait rapporter plus que ce que ça coûte.
Pourrait. Pas automatiquement.
J’aurais quand même besoin de compter les coûts de transfert, le risque de la plateforme (venue risk), le timing, et le capital nécessaire pour exercer. Delivery n’est pas un bouton magique qui supprime le slippage.
Mon raisonnement serait assez basique :
1. Qu’est-ce que Net Settle me laisse ?
2. Qu’est-ce que Delivery me laisserait après chaque coût ?
3. À combien de travail et de capital en plus correspond le fait de passer par la route deux ?
Je choisirais le solde final du wallet le plus élevé. Pas le bouton le plus “classe”.
Donc ce n’est pas vraiment de l’argent liquide (cash) contre des tokens. C’est de la commodité versus le contrôle de l’exécution.
@TermMax #TermMax
Supposons que mon Long soit en profit.
Net Settle est la réponse la plus simple. Le protocole gère le règlement, et si la position est petite et que la liquidité sur chaîne est correcte, je ne pense pas que je vais trop compliquer les choses.
Delivery, c’est là que ça devient intéressant. Je financerais l’achat au prix d’exercice, je recevrais le token sous-jacent, puis je choisirais où le vendre. Si un Net Settle important devait tomber sur un pool DEX peu profond, ce contrôle supplémentaire pourrait rapporter plus que ce que ça coûte.
Pourrait. Pas automatiquement.
J’aurais quand même besoin de compter les coûts de transfert, le risque de la plateforme (venue risk), le timing, et le capital nécessaire pour exercer. Delivery n’est pas un bouton magique qui supprime le slippage.
Mon raisonnement serait assez basique :
1. Qu’est-ce que Net Settle me laisse ?
2. Qu’est-ce que Delivery me laisserait après chaque coût ?
3. À combien de travail et de capital en plus correspond le fait de passer par la route deux ?
Je choisirais le solde final du wallet le plus élevé. Pas le bouton le plus “classe”.
Donc ce n’est pas vraiment de l’argent liquide (cash) contre des tokens. C’est de la commodité versus le contrôle de l’exécution.
@TermMax #TermMax
2
1
65
·
--
Haussier
Avant de déposer dans un coffre, je veux savoir comment l’argent ressort.
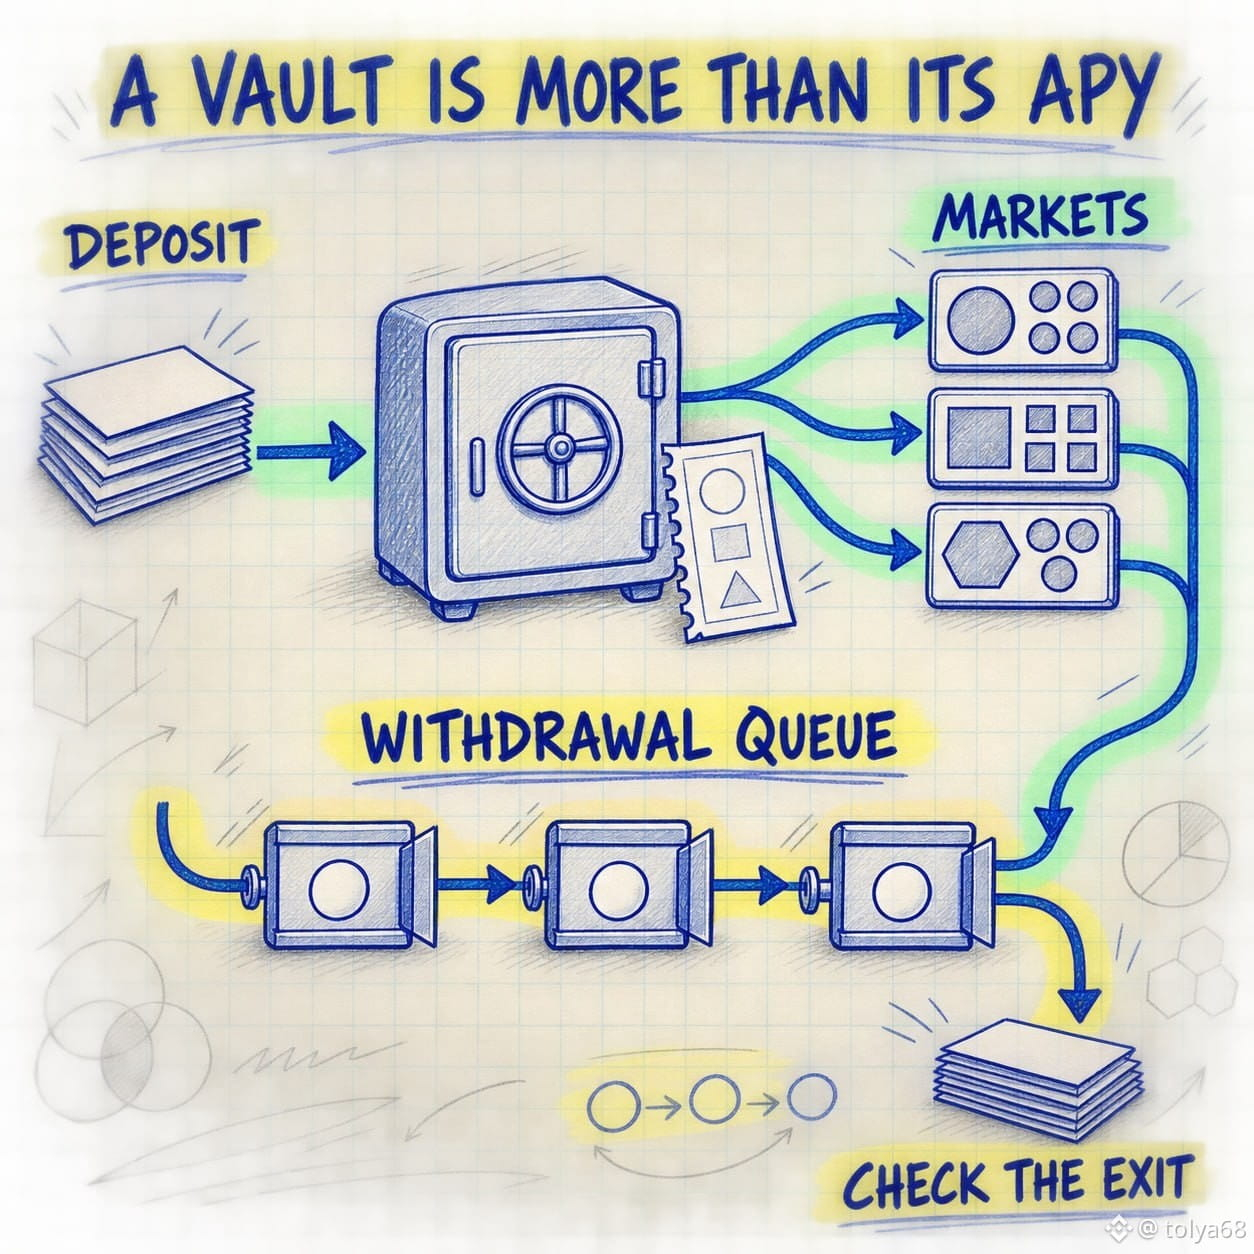
Un coffre TermMax peut déployer un actif de dette sur plusieurs marchés. Les déposants reçoivent des parts ERC-4626, mais un rachat doit encore passer par la file de retrait du coffre. Pour un retrait important, le conservateur devra peut-être ajuster les ordres ou racheter des positions en premier.
Donc je ne lirais pas « ERC-4626 » comme « cash instantané ». Il standardise la comptabilité des parts et les retraits ; il n’élimine pas les contraintes de liquidité des positions sous-jacentes.
Ma liste de contrôle rapide serait : composition du marché, capacité, file de retrait, réserves disponibles et conservateur. Le rendement annoncé n’est que la moitié de l’histoire du coffre. La conception de la sortie en est l’autre moitié.
@termmax #TermMax
Avant de déposer dans un coffre, je veux savoir comment l’argent ressort.
Un coffre TermMax peut déployer un actif de dette sur plusieurs marchés. Les déposants reçoivent des parts ERC-4626, mais un rachat doit encore passer par la file de retrait du coffre. Pour un retrait important, le conservateur devra peut-être ajuster les ordres ou racheter des positions en premier.
Donc je ne lirais pas « ERC-4626 » comme « cash instantané ». Il standardise la comptabilité des parts et les retraits ; il n’élimine pas les contraintes de liquidité des positions sous-jacentes.
Ma liste de contrôle rapide serait : composition du marché, capacité, file de retrait, réserves disponibles et conservateur. Le rendement annoncé n’est que la moitié de l’histoire du coffre. La conception de la sortie en est l’autre moitié.
@TermMax #TermMax
Un coffre TermMax peut déployer un actif de dette sur plusieurs marchés. Les déposants reçoivent des parts ERC-4626, mais un rachat doit encore passer par la file de retrait du coffre. Pour un retrait important, le conservateur devra peut-être ajuster les ordres ou racheter des positions en premier.
Donc je ne lirais pas « ERC-4626 » comme « cash instantané ». Il standardise la comptabilité des parts et les retraits ; il n’élimine pas les contraintes de liquidité des positions sous-jacentes.
Ma liste de contrôle rapide serait : composition du marché, capacité, file de retrait, réserves disponibles et conservateur. Le rendement annoncé n’est que la moitié de l’histoire du coffre. La conception de la sortie en est l’autre moitié.
@TermMax #TermMax
2
3
55
·
--
Haussier
#bStocksCIS @BinanceCIS $AAPLB
Le transfert d’actions vers Binance via DTC n’est pas la même chose que le dépôt d’un token.
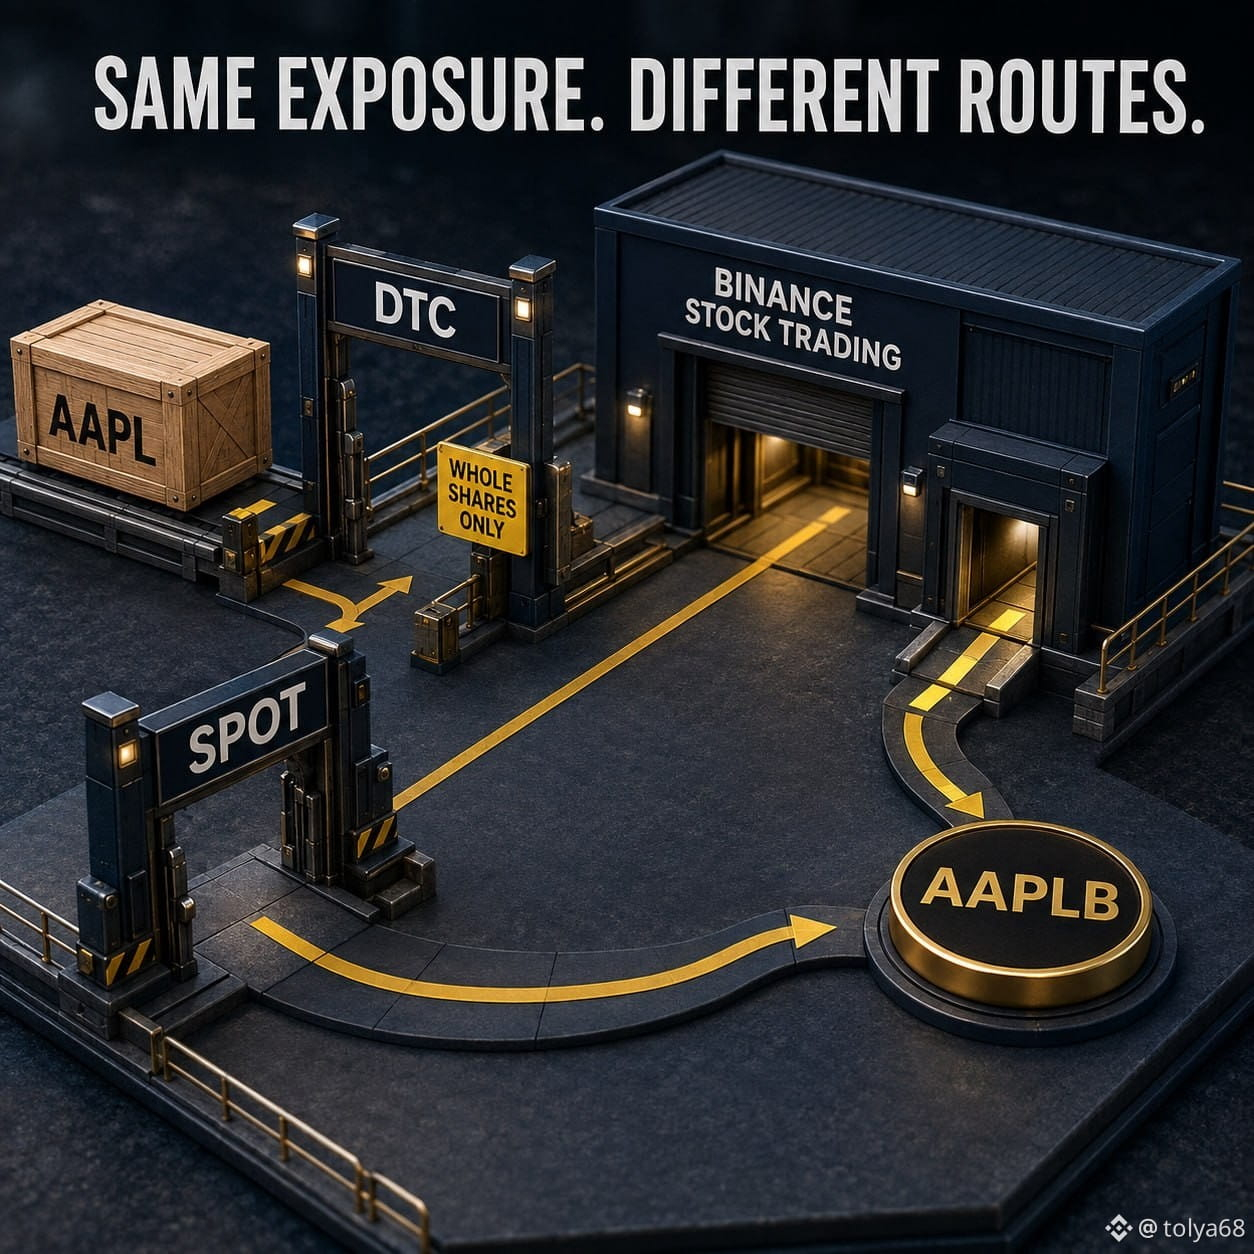
Le guide de transfert entrant actuel décrit un processus de titres de courtier à courtier. Le courtier émetteur envoie des actions prises en charge au partenaire courtage de Binance via les instructions de règlement DTC.
La première limite pratique concerne la quantité : les demandes de transfert DTC n’acceptent que des actions entières.
Si un compte externe contient 3,4 actions AAPL, une demande ne peut pas spécifier 3,4 actions. Une quantité fractionnaire peut entraîner le rejet de la demande, et cette fraction ne devient pas automatiquement $AAPLB.
Il existe plusieurs autres points de contrôle :
Le nom légal sur les deux comptes de courtage doit correspondre.
Les symboles boursiers et les quantités doivent correspondre aux instructions de règlement.
Seules les actions prises en charge peuvent être transférées.
Chaque demande peut contenir jusqu’à 50 actions différentes.
Les demandes sont traitées par lots quotidiens du lundi au vendredi à 07:00 UTC, et Binance recommande de prévoir au moins 14 jours ouvrables pour l’achèvement.
Surtout, l’actif qui arrive est toujours une position d’action dans Binance Stock Trading. Convertir une position AAPL éligible en $AAPLB constitue une action distincte de conversion de token. L’achat de $AAPLB directement sur Spot constitue une troisième voie.
Ainsi, « transférer mon exposition Apple vers Binance » peut décrire trois opérations très différentes :
1. Transfert d’actions DTC de courtier à courtier
2. Conversion action vers bStock
3. Achat direct de bStock sur Spot
L’exposition à l’entreprise peut sembler similaire, mais l’actif, le compte et le canal de règlement ne sont pas interchangeables.
{spot}(AAPLBUSDT)
#bStocksCIS @BinanceCIS $AAPLB
Le transfert d’actions vers Binance via DTC n’est pas la même chose que le dépôt d’un token.
Le guide de transfert entrant actuel décrit un processus de titres de courtier à courtier. Le courtier émetteur envoie des actions prises en charge au partenaire courtage de Binance via les instructions de règlement DTC.
La première limite pratique concerne la quantité : les demandes de transfert DTC n’acceptent que des actions entières.
Si un compte externe contient 3,4 actions AAPL, une demande ne peut pas spécifier 3,4 actions. Une quantité fractionnaire peut entraîner le rejet de la demande, et cette fraction ne devient pas automatiquement $AAPLB .
Il existe plusieurs autres points de contrôle :
Le nom légal sur les deux comptes de courtage doit correspondre.
Les symboles boursiers et les quantités doivent correspondre aux instructions de règlement.
Seules les actions prises en charge peuvent être transférées.
Chaque demande peut contenir jusqu’à 50 actions différentes.
Les demandes sont traitées par lots quotidiens du lundi au vendredi à 07:00 UTC, et Binance recommande de prévoir au moins 14 jours ouvrables pour l’achèvement.
Surtout, l’actif qui arrive est toujours une position d’action dans Binance Stock Trading. Convertir une position AAPL éligible en $AAPLB constitue une action distincte de conversion de token. L’achat de $AAPLB directement sur Spot constitue une troisième voie.
Ainsi, « transférer mon exposition Apple vers Binance » peut décrire trois opérations très différentes :
1. Transfert d’actions DTC de courtier à courtier
2. Conversion action vers bStock
3. Achat direct de bStock sur Spot
L’exposition à l’entreprise peut sembler similaire, mais l’actif, le compte et le canal de règlement ne sont pas interchangeables.
Le transfert d’actions vers Binance via DTC n’est pas la même chose que le dépôt d’un token.
Le guide de transfert entrant actuel décrit un processus de titres de courtier à courtier. Le courtier émetteur envoie des actions prises en charge au partenaire courtage de Binance via les instructions de règlement DTC.
La première limite pratique concerne la quantité : les demandes de transfert DTC n’acceptent que des actions entières.
Si un compte externe contient 3,4 actions AAPL, une demande ne peut pas spécifier 3,4 actions. Une quantité fractionnaire peut entraîner le rejet de la demande, et cette fraction ne devient pas automatiquement $AAPLB .
Il existe plusieurs autres points de contrôle :
Le nom légal sur les deux comptes de courtage doit correspondre.
Les symboles boursiers et les quantités doivent correspondre aux instructions de règlement.
Seules les actions prises en charge peuvent être transférées.
Chaque demande peut contenir jusqu’à 50 actions différentes.
Les demandes sont traitées par lots quotidiens du lundi au vendredi à 07:00 UTC, et Binance recommande de prévoir au moins 14 jours ouvrables pour l’achèvement.
Surtout, l’actif qui arrive est toujours une position d’action dans Binance Stock Trading. Convertir une position AAPL éligible en $AAPLB constitue une action distincte de conversion de token. L’achat de $AAPLB directement sur Spot constitue une troisième voie.
Ainsi, « transférer mon exposition Apple vers Binance » peut décrire trois opérations très différentes :
1. Transfert d’actions DTC de courtier à courtier
2. Conversion action vers bStock
3. Achat direct de bStock sur Spot
L’exposition à l’entreprise peut sembler similaire, mais l’actif, le compte et le canal de règlement ne sont pas interchangeables.
2
3
72
·
--
Haussier
J’ai supposé qu’un prêt TermMax avait une fin ennuyeuse : rembourser le token de dette et récupérer la garantie. Le protocole offre au emprunteur une autre voie.
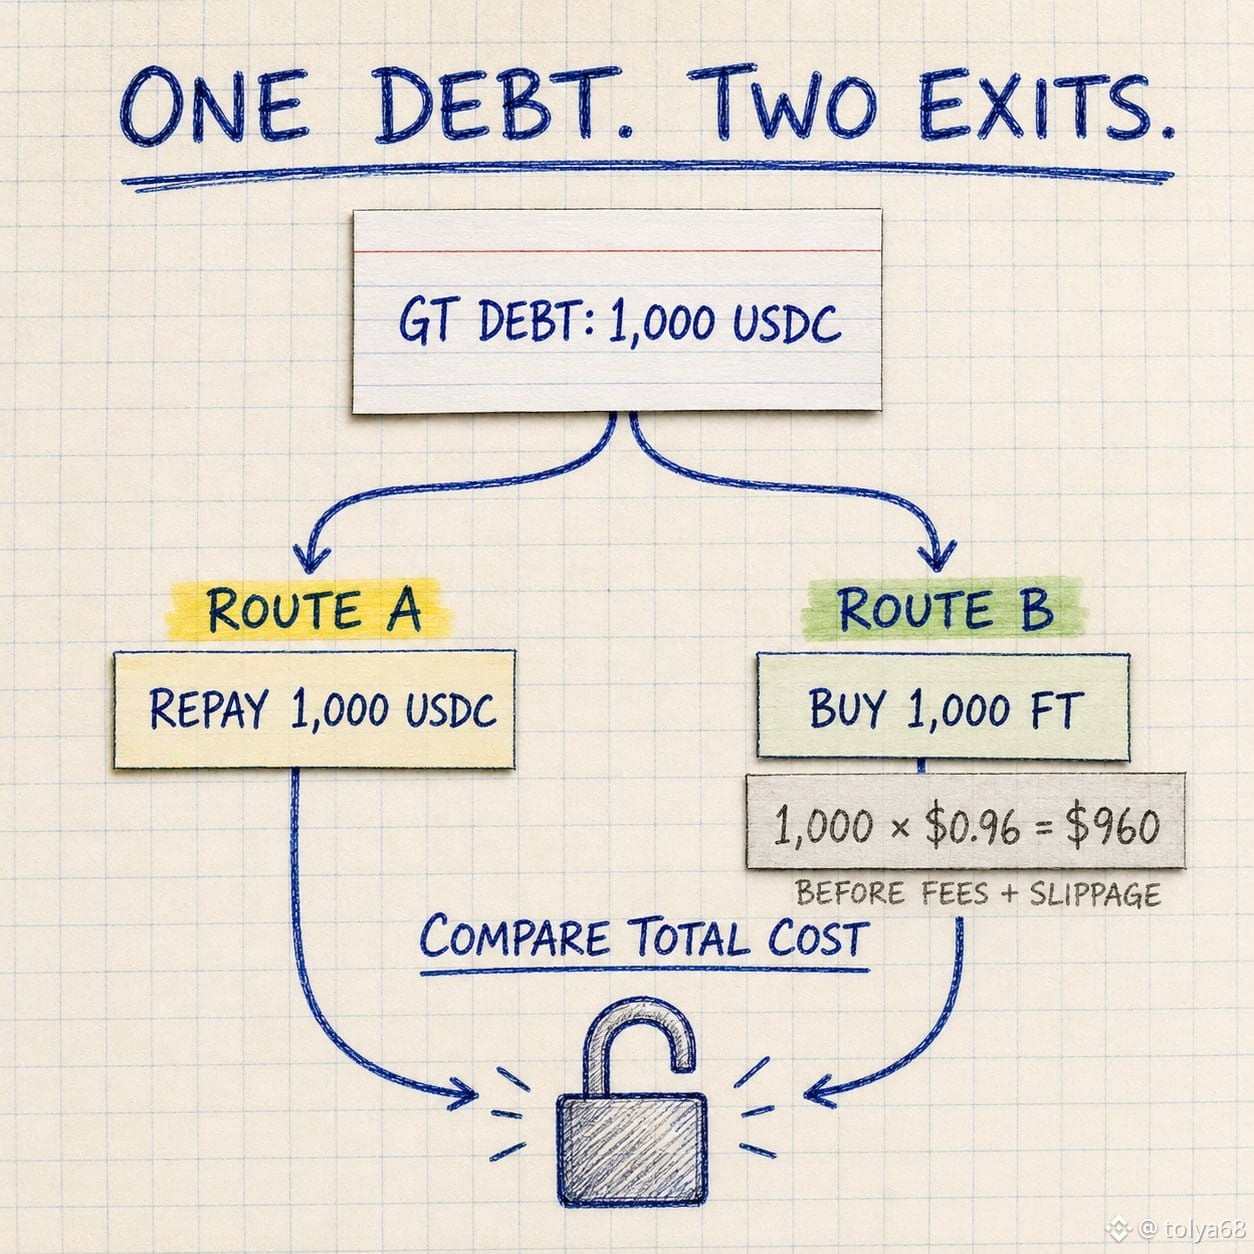
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@termmax #TermMax
J’ai supposé qu’un prêt TermMax avait une fin ennuyeuse : rembourser le token de dette et récupérer la garantie. Le protocole offre au emprunteur une autre voie.
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@TermMax #TermMax
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@TermMax #TermMax
1
67
·
--
Haussier
#bStocksCIS @BinanceCIS
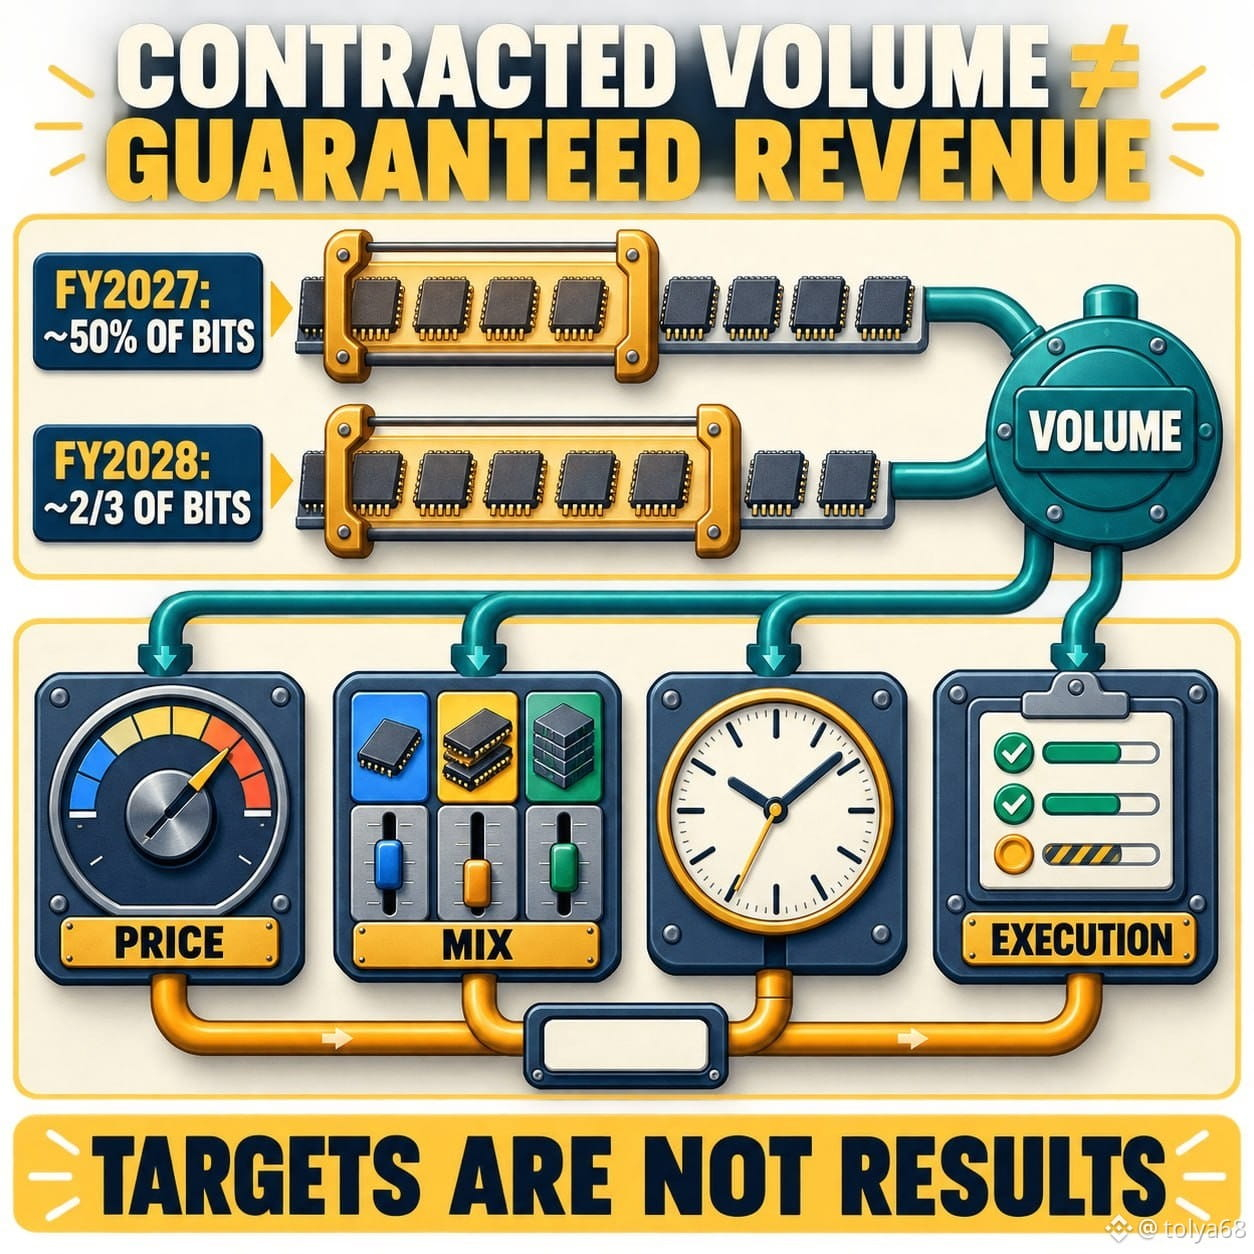
« À propos de 50 % des bits de l’exercice 2027 sont couverts par de nouveaux accords » donne l’impression que 50 % du chiffre d’affaires est garanti. Ce n’est pas le cas.
Lors de sa journée investisseurs du 13 août, Sandisk a indiqué avoir signé des accords de Nouveau modèle économique avec huit clients, couvrant environ 50 % des bits de l’exercice 2027 et environ deux tiers des bits de l’exercice 2028. Les contrats utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés.
Voici la distinction pratique que j’utilise pour $SNDKB .
Ce qui devient plus visible :
- volume de la demande
- planification des capacités
- engagement minimum du client
- visibilité des flux de trésorerie futurs
Ce qui n’est pas automatiquement fixé :
- le prix de vente final
- la composition des produits
- le calendrier d’expédition
- la marge brute
- le risque de crédit client et le risque d’exécution
Un « bit » est un volume physique, et non un dollar de chiffre d’affaires.
La même prudence s’applique aux objectifs de Sandisk pour l’exercice 2028 à l’exercice 2030 : croissance du chiffre d’affaires de la mi à la haute dizaine, environ 80 % de marge brute non conforme aux PCGR, environ 75 % de marge opérationnelle non conforme aux PCGR et environ 50 % de marge de free cash-flow ajusté. Ce sont des objectifs de la direction fondés sur des hypothèses, et non des résultats réalisés.
Sandisk s’attend aussi à restituer 100 % du cash excédentaire après avoir investi dans l’activité. Le mot important est « excédentaire » : il s’agit du reliquat après les besoins opérationnels et d’investissement, et non d’une promesse de versement fixe.
Mon test en quatre questions est simple : le volume est-il engagé ? Le prix est-il fixe ou calculé selon une formule ? Y a-t-il une garantie minimale de trésorerie ? Qu’est-ce qui peut retarder la constatation ?
Préféreriez-vous un volume contractuel plus prévisible, même si cela peut réduire certains gains liés à une hausse soudaine du prix spot ?
{spot}(SNDKBUSDT)
#bStocksCIS @BinanceCIS
« À propos de 50 % des bits de l’exercice 2027 sont couverts par de nouveaux accords » donne l’impression que 50 % du chiffre d’affaires est garanti. Ce n’est pas le cas.
Lors de sa journée investisseurs du 13 août, Sandisk a indiqué avoir signé des accords de Nouveau modèle économique avec huit clients, couvrant environ 50 % des bits de l’exercice 2027 et environ deux tiers des bits de l’exercice 2028. Les contrats utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés.
Voici la distinction pratique que j’utilise pour $SNDKB .
Ce qui devient plus visible :
- volume de la demande
- planification des capacités
- engagement minimum du client
- visibilité des flux de trésorerie futurs
Ce qui n’est pas automatiquement fixé :
- le prix de vente final
- la composition des produits
- le calendrier d’expédition
- la marge brute
- le risque de crédit client et le risque d’exécution
Un « bit » est un volume physique, et non un dollar de chiffre d’affaires.
La même prudence s’applique aux objectifs de Sandisk pour l’exercice 2028 à l’exercice 2030 : croissance du chiffre d’affaires de la mi à la haute dizaine, environ 80 % de marge brute non conforme aux PCGR, environ 75 % de marge opérationnelle non conforme aux PCGR et environ 50 % de marge de free cash-flow ajusté. Ce sont des objectifs de la direction fondés sur des hypothèses, et non des résultats réalisés.
Sandisk s’attend aussi à restituer 100 % du cash excédentaire après avoir investi dans l’activité. Le mot important est « excédentaire » : il s’agit du reliquat après les besoins opérationnels et d’investissement, et non d’une promesse de versement fixe.
Mon test en quatre questions est simple : le volume est-il engagé ? Le prix est-il fixe ou calculé selon une formule ? Y a-t-il une garantie minimale de trésorerie ? Qu’est-ce qui peut retarder la constatation ?
Préféreriez-vous un volume contractuel plus prévisible, même si cela peut réduire certains gains liés à une hausse soudaine du prix spot ?
« À propos de 50 % des bits de l’exercice 2027 sont couverts par de nouveaux accords » donne l’impression que 50 % du chiffre d’affaires est garanti. Ce n’est pas le cas.
Lors de sa journée investisseurs du 13 août, Sandisk a indiqué avoir signé des accords de Nouveau modèle économique avec huit clients, couvrant environ 50 % des bits de l’exercice 2027 et environ deux tiers des bits de l’exercice 2028. Les contrats utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés.
Voici la distinction pratique que j’utilise pour $SNDKB .
Ce qui devient plus visible :
- volume de la demande
- planification des capacités
- engagement minimum du client
- visibilité des flux de trésorerie futurs
Ce qui n’est pas automatiquement fixé :
- le prix de vente final
- la composition des produits
- le calendrier d’expédition
- la marge brute
- le risque de crédit client et le risque d’exécution
Un « bit » est un volume physique, et non un dollar de chiffre d’affaires.
La même prudence s’applique aux objectifs de Sandisk pour l’exercice 2028 à l’exercice 2030 : croissance du chiffre d’affaires de la mi à la haute dizaine, environ 80 % de marge brute non conforme aux PCGR, environ 75 % de marge opérationnelle non conforme aux PCGR et environ 50 % de marge de free cash-flow ajusté. Ce sont des objectifs de la direction fondés sur des hypothèses, et non des résultats réalisés.
Sandisk s’attend aussi à restituer 100 % du cash excédentaire après avoir investi dans l’activité. Le mot important est « excédentaire » : il s’agit du reliquat après les besoins opérationnels et d’investissement, et non d’une promesse de versement fixe.
Mon test en quatre questions est simple : le volume est-il engagé ? Le prix est-il fixe ou calculé selon une formule ? Y a-t-il une garantie minimale de trésorerie ? Qu’est-ce qui peut retarder la constatation ?
Préféreriez-vous un volume contractuel plus prévisible, même si cela peut réduire certains gains liés à une hausse soudaine du prix spot ?
1
1
102
·
--
Haussier
#bStocksCIS @BinanceCIS
Je me suis arrêté au plus grand chiffre d’AST SpaceMobile : « plus de 3 milliards d’abonnés. »
Ça ressemble à des utilisateurs. Ce n’est pas le cas.
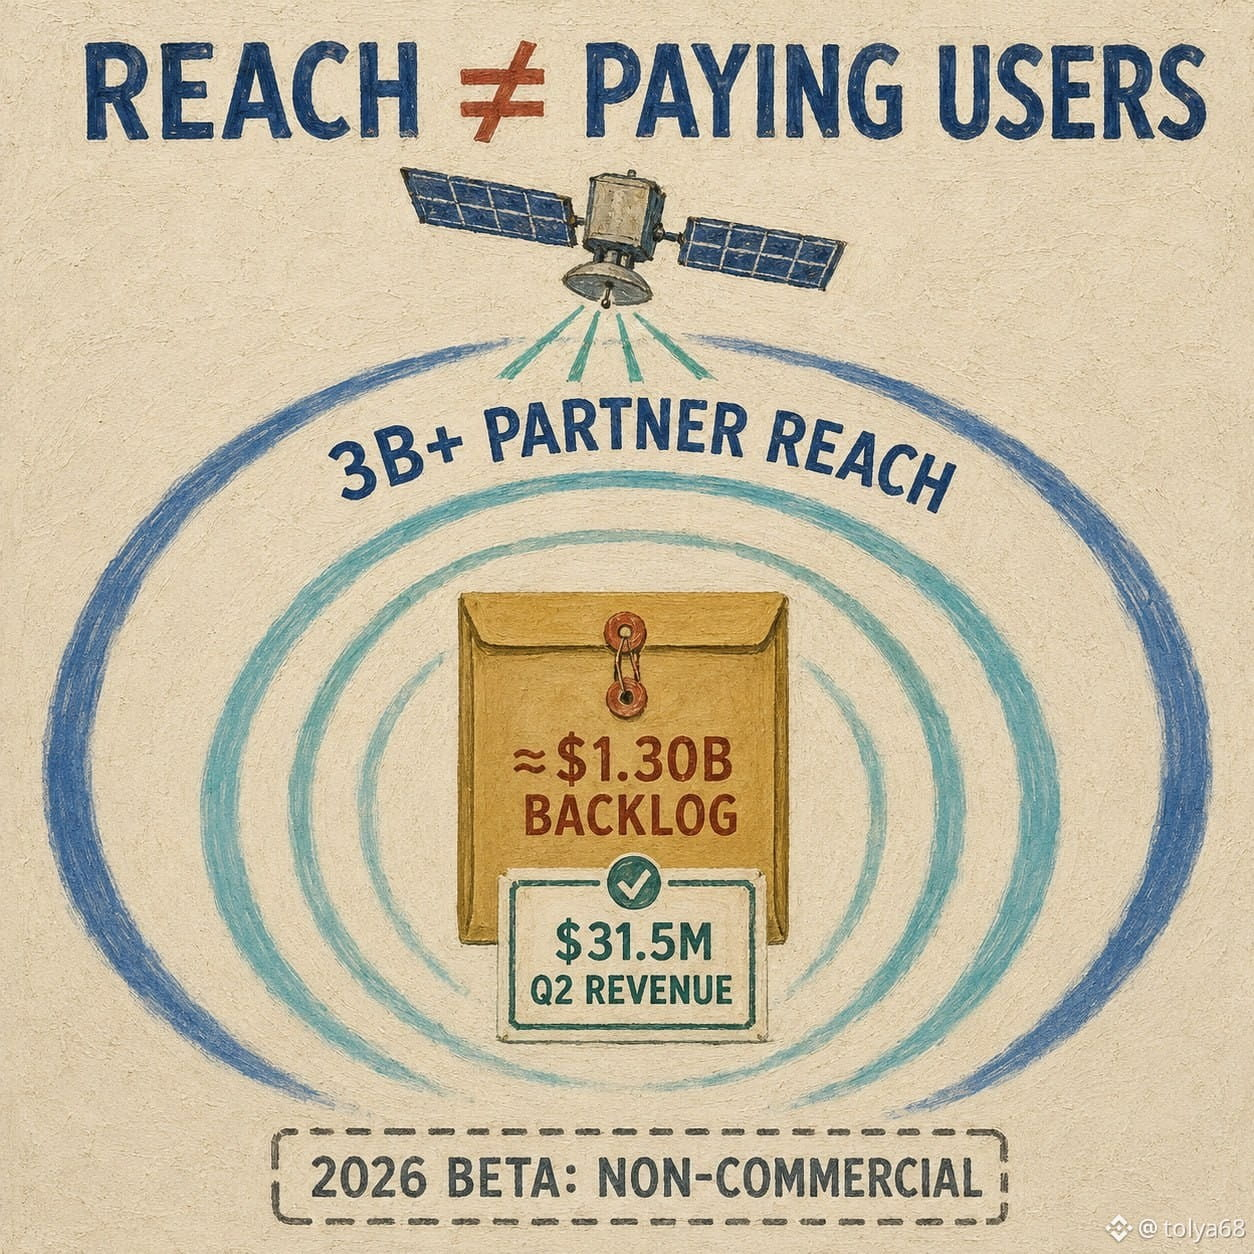
AST indique que ses 60+ partenaires de réseaux mobiles couvrent collectivement plus de 3 milliards d’abonnés. C’est une portée de distribution potentielle via des partenaires, et non 3 milliards de personnes payant AST aujourd’hui.
Le « chemin » commercial est beaucoup plus étroit :
• Chiffre d’affaires T2 : 31,5 M$
• carnet de commandes (revenu contractuel cumulé) : environ 1,30 Md$
• bêta 2026 : utilisation non commerciale à grande échelle avec des partenaires MNO sélectionnés
• constellation : 13 engins spatiaux en orbite, avec BlueBird 17 à 46 en production et en assemblage
Ces éléments répondent à quatre questions distinctes : qui pourrait être joint, quel revenu est contracté, ce qui a été reconnu comme revenu, et quelle infrastructure est prête.
Pour $ASTSB , je ne rejetterais pas le chiffre de 3 milliards. Je le renommerais correctement. La portée via les partenaires est stratégique. Le carnet est plus proche d’éléments probants d’ordre commercial. Le revenu correspond à ce qui a déjà franchi la ligne comptable. L’écart entre les deux se situe là où réside le risque d’exécution.
Quelle étape mérite le plus de poids aujourd’hui ?
{spot}(ASTSBUSDT)
#bStocksCIS @BinanceCIS
Je me suis arrêté au plus grand chiffre d’AST SpaceMobile : « plus de 3 milliards d’abonnés. »
Ça ressemble à des utilisateurs. Ce n’est pas le cas.
AST indique que ses 60+ partenaires de réseaux mobiles couvrent collectivement plus de 3 milliards d’abonnés. C’est une portée de distribution potentielle via des partenaires, et non 3 milliards de personnes payant AST aujourd’hui.
Le « chemin » commercial est beaucoup plus étroit :
• Chiffre d’affaires T2 : 31,5 M$
• carnet de commandes (revenu contractuel cumulé) : environ 1,30 Md$
• bêta 2026 : utilisation non commerciale à grande échelle avec des partenaires MNO sélectionnés
• constellation : 13 engins spatiaux en orbite, avec BlueBird 17 à 46 en production et en assemblage
Ces éléments répondent à quatre questions distinctes : qui pourrait être joint, quel revenu est contracté, ce qui a été reconnu comme revenu, et quelle infrastructure est prête.
Pour $ASTSB , je ne rejetterais pas le chiffre de 3 milliards. Je le renommerais correctement. La portée via les partenaires est stratégique. Le carnet est plus proche d’éléments probants d’ordre commercial. Le revenu correspond à ce qui a déjà franchi la ligne comptable. L’écart entre les deux se situe là où réside le risque d’exécution.
Quelle étape mérite le plus de poids aujourd’hui ?
Je me suis arrêté au plus grand chiffre d’AST SpaceMobile : « plus de 3 milliards d’abonnés. »
Ça ressemble à des utilisateurs. Ce n’est pas le cas.
AST indique que ses 60+ partenaires de réseaux mobiles couvrent collectivement plus de 3 milliards d’abonnés. C’est une portée de distribution potentielle via des partenaires, et non 3 milliards de personnes payant AST aujourd’hui.
Le « chemin » commercial est beaucoup plus étroit :
• Chiffre d’affaires T2 : 31,5 M$
• carnet de commandes (revenu contractuel cumulé) : environ 1,30 Md$
• bêta 2026 : utilisation non commerciale à grande échelle avec des partenaires MNO sélectionnés
• constellation : 13 engins spatiaux en orbite, avec BlueBird 17 à 46 en production et en assemblage
Ces éléments répondent à quatre questions distinctes : qui pourrait être joint, quel revenu est contracté, ce qui a été reconnu comme revenu, et quelle infrastructure est prête.
Pour $ASTSB , je ne rejetterais pas le chiffre de 3 milliards. Je le renommerais correctement. La portée via les partenaires est stratégique. Le carnet est plus proche d’éléments probants d’ordre commercial. Le revenu correspond à ce qui a déjà franchi la ligne comptable. L’écart entre les deux se situe là où réside le risque d’exécution.
Quelle étape mérite le plus de poids aujourd’hui ?
2
2
88
·
--
Haussier
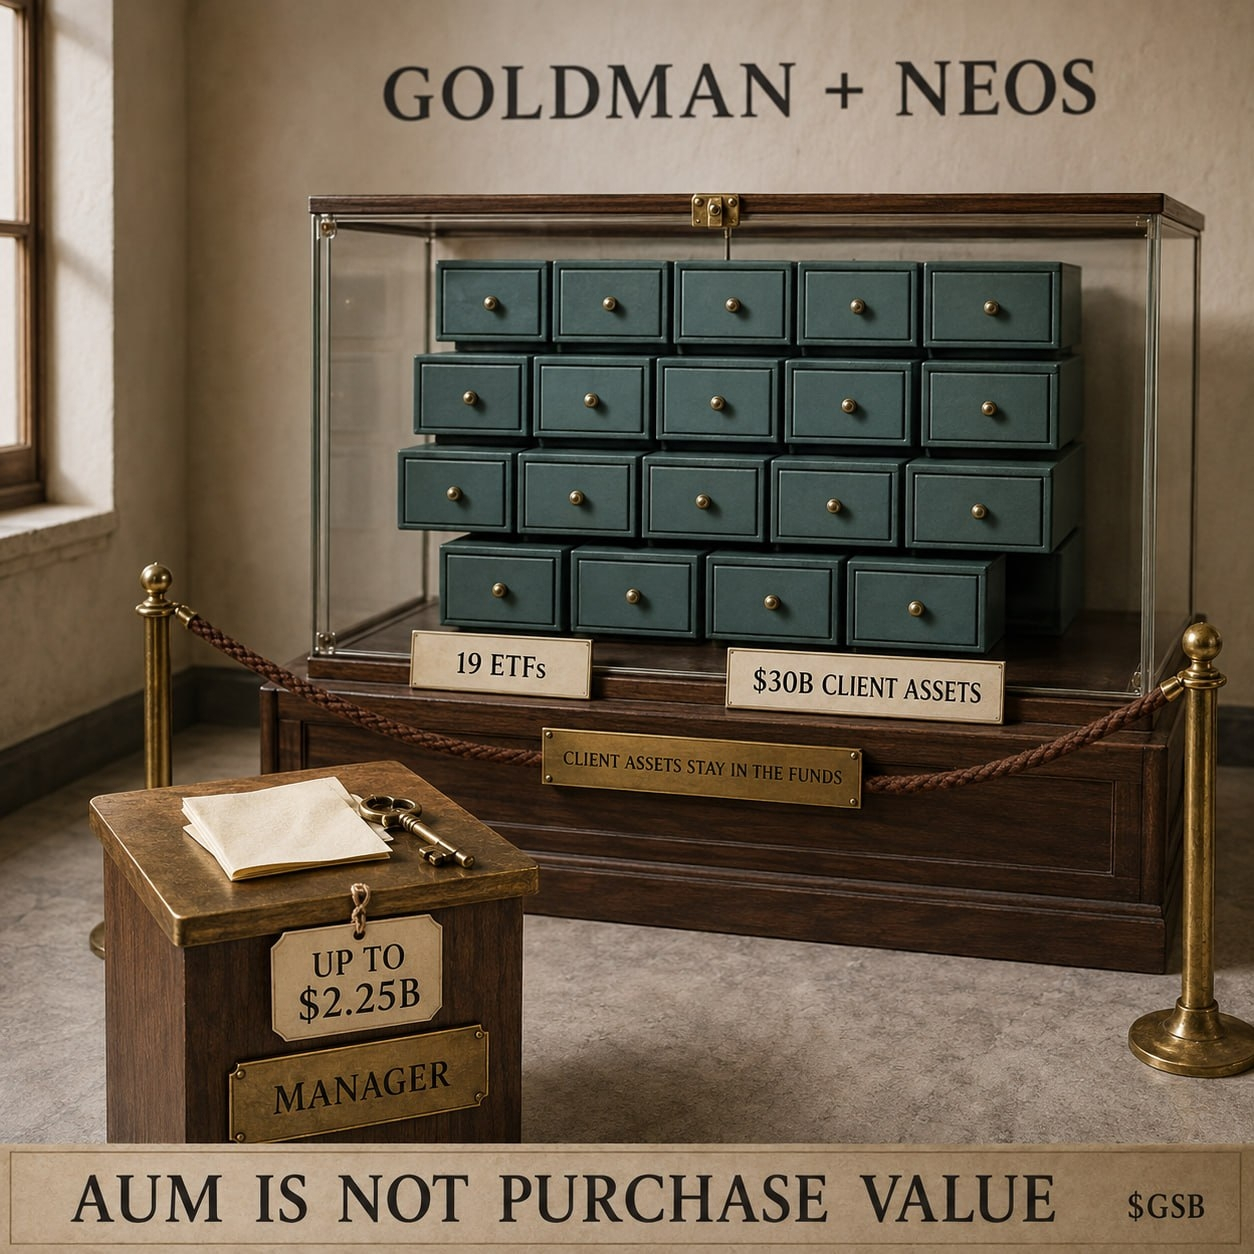
J’ai lu que Goldman Sachs pourrait payer jusqu’à 2,25 Md$ pour NEOS, qui gère 30 Md$ sur 19 ETF. Mon premier calcul consistait à diviser 2,25 par 30. J’avais l’impression que Goldman achetait des actifs à 7,5 cents pour un dollar.
#bStocksCIS C’est une mauvaise calcul. Les 30 Md$ correspondent à l’argent des clients détenu dans les fonds NEOS. Goldman achète le gestionnaire, sa gamme d’ETF, son équipe et les revenus de frais futurs. Les actions, obligations et options détenues par ces fonds ne deviennent pas soudainement la propriété de Goldman.
Pour $GSB , je n’ajouterais pas 30 Md$ aux revenus de Goldman ni à son bilan. Je regarderais le taux de frais moyen, le montant d’argent des clients qui reste après l’opération et si Goldman peut vendre ces ETF à davantage d’investisseurs.
L’opération devrait être finalisée au T1 2027, sous réserve d’approbation. Donc, lorsque je vois le titre sur @BinanceCIS , je traite les 30 Md$ comme des actifs sous gestion, et non comme une valeur d’achat. As-tu fait le même premier calcul ?
{spot}(GSBUSDT)
J’ai lu que Goldman Sachs pourrait payer jusqu’à 2,25 Md$ pour NEOS, qui gère 30 Md$ sur 19 ETF. Mon premier calcul consistait à diviser 2,25 par 30. J’avais l’impression que Goldman achetait des actifs à 7,5 cents pour un dollar.
#bStocksCIS C’est une mauvaise calcul. Les 30 Md$ correspondent à l’argent des clients détenu dans les fonds NEOS. Goldman achète le gestionnaire, sa gamme d’ETF, son équipe et les revenus de frais futurs. Les actions, obligations et options détenues par ces fonds ne deviennent pas soudainement la propriété de Goldman.
Pour $GSB , je n’ajouterais pas 30 Md$ aux revenus de Goldman ni à son bilan. Je regarderais le taux de frais moyen, le montant d’argent des clients qui reste après l’opération et si Goldman peut vendre ces ETF à davantage d’investisseurs.
L’opération devrait être finalisée au T1 2027, sous réserve d’approbation. Donc, lorsque je vois le titre sur @BinanceCIS , je traite les 30 Md$ comme des actifs sous gestion, et non comme une valeur d’achat. As-tu fait le même premier calcul ?
#bStocksCIS C’est une mauvaise calcul. Les 30 Md$ correspondent à l’argent des clients détenu dans les fonds NEOS. Goldman achète le gestionnaire, sa gamme d’ETF, son équipe et les revenus de frais futurs. Les actions, obligations et options détenues par ces fonds ne deviennent pas soudainement la propriété de Goldman.
Pour $GSB , je n’ajouterais pas 30 Md$ aux revenus de Goldman ni à son bilan. Je regarderais le taux de frais moyen, le montant d’argent des clients qui reste après l’opération et si Goldman peut vendre ces ETF à davantage d’investisseurs.
L’opération devrait être finalisée au T1 2027, sous réserve d’approbation. Donc, lorsque je vois le titre sur @BinanceCIS , je traite les 30 Md$ comme des actifs sous gestion, et non comme une valeur d’achat. As-tu fait le même premier calcul ?
3
2
84
·
--
Haussier
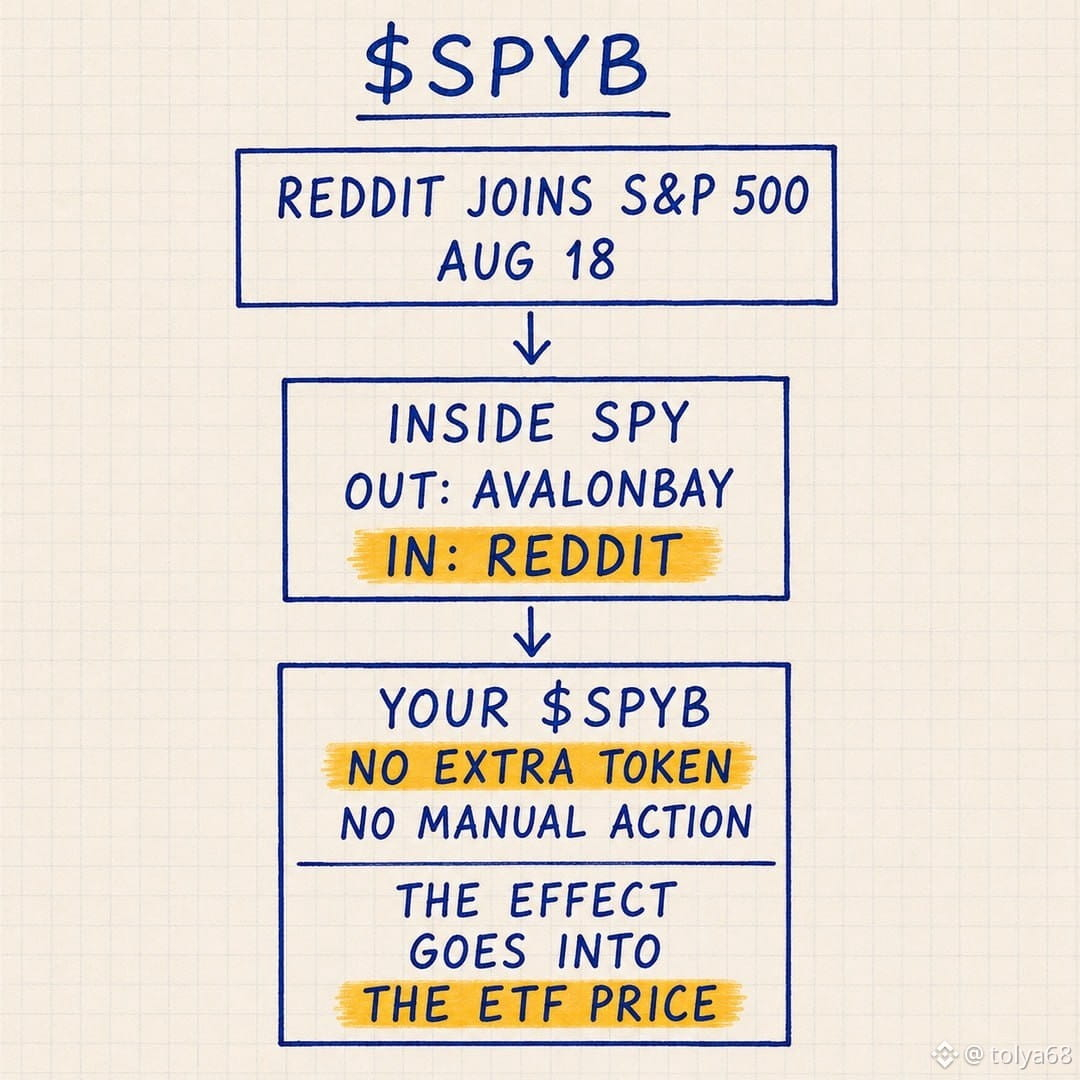
Reddit rejoint le S&P 500 le 18 août.
Un détenteur de $SPYB doit-il acheter Reddit, convertir quoi que ce soit ou attendre des jetons supplémentaires ?
Non.
Ce changement de #bStocksCIS se produit à l’intérieur de l’indice et du fonds SPY. Le SPY suit le S&P 500 ; ses avoirs s’ajustent lorsque l’indice remplace une entreprise par une autre. Votre solde SPYB n’augmente pas simplement parce que Reddit entre dans le panier.
Ce qui peut bouger, c’est le prix. Les fonds indiciels peuvent acheter Reddit et vendre la société qui quitte l’indice, tandis que d’autres traders se positionnent avant la date d’entrée en vigueur.
Pour un détenteur de $SPYB le @BinanceCIS , le résultat pratique est :
1. Le SPY modifie ses avoirs en interne.
2. SPYB continue de représenter une exposition à la même action SPY.
Aucune action manuelle. Aucun jeton Reddit qui arrive dans le portefeuille. L’effet se reflète via le prix de l’ETF.
Quel événement d’indice dois-je démêler ensuite ?
{spot}(SPYBUSDT)
Reddit rejoint le S&P 500 le 18 août.
Un détenteur de $SPYB doit-il acheter Reddit, convertir quoi que ce soit ou attendre des jetons supplémentaires ?
Non.
Ce changement de #bStocksCIS se produit à l’intérieur de l’indice et du fonds SPY. Le SPY suit le S&P 500 ; ses avoirs s’ajustent lorsque l’indice remplace une entreprise par une autre. Votre solde SPYB n’augmente pas simplement parce que Reddit entre dans le panier.
Ce qui peut bouger, c’est le prix. Les fonds indiciels peuvent acheter Reddit et vendre la société qui quitte l’indice, tandis que d’autres traders se positionnent avant la date d’entrée en vigueur.
Pour un détenteur de $SPYB le @BinanceCIS , le résultat pratique est :
1. Le SPY modifie ses avoirs en interne.
2. SPYB continue de représenter une exposition à la même action SPY.
Aucune action manuelle. Aucun jeton Reddit qui arrive dans le portefeuille. L’effet se reflète via le prix de l’ETF.
Quel événement d’indice dois-je démêler ensuite ?
Un détenteur de $SPYB doit-il acheter Reddit, convertir quoi que ce soit ou attendre des jetons supplémentaires ?
Non.
Ce changement de #bStocksCIS se produit à l’intérieur de l’indice et du fonds SPY. Le SPY suit le S&P 500 ; ses avoirs s’ajustent lorsque l’indice remplace une entreprise par une autre. Votre solde SPYB n’augmente pas simplement parce que Reddit entre dans le panier.
Ce qui peut bouger, c’est le prix. Les fonds indiciels peuvent acheter Reddit et vendre la société qui quitte l’indice, tandis que d’autres traders se positionnent avant la date d’entrée en vigueur.
Pour un détenteur de $SPYB le @BinanceCIS , le résultat pratique est :
1. Le SPY modifie ses avoirs en interne.
2. SPYB continue de représenter une exposition à la même action SPY.
Aucune action manuelle. Aucun jeton Reddit qui arrive dans le portefeuille. L’effet se reflète via le prix de l’ETF.
Quel événement d’indice dois-je démêler ensuite ?
67
·
--
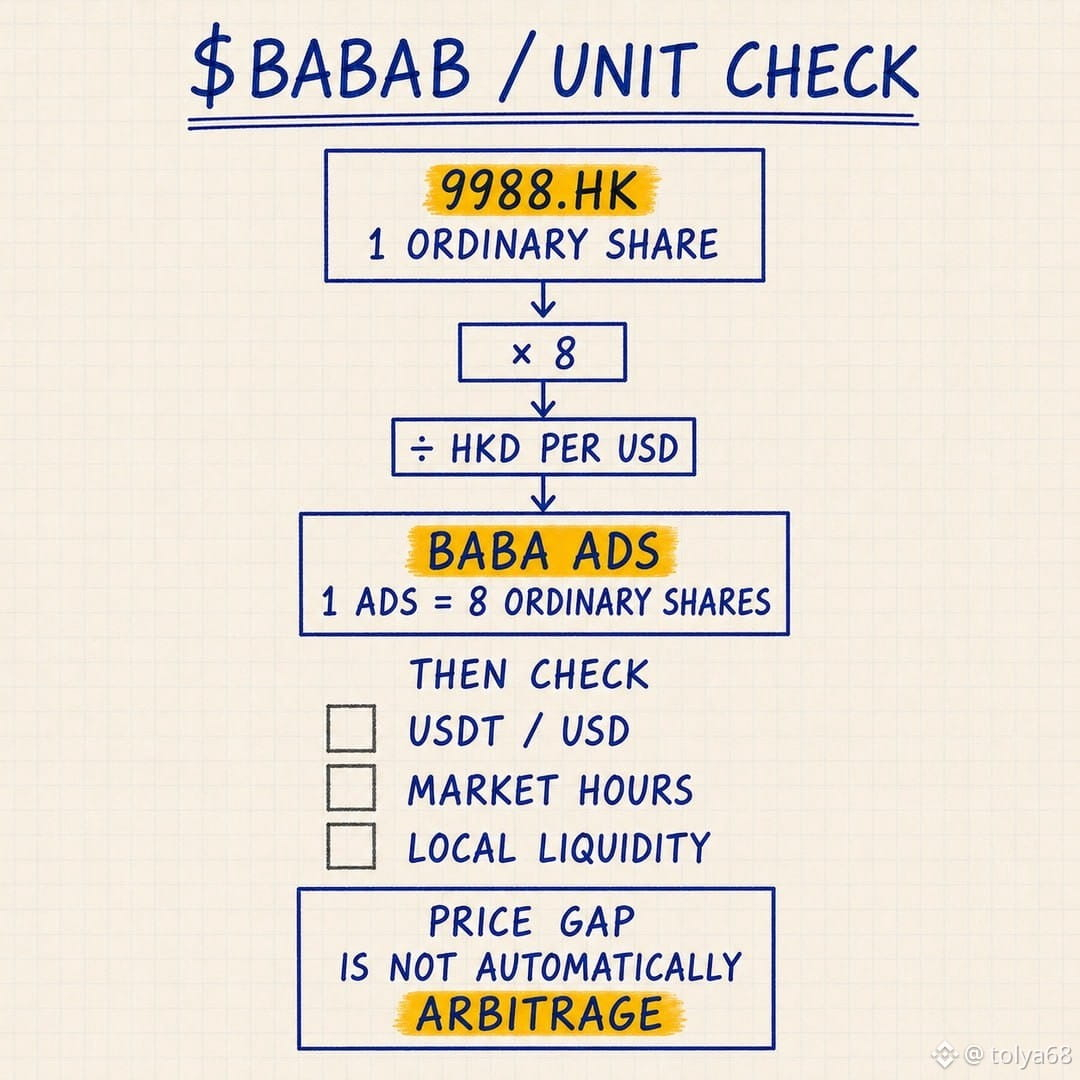
Si le $BABAB semble très éloigné du cours de l’action Alibaba cotée à 9988.HK, vérifiez d’abord les unités avant de suspecter un problème de tarification.
La ligne d’Alibaba à Hong Kong se compose d’actions ordinaires. Son ticker à New York, BABA, est un ADS, et un ADS représente huit actions ordinaires. Le $BABAB est lié à cet ADS coté aux États-Unis, et non à une seule action 9988.HK.
Le pont approximatif est le suivant :
Prix de 9988.HK × 8 ÷ Conversion en HKD par USD.
Exemple illustratif : 100 HK$ × 8 ÷ 7,80 = environ 102,56 $US.
Ce n’est qu’ensuite qu’une comparaison de prix est utile. Pour BABAB/USDT, le taux USDT/USD ajoute une couche supplémentaire. Des horaires de négociation différents, des variations de change et la liquidité locale peuvent encore laisser un écart.
Ma comparaison commence par quatre champs : ticker, place de cotation, devise et ratio d’actions.
Un grand écart visuel ne signifie pas automatiquement qu’il y a arbitrage. Parfois, deux écrans affichent simplement des unités différentes.
Quelle double cotation dois-je analyser ensuite ?
{spot}(BABABUSDT)
@BinanceCIS $BABAB #bStocksCIS
Si le $BABAB semble très éloigné du cours de l’action Alibaba cotée à 9988.HK, vérifiez d’abord les unités avant de suspecter un problème de tarification.
La ligne d’Alibaba à Hong Kong se compose d’actions ordinaires. Son ticker à New York, BABA, est un ADS, et un ADS représente huit actions ordinaires. Le $BABAB est lié à cet ADS coté aux États-Unis, et non à une seule action 9988.HK.
Le pont approximatif est le suivant :
Prix de 9988.HK × 8 ÷ Conversion en HKD par USD.
Exemple illustratif : 100 HK$ × 8 ÷ 7,80 = environ 102,56 $US.
Ce n’est qu’ensuite qu’une comparaison de prix est utile. Pour BABAB/USDT, le taux USDT/USD ajoute une couche supplémentaire. Des horaires de négociation différents, des variations de change et la liquidité locale peuvent encore laisser un écart.
Ma comparaison commence par quatre champs : ticker, place de cotation, devise et ratio d’actions.
Un grand écart visuel ne signifie pas automatiquement qu’il y a arbitrage. Parfois, deux écrans affichent simplement des unités différentes.
Quelle double cotation dois-je analyser ensuite ?
@BinanceCIS $BABAB #bStocksCIS
La ligne d’Alibaba à Hong Kong se compose d’actions ordinaires. Son ticker à New York, BABA, est un ADS, et un ADS représente huit actions ordinaires. Le $BABAB est lié à cet ADS coté aux États-Unis, et non à une seule action 9988.HK.
Le pont approximatif est le suivant :
Prix de 9988.HK × 8 ÷ Conversion en HKD par USD.
Exemple illustratif : 100 HK$ × 8 ÷ 7,80 = environ 102,56 $US.
Ce n’est qu’ensuite qu’une comparaison de prix est utile. Pour BABAB/USDT, le taux USDT/USD ajoute une couche supplémentaire. Des horaires de négociation différents, des variations de change et la liquidité locale peuvent encore laisser un écart.
Ma comparaison commence par quatre champs : ticker, place de cotation, devise et ratio d’actions.
Un grand écart visuel ne signifie pas automatiquement qu’il y a arbitrage. Parfois, deux écrans affichent simplement des unités différentes.
Quelle double cotation dois-je analyser ensuite ?
@BinanceCIS $BABAB #bStocksCIS
3
3
83
·
--
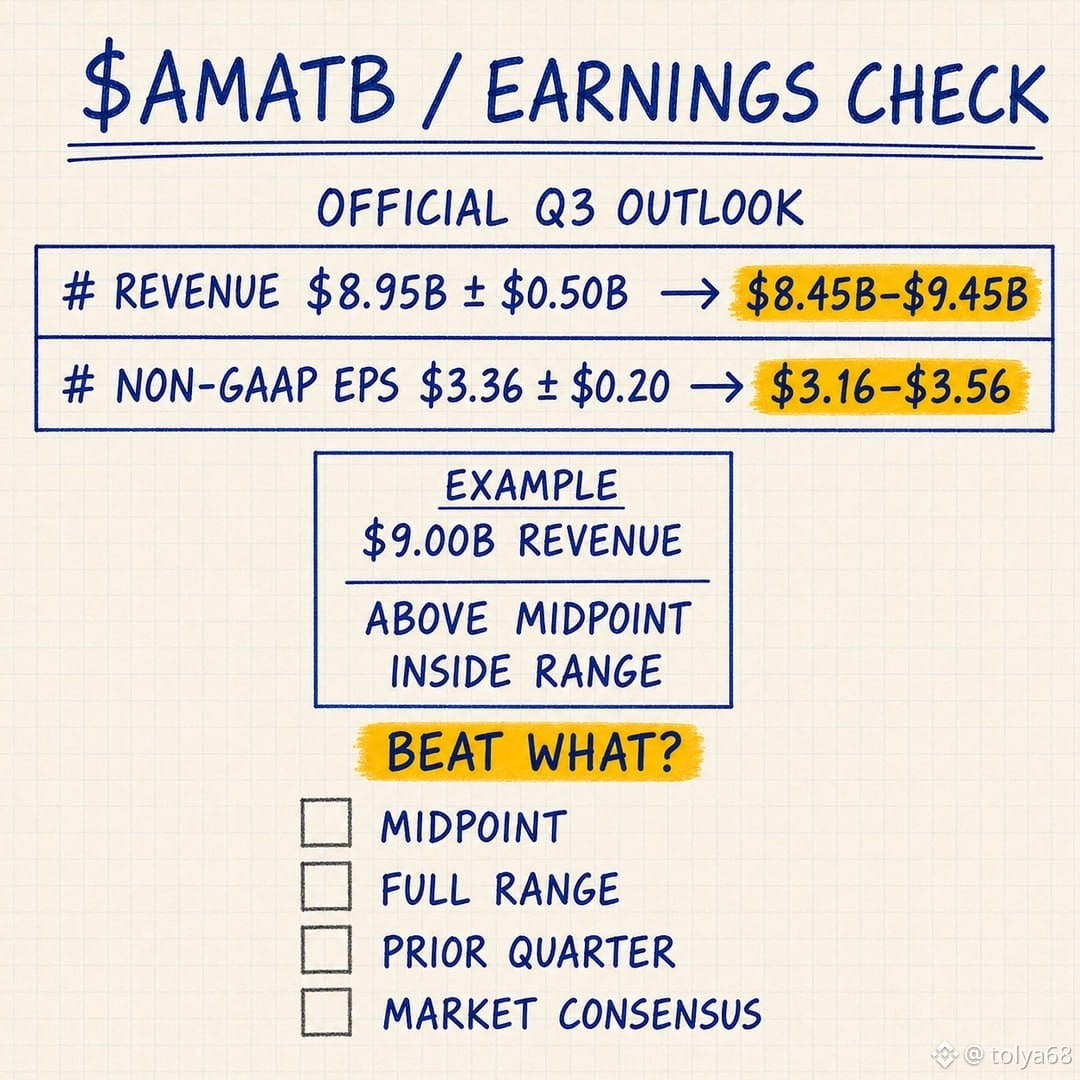
Le rapport de demain $AMATB comporte deux fourchettes utiles derrière les chiffres du titre.
Applied Materials a guidé le chiffre d’affaires du T3 à 8,95 Md$ ± 0,50 Md$ et le BPA ajusté (non-GAAP) à 3,36 ± 0,20.
Fourchette du chiffre d’affaires : 8,45 Md$ à 9,45 Md$
Fourchette du BPA : 3,16 à 3,56
Si le chiffre d’affaires s’établit à 9,00 Md$, il sera de 50 M$ au-dessus du point médian de la direction tout en restant à l’intérieur de la fourchette initiale. À elle seule, cette information ne nous dira pas si le résultat dépasse les attentes du marché, car les titres comparent généralement le résultat au consensus des analystes.
Mon ordre est simple : résultat réel vs consensus, résultat réel vs point médian de la direction, marges et nouvelles orientations, puis la réaction du marché.
Quel type de comparaison vérifiez-vous normalement en premier ?
{spot}(AMATBUSDT)
@BinanceCIS $AMATB #bStocksCIS
Le rapport de demain $AMATB comporte deux fourchettes utiles derrière les chiffres du titre.
Applied Materials a guidé le chiffre d’affaires du T3 à 8,95 Md$ ± 0,50 Md$ et le BPA ajusté (non-GAAP) à 3,36 ± 0,20.
Fourchette du chiffre d’affaires : 8,45 Md$ à 9,45 Md$
Fourchette du BPA : 3,16 à 3,56
Si le chiffre d’affaires s’établit à 9,00 Md$, il sera de 50 M$ au-dessus du point médian de la direction tout en restant à l’intérieur de la fourchette initiale. À elle seule, cette information ne nous dira pas si le résultat dépasse les attentes du marché, car les titres comparent généralement le résultat au consensus des analystes.
Mon ordre est simple : résultat réel vs consensus, résultat réel vs point médian de la direction, marges et nouvelles orientations, puis la réaction du marché.
Quel type de comparaison vérifiez-vous normalement en premier ?
@BinanceCIS $AMATB #bStocksCIS
Applied Materials a guidé le chiffre d’affaires du T3 à 8,95 Md$ ± 0,50 Md$ et le BPA ajusté (non-GAAP) à 3,36 ± 0,20.
Fourchette du chiffre d’affaires : 8,45 Md$ à 9,45 Md$
Fourchette du BPA : 3,16 à 3,56
Si le chiffre d’affaires s’établit à 9,00 Md$, il sera de 50 M$ au-dessus du point médian de la direction tout en restant à l’intérieur de la fourchette initiale. À elle seule, cette information ne nous dira pas si le résultat dépasse les attentes du marché, car les titres comparent généralement le résultat au consensus des analystes.
Mon ordre est simple : résultat réel vs consensus, résultat réel vs point médian de la direction, marges et nouvelles orientations, puis la réaction du marché.
Quel type de comparaison vérifiez-vous normalement en premier ?
@BinanceCIS $AMATB #bStocksCIS
3
3
195
·
--
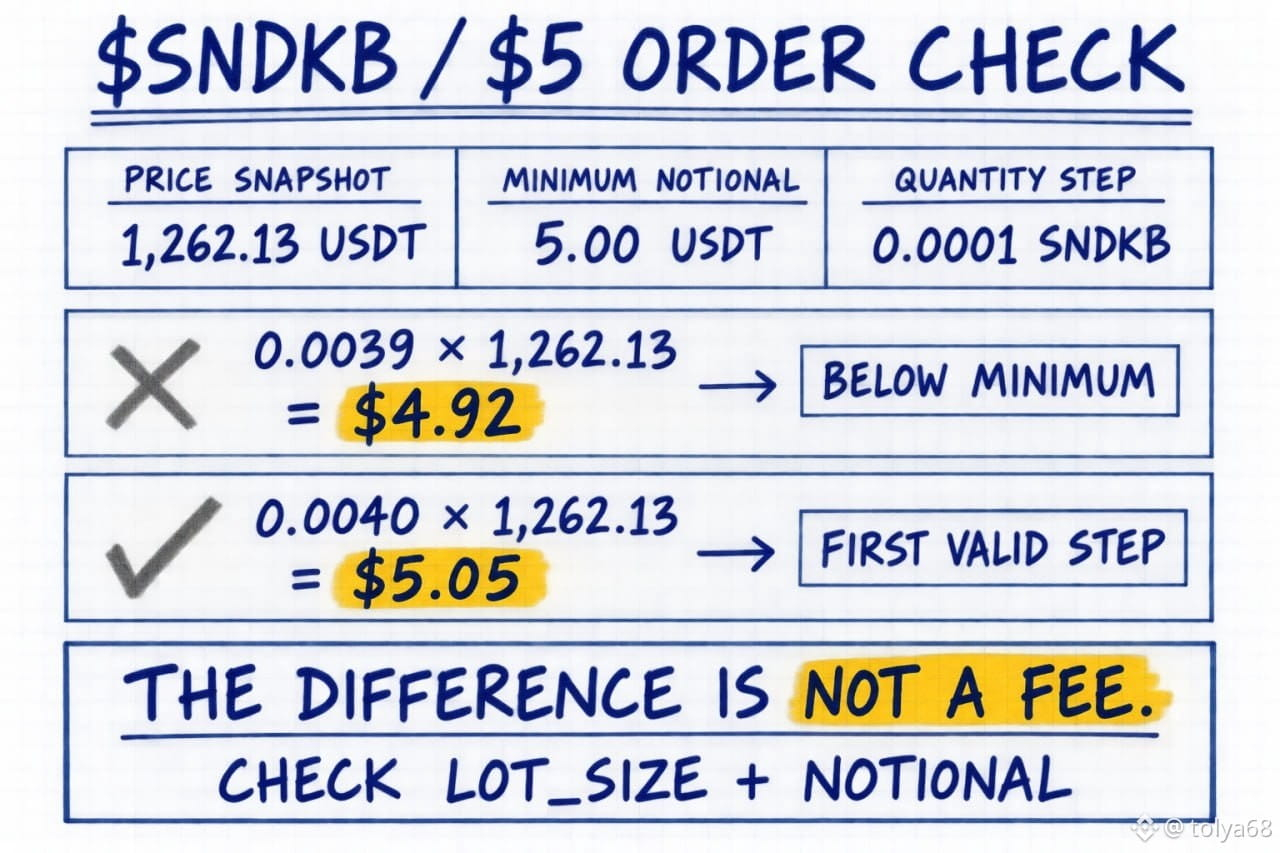
Un ordre limite à $5 $SNDKB pourrait nécessiter $5,05.
⠀
J’ai vérifié les filtres Spot SNDKB/USDT réels à 13:29 UTC le 11 août.
⠀
Prix : environ 1 262,13 USDT
Notional minimum : 5,00 USDT
Incrément de quantité : 0,0001 SNDKB
⠀
Puis le petit calcul :
0,0039 × 1 262,13 = 4,92 USDT. En dessous du minimum.
0,0040 × 1 262,13 = 5,05 USDT. Au-dessus du minimum.
⠀
À ce prix, 0,0040 SNDKB était le premier pas de quantité autorisé qui franchissait le seuil de 5 $.
⠀
Les cinq centimes supplémentaires n’étaient pas des frais. Ils provenaient de l’arrondi de la quantité à un palier autorisé tout en respectant toujours la règle du notional minimum.
⠀
Si un petit ordre limite est rejeté, je vérifierais LOT_SIZE et NOTIONAL avant de supposer que le bStock n’est pas disponible.
⠀
Avez-vous déjà rencontré cette erreur de commande minimale ?
⠀
@BinanceCIS #bStocksCIS
Un ordre limite à $5 $SNDKB pourrait nécessiter $5,05.
⠀
J’ai vérifié les filtres Spot SNDKB/USDT réels à 13:29 UTC le 11 août.
⠀
Prix : environ 1 262,13 USDT
Notional minimum : 5,00 USDT
Incrément de quantité : 0,0001 SNDKB
⠀
Puis le petit calcul :
0,0039 × 1 262,13 = 4,92 USDT. En dessous du minimum.
0,0040 × 1 262,13 = 5,05 USDT. Au-dessus du minimum.
⠀
À ce prix, 0,0040 SNDKB était le premier pas de quantité autorisé qui franchissait le seuil de 5 $.
⠀
Les cinq centimes supplémentaires n’étaient pas des frais. Ils provenaient de l’arrondi de la quantité à un palier autorisé tout en respectant toujours la règle du notional minimum.
⠀
Si un petit ordre limite est rejeté, je vérifierais LOT_SIZE et NOTIONAL avant de supposer que le bStock n’est pas disponible.
⠀
Avez-vous déjà rencontré cette erreur de commande minimale ?
⠀
@BinanceCIS #bStocksCIS
⠀
J’ai vérifié les filtres Spot SNDKB/USDT réels à 13:29 UTC le 11 août.
⠀
Prix : environ 1 262,13 USDT
Notional minimum : 5,00 USDT
Incrément de quantité : 0,0001 SNDKB
⠀
Puis le petit calcul :
0,0039 × 1 262,13 = 4,92 USDT. En dessous du minimum.
0,0040 × 1 262,13 = 5,05 USDT. Au-dessus du minimum.
⠀
À ce prix, 0,0040 SNDKB était le premier pas de quantité autorisé qui franchissait le seuil de 5 $.
⠀
Les cinq centimes supplémentaires n’étaient pas des frais. Ils provenaient de l’arrondi de la quantité à un palier autorisé tout en respectant toujours la règle du notional minimum.
⠀
Si un petit ordre limite est rejeté, je vérifierais LOT_SIZE et NOTIONAL avant de supposer que le bStock n’est pas disponible.
⠀
Avez-vous déjà rencontré cette erreur de commande minimale ?
⠀
@BinanceCIS #bStocksCIS
4
6
132
·
--
Haussier
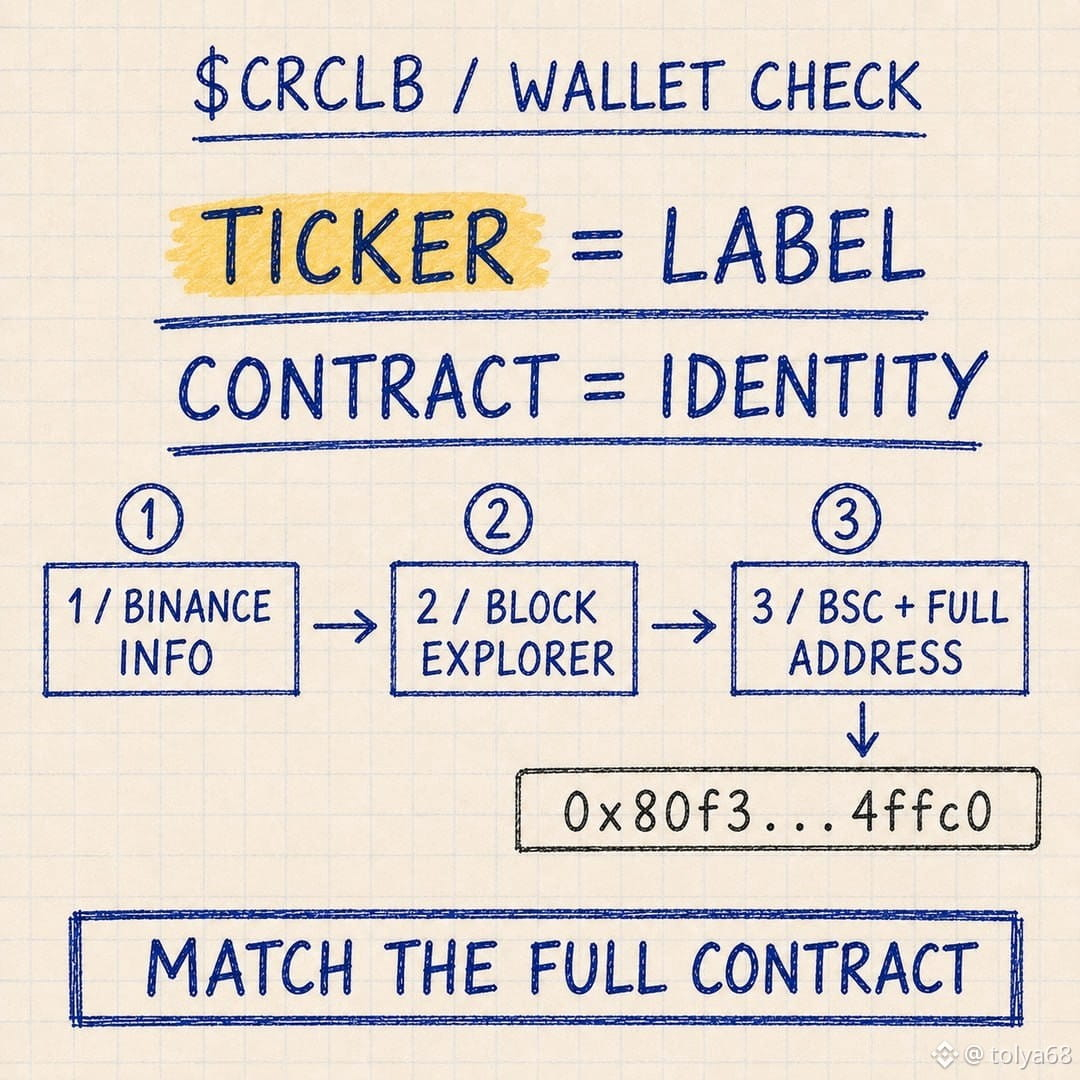
JE N’AJOUTERAIS PAS $CRCLB À UN PORTEFEUILLE EN CHERCHANT « CRCLB ».
⠀
Un nom de token et son ticker sont faciles à copier. L’adresse du contrat est la partie que le portefeuille lit réellement.
⠀
Ma méthode est simple :
1. Ouvrez la page $CRCLB Info sur Binance.
2. Suivez le lien officiel du Block Explorer.
3. Confirmez BNB Smart Chain et copiez le contrat vérifié complet :
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Collez-le dans le champ du portefeuille pour le token personnalisé, puis comparez à nouveau les premiers et les derniers caractères.
⠀
Si $CRCLB n’apparaît pas automatiquement, importer le bon contrat indique seulement au portefeuille quel solde afficher. Cela ne déplace pas les tokens et ne change pas leur réseau.
⠀
Je ne prendrais pas l’adresse à partir d’une réponse aléatoire, d’une capture d’écran ou d’une publicité de recherche. Le ticker est une étiquette pour moi. Le contrat est l’identité pour le portefeuille.
⠀
{spot}(CRCLBUSDT)
@BinanceCIS #bStocksCIS
JE N’AJOUTERAIS PAS $CRCLB À UN PORTEFEUILLE EN CHERCHANT « CRCLB ».
⠀
Un nom de token et son ticker sont faciles à copier. L’adresse du contrat est la partie que le portefeuille lit réellement.
⠀
Ma méthode est simple :
1. Ouvrez la page $CRCLB Info sur Binance.
2. Suivez le lien officiel du Block Explorer.
3. Confirmez BNB Smart Chain et copiez le contrat vérifié complet :
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Collez-le dans le champ du portefeuille pour le token personnalisé, puis comparez à nouveau les premiers et les derniers caractères.
⠀
Si $CRCLB n’apparaît pas automatiquement, importer le bon contrat indique seulement au portefeuille quel solde afficher. Cela ne déplace pas les tokens et ne change pas leur réseau.
⠀
Je ne prendrais pas l’adresse à partir d’une réponse aléatoire, d’une capture d’écran ou d’une publicité de recherche. Le ticker est une étiquette pour moi. Le contrat est l’identité pour le portefeuille.
⠀
@BinanceCIS #bStocksCIS
⠀
Un nom de token et son ticker sont faciles à copier. L’adresse du contrat est la partie que le portefeuille lit réellement.
⠀
Ma méthode est simple :
1. Ouvrez la page $CRCLB Info sur Binance.
2. Suivez le lien officiel du Block Explorer.
3. Confirmez BNB Smart Chain et copiez le contrat vérifié complet :
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Collez-le dans le champ du portefeuille pour le token personnalisé, puis comparez à nouveau les premiers et les derniers caractères.
⠀
Si $CRCLB n’apparaît pas automatiquement, importer le bon contrat indique seulement au portefeuille quel solde afficher. Cela ne déplace pas les tokens et ne change pas leur réseau.
⠀
Je ne prendrais pas l’adresse à partir d’une réponse aléatoire, d’une capture d’écran ou d’une publicité de recherche. Le ticker est une étiquette pour moi. Le contrat est l’identité pour le portefeuille.
⠀
@BinanceCIS #bStocksCIS
5
4
122
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
SaylorHintsStrategyBitcoinBuy
2.3M vues
12,415 mentions
#saylorhintsstrategybitcoinbuy
🚨 SAYLOR VIENT DE LÂCHER L’INDICE DU DIMANCHE SUR $BTC 👀
Michael Saylor a de nouveau reposté son graphique habituel sur Bitcoin.
Si l’histoire se répète, ces petits points orange pourraient signaler qu’un autre achat de Strategy BTC est en préparation. 🟠
Et quand Saylor achète, le marché le remarque.
🐋 Importantes réserves de BTC
💰 Stratégie d’accumulation continue
📈 Possibilité d’un regain de sentiment à court terme
Mais voici le point clé :
Un repost N’EST PAS une confirmation d’achat.
Le vrai signal arrive quand Strategy annonce officiellement la transaction.
🔥 Si un autre gros achat de BTC est annoncé, le marché réagira-t-il cette fois-ci ?
Ou l’accumulation de Saylor devient-elle tellement routinière que les traders réagissent à peine ?
👀 Surveillez l’annonce.
$MSTRB
#BTC #strategy #crypto #BitcoinNews
sdatta
·5 mentions J’aime
·6.3k vues
BOJRaisesRatesTo31YearHigh
253,297 vues
3,270 mentions
BuffettStepsDownAsBerkshireChairman
122,715 vues
1,749 mentions